
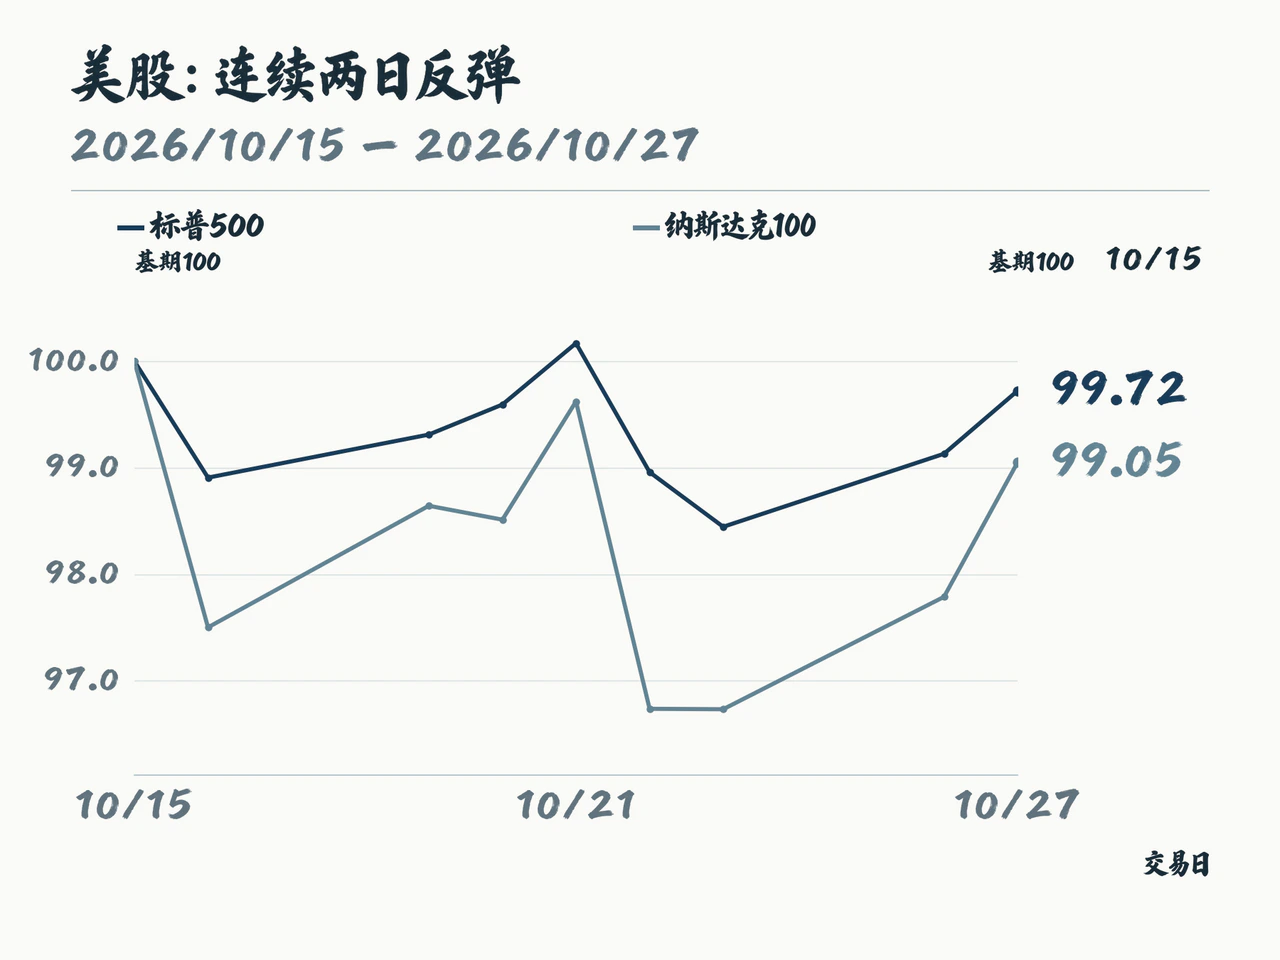
2026年10月27日,美股连续第二个交易日上涨,油价回落与AI算力融资进展共同提振了市场情绪。标普500指数上涨0.60%至7722.60点,纳斯达克100指数上涨1.29%至29651.44点,道琼斯指数仅上涨0.03%至52377.57点;罗素2000小盘股指数上涨1.16%,VIX降至17.52。成长股领涨之际,短端美债收益率上升、美元走强,融资成本仍是市场绕不开的约束。
这轮反弹围绕两条主线展开:能源成本下降能为通胀和家庭支出带来多少缓解,庞大的AI投资又能否获得资金、兑现为收入。前者关系到需求恢复,后者牵动科技产业的订单与估值。随着财报陆续披露,市场也在进一步区分哪些企业能够获得收入、哪些企业需要承担更多融资成本。
630亿美元算力融资落地,芯片股领涨
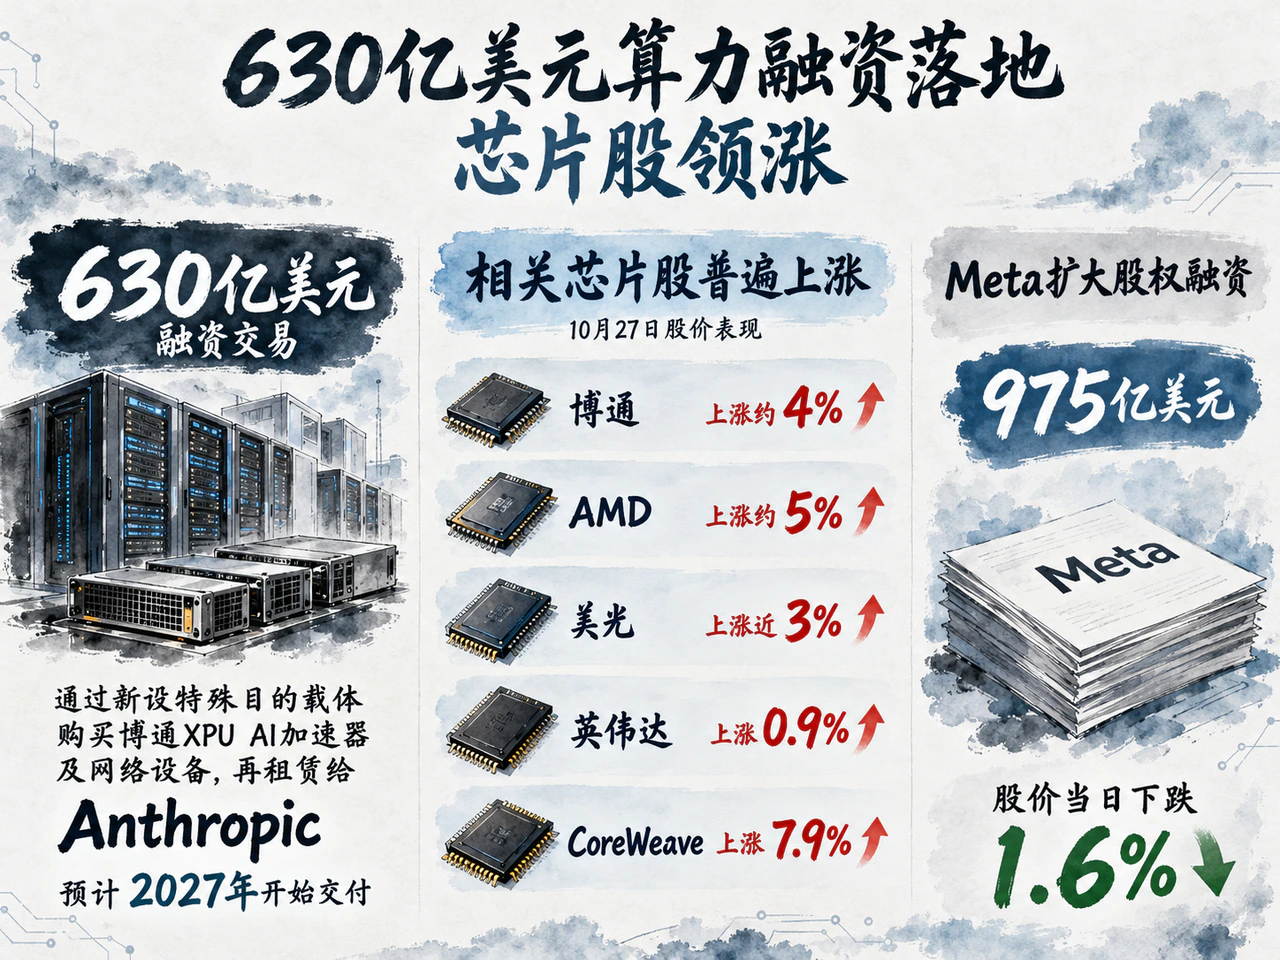
10月26日美股收盘后,美国银行、黑石、花旗和摩根士丹利宣布一项630亿美元融资交易:通过新设特殊目的载体购买博通XPU AI加速器及网络设备,再租赁给Anthropic,预计2027年开始交付。美国银行、花旗和摩根士丹利安排第一顺位融资,黑石提供已承诺的第二顺位融资;博通则为与第一顺位融资等额的部分提供资产残值支持。
这项安排为远期算力采购落实资金,改善了设备订单兑现的预期。27日博通上涨约4%,AMD上涨约5%,美光上涨近3%,英伟达上涨0.9%,CoreWeave上涨7.9%。Anthropic此前提交上市文件,也增强了市场对AI产业融资渠道的期待。
融资进展对产业链各方的影响并不相同。设备商获得订单,采购方需要以未来经营现金流覆盖融资支出,博通的残值支持则使部分设备价值风险留在供应商一端。路透社报道,Meta将其规模最大的股权融资扩大至975亿美元,股价当日下跌1.6%。AI投资扩张带来的收入机会、资金成本和股权稀释,正在股价中分别得到反映。
财报季同样体现出这种分化。波音第三季度亏损大于预期,股价下跌10.7%;宣伟盈利不及预期,下跌2.7%,拖累道指。UPS上调全年收入和盈利指引,上涨5.8%;皇家加勒比上调全年盈利预期,上涨5.5%;捷蓝航空虽然季度亏损高于预期,仍因利润率和盈利恢复展望上涨19%。LSEG统计显示,接近一半标普500企业已披露三季度业绩,其中83%盈利高于预期。除了当期业绩,未来指引也在决定市场如何定价。
上涨范围有所扩大,市场内部仍有明显差异。纽约证交所和纳斯达克市场上涨、下跌家数之比分别为1.83和1.86;美联社同时指出,标普500多数成分股下跌,权重AI股抵消了拖累。纳斯达克创52周新低的股票有239只,明显多于创新高的62只。路透社统计的费城半导体指数仍较6月22日收盘纪录低逾20%,但年内累计涨幅达到62.1%。芯片股既受益于订单预期改善,也处于此前急跌后的反弹之中。微软、Alphabet及亚马逊本周的业绩,将为判断云业务增长与投资回报提供更多依据。
布油回落至113.88美元,供应恢复仍受运输成本制约
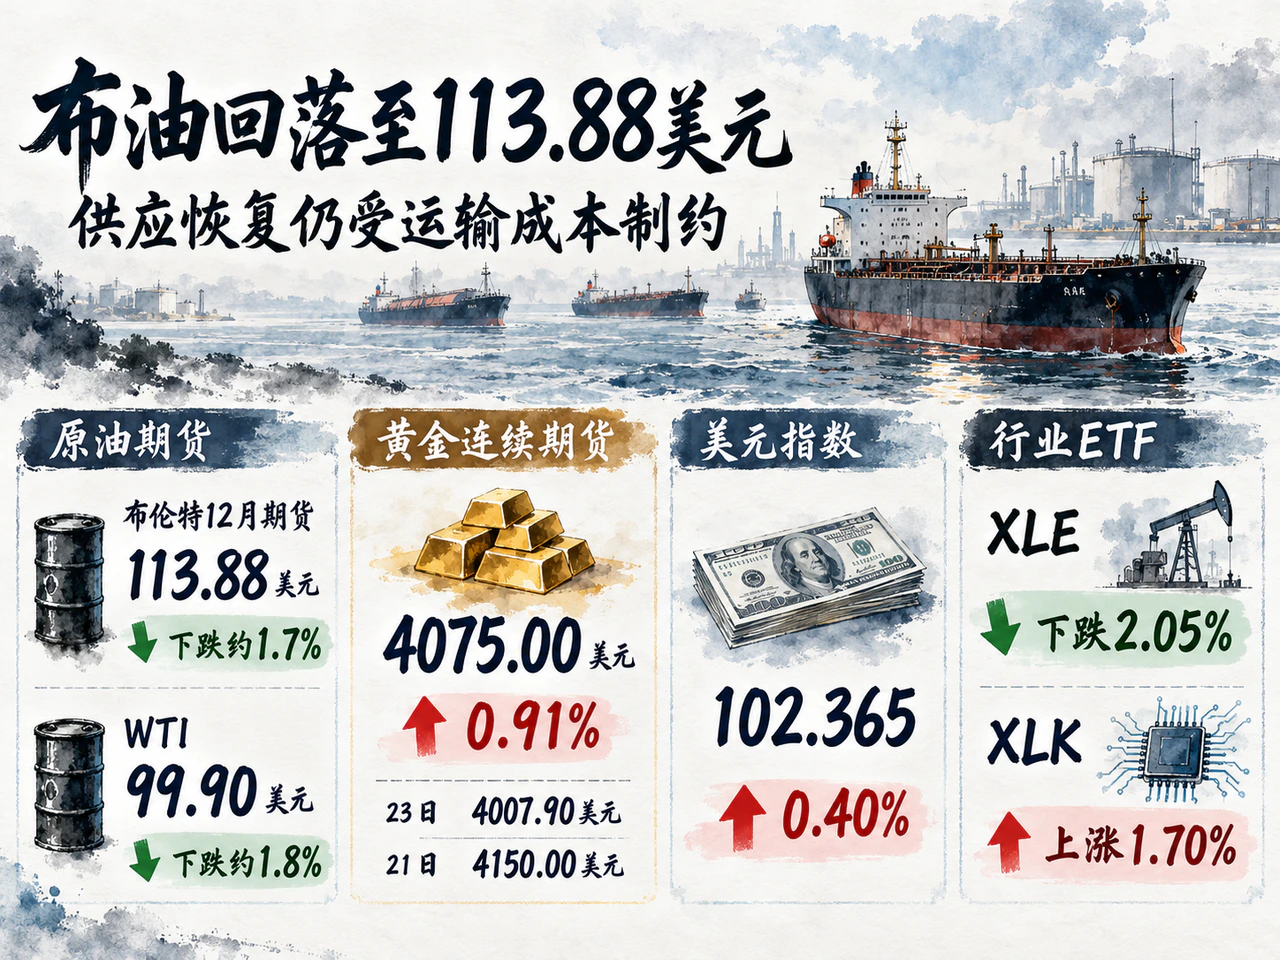
按CNBC当天收盘报道,布伦特12月期货收于每桶113.88美元,下跌约1.7%;WTI期货结算于每桶99.90美元,下跌约1.8%。能源ETF XLE下跌2.05%,科技ETF XLK上涨1.70%。油价回落削弱能源企业的收益预期,同时缓解其他行业的成本和通胀压力,进一步拉开了行业表现。
卡塔尔外交部27日称,美伊经其调停渠道传递信息和建议仍在继续。市场关注外交沟通能否改善霍尔木兹海峡通航安全,降低能源供应风险溢价。
实际供应恢复仍受运输与库存约束。瑞银分析师Giovanni Staunovo指出,中东出口较战争早期增加,但保险、运费和船对船转运仍抬高成本、占用油轮运力;瑞银据此将年底布伦特价格预期从100美元上调至约110美元。外交进展可以迅速影响价格,运输成本的下降则需要更长时间。
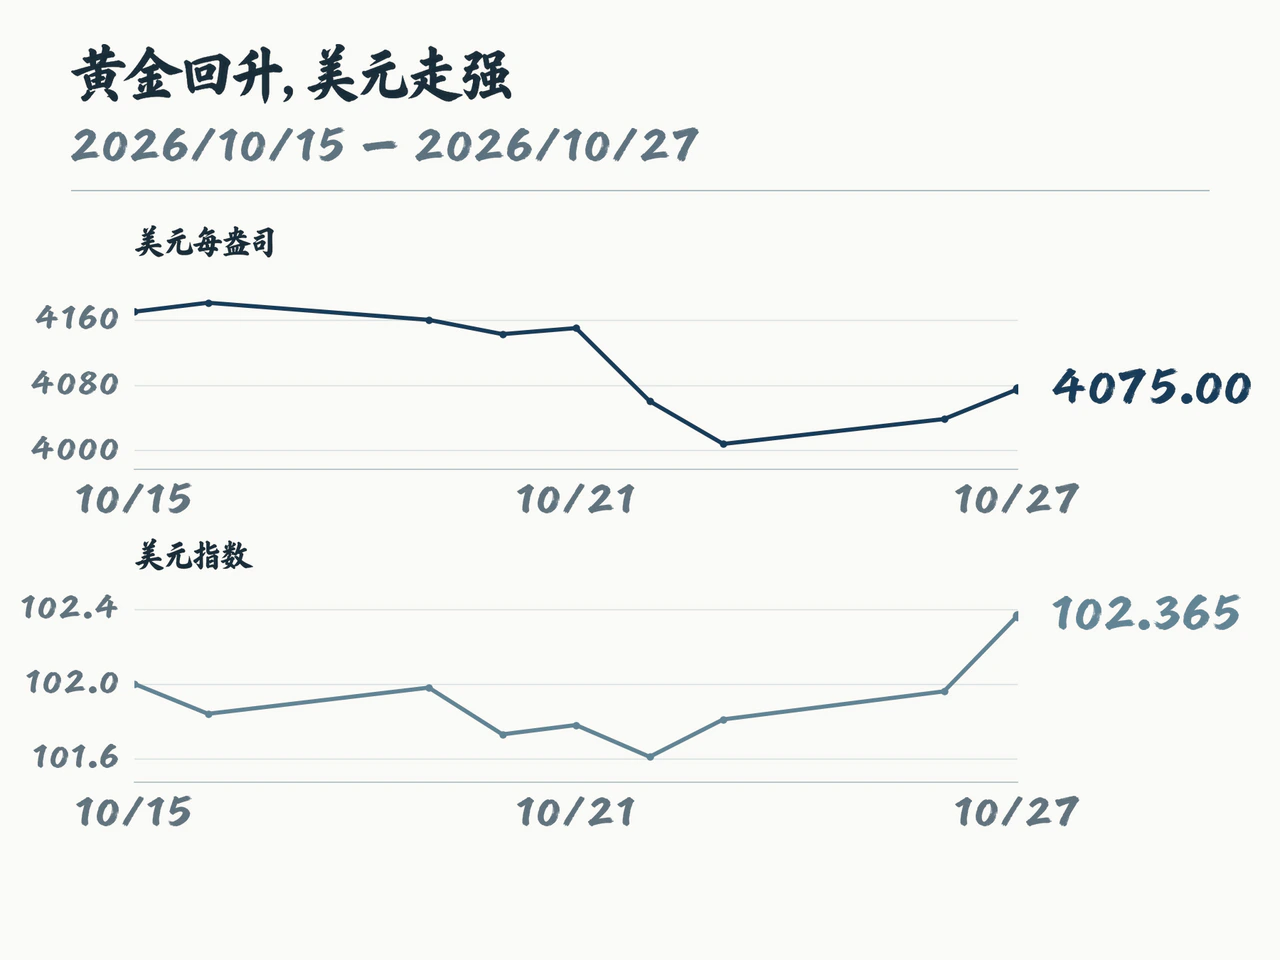
黄金在美元走强的同时回升。按供应商日收盘口径,黄金连续期货升至每盎司4075.00美元,上涨36.60美元,涨幅0.91%;同口径美元指数上涨0.40%至102.365。金价从23日的4007.90美元连续两日回升,仍低于21日的4150.00美元。美元走强提高了非美元投资者的购金成本,油价降温则有助于缓解进一步收紧政策的担忧。能源价格对通胀和利率预期的影响,仍是观察金价修复持续性的关键。
长端美债收益率下行,短端仍受加息预期牵制
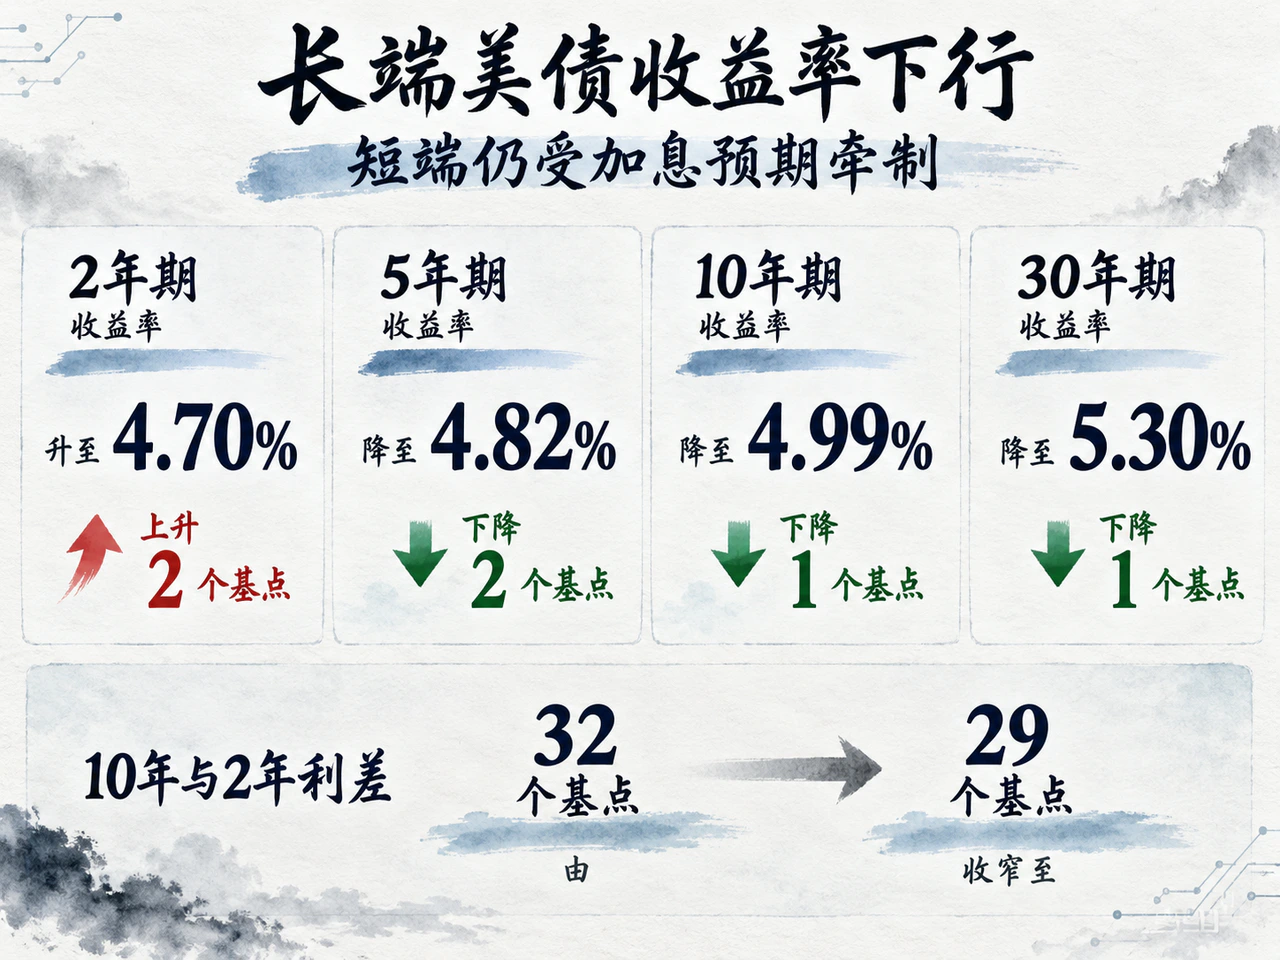
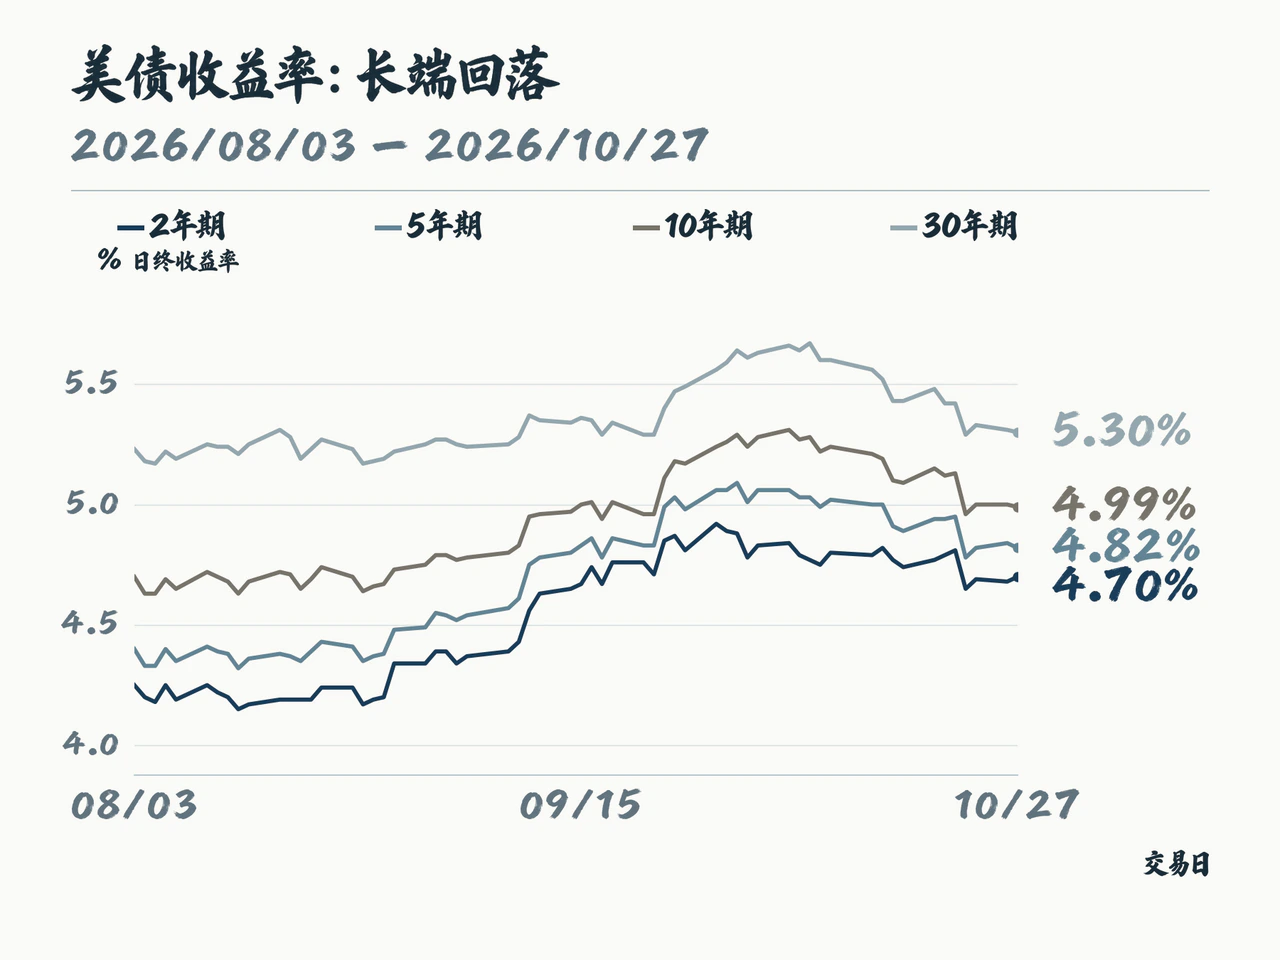
美国财政部同口径日度收益率曲线显示,27日2年期收益率升至4.70%,较26日上升2个基点;5年期降至4.82%,下降2个基点;10年期降至4.99%、30年期降至5.30%,均下降1个基点。10年与2年利差由32个基点收窄至29个基点。
长端收益率的回落已持续一段时间。相较10月7日,10年期和30年期收益率分别下降29和37个基点,2年期仅下降7个基点。油价缓和为长端提供支撑,27日700亿美元5年期国债拍卖也显示承接需求维持常态:中标收益率为4.845%,投标倍数2.33倍,与此前十次均值2.32倍接近。长久期资产的基准利率压力有所减轻,短期融资成本仍处高位。
短端利率更多受到政策路径牵制。道琼斯27日欧洲交易时段援引LSEG数据称,市场给予本次美联储会议维持利率不变约89.5%的概率,同时仍预期12月可能加息。Pimco经济学家Tiffany Wilding也认为,下一步更可能是12月加息25个基点。本次暂停与后续加息的预期并存,限制了短端收益率跟随长端下行的幅度。
高票息吸引配置资金,潜在回报仍取决于利率走向。摩根资产管理全球固收主管Bob Michele于27日表示,预计政策利率与国债曲线最终向约4.5%收敛,票息和价格回升可能带来未来十二个月美国债市7%—8%的回报。若美联储为压制通胀而进一步显著加息,则构成这一判断的尾部风险。
信用市场的改善更有选择性。FRED已公布的美国高收益债期权调整利差在26日为330个基点,较23日收窄8个基点;投资级债利差最新公布值为23日的91个基点。BNY在27日的分析中指出,年内高收益债利差扩大主要集中于低质量发行人。BondbloX同日晨报称,美国投资级公司债年内发行达到1.76万亿美元,AI基础设施融资是重要推动力。优质企业仍能筹资,低质量发行人的偿付能力则受到更严格的审视。
香港美元债还需结合具体受偿安排判断价值。Sullivan & Cromwell于27日披露,中骏集团23亿美元离岸债重组已于23日完成,原债务置换为前端现金、新票据、强制可转债及股份。重组完成明确了债权兑现路径,后续价值取决于新债偿付和权益表现。基准利率下降带来的估值支持,也需落到具体现金流和受偿结构上。
美国消费信心升至91.7,大额支出仍显谨慎
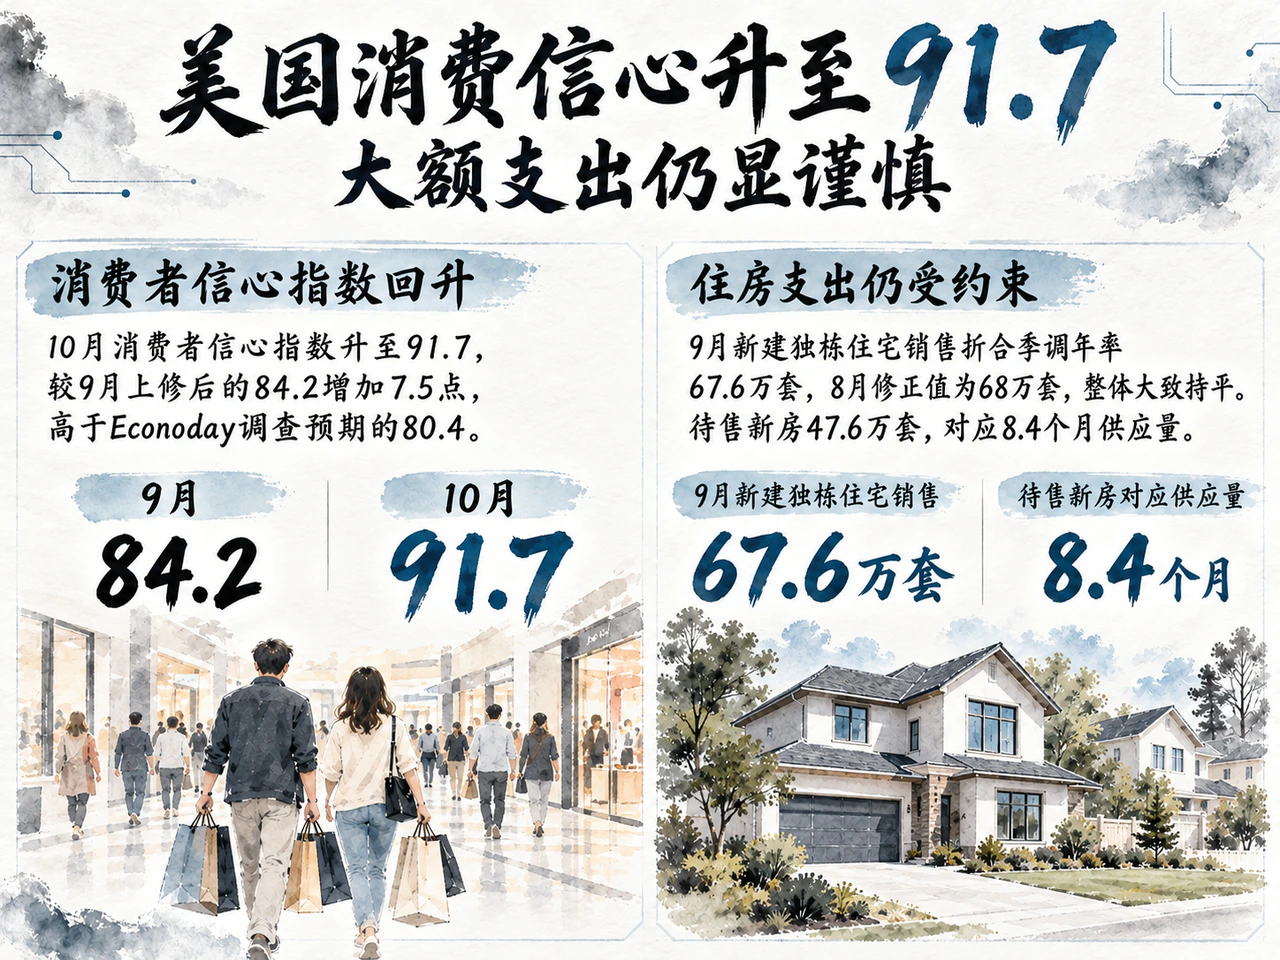
美国27日公布的10月消费者信心指数升至91.7,较9月上修后的84.2增加7.5点,高于Econoday调查预期的80.4。现状指数升至120.4,预期指数升至72.6;认为工作充足与工作难找的受访者占比之差升至5.3个百分点。居民未来12个月平均通胀预期从6.0%降至5.8%。世界大型企业联合会将信心恢复与9月至10月零售汽油价格回落联系起来,能源成本下降正在改善家庭感受。
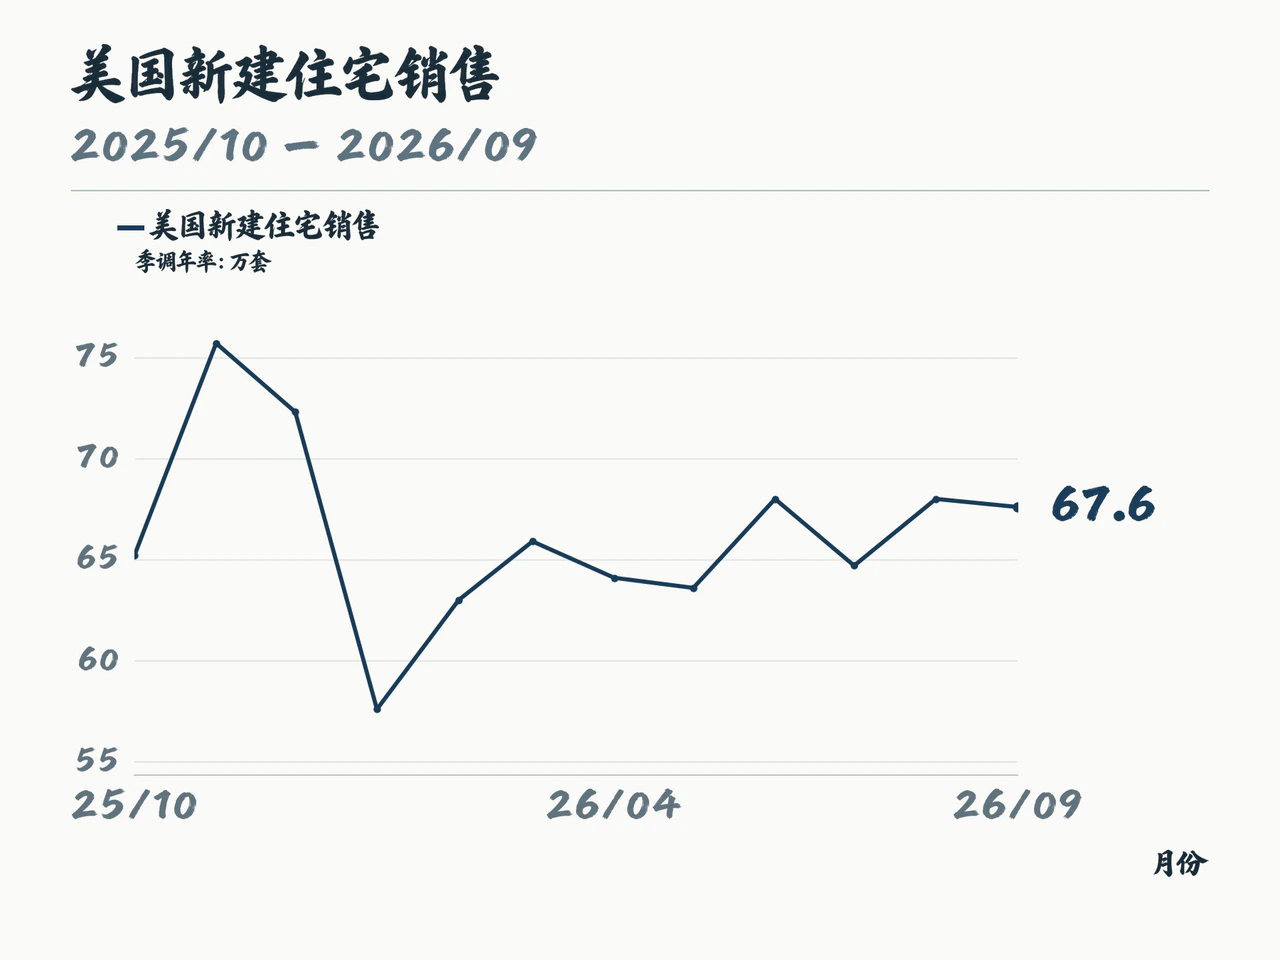
信心回升尚未带动大额支出计划同步改善。调查中,未来六个月耐用品与多数服务支出计划下降,汽车和住房购买计划的六个月移动平均值也小幅回落。同日公布的9月新建独栋住宅销售折合季调年率67.6万套,8月修正值为68万套,整体大致持平;待售新房47.6万套,对应8.4个月供应量。较高融资成本仍压制住房需求,并影响宣伟等下游企业的订单。
企业端则面临订单偏弱与成本压力并存的局面。里士满联储10月第五辖区制造业综合指数为-2,与9月相同;新订单指数从-6降至-8,就业指数从7降至3。企业过去12个月支付价格平均涨幅为7.12%,收取价格涨幅从4.19%升至5.27%。这一地区样本显示,订单偏弱与价格压力仍可同时存在,单月信心改善尚不足以消除政策对通胀的顾虑。10月29日将公布的第三季度GDP初值和9月个人收入与支出,将进一步呈现实际消费、收入与价格的变化。
亚洲电子产业盈利增长,现金回流与政策执行仍待跟进
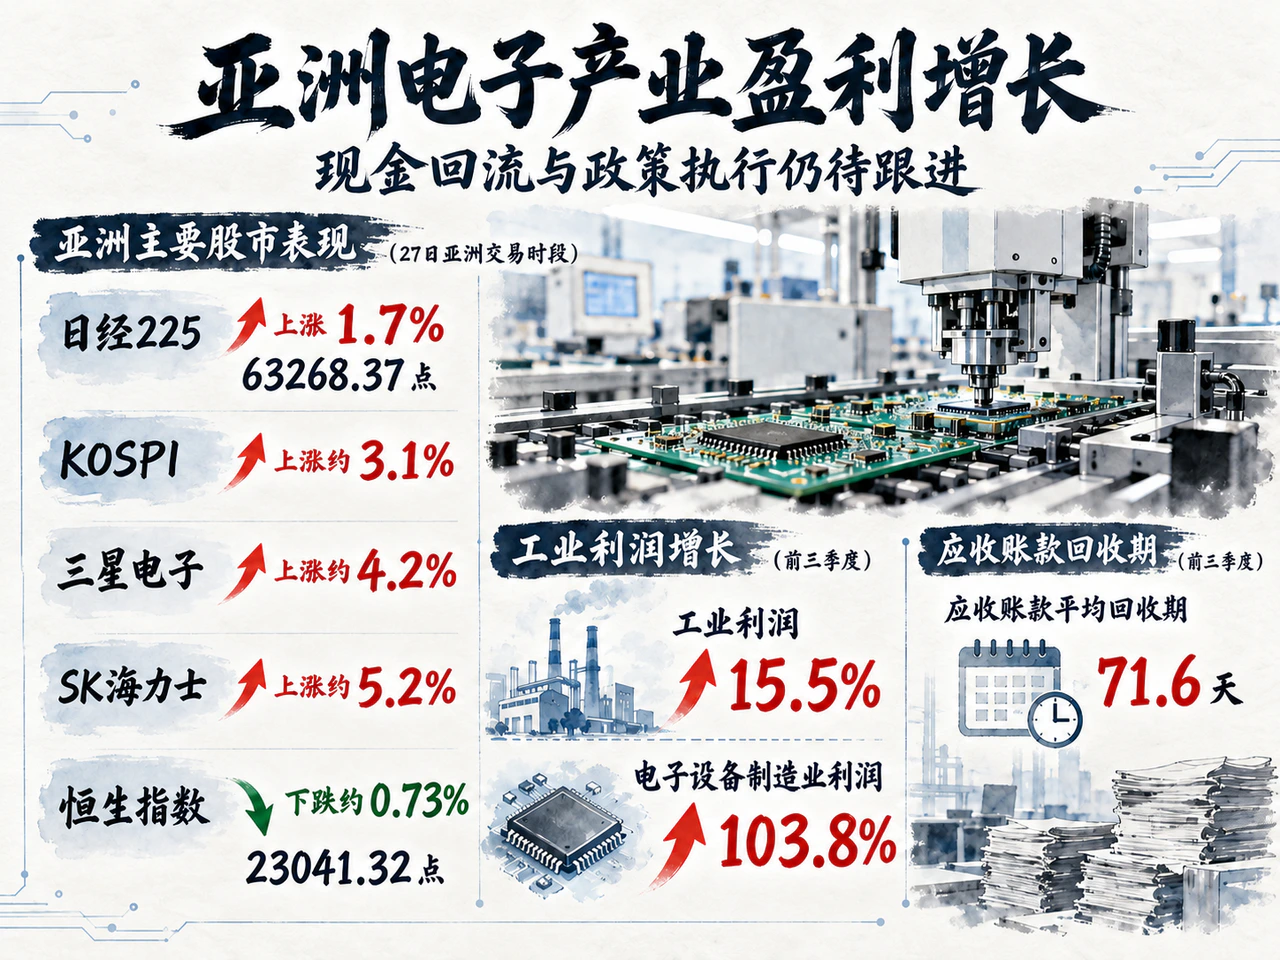
AI需求对亚洲产业链的影响已反映在市场表现中。27日亚洲交易时段,日经225上涨1.7%至63268.37点,韩国KOSPI上涨约3.1%,三星电子和SK海力士分别上涨约4.2%和5.2%;恒生指数下跌约0.73%至23041.32点。这些行情承接此前美国科技股反弹与Anthropic上市消息。法国外贸银行经济学家Gary Ng认为,若Anthropic的盈利前景足够有说服力,AI基础设施支出可以转化为日韩半导体供应链更强的销售与价格。各市场在设备、测试和存储等环节的产业分布不同,对同一消息的反应也有所差异。
中国工业利润同样体现出电子产业的突出贡献。国家统计局27日公布,前三季度规模以上工业企业利润总额60337.4亿元,同比增长15.5%;9月单月增长14.4%,较8月的4.2%回升。前三季度计算机、通信和其他电子设备制造业利润增长103.8%,拉动全部规上工业利润增长9.6个百分点;高技术制造业利润增长52.0%,占全部规上工业利润的25.5%。与之相比,汽车制造业利润下降22.8%,盈利修复在行业间仍不平衡。
收入增速快于成本,支撑了利润增长,现金回流却仍有压力。前三季度工业企业营业收入增长6.6%,营业成本增长6.1%,营业收入利润率升至5.68%;9月末应收账款增长10.0%,产成品存货增长11.6%,均快于收入增速,应收账款平均回收期延长1.3天至71.6天。利润增长能否带动更广泛的资本开支,还取决于回款和周转改善。《经济日报》27日评论关注加快债券资金使用、形成实物工作量。政策资金通过项目形成订单、通过支付进入企业现金流,才有助于需求向更多行业扩散。
海外政策消息也在从谈判与许可转向执行。Global News报道,美加政治层面的贸易谈判提速。本田美国高管Jennifer Thomas于27日仍警告,若美国对加拿大汽车及零部件关税按此前威胁,在明年1月1日由25%提高至50%,北美供应链将承受严重冲击。现行25%关税针对非美国内容,零部件跨境流转使正式条款直接关系到车企利润率和产地投资。俄罗斯柴油进口虽获得部分行政制裁豁免,27日的报道显示,美国议员对银行和港口提出法律质疑,金融机构和港口能否承接将影响实际供应。
英国28日预算则将高融资成本的约束体现于财政安排。路透社报道,经济学家估计,英国3月约240亿英镑的财政余量已缩至85亿至200亿英镑,未来十二个月借款计划与行业税负成为关注重点。油价与长端利率回落已经减轻部分压力;行情能否进一步扩散,仍取决于采购能否形成收入、收入能否转为现金,以及政策承诺能否落实为可执行的安排。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…