
2026年10月29日,美国第三季度经济增长加快,但大型科技股因财报表现及资本开支压力下挫,推动避险资金流入国债,10年期美债收益率重回5%下方。当日美股出现明显轮动,纳斯达克100指数下跌1.38%,罗素2000指数上涨1.01%,金融板块走强;汇市与商品方面,美元指数回落,原油与黄金均小幅收低。宏观数据与企业财报共同折射出市场焦点的转移:尽管美国总需求与AI投资仍在扩张,但居民在季度末面临购买力放缓的约束,投资者对企业的审视也从单纯的收入增长转向自由现金流、融资成本与盈利兑现速度。
云巨头巨额开支挤压自由现金流,纳斯达克100跌1.38%
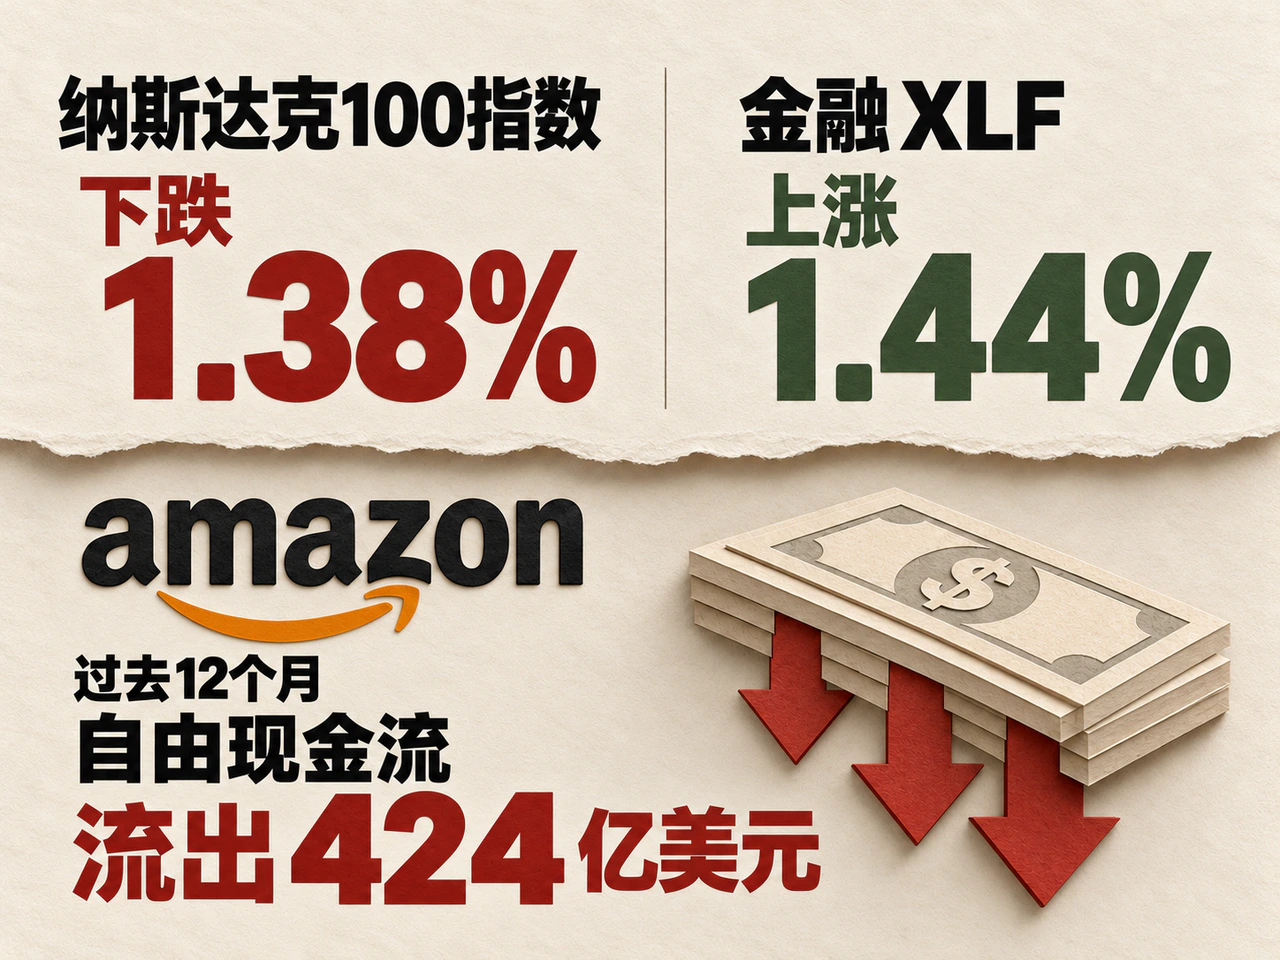
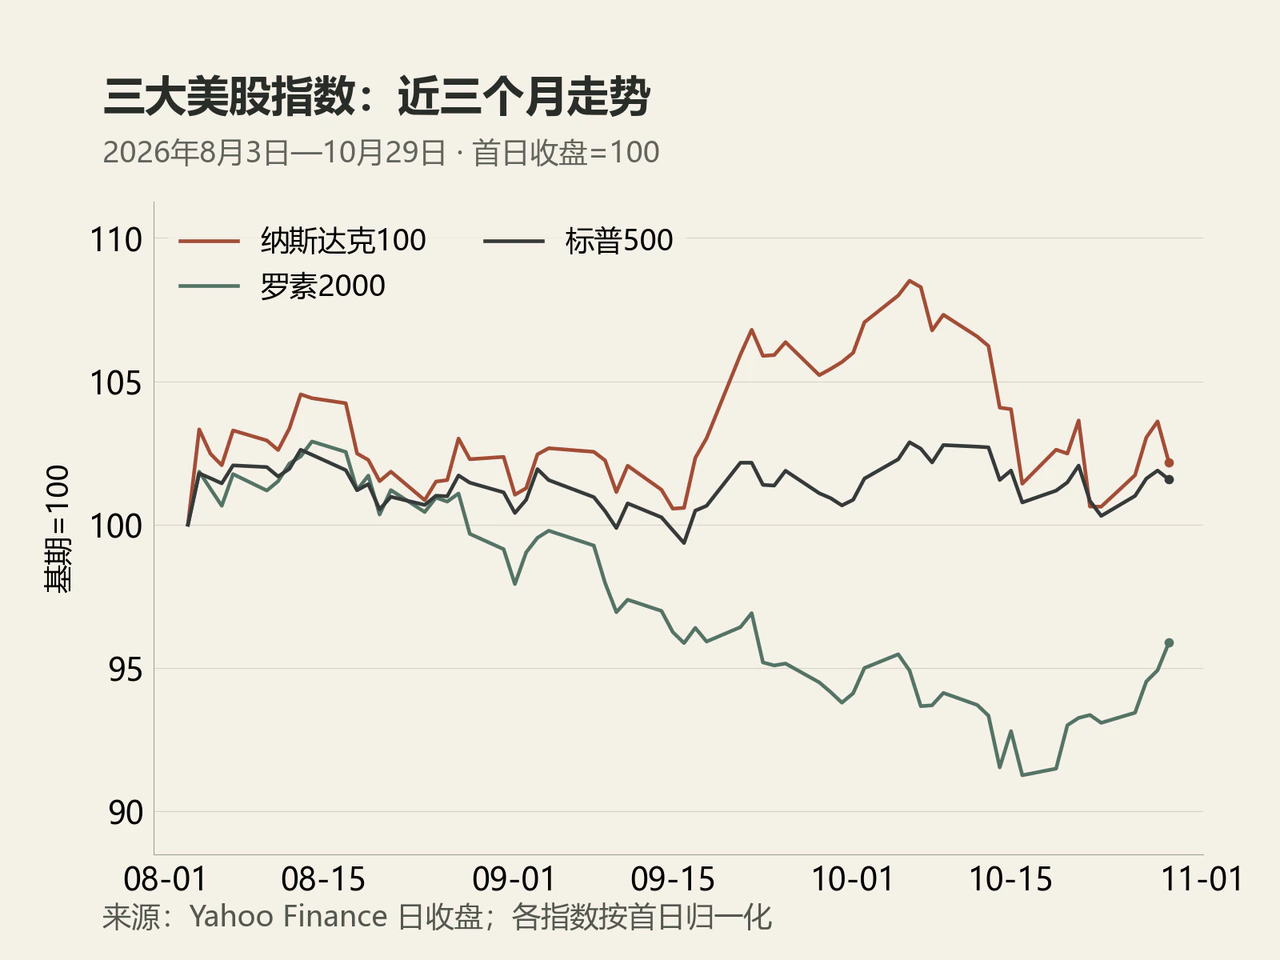
美股主要指数表现分化。标普500指数收于7,720.39点,下跌0.30%;纳斯达克100指数收于29,402.51点,下跌1.38%;道琼斯指数收于52,342.56点,下跌0.25%;罗素2000指数则上涨1.01%,收报2,859.22点。板块ETF中,科技XLK下跌1.18%,金融XLF与能源XLE分别上涨1.44%和0.38%。VIX指数仅由16.91微升至17.20,仍低于10月23日的19.45,显示权重科技股承压之际,其他行业承接了部分资金。
科技巨头的资本开支与现金回报落差成为财报分水岭。据CNBC报道,Alphabet股价大跌约12%,其第三季度调整后每股收益和营业收入均低于预期,季度自由现金流录得负90.7亿美元,公司仍维持全年1,950亿至2,050亿美元的资本支出计划,持续扩大的云业务和算力投入尚未转化为匹配的现金流。微软第一财季收入与利润在Azure增长推动下超出预期,股价高开后转为微跌;CNBC指出,受微软资本开支承诺低于市场预期、基础设施合作伙伴交付数据中心容量所需时间延长影响,算力供应商CoreWeave和Nebius股价各下跌约5%。
美东时间10月29日收盘后,亚马逊和英特尔的财报进一步强化了市场对资本回报与终端需求的审视。亚马逊第三季度收入同比增长12%至2,019亿美元,其中AWS收入同比增长39.3%至460亿美元;尽管过去十二个月经营现金流增长29%至1,683亿美元,但受设备投入拖累,自由现金流由上年同期的流入148亿美元转为流出424亿美元,公司同时维持2026年约2,200亿美元的现金资本支出预期。英特尔则预计第四季度收入为150亿至160亿美元,低于市场约170亿美元的预期。据Yahoo报道,亚马逊盘后股价一度下跌10%后收窄跌幅,英特尔盘后一度跌逾20%。
其他行业企业的股价同样随业绩指引分化。软件商Fortinet下调全年服务收入指引后,与ServiceNow均在财报后出现两位数跌幅。卡特彼勒(Caterpillar)第三季度调整后每股收益7.20美元、收入206.8亿美元,略高于市场预期,但因建筑业务销售略逊预期,收盘跌逾9%。相比之下,礼来受肥胖症与糖尿病药物的强劲需求推动,将全年收入指引由850亿至870亿美元上调至910亿至920亿美元,带动股价走高。
美国三季度GDP加速至3.4%,但9月实际消费近乎停滞
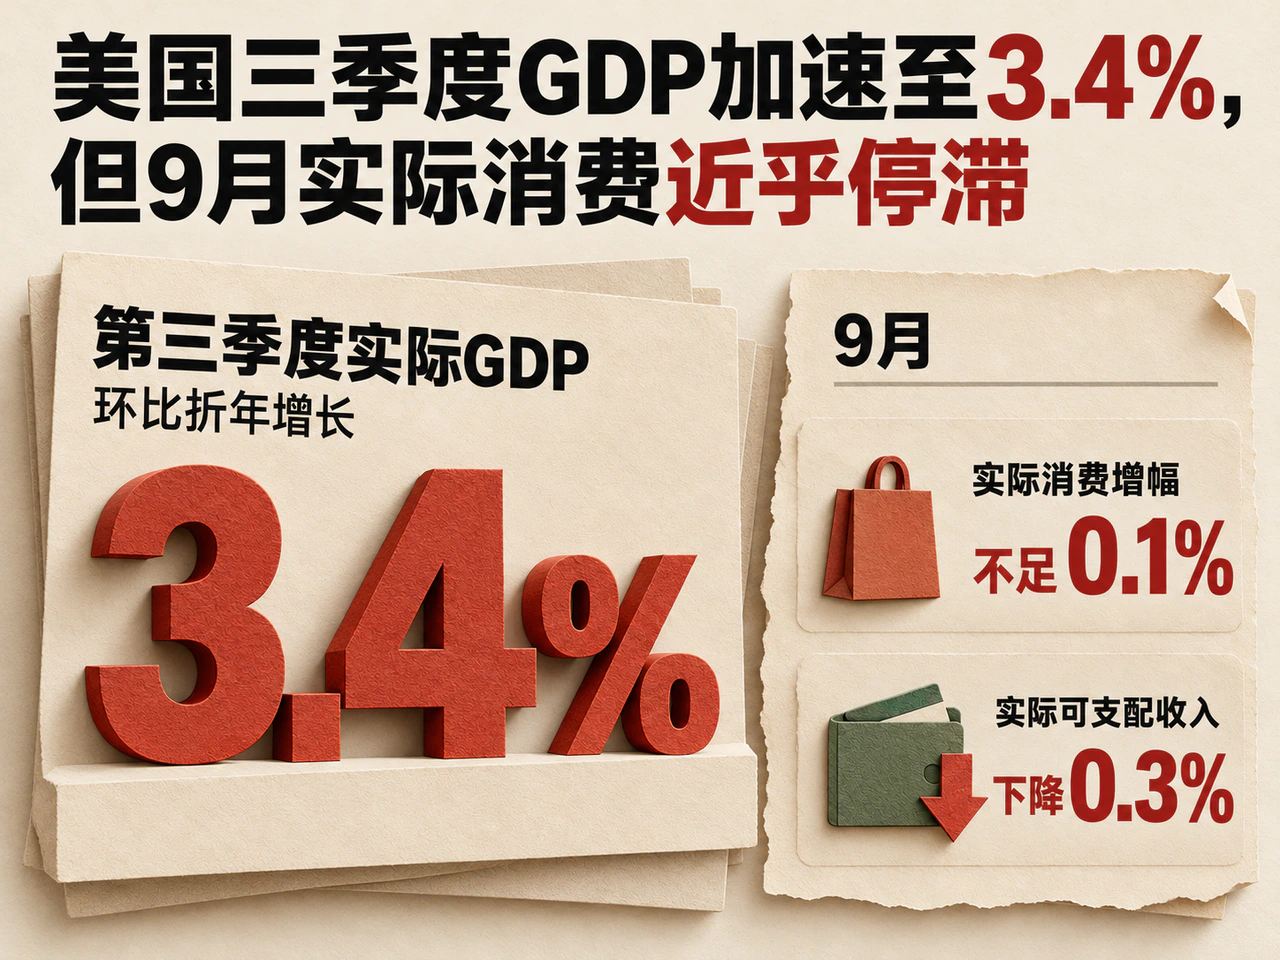
美国经济分析局同日公布,第三季度实际GDP环比折年增长3.4%,高于第二季度的2.2%,也高于Investing.com和Hammerstone Markets所列的3.2%预期。投资增速加快及政府支出转增构成主要支撑,出口下降与进口增长则形成拖累。设备投资分项中,由计算机及外围设备带动的信息处理设备增长显著,体现了科技基础设施建设对总需求的拉动。
剔除库存和政府支出的直接影响后,私人需求同样稳健。由消费和私人固定投资组成的“私人国内购买者实际最终销售”第三季度环比折年增长4.9%,高于第二季度的4.6%,为企业收入和信用质量提供了基本面支撑,也降低了货币政策迅速转松的必要性。此外,政府分项包含了战略石油储备销售减少带来的核算变化:储备销售在核算中从政府消费支出里扣除,销售减少会推高该项账面支出,但其在其他分项中的对应记录使该变化对GDP没有直接净影响。
通胀在季度与月度层面呈现温差。第三季度PCE价格指数环比折年上涨2.1%,低于第二季度的5.0%,也低于Hammerstone Markets所列的2.6%预期;核心PCE季度折年涨幅由3.3%降至2.5%。但在季度末的9月,总体PCE价格环比上涨0.5%(高于8月的0.3%),同比上涨3.6%;核心PCE环比维持0.3%的涨幅,同比上涨3.1%。
单月物价走高直接挤压了居民购买力。9月名义可支配收入仅环比增长0.2%,实际可支配收入下降0.3%;名义消费虽增长0.5%,但扣除价格因素后,实际消费增幅不足0.1%,较8月的0.5%明显放缓,储蓄率录得3.8%。与此同时,就业市场仍具韧性:截至10月24日当周,季调初请失业救济人数为19.4万人,较前周修正后的19.5万人减少1,000人,四周均值降至19.675万人;截至10月17日当周的续请人数降至170.1万人。低裁员与实际消费停滞并存,表明当前消费约束主要来自高物价对购买力的侵蚀;若就业保持稳健而核心通胀月率居高不下,货币政策等待通胀回落的时间仍将拉长。
10年期美债收益率降至4.98%,微软拟发债约250亿美元
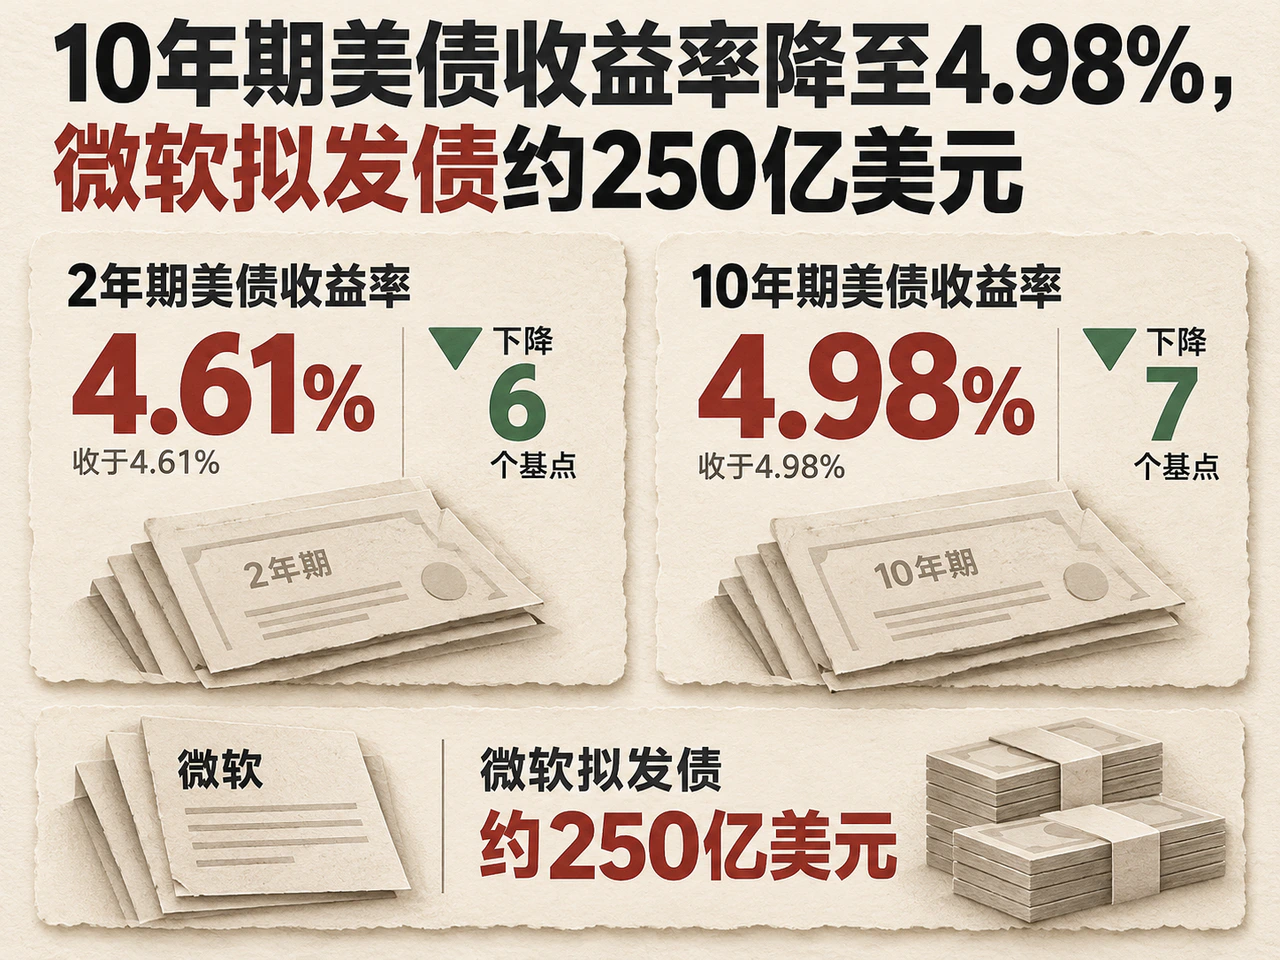
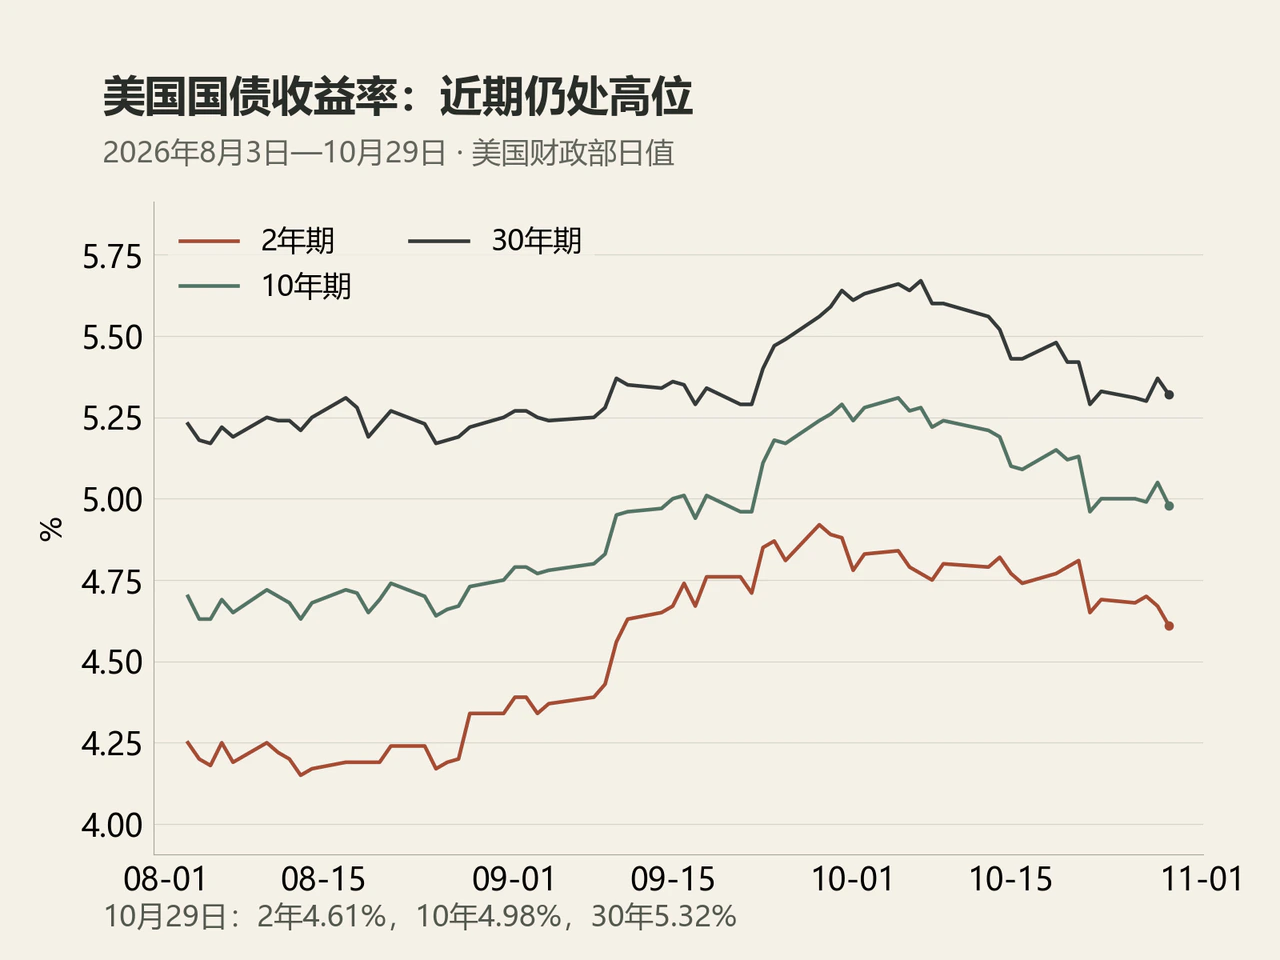
受科技股回调引发的避险买盘及季度PCE价格涨幅低于预期提振,美债收益率全线回落。美国财政部日终曲线显示,2年期收益率收于4.61%,较前一交易日下降6个基点;5年期收于4.78%,下降7个基点;10年期收于4.98%,下降7个基点;30年期收于5.32%,下降5个基点。中段国债涨幅略强,10年与2年期利差由38个基点收窄至37个基点,30年与5年期利差则由52个基点走阔至54个基点。实际收益率同步下行,5年期由2.36%降至2.31%,10年期由2.67%降至2.63%;名义与实际收益率的简单差值分别收窄2个和3个基点,显示实际利率回落与通胀补偿降低共同推动了债市修复。
一级市场国债需求保持稳健,但科技巨头的融资扩张正增加信用债供给压力。当日440亿美元7年期国债拍卖以4.894%的最高得标收益率成交,与拍卖时预发行交易收益率持平,投标倍数由上次的2.42升至2.46。不过据《华尔街日报》报道,微软宣布巨额发债计划后一度推高美债收益率,随后收益率才重回跌势。路透援引知情人士称,微软拟通过九年多以来首次美国投资级债发行融资约250亿美元,规模仍随需求调整;监管文件确认了发债事宜但未披露规模,同时微软预计截至2027年6月的财年自由现金流仍为正。Janus Henderson的Daniel Siluk认为,AI建设持续增加信用债供给,可能要求更高的信用利差补偿。
二级市场信用利差目前整体平稳,区域表现有所分化。截至10月28日,ICE BofA美国高收益债利差为3.14个百分点,低于10月22日的3.40个百分点。恒生投资服务10月29日的报告(相关图表截至10月27日)显示,亚洲投资级美元债收益率约为5.6%,利差由6月初的约50个基点扩大至约70个基点;美债收益率下行使美元债的利率估值率先改善,而区内有限的净供应及机构收益需求有助于缓和利差压力。
原油与黄金双双收跌,通胀黏性与加息预期压制金价
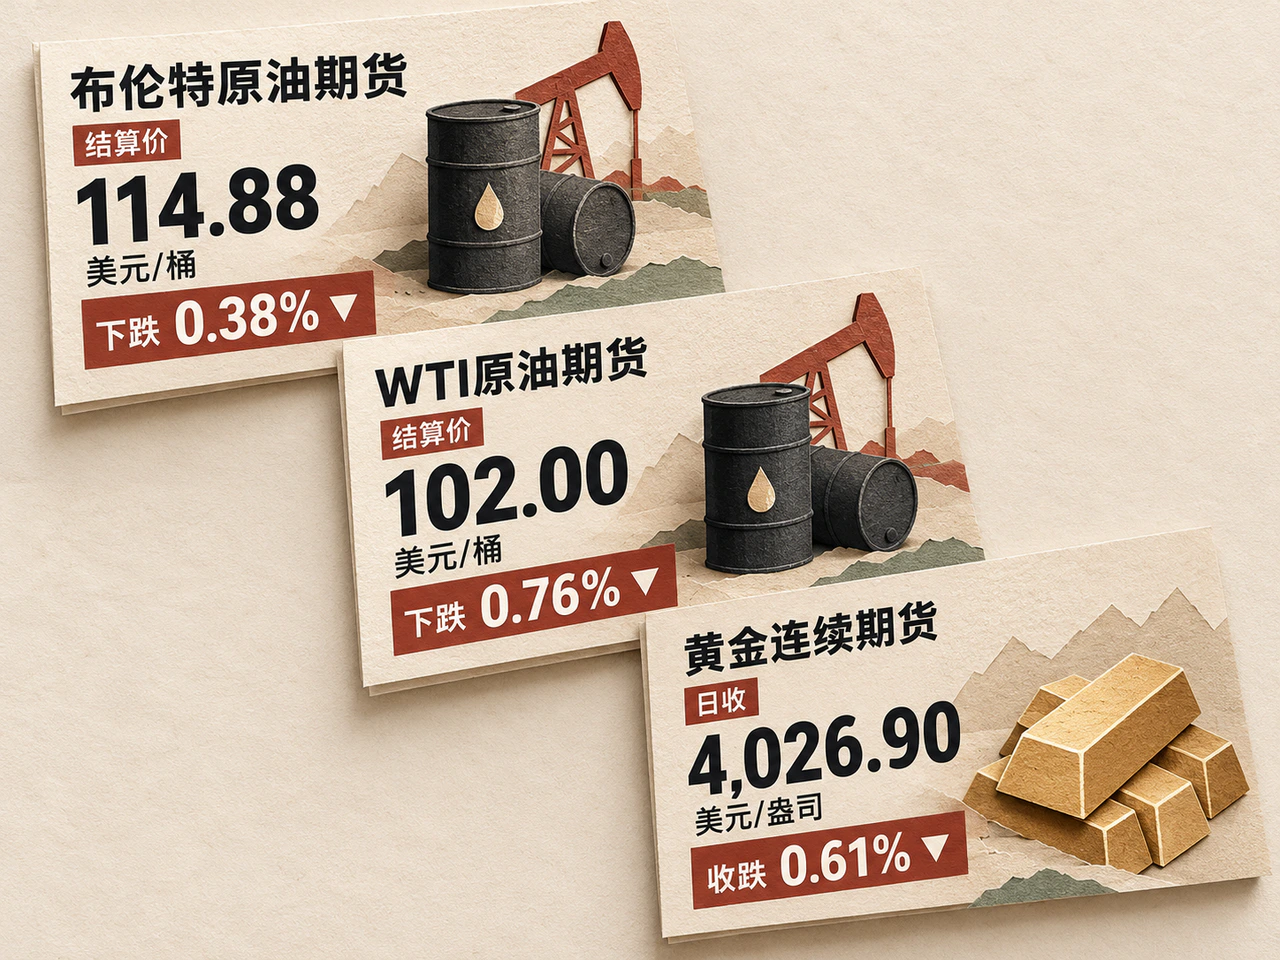
据路透收盘报道,布伦特原油期货结算于每桶114.88美元,下跌0.38%;WTI原油期货结算于102.00美元,下跌0.76%。两者盘中跌幅一度均超过2美元,随后收复部分失地。美伊外交接触压低了供应风险溢价,而海湾能源设施再遭袭击的单方声称又引发供应担忧;特朗普将万斯对伊朗的接触解释为协助医疗物资,重启和平谈判尚未获得确认。成品油供应端则出现缓冲线索:路透援引知情人士称,俄罗斯准备将柴油出口禁令延长至年底,同时将11月出口配额由10月的50万吨提高至200万吨,新命令预计11月初公布;叠加俄罗斯炼厂加工量恢复,有助于补充燃料供应。
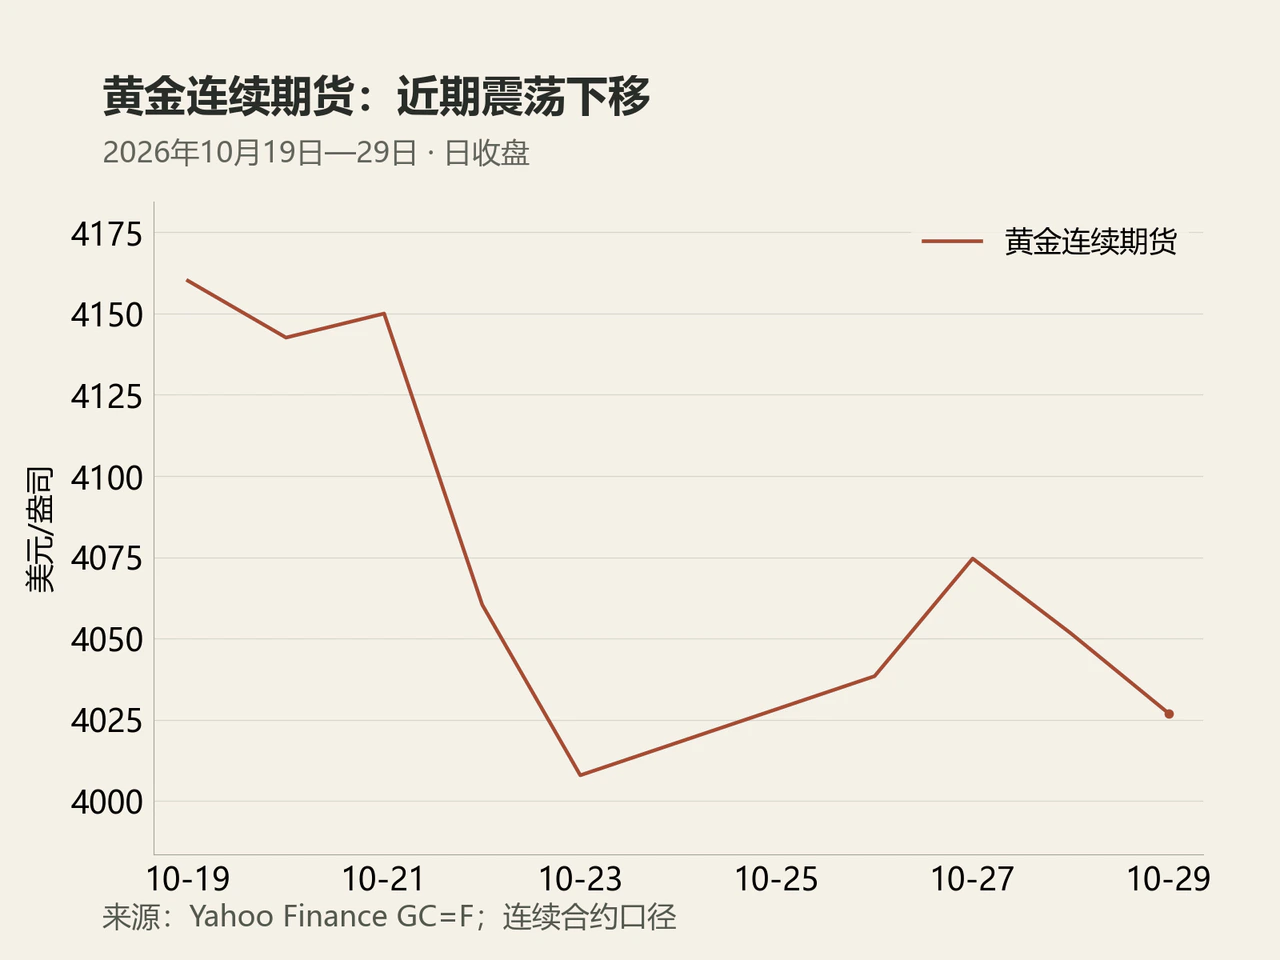
贵金属方面,尽管当日美元指数下降0.33%至101.854、10年期美债名义收益率下降7个基点,黄金连续期货仍收跌0.61%,报每盎司4,026.90美元。金价自10月19日的4,160.10美元降至23日的4,007.90美元,27日反弹至4,074.60美元后再度回落。路透当日上午的报道将金价承压与黏性通胀及美联储进一步加息预期联系起来:高油价虽因地缘风险带来避险需求,但能源通胀也延长了紧缩货币政策的约束。
欧央行维持利率在2.50%不变,亚洲股市随半导体业绩分化
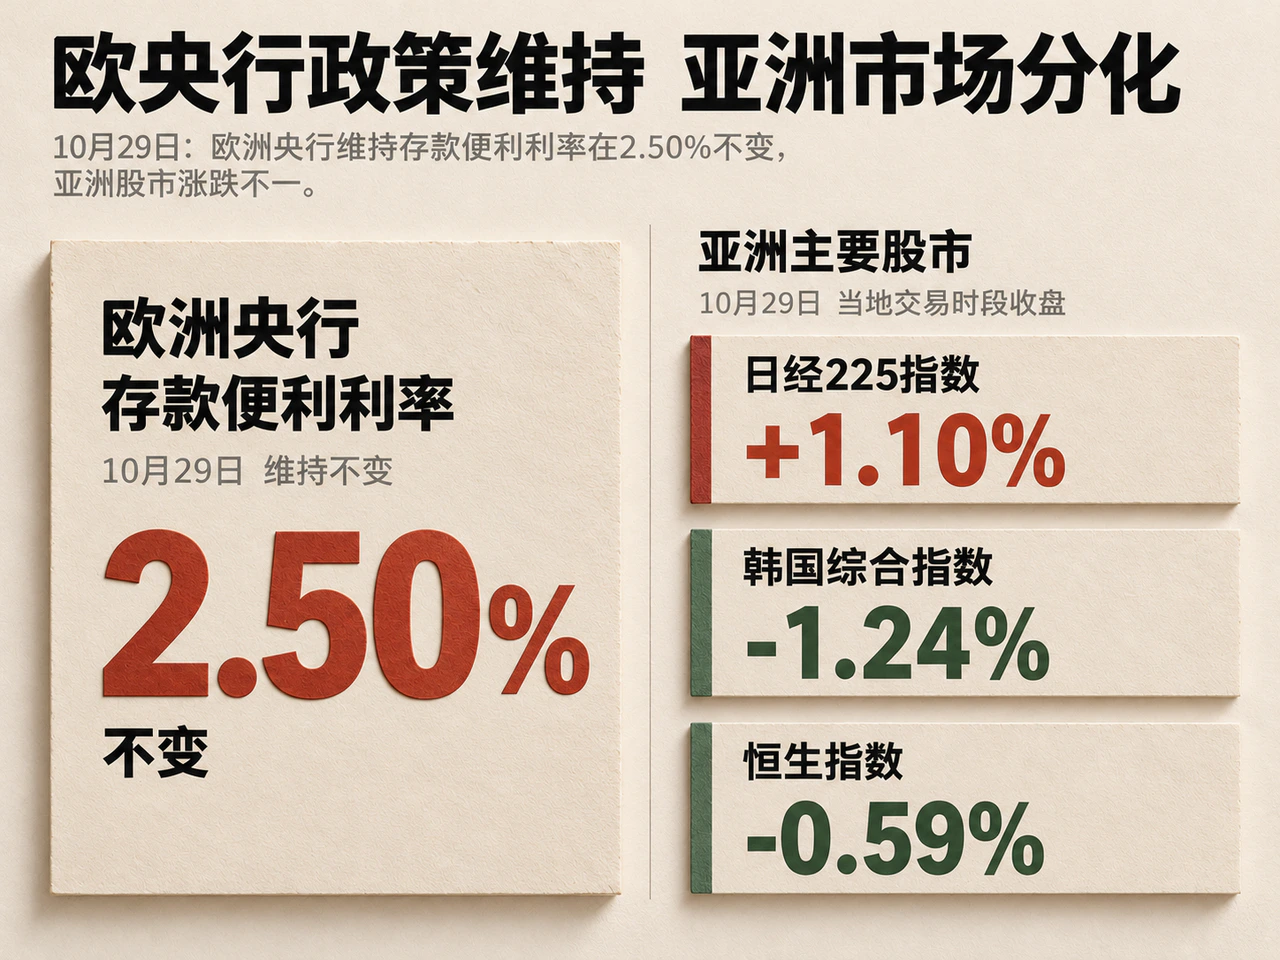
欧洲央行10月29日维持存款便利利率在2.50%不变。拉加德表示,欧洲平均10年期主权收益率较9月预测采用的截止点上升约35个基点,长期融资条件收紧支持本次暂停加息。在能源冲击推升物价与融资成本抑制需求的双向约束下,法国预算僵局与融资成本上升使财政可持续性成为市场焦点。欧洲央行重申,若不合理、无序的市场波动威胁政策传导,央行拥有工具应对,但传导保护工具的启用仍需满足特定条件。BBVA Research仍预计欧央行将在12月最后加息一次后暂停。拉加德同日还宣布将于2027年2月提前离任,使继任安排提前进入市场视野。
跨区域贸易与产业合作继续推进。印度商务部长表示,接近完成的印美第一阶段协议将保护农民等敏感利益,目前协议尚未签署。欧盟与加拿大则讨论深化人工智能、能源及安全合作,路透所见声明草案采用了“日益紧密的联系”的表述,并提出就加拿大向欧洲出口液化天然气开展联合可行性研究。
亚洲股市10月29日当地交易时段已呈现分化:日经225指数上涨约1.10%至64,659.47点,韩国综合指数下跌约1.24%至5,937.66点,恒生指数下跌约0.59%至22,958.65点。半导体产业链业绩冷热不一:Advantest第二财季净销售额同比增长逾81%并上调全年展望,显示AI测试设备需求强劲;三星虽同样预计AI相关内存需求旺盛,但其半导体利润未达市场预期。美股盘后AWS的加速增长与云厂商现金消耗、以及英特尔疲弱的营收指引,将进一步考验日本半导体设备、韩国存储芯片与香港科技资产的订单兑现能力。
中国政策面继续侧重稳定月末资金与降低经营成本。中国人民银行10月29日开展1,150亿元7天期逆回购和10,000亿元隔夜逆回购操作;商务部披露了海南贸易便利化措施,中秘自贸协定升级议定书将于11月1日生效。市场正关注10月31日公布的官方制造业PMI,以观察流动性与稳需求措施向生产及新订单端的传导情况。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…