2026年10月30日,海外主要资产围绕企业AI资本开支回报与能源通胀风险展开重定价。美股在科技股带动下回落,纳斯达克100指数下跌3.46%;黄金与股票同步走弱,当日大跌3.63%,德国商业银行认为可能受部分投资者抛售高流动性资产补充现金影响。与此同时,能源供应与航运风险推动国际油价继续走高,在支撑能源股表现的同时也加大了其他行业消化成本的难度;美债则受益于高位收益率的配置吸引力及部分薪资数据降温而上涨,但油价上行仍对利率下行空间构成约束。
亚马逊自由现金流转负,科技股领跌拖累纳指100重挫3.46%
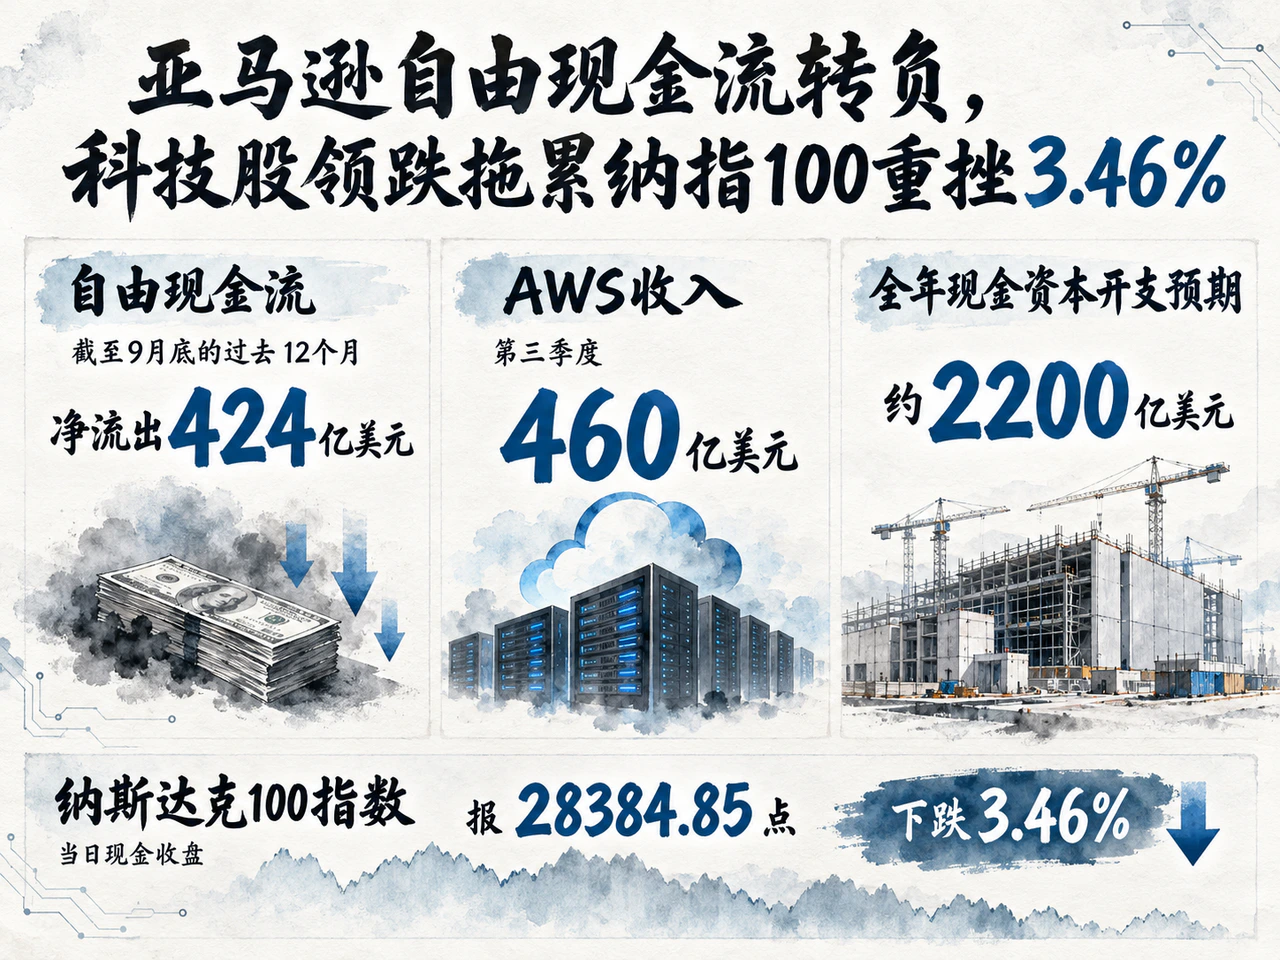
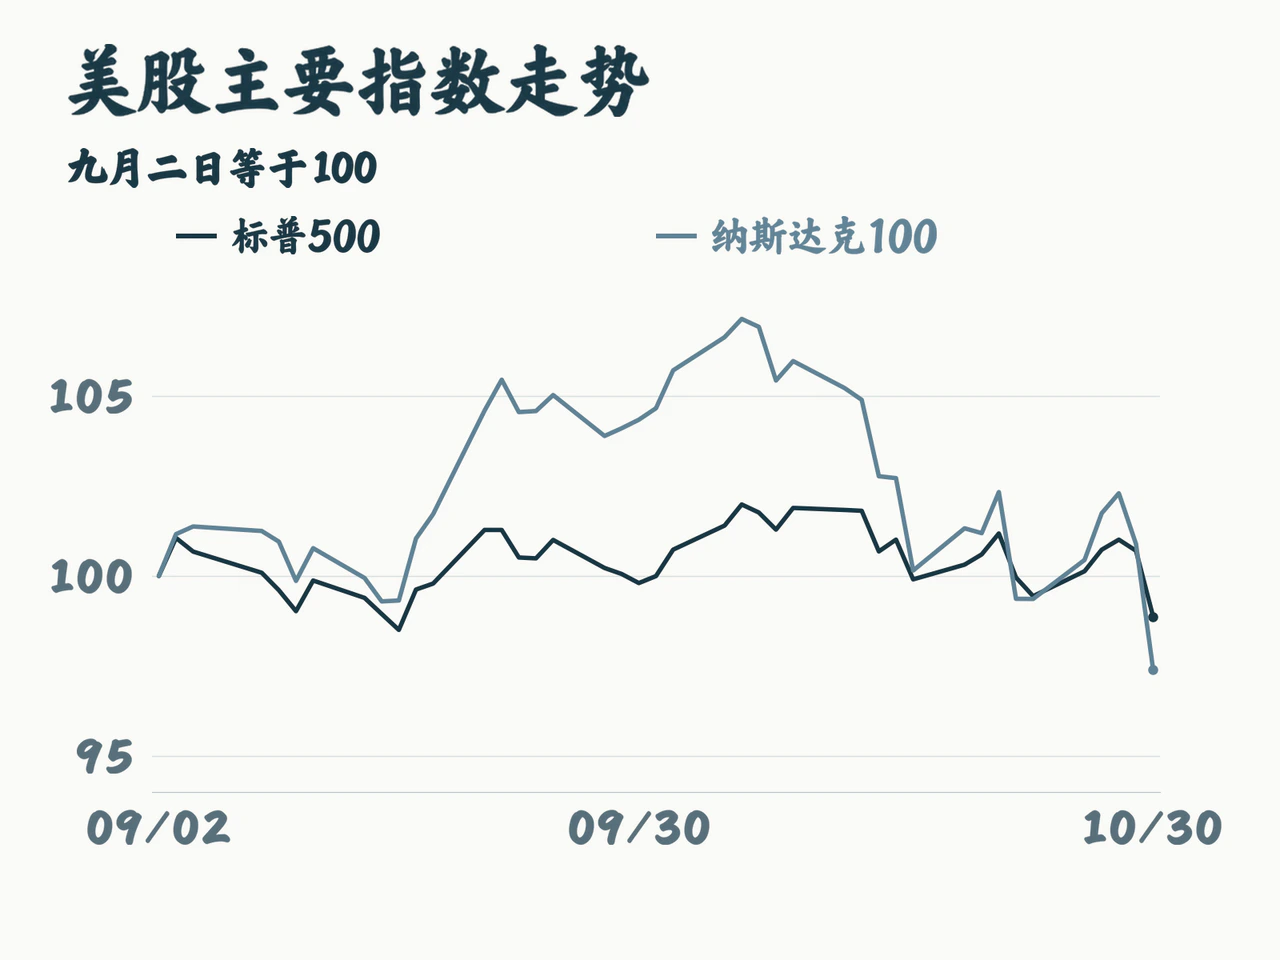
美股三大指数当日集体收跌。美国当日现金收盘,标普500指数报7580.07点,下跌1.82%;纳斯达克100指数报28384.85点,下跌3.46%;道指报51770.31点,下跌1.09%。美元计价的行业ETF表现随盈利来源显著分化:科技板块XLK大跌4.89%,金融板块XLF下跌0.76%,能源板块XLE则逆势上涨1.91%。
科技股此前的修复势头由此中断。纳斯达克100指数曾从10月23日的28957.53点回升至28日的29813.16点,随后连续两个交易日回落,30日收盘已跌破23日水平;科技ETF XLK也从28日的191.00美元跌至179.51美元。卖压与对冲需求已超出少数科技权重股范畴,罗素2000小盘股指数当日下跌1.66%,VIX指数从17.20升至19.42,上升2.22个指数点。
触发科技股重估的直接催化剂来自美东10月29日盘后财报。亚马逊第三季度净销售额同比增长12%至2019亿美元(公司提示,Prime Day从上年第三季度移至今年第二季度,若剔除这一时点变化,本季销售同比增速约高4个百分点);AWS收入同比增长约39%至460亿美元;营业利润281亿美元,利润率13.9%。尽管云业务维持高增长且盈利能力改善,但截至9月底的过去12个月自由现金流录得净流出424亿美元,而上年同期为净流入148亿美元。同期亚马逊经营现金流虽增长29%至1683亿美元,但物业和设备净购置同比增加948亿美元,导致自由现金流恶化。公司称增量主要反映AI投资,全年现金资本开支预期约2200亿美元。市场正重新权衡其收入和利润增长覆盖建设支出的速度,以及这段等待期应匹配多高的估值水平。
英特尔财报进一步显现出科技需求的内部温差。公司第三季度收入同比增长21%至165亿美元,其中数据中心和AI业务收入增长78%至73亿美元,但客户端计算及物理AI业务收入却下降5%至81亿美元。英特尔预计PC放缓至少延续至2027年上半年,其给出的第四季度收入指引为150亿至160亿美元、非GAAP每股收益指引0.25美元,均低于第三季度实际水平。
雅虎财经当日市场报道将科技股抛售与亚马逊、Alphabet财报后的AI投资回报疑虑联系起来,并提及存储器价格和供给对PC需求的挤压。Truist首席投资官Keith Lerner认为,科技股前期预期较高,投资者正更加重视AI回报,同时融资成本也构成压力。服务器订单扩张、终端需求承压与高额建设支出并行,使科技行业难以继续共享同一套增长溢价。
薪资增速温和放缓推动美债中段反弹,10年期收益率回落至4.94%
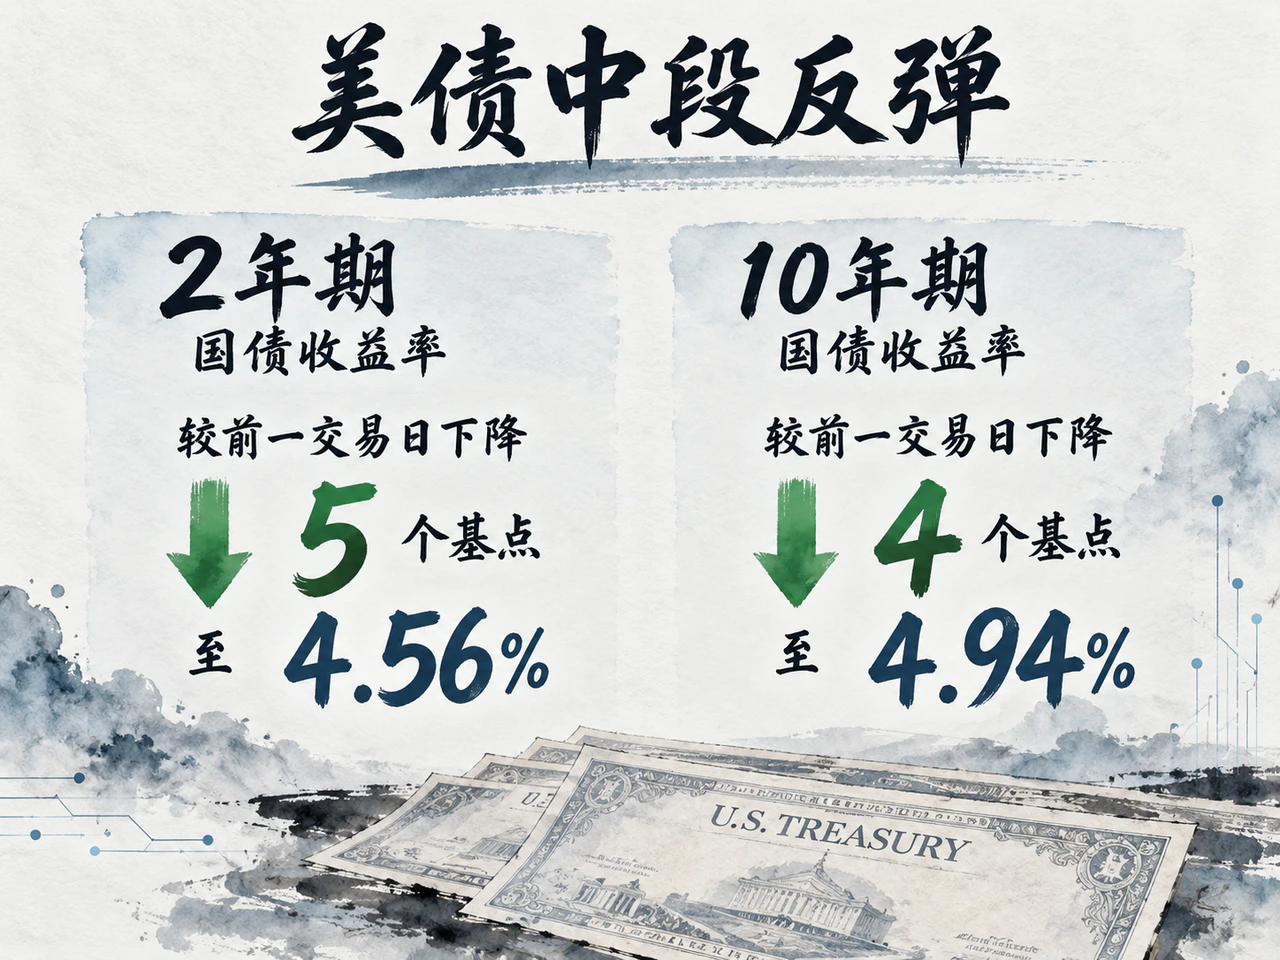
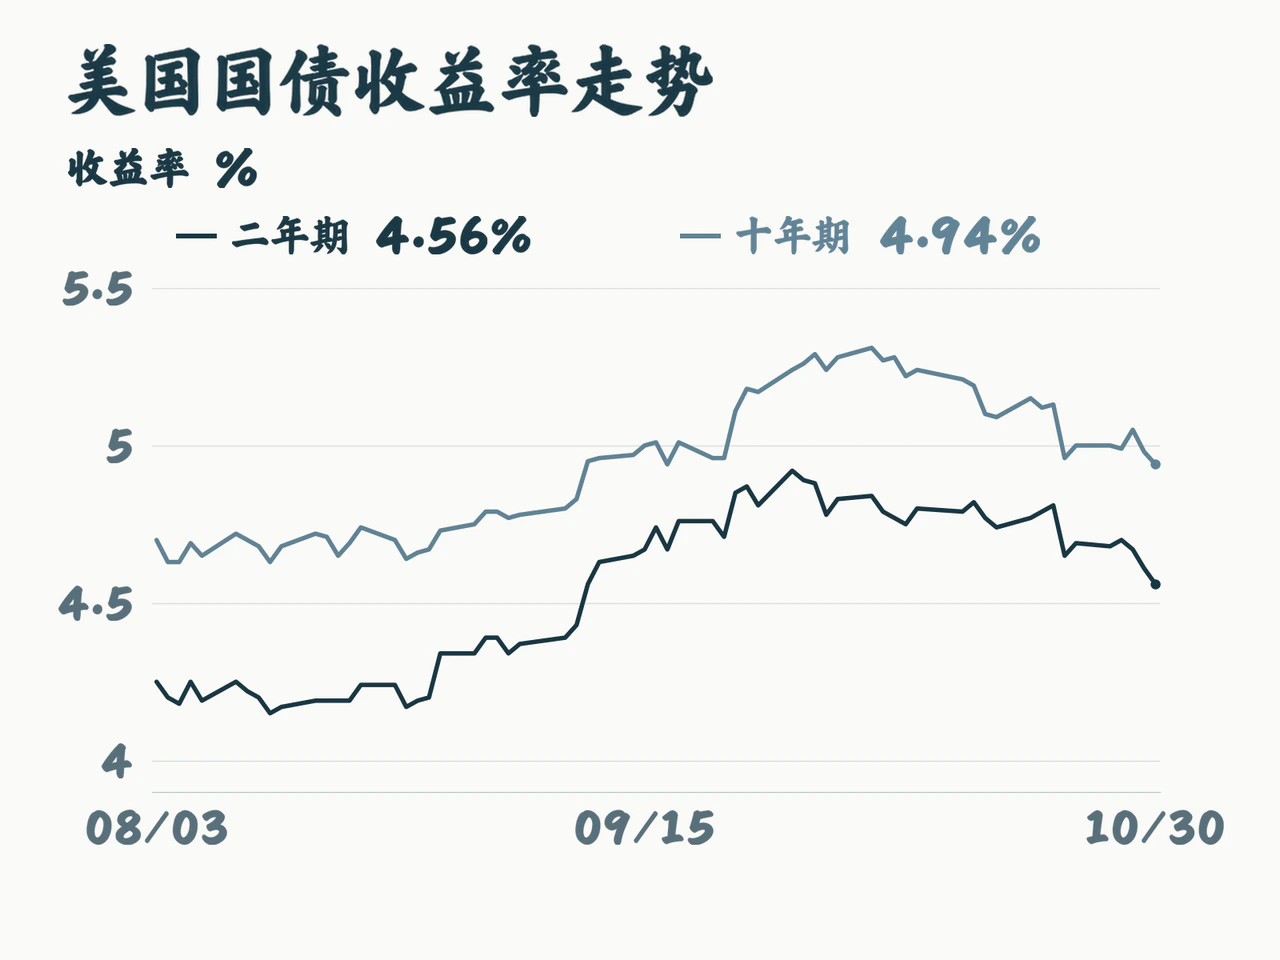
美债收益率曲线当日呈现中段领涨、超长端反应较小的特征。美国财政部日终曲线显示,2年期国债收益率较前一交易日下降5个基点至4.56%,5年期下降7个基点至4.71%,10年期下降4个基点至4.94%,30年期下降1个基点至5.31%。10年与2年利差由37个基点走阔至38个基点,30年与5年利差由54个基点扩大至60个基点。实际利率同样提供支撑,财政部5年期实际收益率由2.31%降至2.25%,10年期由2.63%降至2.60%,30年期则由3.07%微升至3.08%。从月度轨迹看,10年期和30年期名义收益率已较9月30日的5.29%和5.64%分别回落35和33个基点。彭博10月30日报道指出,高位收益率重新吸引长债买盘,股票估值压力和波动也推动部分投资者转向配置政府债券。
当天公布的第三季度雇佣成本指数为债市提供了薪资降温的证据。民用雇员总薪酬经季节调整后环比增长0.8%,低于第二季度的0.9%,符合市场预期;工资和薪金环比增长0.7%,前值为0.9%。不过,2024年第三季度以来九个季度的总薪酬环比增幅一直处于0.7%至0.9%之间,此次改善仍属温和。按同比计算,总薪酬增长3.4%,工资增幅降至3.1%,福利增幅却升至3.9%;其中私人部门医疗福利成本同比上涨6.4%,高于前一季度的6.0%。
同日公布的芝加哥商业景气指数从9月的58.8降至10月的55.3,继续处于扩张区间。其中生产与新订单分项放缓,未完成订单连续第四个月收缩,但就业分项升至2021年4月以来最高,支付价格分项上升8.9点至2021年12月以来最高,报告将其与化工和石油类投入成本联系起来。在薪资涨幅趋缓与其他投入成本上行并存的环境下,企业能否向下游转嫁成本仍取决于订单表现。
此前10月29日披露的9月PCE数据构成了当日交易的宏观背景:总体价格同比上涨3.6%,核心价格上涨3.1%;名义消费环比增长0.5%,实际消费经四舍五入后持平,实际可支配收入下降0.3%。据路透10月30日晨报道,市场给予12月加息25个基点约80%的概率。渣打当日展望仍预计12月及2027年上半年各加息25个基点,并将偏好的债券久期限制在3至7年,显示名义收益率回落与货币政策继续收紧的预期仍在并存。
超长端美债则继续面对财政供给约束。路透同日的投资机构访谈中,受访者预期美国今年预算缺口约2万亿美元、占GDP约6%,认为国会控制权变化难以迅速减少借款。Allspring的George Bory认为,分裂政府可能减缓部分开支增长,从而支持长债;Pimco的Libby Cantrill则认为,不同选举情景下支出仍可能增加。下周财政部季度再融资声明及12月11日拨款期限,将继续影响市场对美债供给的判断。
信用市场方面,基准收益率下降带来的融资成本改善,部分被信用风险补偿上升所抵消。10月30日更新、对应29日收盘的ICE美银美国高收益债利差为326个基点,较28日扩大12个基点;投资级企业债利差为89个基点,扩大3个基点。二者虽仍低于23日的338和91个基点,但周中的修复势头出现反复。此外,彭博30日亚洲时段报道称,发行人流动性疑虑拖累中资高收益美元债,本周截至周四均价跌约1.9美分,周五早盘部分国有背景地产离岸债反弹约1美分,不同发行人之间的分化依然明显。
航运风险推升布油突破117美元,现金补充需求下金价跌破3900美元
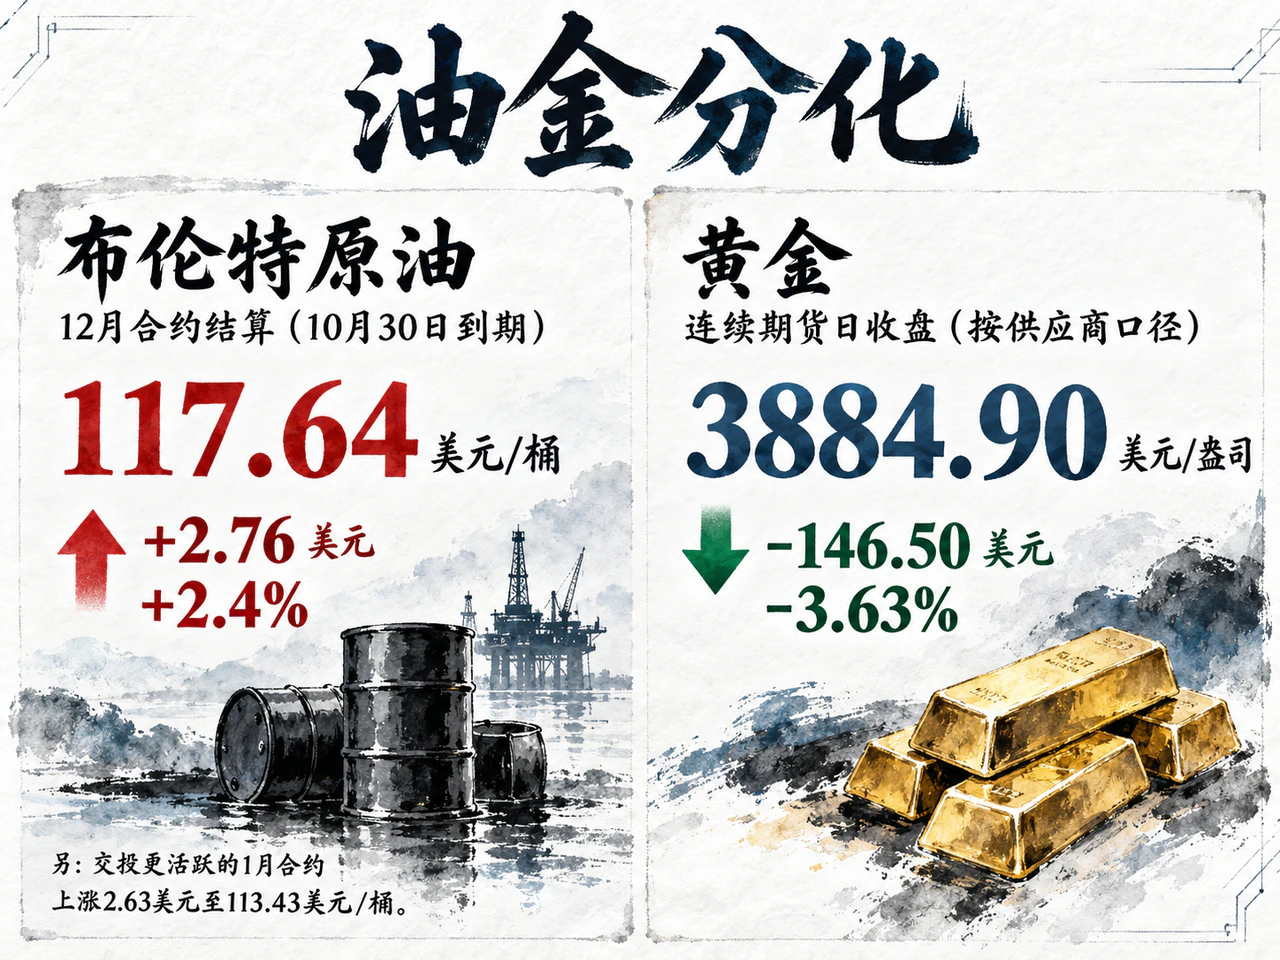
国际油价当日延续升势。路透收盘报道显示,10月30日到期的12月布伦特原油合约结算报117.64美元/桶,上涨2.76美元、涨幅2.4%;交投更活跃的1月合约上涨2.63美元至113.43美元/桶。WTI期货结算报104.12美元/桶,上涨2.12美元、涨幅2.08%。按该报道口径,布伦特和WTI在10月分别累计上涨13.6%和15.2%,均为连续第四个月上涨。
实际发生的航运安全事件继续支撑近月供应溢价。英国海上贸易行动办公室10月30日披露,一艘油轮29日在通过霍尔木兹海峡时遭附着爆炸装置击中,责任方尚不明确。汇丰欧洲油气研究负责人Kim Fustier在路透调查中表示,霍尔木兹液体能源流量已恢复至约1000万桶/日,快于该行原先预期,但近月升水、现货价差和运费仍显示实物市场紧张。出货恢复与运输风险维持高位共同主导了当前油价,而高油价已开始对需求形成压制。
运输成本压力同样出现在俄罗斯出口链条。路透援引贸易和航运消息人士称,受黑海风险、船舶短缺和航线拉长影响,10月下旬俄罗斯西部港口至印度的乌拉尔原油运输成本升至约每桶30美元或以上,而9月约为20美元。这既挤压了出口商净回款,也改变了炼厂对替代油源的到岸成本比较。路透同时报道,美国推动俄乌谈判,并讨论潜在制裁松动及限制能源设施袭击,相关私下对话未获五角大楼确认;外交信号能否降低成本,仍取决于航运和制裁安排的实际变化。伊朗方面,卡塔尔调解人员重返德黑兰,其进展将继续通过石油供应与航运风险溢价影响市场。
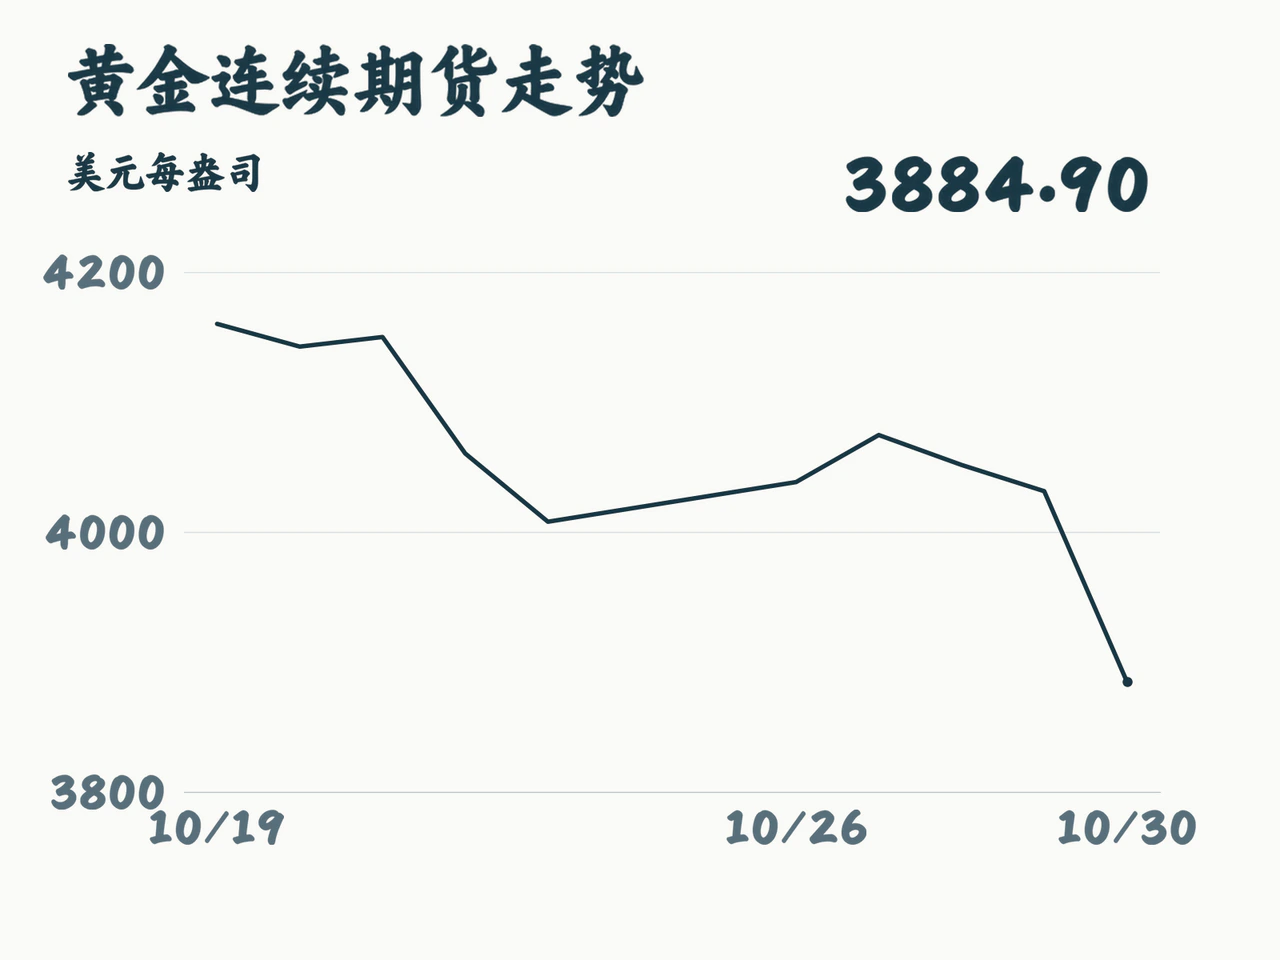
黄金则在美元指数回落约0.07%(报101.964)和美债收益率下行的背景下继续大跌。按供应商连续期货日收盘口径,黄金报3884.90美元/盎司,较前一交易日下跌146.50美元、跌幅3.63%。金价自10月19日的4160.10美元跌至23日的4007.90美元,27日反弹至4074.60美元后再度走低,并于30日跌破3900美元关口,前期弱势明显加速。
德国商业银行认为,科技股急跌可能引发追加保证金需求,促使投资者出售黄金等流动资产补充现金,这一机制与当天股票和黄金的同步下跌相吻合。路透引述分析师称,当前亚洲需求偏弱,央行买盘通常在4000美元以下增强,潜在承接资金短期内仍需消化市场卖压。
央行创设每日隔夜逆回购机制,短端操作基准转向1.25%隔夜利率
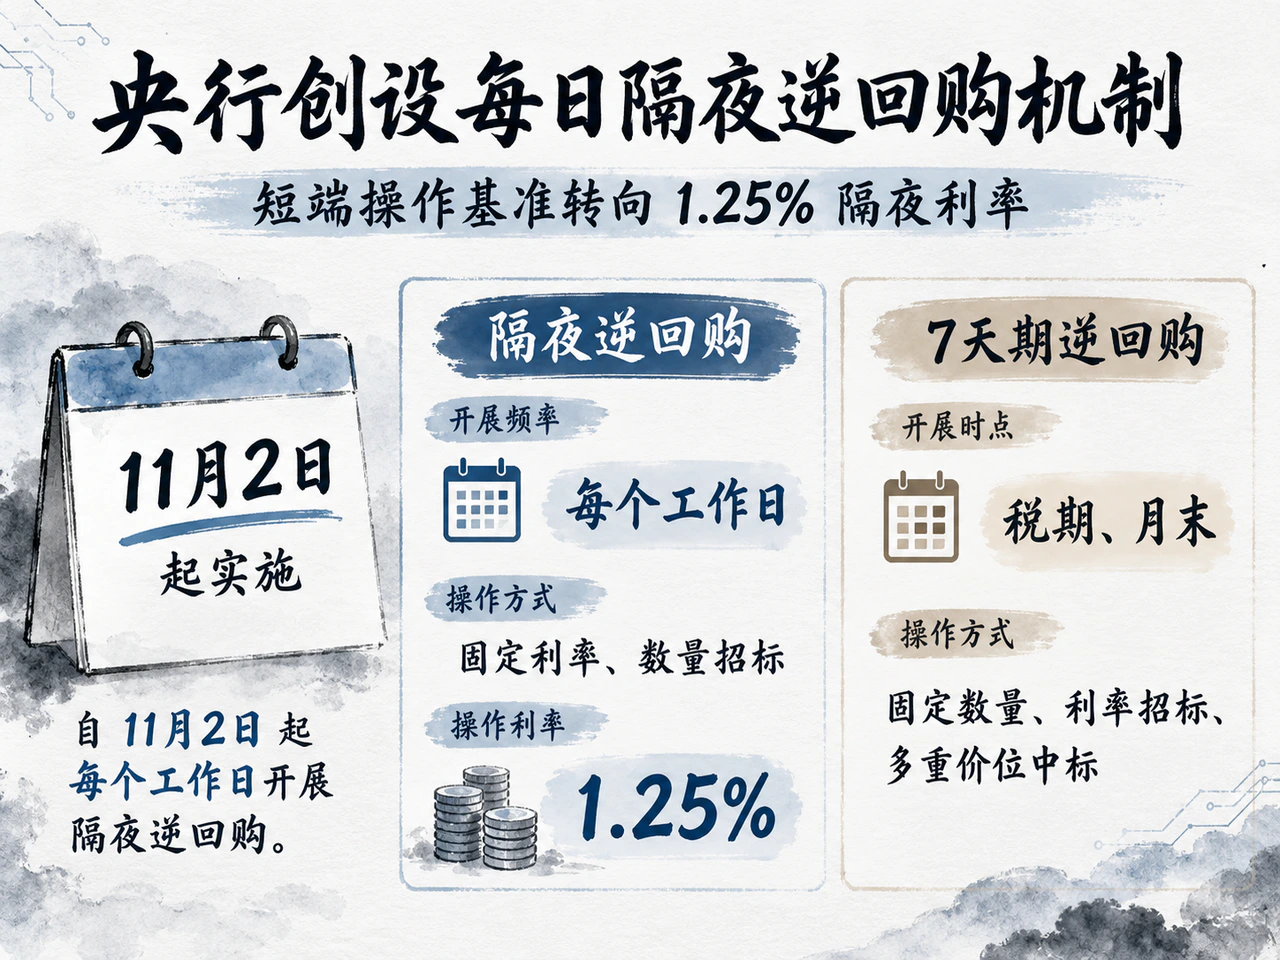
中国人民银行10月30日宣布,自11月2日起每个工作日开展隔夜逆回购,采用固定利率、数量招标,目前操作利率为1.25%。7天期逆回购调整为固定数量、利率招标、多重价位中标,主要在税期、月末等时点开展;此前以7天期逆回购利率为基础加减点的部分工具,改为以隔夜逆回购利率为基础,加减点幅度保持不变。
此次调整使日常流动性供给进一步贴近银行体系当日资金需求,而7天期工具则重点承担跨税期和月末的调节作用。路透援引国泰君安国际首席经济学家周浩称,这显示央行正向以隔夜利率为基础的操作体系转移;中信证券首席经济学家明明认为,短端机制改革有助于贷款利率定价基准和利率下行传导。金融条件改善的实际强度,后续将具体体现在投放规模、资金利率波动以及信贷定价中。
短端机制调整之后,即将披露的实体需求与就业数据尤为关键。中国10月PMI计划于北京时间10月31日上午9:30公布,订单和需求变化将帮助判断短端资金安排如何传导至企业活动。美国下周则将陆续公布职位空缺、生产率与成本、10月就业数据,薪资放缓能否延续、能源投入成本会否继续向其他价格传导,将直接影响当前的利率定价。
日韩芯片股跟随美股下挫,港股受非科技板块支撑逆势收涨1.5%
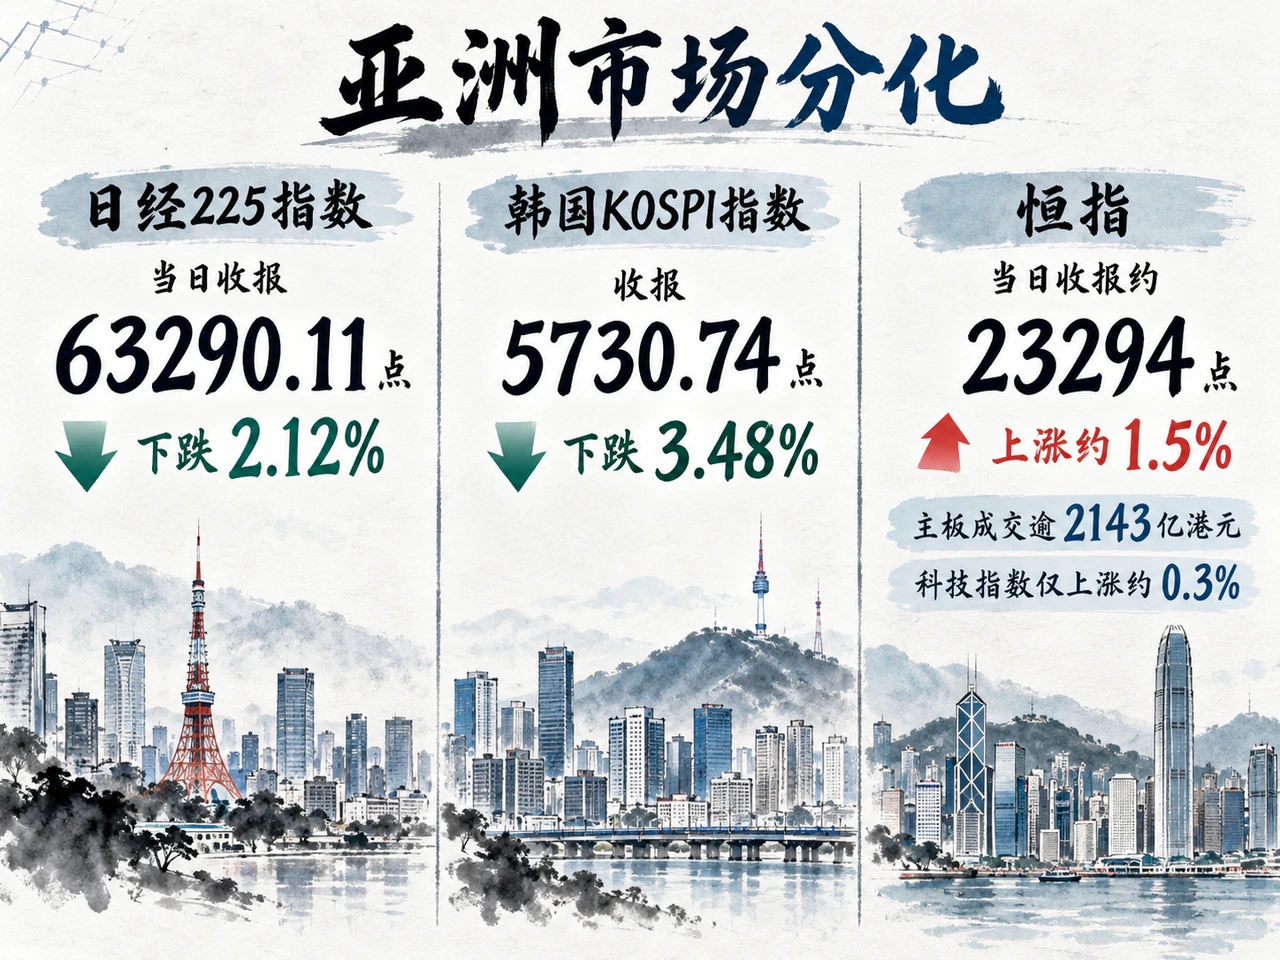
10月30日亚洲现金市场早于美国当日现金收盘结束,但已在交易中率先消化美东29日盘后财报。由于设备、存储器和AI硬件的产业权重较高,日韩市场对资本开支及其盈利回报的预期变化更为敏感。日经225指数当日收报63290.11点,下跌2.12%;韩国KOSPI指数收报5730.74点,下跌3.48%。路透报道称,日本芯片设备和AI相关股票普遍承压;韩国市场中,三星电子下跌3.02%,SK海力士下跌7.08%。
香港市场则呈现出不同的行业轮动。据港台报道,恒指当日收报约23294点,上涨约1.5%,主板成交逾2143亿港元;科技指数仅上涨约0.3%。盘面上,消费、石油和内银股走强支撑大盘,芯片及AI相关股票仍受压制。恒指全周累计约涨0.9%,科技指数约跌3%;10月全月则分别下跌约5.4%和11.7%,科技资产的修复依然落后于整体市场。
贸易政策对成本和订单的影响也在延续。路透10月30日报道德国经济研究所IW研究称,美国8月商品贸易逆差达到1300亿美元;欧盟占美国商品逆差的比例由2024年8月的20%降至7%,中国占比由29%降至14%。尽管贸易来源已经重排,但美国总逆差规模仍大,进一步调整关税的政策动力与进口成本压力可能并存,并继续通过实际投资、供应链布局和终端需求影响企业盈利。
对下一个亚洲交易日而言,高额AI投资虽仍可能支持供应链订单,但终端需求疲软和现金回收压力却会约束估值空间。消费、金融和能源行业各有不同的盈利基础,亚洲资产的后续表现将继续取决于各市场的产业结构和本地需求,而美国利率回落提供的估值支持,仍需与企业现金流、信用风险和能源成本放在一起综合衡量。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…