2026年10月26日至2026年11月1日,微软、亚马逊等科技巨头的最新财报将市场焦点推向AI投入转化为现金回报的速度。尽管云业务收入保持较快增长,但巨额资本开支与部分企业疲弱的盈利指引引发估值重估。10月26日至30日交易周内,纳斯达克100指数下跌1.98%,标普500指数下跌0.57%,代表小盘股的罗素2000指数则上涨1.29%;美国国债收益率曲线陡峭化下移,2年期国债收益率下行13个基点,10年期下行6个基点。大宗商品走势分化,国际油价收复周初跌幅小幅收高,黄金期货则下跌2.72%。在美国三季度内需保持韧性、9月通胀反弹与长端融资供给压力并存的背景下,科技投资的现金流约束、居民实际购买力变化与长期融资成本共同主导了全周跨资产定价。
巨额AI开支引发自由现金流担忧,科技与芯片股领跌美股
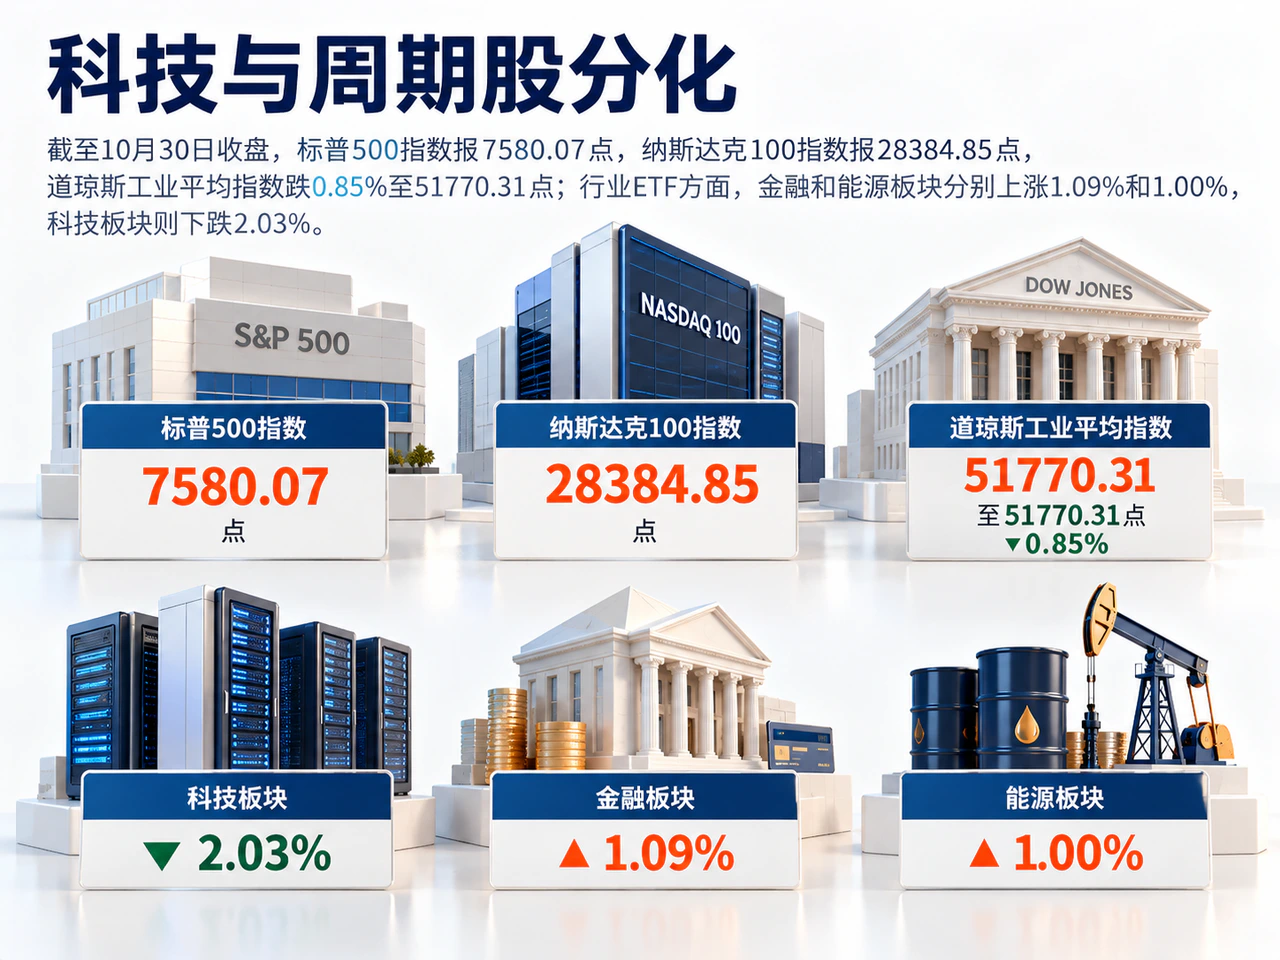
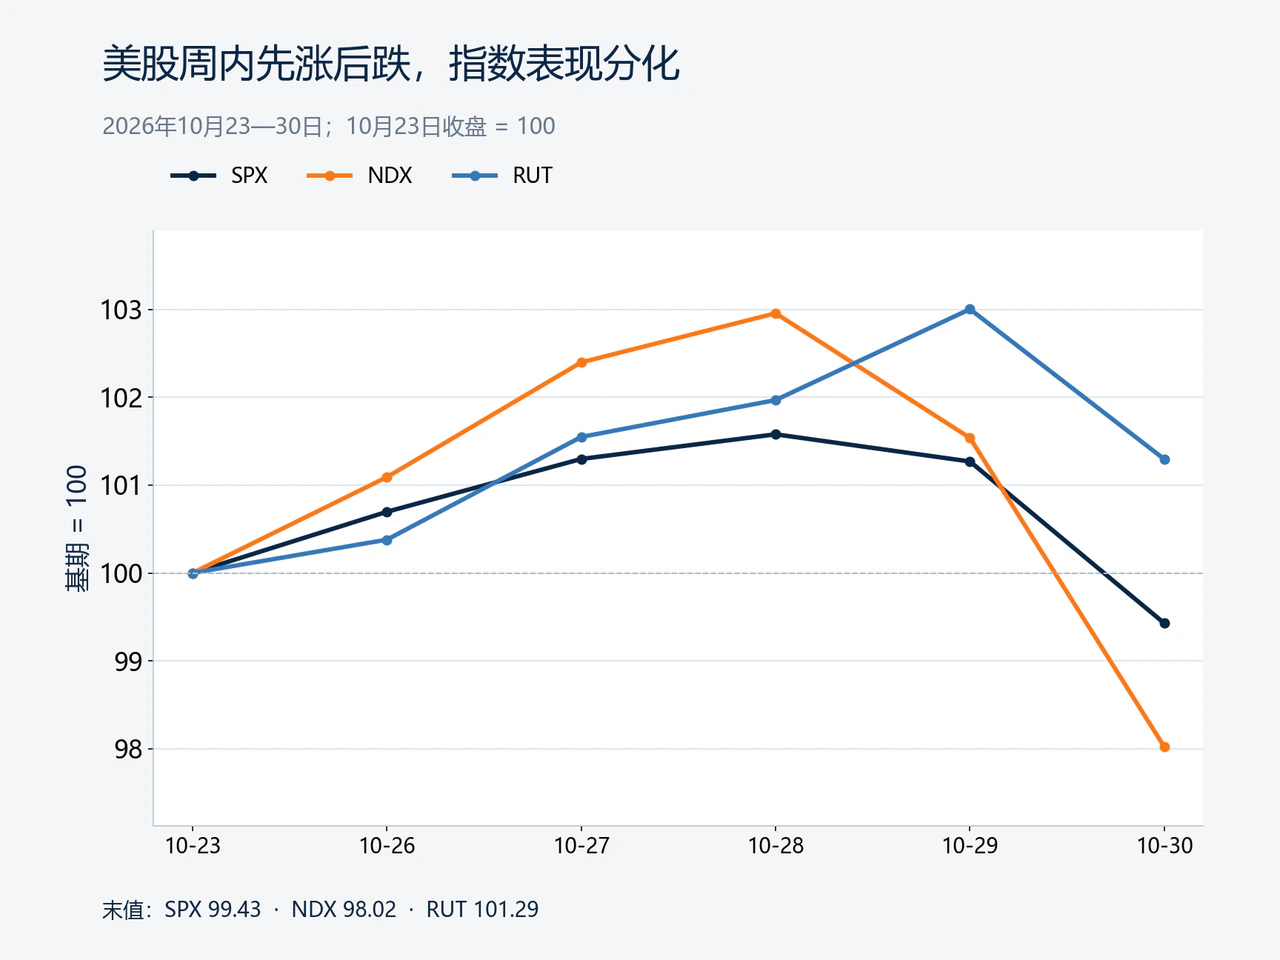
全周美股呈现显著的板块轮动。截至10月30日收盘,标普500指数报7580.07点,纳斯达克100指数报28384.85点,道琼斯工业平均指数跌0.85%至51770.31点;行业ETF方面,金融和能源板块分别上涨1.09%和1.00%,科技板块则下跌2.03%。科技权重股回撤与小盘股、周期股走强并存,反映资金正从高估值成长板块流向盈利与估值更匹配的领域。
周内风险偏好在科技巨头财报披露前后出现逆转。纳斯达克100指数从周一的29273.40点攀升至周三的29813.16点,随后连续两个交易日回落;标普500波动率指数(VIX)从前周五的19.45降至周三的16.91,至周五重新回升至19.42,几乎抹去周初波动率下行的成果。
财报数据显示,头部云厂商高增长背后的现金流分化正在加大。微软10月28日盘后公布的2027财年第一季度业绩显示,当季营收同比增长19%至923亿美元,其中Azure云业务收入增长48%。微软当季经营现金流为580亿美元,扣除393.67亿美元的物业及设备现金购置支出后,仍留存约186亿美元现金缓冲,公司经营现金流可覆盖当季现金购建额;但同期Windows OEM及设备收入同比下降22%,显示传统硬件需求依然承压。
亚马逊10月29日盘后披露的三季报则凸显出更沉重的资本开支负担。公司三季度AWS云收入同比增长39.3%至约460亿美元,整体经营利润281亿美元,经营利润率达13.9%。然而,截至9月底的过去12个月内,其自由现金流由前一年同期的净流入148亿美元转为净流出424亿美元;公司披露净物业及设备购置额同比增加948亿美元,主要投向AI基础设施,且全年现金资本开支预期仍维持在约2200亿美元的高位。高企的投入规模拉长了现金回报周期,直接触发了市场对科技股估值的重估。
卖压在周五迅速向半导体及硬件设备链条扩散。据路透社10月30日收盘报道,受第四季度盈利展望显著低于分析师预期影响,英特尔当日暴跌28.6%,个人电脑需求疲软与AI投资回报担忧产生叠加效应;英伟达下跌4.2%,AMD下跌10.9%,费城半导体指数重挫7.2%。当日纽约证交所下跌与上涨家数之比约为1.8比1,纳斯达克市场约为3.03比1,成交量亦高于过去20个交易日均值,抛售范围已超出少数科技权重股。
不过,美股整体盈利基本面仍为大盘提供了缓冲。路透社援引LSEG数据显示,截至周五已披露三季报的299家标普500成分股公司中,82%的业绩超出市场预期,分析师预计标普500公司当季盈利同比增长31.6%。传统能源巨头埃克森美孚和雪佛龙三季度盈利均超预期,周五股价分别上涨2.2%和2.8%,支撑了市场内部的风格轮动。
美联储按兵不动助推短债修复,发债供给牵制长端表现
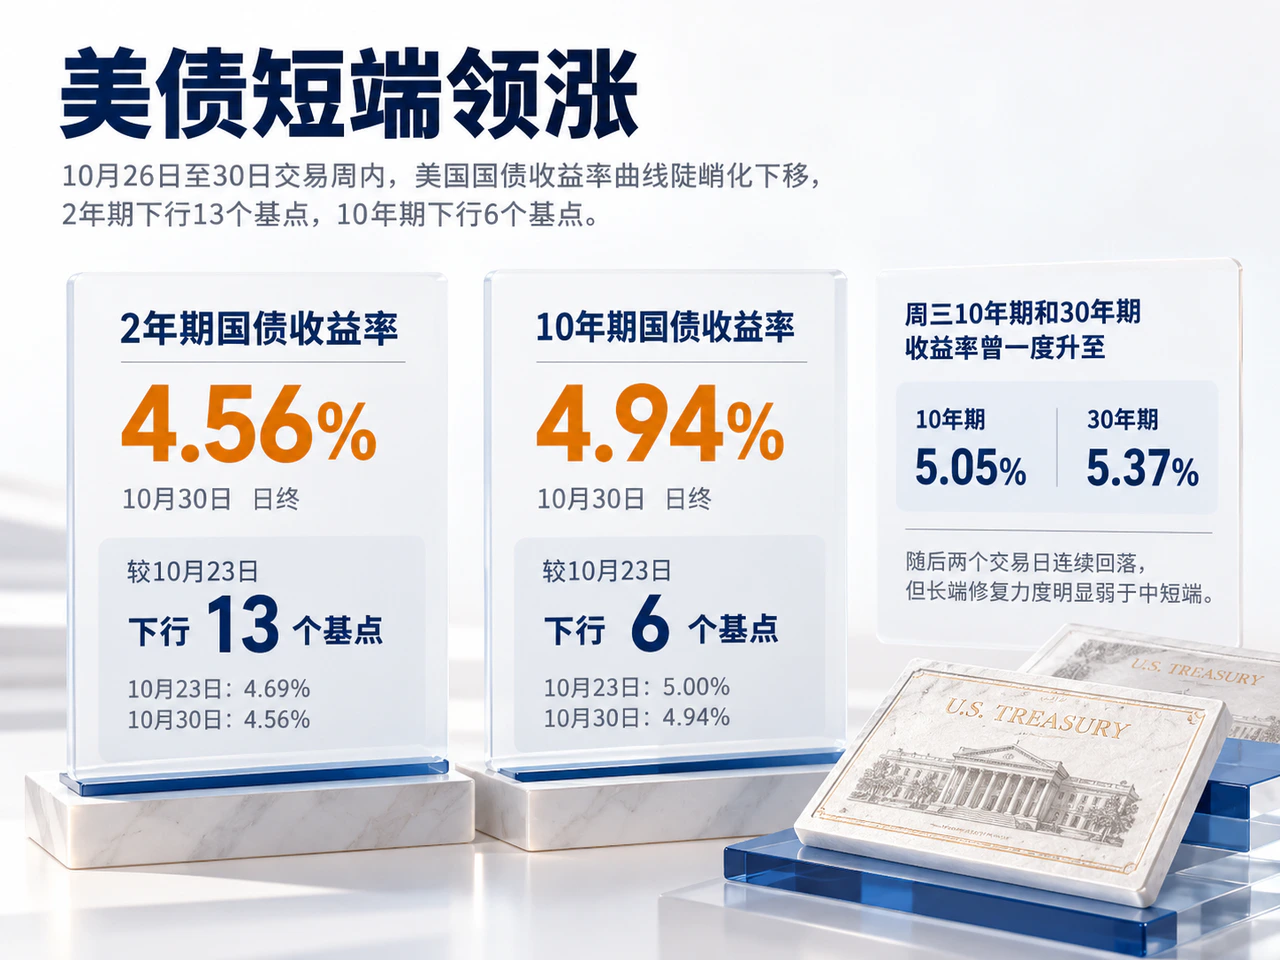
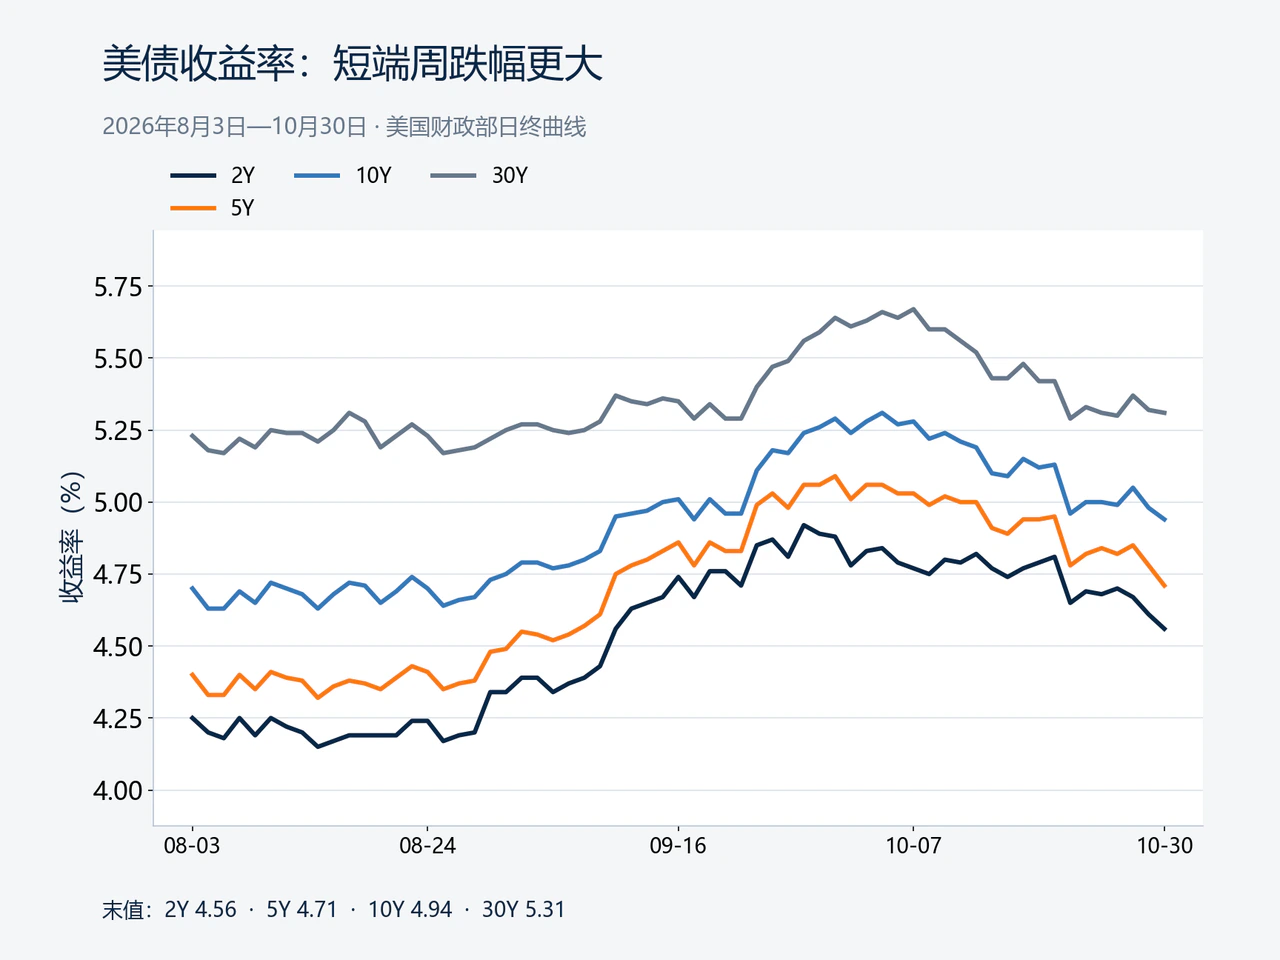
按美国财政部同口径日终收益率曲线统计,10月30日各期限美债收益率均低于10月23日水平,但下行幅度由短端向长端递减。
| 期限 | 10月23日 | 10月30日 | 全周变化 |
|---|---|---|---|
| 2年 | 4.69% | 4.56% | -13个基点 |
| 5年 | 4.82% | 4.71% | -11个基点 |
| 10年 | 5.00% | 4.94% | -6个基点 |
| 30年 | 5.33% | 5.31% | -2个基点 |
全周2年期与10年期美债利差由31个基点走阔至38个基点,呈现“牛市变陡”特征。周三10年期和30年期收益率曾一度升至5.05%和5.37%,随后两个交易日连续回落,但长端修复力度明显弱于中短端。
短端收益率下行主要受货币政策预期与避险资金流入驱动。10月28日美联储宣布维持基准利率不变。路透社29日报道指出,美联储虽上调了对经济韧性的评估,但未释放明确的后续加息承诺,促使市场加息押注降温。同时,路透社27日采访的资管机构表示,部分资金正从AI相关股票交易转向债券市场进行避险配置。
相比之下,长端美债仍受制于庞大的公私部门融资供给。企业端,微软于10月29日宣布完成250亿美元高级无担保票据定价,预计11月4日完成发行,募集资金将用于资本支出、股票回购、收购及偿还债务等一般公司用途。财政端,路透社30日采访的Allspring、品浩(Pimco)等机构认为,11月3日举行的美国中期选举难以迅速扭转财政支出惯性;此外,美国2027财年支出协议期限已推迟至12月11日,后续拨款谈判仍将扰动市场对长债供给与期限溢价的评估。
信用债市场在周中冲高后有所回吐。截至10月29日,ICE BofA美国投资级公司债期权调整利差(OAS)为89个基点,较10月23日收窄2个基点;高收益债利差为326个基点,截至10月29日较10月23日收窄12个基点。两项利差在28日曾分别触及86个基点和314个基点的周内低点,随后受股市波动影响重新走阔。在亚洲美元债市场,除受美债基准利率传导外,重组房企债仍取决于具体的司法与偿付安排;据久期财经10月30日报道,富力香港(R&F HK)的香港计划聆讯已延期至11月20日。
美国三季度GDP折年增3.4%,9月能源涨价挤压实际消费
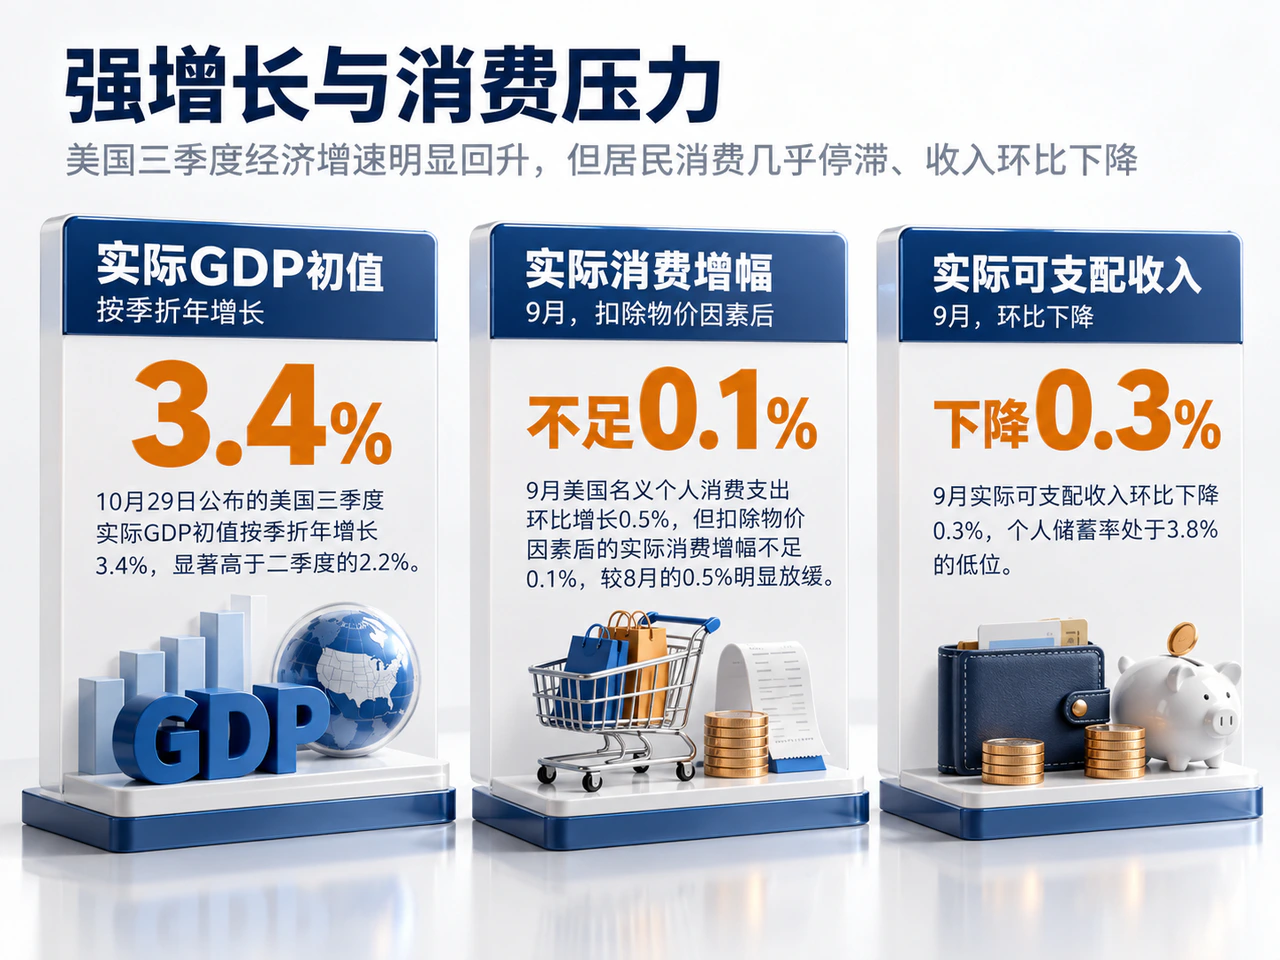
美国宏观数据呈现出季度总量强劲与季末实际消费放缓的反差。10月29日公布的美国三季度实际GDP初值按季折年增长3.4%,显著高于二季度的2.2%。衡量核心内需的私人国内最终购买(消费与私人固定投资之和)折年增长4.9%,亦高于二季度的4.6%。消费、私人投资与政府支出共同构成增长支撑,其中信息处理设备项下的计算机及外围设备投资表现尤为突出。
然而,同日公布的9月个人收入与支出数据反映出居民实际购买力在季末受到挤压。9月美国名义个人消费支出环比增长0.5%,但扣除物价因素后的实际消费增幅不足0.1%,较8月的0.5%明显放缓;9月实际可支配收入环比下降0.3%,个人储蓄率处于3.8%的低位。
能源价格反弹是侵蚀居民实际消费能力的主要推手。9月美国PCE价格指数环比上涨0.5%、同比上涨3.6%,核心PCE环比上涨0.3%、同比上涨3.1%。据CNBC报道,9月汽油及其他能源商品价格环比飙升9.2%,带动能源商品和服务价格整体上涨5.4%。能源账单攀升不仅直接挤占家庭其他消费预算,也通过运输和生产环节加大了企业的成本压力。
与此同时,就业市场的薪资增速并未同步加速。10月30日公布的三季度雇佣成本指数(ECI)显示,民用雇员总薪酬成本季调后环比增长0.8%,低于二季度的0.9%;其中工资薪金同比增幅从二季度的3.2%放缓至3.1%,福利成本同比增幅则由3.8%微升至3.9%。低裁员率仍在为消费提供底线支撑:截至10月24日当周,季调后首次申请失业救济人数为19.4万人,四周均值降至19.675万人。10月消费者信心指数虽由9月上修后的84.2升至91.7,但受访者对未来六个月耐用品和服务的消费计划有所减弱。
强劲的季度内需限制了美联储政策转向宽松的空间,而季末实际消费走弱与薪资增速放缓又令进一步收紧政策面临更高的数据门槛。市场正密切等待11月3日公布的9月JOLTS职位空缺数据,以及11月6日出炉的10月非农就业报告,以检验就业需求能否继续支撑居民支出。
航运风险助推油价收复周初跌幅,紧缩预期压制金价回落
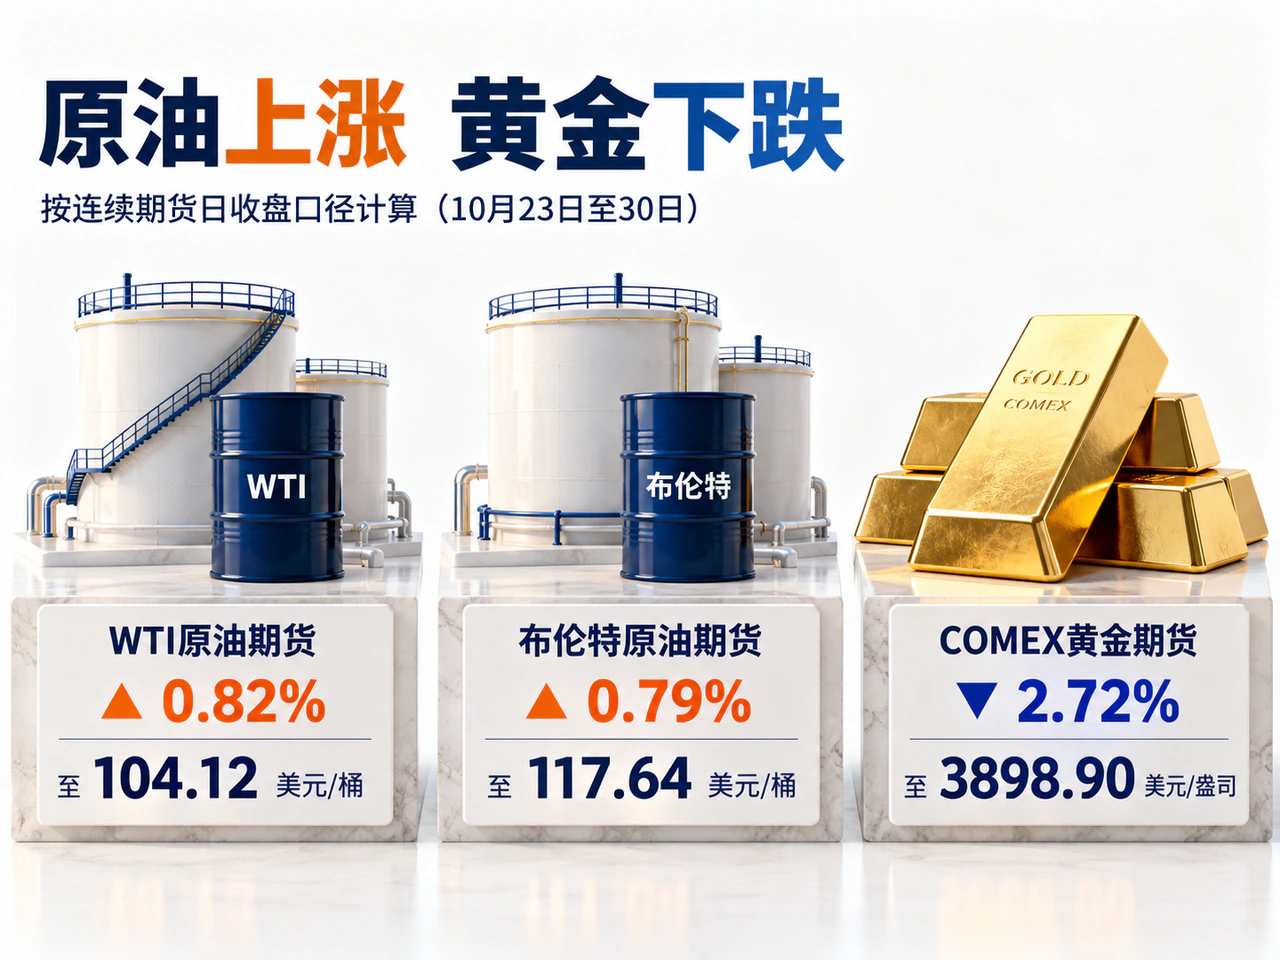
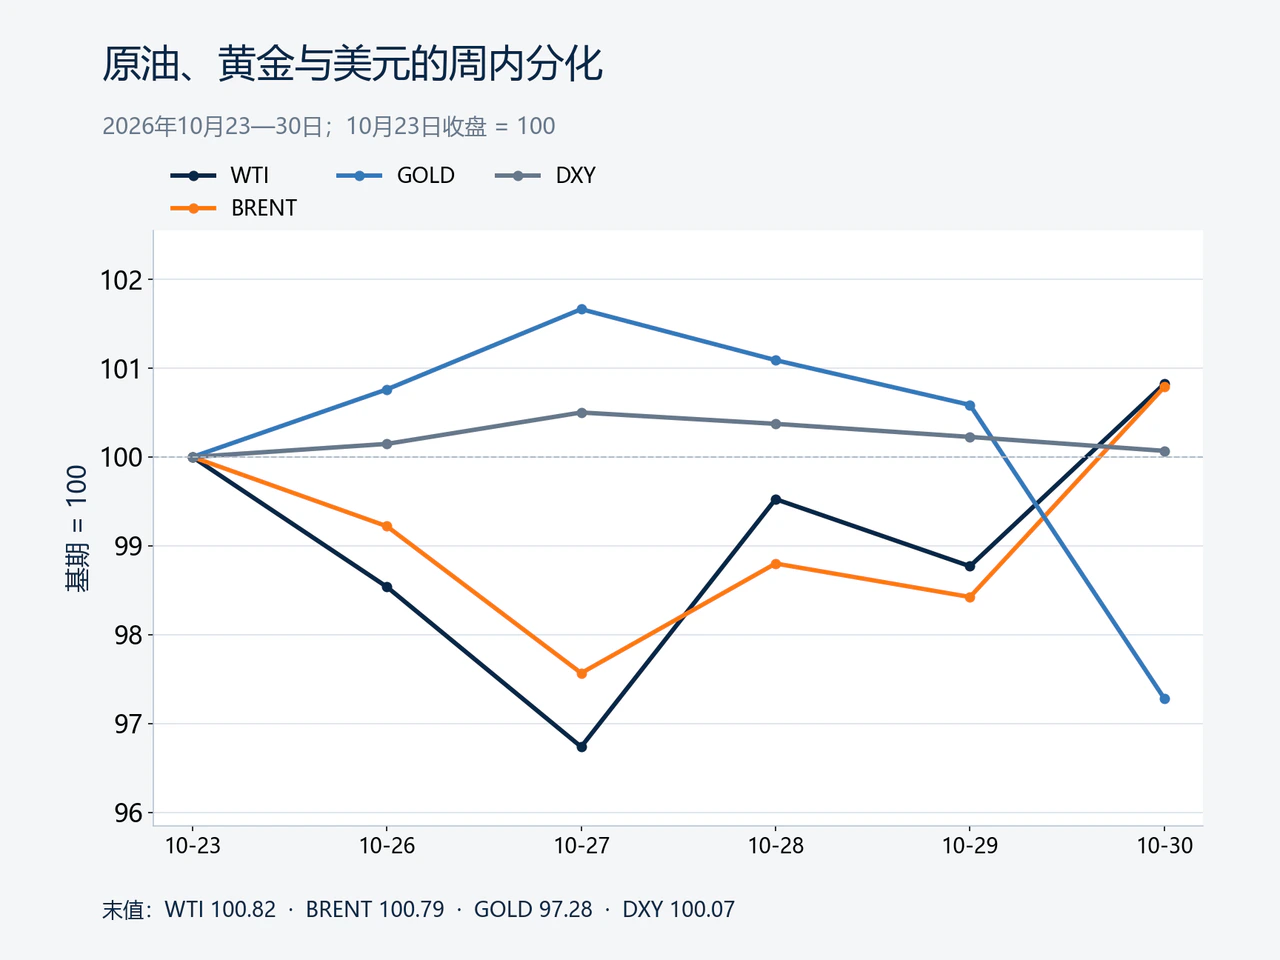
按连续期货日收盘口径计算,全周WTI原油期货上涨0.82%至104.12美元/桶,布伦特原油期货上涨0.79%至117.64美元/桶;COMEX黄金期货则下跌2.72%至3898.90美元/盎司。同期美元指数仅微涨0.07%至101.88,汇率变动并非驱动油金走势分化的主因。
原油市场在周内经历了“先抑后扬”的波动。周初受外交接触引发的供应改善预期打压,WTI与布伦特油价于10月27日一度跌至99.90美元/桶和113.88美元/桶。10月28日公布的截至10月23日当周美国EIA石油数据显示,受净进口和出口流量变动影响,美国商业原油库存下降190万桶,但汽油库存增加390万桶,作为需求代理指标的油品总供应量环比下降约102万桶/日,显示成品油终端需求有所转弱。
临近周末,中东航运风险再度推升油价风险溢价。英国海上贸易行动办公室(UKMTO)10月30日报告称,霍尔木兹海峡一艘油轮遇袭,当时尚未明确袭击责任方,能源运输安全隐患再度强化了市场对供应受阻的担忧。从合约结构看,布伦特原油周五117.64美元/桶的收盘价对应当日到期的12月合约,而交易更活跃的次年1月合约结算价为113.43美元/桶,反映出近月现货交割偏紧的贴水结构(Backwardation)。此外,11月1日OPEC+七个核心成员国决定维持12月产量目标不变,后续实际原油供应恢复程度仍取决于产油国执行情况与航运条件。
黄金市场则未能受惠于美债名义收益率下行与地缘风险。金价自周二触及4074.60美元/盎司高点后持续回落,周五单日跌幅达3.29%,抹去周初全部涨幅。瑞银分析师Giovanni Staunovo在路透社10月30日早盘报道中指出,美国强劲的三季度GDP数据与油价反弹加剧了市场对货币政策维持紧缩的担忧,从而对金价构成压制。在通胀粘性与高利率预期牵制下,避险资金全周更倾向于配置具备票息收益的中短端美债,而非无息资产黄金。
美加关税调整与英国加税落地,政策预期差主导行业表现
贸易与财政政策层面,具体条款落地情况与市场预期差成为影响相关行业定价的关键。
在北美贸易谈判方面,路透社10月27日援引消息人士称,美国与加拿大正讨论下调针对钢铁(现行最高50%)和汽车(现行25%)的“232条款”关税。但彭博社10月31日报道,加拿大总理卡尼明确表示,不会为了赶在最后期限前达成协议而接受不符合加拿大利益的条款。与此同时,执行层面的关税清单仍在动态调整。据加拿大律所Blakes梳理,自10月30日起,美国将部分胶合板、纸塑制品和农业机械移出此前加征50%额外关税的清单,但同时将部分地板、纸品、空调、医疗及化工产品新纳入征税范围,导致跨境制造企业的采购成本与定价压力继续分化。
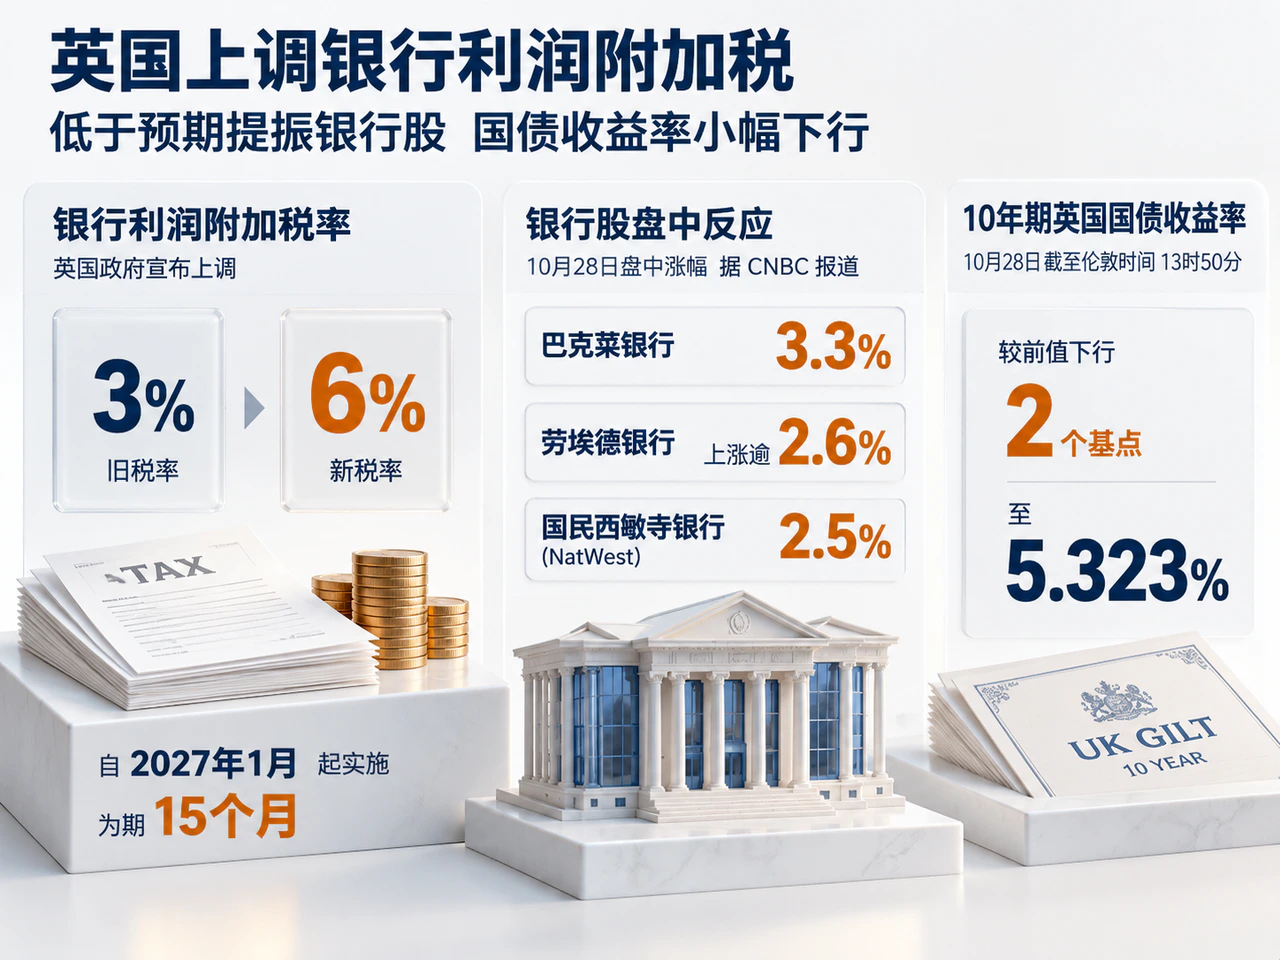
英国秋季预算案则体现了“利空出尽”的预期差效应。10月28日,英国政府宣布将银行利润附加税率由3%上调至6%,自2027年1月起实施,为期15个月,同时推出居民生活成本纾困措施。由于加税幅度及持续时间温和于市场此前的悲观预期,据CNBC报道,当日盘中巴克莱银行股价上涨3.3%,劳埃德银行上涨逾2.6%,国民西敏寺银行(NatWest)上涨2.5%;截至伦敦时间当日13时50分,10年期英国国债收益率小幅下行2个基点至5.323%。
亚太股市保住周度涨幅,中国制造业景气分化与央行流动性改制受关注
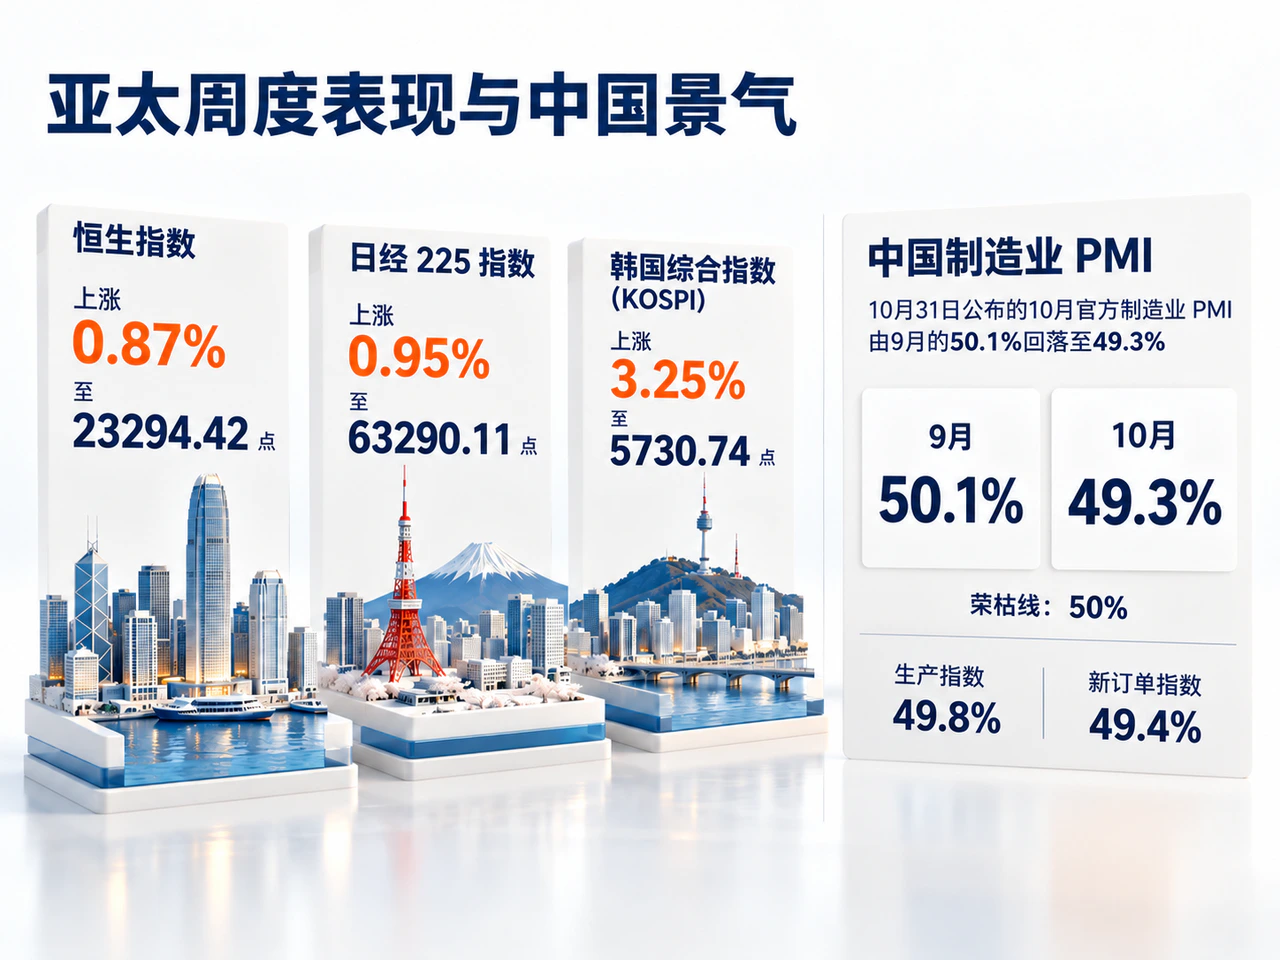
亚太主要股市全周均录得正收益,但周五尾盘已显现分化迹象。全周恒生指数上涨0.87%至23294.42点,日经225指数上涨0.95%至63290.11点,韩国综合指数(KOSPI)上涨3.25%至5730.74点。周五单日,日经225指数和韩国综合指数分别回落2.12%和3.48%,而恒生指数逆势上涨1.46%。由于亚洲市场周五现货交易时段在美国周五盘前结束,美股周五半导体板块的剧烈抛售尚待亚太市场在下一周开盘后消化,北美云厂商资本开支的可持续性及现金流压力将直接考验日韩芯片与设备供应链。
中国宏观数据显示工业盈利高度集中于高技术领域,而整体制造业景气广度仍受制约。10月27日公布的数据显示,今年1—9月全国规模以上工业企业利润同比增长15.5%,其中高技术制造业利润大幅增长52.0%,电子行业利润增长1.0倍,为科技制造产业链提供了基本面支撑。
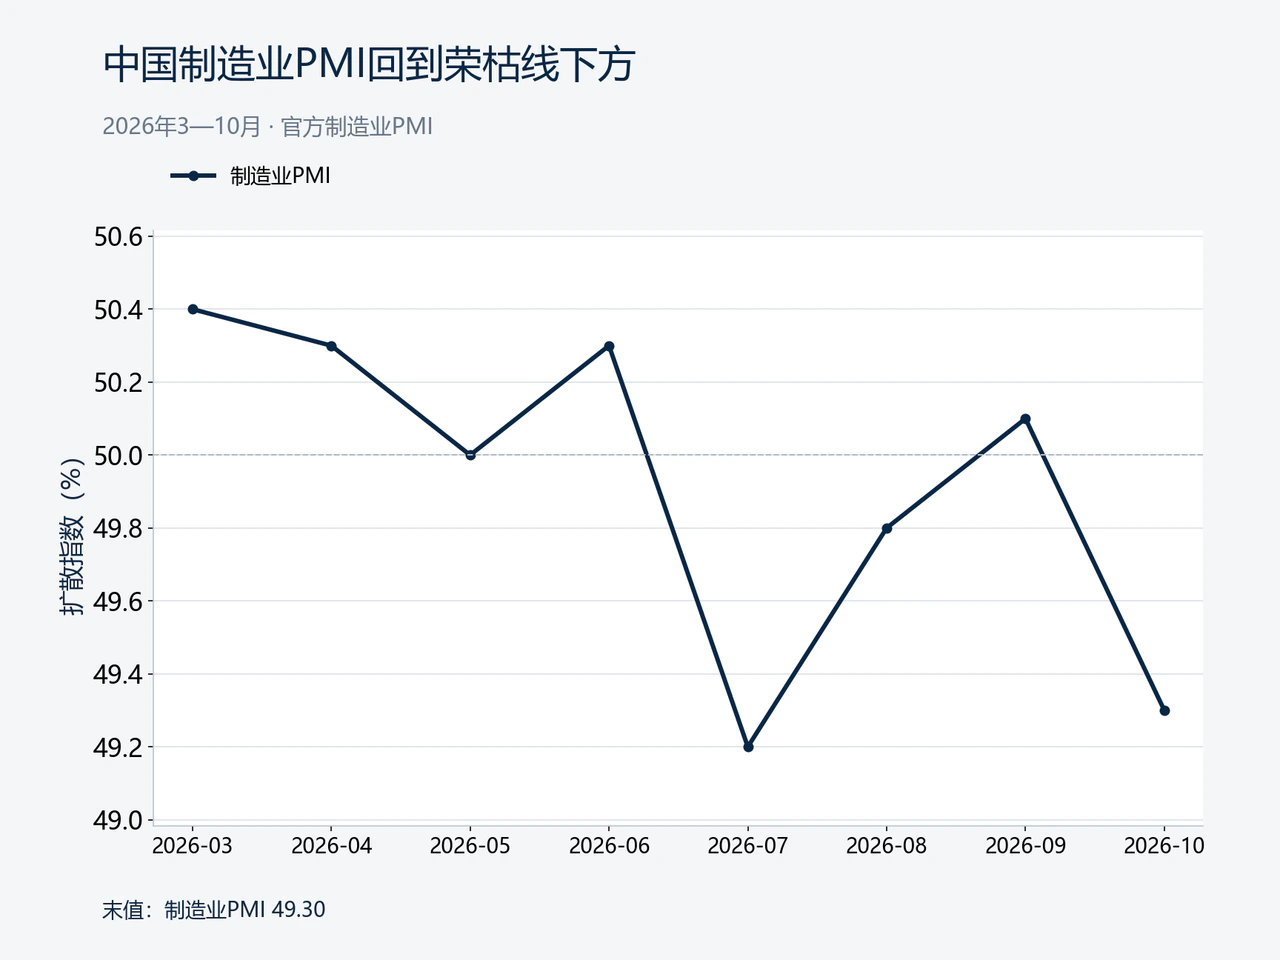
但10月31日公布的10月官方制造业PMI由9月的50.1%回落至49.3%,重返荣枯线以下,生产指数和新订单指数分别降至49.8%和49.4%。行业与企业规模分化依然显著:高技术制造业和装备制造业PMI分别保持在51.3%和50.6%的扩张区间,而消费品行业PMI为48.8%;大型企业景气度延续扩张,中小企业则有所回落;非制造业中,建筑业商务活动指数由9月的50.3%降至48.0%。高技术制造景气向更广泛内需部门的传导成效,将是后续市场评估企业盈利修复广度的核心依据。
货币政策操作框架方面,中国人民银行于10月30日宣布,自11月2日起每个工作日开展固定利率、数量招标的隔夜逆回购操作,目前操作利率定为1.25%;同时将7天期逆回购调整为固定数量、利率招标,主要服务于税期、月末等流动性波动时点。这一机制调整将使公开市场政策利率更紧密地锚定隔夜资金价格,有助于平抑短端市场利率与流动性波动。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…