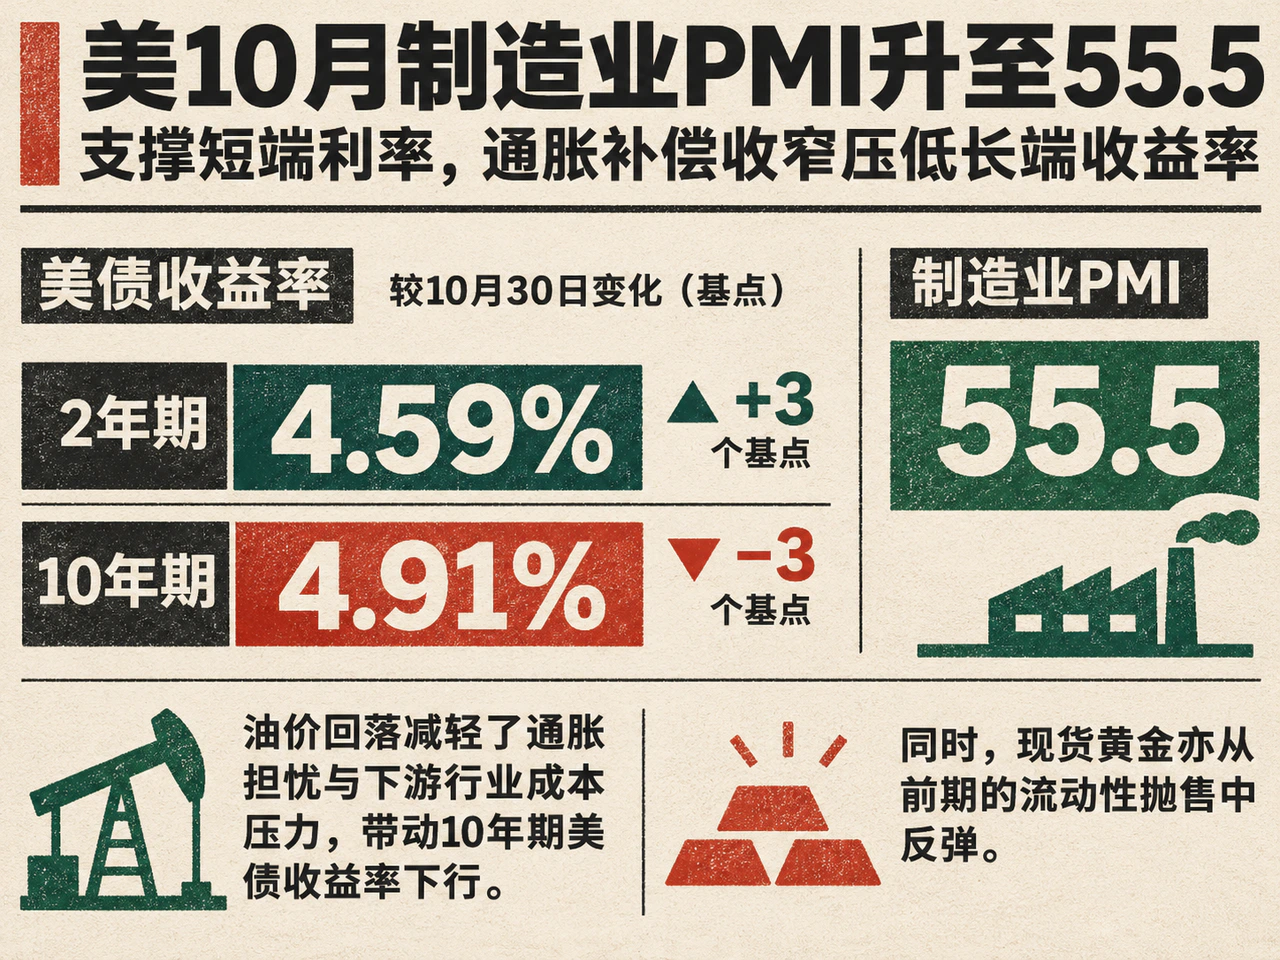
2026年11月2日,受中东外交斡旋消息影响,布伦特原油期货结算价下跌7.63%,美国10月制造业扩张步伐加快,美股则未能守住早盘涨势,跨资产定价呈现明显的内部发散。油价回落减轻了通胀担忧与下游行业成本压力,带动10年期美债收益率下行,现货黄金亦从前期的流动性抛售中反弹;但强劲的制造业生产支撑2年期美债收益率继续走高。股市方面,AI基础设施相关的巨额融资与并购交易促使投资者重新审视资本开支回报,科技权重股领跌大盘,纳斯达克100指数收跌1.39%,标普500指数下跌0.51%,道琼斯指数则逆势收涨0.41%。
美10月制造业PMI升至55.5支撑短端利率,通胀补偿收窄压低长端收益率
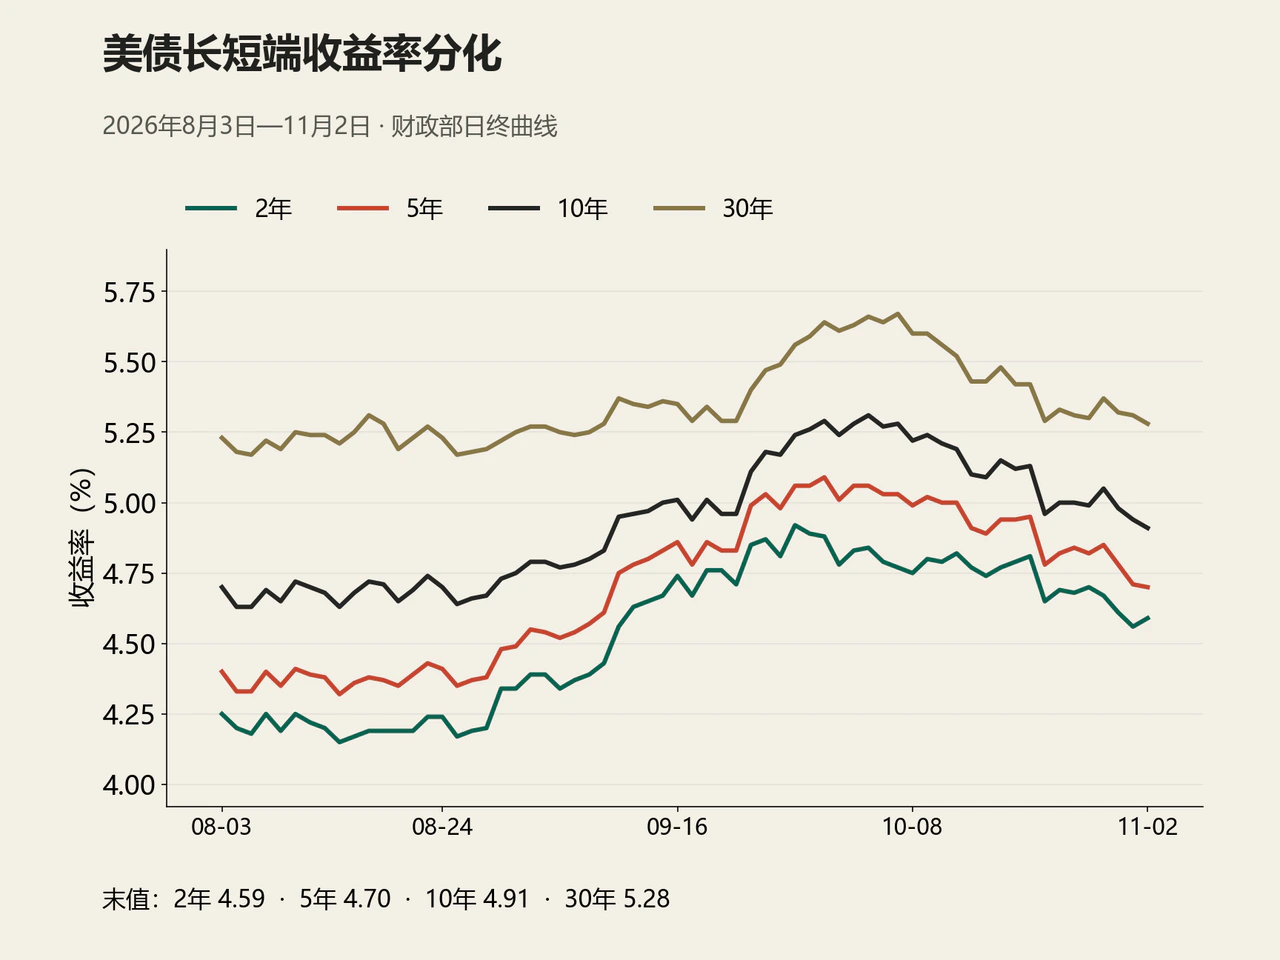
美国财政部日终收益率曲线显示,11月2日美债收益率呈现平缓化特征。2年期国债收益率较10月30日上升3个基点至4.59%;5年期下降1个基点至4.70%;10年期与30年期均下降3个基点,分别报4.91%和5.28%。10年期与2年期美债利差由此前的38个基点收窄至32个基点。
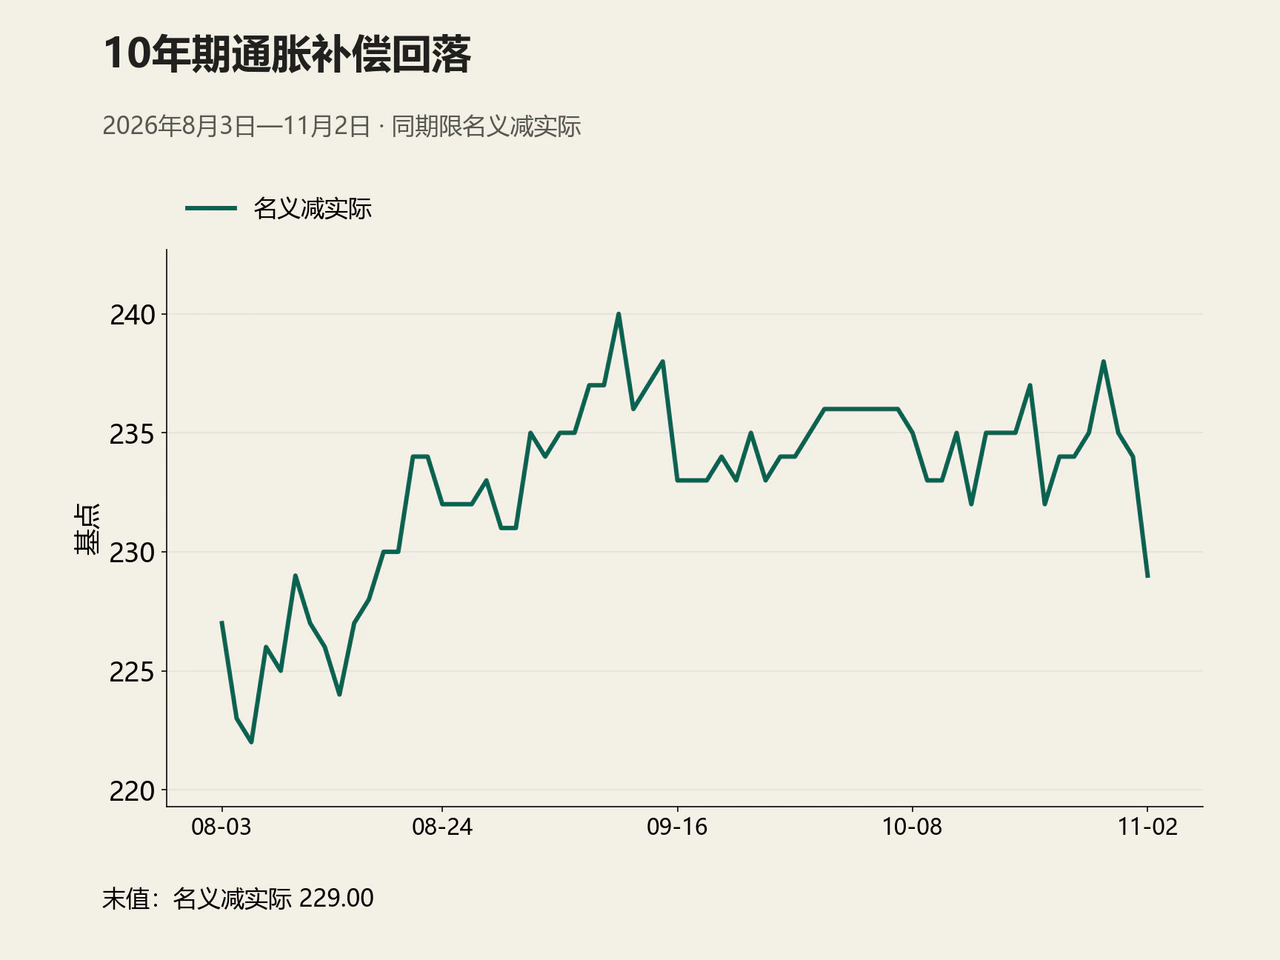
长端名义收益率回落的同时,实际利率仍在走高。10年期美债实际收益率由2.60%升至2.62%,5年期实际收益率由2.25%升至2.31%。同期限名义与实际收益率之差(综合反映通胀预期、风险补偿与流动性因素)明显压缩,10年期由234个基点降至229个基点,5年期由246个基点降至239个基点,抵消了实际利率上行对名义利率的推升作用。
实体经济数据的韧性是支撑短端利率与实际利率走高的核心因素。当日公布的美国10月ISM制造业PMI由54.5升至55.5,超出市场预期的54.6,再度逼近7月创下的55.6高点。分项指标中,生产指数由56.7跃升至59.0,新订单指数由55.3升至55.5;客户库存指数仅41.6,仍处于偏低水平,而企业原材料库存指数由48.6回升至51.4。订单增长、终端低库存与厂商主动补库相互配合,为后续生产提供了支撑。
供应链与物价分项则体现出生产扩张伴随的成本约束。ISM价格指数虽由77.9降至75.2,显示采购成本上涨的覆盖面收窄,但绝对水平仍远高于50荣枯线;供应商交货指数录得59.1,交货速度继续放缓。受访机械制造企业指出数据中心和基础设施需求强劲,部分企业反映半导体与国防订单挤压了交货能力;运输设备企业则表示较高的价格正抑制部分客户的采购意愿。
相比于生产与资本开支的强劲表现,就业改善幅度较为温和,10月ISM制造业就业指数由52.7微降至52.4。美国财政部在11月2日的经济评述中援引此前公布的数据指出,第三季度美国实际GDP折年率增长3.4%,企业固定投资增长12.7%,但同期非农就业人数月均仅增加5.1万人。企业资本开支与招聘节奏的显著背离,使得将于11月6日公布的10月非农就业报告成为市场焦点——就业人数和工时能否跟上生产扩张步伐,将直接影响经济增长向居民收入及消费端传导的力度。
美财政部微调四季度净借款预估至6180亿美元,美元信用利差走阔
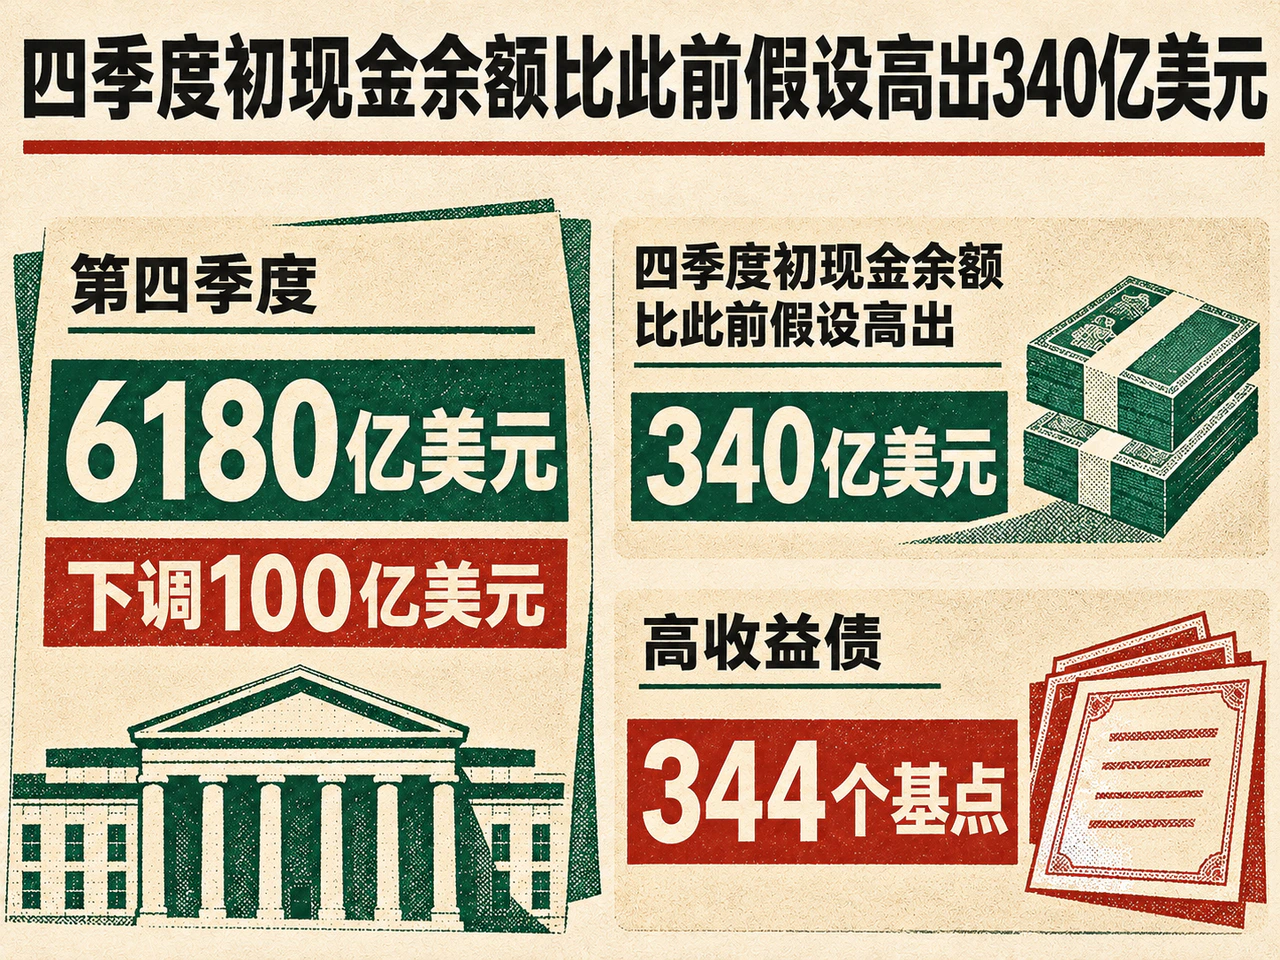
供给端方面,美国财政部预计2026年第四季度私人持有的可流通国债净借款规模为6180亿美元,较8月预估值下调100亿美元,年末现金余额假设维持8500亿美元不变。此次下调主要得益于四季度初现金余额比此前假设高出340亿美元;若剔除期初现金缓冲的变化,实际借款需求反而增加了240亿美元。同时,财政部预计2027年第一季度净借款规模将达8000亿美元,季末现金余额假设为1万亿美元。市场正等待美东时间11月4日8时30分公布的季度再融资细节,以观察发债规模在短期国库券与中长期附息国债之间的分配比例,从而评估市场需要吸收的久期供给压力。
二级市场企业融资成本同时受到信用利差走阔的约束。11月2日更新(观察日为10月30日)的ICE美银指数显示,美国投资级公司债期权调整利差(OAS)报94个基点,较前一交易日扩大5个基点,较10月28日扩大8个基点;高收益债OAS报344个基点,较前一交易日扩大18个基点,较10月28日扩大30个基点。无风险基准利率的小幅下行,一定程度上被发行人风险溢价的上升所抵消。
美元融资成本高企的背景下,香港离岸债券市场的发行币种结构明显向人民币倾斜。据21经济网11月2日援引彭博数据报道,截至10月15日,年内点心债发行量(不含存单)已达1.05万亿元人民币,超越2025年全年的9316亿元;同期中资美元债发行量为516亿美元,同比下降42.1%。报道引述汇丰债务资本市场人士分析称,较低的人民币融资成本、投资者配置需求以及企业实际人民币资金需求共同推动了点心债扩容;对于主要收入来源于人民币的发行人而言,汇率对冲成本与偿债币种匹配同样是转向人民币融资的重要考量。
外交斡旋预期打压布油大跌7.63%,现货黄金反弹2.1%重回3957美元
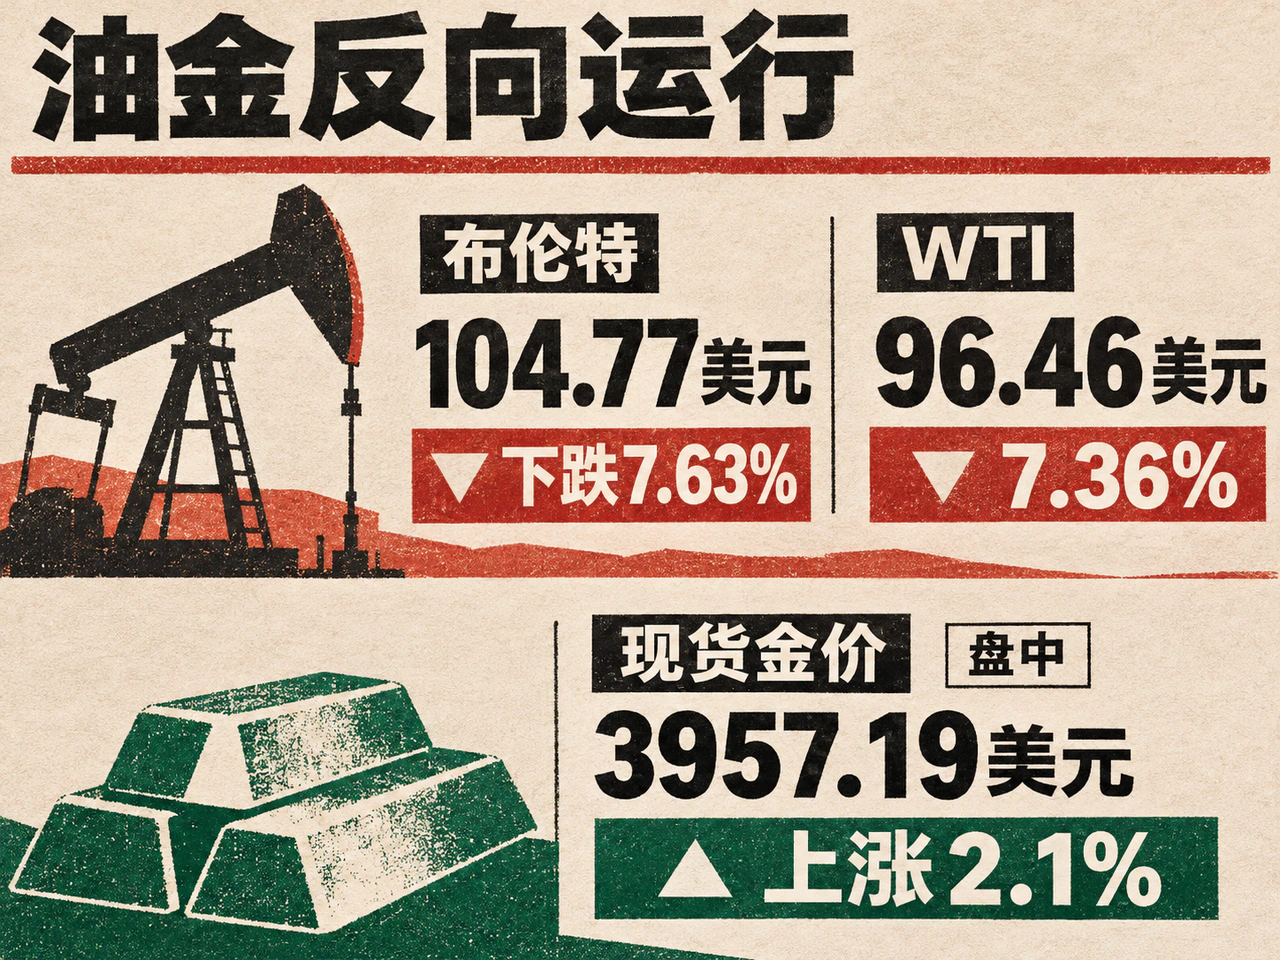
大宗商品市场方面,油价与金价走势截然相反。据路透社11月2日收市报道,布伦特原油期货(次年1月合约)结算价跌至每桶104.77美元,较10月30日该合约113.43美元的结算价下跌7.63%;WTI原油报价跌至每桶96.46美元,跌幅达7.36%。由于OPEC于11月1日宣布七个成员国决定将9月的要求产量水平维持至12月,供给端政策并未生变,本轮油价急跌主要反映地缘外交预期的重新定价。围绕伊朗与卡塔尔斡旋方持续接触并出现和平谈判授权的消息,促使原油市场迅速下调供应中断风险溢价。瑞银分析师Giovanni Staunovo指出,前一周市场还在担忧冲突升级,本周初的外交消息直接逆转了交易方向;不过,Raymond James分析师Pavel Molchanov提醒,过去数月曾多次出现和谈希望但最终未能兑现,油价跌势能否持续仍取决于谈判能否转化为航运与能源供应的实质改善。
现货黄金则在通胀预期回落与流动性压力缓和中企稳回升。路透社当日盘中报道显示,现货金价上涨2.1%,报每盎司3957.19美元。此前在10月30日美股科技股抛售潮中,部分投资者为满足追加保证金需求而变现黄金,曾导致金价一度跌至一年低位。Zaner Metals分析师Peter Grant认为,除了流动性冲击消退后的技术性修复,油价大跌缓和通胀担忧以及美元走软,均为金价反弹提供了支撑。
能源价格回落迅速在美股行业板块间触发利润再分配。当日能源ETF(XLE)收跌3.96%,反映油价下行对上游油气生产商收入预期的削弱;而燃料成本占比较高的航空与邮轮板块显著受益,美联航、西南航空和嘉年华股价分别收涨4.8%、3.6%和4.2%。
AI融资与千亿并购拖累纳指100三日累跌逾6%,苹果与Palantir盘后绩优
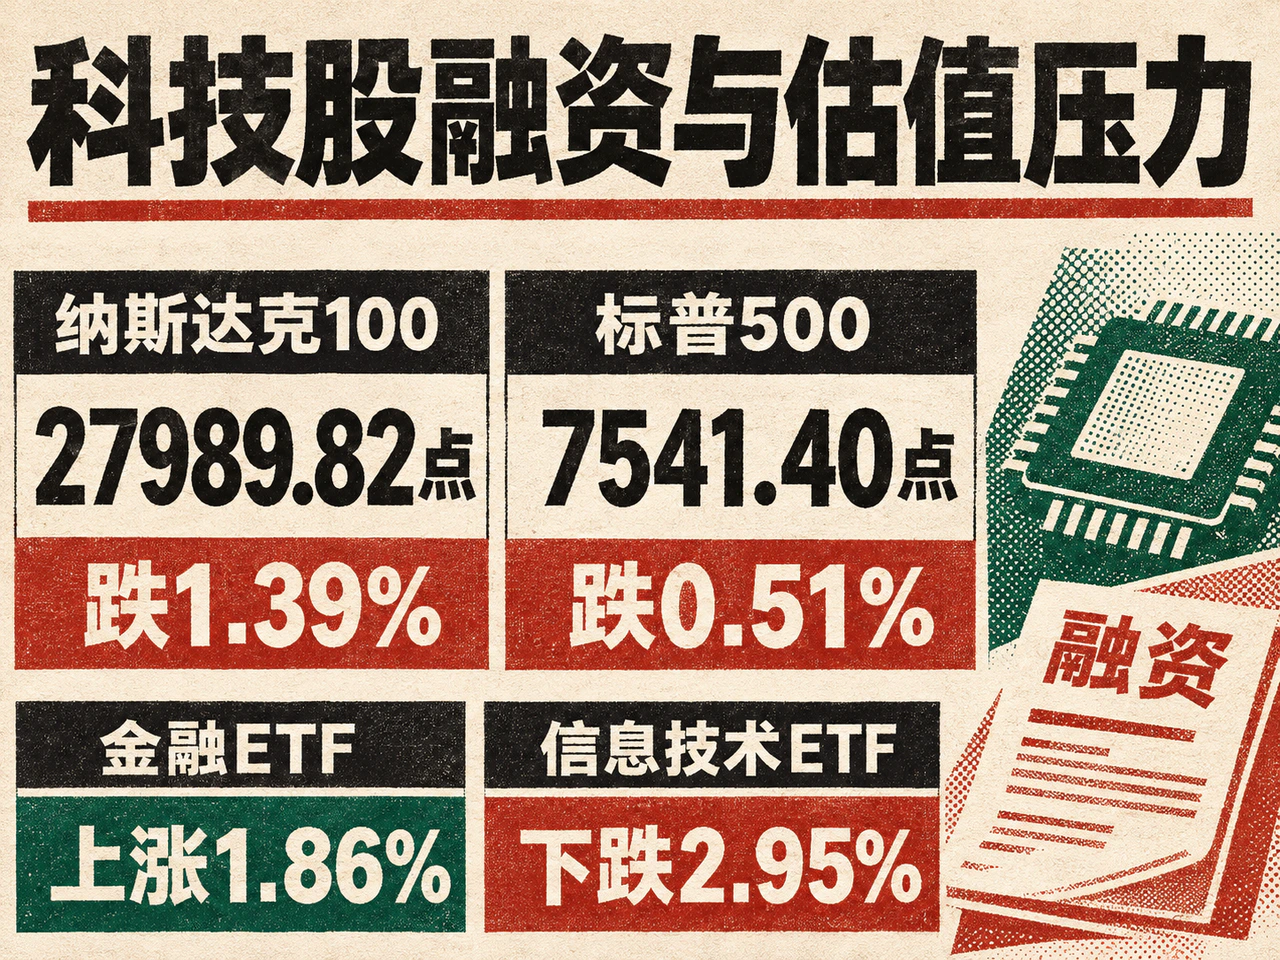
11月2日美股主要指数表现分化,标普500指数收于7541.40点(跌0.51%),纳斯达克100指数收于27989.82点(跌1.39%),道琼斯指数收于51983.98点(涨0.41%),罗素2000指数收于2805.88点(跌0.21%)。据美联社报道,标普500指数中近七成成分股当日收高,金融ETF(XLF)上涨1.86%,但信息技术ETF(XLK)下跌2.95%,科技高权重股成为拖累大盘的核心因素。
近期美股的估值修正高度集中于科技板块。从10月28日至11月2日的三个交易日内,纳斯达克100指数累计下跌约6.12%;同期VIX恐慌指数由16.91攀升至21.15,其中11月2日单日上升1.73点。个股盘中抛压依然沉重,英伟达与Alphabet在11月2日早盘均一度上涨2.6%,但收盘分别转跌1.3%和0.3%。
头部科技企业的再融资动作进一步放大了市场对AI投资回报周期的审视。Yahoo Finance当日援引彭博消息称,甲骨文计划筹集200亿美元资金(债券与股票各100亿美元),用于支持AI资本支出及派息;Alphabet亦计划发行60亿欧元债券。在算力需求增长之外,投资者开始更严格地权衡新增债务利息成本、股权摊薄效应以及巨额资本开支转化为自由现金流的速度。美国银行经济学家在11月2日的报告中提示,若AI板块的估值调整持续,可能通过企业资本支出放缓与家庭财富效应两条渠道对美国及全球经济产生外溢影响。
产业并购层面的定价分歧同样凸显。Marvell与Lumentum当日宣布达成全股票并购协议,每股Lumentum股票将置换4.5股Marvell股票;以10月28日未受传闻影响的股价计算,Lumentum的隐含企业价值约1150亿美元。该交易旨在整合双方的电互连、光互连与激光器技术以服务AI基础设施,预计于2028年上半年完成,尚待股东及监管机构批准。由于市场对收购溢价与远期整合回报持审慎态度,Marvell与Lumentum股价当日分别大跌12.7%和18.6%。
不过,11月2日美股盘后公布的重磅财报释放了积极的盈利信号。据Yahoo Finance报道,苹果第四财季实现收入1144.8亿美元、每股收益2.10美元,双双高于市场预期的1134.7亿美元和2.00美元;其中iPhone业务收入达575.8亿美元,同样超出预期的564.9亿美元。同日盘后,Palantir公布第三季度收入为23.13亿美元,同比大增96%,调整后每股收益0.44美元,并将全年收入指引上调至85.30亿—85.34亿美元。消费电子终端与企业级AI软件的强劲业绩为市场提供了新的基本面参照。
中国两项制造业PMI表现分化,央行启用1.25%固定利率隔夜逆回购
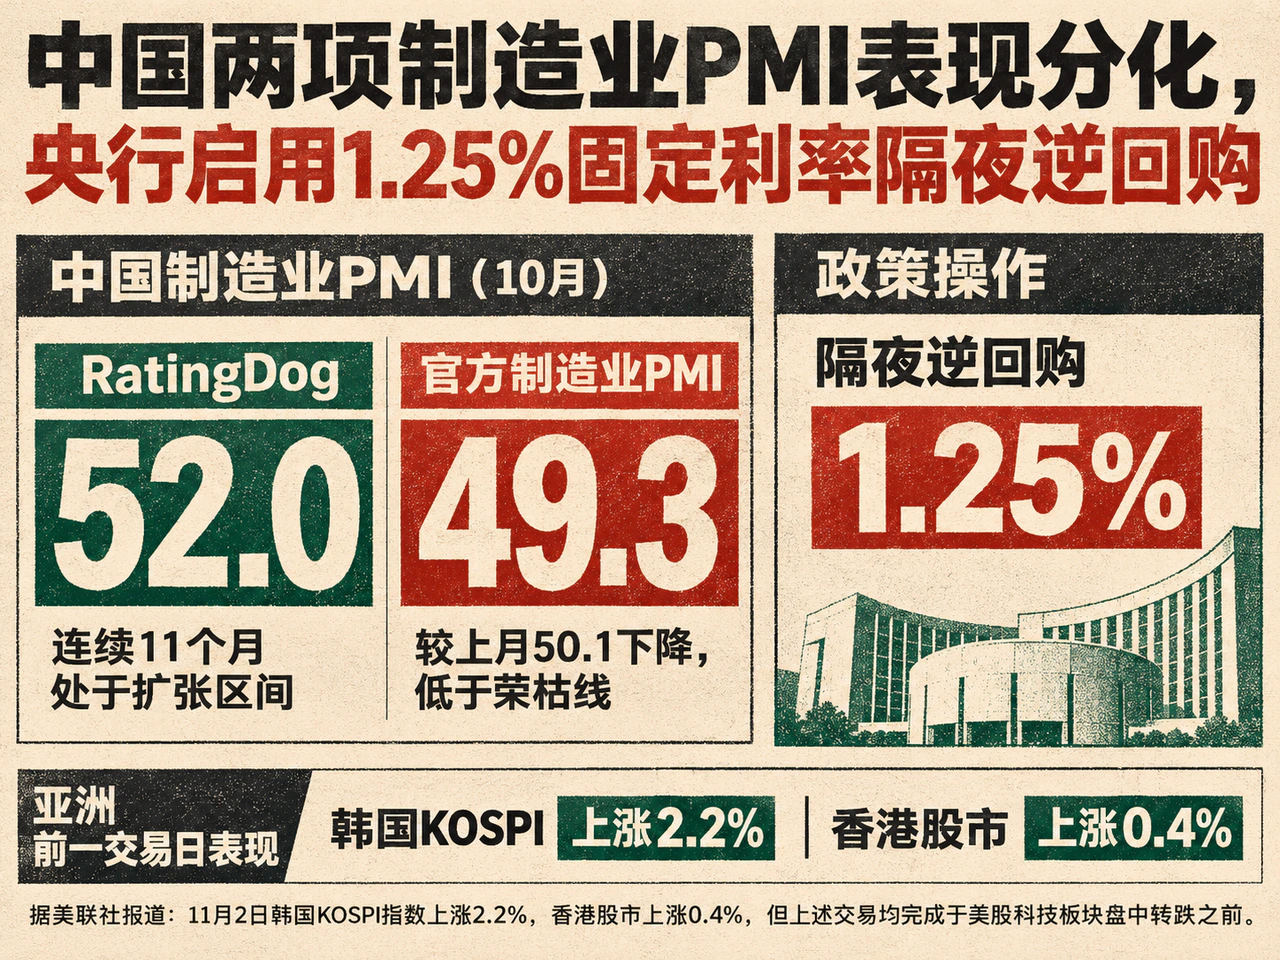
亚洲市场方面,中国制造业景气度调查呈现结构性分化。11月2日公布的10月RatingDog中国制造业PMI录得52.0,虽较9月的52.1微降,但已连续11个月处于扩张区间。其中,生产增速创下4月以来新高,新出口订单连续第四个月增长,但增速放缓至三个月低点;受市场价格竞争约束,出厂价格在三个月内第二次下降,而投入成本仍在上涨,挤压中下游利润空间。此前于10月31日公布的10月官方制造业PMI则由50.1降至49.3,生产指数和新订单指数分别为49.8和49.4;但高技术制造业和装备制造业PMI分别录得51.3和50.6,继续保持扩张。两套指标因样本结构差异而表现不同,共同反映出产业结构性扩张与终端需求压力并存的格局。
中国货币市场操作框架于11月2日迎来重要调整。中国人民银行开始在每个工作日开展隔夜逆回购操作,采用1.25%的固定利率进行数量招标;同时将7天期逆回购改为固定数量、利率招标、多重价位中标,主要用于应对税期、月末等时点性资金波动,相关工具的加减点基准也同步切换为隔夜逆回购利率。中信证券首席经济学家明明指出,1.25%的利率水平与当前DR001运行中枢基本一致。这一调整使日常流动性投放更紧密地对接隔夜资金市场,跨期资金需求则由7天期工具补充。
跨市传导上,亚太股市需消化美股时差带来的双向信息。据美联社报道,11月2日韩国KOSPI指数上涨2.2%,香港股市上涨0.4%,但上述交易均完成于美股科技板块盘中转跌之前。美股半导体与互联网板块的估值回调、苹果盘后超预期的硬件销售数据,以及油价下跌对航运航空成本的改善,将在后续交易中交织影响亚洲相关产业链定价。由于日本现货股票市场11月3日因文化日休市,日本市场的集中反应将推迟至11月4日。
美中期选举前夕民调差距收窄,南非与卢旺达将被暂停AGOA免税待遇
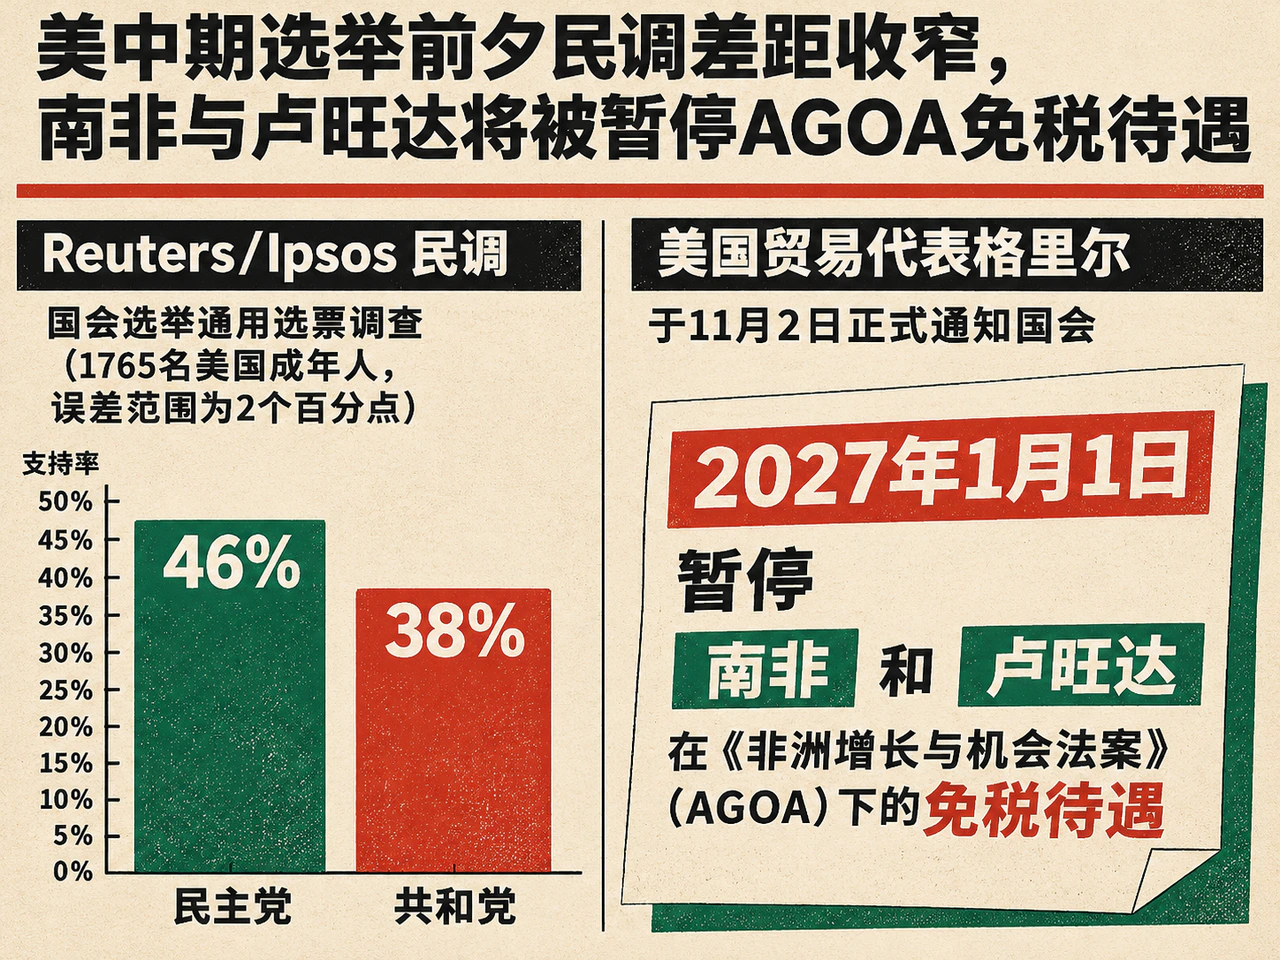
政策与政治日程方面,11月3日举行的美国中期选举将决定国会两院控制权,进而影响后续财政立法、预算谈判与行业监管议程。11月2日美股收盘后公布的Reuters/Ipsos民调显示,在国会选举通用选票调查中(覆盖1765名美国成年人,误差范围为2个百分点),民主党与共和党的支持率分别为46%和38%,民主党的领先优势较一周前的11个百分点收窄至8个百分点。鉴于全国总体民调与具体选区席位分布存在差异,市场需待实际计票结果出炉后方能重估政策推进条件。
贸易政策领域已有具体措施落地。美国贸易代表格里尔于11月2日正式通知国会,自2027年1月1日起暂停南非和卢旺达在《非洲增长与机会法案》(AGOA)下的免税待遇。据路透社报道,南非2025年通过该计划向美国出口约17亿美元商品,主要涵盖汽车零部件、柑橘和葡萄酒,卢旺达相关出口则包括咖啡。免税待遇的取消将直接冲击相关出口企业的订单与利润,并可能进一步向供应链调整及本币汇率传导。
总体而言,原油价格回落与制造业生产加速,缓解了能源通胀担忧并为部分传统周期行业改善了经营环境;但偏高的实际利率、走阔的信用利差以及市场对AI资本开支回报的严格审视,仍在抑制高估值科技股的扩张空间。接下来,美国中期选举结果、财政部季度再融资期限安排以及10月非农就业报告,将成为决定跨资产定价平衡演进的关键节点。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…