2026年11月3日,美国职位空缺和工厂订单数据双双超出预期,推升美债收益率,但芯片股仍带动纳斯达克100指数上涨0.68%。大宗商品方面,原油结算价继续下跌,黄金在欧洲交易时段承压。跨资产走势的分化表明,需求韧性虽能支撑企业收入,但利率水平、债务融资规模与投资回报兑现速度,正共同决定市场愿意为增长支付的估值水平。
美股现货收盘后,AMD公布的数据中心业务高增长为AI硬件需求提供了新证据。与此同时,美国中期选举涉及的监管与财政路径,以及即将公布的美国国债发行安排,令长期资金成本仍面临变数。科技股的反弹虽有明确的行业基本面支撑,但整体风险偏好的修复幅度依然受限。
美国9月职位空缺超预期升至752.3万,美债收益率全线回升
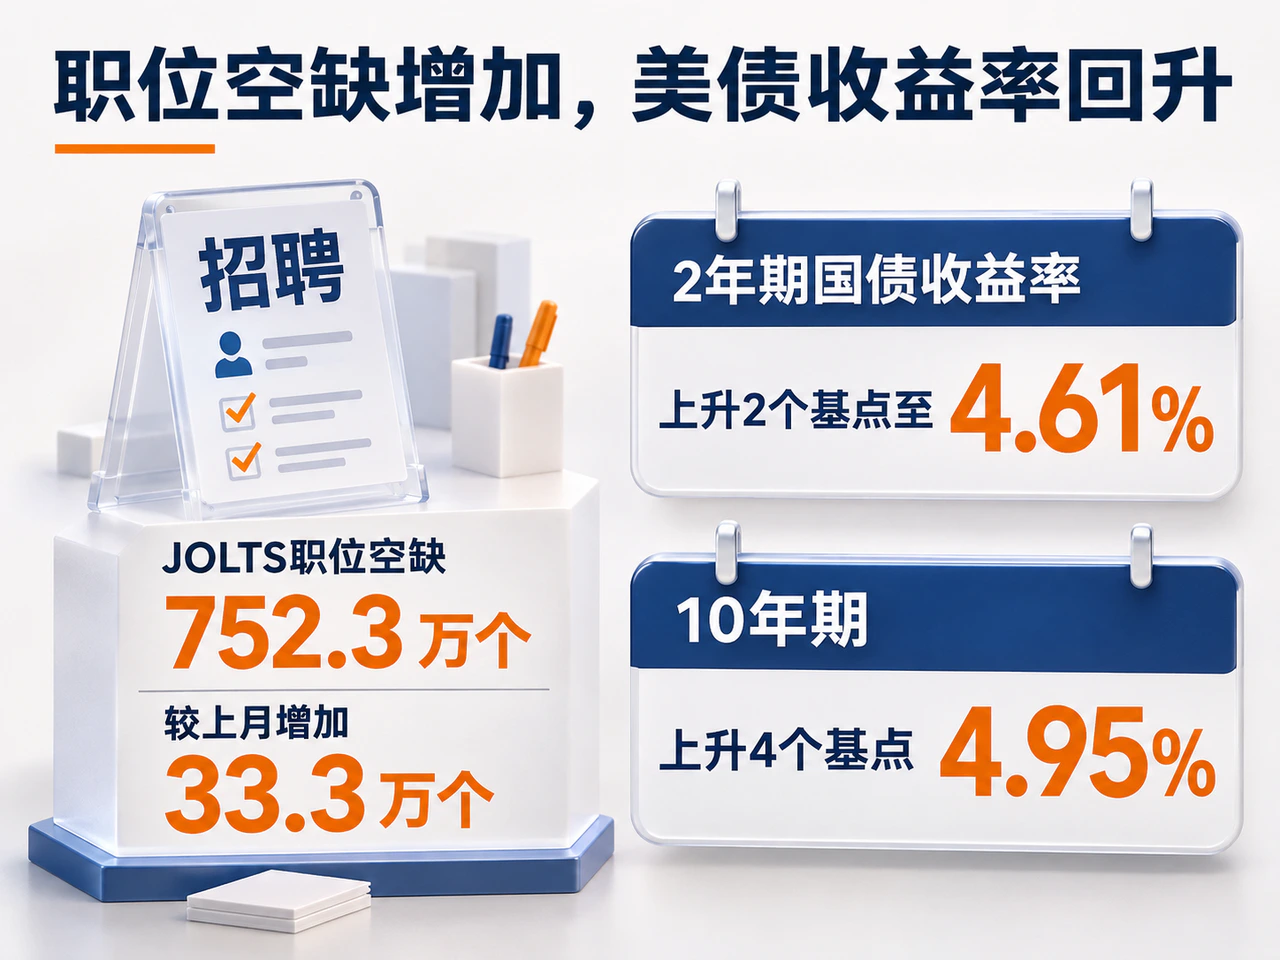
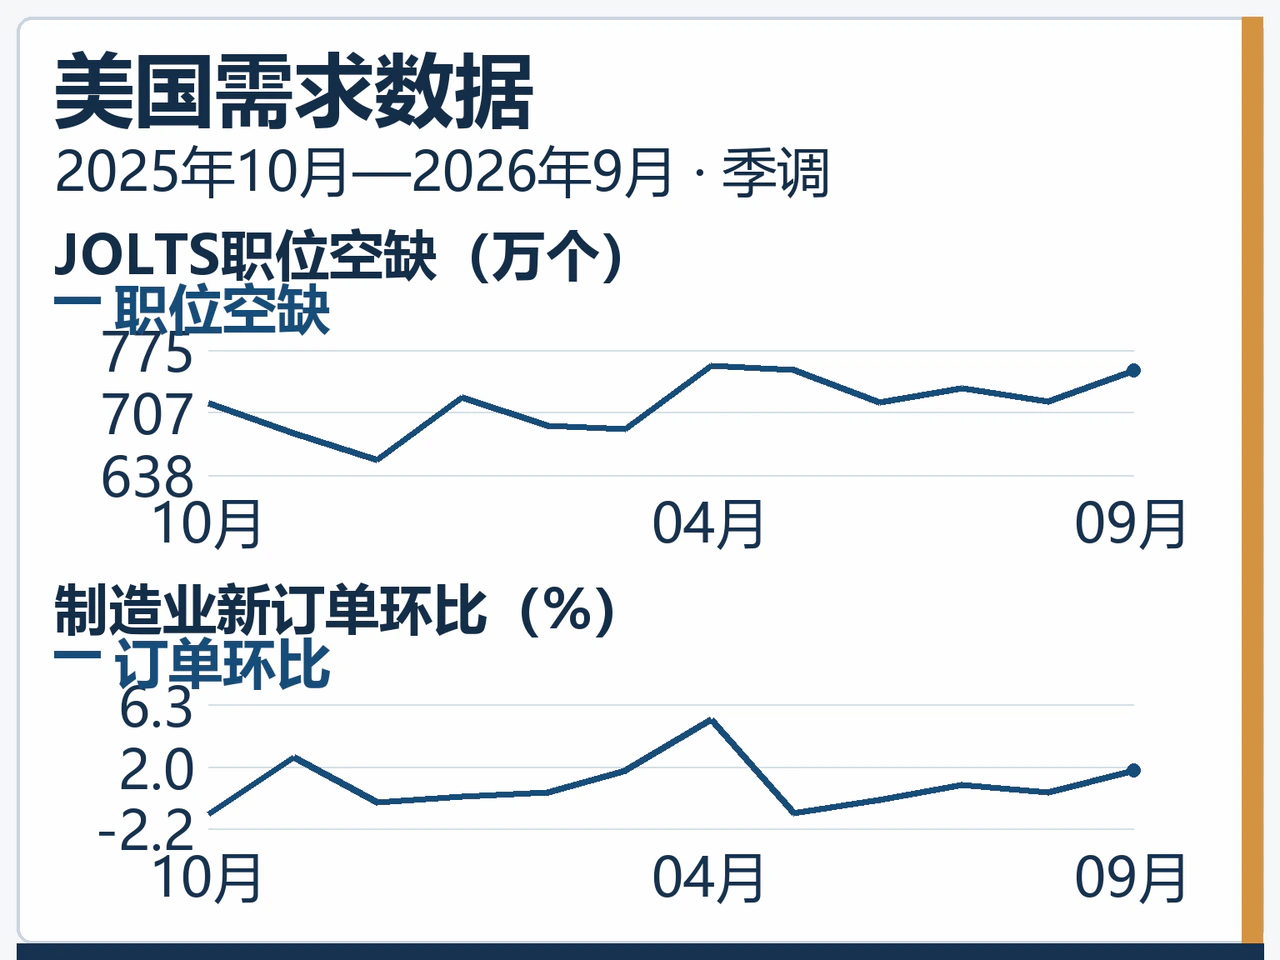
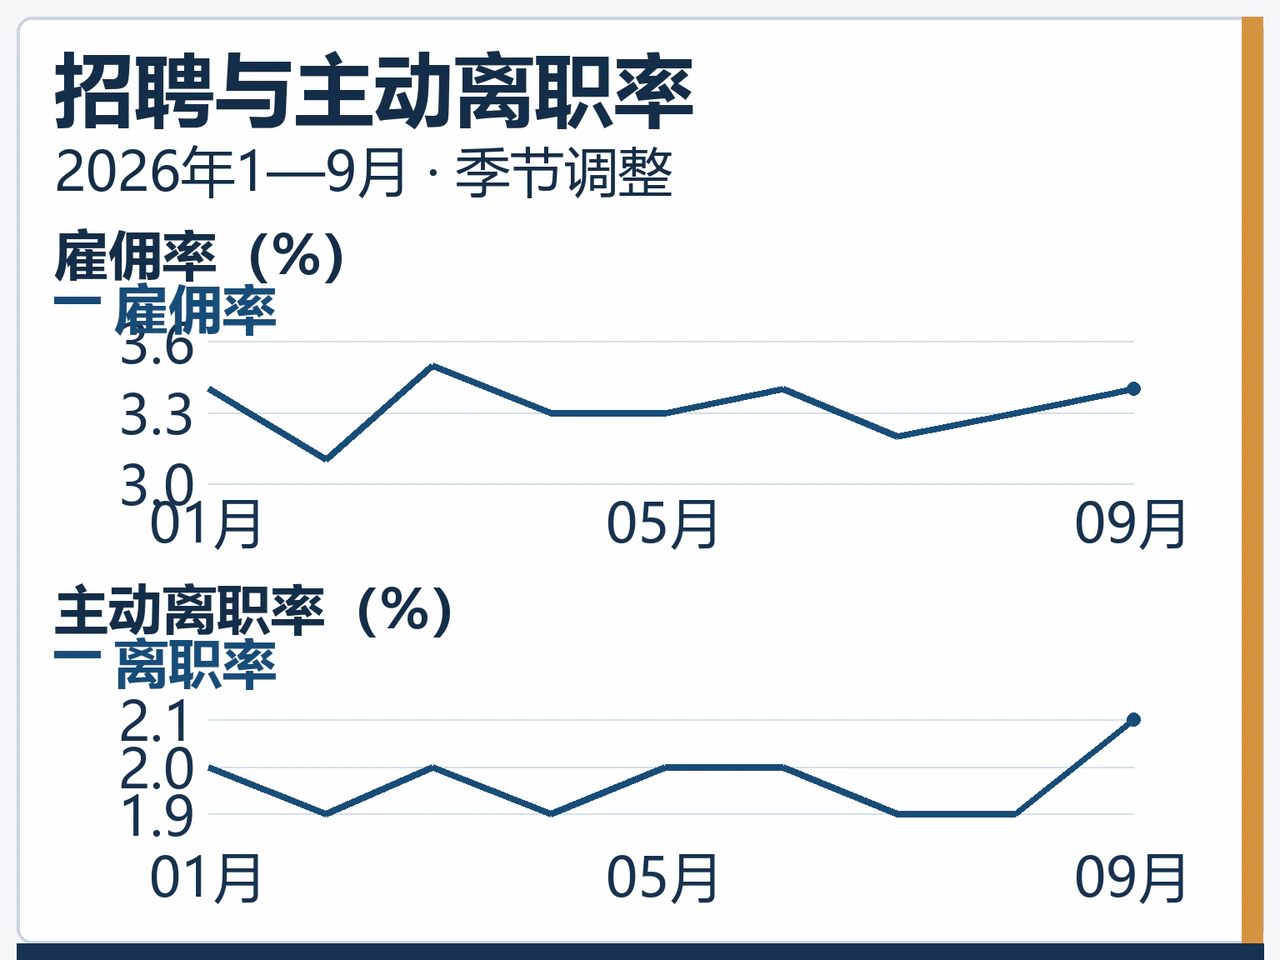
美国11月3日发布的数据显示,9月JOLTS职位空缺达752.3万个,高于路透调查预期的710万个,较上修后的8月前值(719万个)增加33.3万个;职位空缺率由4.3%升至4.5%,反映9月末企业用工需求仍具韧性。
从实际招聘落地看,行业间表现明显分化。9月实际雇佣增加13.1万人至540.2万人,雇佣率由3.3%回升至3.4%;裁员及解雇减少12.7万人至164.1万人,主动离职率由1.9%升至2.1%。分行业看,住宿和餐饮业雇佣增加15.8万人,是当月招聘回升的主要支撑;但制造业职位空缺增加5.4万个的同时,实际雇佣反而减少3.4万人,专业和商业服务业也出现空缺增加而雇佣减少的背离。整体招聘意向改善与低裁员率有助于支撑居民收入,但各行业的实际扩招力度并不一致。
同日公布的9月美国制造业新订单经季调后环比增长1.8%至6772亿美元,高于1.3%的市场预期(8月前值修正为增长0.3%),其中运输设备订单增长4.6%,是耐用品订单上升的主要动力。当月制造业出货增长1.3%,快于0.4%的库存增速,库存销售比由1.47降至1.46。不过,这组未剔除价格变动的数据也受到能源价格影响,期内石油和煤炭产品出货名义金额增长了5.2%。
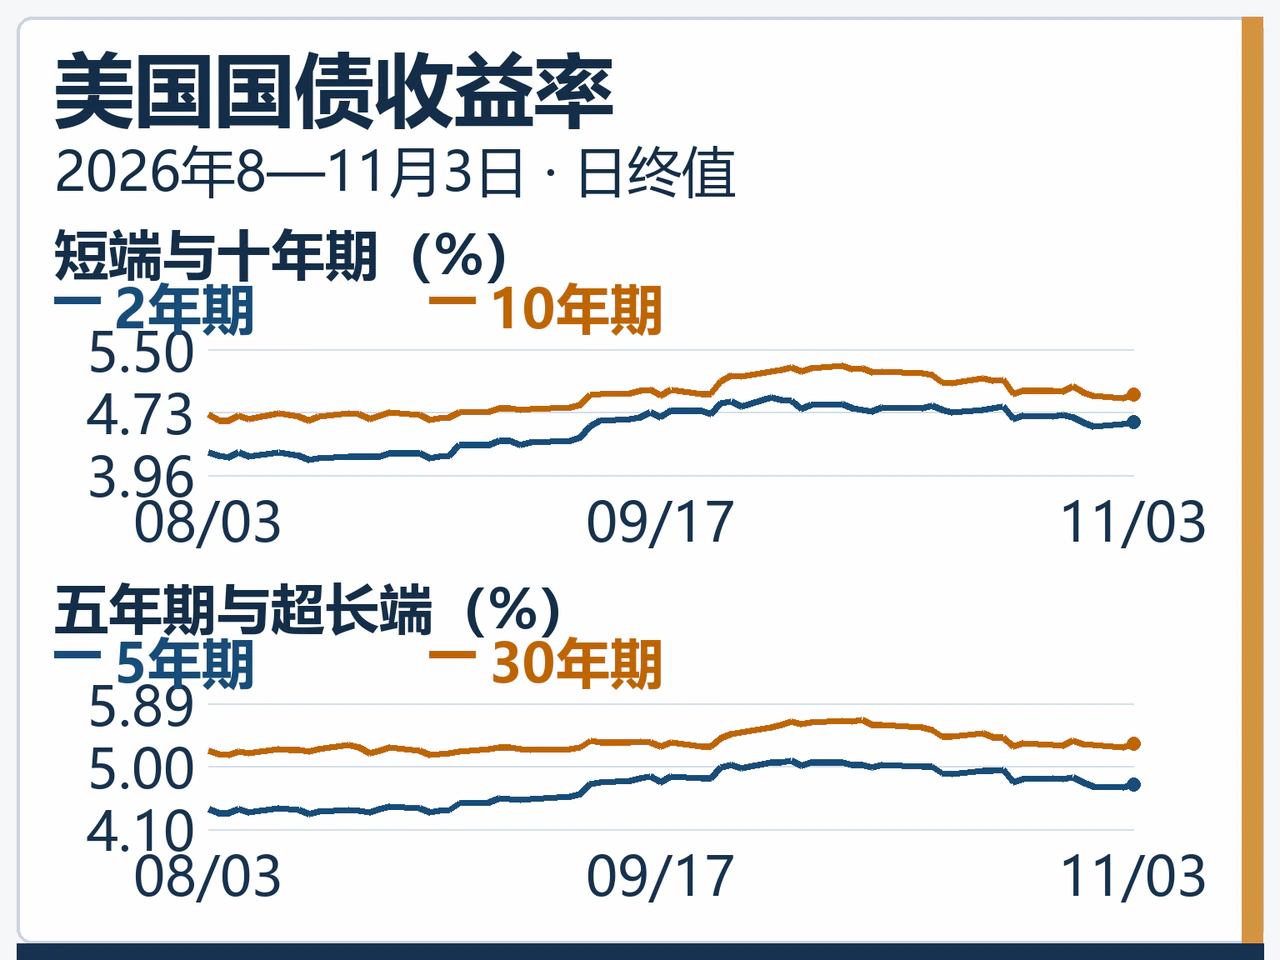
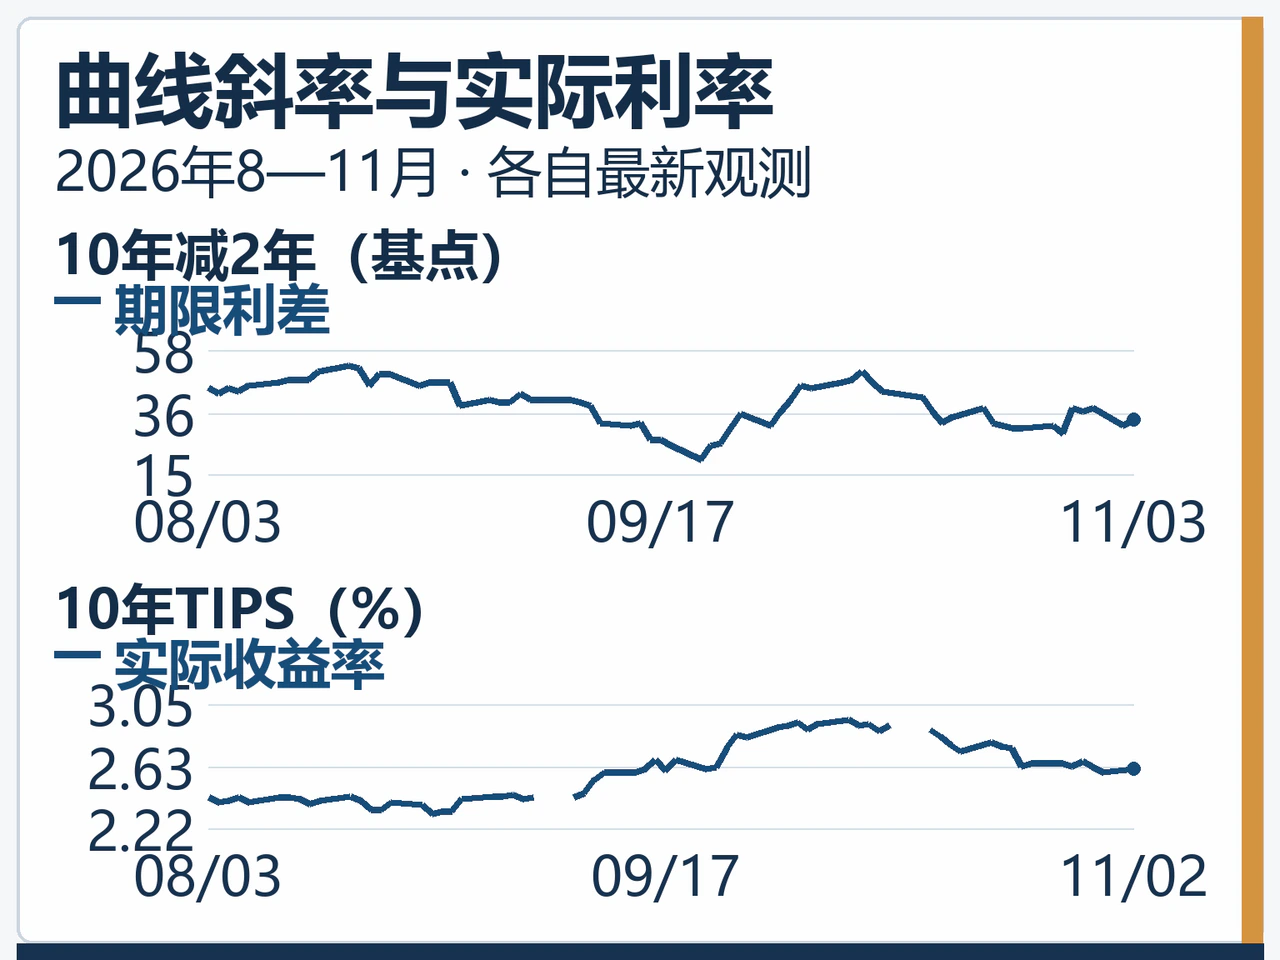
强劲的经济数据削弱了市场对就业迅速走弱进而倒逼政策降息的预期,美债收益率随之回升。美国财政部11月3日日终曲线显示,2年期国债收益率较11月2日上升2个基点至4.61%,5年期、10年期和30年期收益率均上升4个基点,分别报4.74%、4.95%和5.32%。10年与2年期利差由32个基点走阔至34个基点,中长端利率上行幅度略大,抬高了长期融资的基准成本。
若拉长周期看,单日调整尚未逆转近期美债收益率的回落趋势。与10月5日的4.84%和5.31%相比,11月3日的2年期和10年期收益率仍分别低23个和36个基点。市场下一个关键检验节点是美东时间11月6日8时30分公布的10月非农就业报告,以确认招聘意向能否转化为实际岗位增长;路透调查目前预期10月新增非农就业6.5万人,失业率为4.2%。
芯片股领涨带动纳指100收高0.68%,AI债务融资受审视
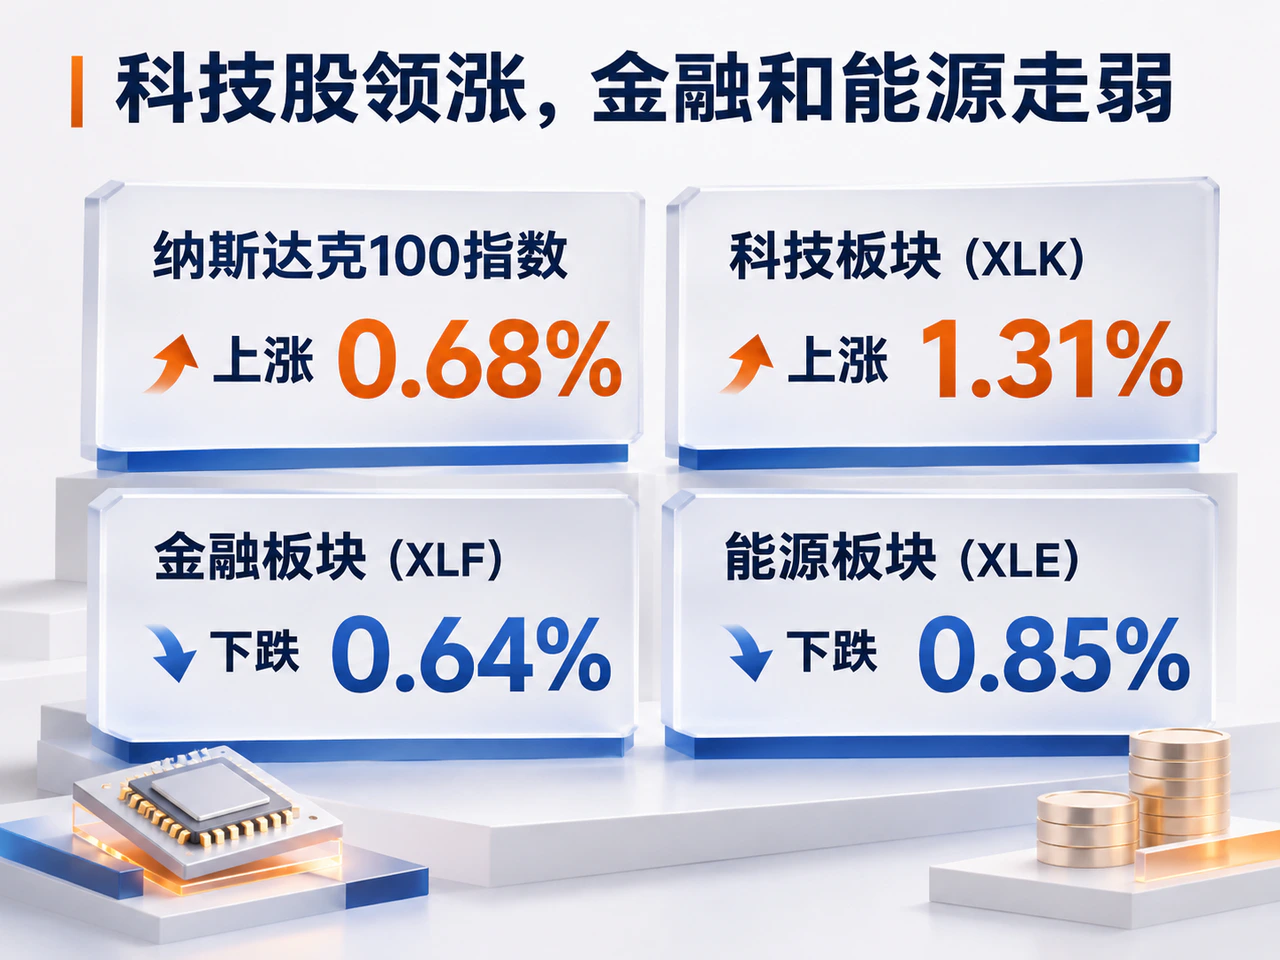
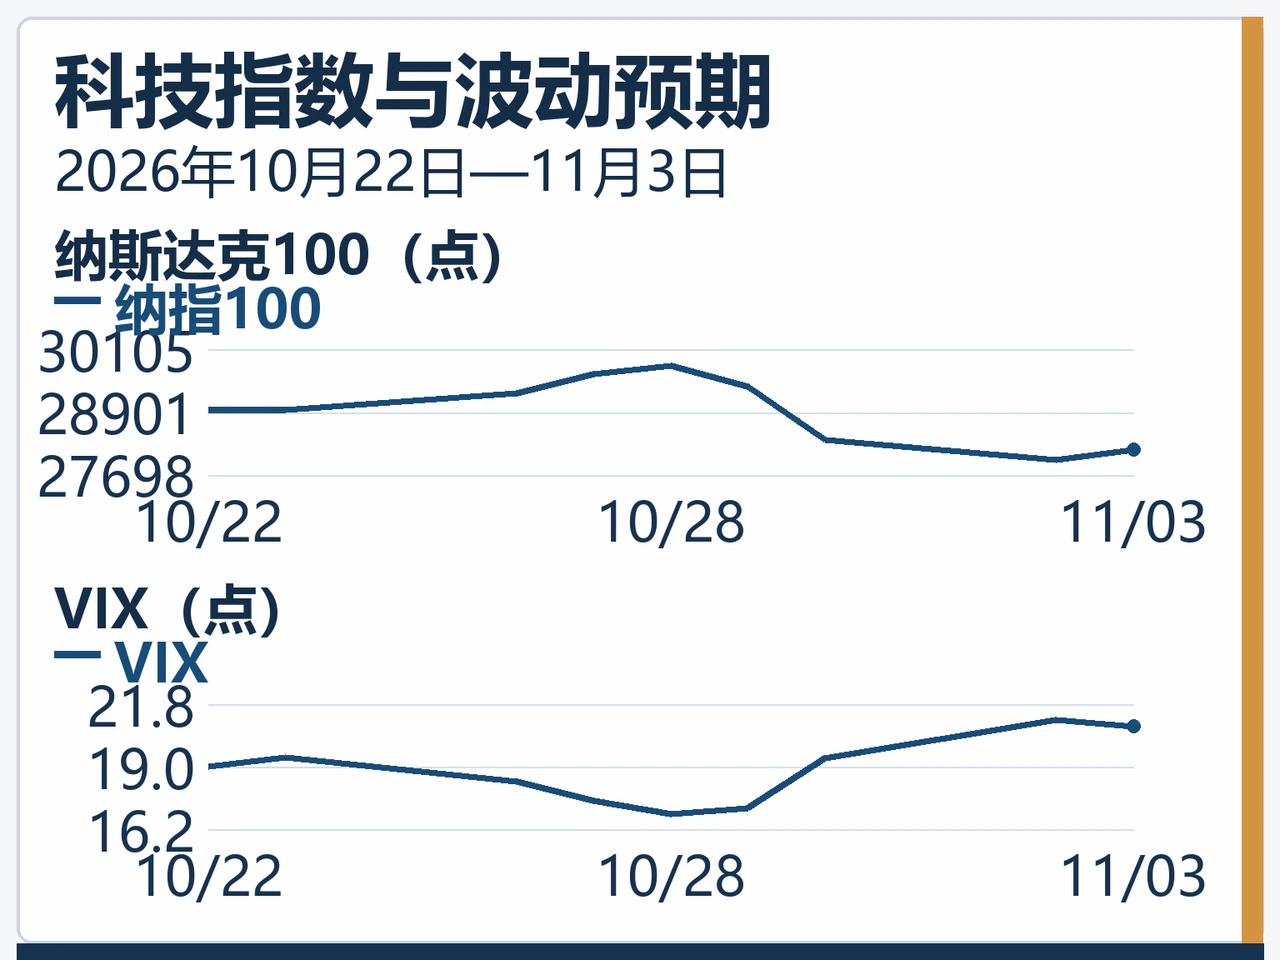
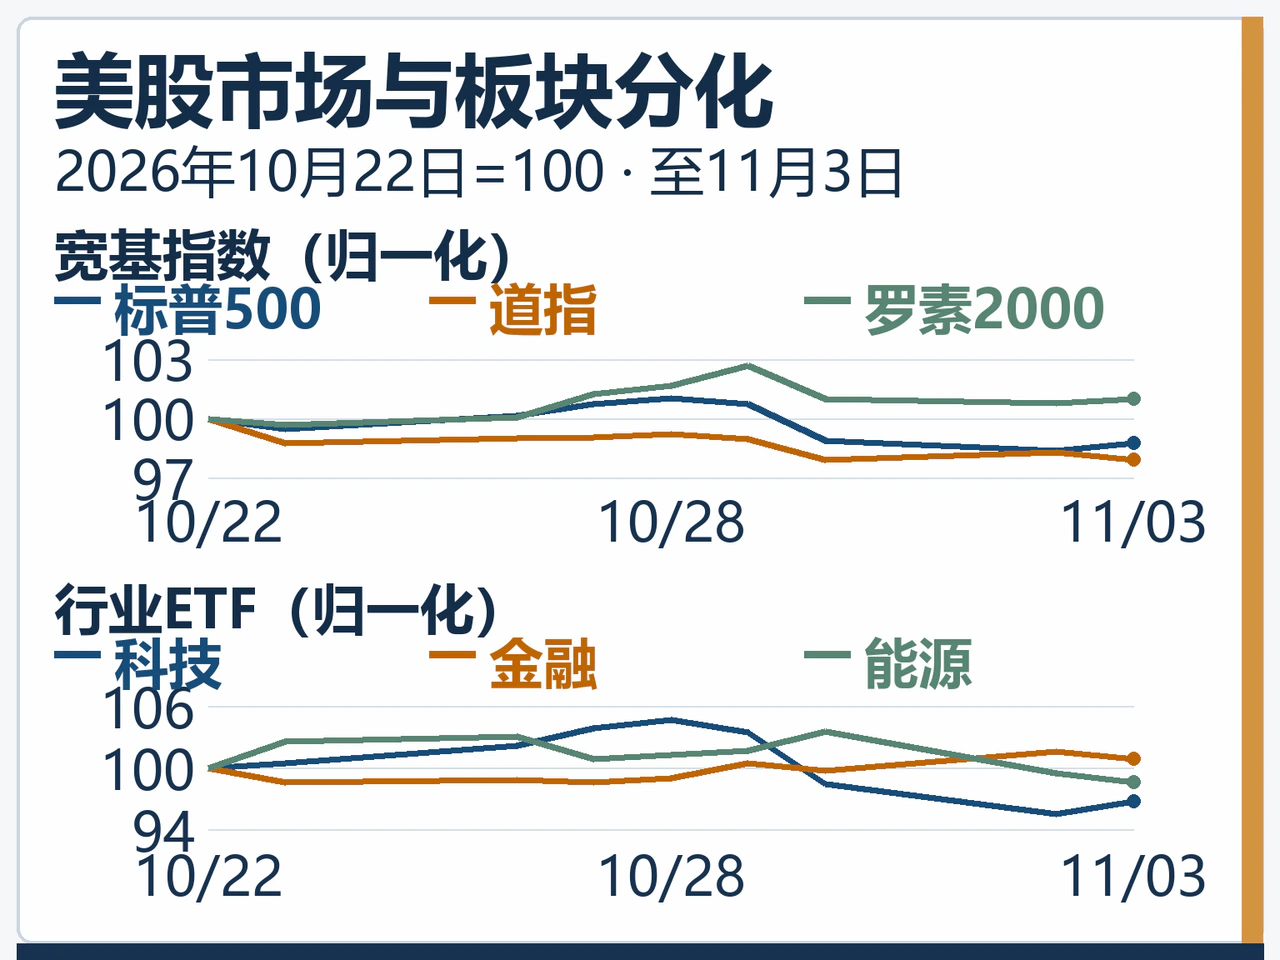
11月3日美股表现分化,标普500指数收于7568.92点,上涨0.36%;纳斯达克100指数收于28180.26点,上涨0.68%;道琼斯工业平均指数下跌0.38%至51786.72点;罗素2000指数上涨0.23%。行业ETF方面,科技板块(XLK)上涨1.31%,而金融板块(XLF)和能源板块(XLE)分别下跌0.64%和0.85%,买盘高度集中于科技股。
个股表现反映出市场对盈利质量与资本开支的挑剔。芯片股中,英伟达、美光科技均涨超2%,博通上涨约3%,AMD在财报发布前涨超3%。相比之下,苹果因前一晚公布的利润率展望偏弱及iPad销售不及预期而下跌近2%;Palantir尽管第三季度收入和利润超预期并上调全年收入指引,财报后股价依然走弱。在当前估值水平下,预期兑现程度与后续资本投入需求正拉大个股走势差距。
从波段走势看,纳斯达克100指数此前从10月28日的29813.16点回落至11月2日的27989.82点,11月3日的反弹仅收复小部分失地;同期VIX指数由16.91升至21.15后,小幅回落至20.83,波动预期依然偏高。Potomac Fund Management策略师Shawn Snyder指出,AI交易虽已接近超卖区域,但市场对资本成本和债务融资需求的担忧仍将持续;汇丰的Willem Sels也强调,尽管盈利和经济周期仍强,但当前投入与未来收入兑现之间的时间差是核心矛盾。
AI资本开支的资金需求已直接传导至一级债市。据Quartz于11月3日援引彭博报道,Meta正在推介五档5年至30年期的美元债,其美国和欧洲合计融资计划至少达200亿美元,其中最长档初步价格指引约为同期限美债加250个基点(最终规模与利差待定)。
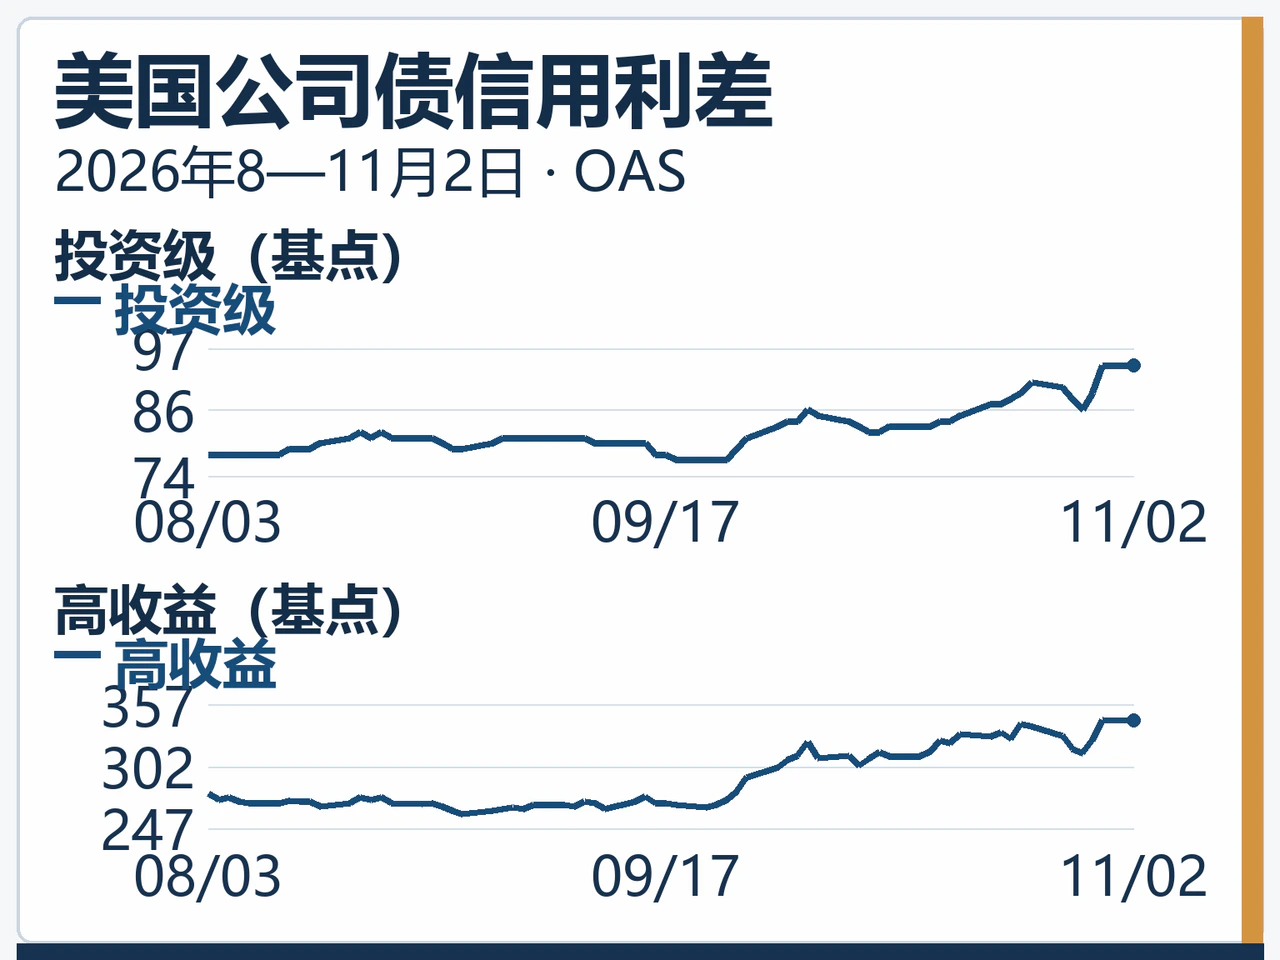
二级市场整体信用利差表现相对平稳。11月3日披露的ICE BofA指数显示,11月2日美国投资级公司债期权调整利差(OAS)持平于10月30日的94个基点,高收益债利差微窄1个基点至343个基点;不过两者较10月28日仍分别走阔8个和29个基点。长久期美元公司债的定价仍需同时消化美债基准利率波动与前期抬升的信用风险溢价。
AMD盘后涨超7%验证算力需求,亚洲科技链面临分化
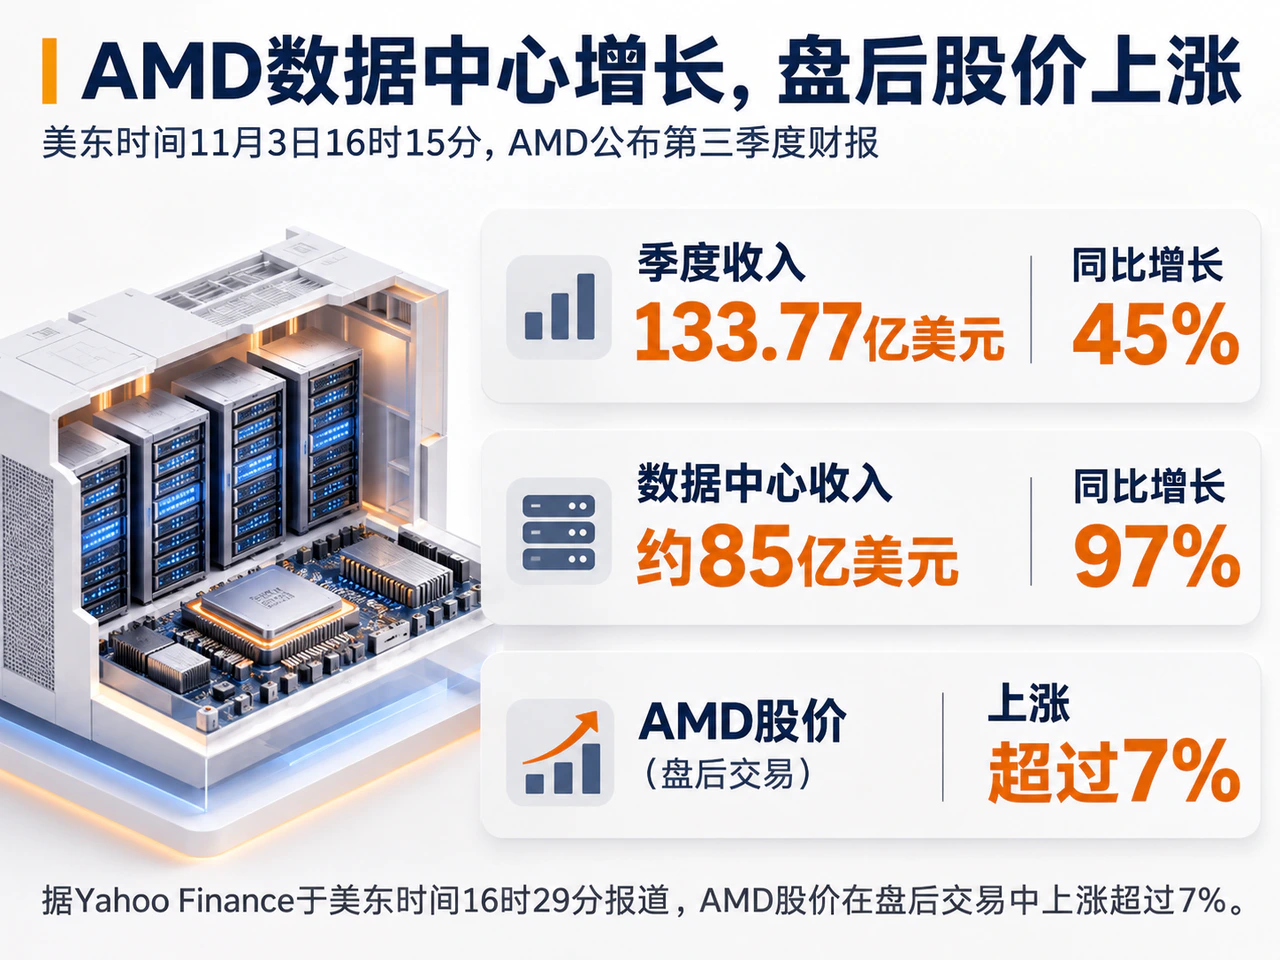
美东时间11月3日16时15分,AMD公布第三季度财报:季度收入133.77亿美元,同比增长45%、环比增长16%;非GAAP每股收益2.09美元,同比增长74%。其中,受EPYC处理器需求和Instinct MI450系列GPU推出带动,数据中心收入同比增长97%至约85亿美元。公司预计第四季度收入约为170亿美元(上下浮动3%),指引中值对应同比约66%的增长。据Yahoo Finance于美东时间16时29分报道,AMD股价在盘后交易中上涨超过7%。
财报同时显示出业务冷热不均与利润率约束。第三季度AMD客户端及游戏业务合计收入同比下降8%(其中游戏业务下降40%);公司预计第四季度非GAAP毛利率约为55%,低于第三季度的56%。硬件厂商的强劲出货直接印证了算力基础设施需求,但下游云服务商未来的应用变现与投资回收速度,仍将决定这轮采购周期的持续性。
由于时差关系,亚洲市场11月3日的现货交易尚未反映美股收盘及AMD财报信息。当日韩国综合指数下跌3.59%至5648.79点;香港恒生指数上涨约0.57%,收于23525点附近,但成份股联想集团下跌6.11%;日本市场因公共假日休市。
随着亚洲市场在11月4日重开,AMD的业绩指引将为韩国存储芯片、日本半导体设备及香港服务器相关企业提供需求端支撑,但具体向订单与利润的传导仍取决于各企业的客户结构与采购份额。与此同时,香港互联网平台企业仍需在AI资本开支、融资成本与商业化收入之间寻求平衡,同一产业链上下游资产的表现或继续分化。
中东实货供应增加压低油价,实际利率制约金价表现
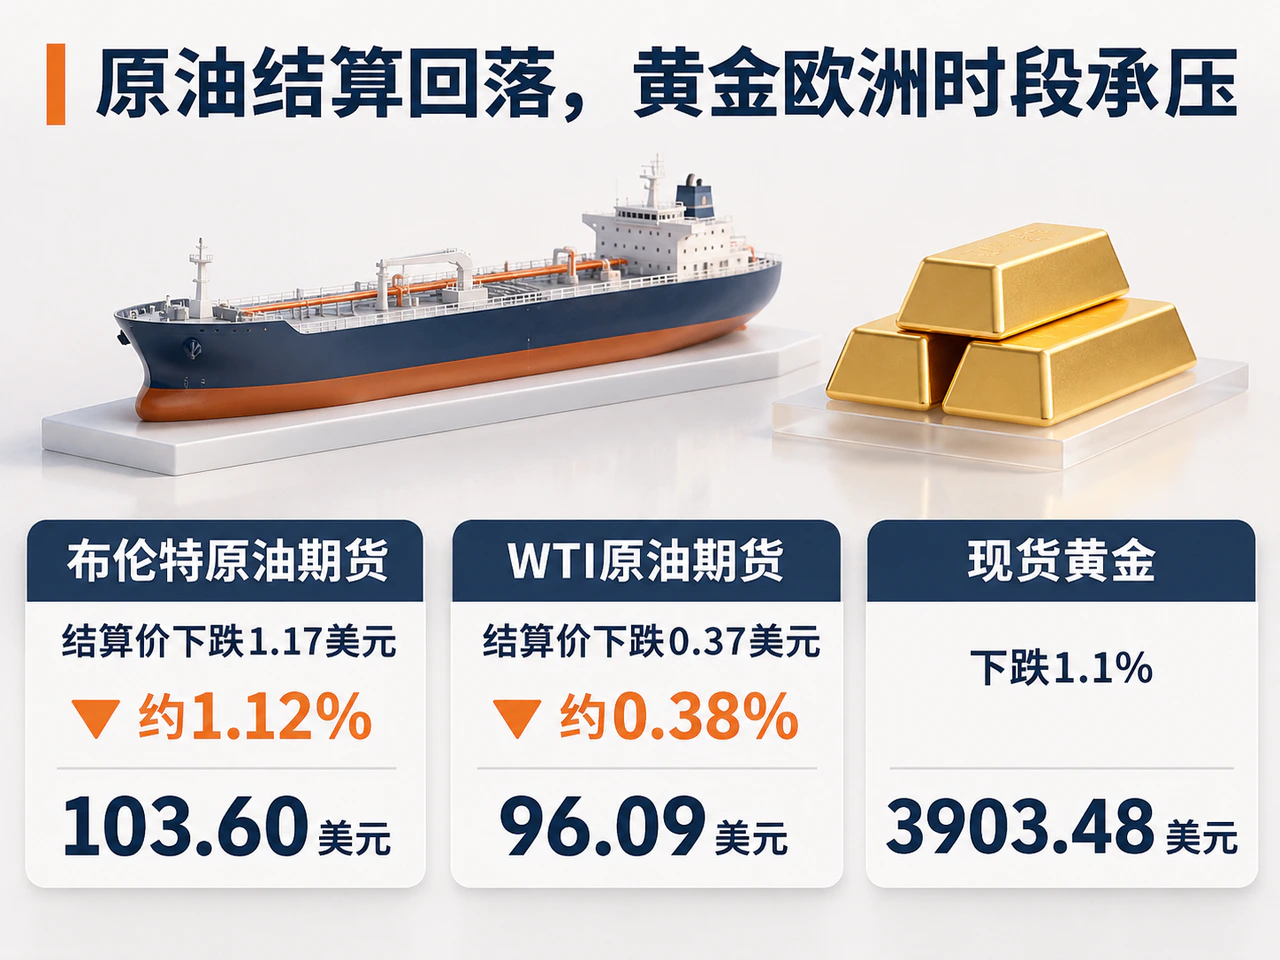
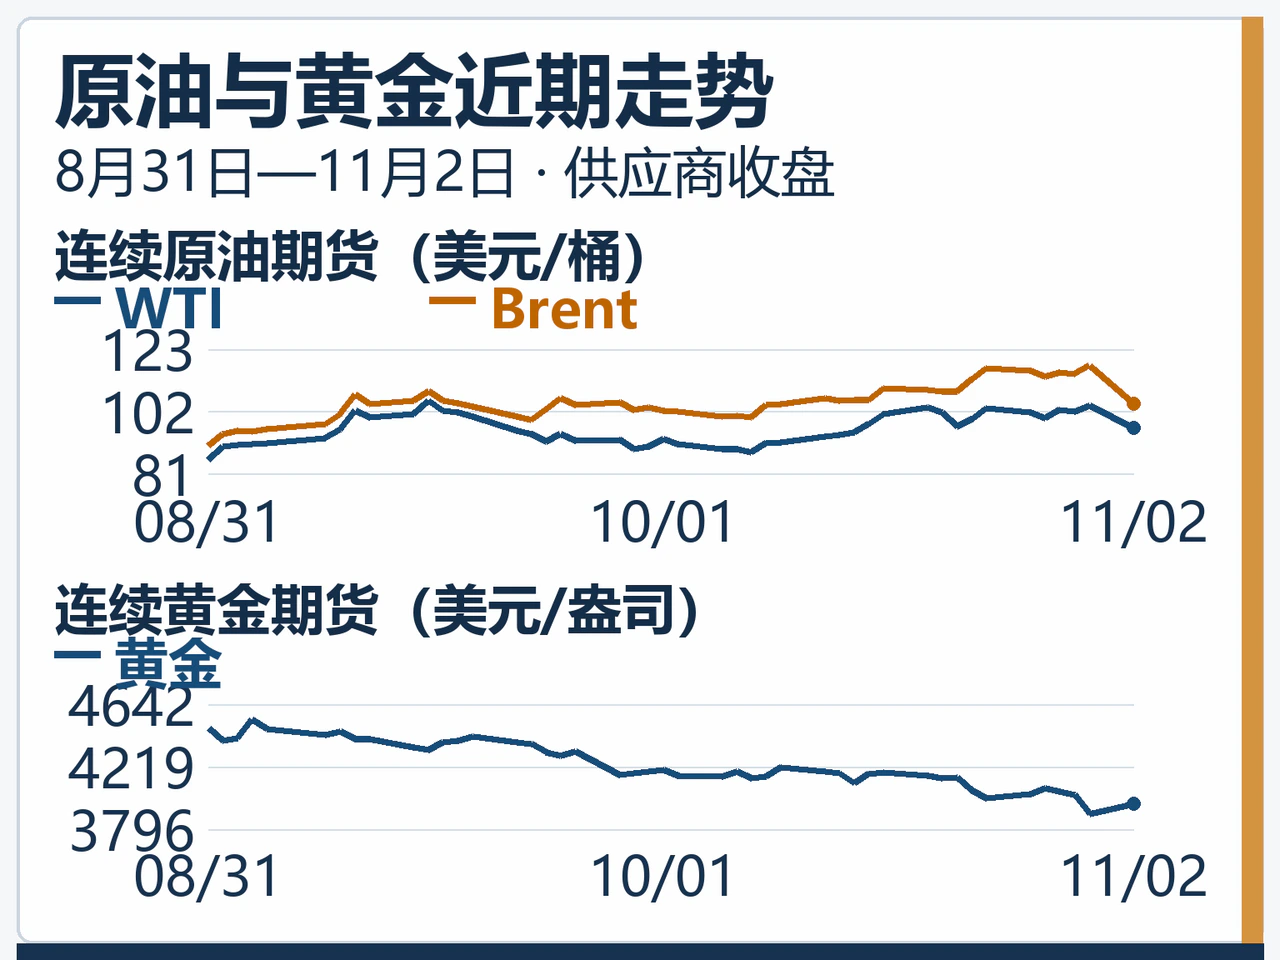
大宗商品市场同样呈现供需基本面与金融条件的博弈。据路透社报道,11月3日布伦特原油期货结算价下跌1.17美元(约1.12%),报每桶103.60美元;WTI原油期货结算价下跌0.37美元(约0.38%),报每桶96.09美元。北京时间11月4日晨夜盘重开后,两者分别回升至104.33美元和96.69美元。地缘层面,卡塔尔的斡旋仍在继续,外交进展促使原油回吐部分风险溢价,但美伊双方对协议达成距离的表述仍有分歧,潜在升级风险继续维持日内波动。
对油价更实质的压制来自实货供应的改善。据彭博11月3日报道,本周初迪拜原油11月合约较12月合约出现约每桶2美元的贴水(近月低于远月),显示近期可交割原油相对宽松。彭博汇编的数据显示,沙特、阿联酋、伊拉克和科威特10月合计原油出口量环比增长约10%,超过每日1500万桶。近端供应增加有助于缓解亚洲炼厂的购油成本及全球能源通胀压力,其持续性比单日外交消息更能决定油价高位的松动程度。
贵金属则主要受制于利率环境与持有成本。据路透社报价,格林尼治时间11月3日12时02分,现货黄金下跌1.1%至每盎司3903.48美元,12月交割的美国黄金期货下跌1.4%至3913.80美元(北京时间11月4日晨夜盘快照回升至3938.60美元)。作为无息资产,黄金持续面对高利率带来的机会成本:11月2日美国10年期通胀保值国债(TIPS)实际收益率较10月30日上升2个基点至2.62%,11月3日名义美债收益率进一步回升。
黄金内部需求结构亦出现分化。路透社援引世界黄金协会预测称,鉴于金条和金币需求偏弱,该机构将全年黄金投资需求增量预期从400吨下调至200吨,但同时上调了全球央行购金预期。央行买盘、私人投资需求与利率成本的逆向作用,使得单一避险逻辑难以主导金价,油价与金价由此出现同步走弱。
美国中期选举与季度再融资落地在即,政策焦点转向资金与运营成本
11月3日恰逢美国中期选举投票日,市场正评估不同国会控制权组合下的政策路径。瑞银财富管理投资总监Mark Haefele指出,国会控制权变化最直接的影响在于行政监督强化与财政谈判难度上升。对于AI数据中心建设,潜在的调查、听证和审批流程可能拉长投资兑现周期,不过路透社采访的分析师普遍预计不会出台足以严重阻碍建设的立法。财政层面的影响则存在双向风险:国会分裂可能加剧政府停摆和债务上限谈判摩擦;若共和党控制两院,则可能延续放松监管并推进减税或扩大国防预算,这虽有利于改善企业许可环境,但长端美债需承受更高的融资供给与财政风险溢价。
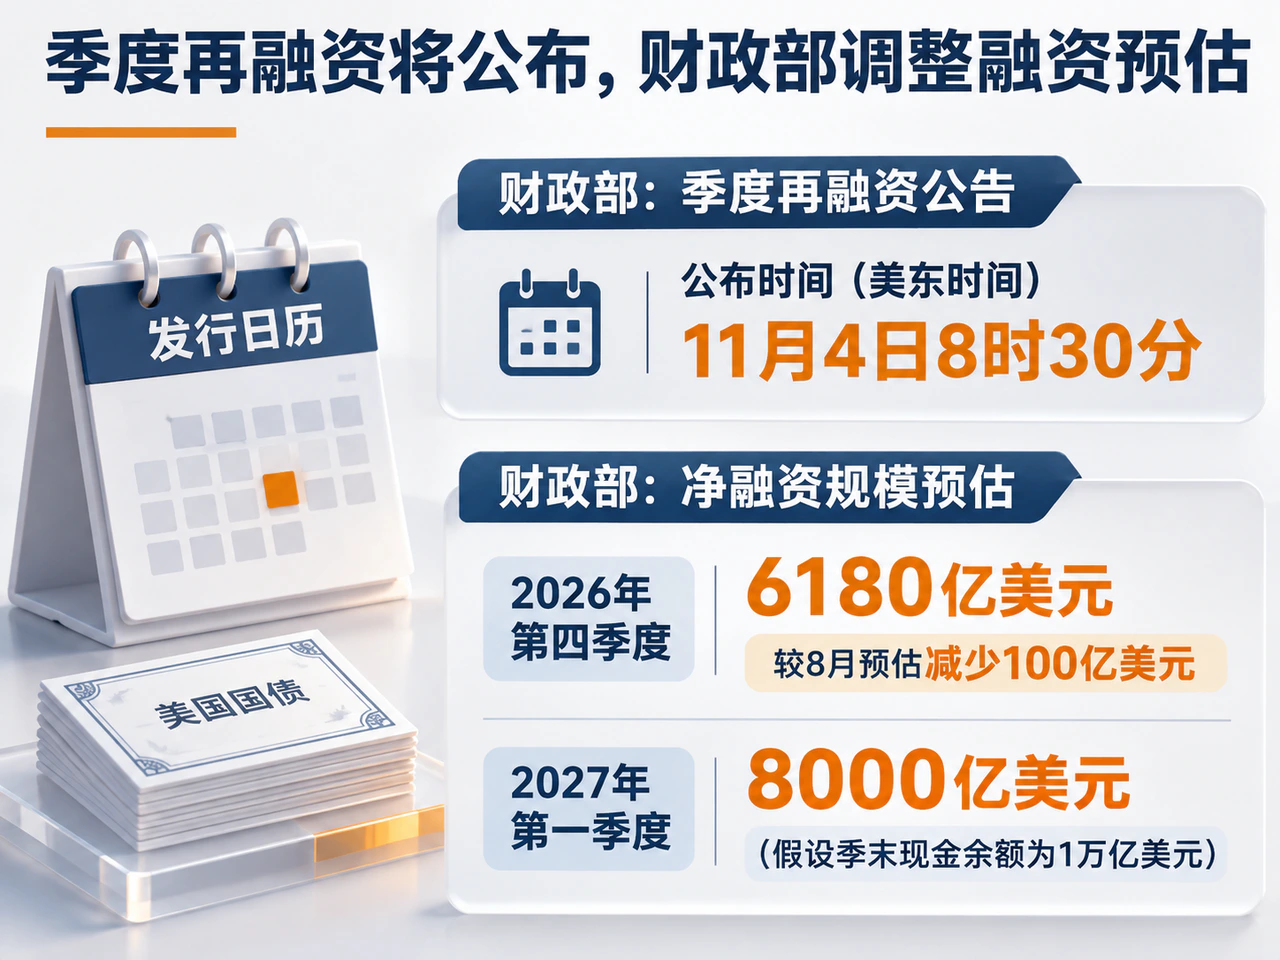
短期内更明确的国债供给节点是美东时间11月4日8时30分公布的美国财政部季度再融资公告。此前财政部于11月2日预计,2026年第四季度私人持有可流通国债净融资规模为6180亿美元,较8月预估减少100亿美元;但这一调整主要源于期初现金高于假设,若剔除该因素,实际融资需求预估反而增加240亿美元。财政部同时预计2027年第一季度净融资规模达8000亿美元(假设季末现金余额为1万亿美元)。一级交易商普遍预计本次将维持附息国债拍卖规模,市场重点关注具体的期限分配及未来发债规模的调整指引。
在产业与监管政策方面,多项进展聚焦于企业运营与资本成本:
- 北美贸易谈判:特朗普11月3日表示,美国接近与加拿大达成包含免关税化肥在内的贸易协议,若最终落实将有助降低农业投入成本。
- 能源资产并购:路透社同日援引消息人士称,由Todd Boehly牵头的财团正准备以证券置换方式收购卢克石油(Lukoil)的海外资产,该拟议交易对供应的实际影响取决于产权转移及经营许可获批后相关油田与炼厂能否维持正常运转。
- 欧洲银行监管:欧洲央行监管委员会成员Pedro Machado于11月3日表态支持减少重复报告、提高对小型银行监管的适度性,但同时主张维持资本标准,并保留限制内部模型过度压低资本要求的“产出底线”(output floor)。这意味着欧洲银行业合规成本虽有望降低,但分红、回购与信贷扩张空间仍受制于严格的资本约束。
中国央行上调外汇存款准备金率至6%,缓和人民币单边升值
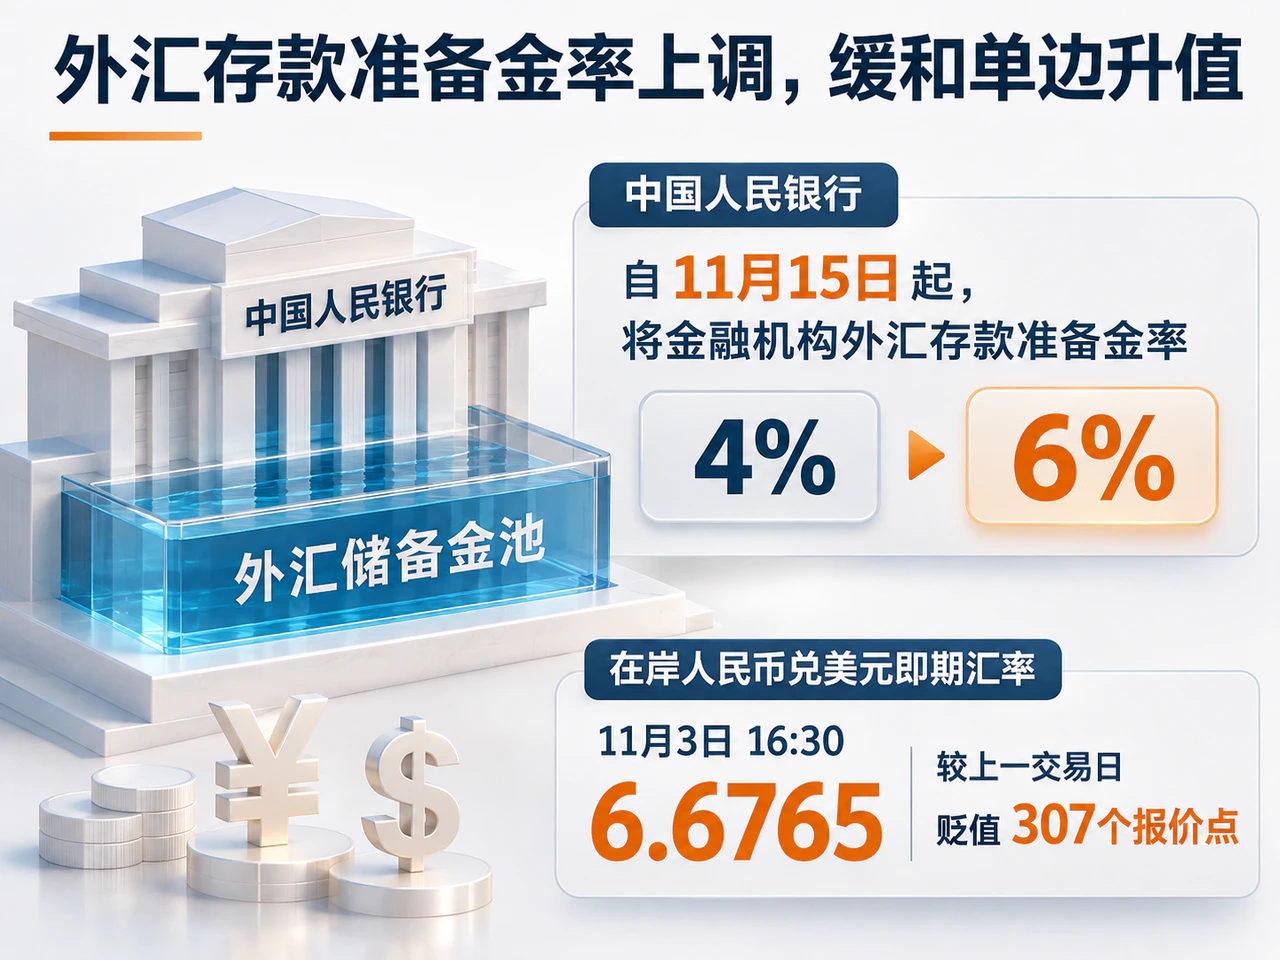
亚洲汇率市场方面,中国人民银行11月3日宣布,自11月15日起将金融机构外汇存款准备金率由4%上调至6%。在此前人民币持续走强、11月2日在岸人民币兑美元升破6.65关口的背景下,此举通过增加银行须缴存的外币资金、收敛境内可动用的外汇流动性供给,以缓和单边升值压力。11月3日16时30分,在岸人民币兑美元即期汇率收于6.6765,较上一交易日贬值307个报价点。
据新华社引述中信证券首席经济学家明明估算,此次调整预计将在银行体系冻结约200亿至250亿美元的外汇流动性。对微观企业而言,人民币升值节奏放缓有助于减轻出口企业的汇兑折算压力,同时进口采购与外币债务偿还成本也将随汇率双向波动而重新平衡。综合来看,美国终端产业需求、美元长端融资成本与人民币汇率弹性,将共同构成下一阶段亚洲企业盈利与估值重估的外部约束条件。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…