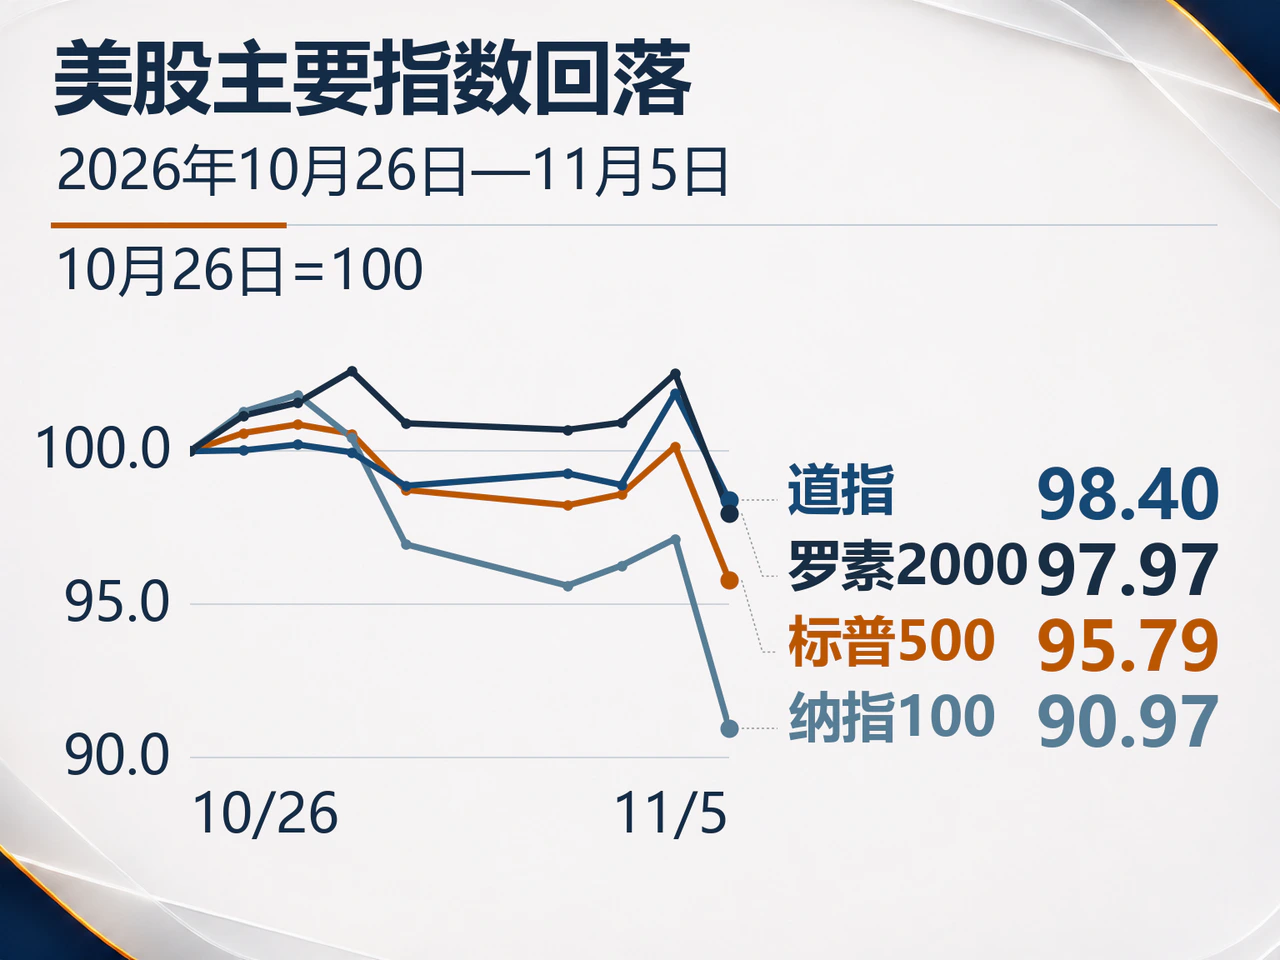
2026年11月5日,美国股市在前一日大幅反弹后掉头急跌。地方审批收紧引发市场担忧数据中心建设放缓,抛盘集中冲击AI产业链,避险资金随之涌入美国国债。标普500指数收跌4.36%,纳斯达克100指数重挫6.36%;2年期和10年期美债收益率分别下行12个和6个基点。大宗商品方面,原油因航运安全风险再起而反弹,黄金在利率下行支撑下收高。当日公布的美国初请失业金与生产率数据依然稳健,为经济基本面提供缓冲。
地方审批收紧暴露建设约束,AI产业链全线回调
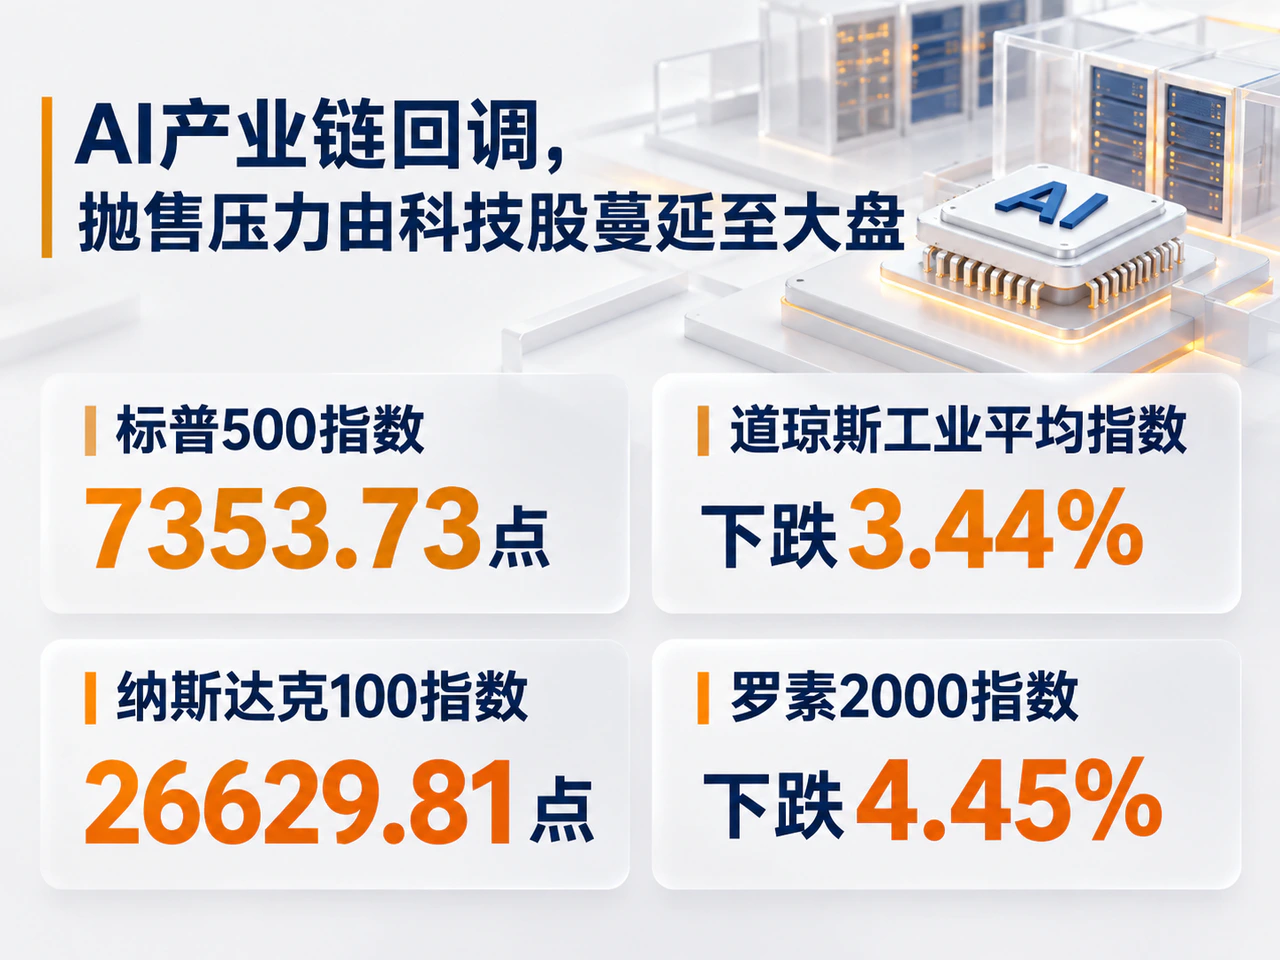
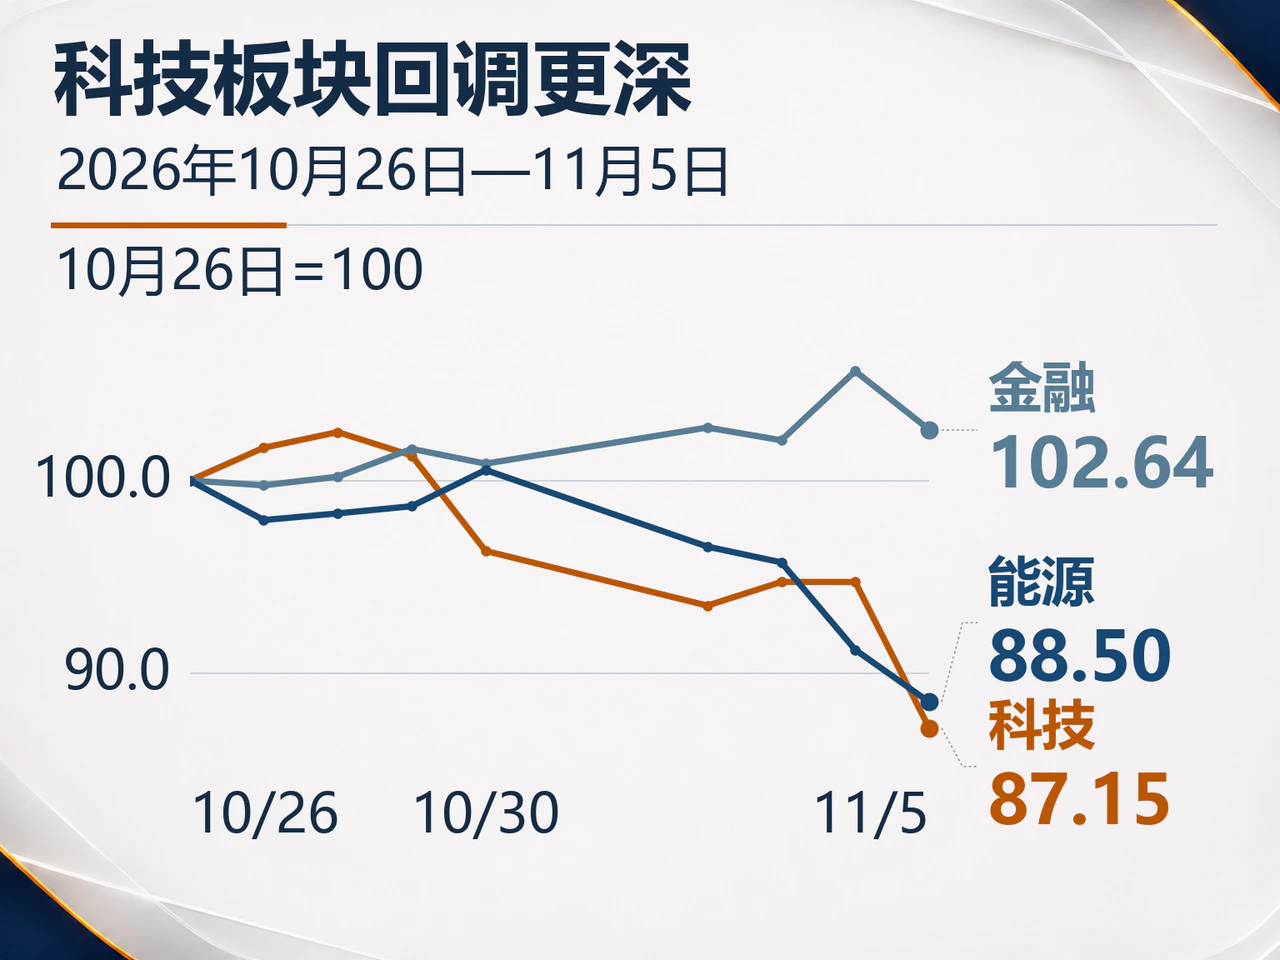
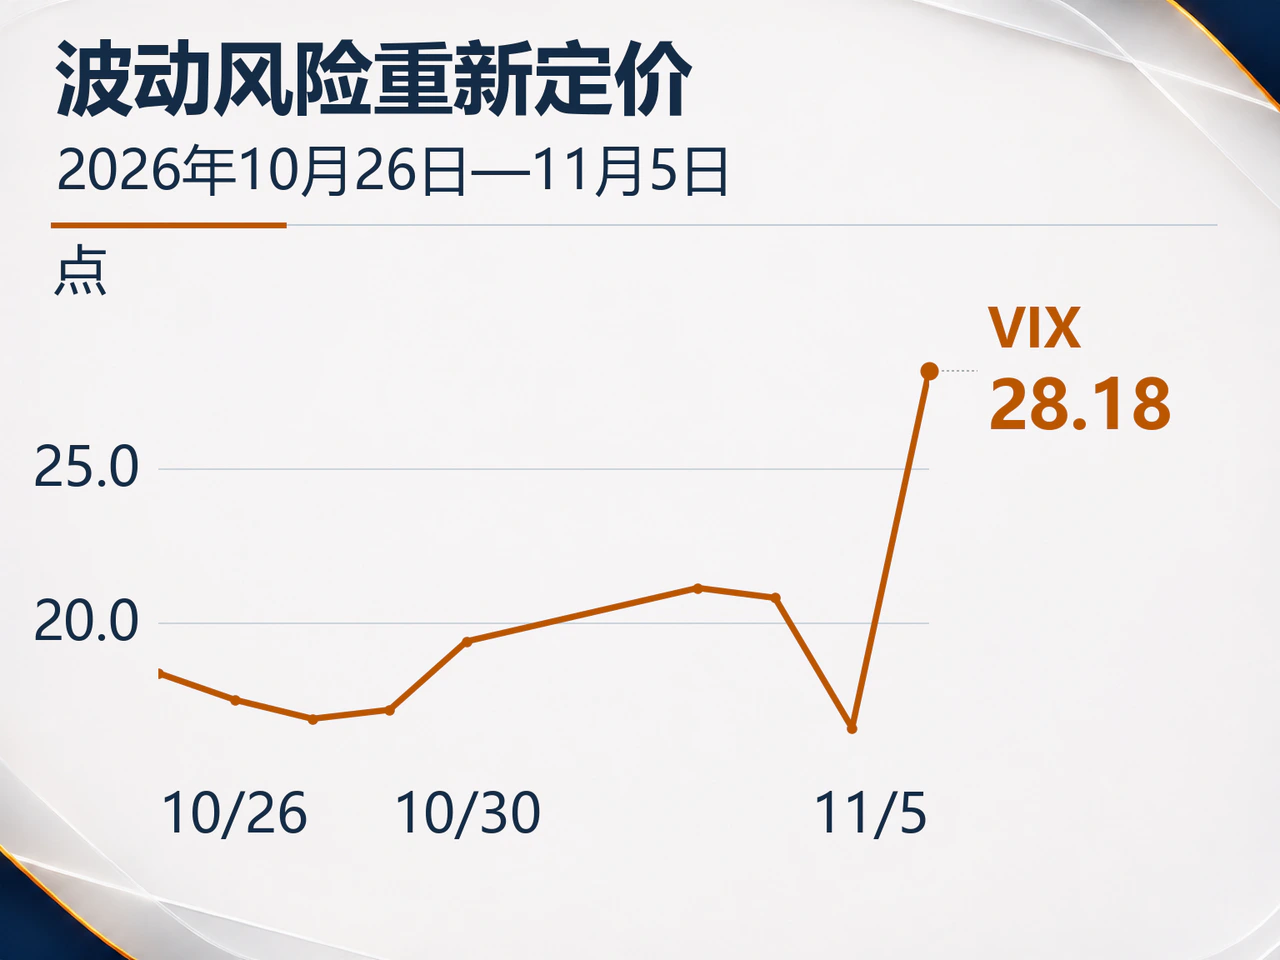
美股主要指数全线重挫。标普500指数收于7353.73点,纳斯达克100指数收于26629.81点,道琼斯工业平均指数下跌3.44%至51523.06点,罗素2000指数下跌4.45%至2729.89点。恐慌指数VIX大涨11.57点至28.18(前值16.61),期权市场对股市波动的定价显著走高。行业表现上,科技板块ETF(XLK)暴跌8.00%,金融ETF(XLF)和能源ETF(XLE)分别下跌2.87%和2.98%,抛售压力已由科技股蔓延至大盘。
数据中心面临的地方审批阻力与潜在成本上升,是触发本轮调整的直接导火索。据Fox Business援引地方投票结果报道,俄亥俄州的Defiance、Pataskala和Granville等地已通过章程修订,限制数据中心建设;得克萨斯州和俄亥俄州的当选州长也提出了暂停新项目或强化监管的主张。已落地的地方限制规则与待兑现的州级监管倾向叠加,迫使投资者重新审视相关项目的推进速度。
数据中心的投产节奏高度依赖地方审批、电力供应及社区配套。一旦建设周期拉长,后续的芯片采购、机房租赁和电力设备订单均将顺延,进而拉长前期融资支出与经营现金流回正的时间差。受此影响,芯片、云算力及电力设备环节同步下挫。据美联社报道,AMD大跌17.3%,CoreWeave下跌9.8%,英伟达下跌9.3%,GE Vernova下跌7.5%,显示市场正在重估整条AI资本开支链条的收入兑现节奏。
此番回调也与前期累积的融资成本压力和估值争议形成共振。纳斯达克100指数自10月28日的29813.16点回落,虽在11月4日反弹至28437.17点,但次日再度大幅下挫。针对政策约束的影响,机构观点存在分歧:巴克莱私人银行指出,新增的基础设施要求和社区补偿可能推高开发成本;Tema ETFs则认为市场反应过度,政策人事更替与规则调整尚需时日,算力、电网和冷却设备的长期需求依然稳固。目前市场的博弈焦点在于,新增监管约束究竟只是推高成本、延后建设周期,还是会实质性压缩最终的总投资规模。
在整体风险偏好回落的背景下,财报业绩指引继续主导个股分化。据CNBC报道,高通当期盈利超出预期,但因下一财季盈利指引偏弱,股价下跌约9%。另据美联社报道,AppLovin在收入和利润双双超预期后飙升31%;Tapestry也因盈利超预期并上调本财年收入与盈利指引,股价收涨7.1%。此外,美股盘后公布的Airbnb财报显示消费服务需求依然稳健:公司第三季度收入同比增长19%至48.7亿美元,摊薄每股收益3.16美元(高于分析师预期的2.85美元),并将全年收入增速预期上调至接近20%的区间。
股市抛压催生避险买盘,美债收益率下行且曲线走陡
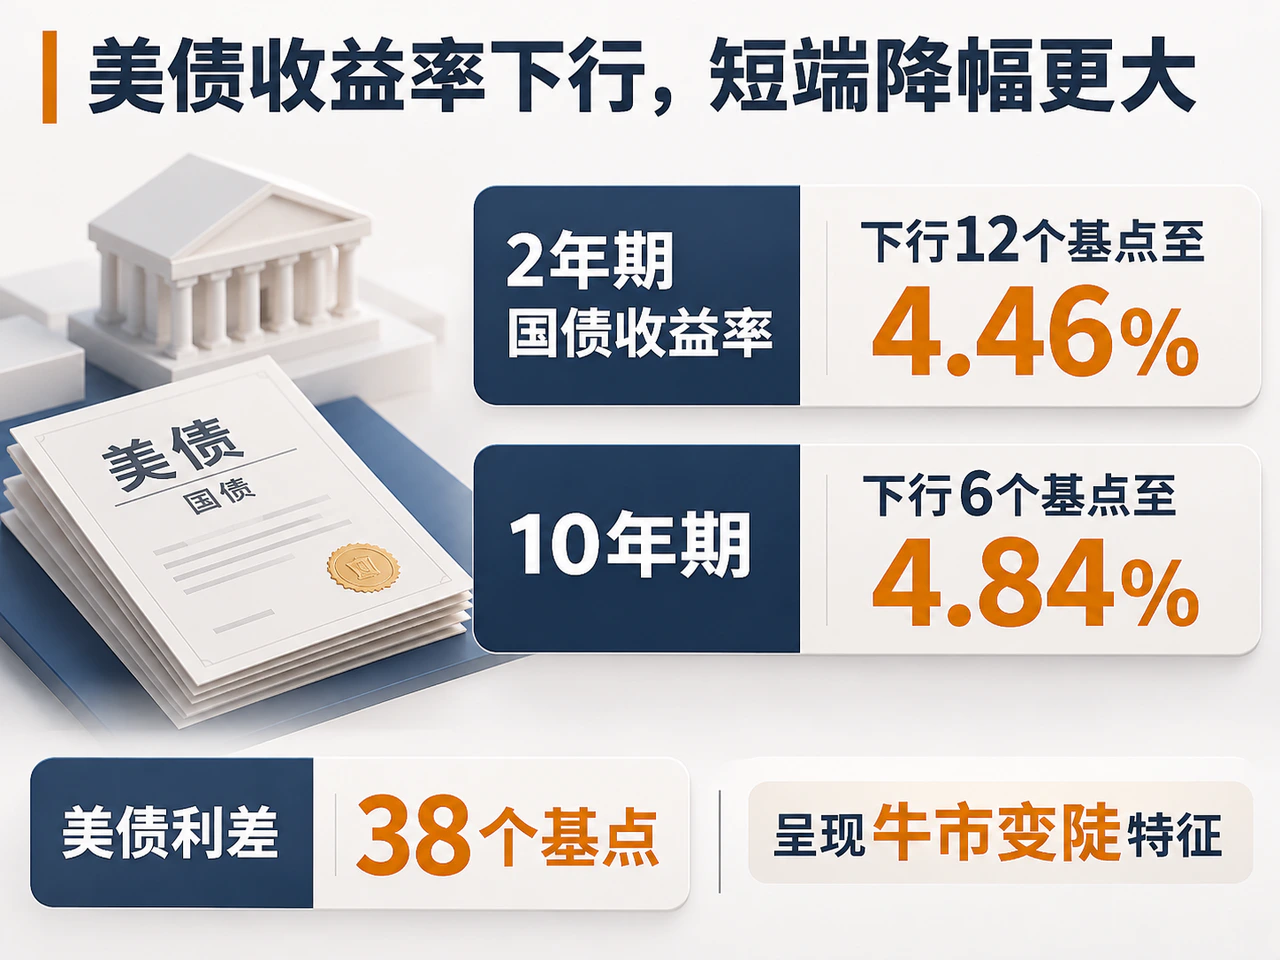
股市大跌激发的避险需求推动美债走强。美国财政部11月5日官方日度收益率曲线显示,2年期国债收益率下行12个基点至4.46%,5年期下行10个基点至4.59%,10年期下行6个基点至4.84%,30年期下行3个基点至5.25%。短端收益率降幅大于长端,推动10年期与2年期美债利差由32个基点走阔至38个基点,呈现牛市变陡特征。
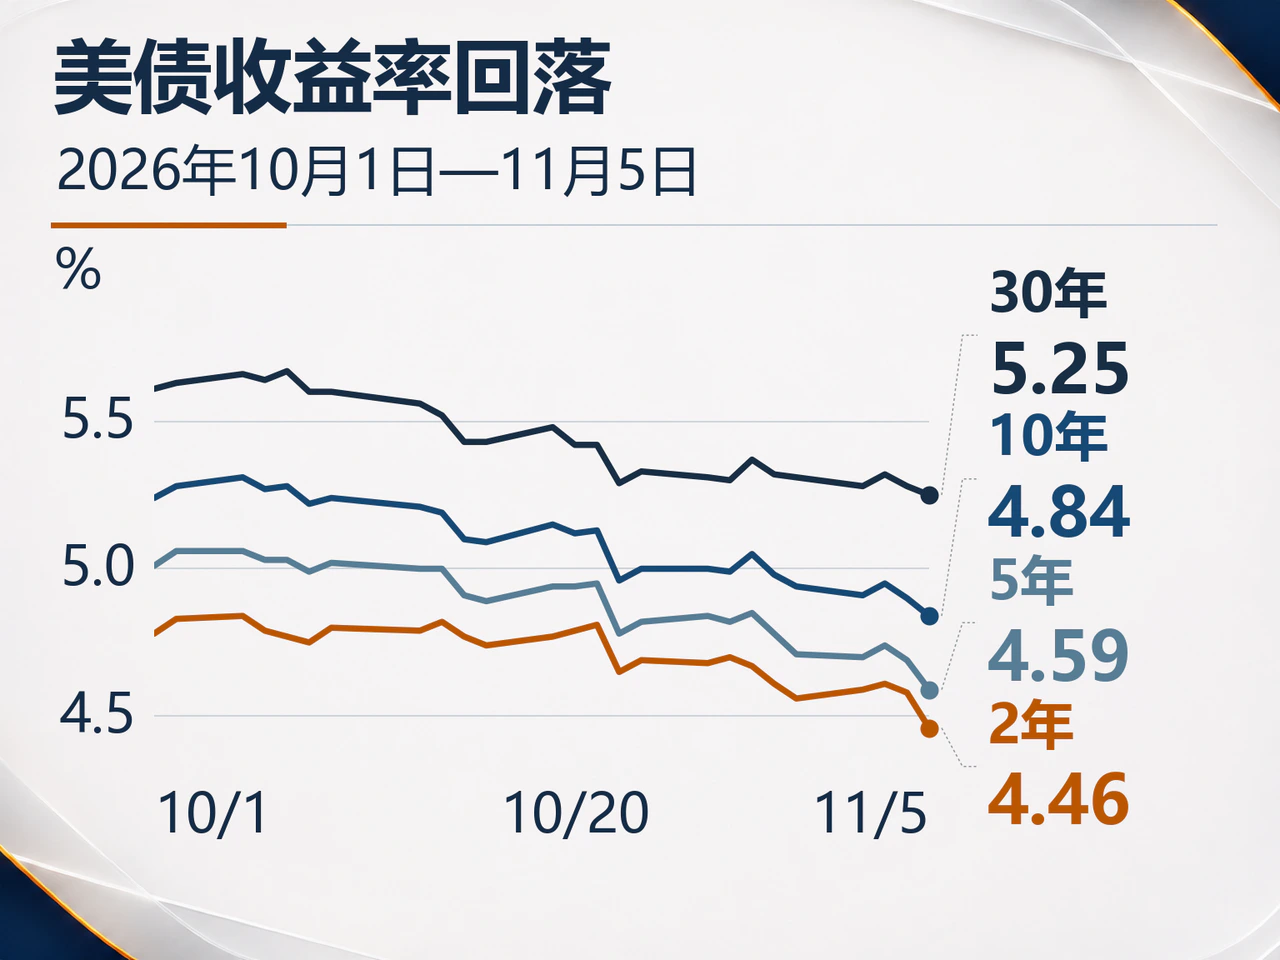
盘中走势清晰体现了股债跷跷板效应。纽约证券交易所市场策略师Eric Criscuolo在美东时间下午2时的评论中指出,美债收益率在早盘一度上行,并在强劲的就业数据公布后进一步走高;但随着股市抛压加剧,避险资金大举流入国债,带动收益率掉头向下。在经济数据保持韧性的情况下,债市走强主要受避险情绪升温及货币政策预期微调驱动。
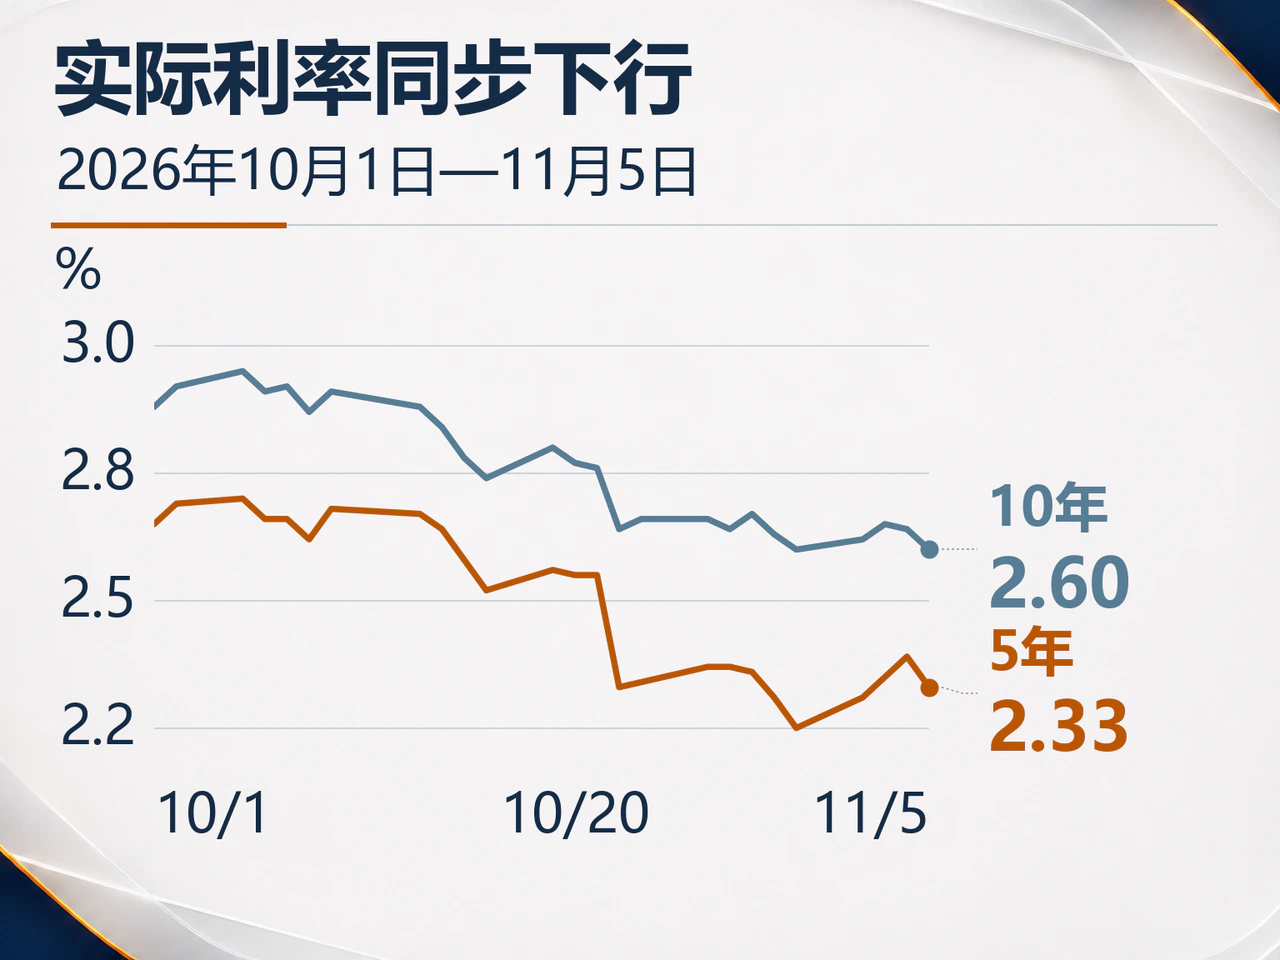
实际利率同步回落,5年期和10年期TIPS(通胀保值国债)收益率分别下行6个和4个基点,收于2.33%和2.60%。据路透盘中报道,交易员对美联储12月加息的概率定价已从前一日的逾80%降至约70%。不过,克利夫兰联储主席Hammack和里士满联储主席Barkin当天仍表态支持渐进加息。这意味着市场仅下调了对紧缩强度的押注,通胀压力与后续政策路径依然制约着长期融资成本的下行空间。
财政预期与发债安排为长端利率提供了另一重背景。巴克莱分析称,大选后形成的分立政府格局,增加了推进缺乏资金来源的新增财政扩张计划的难度,从而降低了未来国债供给超预期膨胀的风险。不过,存量债务与高额发债压力依然存在。美国财政部11月4日向借款咨询委员会提交的材料显示,几乎所有一级交易商均预期11月名义附息国债、通胀保值国债及浮息国债的发行规模将维持不变。
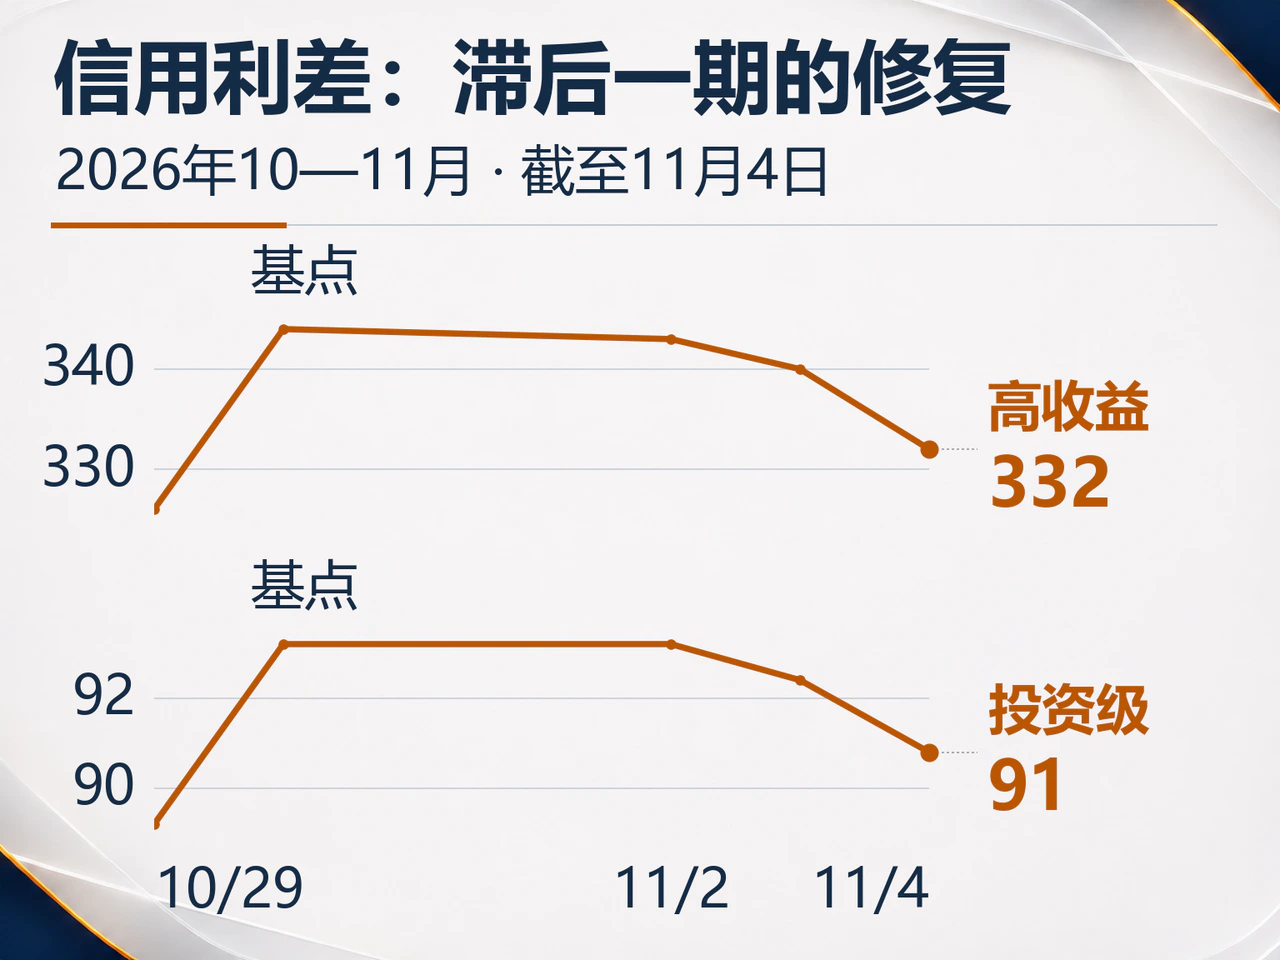
信用债市场方面,截至11月4日收盘(11月5日更新),美国高收益债期权调整利差(OAS)较11月3日收窄8个基点至332个基点,投资级公司债利差收窄2个基点至91个基点。11月5日美债基准利率大幅下行为美元债提供了利率端支撑,但香港美元债发行人的综合融资成本走向,仍取决于后续信用利差与流动性溢价的变化。
初请失业金人数回落,三季度生产率改善缓解人工成本压力
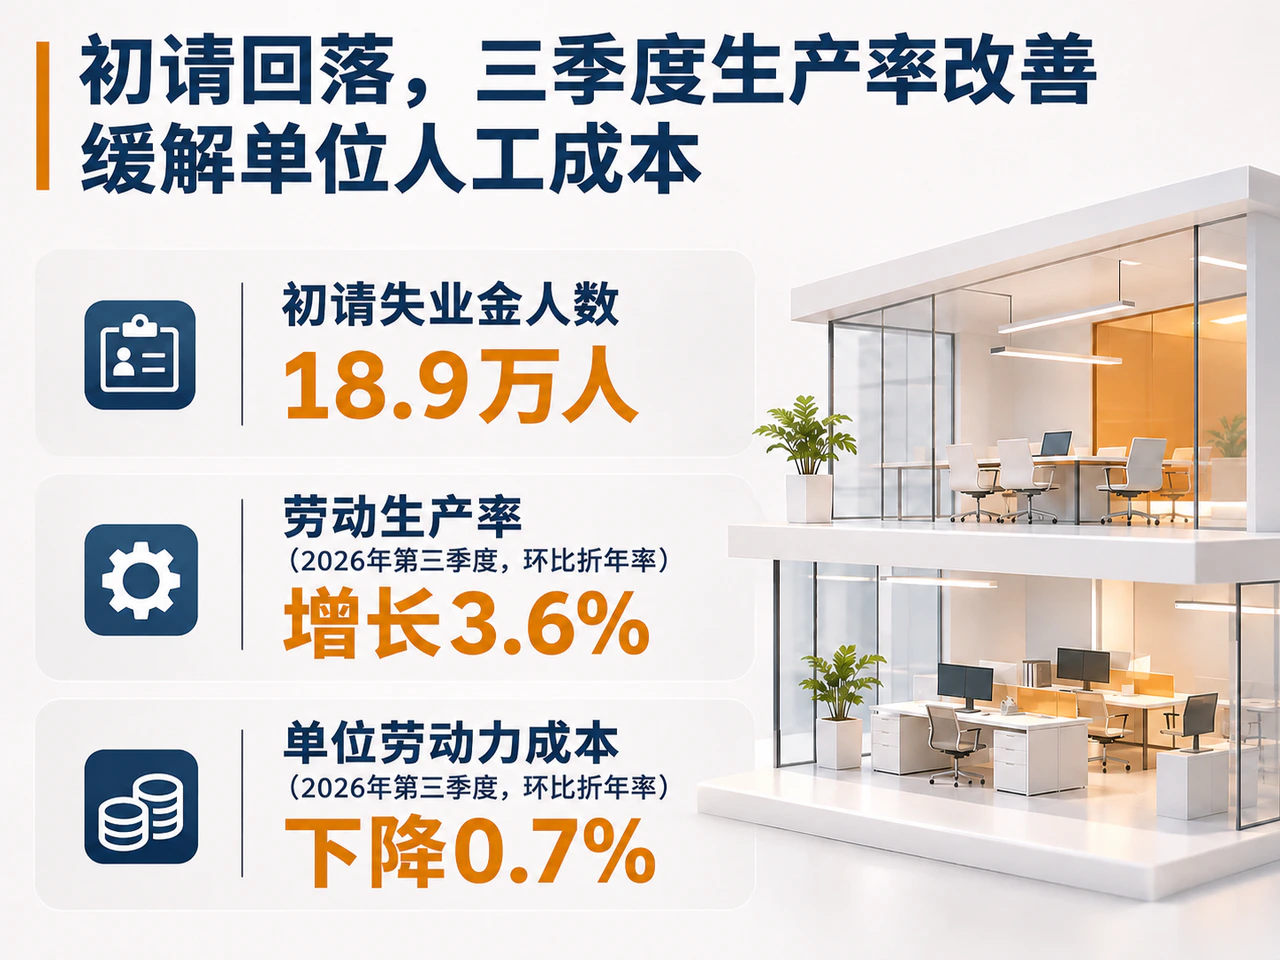
美国劳工部11月5日公布的数据显示,截至10月31日当周,经季调初请失业金人数减少6000人至18.9万(前值经修订),低于路透调查预期的19.6万;四周移动均值降至19.475万,表明企业裁员保持在低位,存量岗位相对稳定。但与此同时,截至10月24日当周的续请失业金人数增加2.3万至171.8万,显示失业人员的再就业过程仍存摩擦。
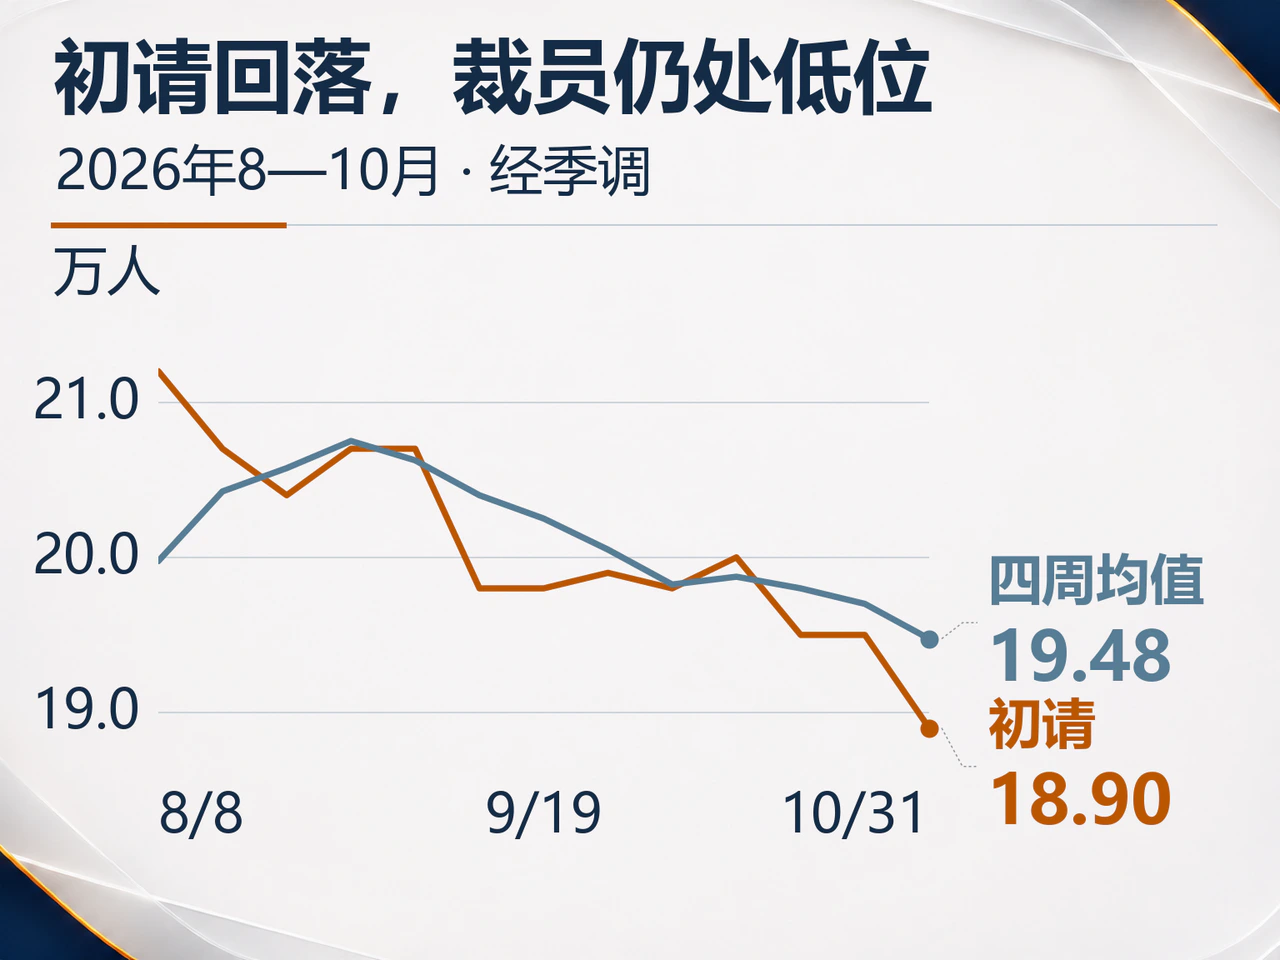
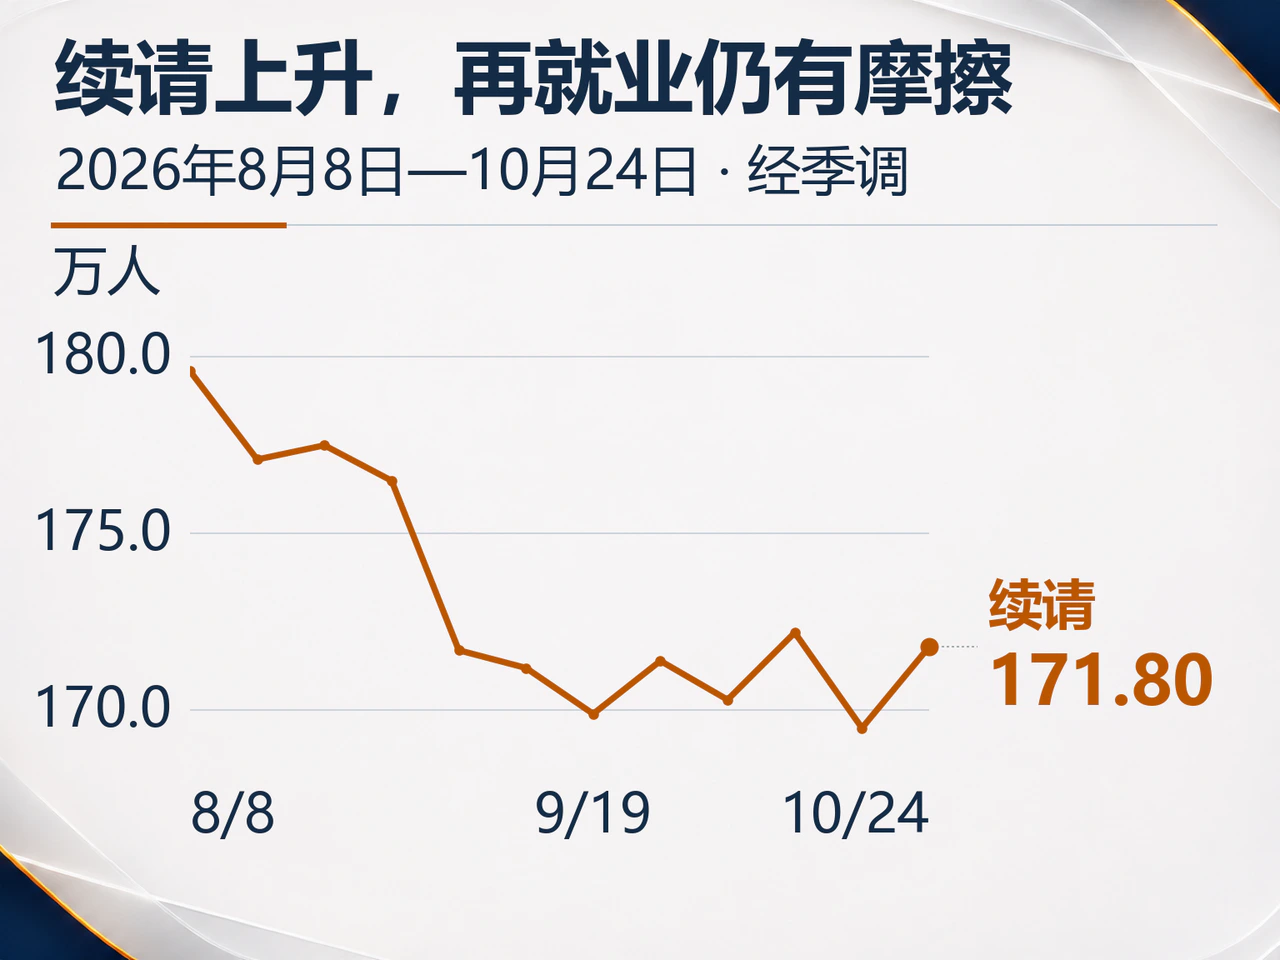
在新增招聘方面,企业对设立长期岗位态度谨慎。据路透援引Challenger报告,美国企业10月宣布招聘444692人,同比大增57%,但主要集中于节假日前的短期季节性岗位。低裁员率支撑了居民家庭收入,而以临时岗位为主的扩招策略,则为企业留出了根据需求变化灵活调整用工的余地。
同日公布的生产率数据进一步缓和了市场的成本担忧。第三季度美国非农企业劳动生产率(季调环比年化,下同)增长3.6%,高于第二季度修订后的2.1%;其中产出增长3.7%,工时仅微增0.1%。期内小时薪酬增长2.9%,低于生产率增速,带动单位劳动力成本下降0.7%。生产效率的提升使企业在扩大产出的同时消化了部分薪酬涨幅,为企业利润率和物价稳定提供了缓冲。
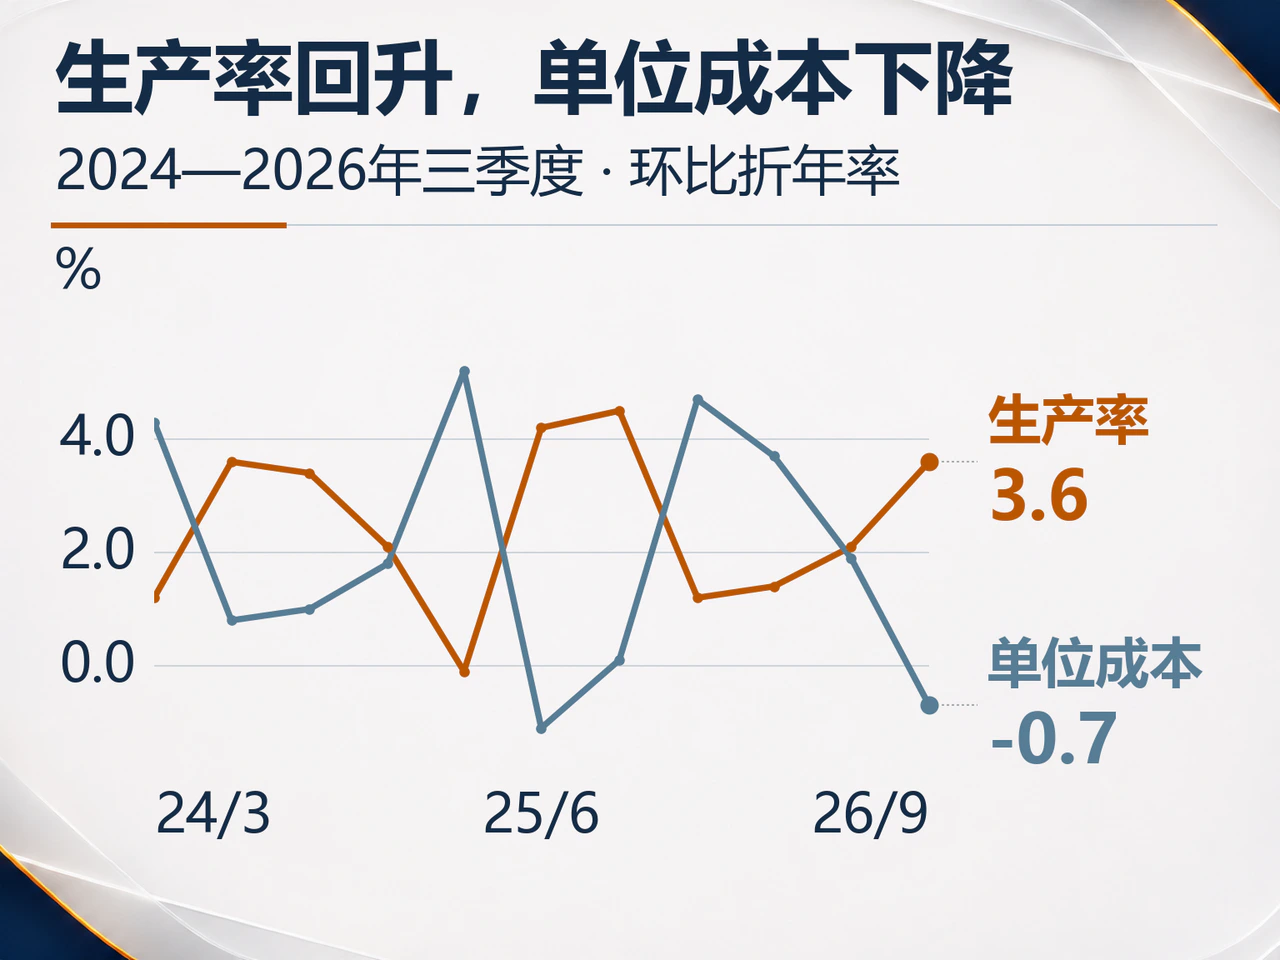
不过,效率改善在行业与时间维度上并不均衡。按同比口径计,第三季度非农企业单位劳动力成本仍增长2.4%。细分行业看,制造业第三季度生产率季调环比年化仅增长0.3%,单位劳动力成本则增长2.7%,表现明显弱于非农整体水平。
市场焦点正转向将于北京时间11月6日21时30分公布的美国10月非农就业报告。路透调查预计,10月新增非农就业人数将从9月的2.9万人回升至6.5万人,失业率预计维持在4.2%。企业招聘能否从季节性岗位扩展至更广泛的行业,不仅决定着居民劳动收入的前景,也将直接检验市场关于加息预期降温的定价是否稳固。
航运安全事故推升油价,利率下行支撑黄金收高
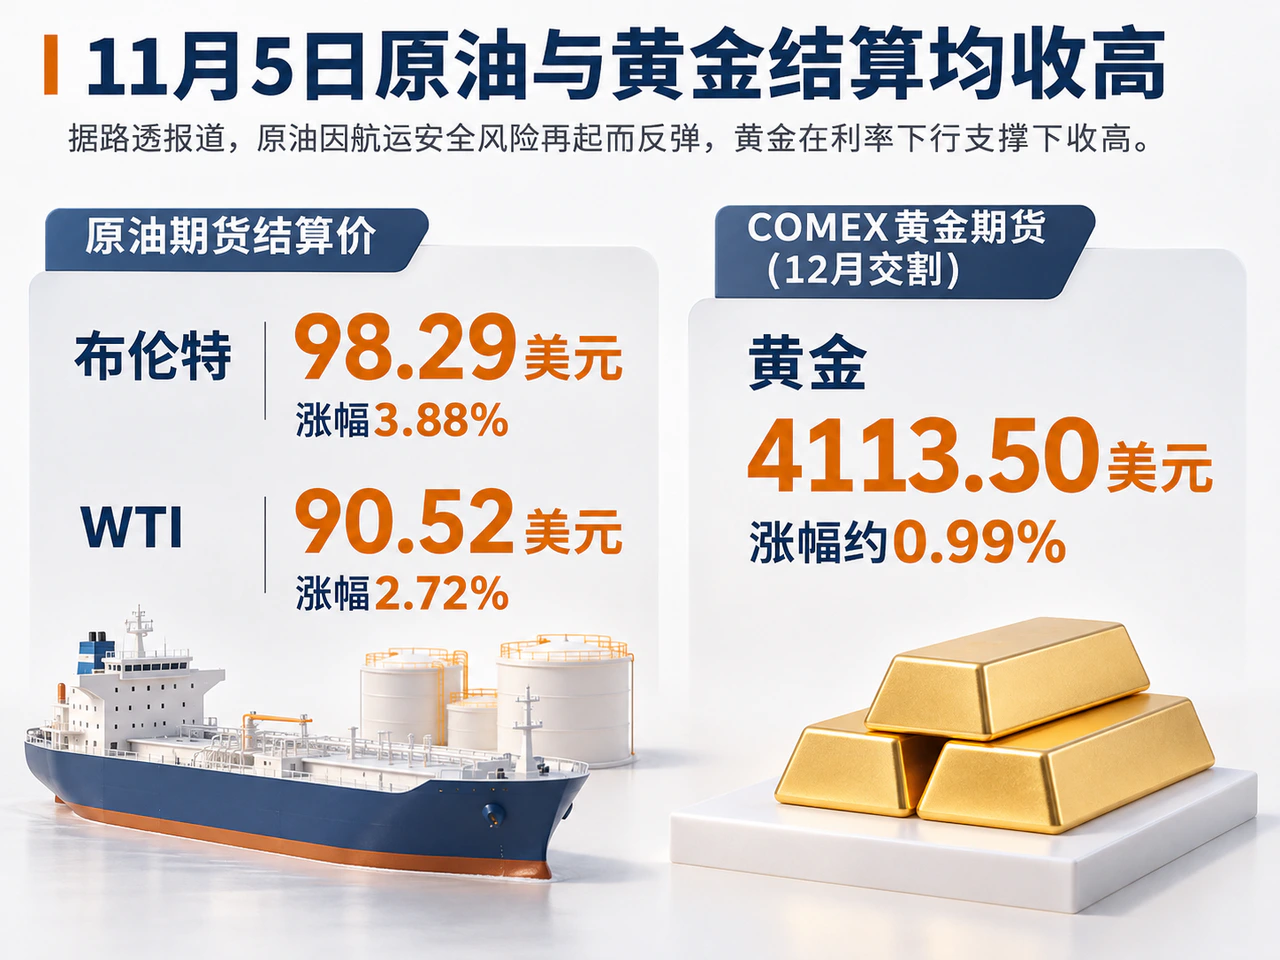
原油市场在经历前一日逾8%的暴跌后迎来反弹。据路透报道,11月5日布伦特原油期货结算价上涨3.67美元(涨幅3.88%),报每桶98.29美元;WTI原油期货结算价上涨2.40美元(涨幅2.72%),报每桶90.52美元。
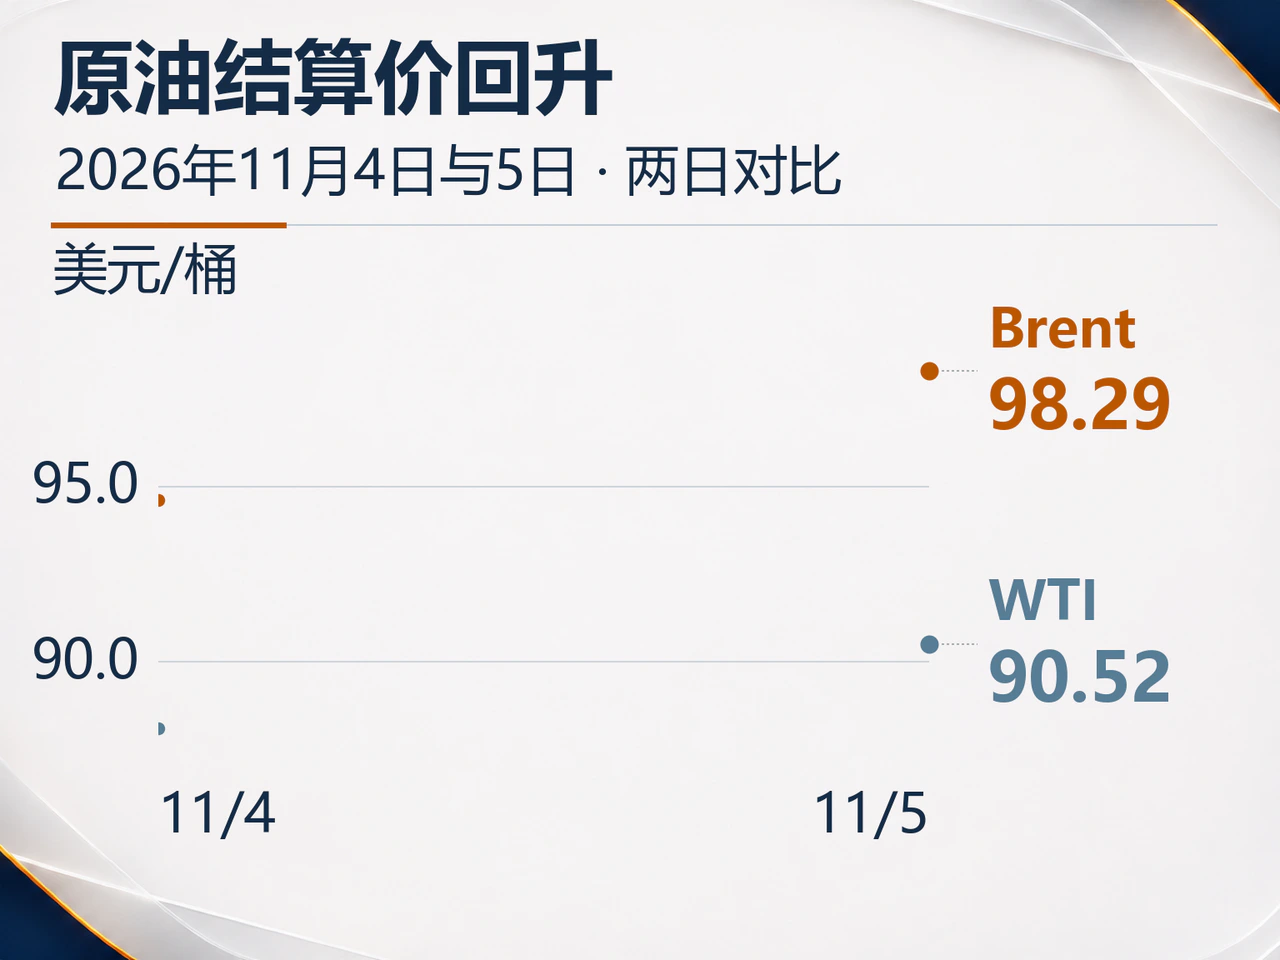
航运安全风险再起促使市场重新评估海运恢复的难度。路透援引英国海事贸易行动办公室消息称,自周日以来已有至少五艘船舶报告事故。咨询机构Gelber and Associates指出,在外交进展真正转化为稳定的运输和交付之前,市场对过早计入石油物流迅速正常化转为谨慎。伊朗局势相关风险继续通过能源供应安全及潜在战争支出预期影响市场,而美国大选后政策调整存在时间差,使得即期运输风险难以迅速消退。油价反弹重新计入运输风险,可能延缓能源成本的回落步伐,这与生产率提升带来的人工成本改善形成拉锯,二者的持续性将共同决定企业利润空间与货币政策走向。
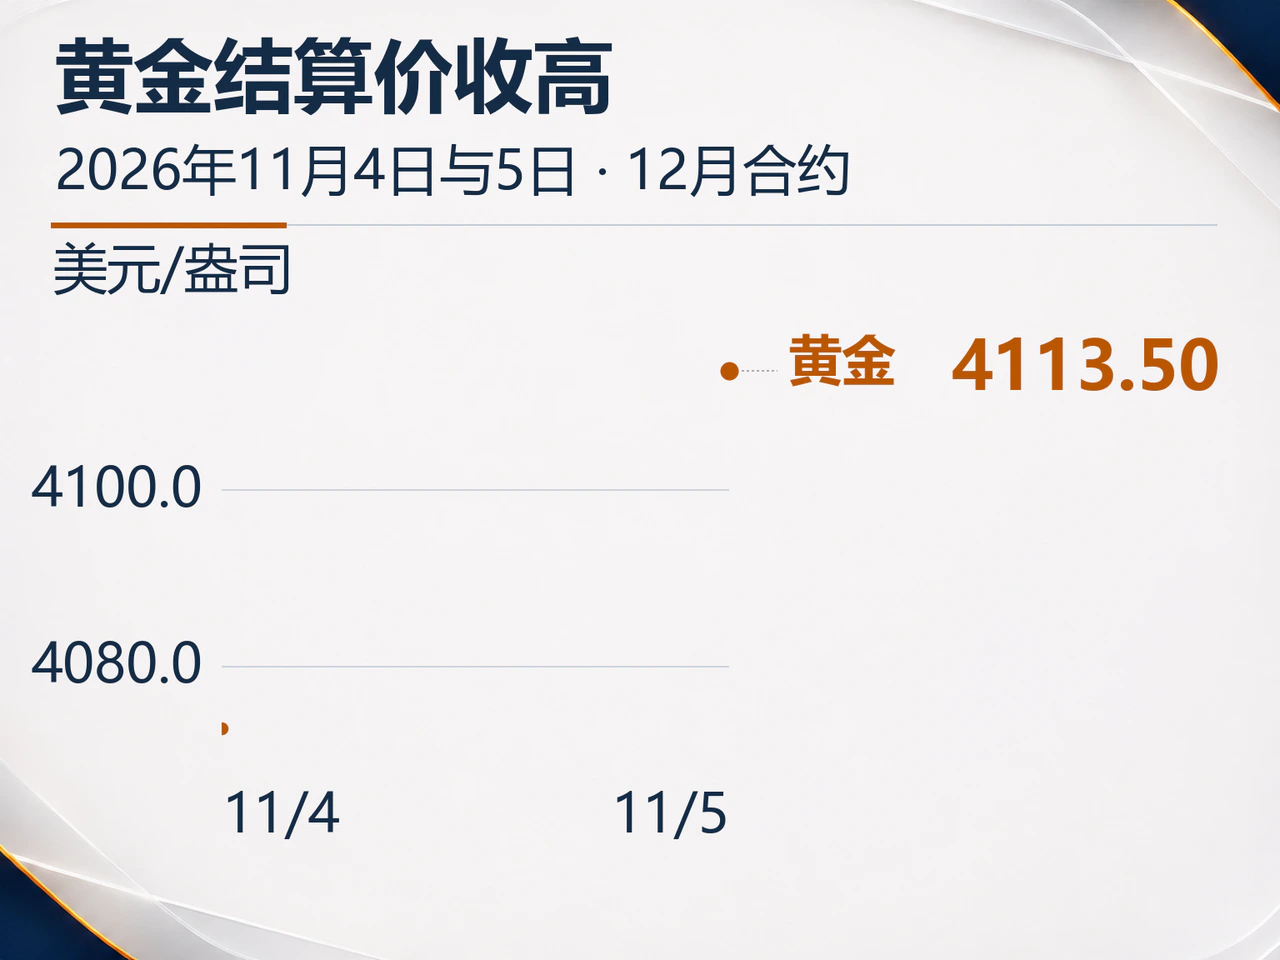
贵金属方面,美债利率下行为黄金提供了支撑。12月交割的COMEX黄金期货结算价上涨40.50美元(涨幅约0.99%),报每盎司4113.50美元。现货黄金盘中最高触及4146.63美元,创10月20日以来新高;但据路透在美股收盘后的报道,现货金价回落至4087.62美元,日内涨幅收窄至0.69%。早盘美元和美债收益率双双回落一度提振金价,但随着盘中油价反弹、美元收复早盘跌幅,黄金自日内高位回落。
亚太股市按产业敞口分化,贸易与制裁政策落地节奏不一
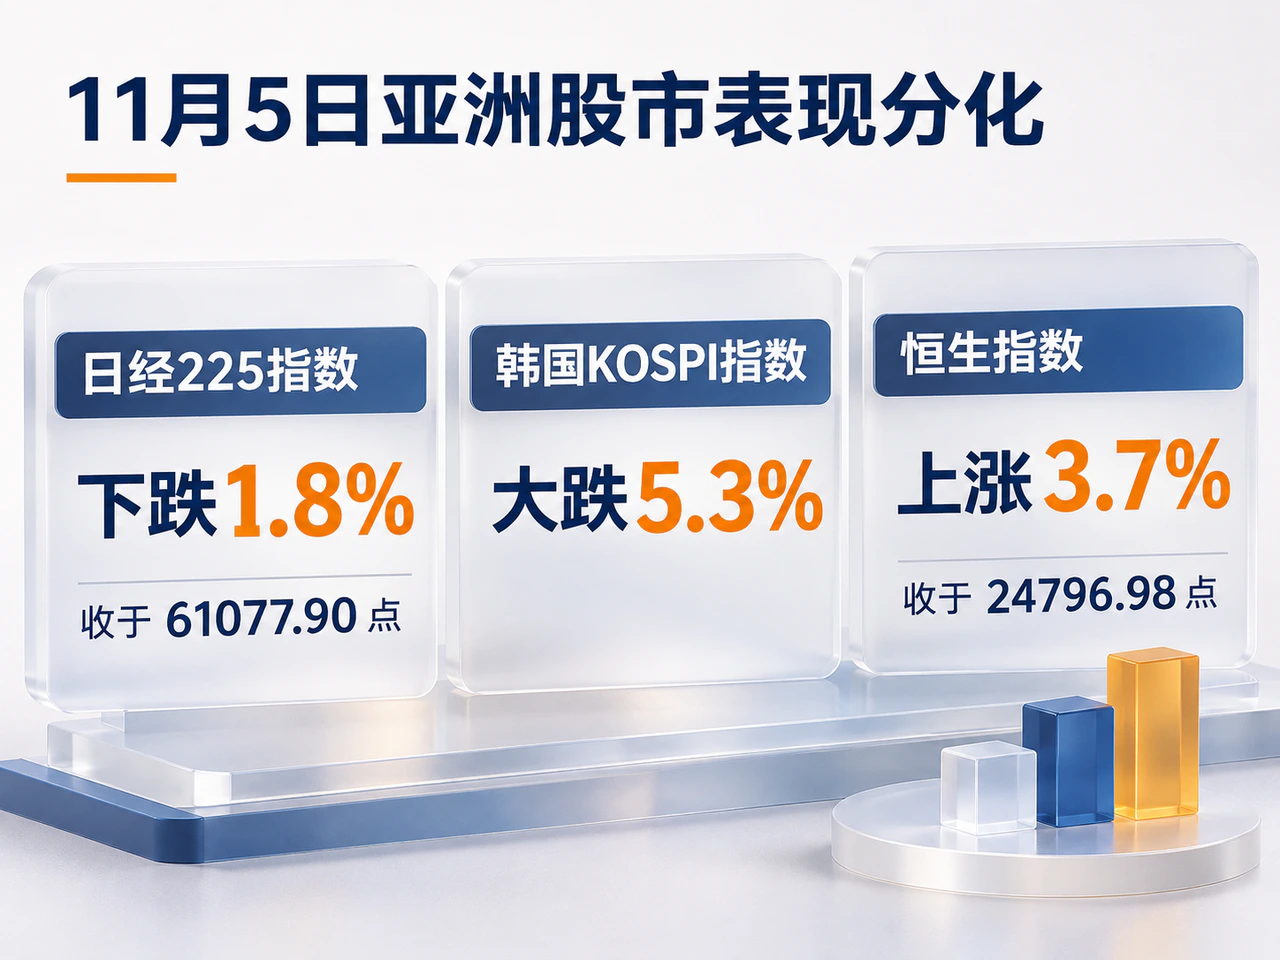
在11月5日美股大跌前结束的亚洲交易时段,主要股指已呈现出明显的产业结构分化。受科技及AI供应链承压拖累,日经225指数下跌1.8%至61077.90点,韩国KOSPI指数大跌5.3%;而恒生指数则逆势上涨3.7%,收于24796.98点。随后美股芯片与数据中心链条的深度回调,或将通过订单预期进一步传导至日韩上游供应商;香港市场后续走势则需结合本地企业盈利及资金风险偏好综合判断。
贸易与外交政策层面,多项措施的落地条件与行政权限受到市场关注。中国商务部11月5日表示,对扩大自美采购农产品持开放态度,但前提是双方达成的对等降税安排切实落地。这意味着只有关税减免和市场准入条件兑现,相关进口成本与采购预期才会发生实质变化。在美国国内,巴克莱指出,总统在关税、制裁和出口管制方面仍掌握重要行政权限,因此美国贸易政策保持着较强的行政连续性,国会格局的变化更多通过谈判筹码和预算约束发挥作用。
同日,美国升级了对古巴的制裁措施,将古巴的电子、制造、海事和科技行业纳入可实施制裁的行业范围;美国国务院同时宣布将八个实体、两名个人列入指定制裁名单,并将五艘船舶认定为冻结财产。对于涉足相关区域的航运、保险、结算及贸易融资机构而言,这意味着交易对手合规审查趋严以及服务可得性下降。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…