2026年11月12日,美国10年期国债日终收益率升至5.10%,美股回落,原油上涨,黄金下跌。融资成本抬升正成为跨资产定价的共同约束:美国住房成交明显降温,但就业市场仍有韧性;对融资条件更敏感的小盘股跌幅远超大型权重股;AI产业链则在龙头公司治理变动与网络设备需求增长之间重估内部权重。
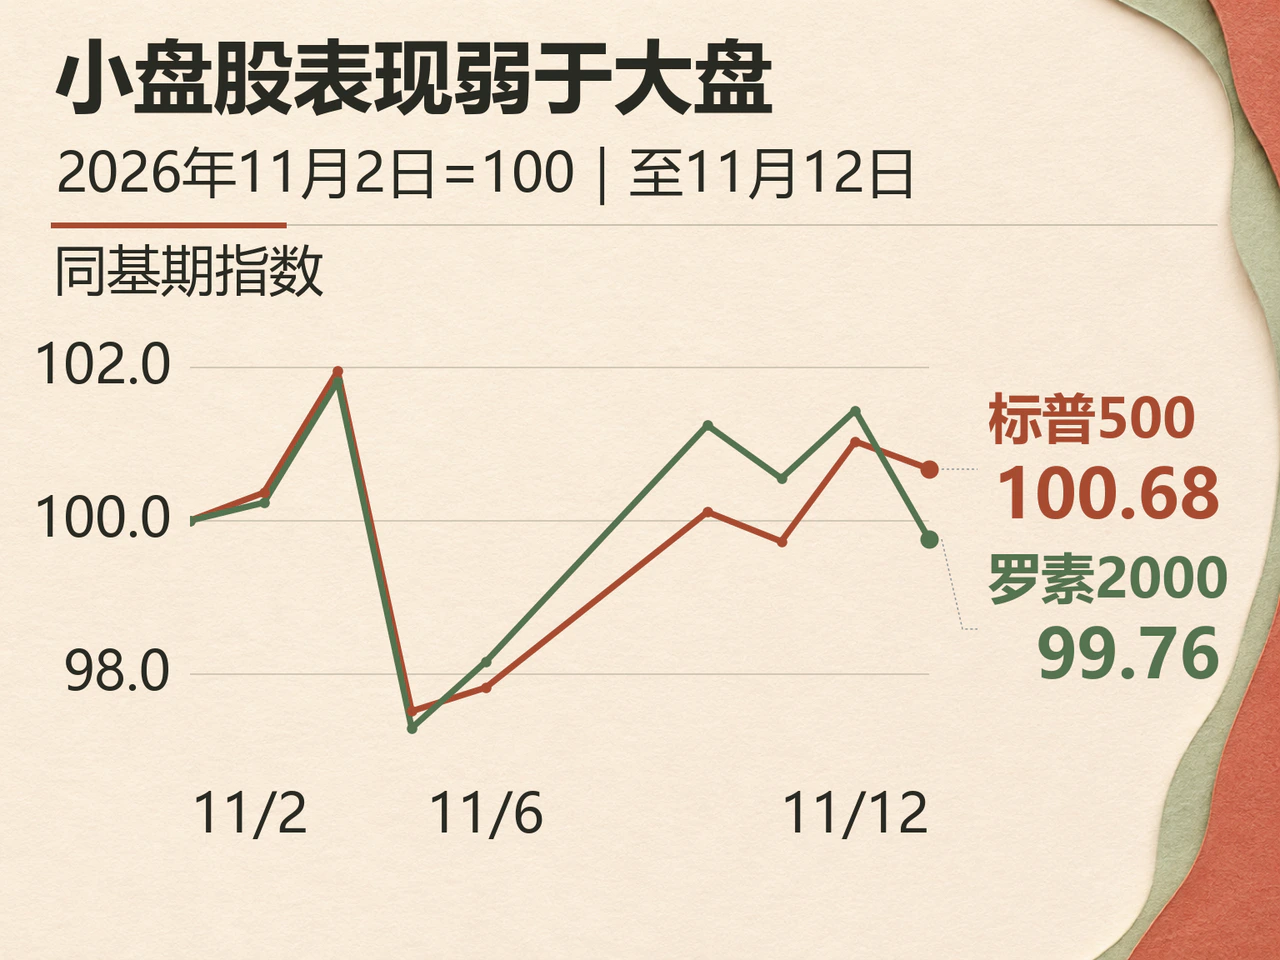
当日标普500指数收于7592.40点,下跌0.35%;道琼斯工业平均指数收于52297.09点,下跌0.36%;纳斯达克100指数收于28289.19点,下跌0.30%。相比大盘不足半个百分点的回调,罗素2000指数下跌1.66%至2799.06点,更集中地反映了高利率对中小企业的压力。
续请失业金人数回落,高房贷利率压制10月成屋销售
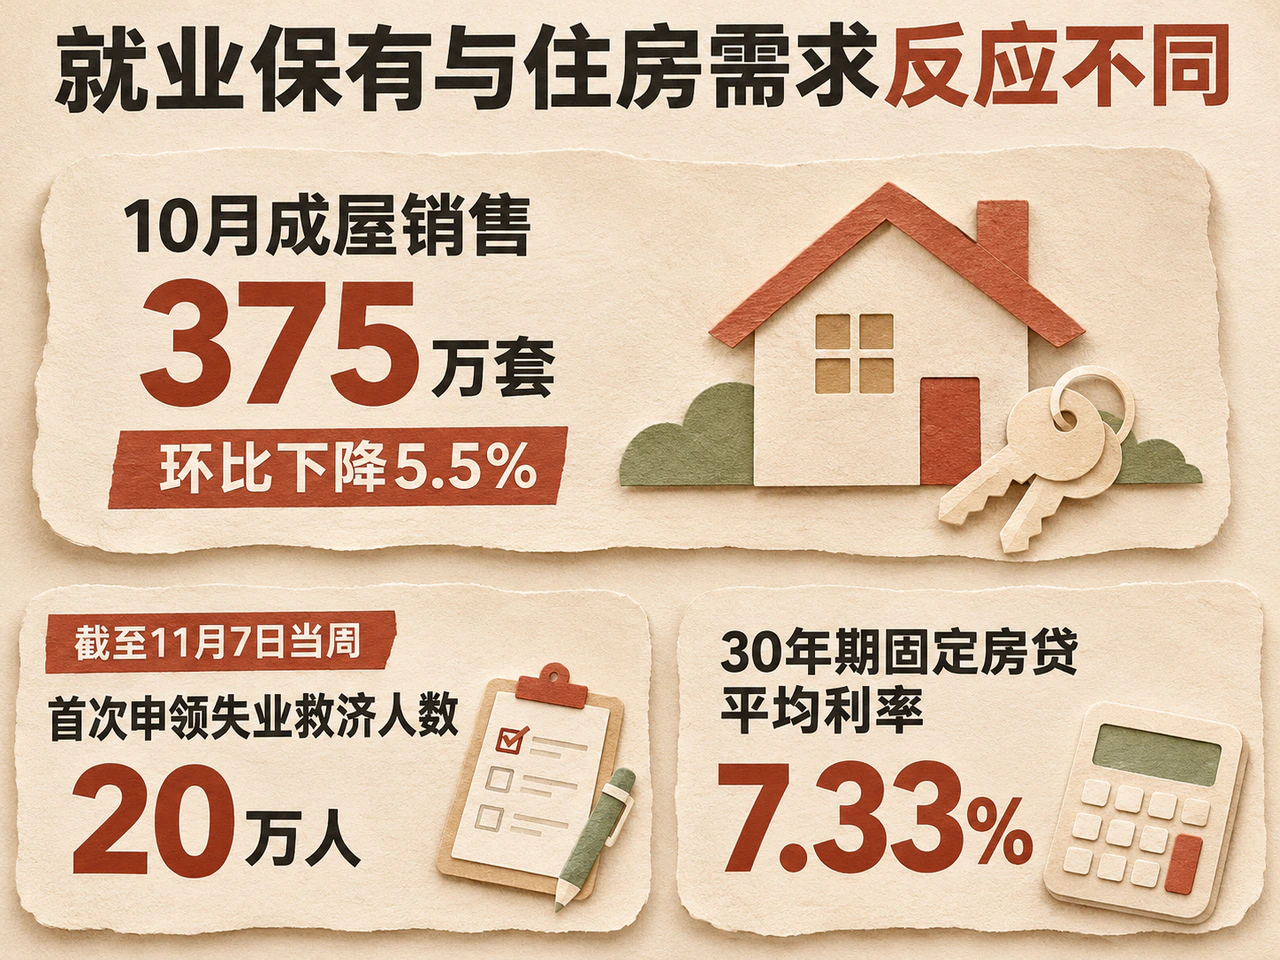
美国劳工部当日公布,截至11月7日当周,季调后首次申领失业救济人数为20万人,较前周修订值增加9000人,高于路透调查预期的19.5万人;四周移动平均为19.525万人,与上修后的前值持平。截至10月31日当周,续请失业救济人数减少2万人至169.7万人,受保失业率维持在1.1%。初请人数虽略高于预期,但续请人数回落,显示企业保留雇员的意愿依然较强。
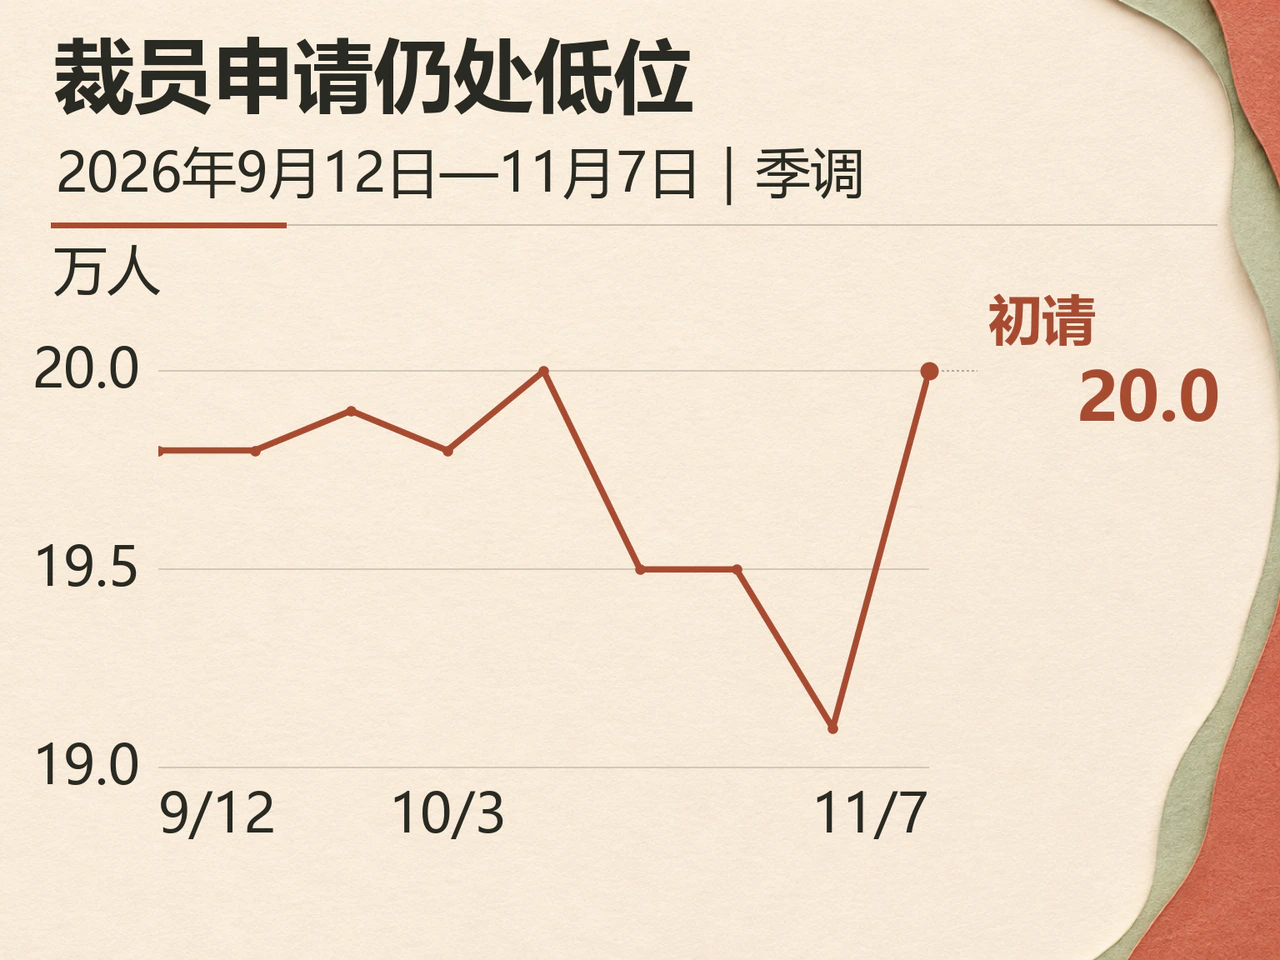
花旗经济学家Veronica Clark指出,较小的劳动力规模也会压低申领人数;Pantheon Macroeconomics的Olivia Cross预计第四季度裁员将保持低位,但金融条件收紧和AI应用普及可能在明年增加用工压力。目前稳健的就业为居民收入提供了支撑,也使经济放缓程度尚不足以解除通胀对货币政策的约束。
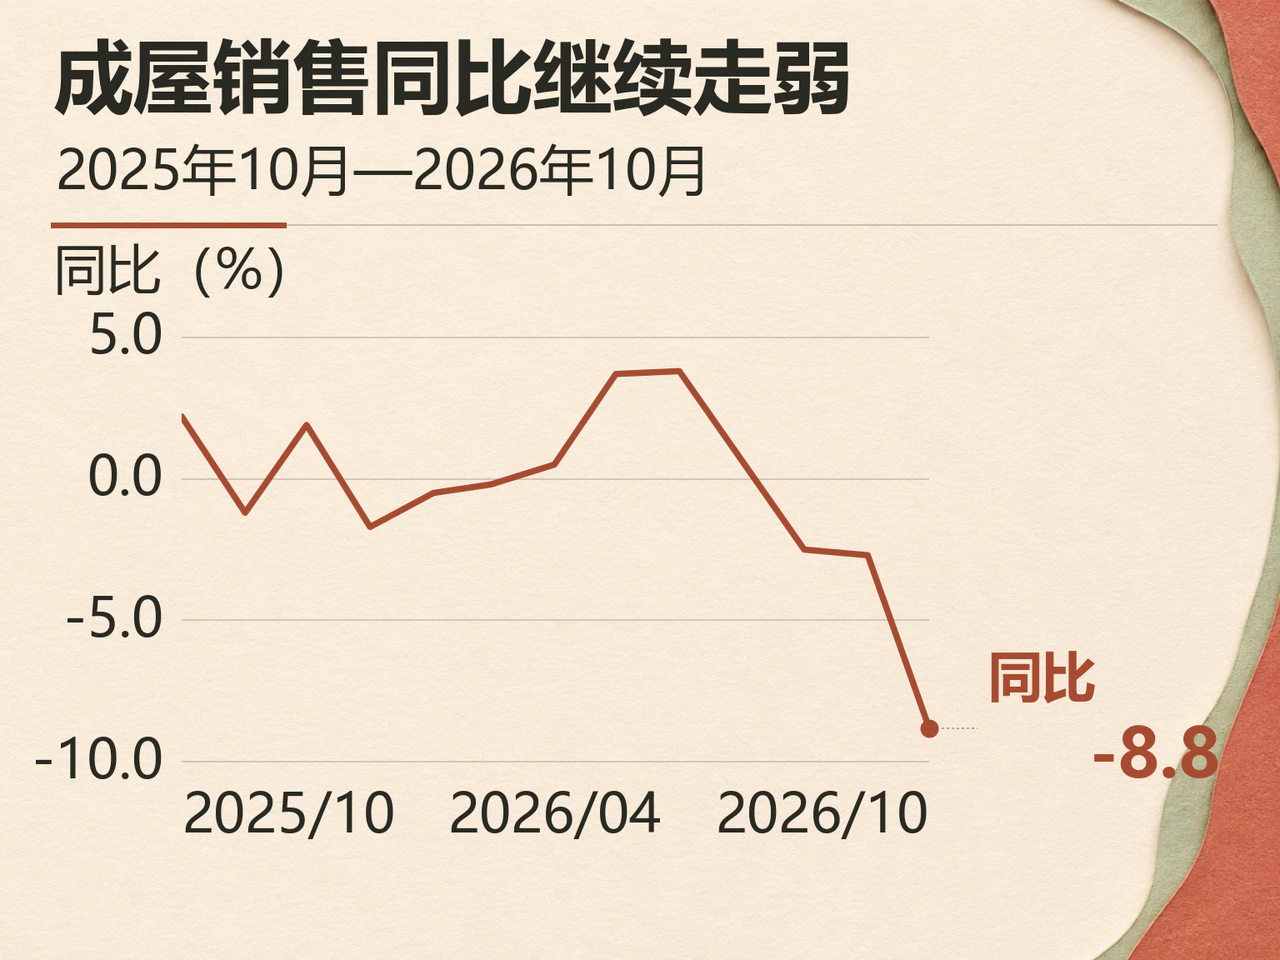
相比之下,对融资成本高度敏感的住房市场已明显降温。美国全国房地产经纪人协会(NAR)数据显示,10月成屋销售经季调年化总数降至375万套,环比下降5.5%,同比下降8.8%,低于市场预期的385万套,创2010年8月以来新低。分区域看,中西部、南部和西部成交量环比均有所下降,仅东北部持平。
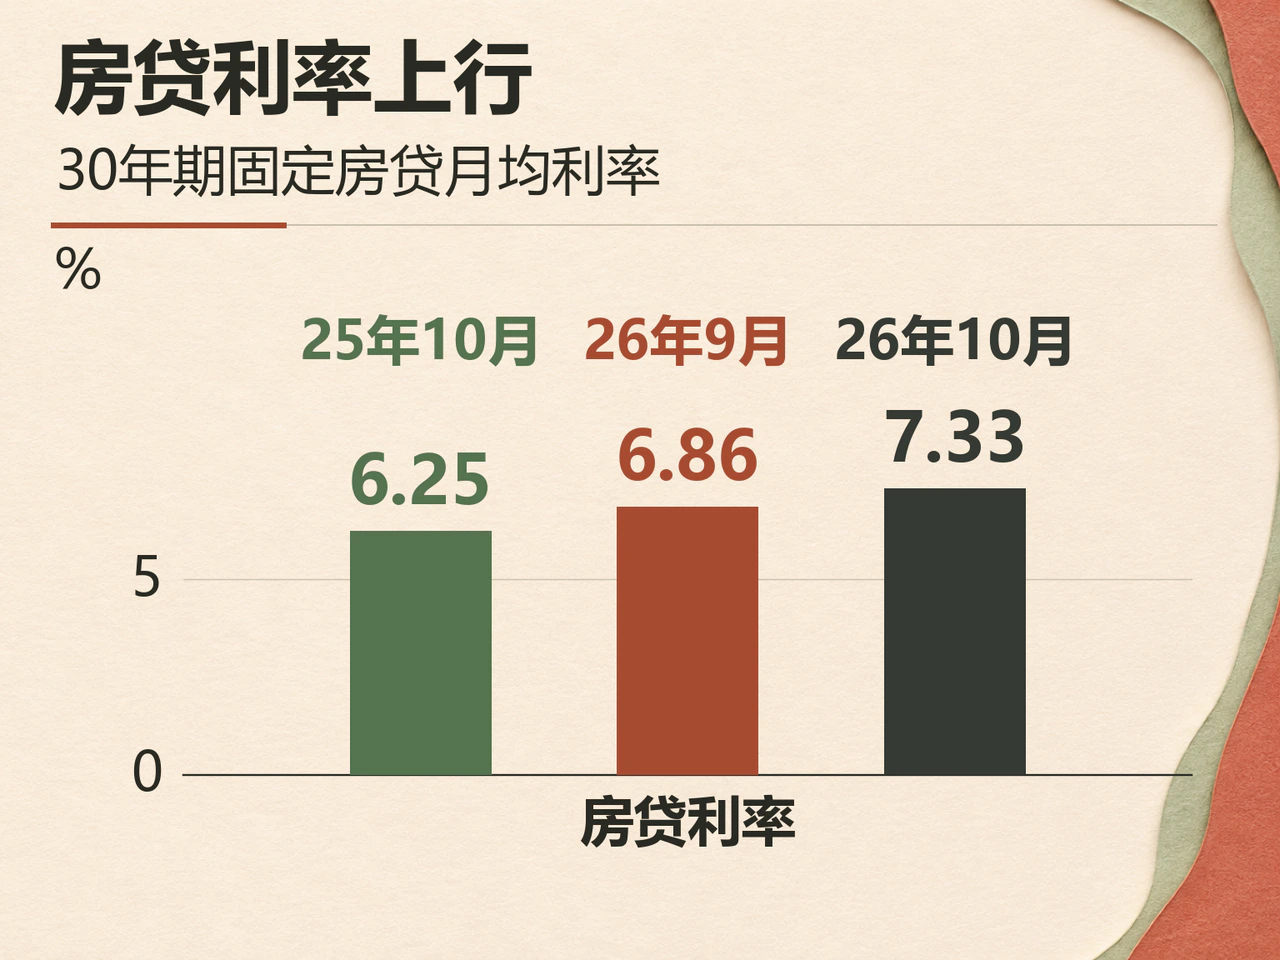
NAR引述房地美数据称,10月30年期固定房贷平均利率升至7.33%,高于9月的6.86%和去年同期的6.25%。月供成本上升削弱了购房承受能力,也降低了存量低息房贷持有者的换房意愿。10月待售库存升至159万套,按当前成交速度计算的库存消化周期由9月的4.7个月延长至5.1个月(去年同期为4.4个月)。
不过,成交转弱并未演变为大规模折价抛售。10月全部成屋成交中位价为41.67万美元,同比仍微涨0.4%,困境销售仅占2%。稳健就业托底居民收入、高利率压制大额信贷交易,解释了低裁员与弱地产并存的局面。
12月加息预期与财政赤字扩张共推美债收益率上行
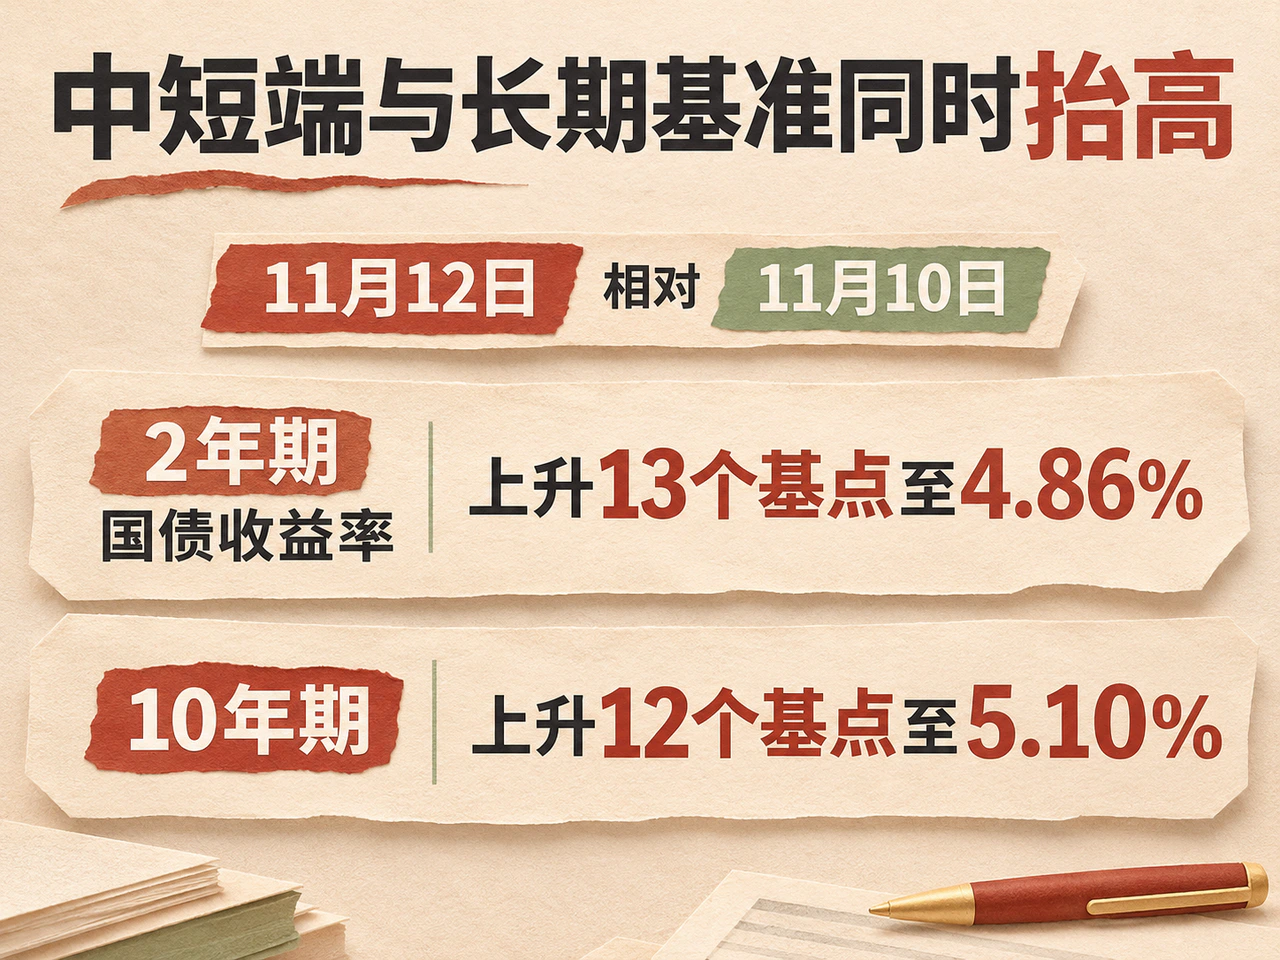
美国财政部11月12日日终收益率曲线显示,与前一有效发布日(11月10日)相比,2年期国债收益率上升13个基点至4.86%,5年期上升14个基点至4.95%,10年期上升12个基点至5.10%,30年期上升8个基点至5.43%。由于中短端上行更快,10年与2年期利差由25个基点收窄至24个基点,30年与2年期利差由62个基点收窄至57个基点。11月6日至12日,2年期和10年期收益率已分别累计上行35个和24个基点。
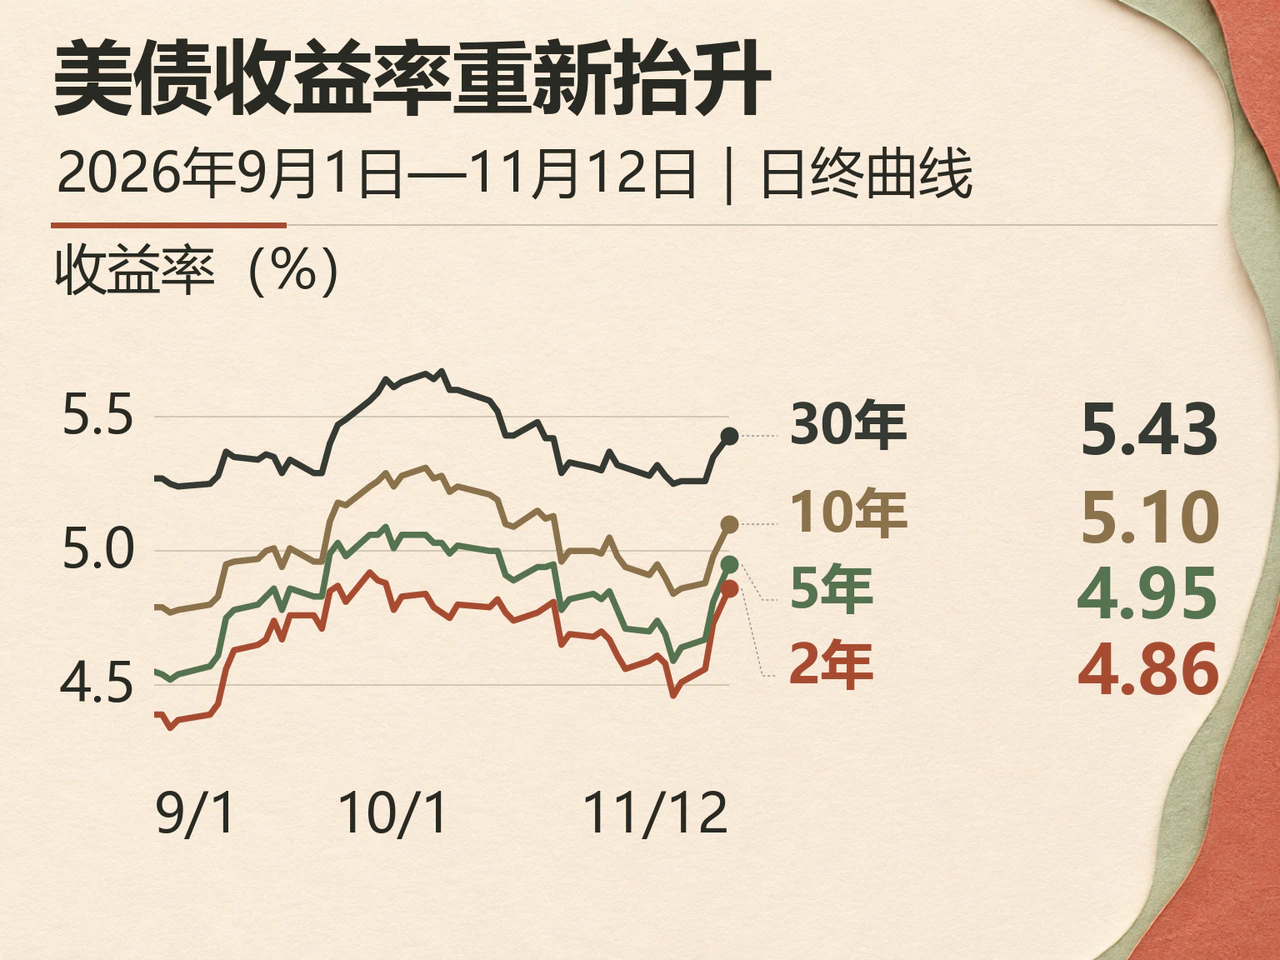
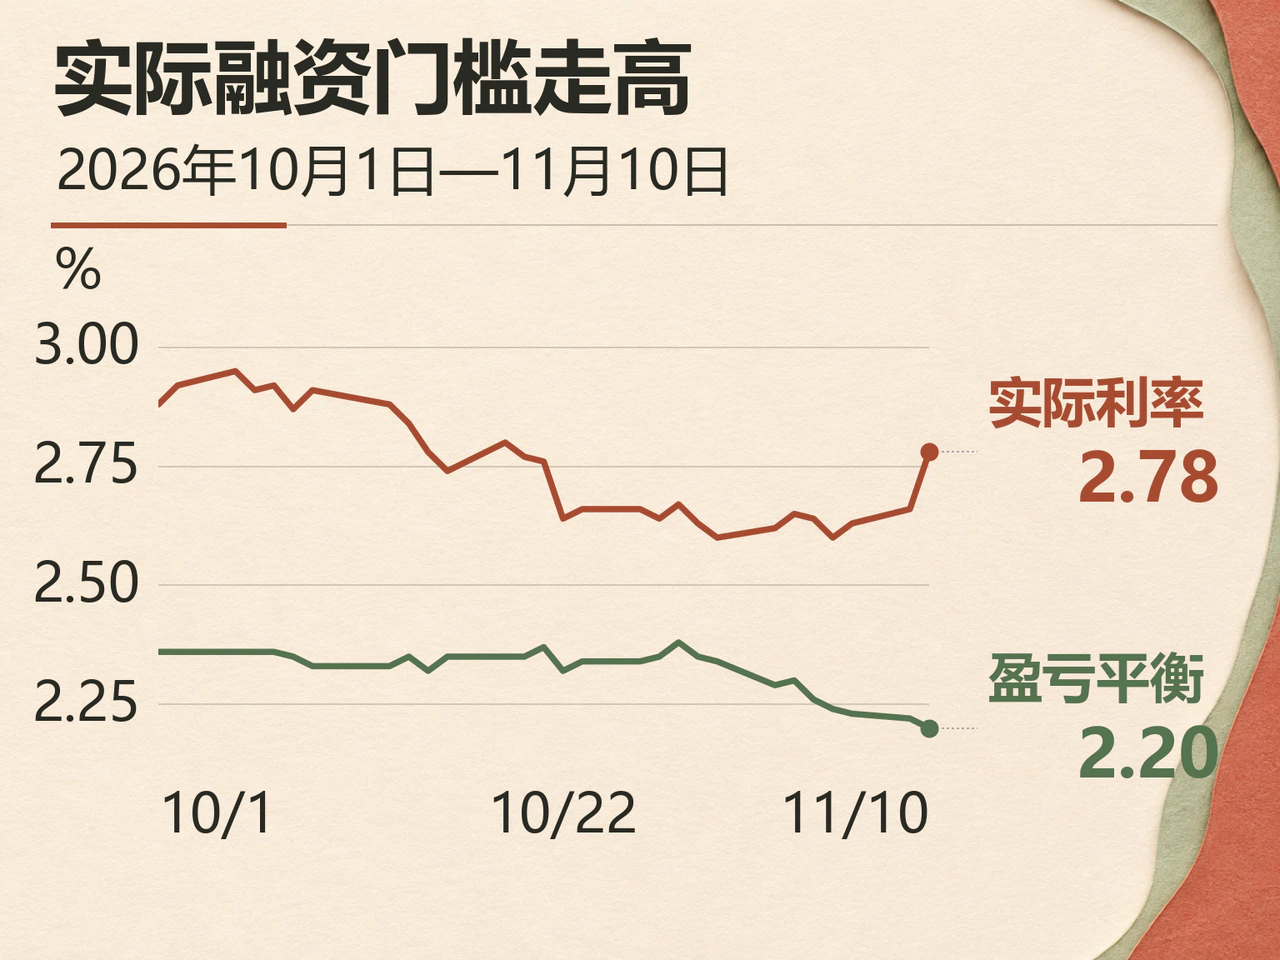
短端利率快速反弹反映出市场正在重新计价政策利率路径。据Baystreet于11月12日美东时间上午报道,受偏热的通胀数据推动,市场当时已完全计价美联储在12月会议上再加息25个基点。同时,实际利率也在抬升:FRED数据显示,11月10日10年期TIPS实际收益率为2.78%,高于11月9日的2.66%;同期10年期盈亏平衡通胀率由2.22%微降至2.20%。实际融资门槛抬高直接压缩了长久期资产的现值,对房地产、企业资本开支和长久期成长股形成普遍约束。
长端美债则需消化持续扩大的财政供给。财政部当日拍卖250亿美元30年期国债,最高中标收益率为5.441%,据道琼斯报道较拍卖前二级市场水平高出0.4个基点;投标倍数为2.36,低于10月8日同类拍卖的2.54;包括海外机构在内的间接投标者获配比例约为68%,低于上次的72%,显示长久期国债供给需要一定的价格让步才能被市场吸收。
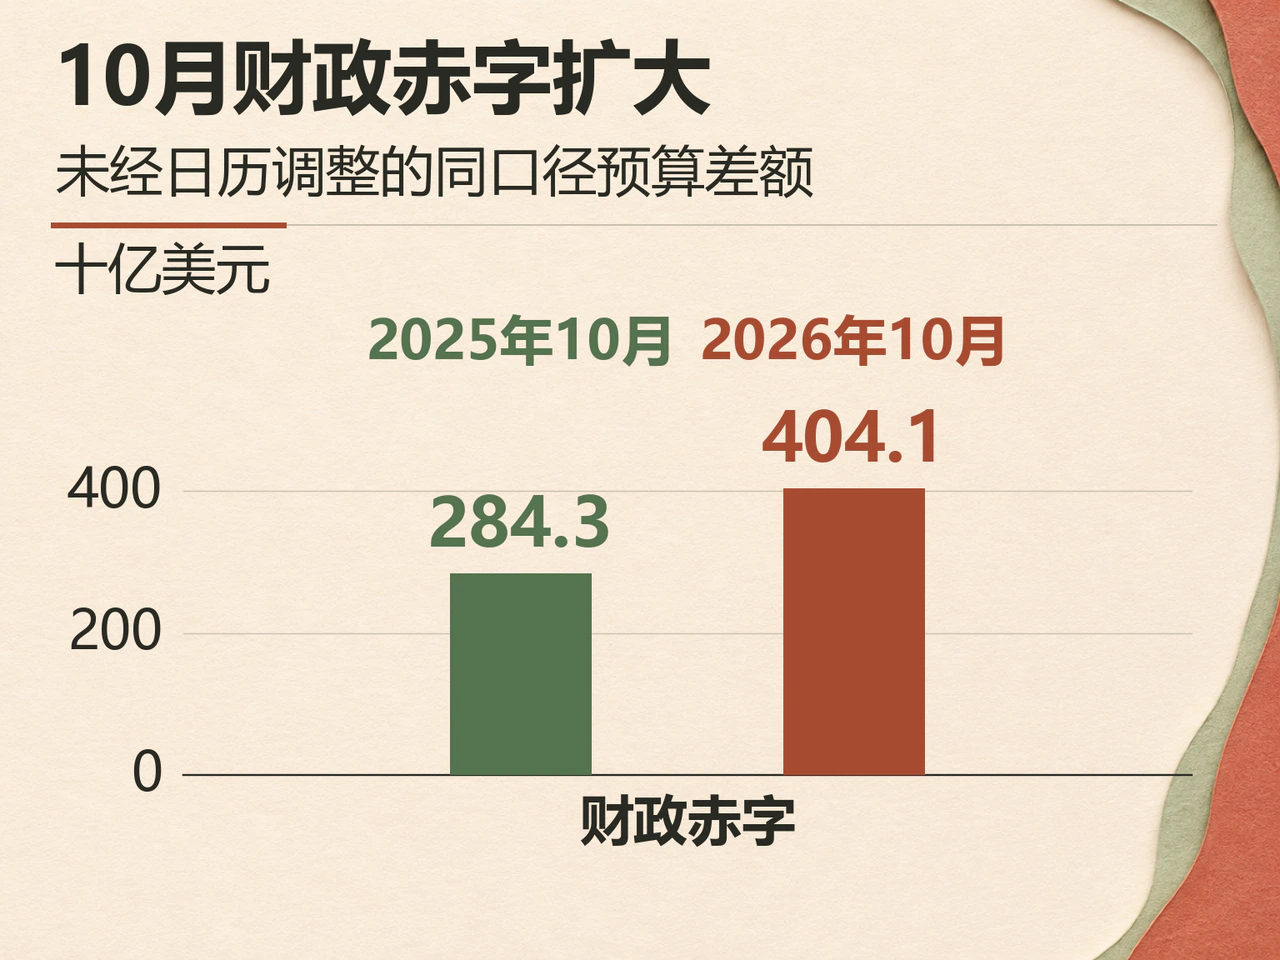
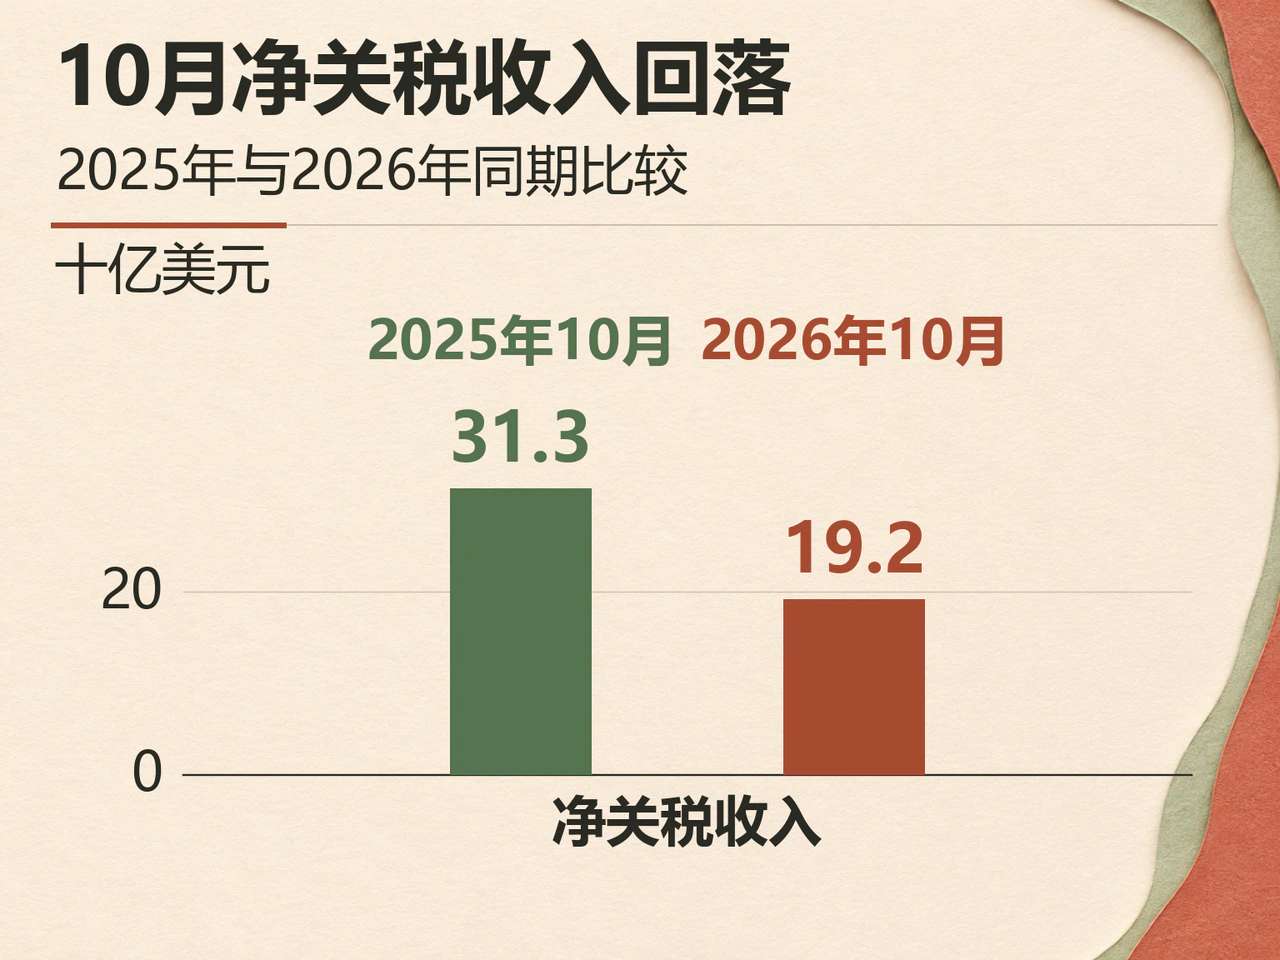
同日公布的2026年10月(即2027财年首月)联邦预算赤字达4040.6亿美元,同比扩大约42.1%,其中财政收入降至3689.4亿美元,支出升至7730.0亿美元。路透援引财政部解释称,福利付款日历错位放大了账面缺口;但剔除日历因素后,经调整赤字约为2850亿美元,同比仍扩大约49%。分项来看,当月净关税收入由313亿美元降至192亿美元,而债务毛利息支出达1150亿美元,同比增加110亿美元。
圣路易斯联储当日发表的研究指出,财政部回购操作虽能改善特定老券的交易流动性,但尚未扭转国债便利收益下降(即投资者为国债安全性与流动性接受较低收益率的意愿下降)的趋势,市场对持有美债的整体回报要求依然居高不下。
企业债利差保持稳定,高基准利率加剧发债主体分化
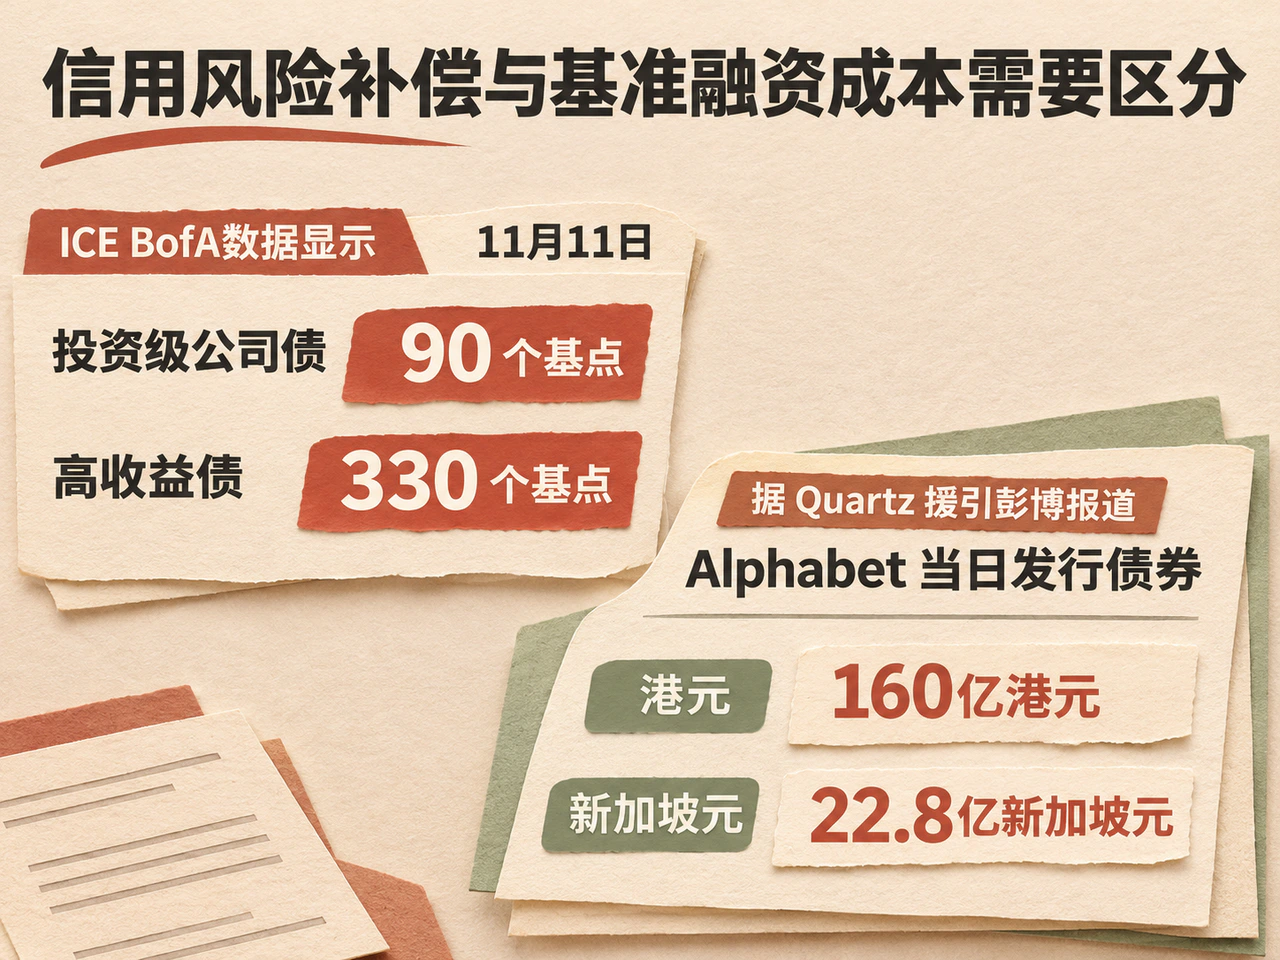
在国债收益率全线上行的背景下,信用利差保持相对稳定。ICE BofA数据显示,11月11日美国投资级公司债期权调整利差(OAS)为90个基点,高收益债为330个基点,较11月9日的91个和334个基点略有收窄。这表明当前企业融资成本的上升主要源于无风险基准利率的抬升。
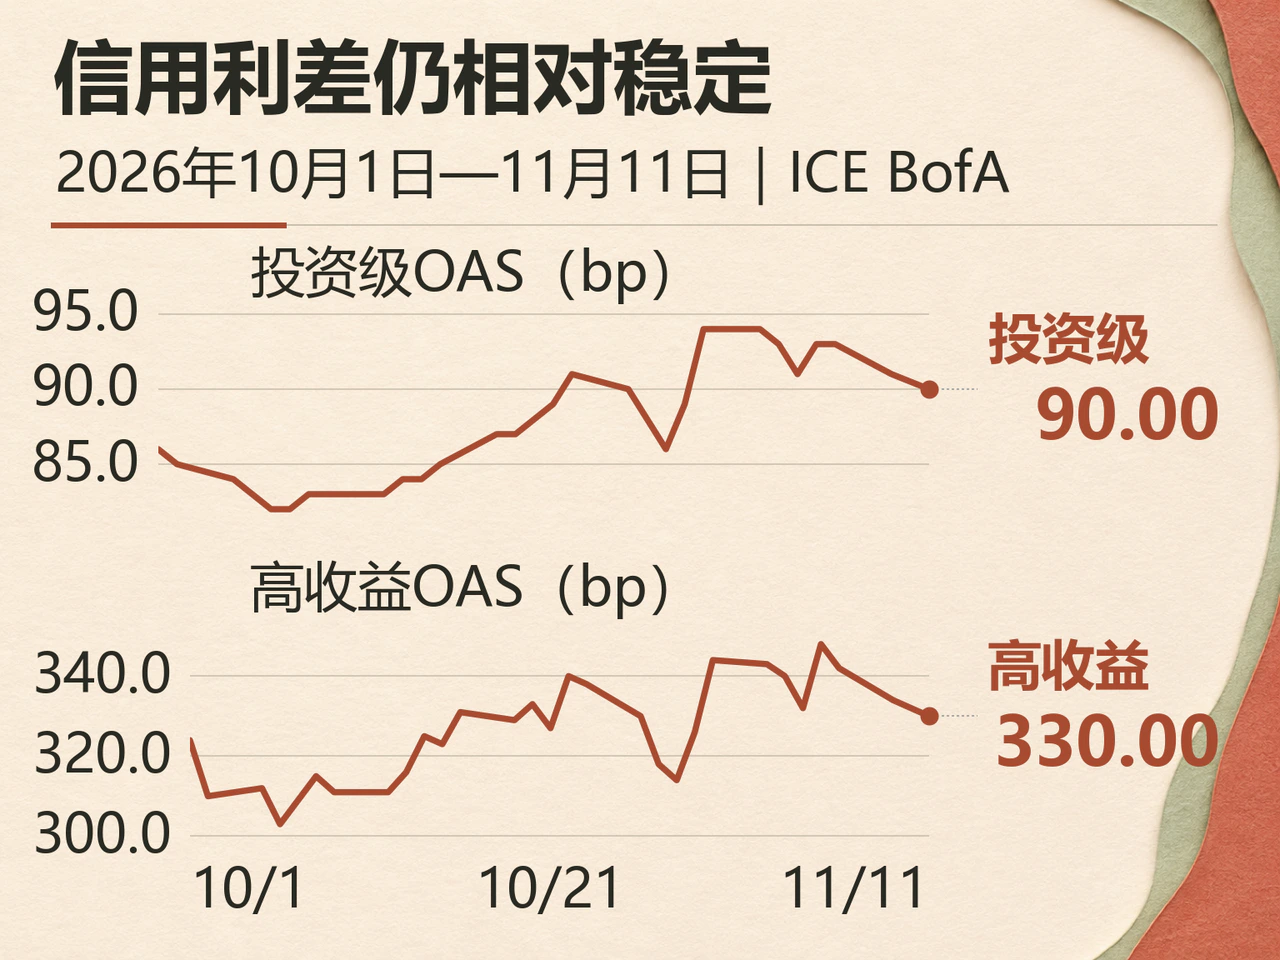
Penn Mutual资产管理公司当日评论指出,高收益债市场正处于绝对收益率较高而信用利差偏低的状态:对新发债企业而言,国债收益率上行直接抬高了融资起点;对投资者而言,高票息并不等同于充足的信用风险补偿。在基准利率走高的环境中,企业的经营现金流、债务到期结构及融资渠道差异将进一步放大。
高评级大型企业正通过多元化渠道拓宽融资来源。据Quartz援引彭博报道,Alphabet当日发行了160亿港元及22.8亿新加坡元债券,其中港元债涵盖2年、5年和10年期,最终定价较初始价格指引收窄25至30个基点。亚洲本币市场为跨国发行人提供了替代融资渠道,不过其最终的美元综合融资成本仍取决于后续的货币互换与对冲安排。相比之下,重资产及高负债行业压力更为直接,《巴士的报》援引摩根士丹利观点指出,美国利率上升将加重航空公司的美元债务负担,叠加能源成本攀升挤压经营现金流,资产负债表较弱的企业将面临更大考验。
中东航运风险推升油价,强美元与高利率压制金价
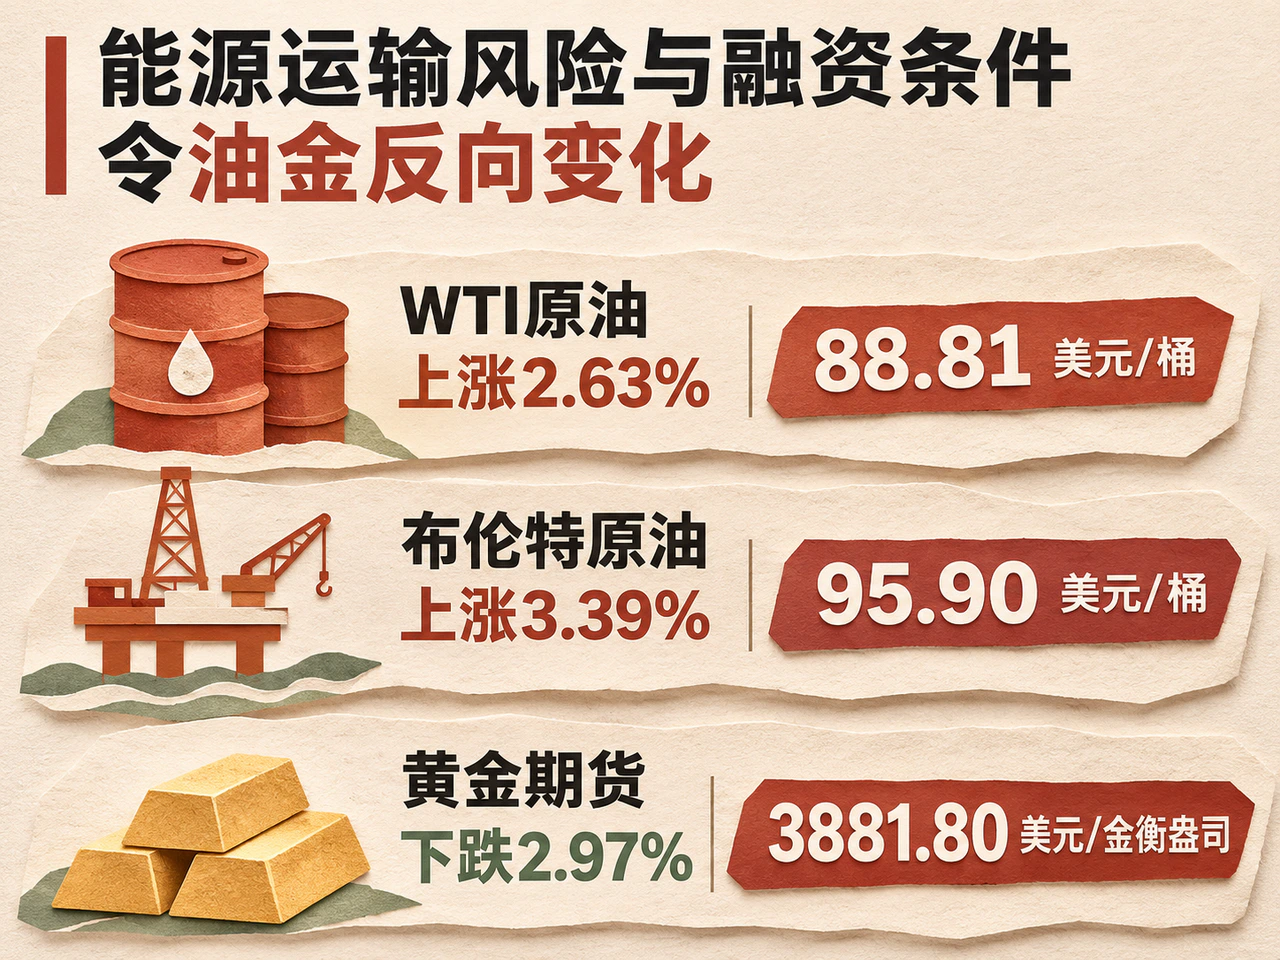
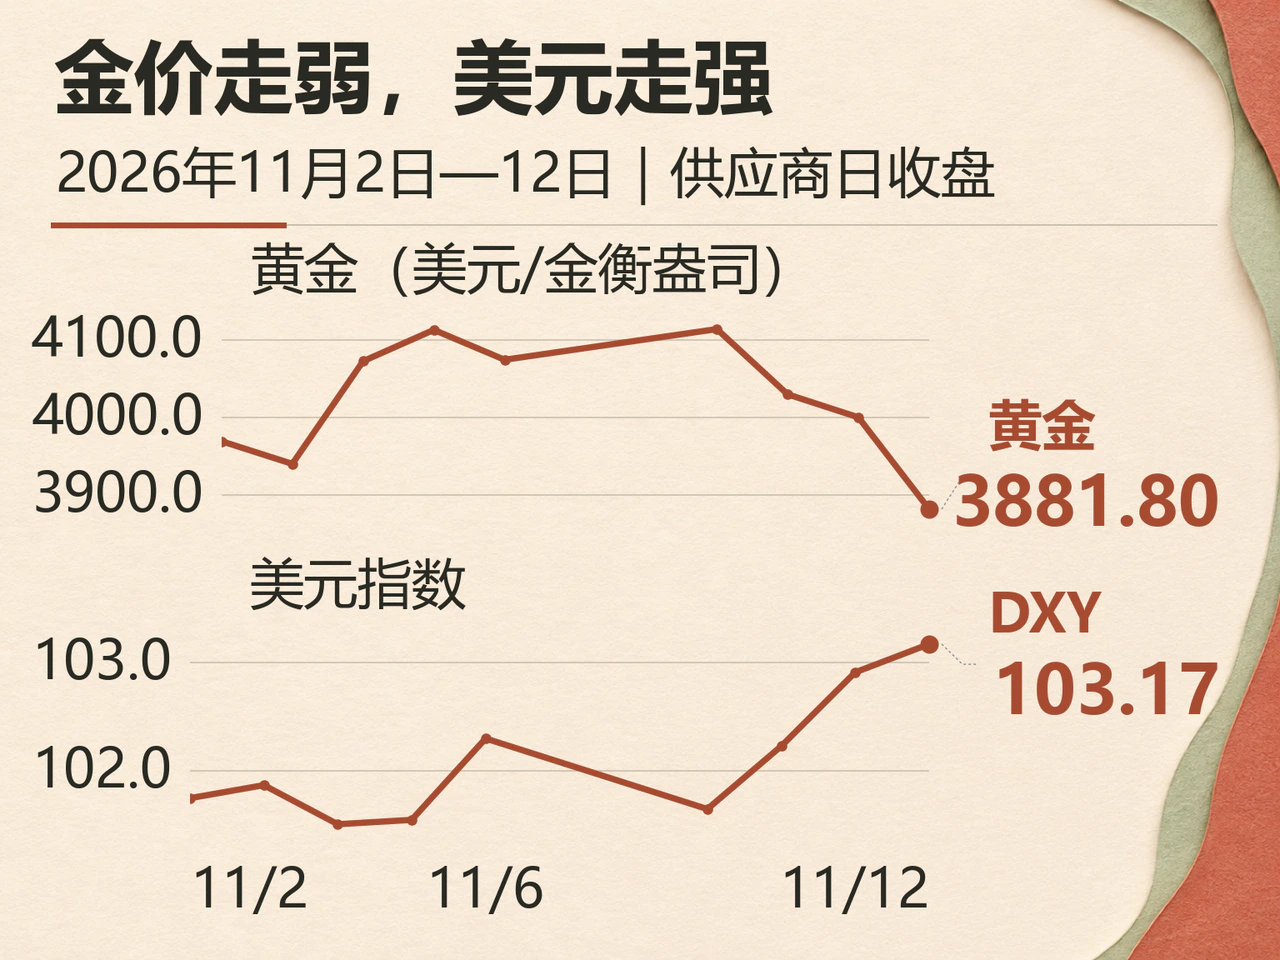
大宗商品市场中,原油与黄金走势显著分化。按Yahoo连续期货日收盘口径,WTI原油上涨2.63%至每桶88.81美元,布伦特原油上涨3.39%至每桶95.90美元;黄金期货则下跌2.97%至每金衡盎司3881.80美元。同期美元指数上涨0.25%至103.17。
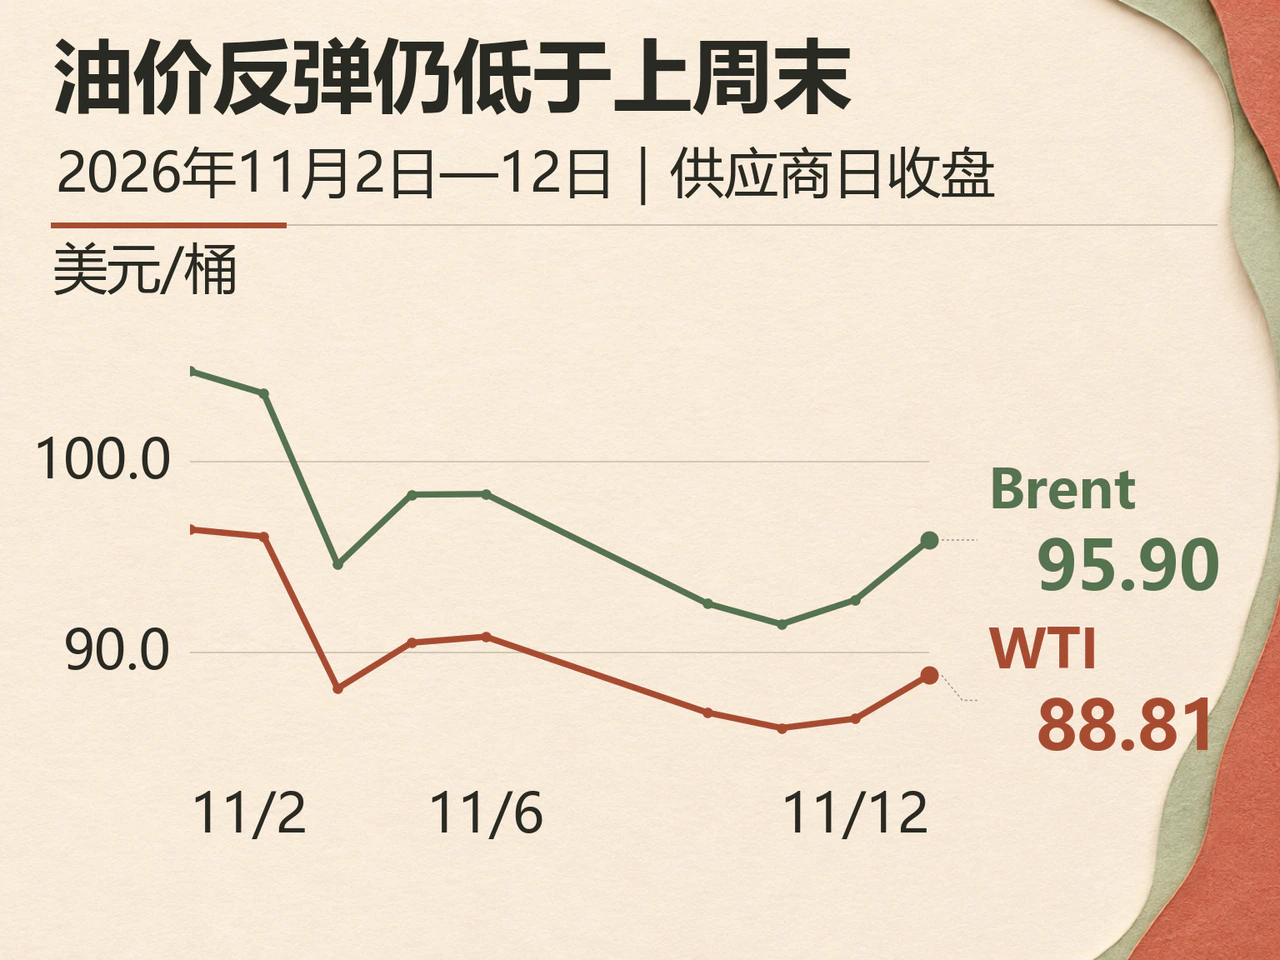
据路透报道,国际油价在亚洲早盘一度下跌约1美元,随后受中东能源设施与航运安全风险消息刺激转涨。胡塞武装声称袭击了沙特输油设施,沙特领导的联军表示拦截了两架无人机;伊朗军方关于油轮遇袭的说法当时尚未获路透核实。此外,英国同日宣布扩大对俄罗斯能源企业及“影子船队”的制裁,增加了相关的交易、保险与运输合规成本;欧盟也预告将在11月26日至27日峰会前提出新制裁方案。尽管航运与合规摩擦推升了风险溢价,但WTI和布伦特油价较11月6日水平仍分别低约2.22%和2.46%。
基本面库存数据与增产背景限制了油价的反弹空间。美国能源信息署(EIA)当日公布,截至11月6日当周,美国商业原油库存增加470万桶至4.144亿桶,汽油和馏分油库存分别增加180万桶和410万桶。当周原油进口及炼厂加工量同步上升;作为需求代理指标的过去四周成品油供应量同比增长0.9%,其中汽油供应下降1.0%,馏分油增长4.2%。库存回补、成品油需求分化以及路透报道的OPEC+十月增产,共同对油价构成约束。
黄金则主要承受高利率与强美元的双重挤压。CNBC刊载的路透早盘报道援引盛宝银行(Saxo Bank)Ole Hansen的观点称,持续的通胀压力与美联储偏鹰派表态正在打压金价。尽管中东局势扰动可能推升能源价格与通胀预期,但在实际利率与持有机会成本同步抬升的背景下,避险情绪未能带动黄金与原油同向走高。
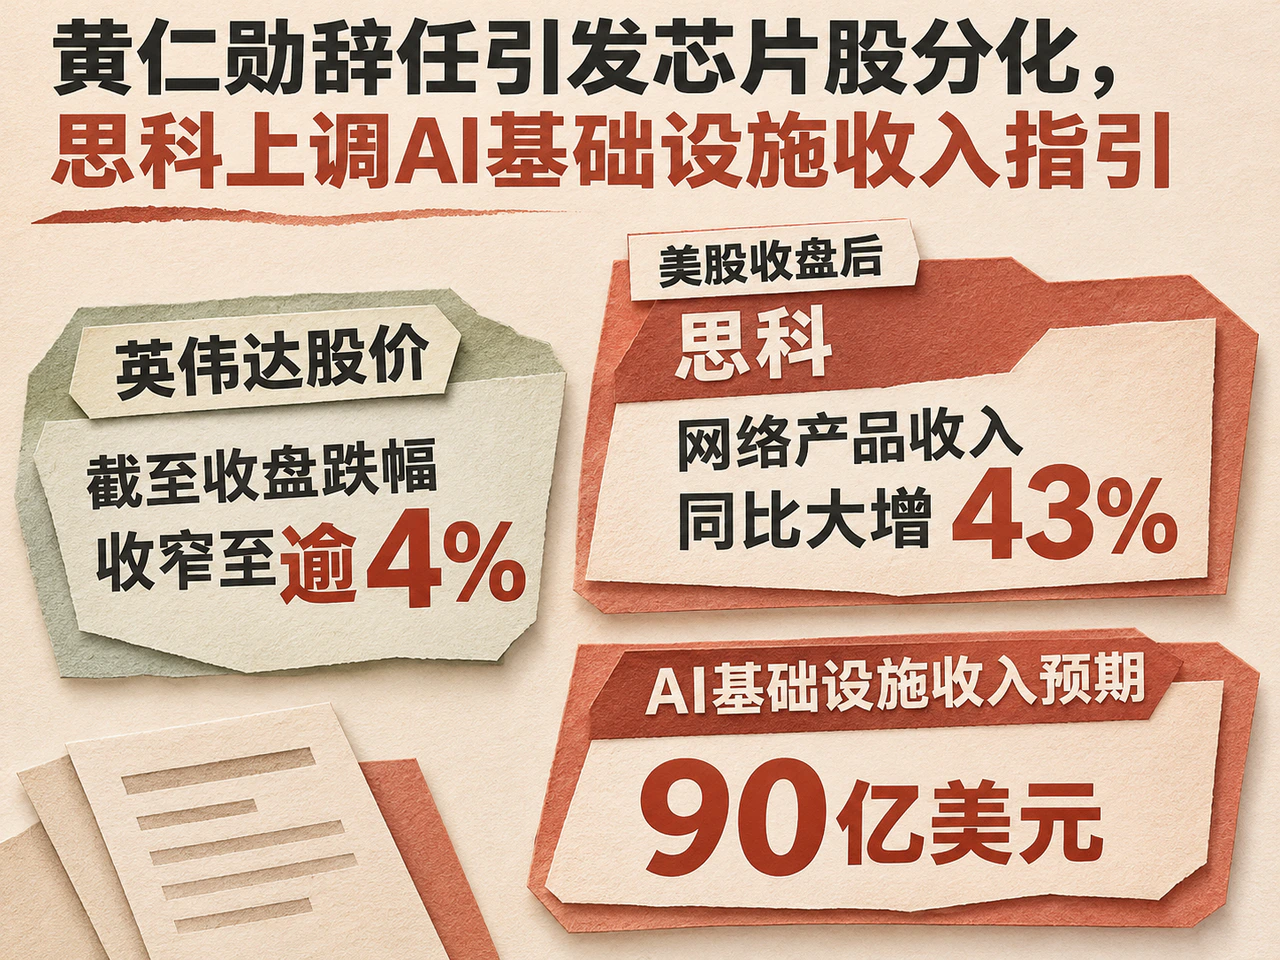
黄仁勋辞任引发芯片股分化,思科上调AI基础设施收入指引
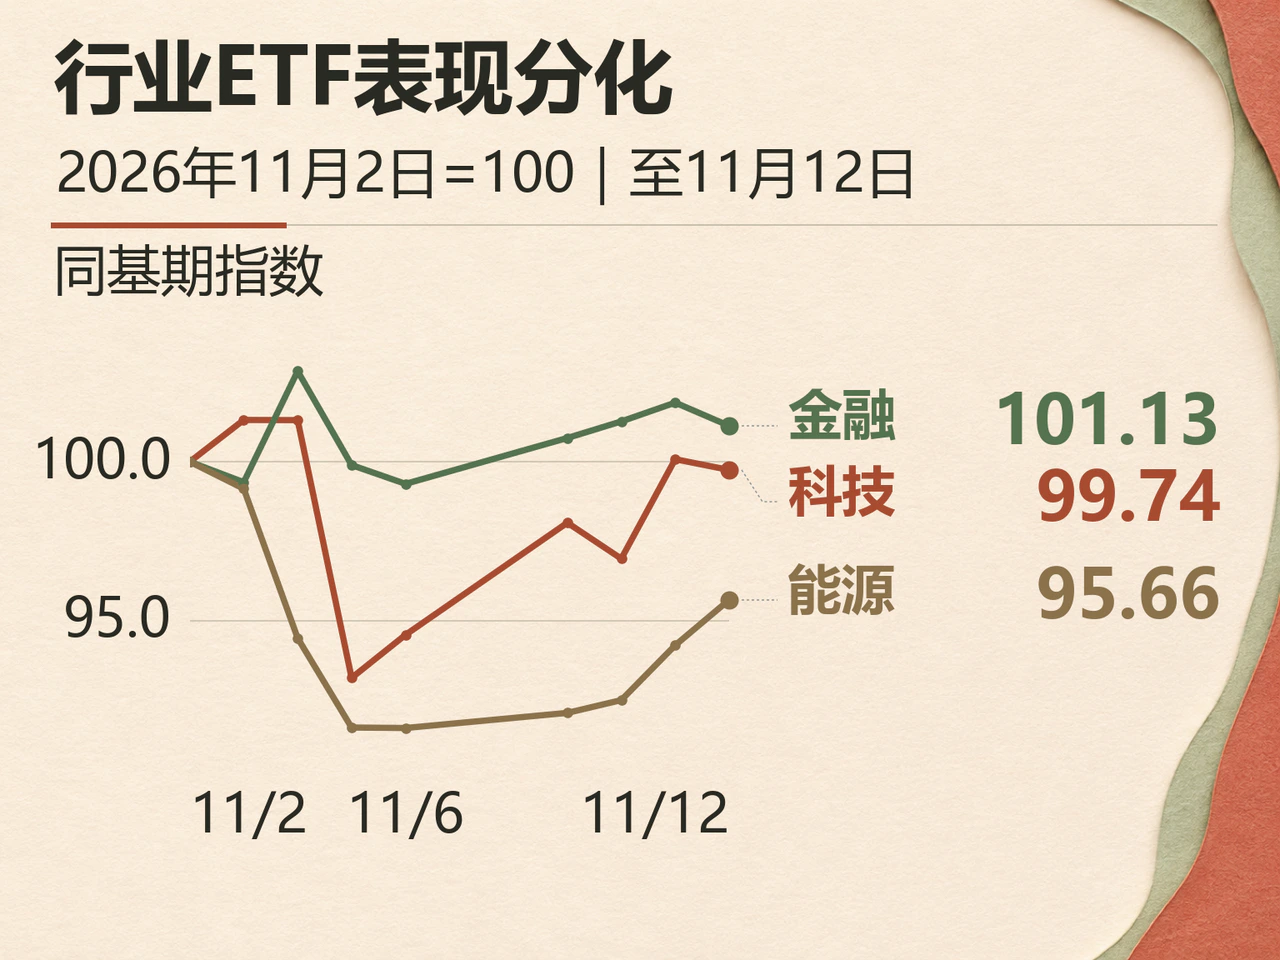
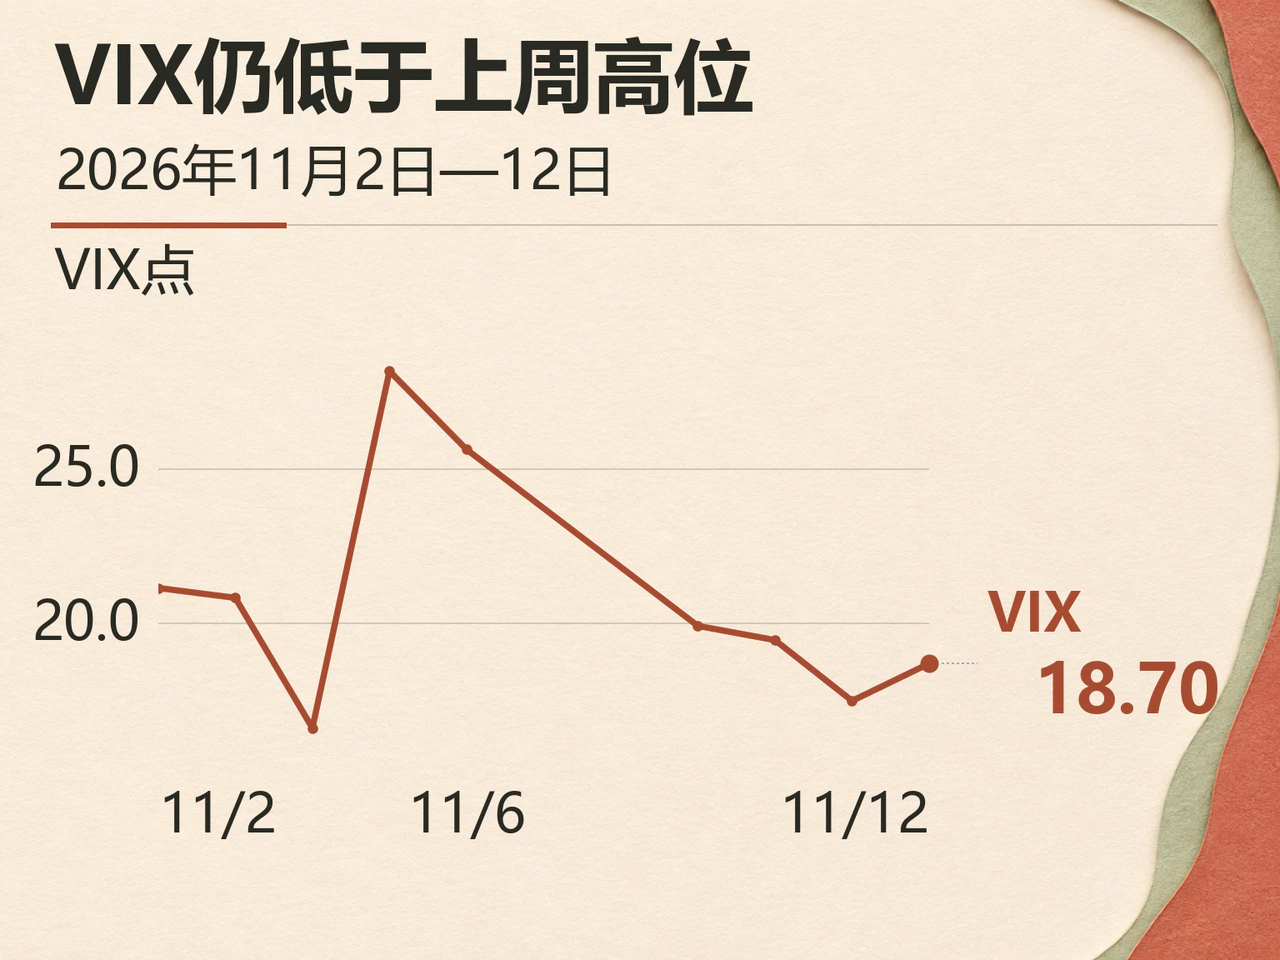
美股盘面同样围绕利率压力、能源价格与公司事件展开分化。行业ETF方面,能源板块ETF(XLE)上涨1.51%,科技板块ETF(XLK)下跌0.34%,金融板块ETF(XLF)下跌0.72%。标普500波动率指数(VIX)上升1.21点至18.70,但仍显著低于11月5日的28.18和11月6日的25.64。
AI产业链内部出现剧烈重排。据CNBC和美联社报道,英伟达于11月12日宣布黄仁勋辞去首席执行官职务,由首席财务官Colette Kress出任临时CEO。受此影响,英伟达股价盘初一度下跌约14%,据CNBC收盘综述,截至收盘跌幅收窄至逾4%。同日,竞争对手AMD和博通股价均上涨逾5%,Alphabet上涨近2%。Argent Capital的Jed Ellerbroek认为,在AI算力总需求依然存在的前提下,这一变动可能促使客户调整供应商选择,为竞争对手芯片及云厂商自研芯片带来市场机会。
投资机构对英伟达管理层变动的影响期限存在分歧:Hightower Advisors的Stephanie Link选择卖出英伟达并转向美光科技,认为管理层不确定性在一段时间内可能盖过基本面表现;Freedom Capital的Paul Meeks则认为辞任消息落地有助于释放不确定性。另一方面,AI基础设施企业Nebius虽当季收入超出预期,但因业绩指引不及预期,盘前股价一度大跌近16%,显示市场对AI投资的交付节奏与业绩兑现依然挑剔。
美股收盘后,思科发布的财报为AI硬件需求提供了新的数据支撑。思科于美东时间16:05公布的2027财年第一季度(截至10月24日)业绩显示,当季营收185亿美元,同比增长24%;非GAAP每股收益1.40美元,同比增长40%,双双高于路透统计的LSEG一致预期;其中网络产品收入同比大增43%。思科将全年营收指引上调至748亿至758亿美元,并将来自超大规模云客户的AI基础设施收入预期由75亿美元上调至90亿美元。不过,公司当季非GAAP毛利率由上年同期的68.1%降至65.6%,服务收入仅增长1%,反映出在交换机、路由器等网络设备需求快速扩张的同时,利润率仍面临一定压力。
亚太市场承接美债与科技股传导,市场聚焦美国10月PPI
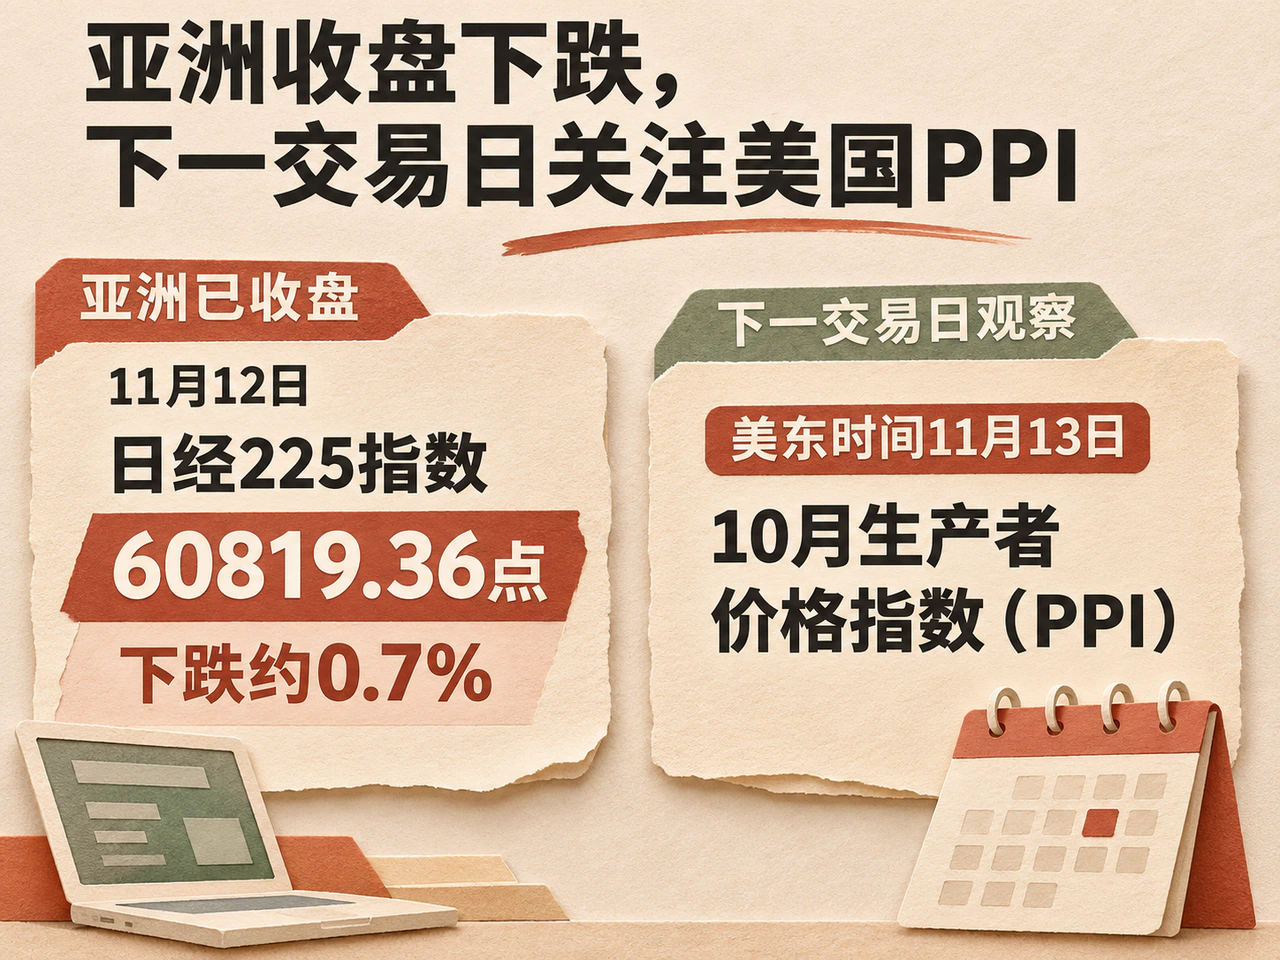
在11月12日美股交易前收盘的亚太市场整体偏弱。据美联社报道,日经225指数收于60819.36点,下跌约0.7%;韩国Kospi指数收于5342.73点,下跌约0.6%;香港恒生指数收于24008.55点,下跌约1.3%。不过据CNBC报道,日本东证指数当日微涨0.20%,表明日股的下行压力主要集中在部分权重股与科技股。随着美股盘后思科财报落地,其与英伟达管理层变动、美债收益率攀升等信息将共同进入亚太市场下一交易日的定价。
区域政策与贸易动向也在影响市场预期。中国人民银行11月12日开展3840亿元隔夜逆回购操作,操作利率1.25%,以呵护短端流动性;中国商务部同日表示,中美双方仍就对等降税框架安排保持密切沟通。在北美及科技政策方面,特朗普当日有条件威胁将对墨西哥关税翻倍,美加贸易谈判虽保持接触但尚无时间表;CNBC报道称,美国国会议员正推动将新的芯片限制条款纳入国防授权法案,境外数据中心对先进芯片的远程访问模式亦受到关注,相关讨论若落地为正式规则,将直接影响科技供应链的合规成本与可服务市场范围。
美东时间11月13日,美国将公布10月生产者价格指数(PPI)。在当前就业仍有韧性、财政供给维持高位、中东航运风险扰动能源价格的背景下,生产端通胀压力能否缓和,将直接影响市场对高利率持续时间的判断。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…