2026年11月17日,标普500指数连续第四个交易日下跌,道指跌去近850点。市场在等英伟达财报,白天跌得更深的却是金融股和小盘股。资金流入美国国债,中短期收益率回落,利率期货仍几乎完全计入美联储12月加息。收盘后,英伟达公布高于市场预期的营收指引,股价盘后上涨约2%。
金融股跌幅超过科技股,英伟达盘后回升
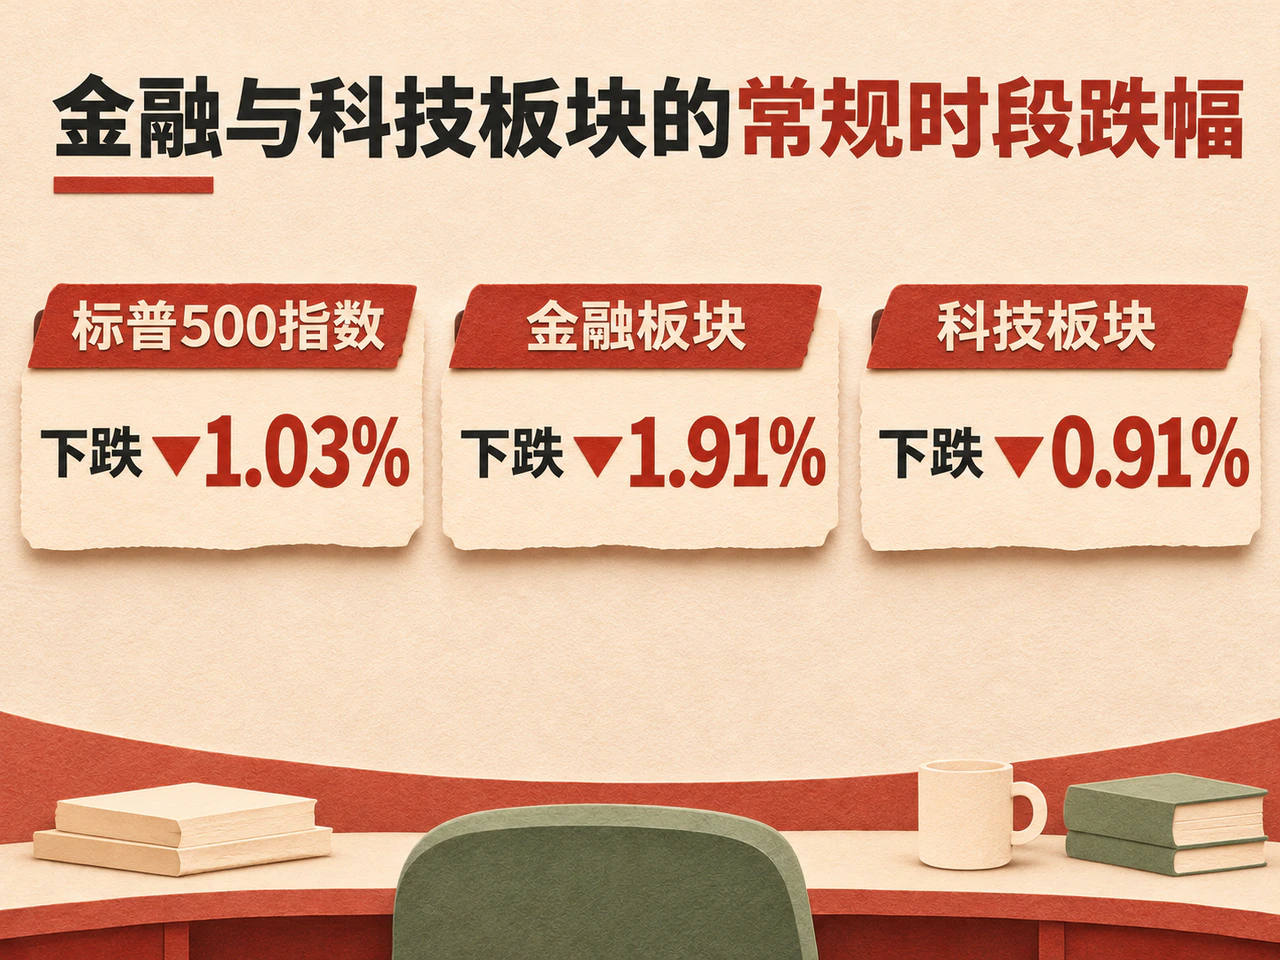
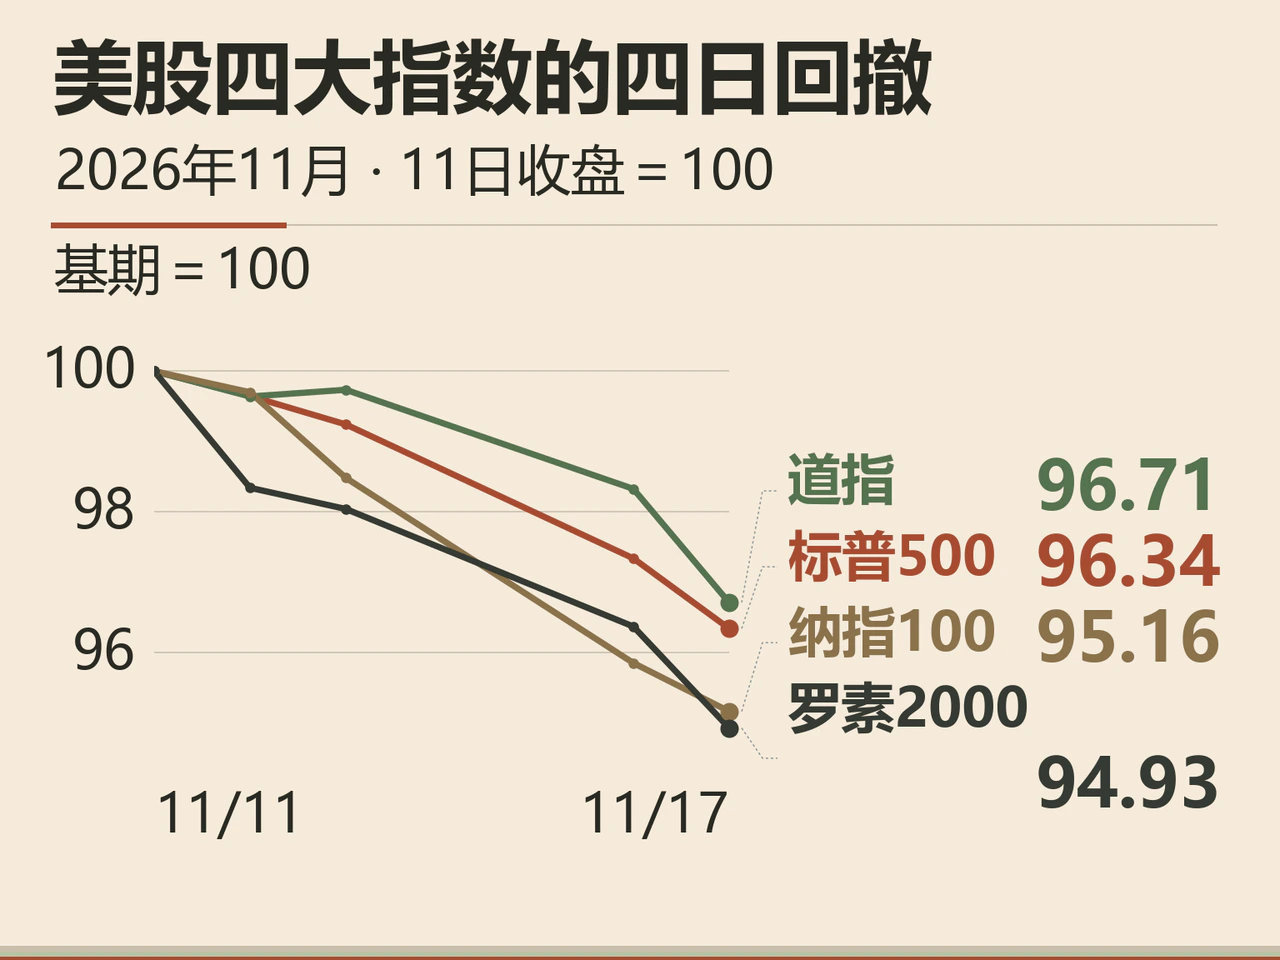
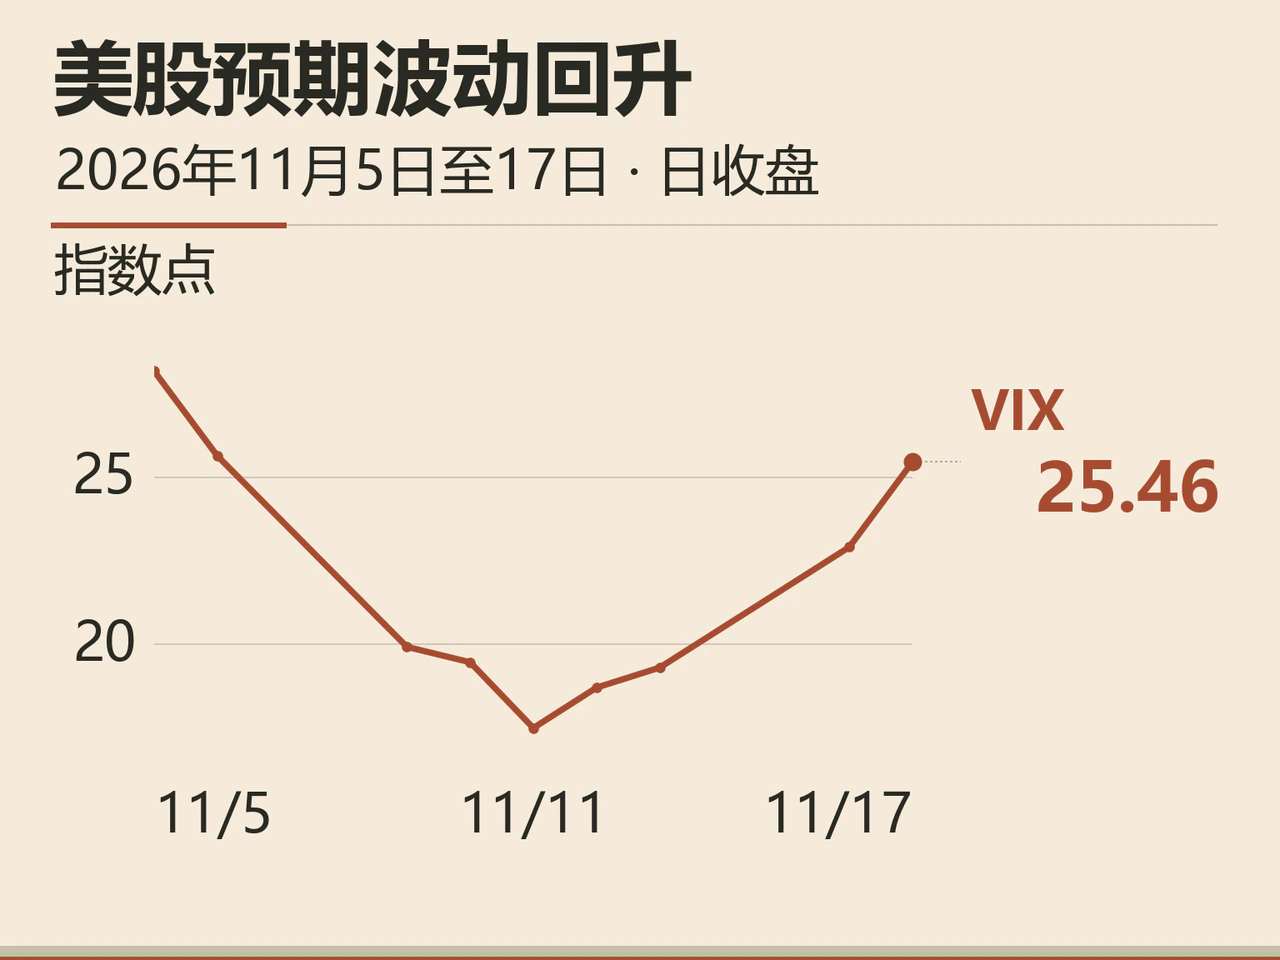
道指收于50,759.42点,下跌848.75点,跌幅1.64%。标普500指数下跌1.03%至7,340.53点,较11月11日收盘累计下跌3.66%。纳斯达克100指数跌0.72%,罗素2000小盘指数跌1.50%。从行业ETF看,金融板块下跌1.91%,科技板块下跌0.91%。反映标普500指数未来约一个月预期波动幅度的VIX指数由22.91升至25.46。
英伟达在常规交易时段一度跌3.7%。Alpine Macro股票策略师尼克·乔尔吉向路透表示,投资者还在关注谁将长期执掌公司。盘后的财报给出了芯片需求的最新读数。截至10月25日的第三财季,公司营收同比增长103%至1,158亿美元,其中数据中心业务营收增长110%至1,076亿美元。新一代Vera Rubin系统已开始出货,微软Azure、谷歌云和甲骨文等合作伙伴已运行相关机架。
英伟达预计,第四财季营收约为1,300亿美元,上下浮动3%。这一季度比通常多一周。按美国会计准则,公司预计毛利率为71%至72%,低于第三财季的74.8%。这意味着销售额有望继续增长,每一美元销售收入能留下的毛利则会减少。路透报道,除英伟达盘后反弹外,一只科技股权重较高的韩国股票ETF在纽约盘后也上涨逾1%。此前结束的亚洲现货交易中,韩国综合指数跌2.59%,日经225指数跌1.34%,恒生指数跌1.03%。
对亚洲数据中心经营者而言,芯片卖得好只是需求的一面,客户能否继续租用算力也会影响收入。美国商务部16日公布新规,将先进芯片管制延伸至部分经第三国数据中心远程提供算力的安排。据路透报道,17日马来西亚数据中心基建企业MN Holdings和Critical Holdings盘中均跌近20%,YTL Power跌近10%。盛宝银行策略师认为,依赖中国客户的机房可能同时面临出租率和租金下行的压力。泰国数据中心协会指出,部分算力可以转供美国客户。英伟达同日宣布,董事会已成立常设委员会,监督国家安全与出口管制事务。
大件商品销售放缓,其他消费仍有支撑
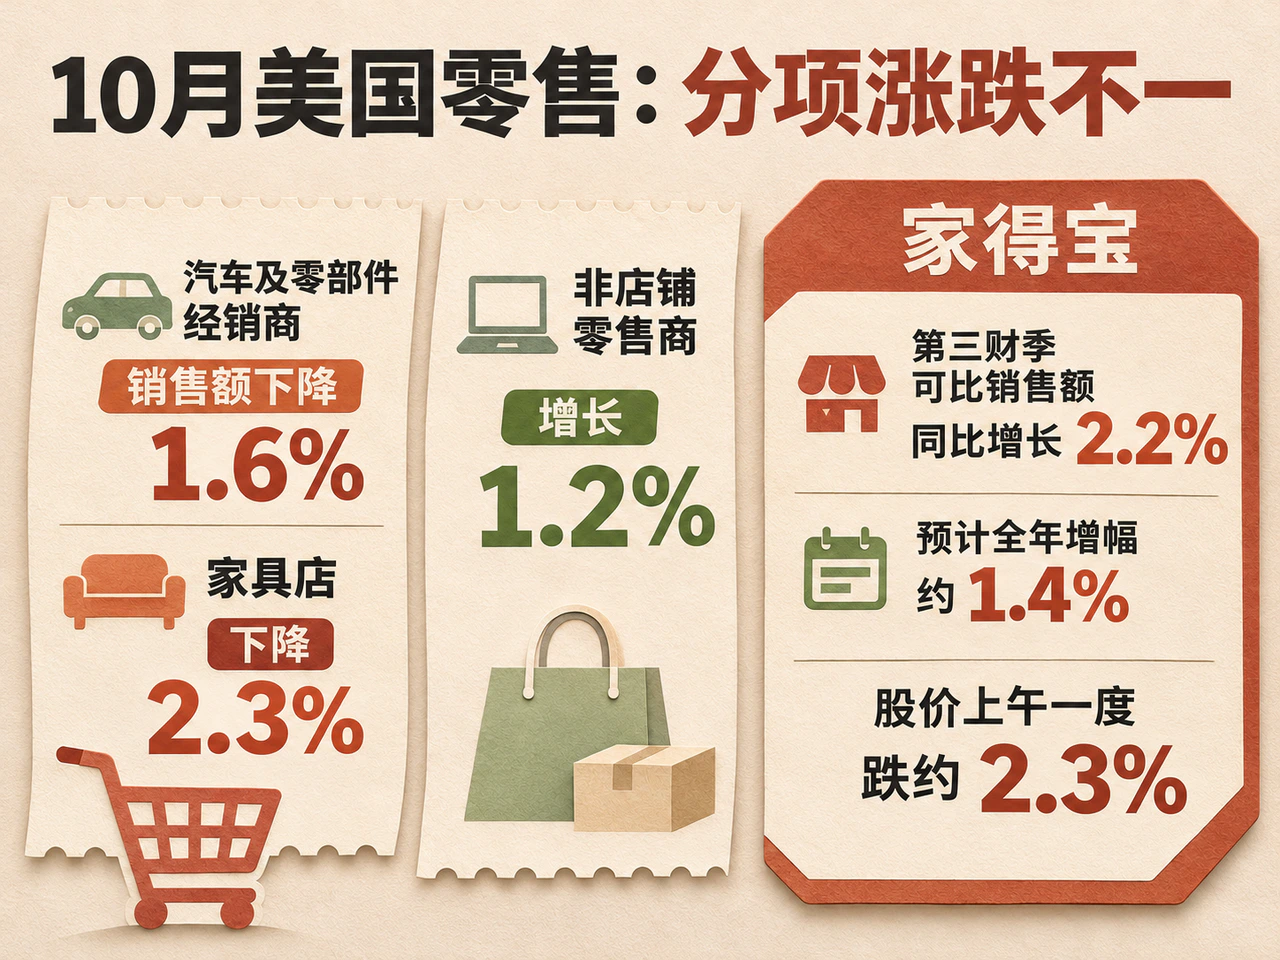
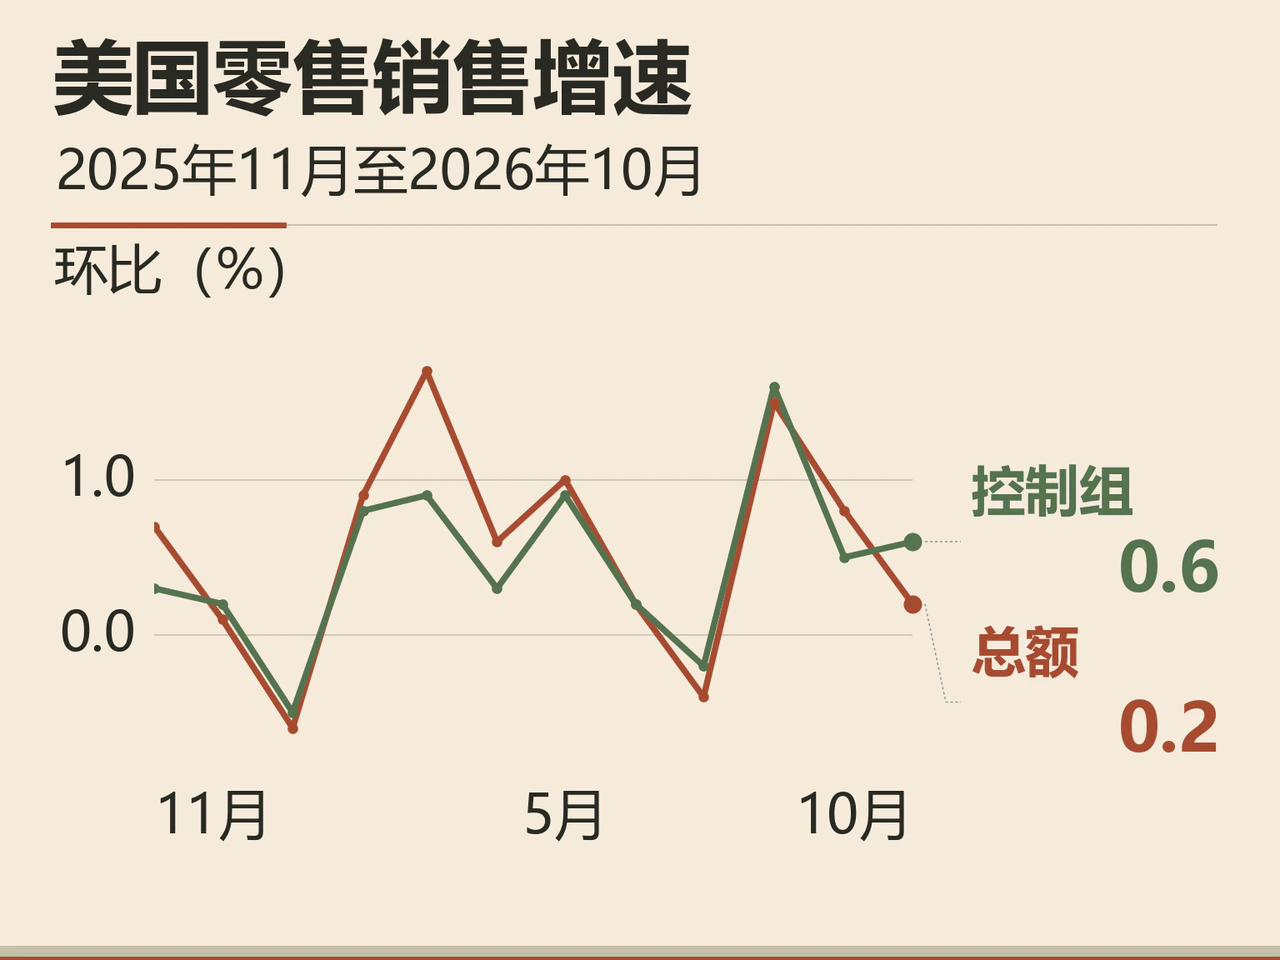
美国10月零售和餐饮销售额为7,482亿美元,经季节调整后环比增长0.2%,低于9月的0.8%,符合路透调查预期。汽车及零部件经销商的销售额下降1.6%,家具店下降2.3%,非店铺零售商增长1.2%。剔除汽车、加油站、建材和餐饮后,用于估算GDP商品消费的零售控制组环比增长0.6%,高于预期的0.4%。9月控制组增幅也从0.1%上修至0.5%。按当期价格看,消费者削减了部分大件采购,四季度初其他商品的销售仍有韧性。
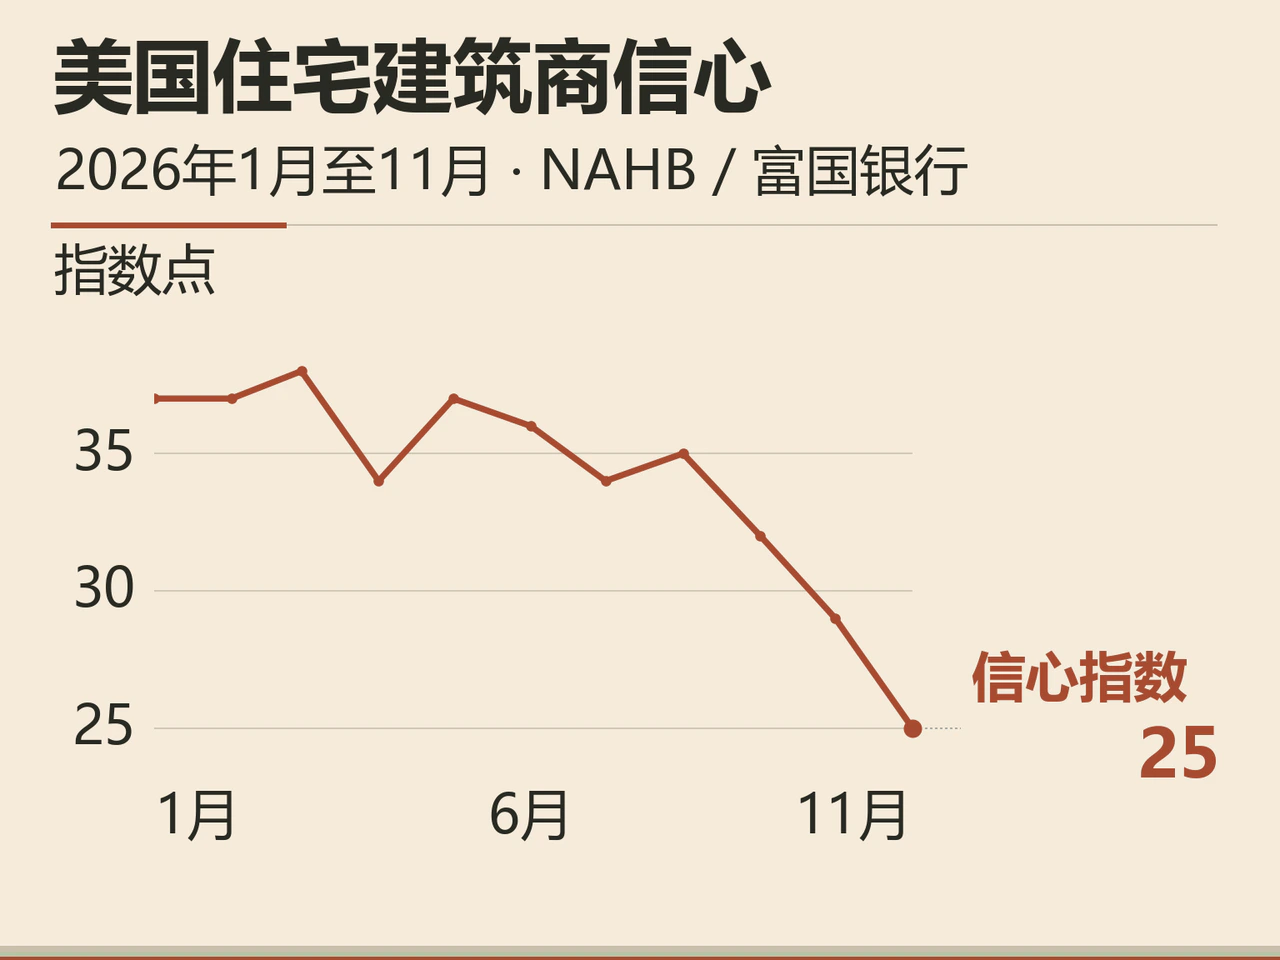
住房市场承受的利率压力更为直接。11月,全美住宅建筑商协会与富国银行编制的新建独栋住宅市场指数从29降至25,为2012年4月以来最低。46%的受访建筑商降价,平均降幅为6%,68%提供销售优惠。该协会首席经济学家迪茨指出,超过7%的按揭利率削弱了买家的负担能力。家得宝开盘前公布第三财季可比销售额同比增长2.2%,预计全年增幅约1.4%。股价上午一度跌约2.3%。住房交易放缓,也限制了换房后翻新带来的生意。
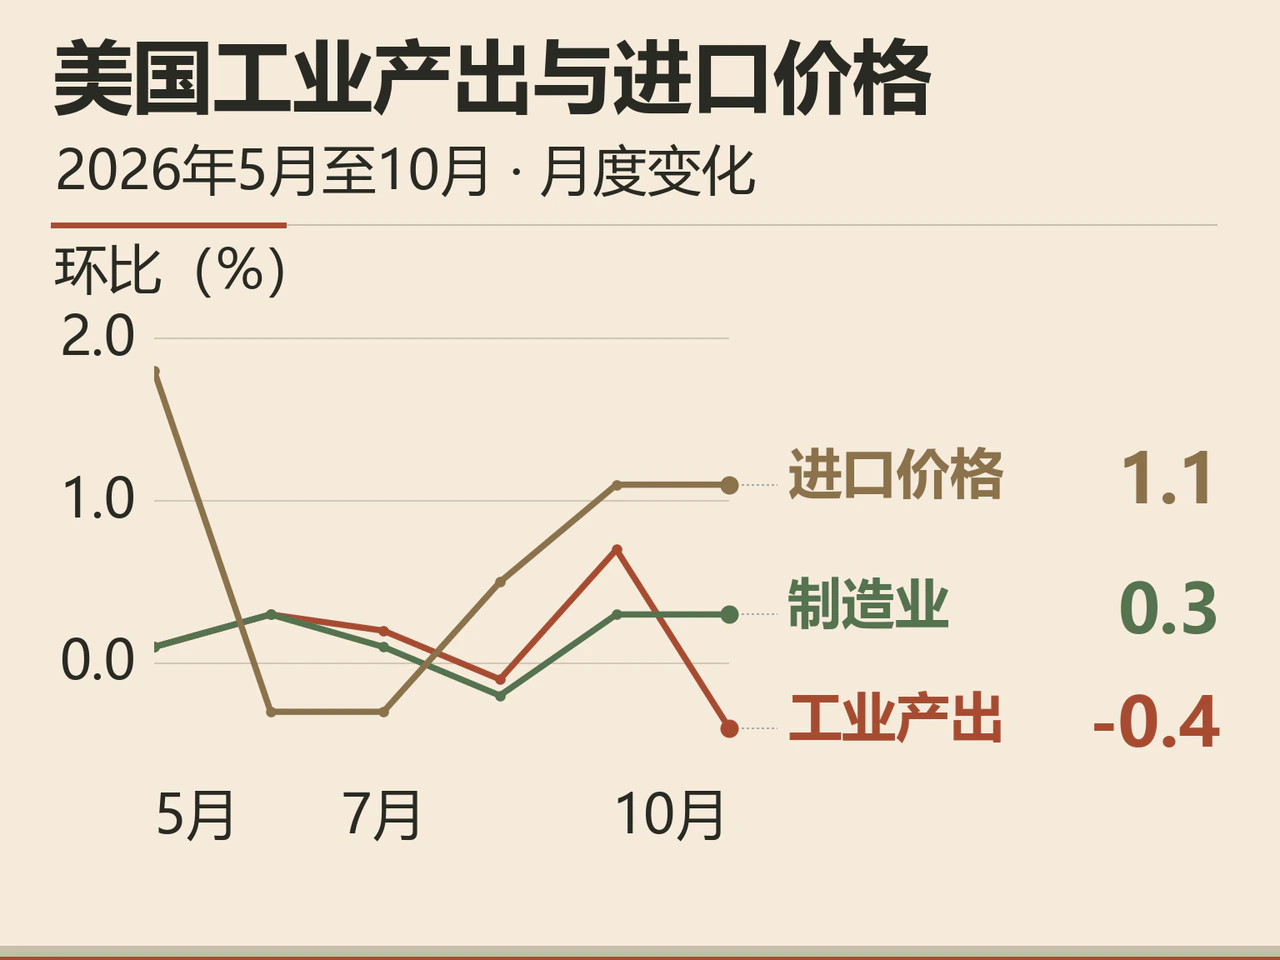
企业设备投资仍在支撑工业需求。10月美国工业产出环比下降0.4%,其中公用事业产出下降4.3%。制造业产出增长0.3%,剔除汽车及零部件后则下降0.1%。同期商业设备产出环比增长1.0%、同比增长7.8%。设备采购的成本也在增加。美国劳工统计局公布,10月进口价格环比上涨1.1%,高于预期的0.7%。非燃料进口价格涨幅由0.5%扩大至0.8%,其中资本品价格上涨1.5%,为1988年12月开始按月编制以来最大涨幅,主要来自计算机、半导体和工业机械。该指数不含关税。对设备采购方来说,同样一笔预算能买到的设备减少,最终由哪一方承担成本,取决于买卖双方的议价能力。
国债价格回升,低评级企业借钱仍贵
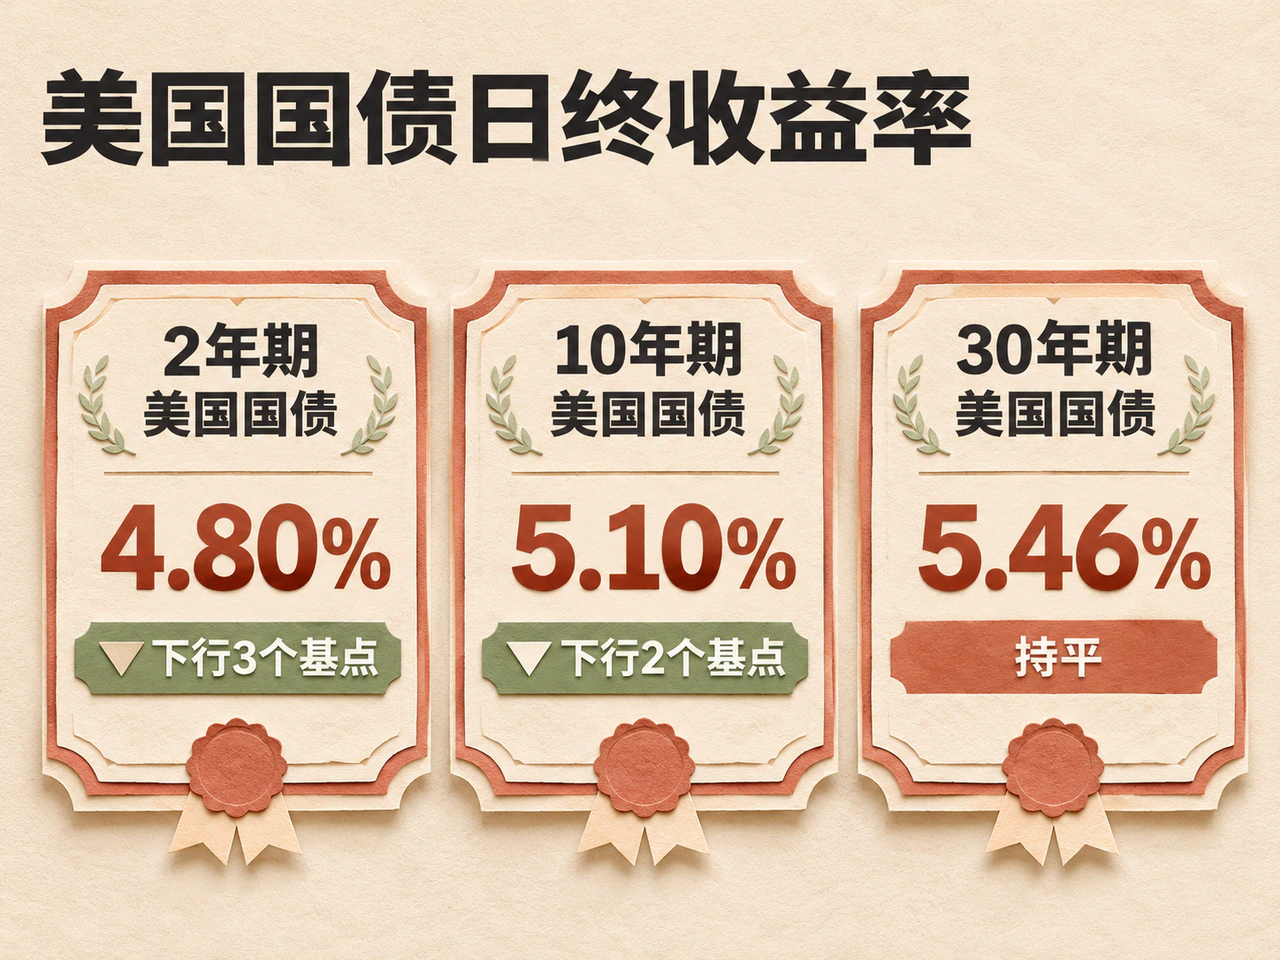
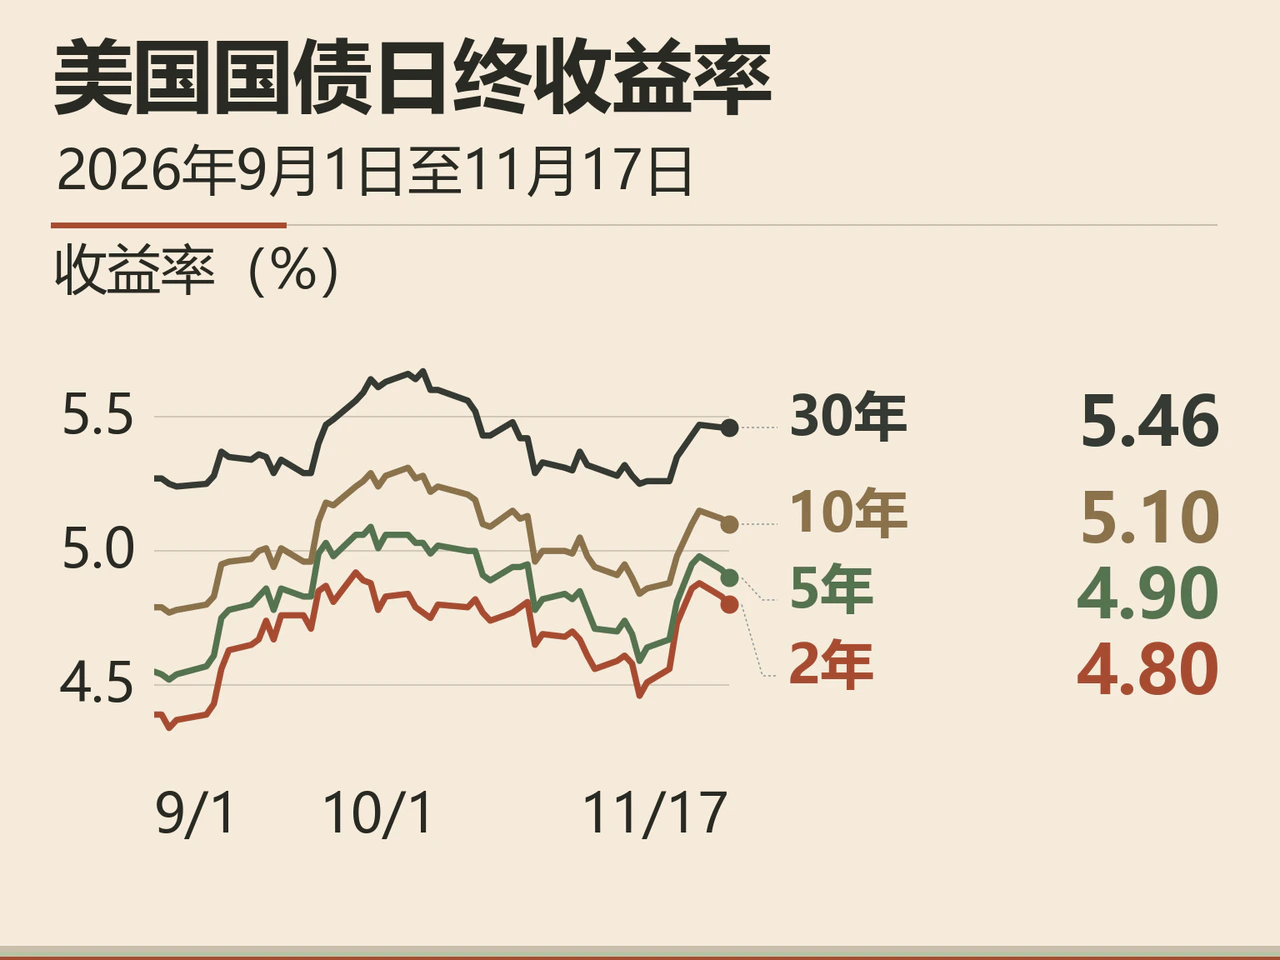
零售数据公布后一度推高美债收益率。随着股市跌幅扩大,避险买盘转而压低中短期收益率。美国财政部日终曲线显示,2年期收益率下行3个基点至4.80%,5年期下行3个基点至4.90%,10年期下行2个基点至5.10%,30年期持平于5.46%。从11月5日到17日,2年和10年期收益率仍分别累计上行34和26个基点。路透当天下午援引芝商所FedWatch数据,市场对12月8日至9日会议加息25个基点的定价概率约为98%,其余约2%对应加息50个基点。消费仍有韧性,进口价格涨幅又超过预期,当日债市的反弹更符合资金寻求避险的解释。
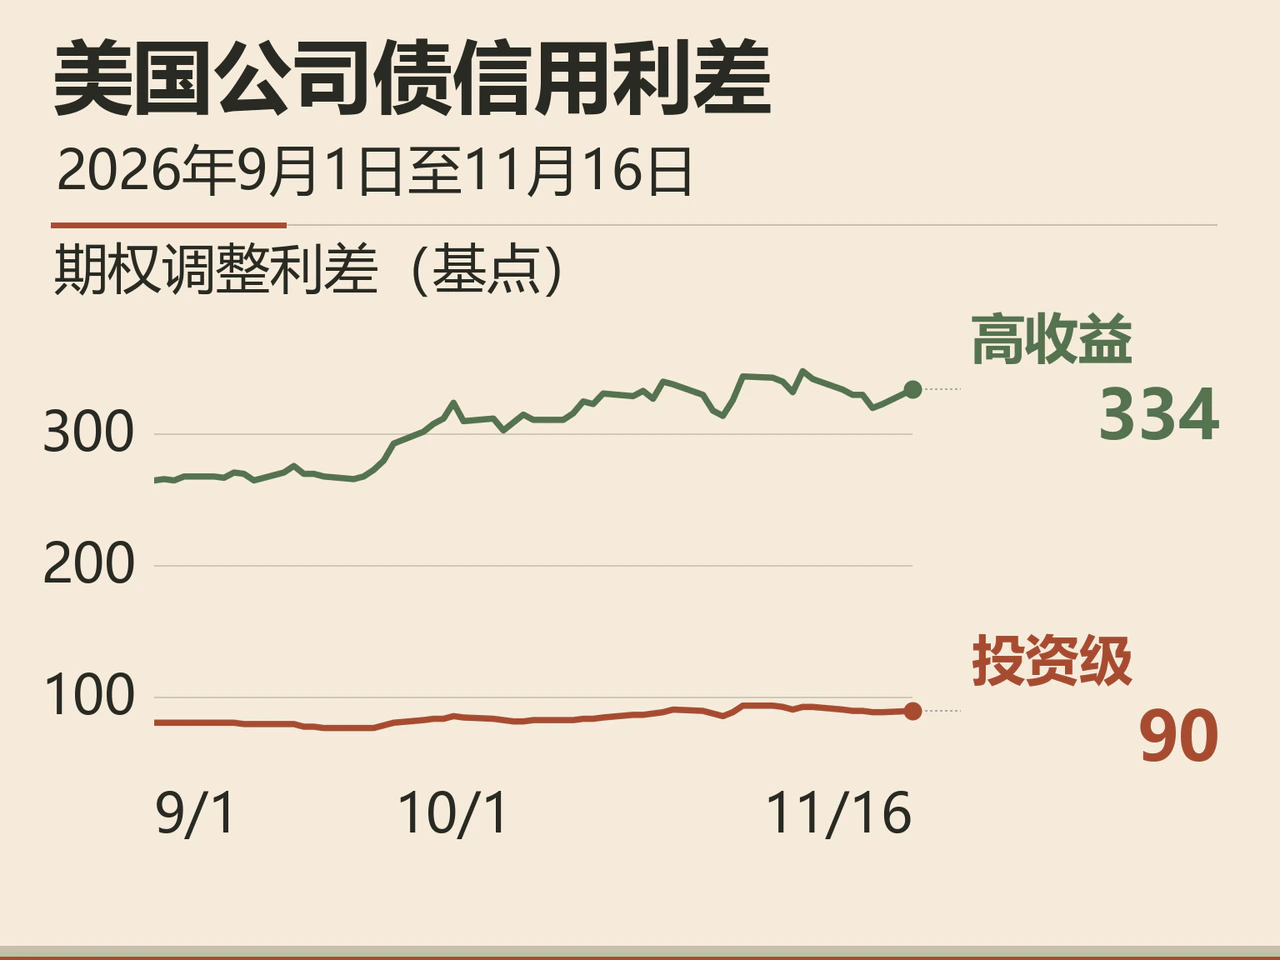
对企业来说,国债收益率只是融资成本的一部分。11月16日,ICE BofA美国公司债指数的期权调整利差较13日扩大1个基点至90个基点,高收益债利差扩大11个基点至334个基点。华侨银行17日晨报援引的彭博指数也显示,前一交易日亚洲美元投资级债券利差扩大2个基点至71个基点,高收益债扩大13个基点至362个基点。两地市场都在向低评级发行人要求更多补偿。香港新世界发展15日提出约249亿港元的供股方案。此前,公司通过换债注销的2027年和2028年到期债券合计约1.99亿美元,低于原定目标。
近月原油维持升水,黄金小幅反弹
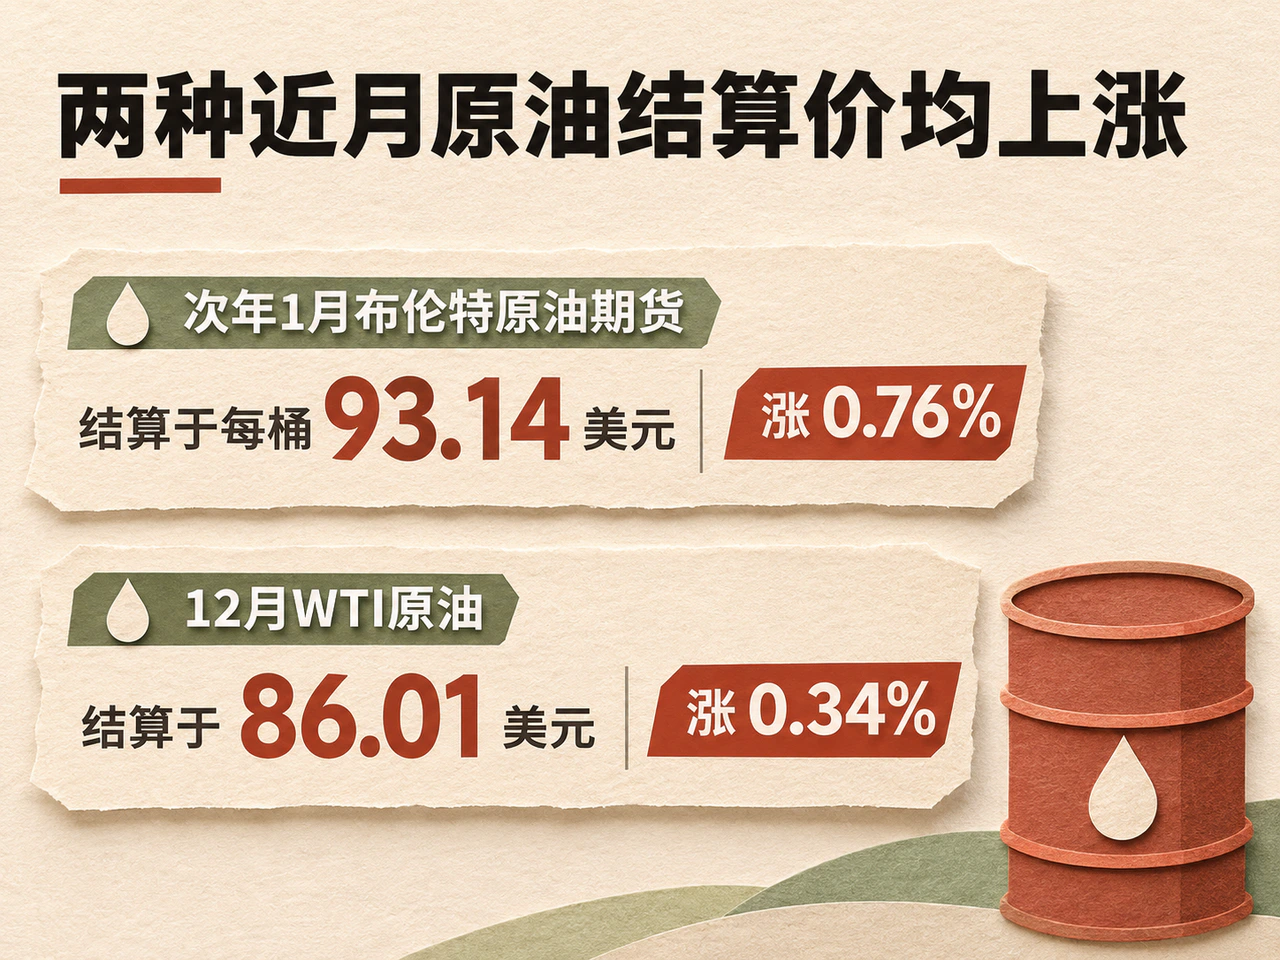
11月17日,次年1月布伦特原油期货结算于每桶93.14美元,涨0.76%。12月WTI原油结算于86.01美元,涨0.34%。两种近月合约的结算价差由前一日的6.72美元扩大至7.13美元。日内报价显示,买家仍愿为早到的货多付一些。按OPIS美东时间11时45分的报价,布伦特次年1月合约比2月贵约2.65美元,WTI的12月合约比次年1月贵约1.35美元。
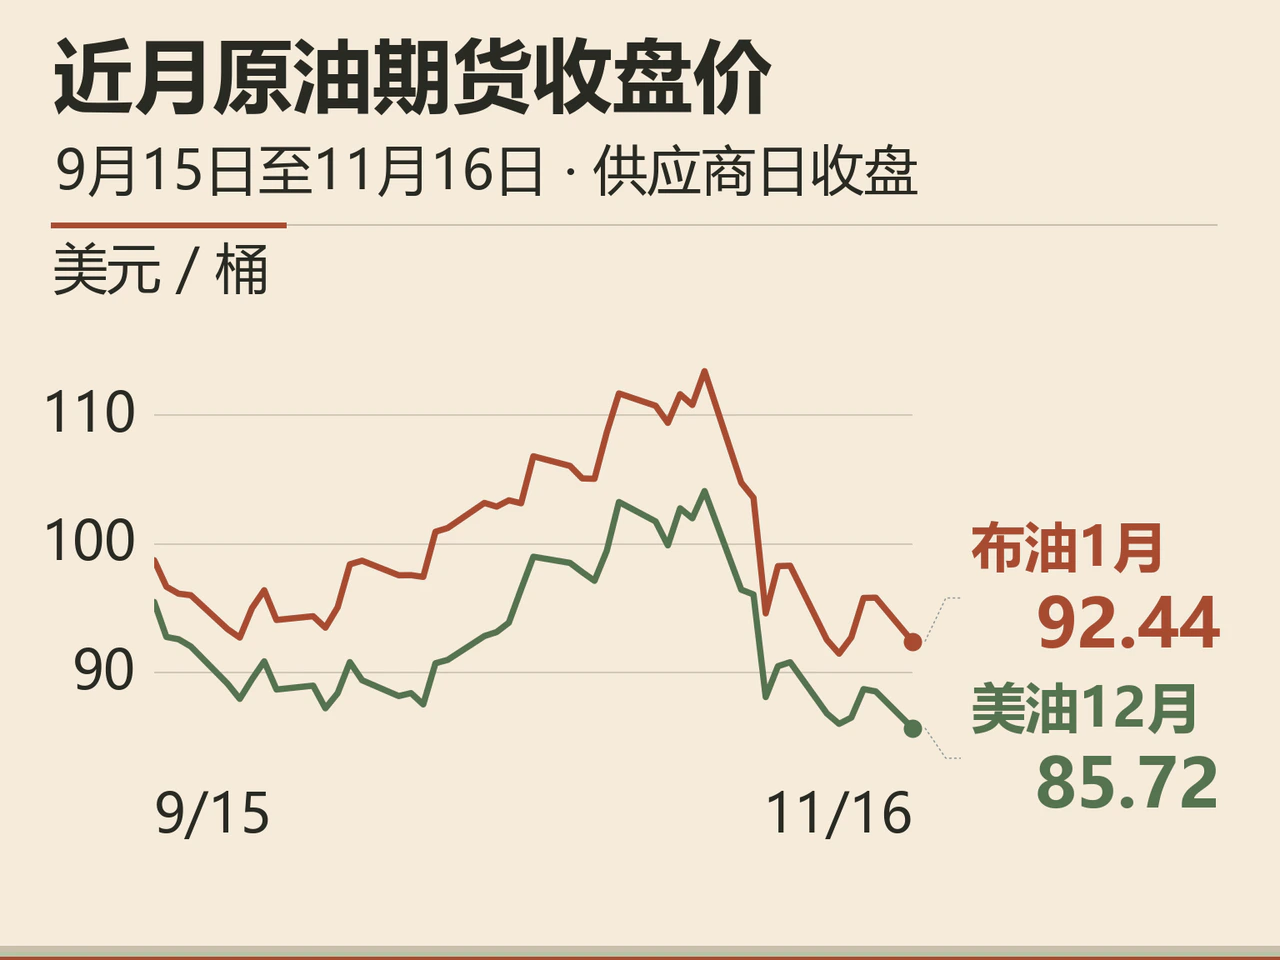
国际能源署估计,10月全球可观测石油库存增加5,200万桶,其中海上库存增加8,600万桶,陆上库存继续下降,降至至少2016年以来最低。该机构预计四季度全球供应可能重新超过需求。从装船到抵达炼厂仍需要时间,在途库存增加和近期可交货原油维持升水,两者可以并存。法新社援引阿曼通讯社报道,伊朗与阿曼外长17日在马斯喀特讨论保障海上贸易通行和恢复谈判的外交选项,双方尚未公布新的通航安排。
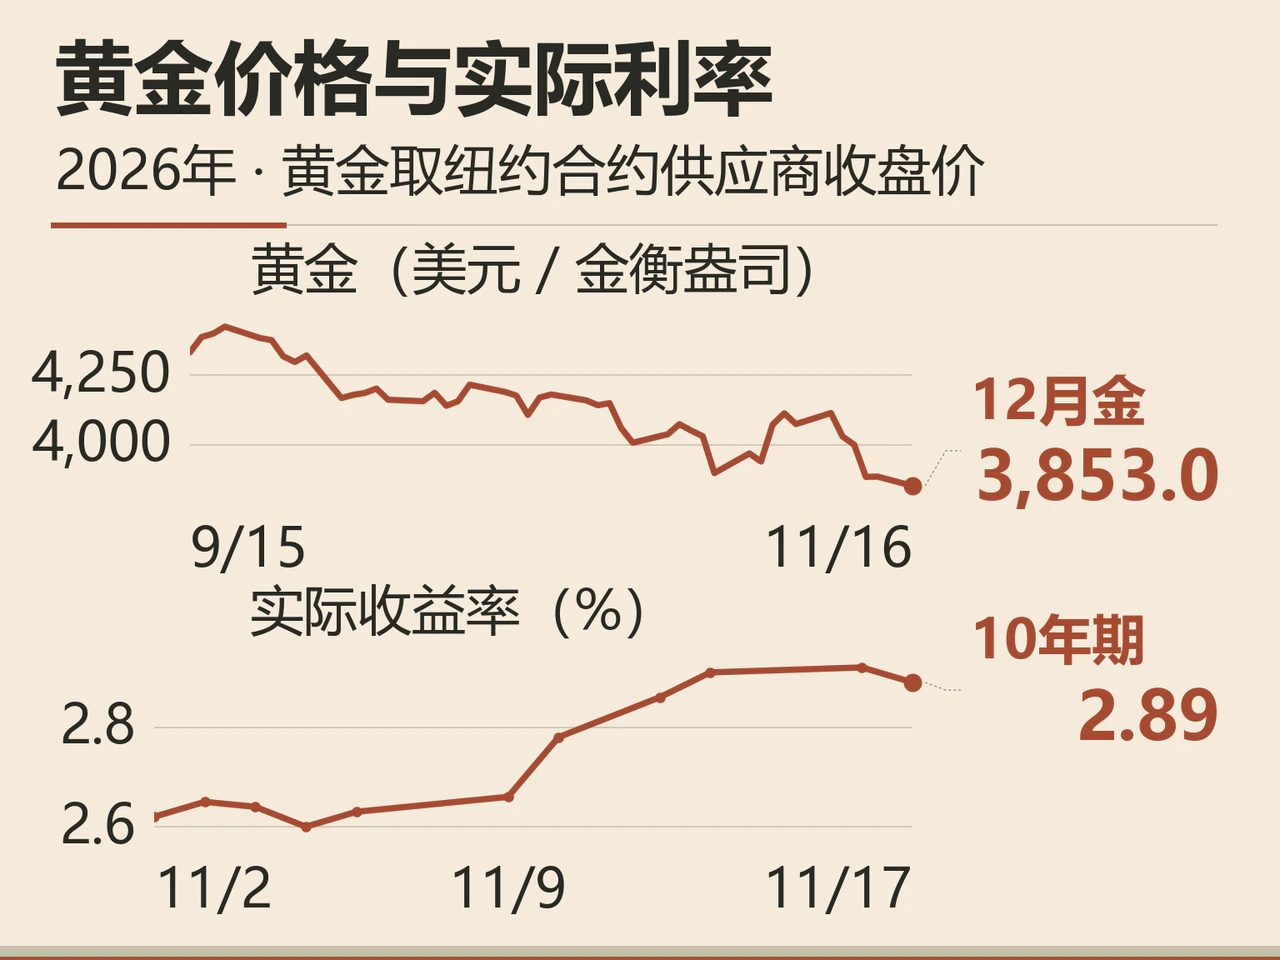
纽约12月黄金期货结算于每金衡盎司3,864.20美元,约涨0.2%。美国财政部的10年期实际收益率从16日的2.92%降至17日的2.89%,持有无息黄金的机会成本略有下降。实际收益率仍接近3%,美元指数在103.60附近,美元走强也抬高了其他币种买家的购金成本。
中加扩大部分关税减免
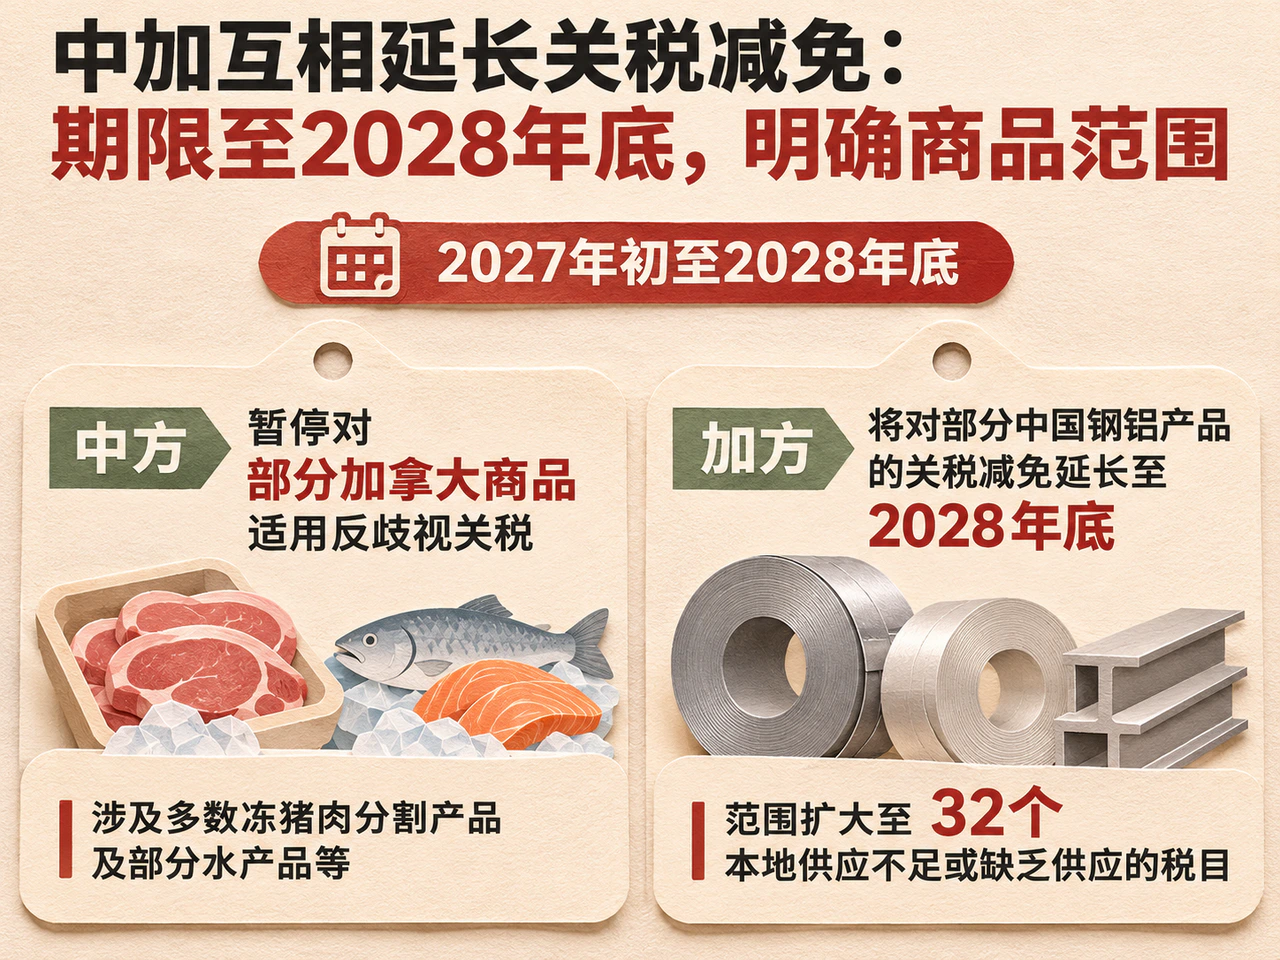
中加两国17日宣布扩大部分商品的关税减免。据加拿大总理办公室,中方同意自2027年初至2028年底暂停对部分加拿大商品适用反歧视关税,涉及多数冻猪肉分割产品及部分水产品等。按加方估算,相关出口额约为4亿加元。加方将对部分中国钢铝产品的关税减免延长至2028年底,范围扩大至32个本地供应不足或缺乏供应的税目。
中国财政部同日公布本月8日至9日中加经济财金战略对话成果。两国央行计划于年底前就已续签的双边本币互换展开演练,2027年测试动用。企业安排明后年的采购时,可以把已明确执行期的关税减免计入合同成本。本币互换演练则为日后扩大本币结算准备流动性支持。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…