2026年11月18日,美联储公布10月会议纪要后,标普500指数回吐日内涨幅,连续第五个交易日收低。通胀担忧继续掣肘短期美债,但美国30年期国债收益率当日下行5个基点。股票市场内部同样分化:油价下跌拖累能源股,零售商塔吉特则凭借客流和销售增长收涨约4%。投资者仍在为潜在的加息做准备,而久期长短、行业属性与盈利质量的差异,正在拉开各类资产的回报差距。
短端受制于政策预期,长端随通胀补偿回落
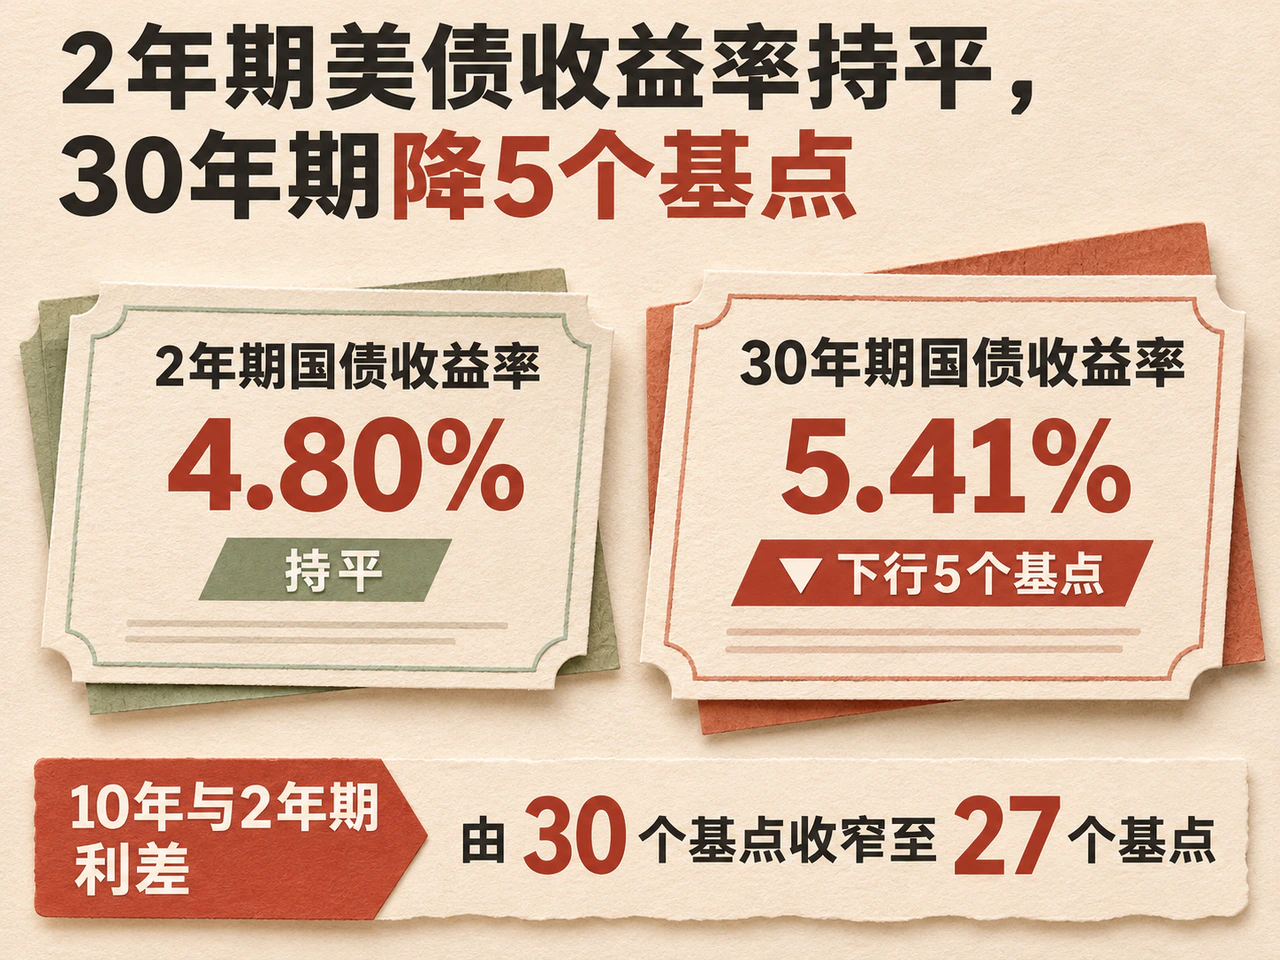
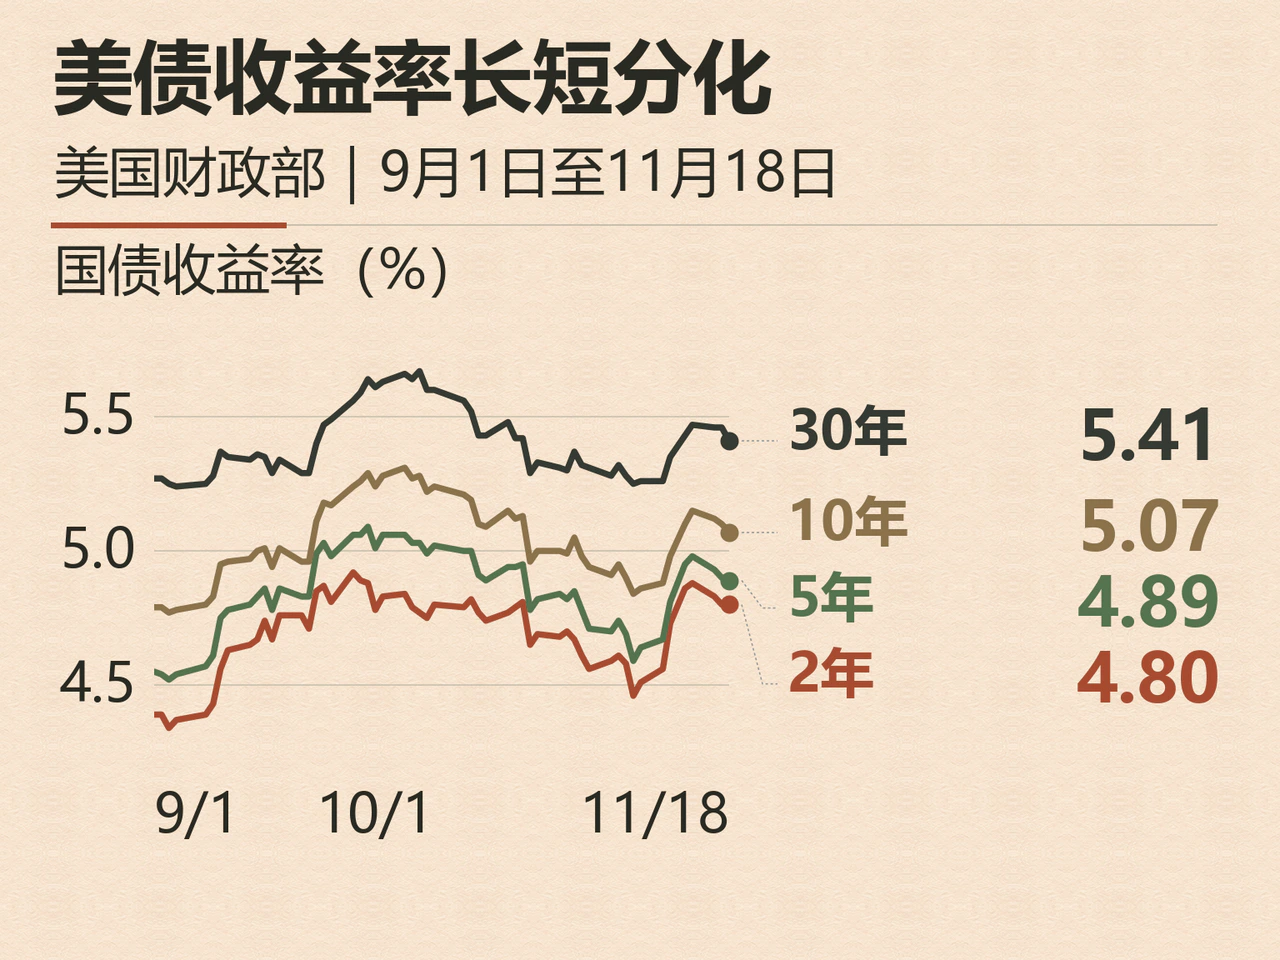
美国财政部日终收益率曲线显示,18日2年期国债收益率持平于4.80%,5年期下行1个基点至4.89%,10年期下行3个基点至5.07%,30年期下行5个基点至5.41%。10年与2年期利差由30个基点收窄至27个基点。自11月13日以来,10年期美债收益率已从5.15%连降三个交易日。
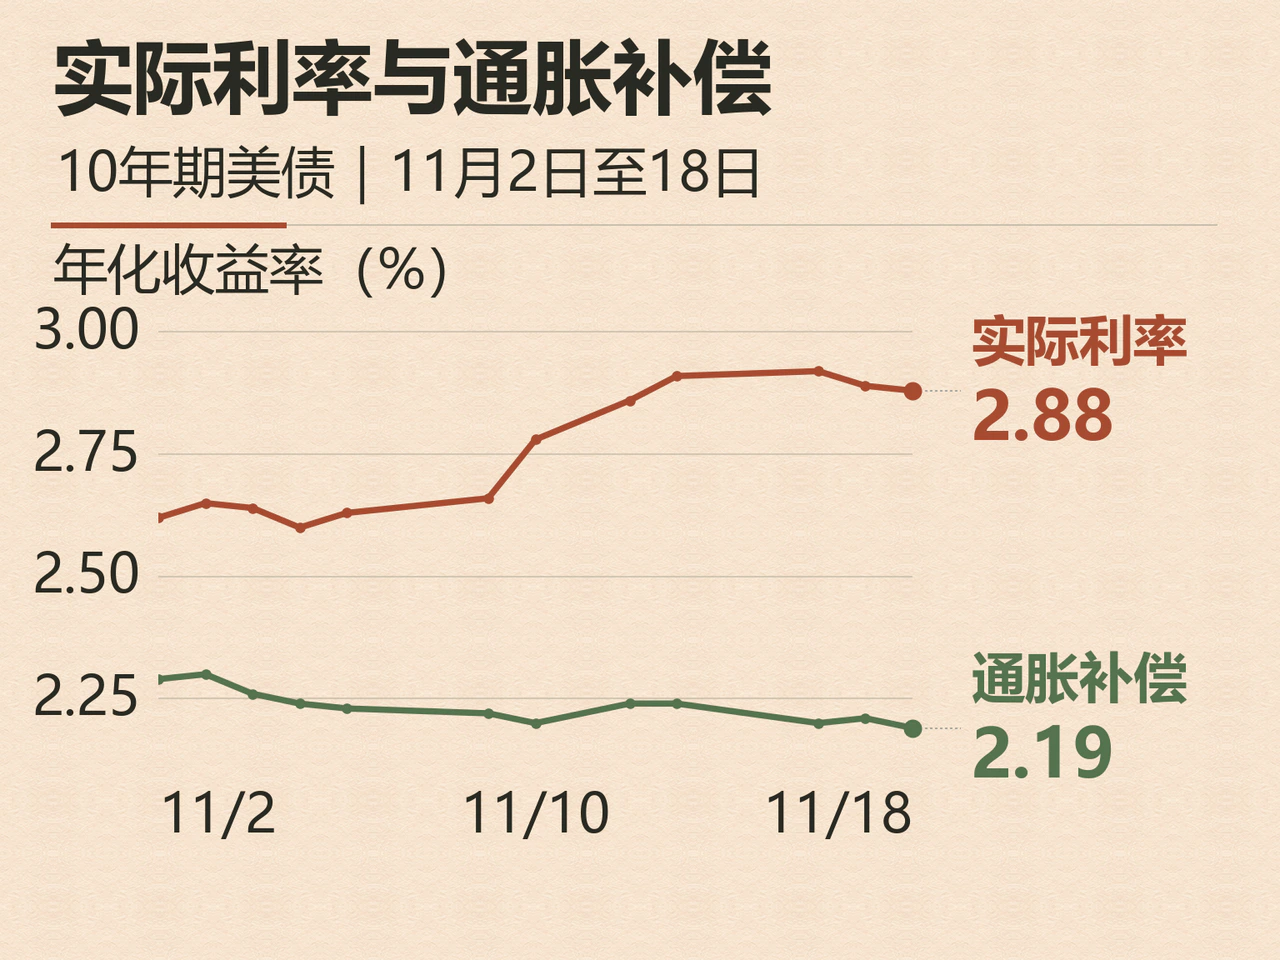
通胀保值国债(TIPS)的走势解释了长债走强的原因。当日10年期美债实际收益率下行1个基点至2.88%,名义收益率与实际收益率之差(即盈亏平衡通胀率)由2.21%降至2.19%。这意味着在10年期名义收益率下行的3个基点中,约2个基点来自市场对通胀补偿要求的回落。5年期通胀补偿同步下降3个基点,与油价回落的方向一致。相比之下,近期货币政策前景依然偏紧。10月会议听取的纽约联储交易台调查显示,受访者预测中位数为美联储在12月和明年3月各加息一次。据路透社报道,纪要公布后,2年期美债收益率盘中一度冲高。
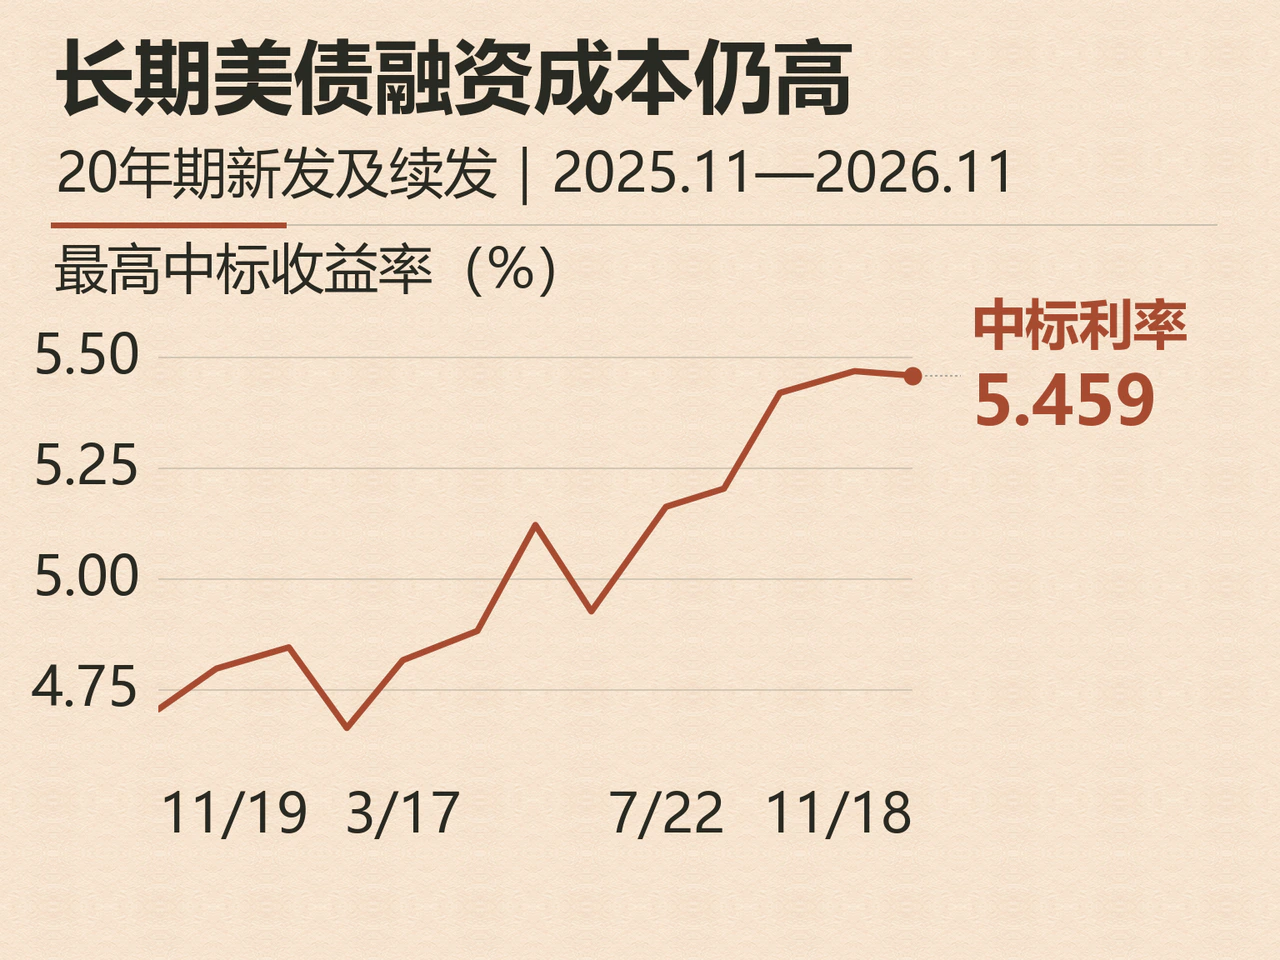
一级市场方面,美国财政部当天拍卖160亿美元20年期新债,最高中标收益率为5.459%,与投标截止时的二级市场交易收益率持平。投标倍数从10月续发时的2.73倍降至2.63倍,与此前六次拍卖的均值持平。若与8月发行的同规模新债相比,本次中标收益率高出25.5个基点。尽管长债近几个交易日有所反弹,财政部的长期融资成本仍显著高于夏季水平。
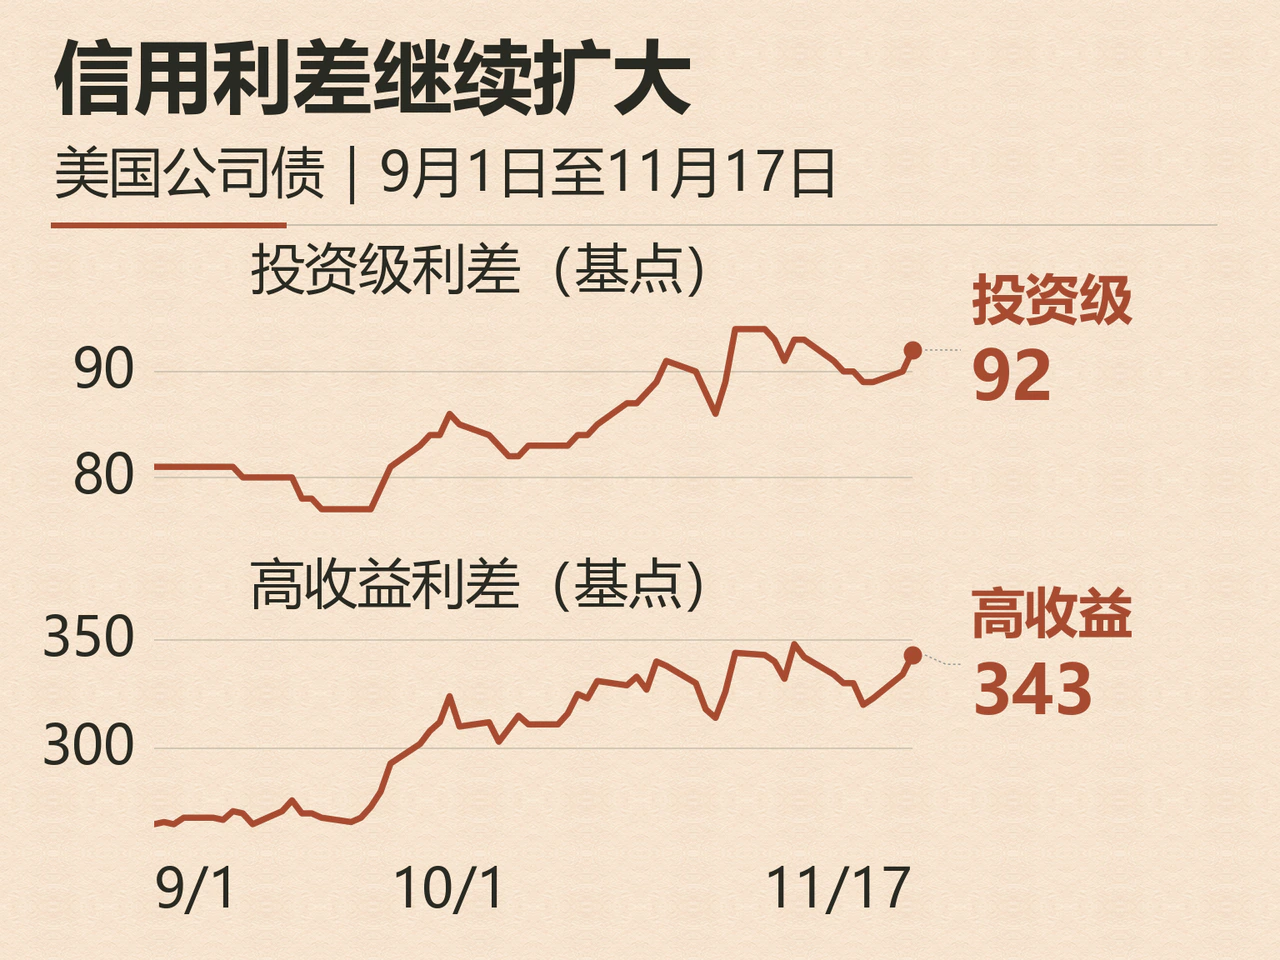
国债收益率下行能否传导至企业端,还取决于投资者承担信用风险的意愿。11月13日至17日,美国投资级公司债指数的期权调整利差扩大3个基点至92个基点,高收益债指数利差则扩大20个基点至343个基点,低评级企业面临的额外融资成本上升更快。同时,海外资金购债步伐放缓。美国财政部18日披露的9月国际资本流动数据显示,境外投资者当月净买入美国国债808亿美元,低于8月的1,089亿美元;净买入美国公司债金额由8月的523亿美元降至270亿美元。按交易额计算,9月海外资金仍净流入美债,但同期海外美债持仓总市值减少760亿美元,降至9.241万亿美元。
住宅开工受基数与多户住宅提振,后续储备项目缩减
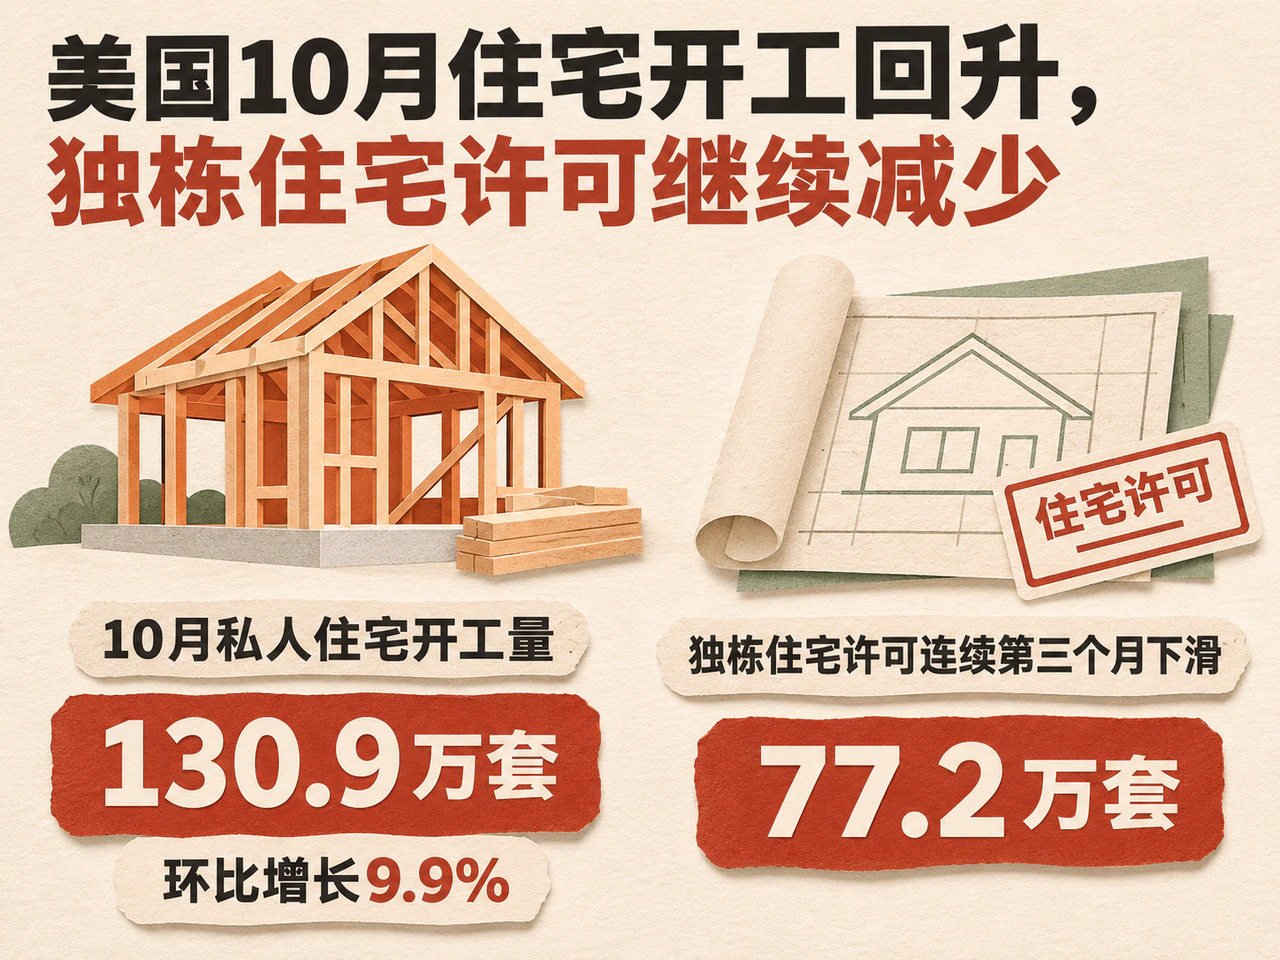
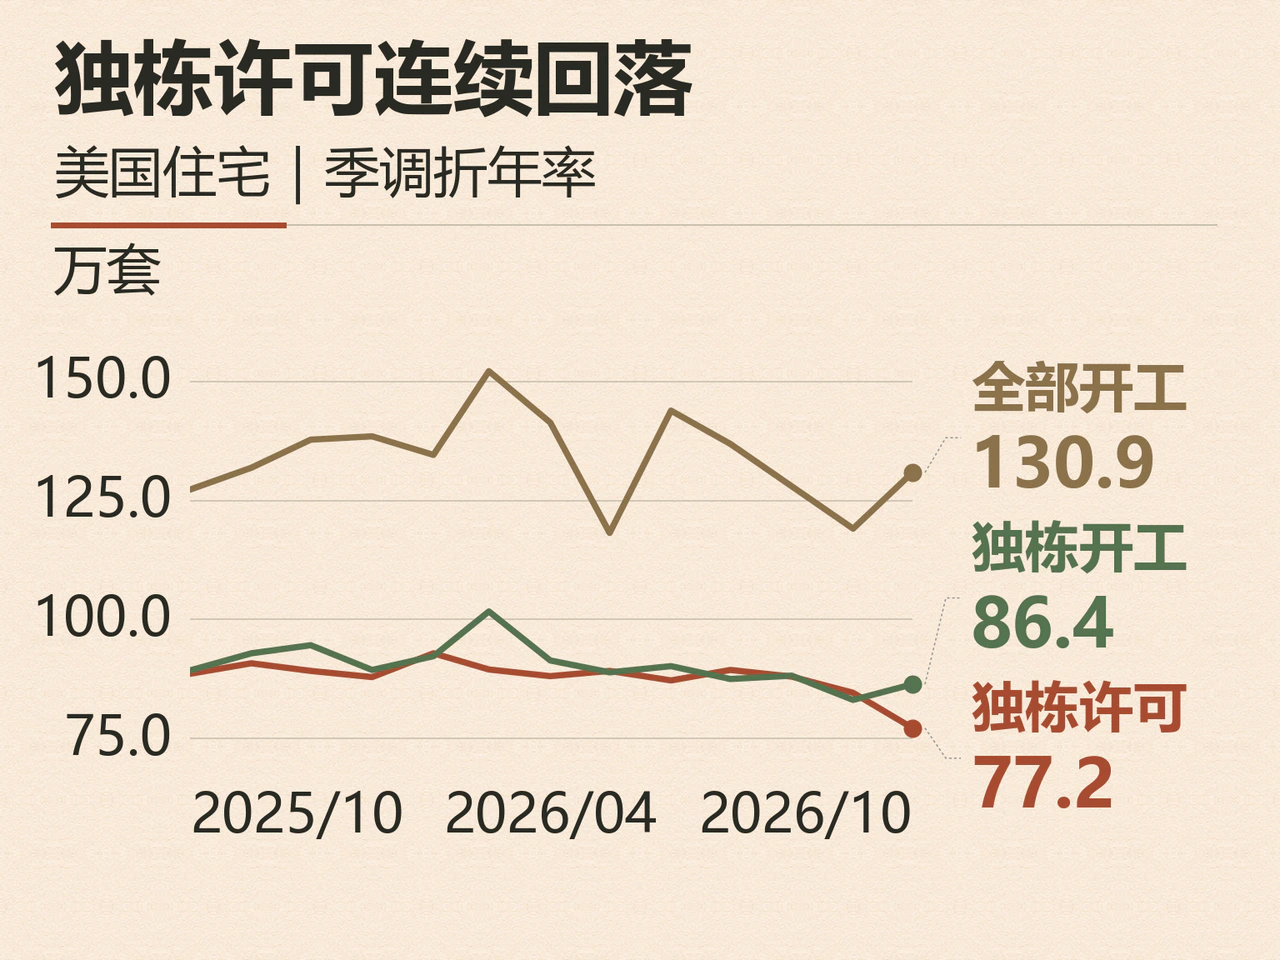
高融资成本对实体需求的挤压,在10月美国房地产数据中体现得尤为具体。美国人口普查局和住房与城市发展部公布,10月私人住宅开工量按季调折年率计为130.9万套,高于路透调查预期的124.5万套;环比增长9.9%,部分源于9月基数由122.1万套下修至119.1万套。结构上,五户及以上多户住宅开工量环比增长25.5%,而独栋住宅开工量仅环比增长4.0%,且同比下降3.2%。
在建项目虽能支撑近期施工,但后续储备项目正在减少。10月住宅建筑许可折年率环比下降7.4%至129.5万套。其中,独栋住宅许可连续第三个月下滑,从7月的89.4万套降至77.2万套,创2023年1月以来新低;已获批但尚未开工的独栋住宅数量也环比减少3.2%至15.1万套。
需求端同样承压。购房者上周面对的30年期固定抵押贷款平均利率达7.18%。美国全国房地产经纪人协会统计显示,10月成屋待完成销售指数(已签约、尚未过户)环比下跌4.7%,同比下跌16.7%,连续第二个月创下该项调查新低。桑坦德美国资本市场经济学家斯坦利认为,需求疲弱意味着建筑商仍需消化独栋住宅库存,后续可能会放缓开工节奏。经纪人协会首席经济学家劳伦斯·云则表示,若按揭利率已经见顶,10月可能会成为本轮签约量的低点。11月25日即将公布的10月新房销售与待售库存数据,将进一步检验开发商的去化速度能否跟上施工进度。
美国库存累库压低WTI油价,美元走强与实际利率月内升势打压金价
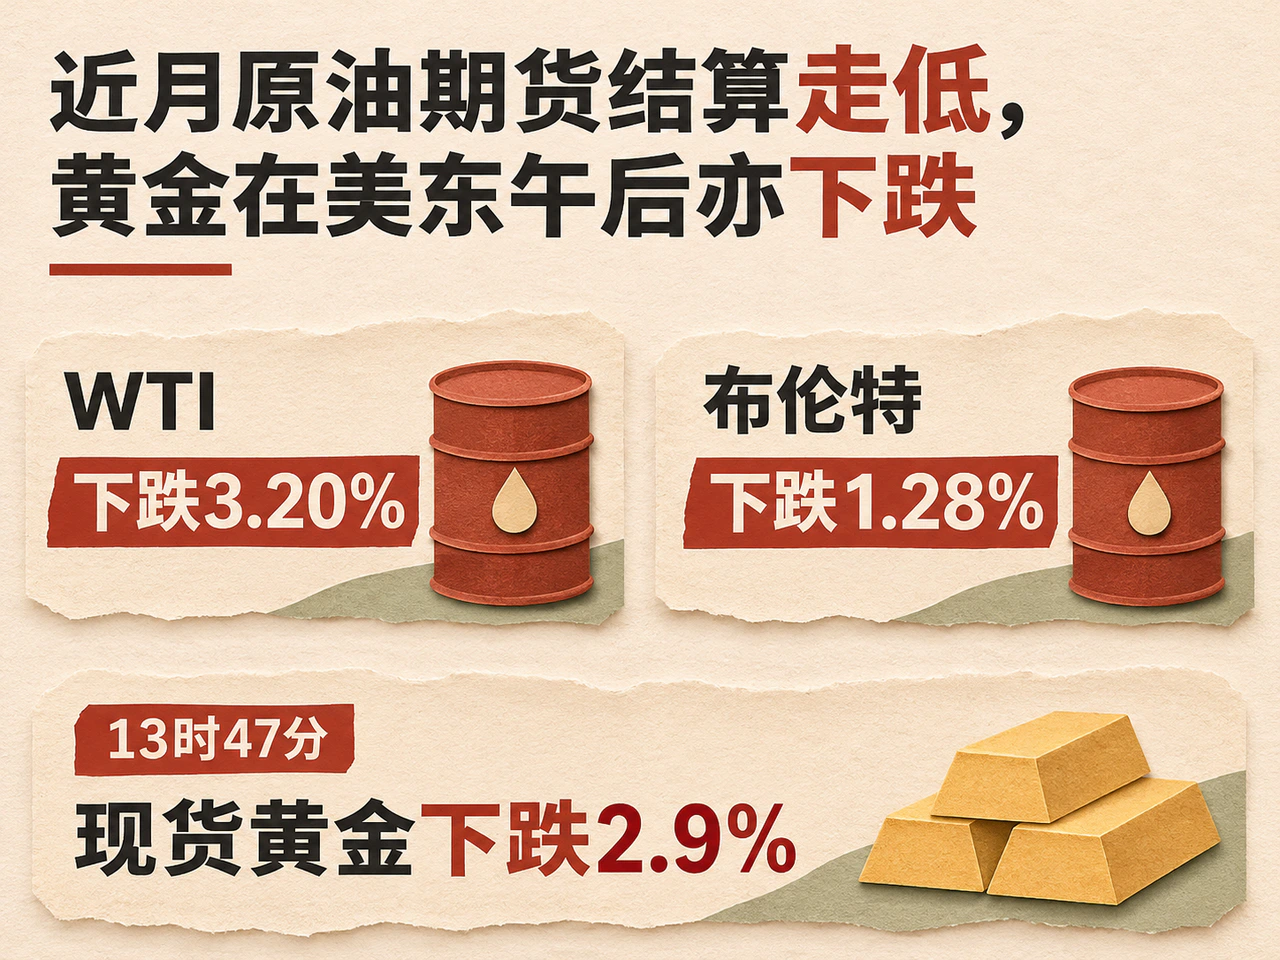
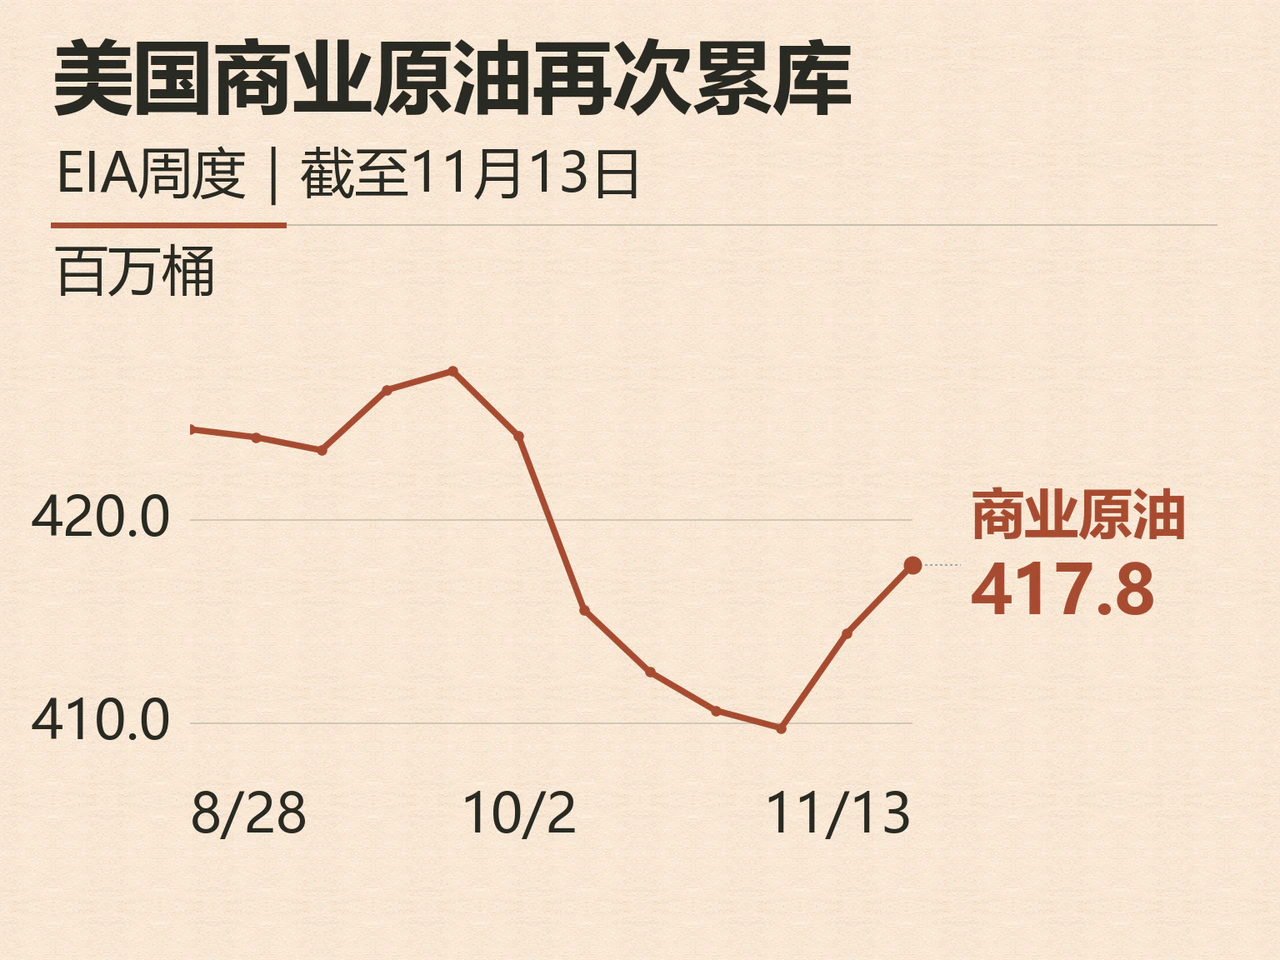
大宗商品市场方面,美国本土累库加剧了欧美油价分化。美国能源信息署(EIA)公布,截至11月13日当周,美国商业原油库存增加340万桶至4.178亿桶,远超路透调查预期的5.8万桶增幅;汽油库存增加520万桶,同样高于预期的160万桶,增量主要来自调和组分;同期炼厂原油加工量减少12.9万桶/日。库存压力直接反映在结算价的区域价差上:18日WTI原油期货近月(12月)合约下跌3.20%,结算价报每桶83.26美元;布伦特原油期货近月(次年1月)合约下跌1.28%,结算价报每桶91.95美元,两油各自近月合约价差由7.13美元扩大至8.69美元。
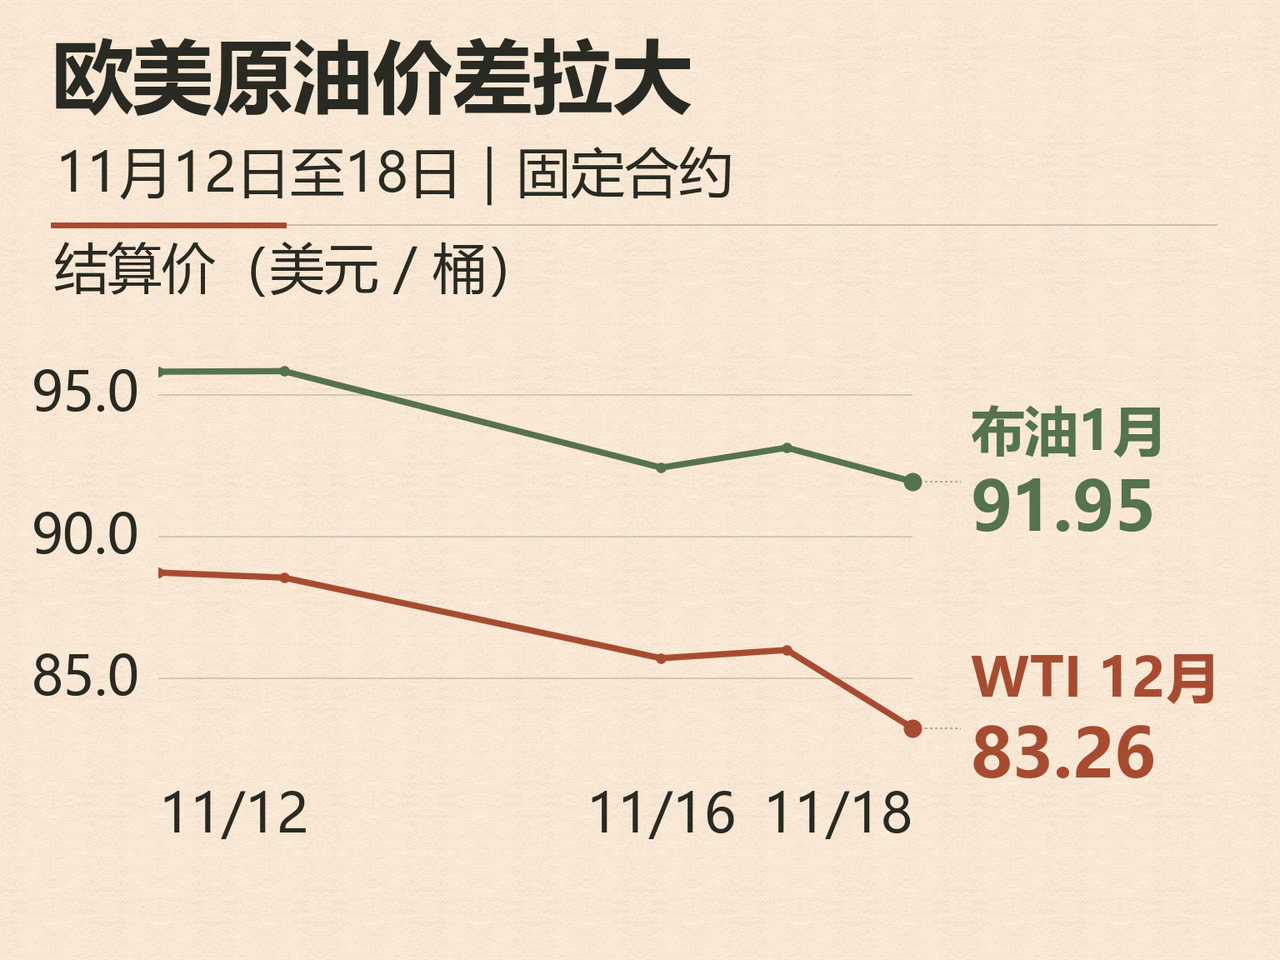
Sparta Commodities分析师June Goh指出,按当前价格和运费测算,将美国原油运往亚洲或西北欧已缺乏套利空间,美国现货需给出更深贴水才能吸引外部买盘。中东供应则面临地缘扰动。阿布扎比国家石油公司旗下物流企业18日披露,一艘船只于17日在霍尔木兹海峡遇袭,造成1人失踪、11人受伤。伦敦证券交易所集团(LSEG)分析师认为,尽管替代路线可部分补充中东供应,但船舶追踪数据显示海峡航运仍难以恢复常态。美国库存高企压低了本土油价,而海湾原油的按期交付依然受制于航运风险。
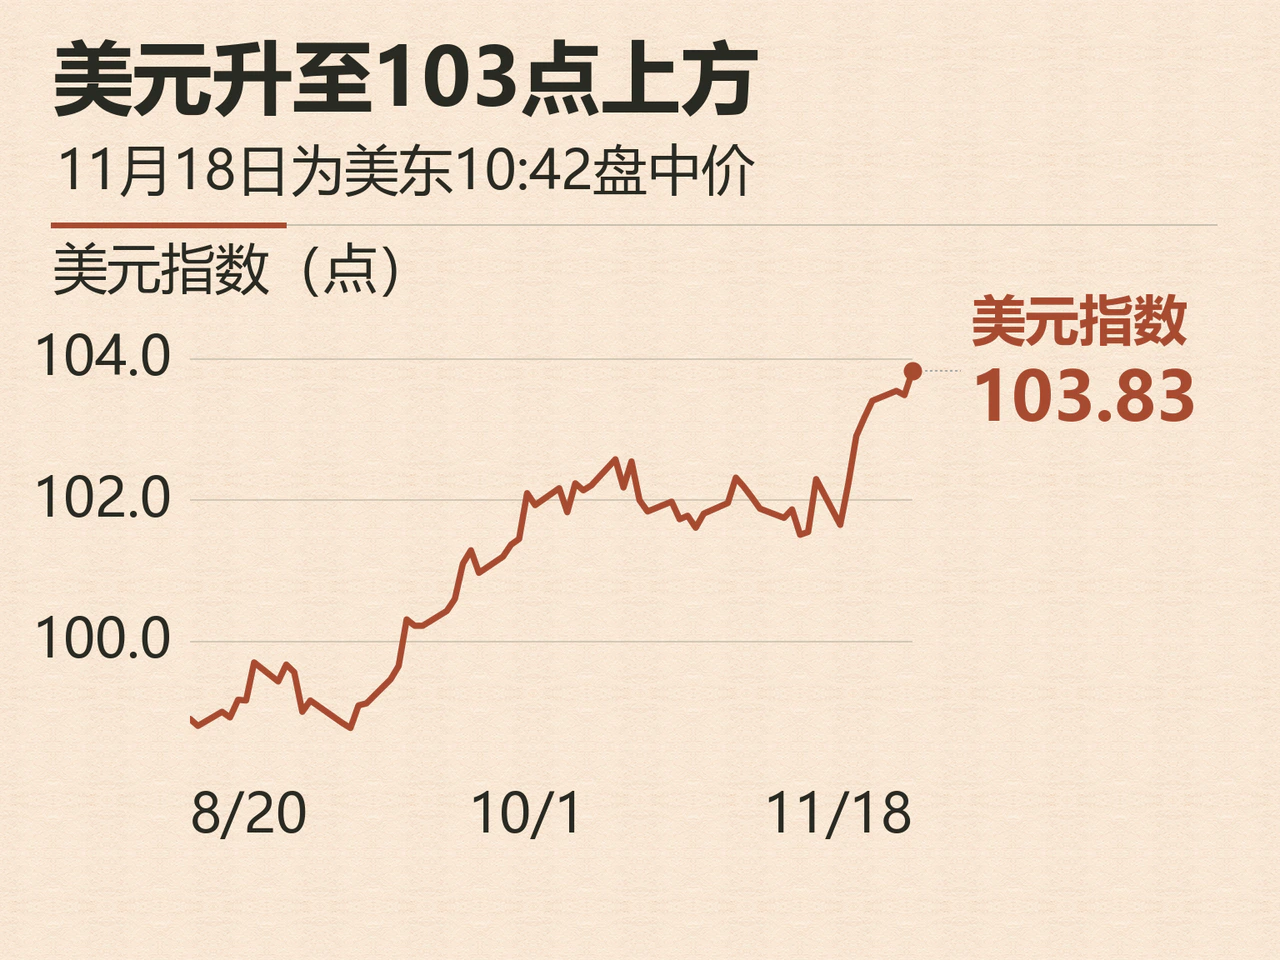
金价跌势在美联储公布纪要前便已展开。美东时间18日13时47分,现货黄金下跌2.9%,报每金衡盎司3,739.39美元,盘中一度跌至3,734.76美元,创2025年9月26日以来新低。当天上午10时42分,美元指数报103.83,高于前一交易日的103.49,抬升了非美元买家的购金成本。同时,尽管10年期美债实际收益率在18日当天回落1个基点至2.88%,但较11月初的2.62%显著攀升,月内升势持续推高持有无息黄金的机会成本。
零售股获客流支撑,芯片股受毛利率指引拖累
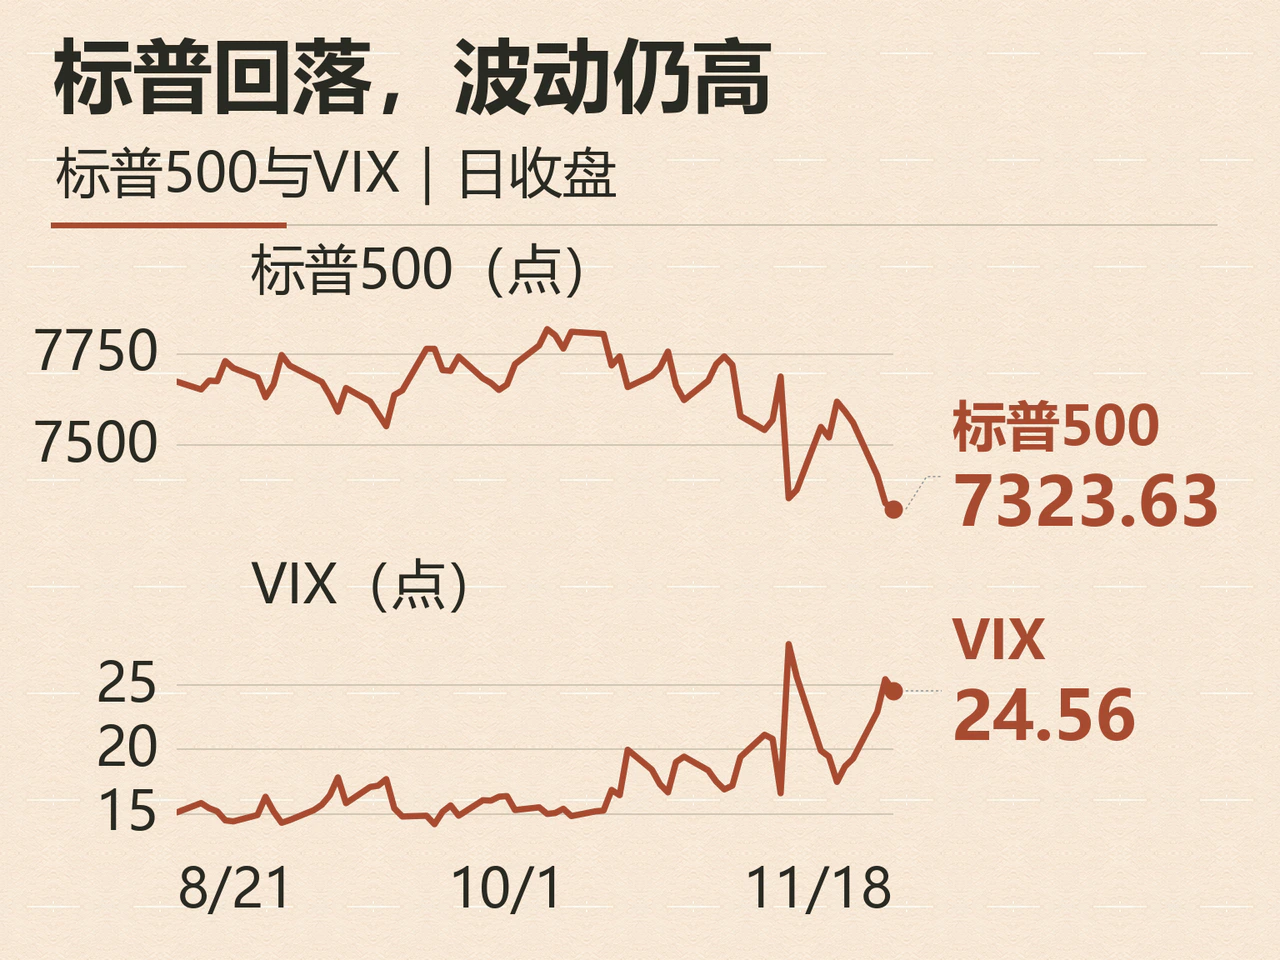
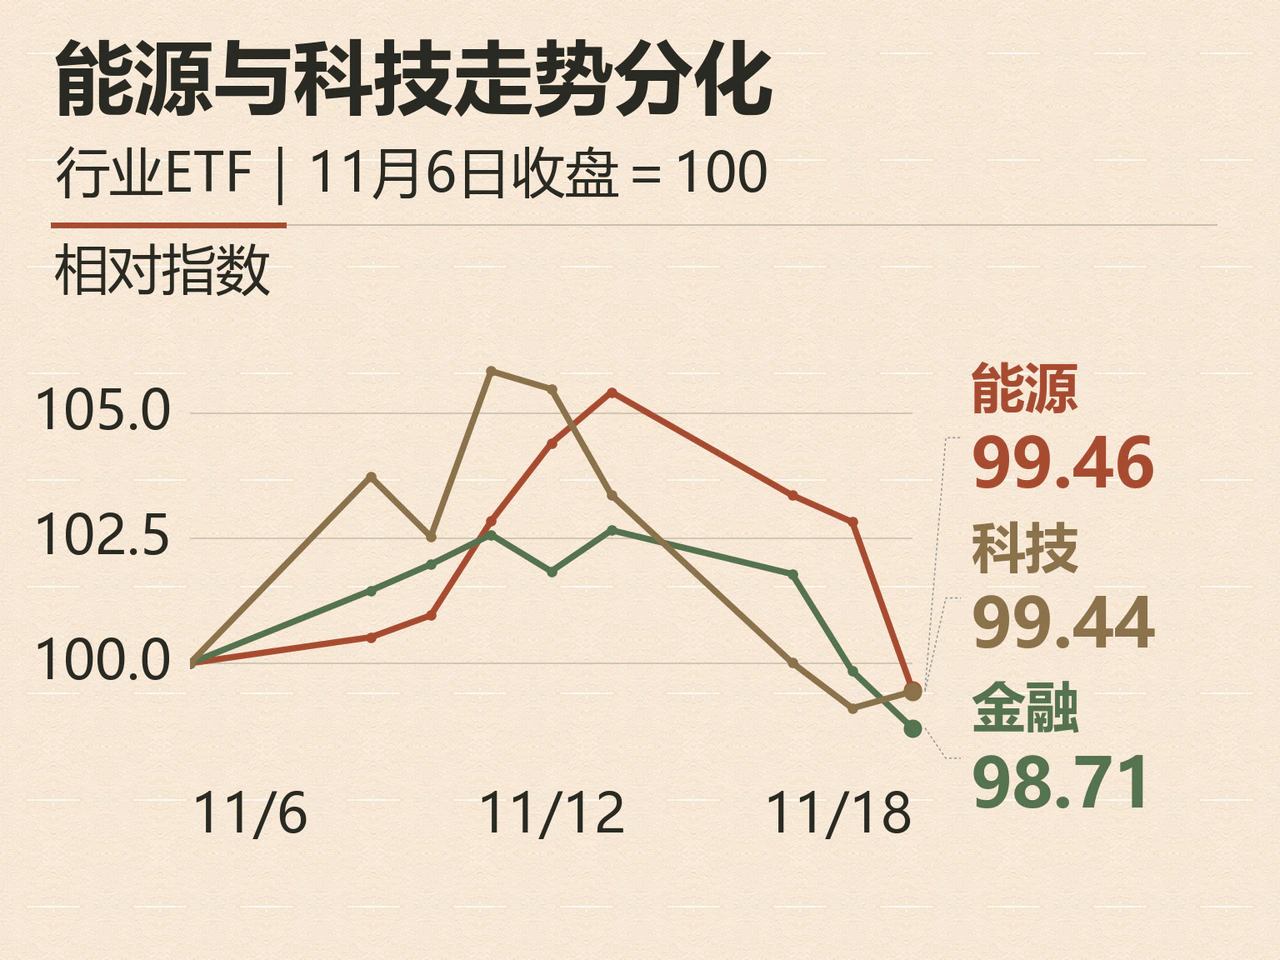
美股三大指数走势分化。18日标普500指数收跌0.23%至7,323.63点,道琼斯工业平均指数收跌1.11%至50,198.17点;纳斯达克100指数则上涨0.42%至27,116.26点,罗素2000小盘股指数上涨0.46%至2,714.31点。行业ETF方面,能源和金融板块ETF分别下跌3.27%和1.14%,科技板块ETF微涨0.34%。尽管标普500指数走低,衡量未来约一个月市场预期波动率的VIX指数由25.46降至24.56,显示期权市场对大盘整体波动的定价有所回落。
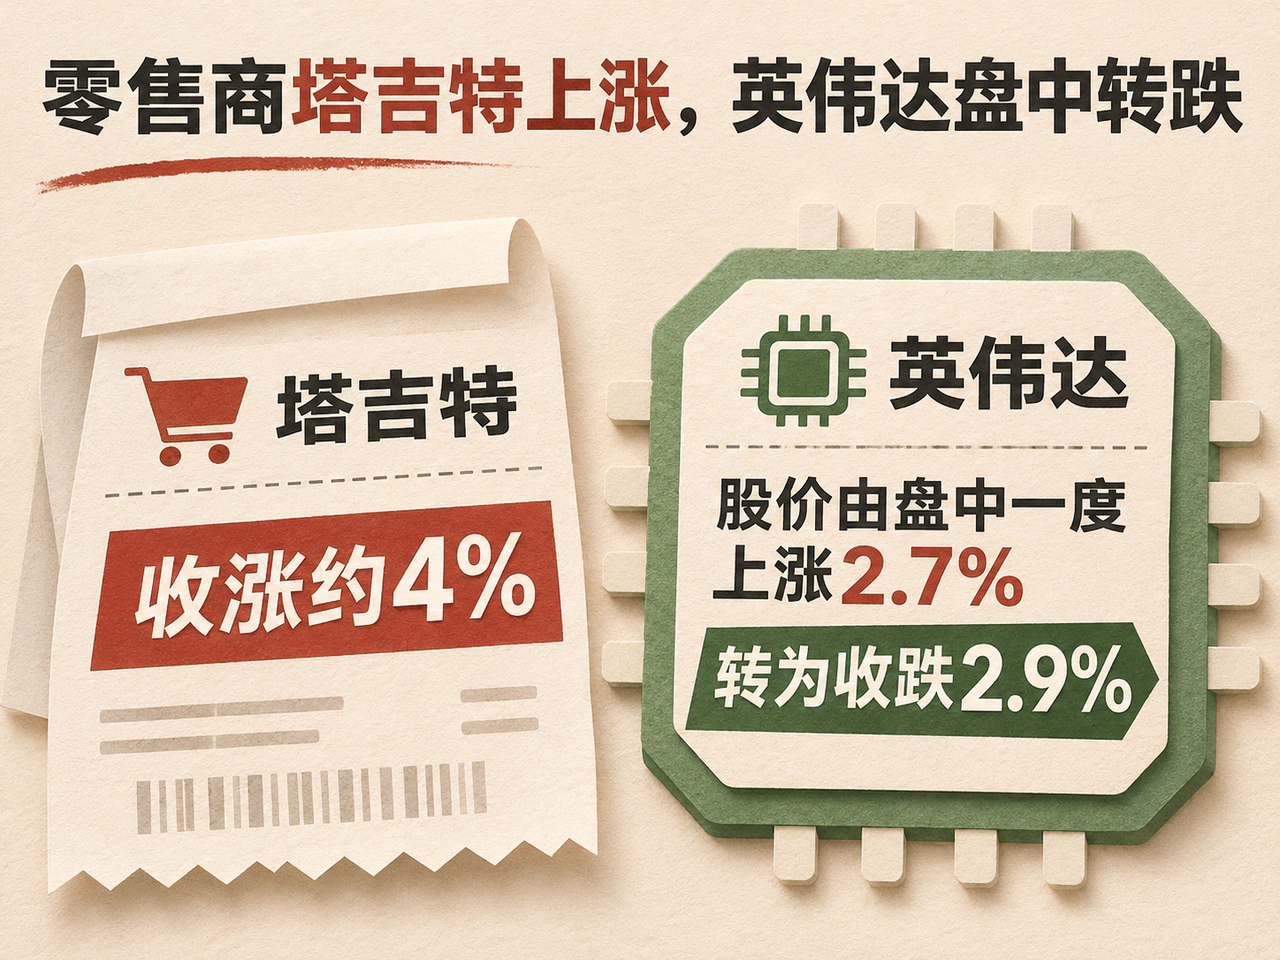
个股层面,折扣零售商在地产低迷期内仍依靠客流实现了盈利增长。塔吉特财报显示,第三季度可比客流增长5.0%,带动可比销售额增长5.6%,且11月截至公告日的销售增速快于10月。当季每股收益为2.65美元,其中包含0.50美元的关税退款;剔除该项收入后,调整后每股收益仍同比增长21%,推动股价当日收涨约4%。
科技股方面,市场对头部芯片企业的关注点转向利润率。英伟达在17日美股盘后公布,截至10月25日的2027财年第三季度营收达1,158亿美元,同比翻番;其中数据中心营收同比增长110%至1,076亿美元。针对比常规季度多出一周的下一财季,英伟达预计营收约为1,300亿美元(上下浮动3%),但美国通用会计准则(GAAP)下的毛利率指引为71%至72%,低于第三季度已实现的74.8%,意味着单位销售收入留存的毛利预计将环比收窄。18日,英伟达股价由盘中一度上涨2.7%转为收跌2.9%。而在当天较早收盘的亚洲市场,韩国存储芯片制造商SK海力士上涨4.19%,带动韩国综合股价指数(KOSPI)收涨1.99%;日本半导体测试设备商爱德万测试上涨4.6%,日经225指数收高约0.3%;香港恒生指数则下跌约0.9%。
一级市场也为科技板块提供了估值参照。18日美股盘后,路透社援引知情人士消息称,人工智能模型开发商Anthropic将首次公开发行(IPO)价格定为每股83美元,高于此前70至78美元的招股区间,该公司对此拒绝置评。该股拟于19日上市交易,二级市场买盘的承接力度将直接检验发行阶段的认购热度。
亚洲资金面与美菲贸易协议进展
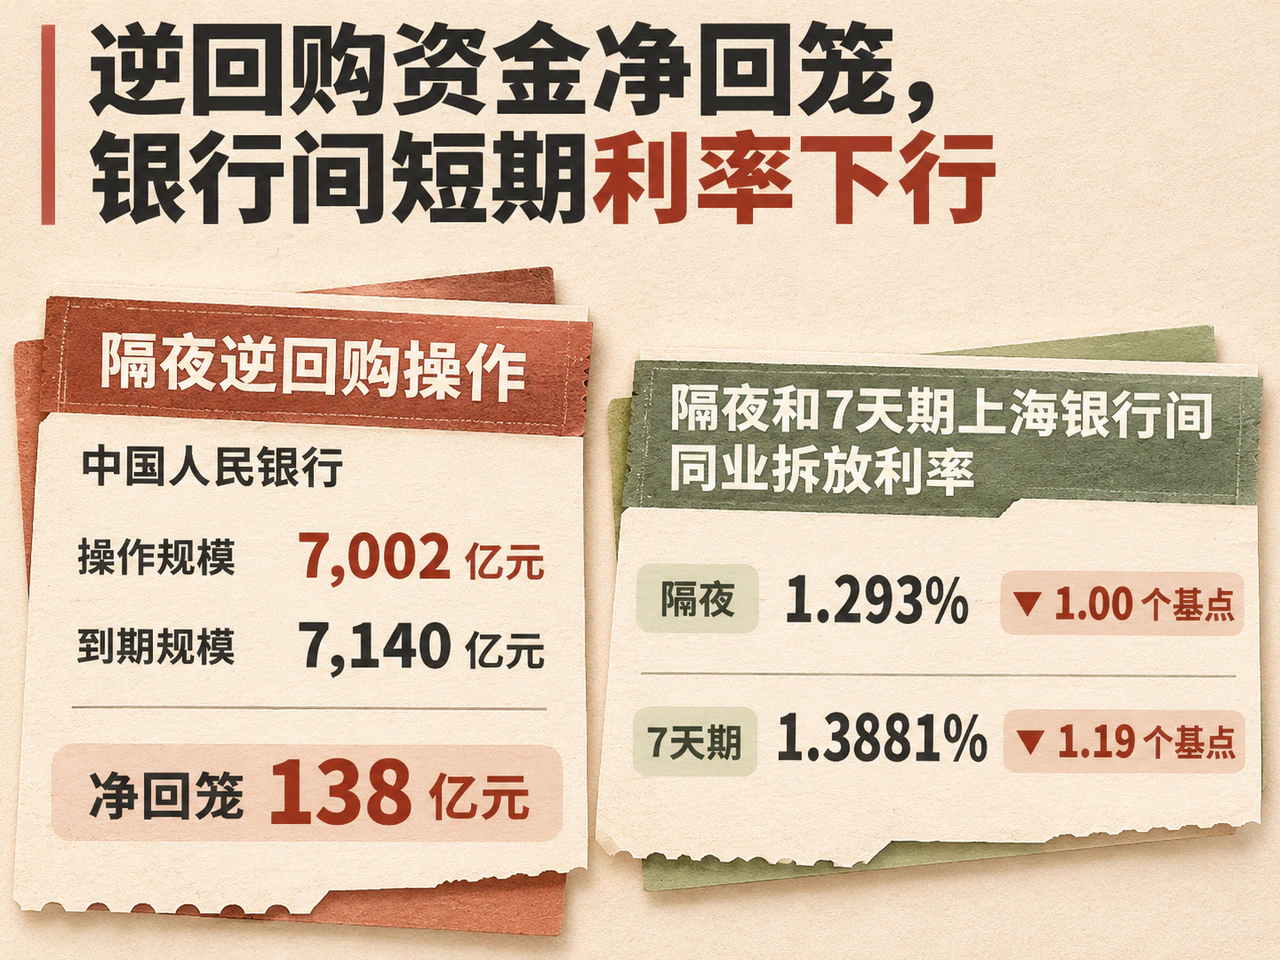
亚洲货币市场方面,中国人民银行18日以1.25%的固定利率开展7,002亿元隔夜逆回购操作,对冲当日到期的7,140亿元后,实现净回笼138亿元。银行间市场流动性依然充裕,隔夜和7天期上海银行间同业拆放利率(Shibor)分别下行1.00和1.19个基点,报1.293%和1.3881%。宏观数据方面,同日公布的10月全国城镇调查失业率降至5.1%。其中,不包含在校生的16至24岁城镇失业率环比下降0.8个百分点至17.2%,30至59岁群体失业率持平于3.9%。国家统计局指出,毕业季的季节性影响正在消退。同期,10月社会消费品零售总额同比增长0.4%,居民消费恢复依然偏慢。
在港元及离岸发债市场,优质发行人仍能顺畅开展跨币种融资。香港按揭证券有限公司18日披露,已于17日完成三笔基准债券定价,分别为80亿港元三年期、50亿元离岸人民币两年期和11亿美元五年期债券。三笔发债合计折合225亿港元,认购订单峰值约550亿港元。这一认购热度与前文美元高收益债利差走阔形成对照,反映出资金在不同信用资质借款人之间的取舍。
国际贸易方面,美国总统特朗普18日在马尼拉宣布与菲律宾达成贸易协议,并重点提及农产品和能源领域。菲律宾总统府随后确认双方已就经济合作领域达成共识;但菲律宾驻美大使罗慕尔德斯表示,当天并未签署正式文件,具体措施仍有待双方贸易代表拟定。对美国出口商与菲律宾进口商而言,用于核算收入与成本的关税税率、采购规模及履约时间表,仍需等待后续具体文本落地。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…