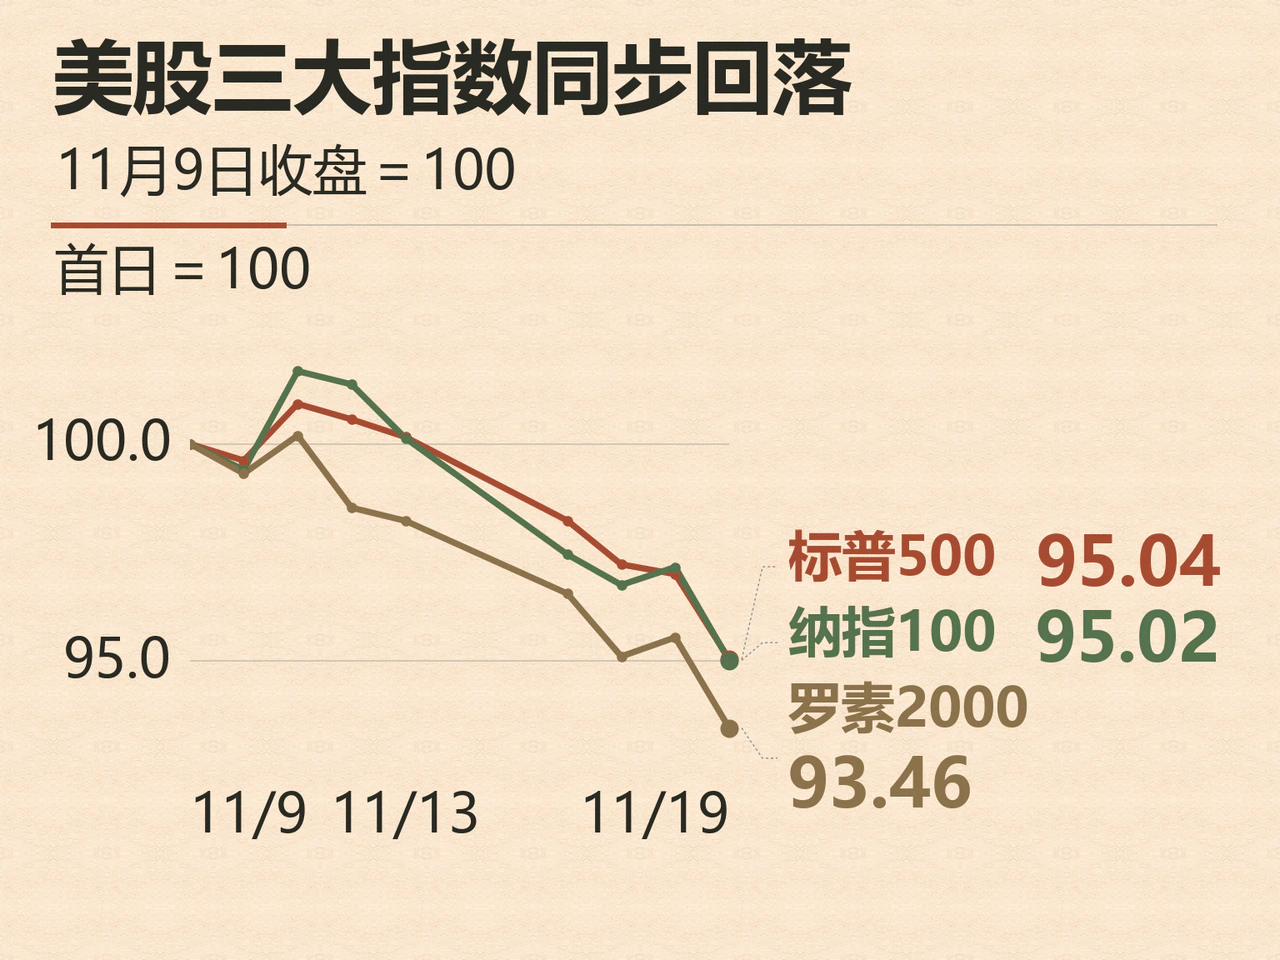
2026年11月19日,标普500指数下跌2.02%,收于7,175.83点,连续第六个交易日收低。当天上市的人工智能公司Anthropic较发行价上涨17.1%,小盘股、金融股和芯片股则普遍下跌。跨资产表现明显分化:美国国债价格上涨,十年期国债收益率连续第四个交易日下行;黄金期货当日则跌逾3%。这轮调整对企业的实质影响,取决于借贷利息成本的变化,以及新增产能投入转化为收入的周期。
新股首日上涨,美股抛压扩展至小盘股
Anthropic以每股83美元发行,在纳斯达克首笔成交价为111.50美元,盘中最高触及115美元,至收盘回吐过半盘中涨幅。Argent Capital投资组合经理Jed Ellerbroek向路透表示,基金认购大型新股时,可能需要卖出原有持仓以腾出资金;同时,考虑到建设成本上升及项目交付可能推迟,他对数据中心资本开支的增速更为谨慎。前者涉及当天的资金调配,后者则关乎企业未来几个季度的投资回报。
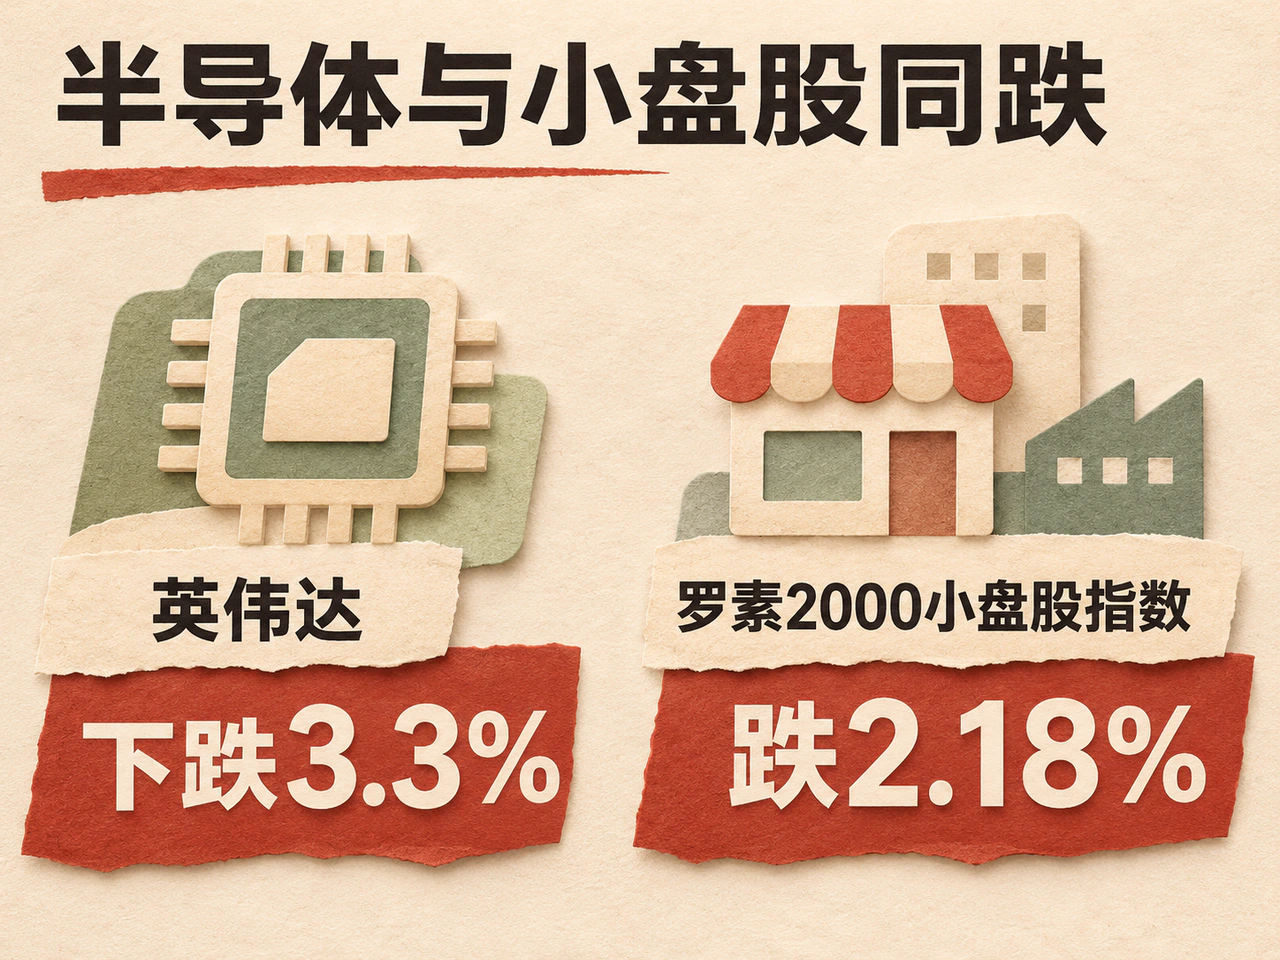
算力与半导体板块普遍承压。英伟达尽管在本周给出了积极的收入指引,当天仍下跌3.3%。费城半导体指数跌2.4%,需持续投入资金建设算力的云服务商CoreWeave和Nebius分别下跌6.1%和9.4%。不过,网络安全企业Palo Alto Networks在调高全年收入指引后逆势上涨6.4%。
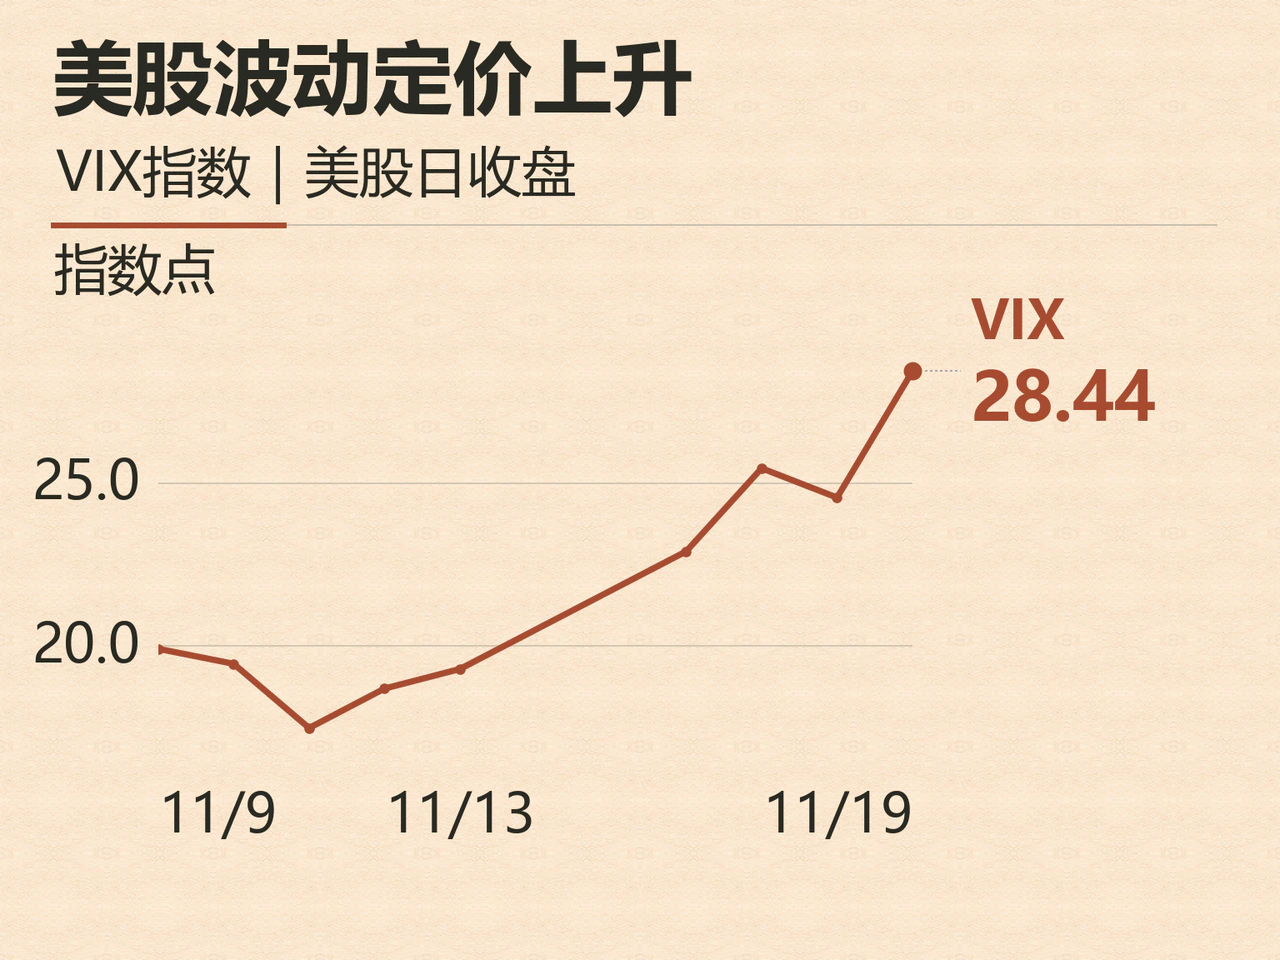
抛压超出了科技板块。道琼斯工业平均指数下跌1,101点,收于49,097.06点;纳斯达克100指数跌2.21%,罗素2000小盘股指数跌2.18%。纽约证交所下跌与上涨股票家数之比约为4.4:1。据路透统计,美国各交易所当日成交208.3亿股,高于过去20个交易日190亿股的均值。衡量标普500期权未来约30天隐含波动率的VIX指数由24.56升至28.44。
消费板块表现分化。沃尔玛季度营收同比增长5.2%,全球电商业务增长17%,但因市场此前预期更高,该公司上调全年销售指引后股价仍下跌1%。盘后公布业绩的Gap集团整体可比销售持平,其中Gap品牌增长9%,运动服装品牌Athleta下滑15%,反映出零售商承受的需求压力因品类而异。
美债收益率回落,企业与购房者融资负担仍重
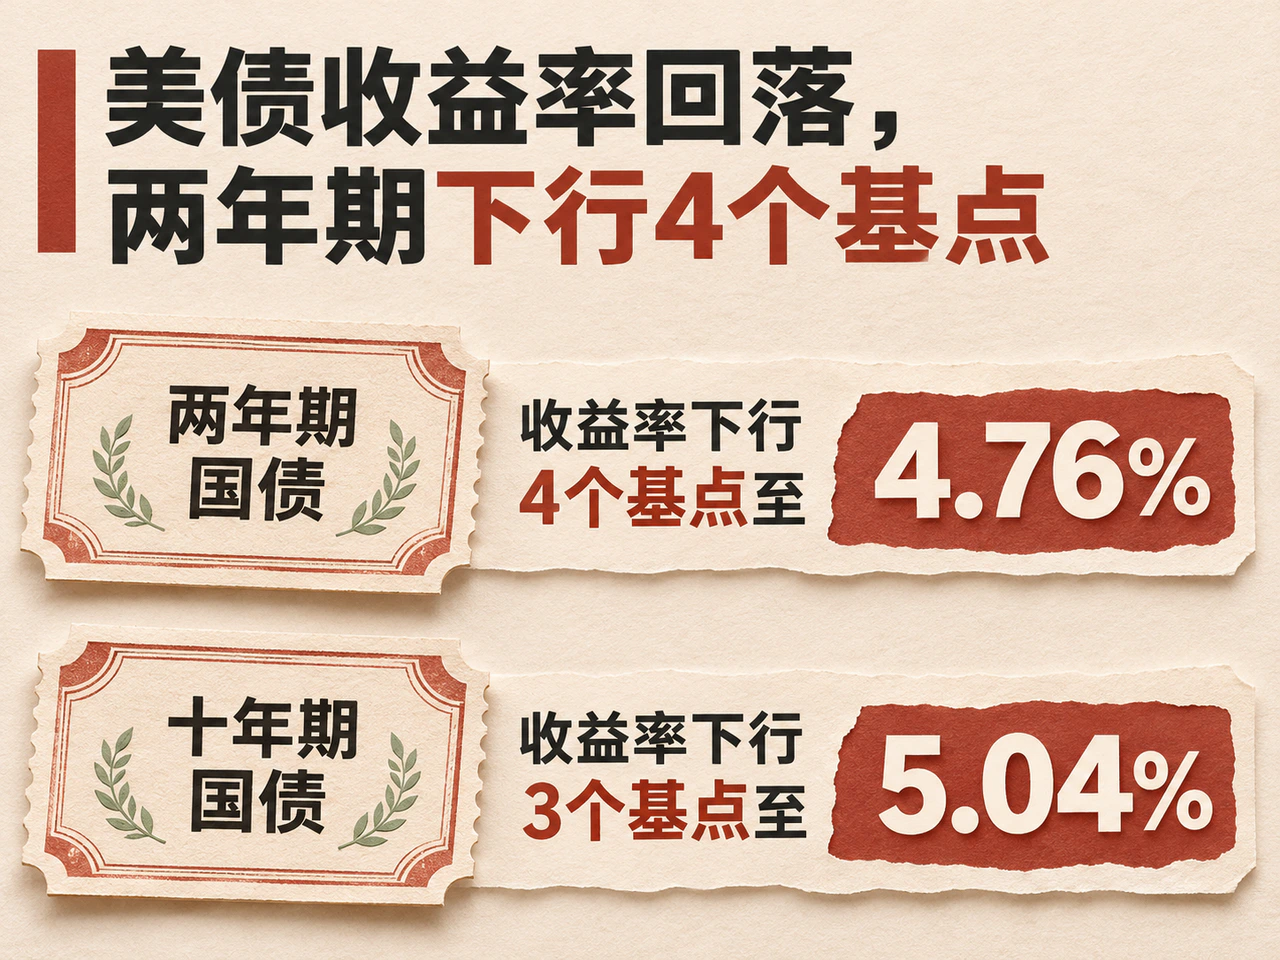
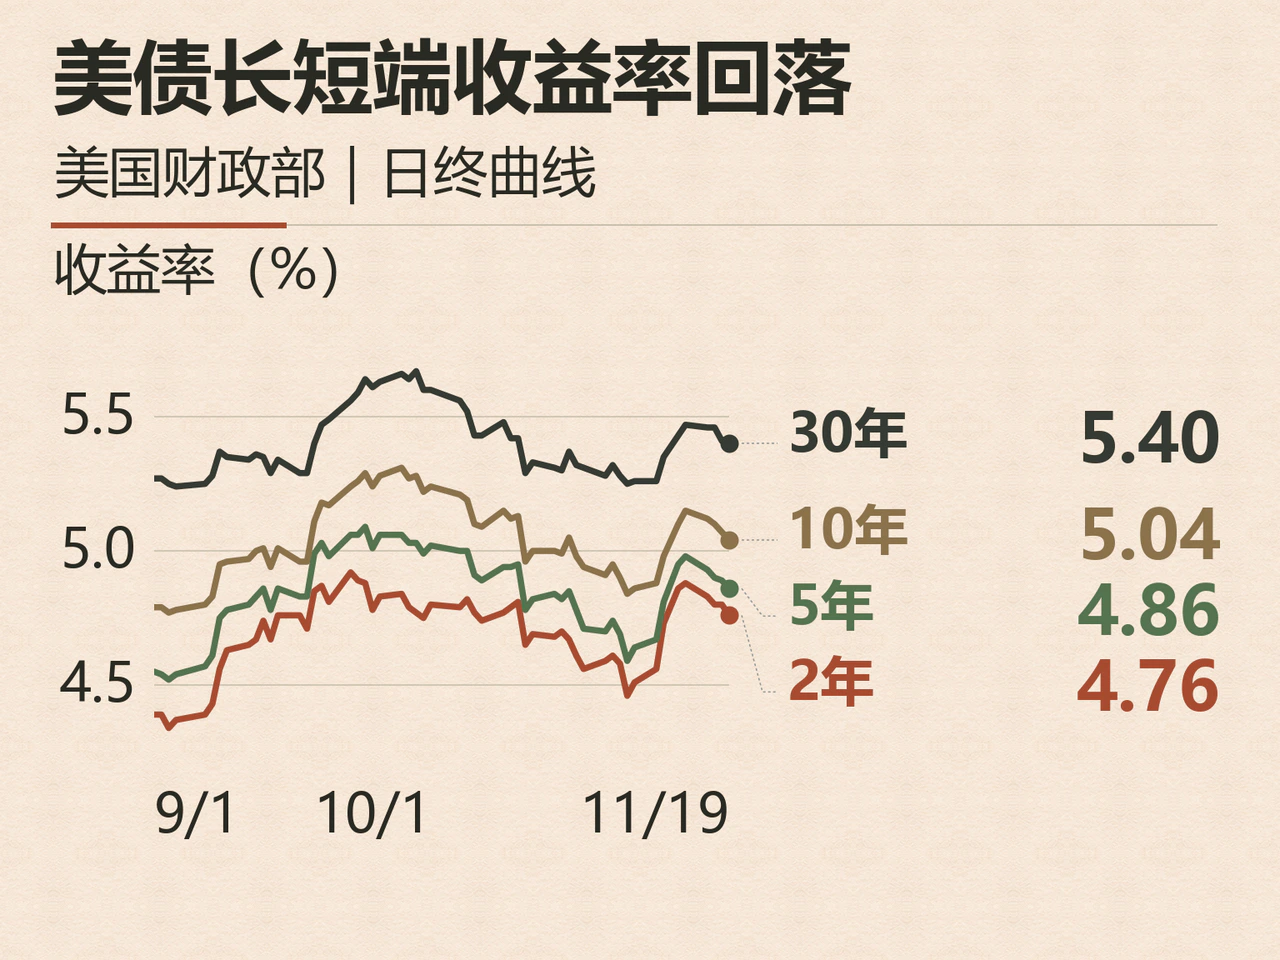
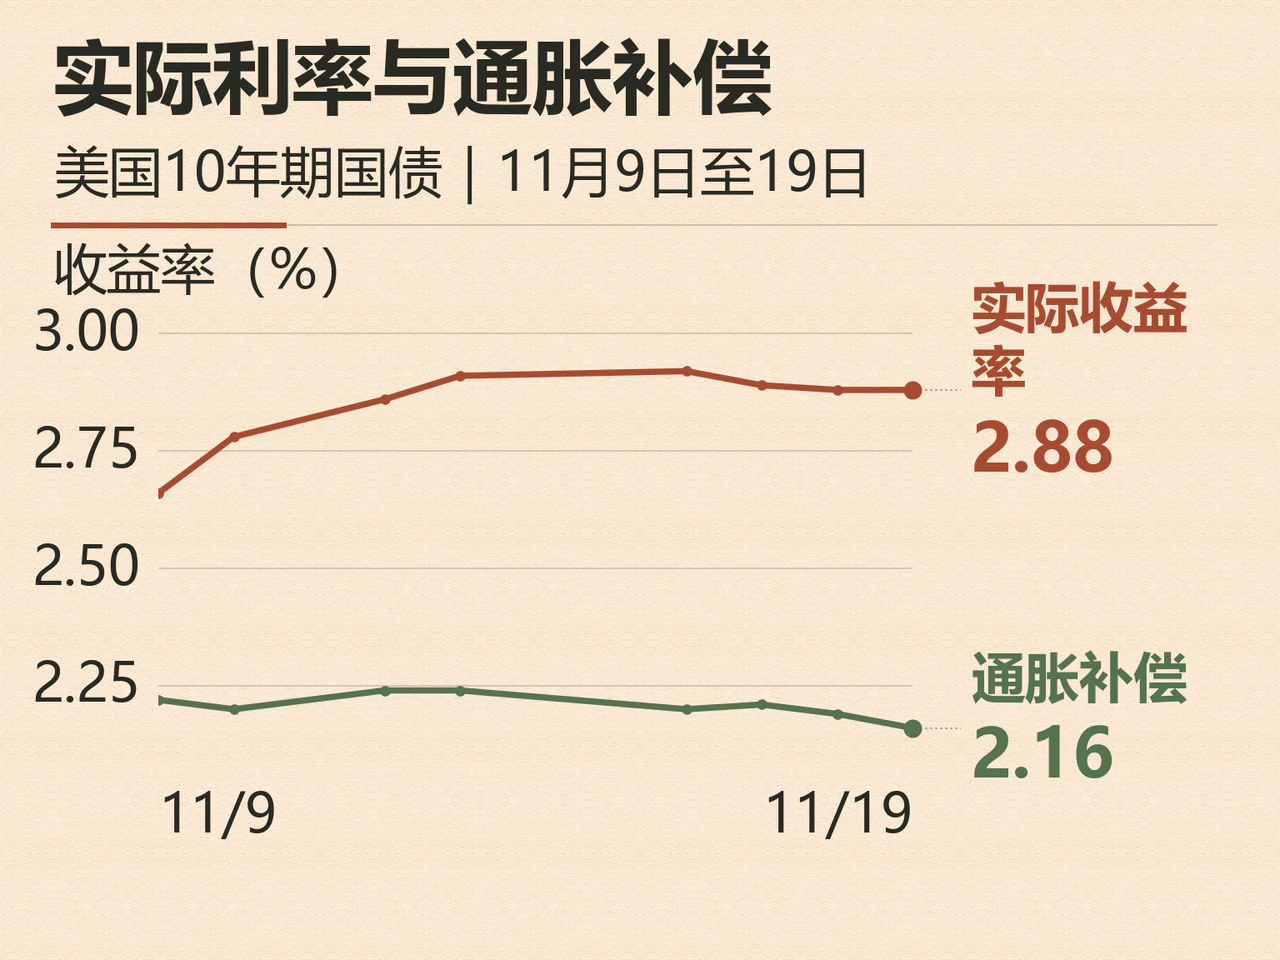
美国财政部日终收益率曲线显示,两年期国债收益率下行4个基点至4.76%,五年期下行3个基点至4.86%,十年期下行3个基点至5.04%,三十年期下行1个基点至5.40%。十年期与两年期国债利差由27个基点走阔至28个基点。十年期盈亏平衡通胀率当天下降3个基点至2.16%,与同期限名义收益率降幅相当,十年期实际收益率持平于2.88%。当天下午,美国财政部续发190亿美元十年期通胀保值国债(TIPS),最高中标实际收益率为2.903%。
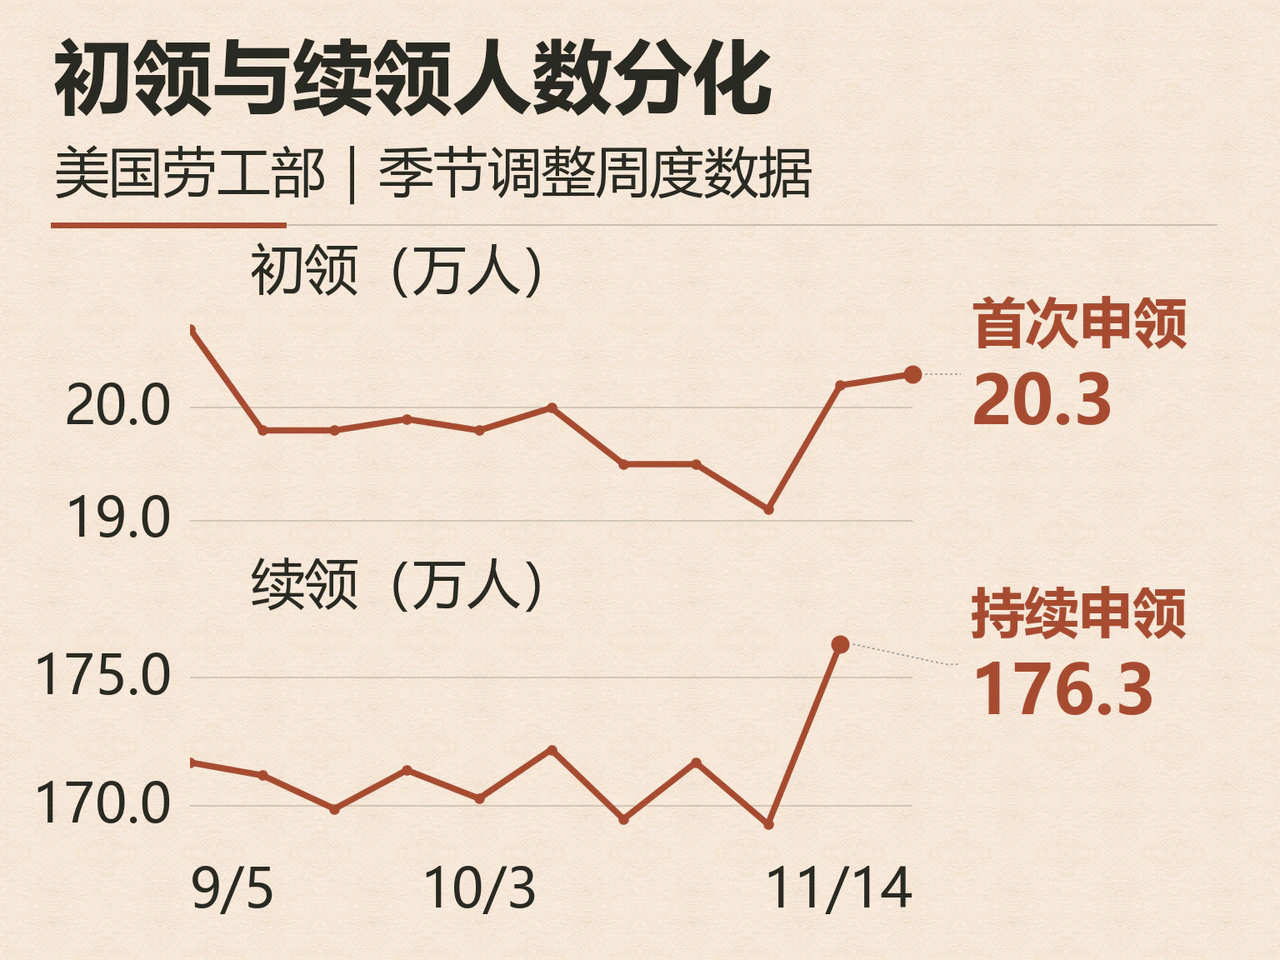
宏观数据方面,失业者的再就业难度比新增裁员更受关注。美国劳工部公布,截至11月14日当周,季调后初请失业金人数为20.3万,仅比前周修订值增加1,000人;但截至11月7日当周,续请失业金人数增加7万至176.3万。
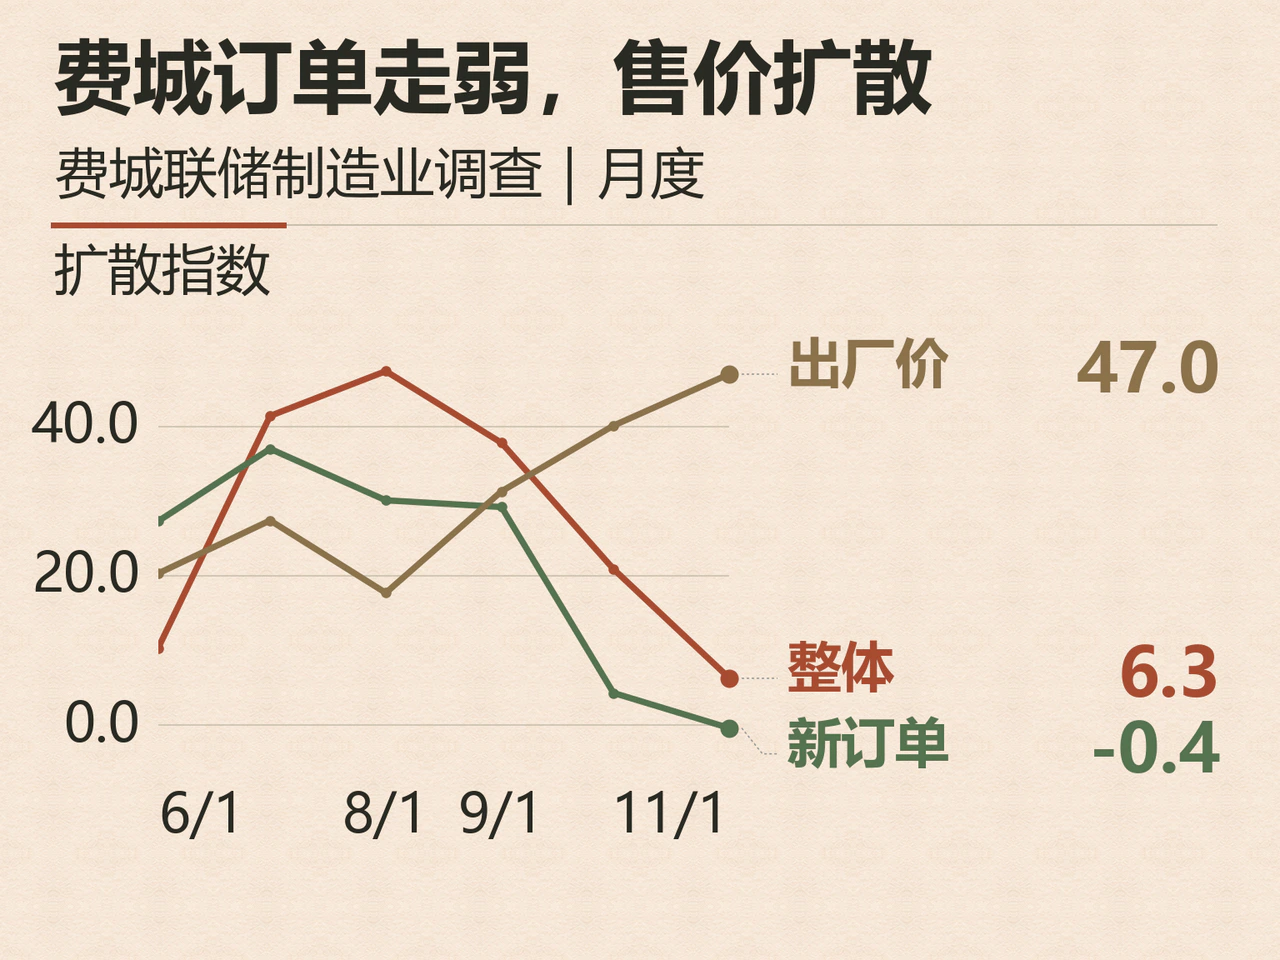
制造业调查呈现出明显的地区差异。费城联储11月一般商业活动指数由20.9降至6.3,新订单指数由4.3降至-0.4;在订单增减企业比例大致相当的情况下,报告产品售价上涨的企业比例比报告下降的高出47个百分点,创2022年6月以来新高。相比之下,堪萨斯城联储辖区受运输设备制造业带动,新订单指数由3升至16,就业指数由1升至20。
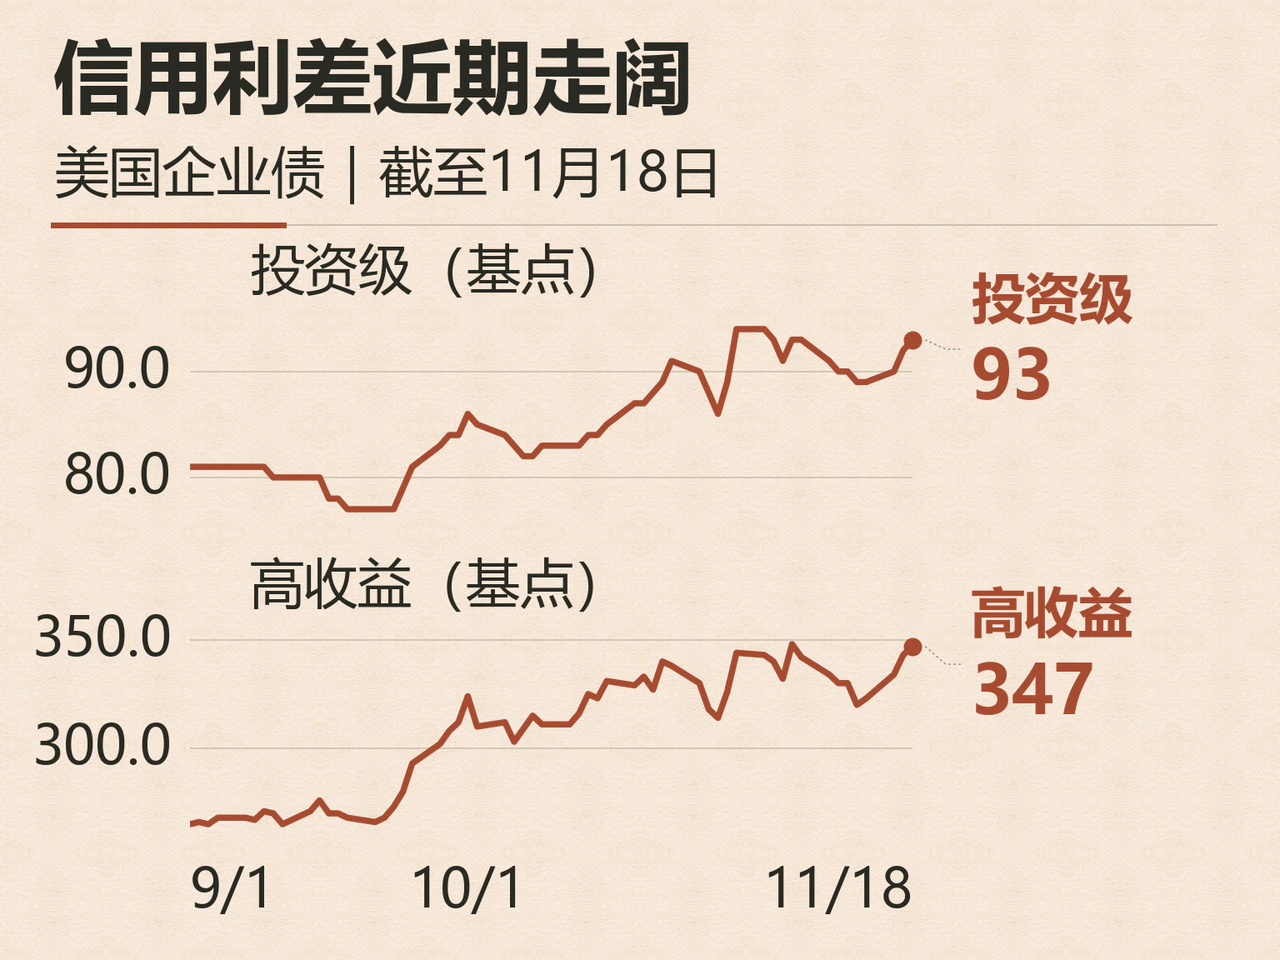
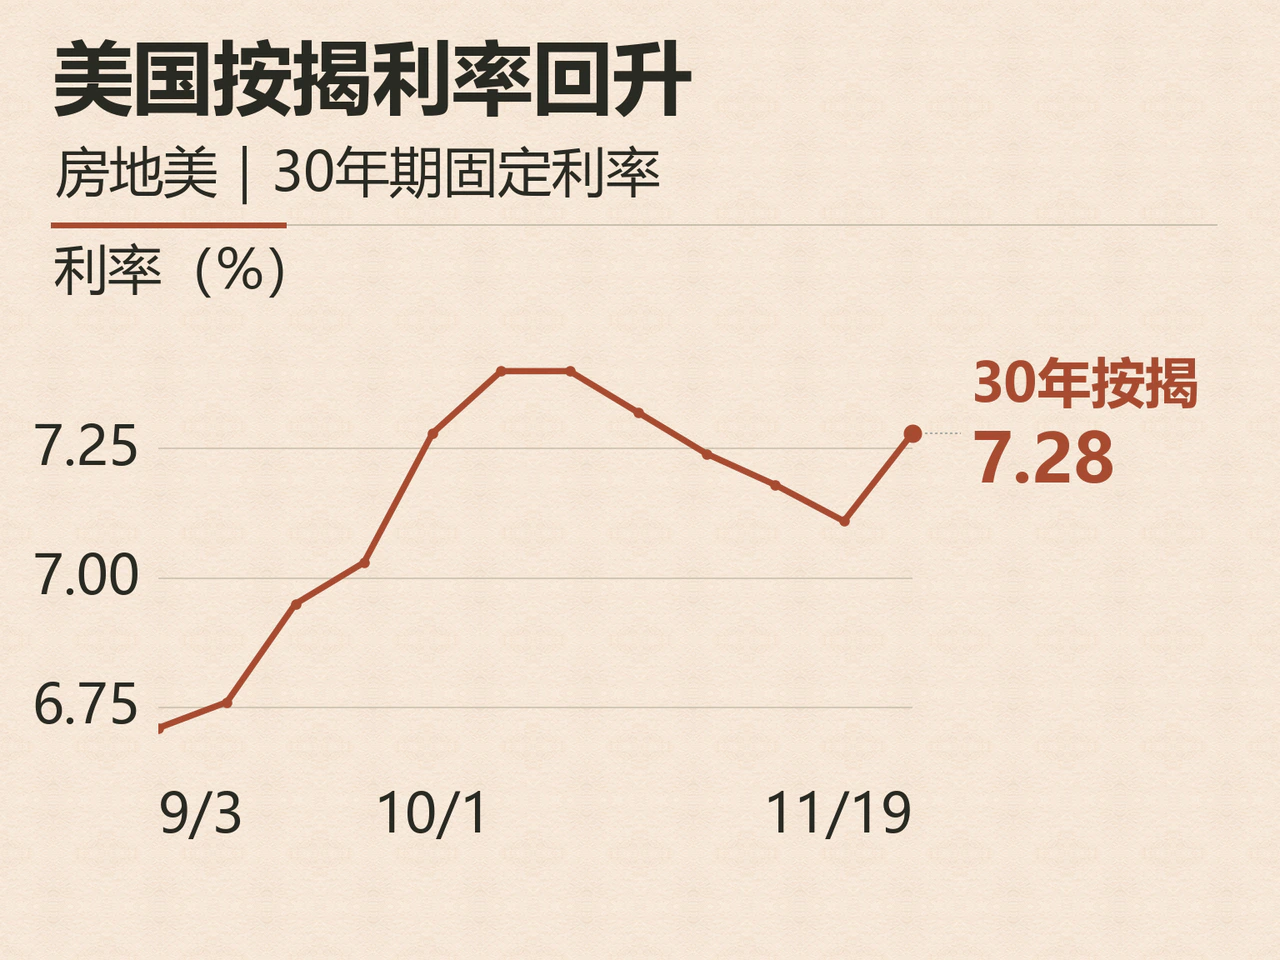
对于资质较弱的企业,美债基准利率回落的作用被信用利差走阔抵消了一部分。截至11月18日,ICE美银美国高收益债期权调整利差为347个基点,较11月13日走阔24个基点;同期投资级债券利差仅走阔4个基点至93个基点。居民购房融资成本则出现反弹。房地美数据显示,11月19日当周30年期固定按揭平均利率为7.28%,单周上升17个基点。受高利率制约,10月美国成屋待完成销售签约量环比下降4.7%;同时,营建许可也是拖累10月谘商会领先经济指数环比下滑0.3%的最大分项。
黄金跌逾3%,近月原油结算价接近持平
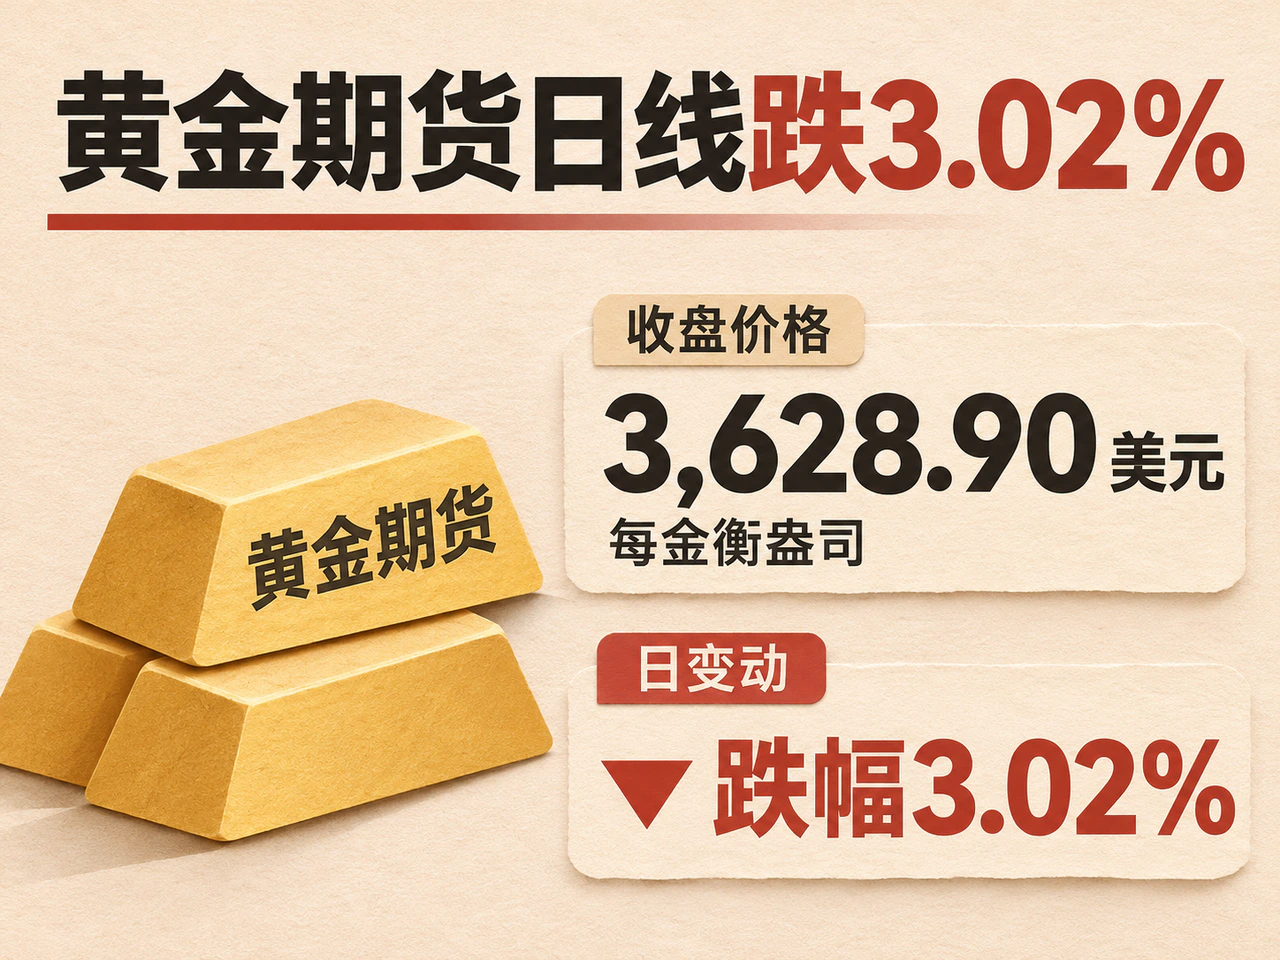
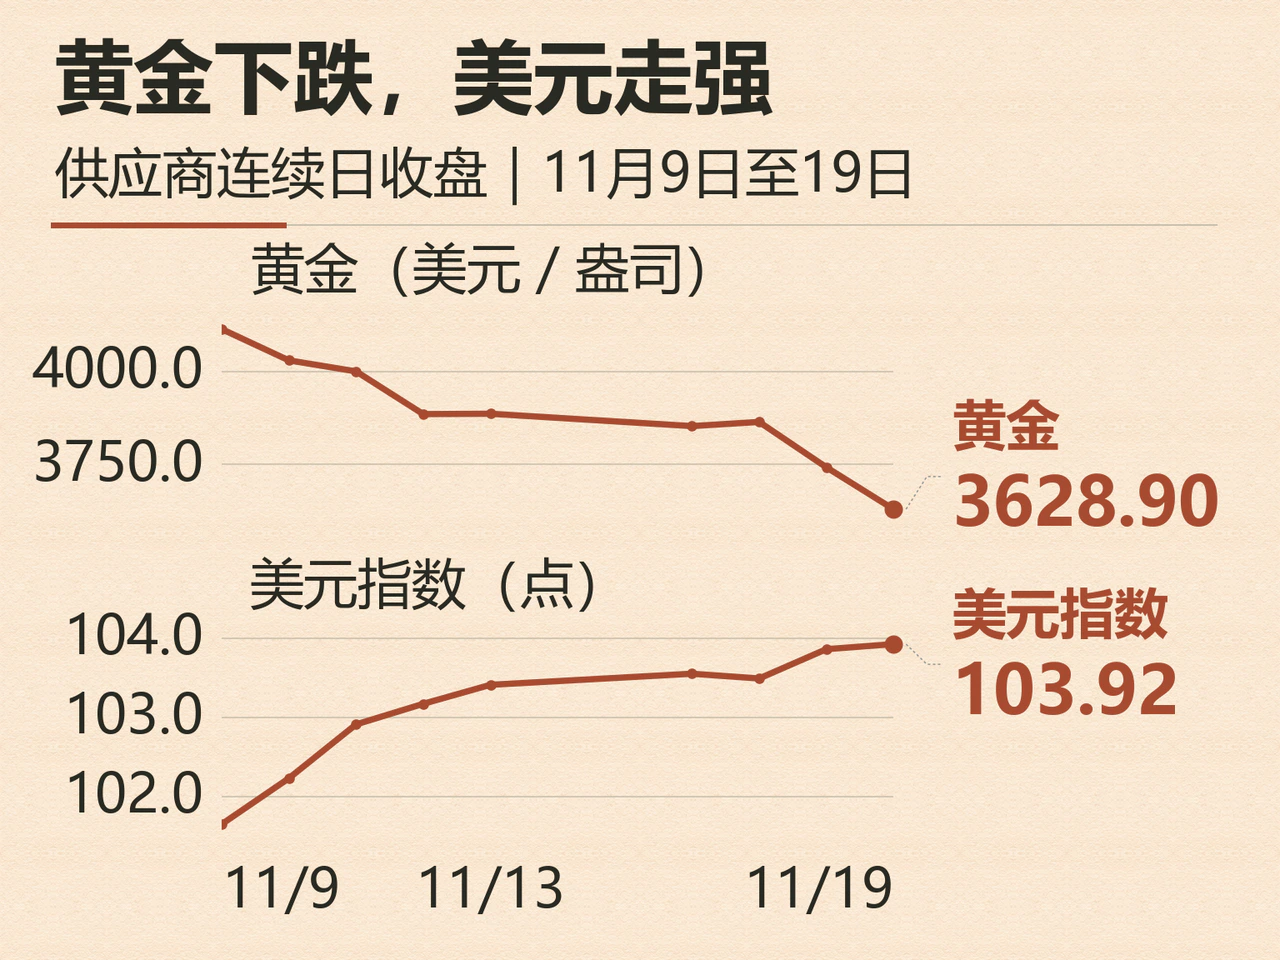
11月19日,黄金期货连续日线收于每金衡盎司3,628.90美元,较前一交易日下跌113美元,跌幅3.02%。该报价序列在11月9日尚处于4,114.50美元。在这十天内,美元指数从101.65升至103.924,十年期美债实际收益率从2.66%升至2.88%,推高了持有无息黄金的机会成本。不过单看19日当天,美元指数仅微涨0.06%,十年期实际收益率持平,汇率和实际利率对当日金价跌幅的直接驱动有限。
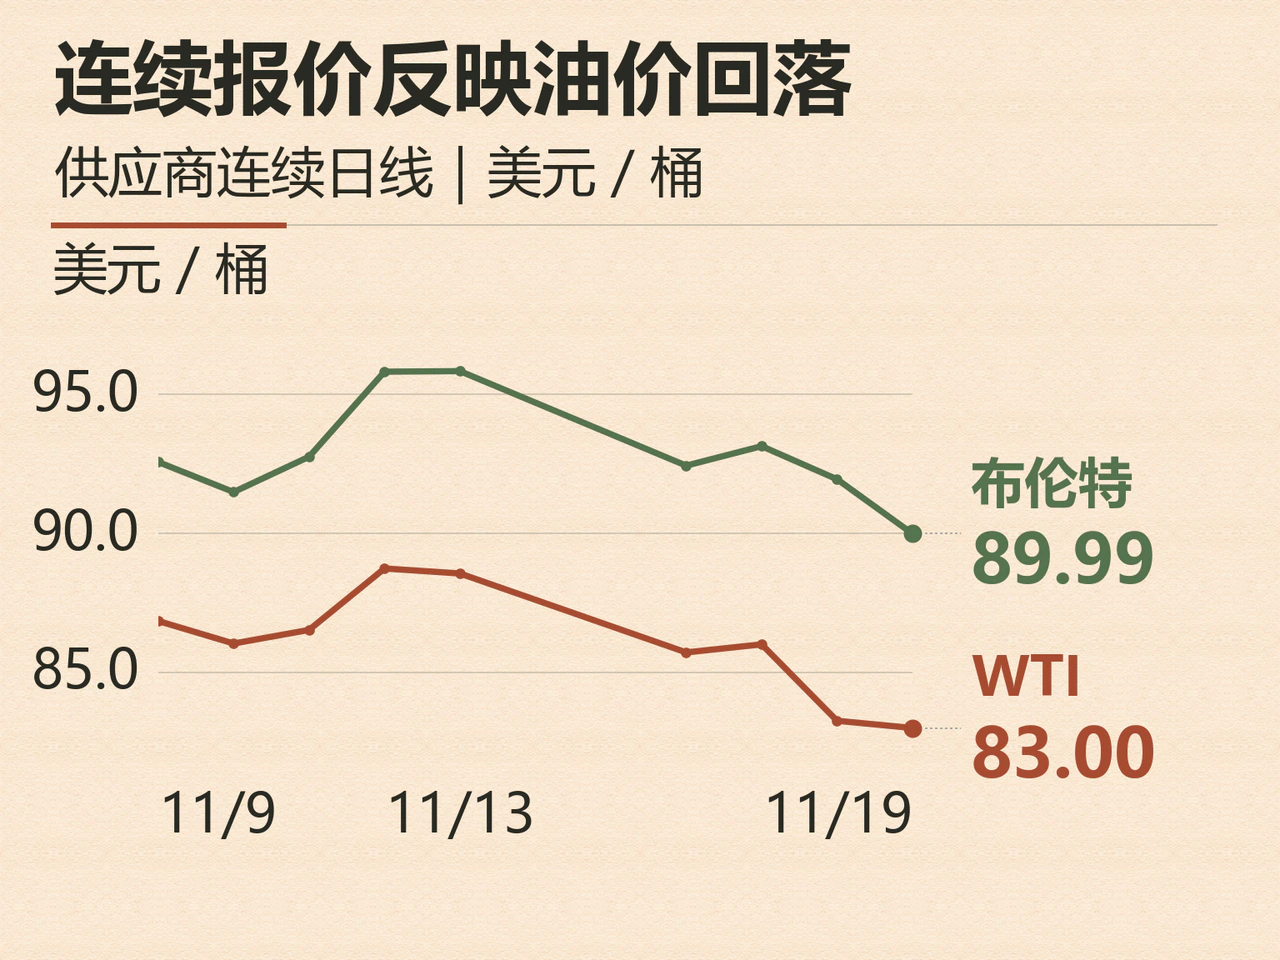
原油市场的合约结算价与连续日线收盘价呈现出不同的日度变化。据路透数据,布伦特原油近月期货结算价为每桶91.98美元,微涨3美分;WTI原油12月合约结算价为83.21美元,微跌5美分。而在稍晚的行情商连续日线收盘口径下,布伦特原油收于89.99美元,WTI原油收于83.00美元,较各自前一日同口径收盘价分别下跌2.13%和0.31%。WTI 12月合约于次日到期,19日纽约午后其价格一度较次年1月合约高出1.13美元,显示即期交货仍存溢价。
海湾地区出货放缓与美国库存增加对油价形成双向拉扯。彭博援引Kpler估算数据称,经霍尔木兹海峡的石油运输与阿曼湾净船对船转运量合计,其七日移动平均值已从11月初的约1,340万桶/日降至11月10日的约1,000万桶/日。另一方面,美国能源信息署(EIA)报告显示,截至11月13日当周,美国商业原油库存增加340万桶至4.178亿桶,汽油库存增加520万桶,消费地库存的累积缓冲了部分海运延误带来的供应压力。
地缘与能源政策方面,美、英、法、德四国18日在维也纳国际原子能机构理事会宣读联合声明,要求伊朗恢复对受损核设施的核查,英国政府于19日公布了声明全文。俄、中、伊三国18日的发言则将全面恢复核查与结束敌对行动等条件挂钩。此外,中、美、俄三国19日在深圳发表联合宣言,提出增加成品油生产和供应。该表态对市场的实际影响将取决于炼厂新增加工量及成品油装船规模;若炼厂提高开工率,也可能带动原油采购需求。
港股科技股回调,欧洲拟调整ESG基金分类规则
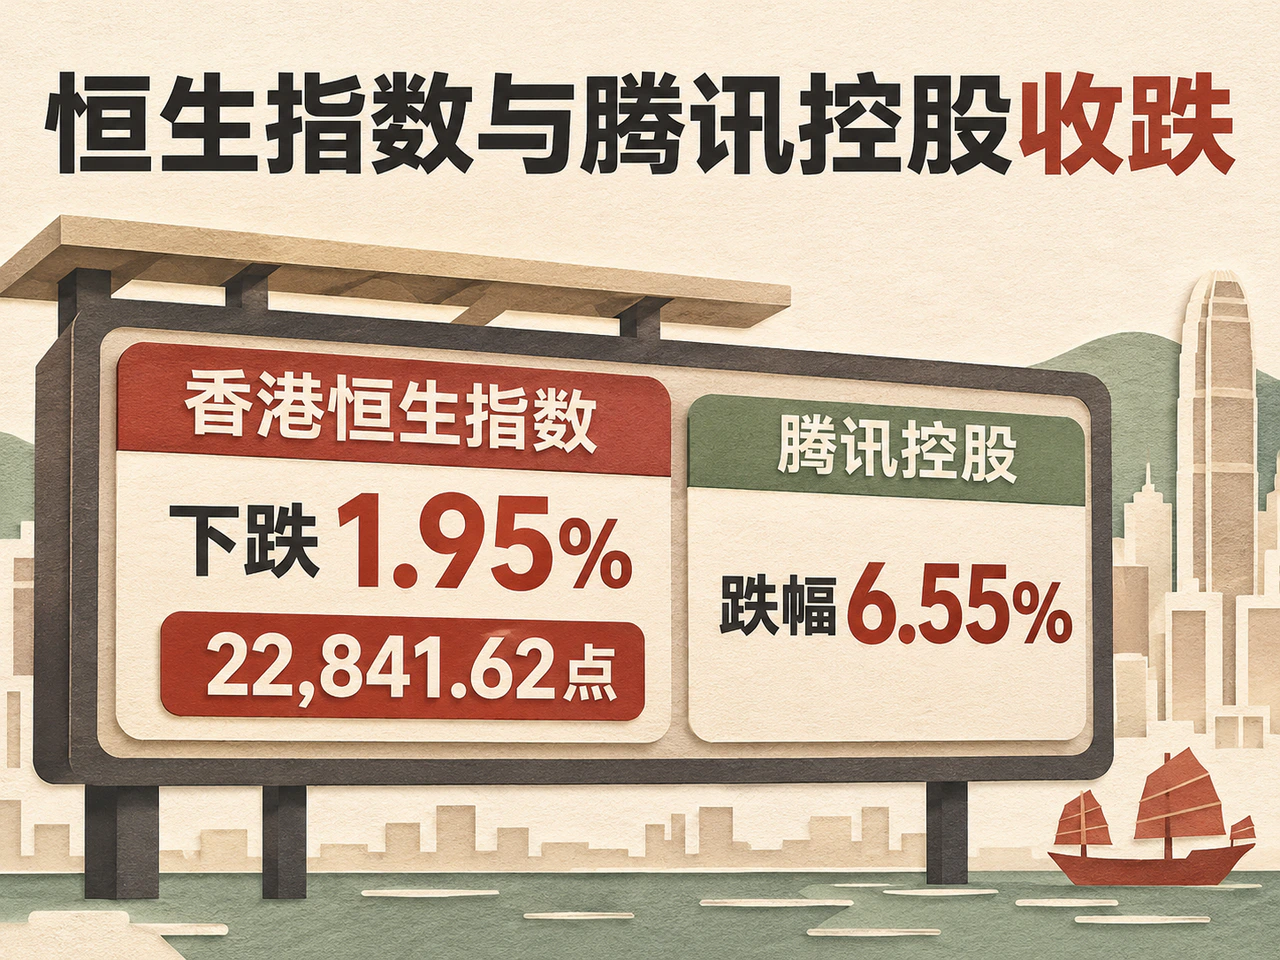
11月19日亚太股市早于纽约市场收盘,主要指数涨跌互现。韩国综合指数上涨1.39%,日经225指数上涨0.71%,覆盖面更广的东证指数微跌0.04%。香港恒生指数下跌1.95%,收于22,841.62点。权重股中,腾讯控股由前一日收盘价372.80港元跌至348.40港元,跌幅6.55%;阿里巴巴跌5.51%;华虹半导体和中芯国际则逆势上涨。港股收市后,阿里巴巴披露季度业绩:截至9月底的季度,其AI云与计算服务收入同比增长53%至609.73亿元人民币,集团自由现金流则从上年同期的净流出218.40亿元扩大至净流出344.72亿元。
国内宏观与资金面方面,中国商务部19日解读此前公布的消费数据称,1至10月服务零售额同比增长4.9%,增速高于商品零售额4个百分点;社会消费品零售总额同比增长1%。商务部同日介绍,中美贸易理事会已于11月13日线上举行首次会议,农业工作组近期也将召开首次会议。同日,中国人民银行通过隔夜逆回购净投放673亿元,银行间存款类机构隔夜质押式回购利率(DR001)降至1.2554%,贴近1.25%的操作利率。在离岸债券市场,据路透援引发行条款书报道,中国财政部在香港拟发行20亿美元三年期美元主权债,最终价格指引由较可比美债加点25个基点收窄至持平,为中资企业境外美元融资提供了新的定价基准。
欧洲市场同日迎来监管规则调整。欧洲议会与欧盟成员国代表就修订《可持续金融披露条例》(SFDR)达成临时协议,拟将相关金融产品划分为可持续、转型和基础ESG三类。其中,“转型类”产品要求至少70%的投资须符合相应的转型目标。该协议文本仍待欧洲议会和欧盟理事会正式批准,主打转型策略的基金后续需根据新门槛评估并调整现有持仓。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…