
7月31日,美联储7月议息会议的余波仍在市场发酵。美债收益率全线走高,30年期收益率冲上5.27%,刷新2007年以来的最高水平。盘面正在消化一个明确的现实:美联储虽然在7月按兵不动,但委员会内部的分歧严重程度已远超此前预期。
经济数据:表面降速,内需依旧偏热
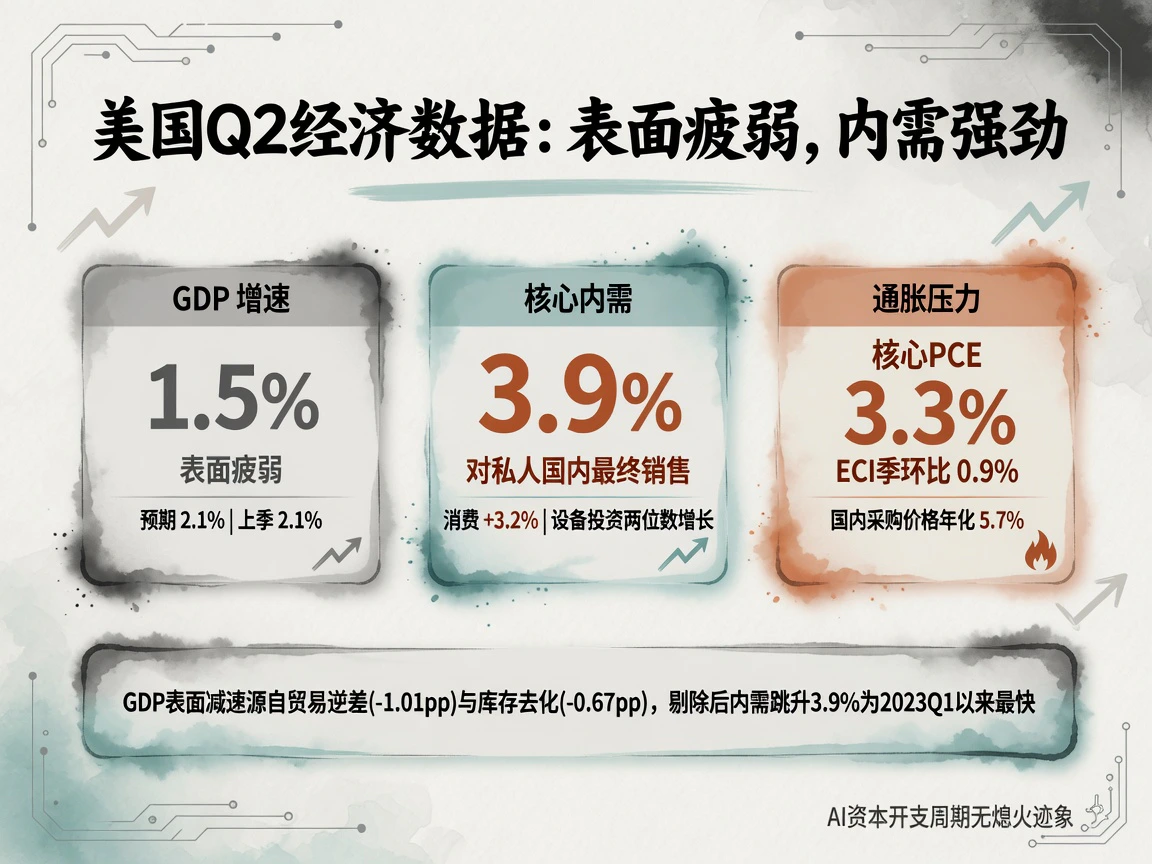
过去48小时内出炉的三组宏观数据,勾勒出一幅相当复杂的图景。
二季度实际GDP初值年化环比仅增1.5%,不仅明显低于市场预期的2.1%,也慢于一季度的2.1%。但细看结构,拖累主要集中在贸易逆差(拖累1.01个百分点)与库存去化(拖累0.67个百分点)——前者折射出AI硬件投资驱动的进口激增,后者则反映强劲内需正在快速消耗渠道库存。真正反映底层动能的指标——剔除贸易、库存与政府支出的私人国内最终销售——年化环比大幅跳升至3.9%,创2023年一季度以来新高。其中,个人消费支出年化增长3.2%(一季度仅为0.5%),设备投资连续两个季度实现两位数扩张,AI相关的资本开支势头毫无熄火迹象。
6月PCE物价指数整体同比报3.7%(前值4.1%),核心同比3.3%(前值3.4%)。环比上,受6月汽油价格阶段性回调带动,整体PCE下降0.11%,核心PCE微增0.13%。然而,GDP报告中二季度的国内采购价格指数年化环比飙升至5.7%,创四年新高;二季度核心PCE年化环比亦达3.4%。这清楚地表明通胀压力远未退潮,6月单月的环比改善很大程度上得益于脆弱的地缘停火窗口。
**二季度就业成本指数(ECI)**季环比增长0.9%,略高于预期的0.8%,持平于一季度;同比录得3.4%,其中薪资增长3.2%、福利成本上涨3.8%。作为美联储评估工资通胀压力的核心参考,ECI环比完全没有放缓,说明服务业面临的劳动力成本压力依旧高企。与此同时,剔除通胀后的私人部门实际薪资同比下降0.4%,名义工资涨幅追赶物价依然吃力,也解释了居民端真实的购买力紧缩感。
三组数据交织在一起,呈现的是“单月账面回落”与“季度深层粘性”之间的剧烈拉锯。
政策会议:9比3,内部分裂程度超预期
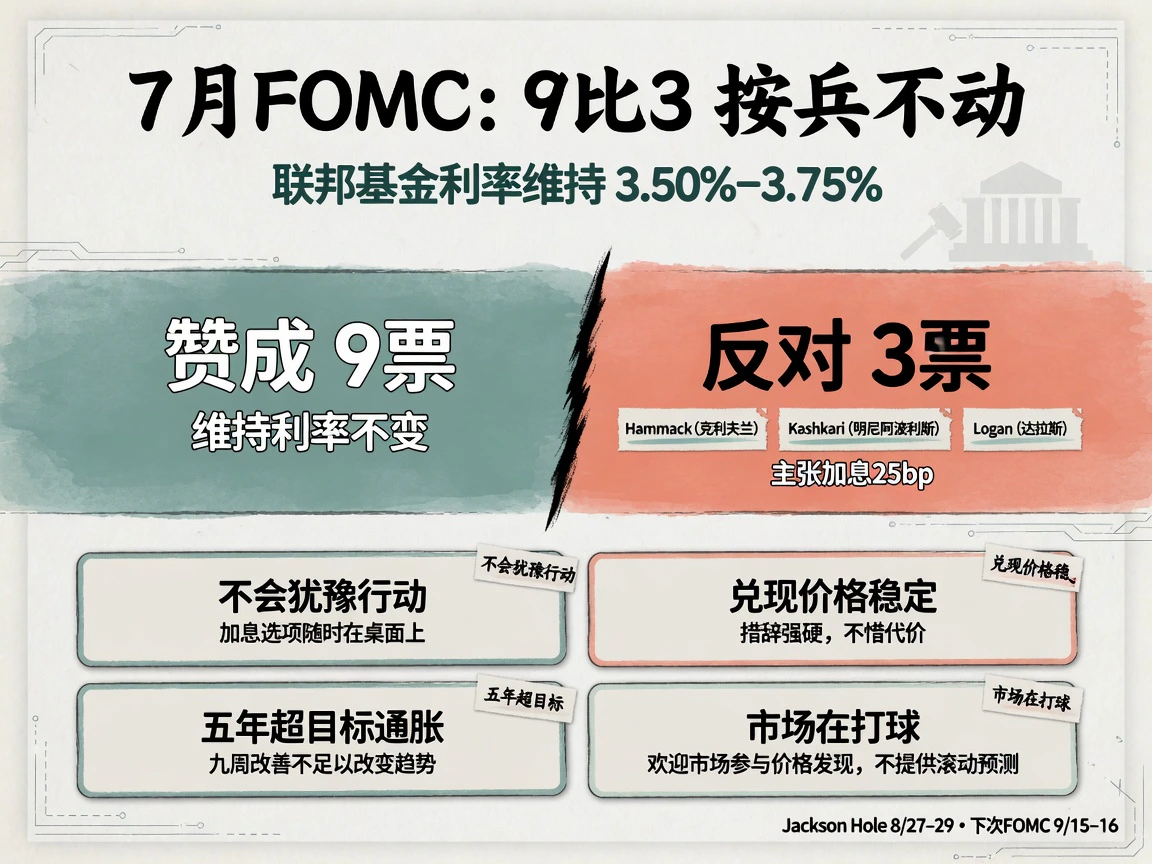
7月28日至29日的FOMC议息会议虽将联邦基金利率维持在3.50%至3.75%区间不变,但投票结果以9比3爆出冷门——克利夫兰联储行长哈马克(Hammack)、明尼阿波利斯联储行长卡什卡利(Kashkari)与达拉斯联储行长洛根(Logan)集体投出反对票,主张加息25个基点。这是自2016年9月以来,FOMC首次出现多达三名票委公开发难、要求继续紧缩。
决议声明极其精炼,几乎全盘照搬6月文稿,未提供任何前瞻指引。在会后发布会上,美联储主席沃什(Warsh)直截了当地拒绝将本次决议定性为政策“暂停”,强调这只是“对经济形势的严格审视”。
沃什现场的表态态度相当坚决。他明确警示,“在必要且适宜的时候,我们绝不会犹豫采取行动”,直接向市场传递出加息选项始终摆在桌面上;在通胀目标上,他直言“我们将全力兑现价格稳定承诺”,并反驳了乐观情绪:“长达五年以上的高于目标的通胀,绝不可能靠九周或某个月份的微幅降价就彻底治愈。”对于市场定价,沃什鼓励投资者通过实际利率去寻找价格平衡,称“市场需要学会自己打球,而不是总盯着裁判”,并明确表态美联储不会再提供按部就班的滚动预测与评论。
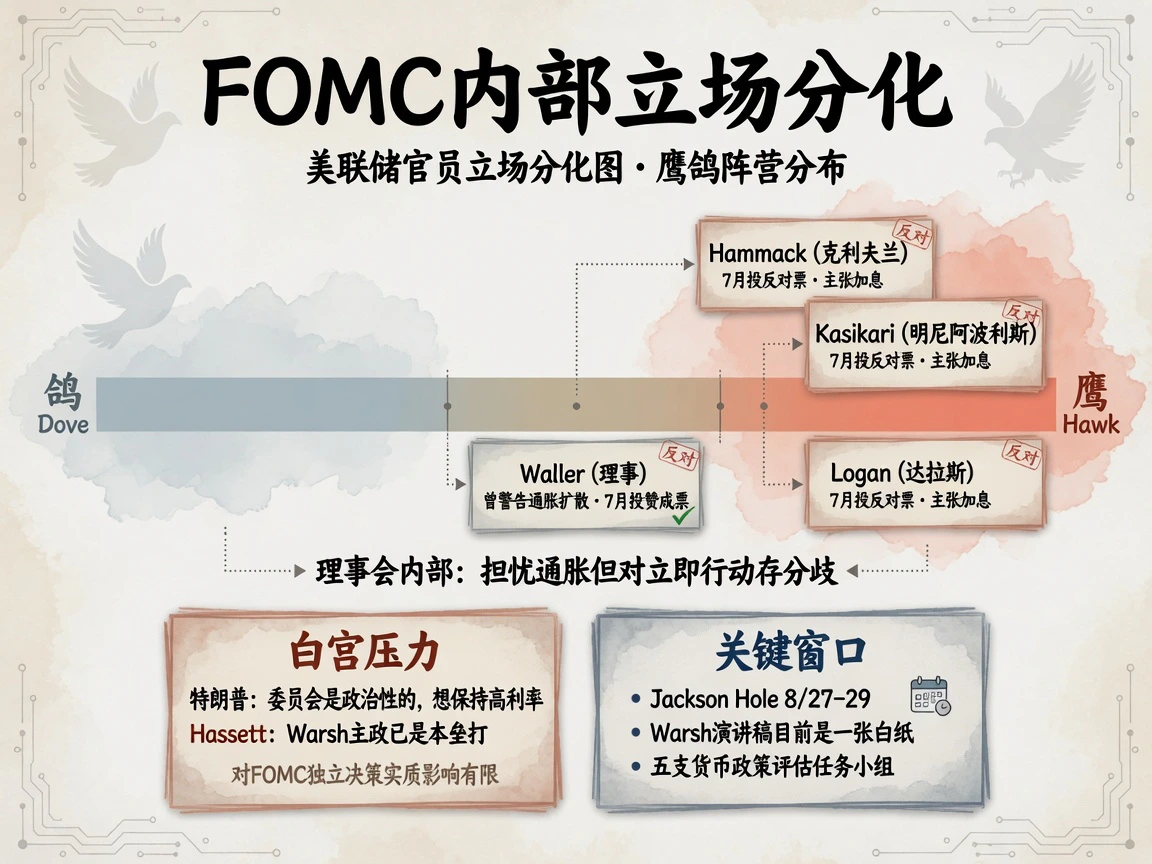
临近8月27日至29日的杰克逊霍尔全球央行年会,沃什透露目前的讲稿仍是“一张白纸”,此前设立的五个货币政策评估工作组的阶段性汇报或将成为核心素材。对于想要厘清沃什在政策战略、沟通机制及资产负债表等长期改革思路的市场而言,这无疑是9月15日至16日下一次FOMC会议前最重要的观察窗口。
权威发声:异见者亮明立场,理事会步调分化
三位投反对票的地方联储行长在会后并未额外置评,但此前态度已有迹可循:达拉斯联储的洛根曾多次表示基准利率本应“适度更高”;明尼阿波利斯联储的卡什卡利屡次就通胀粘性鸣响警钟;克利夫兰联储的哈马克则一贯持偏鹰立场,此次投票与既往言论高度一致。
相比之下,美联储理事沃勒(Waller)的选择更引人深思。尽管他在7月13日的讲话中曾警告“不要打上一场战争”,指出通胀已超出传统的能源与关税范畴、扩散面广泛,甚至提到加息可能需要重回桌面,但他最终在本次会议上投下了赞成票,并未倒向异议阵营。理事会核心成员与地方行长之间的这种步调不一,意味着即便决策层普遍担忧物价风险,但在“何时必须动手”上依然存在实质分歧。
来自白宫的政治噪音同样在升温。特朗普在会议当天公开点评道:“凯文(沃什)很棒,但他受制于那个委员会……我知道他其实乐见更低利率,但那个委员会带有政治倾向,他们想把利率维持在高位。”国家经济委员会主任哈塞特(Hassett)也称沃什履职以来“打出了全垒打”,并强调6月CPI已足以证明美联储有能力控制通胀。尽管白宫施压早已被市场纳入常规考量,但在三名鹰派票委公开放炮的背景下,行政层面的干预对FOMC独立决策的实质约束依然有限。
市场定价:长端利率创十九年新高
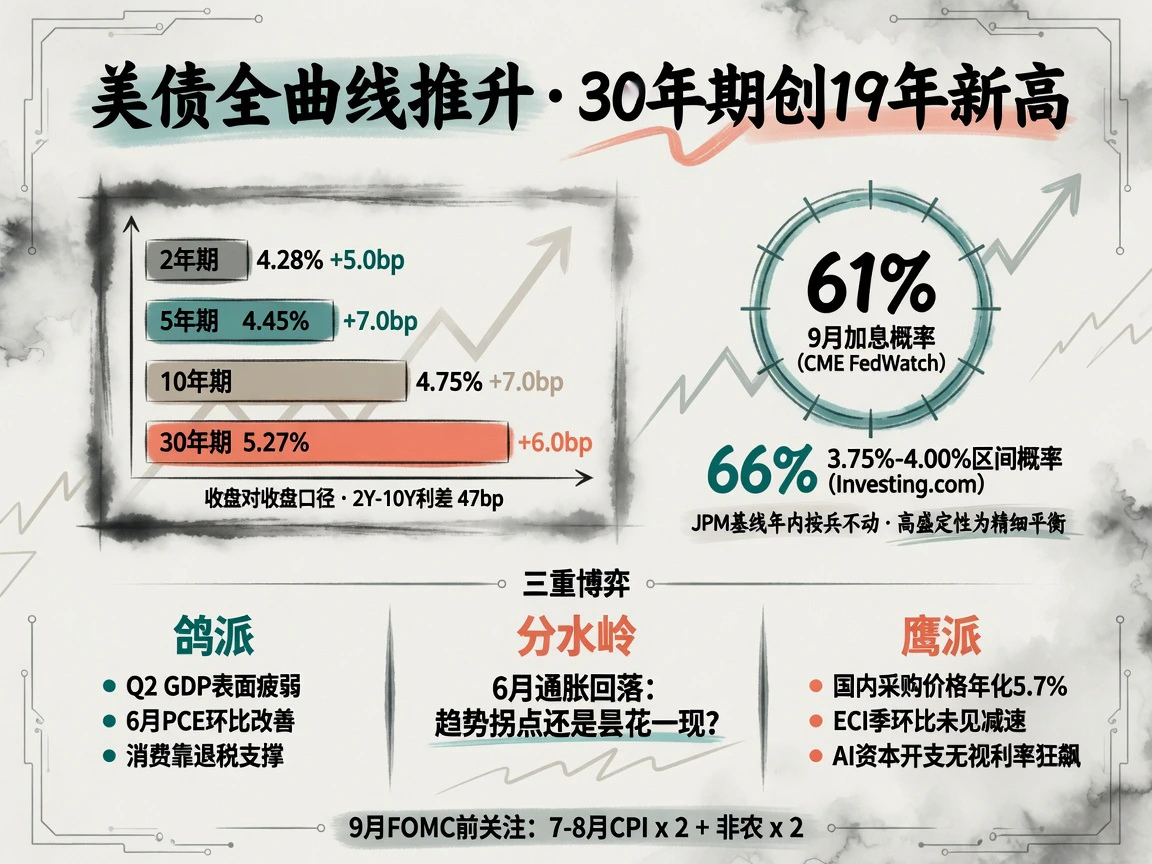
7月31日盘面显示,美债收益率曲线全面抬升(基于美国财政部日度平价收益率曲线,收盘对收盘口径):2年期报4.28%(上行5.0个基点),5年期报4.45%(上行7.0个基点),10年期报4.75%(上行7.0个基点),30年期更是攀升6.0个基点至5.27%,创下2007年以来的最高水平。2年与10年期美债利差走阔至47个基点,收益率曲线呈现微幅陡峭化走势。
加息预期同步升温。CME美联储观察工具显示,市场押注9月加息25个基点的概率已达61%左右;Investing.com的利率监测器也显示,政策利率升至3.75%-4.00%区间的概率攀升至约66%。华尔街投行随之调整姿态:摩根大通财富管理策略团队虽然基准假设仍是年内按兵不动,但承认上行尾部风险明显增加;高盛资管则将9月的政策抉择定性为极其脆弱的“精细平衡”。
尤为关键的结构性信号在于长端利率的异动。30年期美债收益率上行幅度完全不输短端,一举跃升至19年高位,说明债市不仅在计入加息概率,更在重新对期限溢价展开剧烈重估。沃什对前瞻指引的坚决拒绝、中东地缘局势的持续拉扯,叠加二季度国内采购物价指数的意外恶化,三重合力推升了投资者对长期通胀不确定性的补偿要求。
市场博弈的焦点十分鲜明:偏鸽派紧扣二季度GDP账面减速、6月PCE和CPI环比温和,以及消费依赖退税支撑的不可持续性;偏鹰派则紧盯二季度国内采购价格年化5.7%的四年极值、劳动力成本指数(ECI)环比未见减速,以及AI资本开支无视利率与估值的狂飙。核心分水岭归结于一点:6月的通胀降温究竟是趋势拐点初现,还是地缘扰动间歇期的昙花一现?
在9月15日至16日决议敲定之前,市场还将迎来7月与8月的两份CPI物价报告及两份非农就业报告。若核心通胀能延续6月的放缓态势,沃什所谓的“审慎评估”或能获得数据背书;但若油价传导重新推高核心读数——特别是租金与核心服务业分项——9月加息就将迅速从“精细平衡”上升为基准预期。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…