
7月31日,国际油价在“通航恢复”与“军方拦截”的真假传闻中大幅震荡、探底回升,WTI 与 Brent 双双收涨并刷新阶段高点,为整个 7 月的强势上行收官。由于周末休市,眼下盘面的唯一焦点落在今日召开的 OPEC+ 月度会议上。然而,左右油价的主导变量早已脱离纸面配额——裂解价差高企与运力梗阻所折射出的成品油紧缺和海运瓶颈,才是当前实物端最核心的供需堵点。
两船出峡与两船被拦,油价先跌后涨
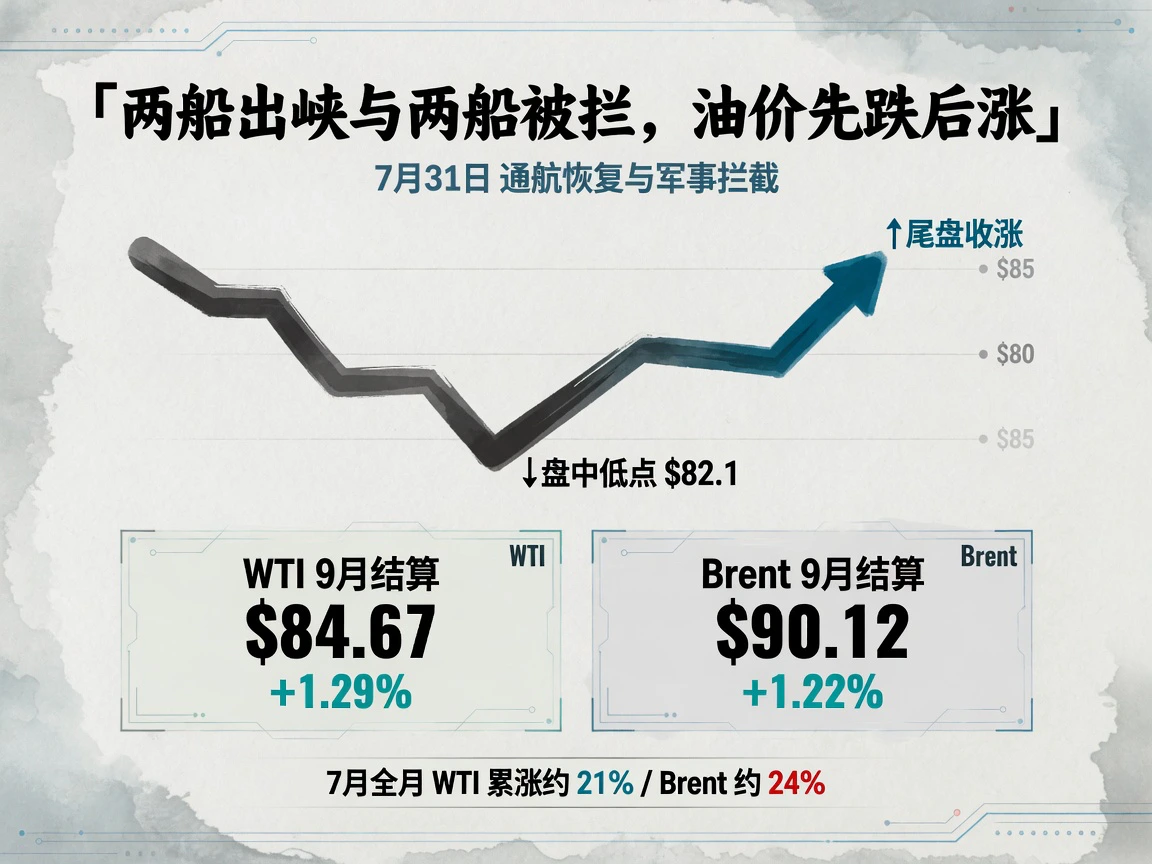
7月31日收盘,WTI 9月合约结算价报 84.67 美元/桶,较前一交易日涨 1.08 美元(+1.29%);Brent 9月合约结算价报 90.12 美元/桶,涨 1.09 美元(+1.22%),重新站上 90 美元关口。盘面日内剧烈起伏:亚洲时段,市场传出两艘超大型油轮(VLCC)完成装载驶出霍尔木兹海峡、部分商船恢复过峡的消息,油价应声回落逾 1%,WTI 盘中一度下探至 82.1 美元附近;但随后伊朗革命卫队宣称在海峡内拦截了两艘试图出峡的船只,另有四艘油轮被迫折返,避险情绪迅速反扑,多头尾盘拉升全线收高。不过截至目前,拦截一事仍属伊朗单方说法,尚未得到西方海事机构的独立证实。
整个 7 月,WTI 累计上涨约 21%,Brent 累涨约 24%(路透统计口径),创下今年 3 月以来的最大单月涨幅。
原油期限结构维持深度逆价差(Backwardation):WTI 9月合约报 84.67 美元,12月合约在 76–78 美元区间,近远月价差达 8–9 美元/桶。尽管相较 4 月极端行情下近 40 美元的价差已大幅收敛,但近端现货紧缺的定价格局并未实质松动。Brent 与 WTI 的价差稳定在 5.5 美元/桶左右。期权市场上,多头仍在为尾部断供风险支付高昂溢价:原油波动率指数(OVX)收于 63.04(-0.63%),日内最高触及 70.16。受周末休市影响,周五收盘的偏紧定价将直接延续至周一开盘。
库存去化未见停步,库欣跌破操作底线
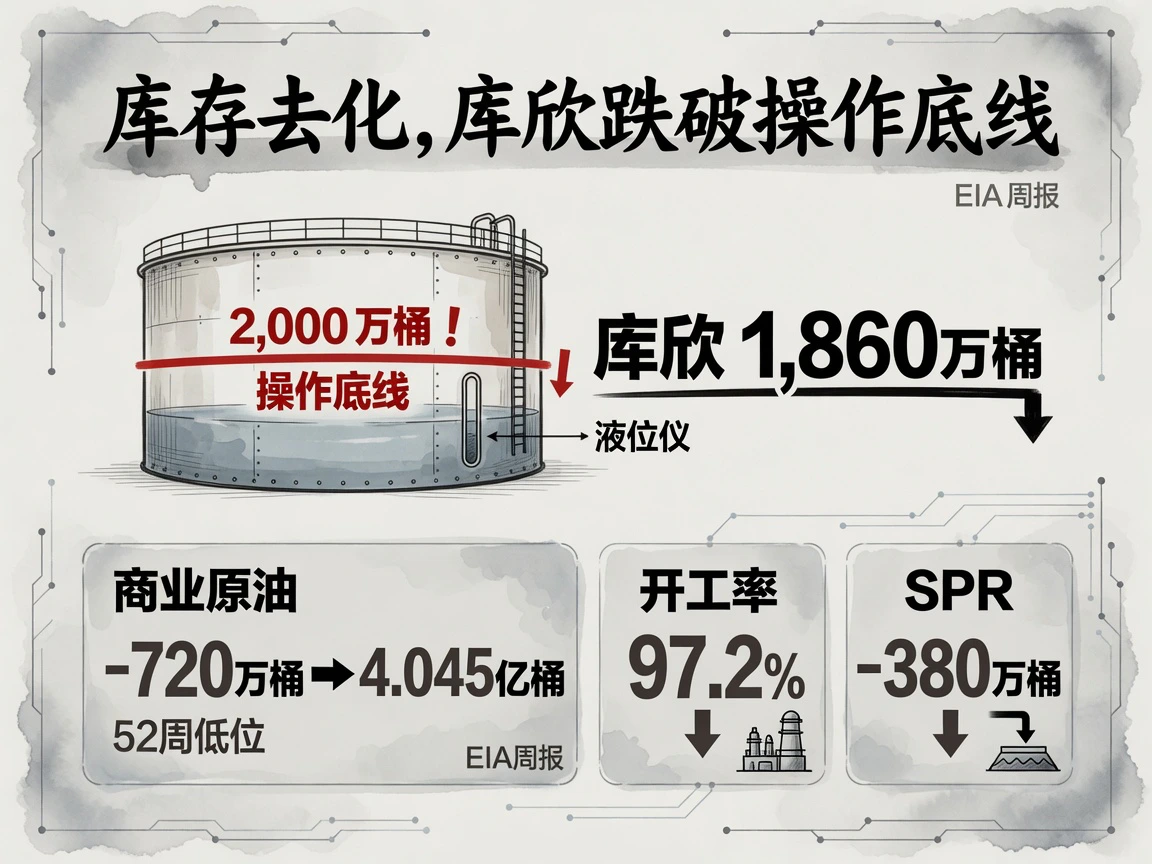
最新公布的 EIA 周报(截至 7/24 当周)印证了美国原油去库存的加速态势:全美商业原油库存骤降 720 万桶至 4.045 亿桶,刷新 52 周新低,较过去五年同期均值低约 6–7%。交割地库欣库存的表现尤为严峻:当周再降 77 万桶至 1,860 万桶,击穿 2,000 万桶关口。2,000 万桶历来被视为库欣维持储罐与管线基础泵送的操作底线(Tank Bottom);一旦跌破该安全液位,部分罐底存量将难以有效提取调度,WTI 的实物交割链条面临实质性紧绷。
下游炼厂维持满负荷运转:开工率攀升至 97.2%,日均加工量达到 1,730 万桶。成品油库存同样捉襟见肘,汽油库存约 2.11 亿桶,较五年均值偏低约 7%;馏分油虽微增 110 万桶至 1.106 亿桶,但较季节性中枢仍有 9–10% 的缺口。此外,战略石油储备(SPR)当周减少 380 万桶至 3.077 亿桶。定于 8 月 5 日公布的新一期周报(截至 7/31 当周),将首次完整反映海峡局势再度升级对供需平衡表的冲击。
OPEC+ 今日开会,增产更多停留在纸面
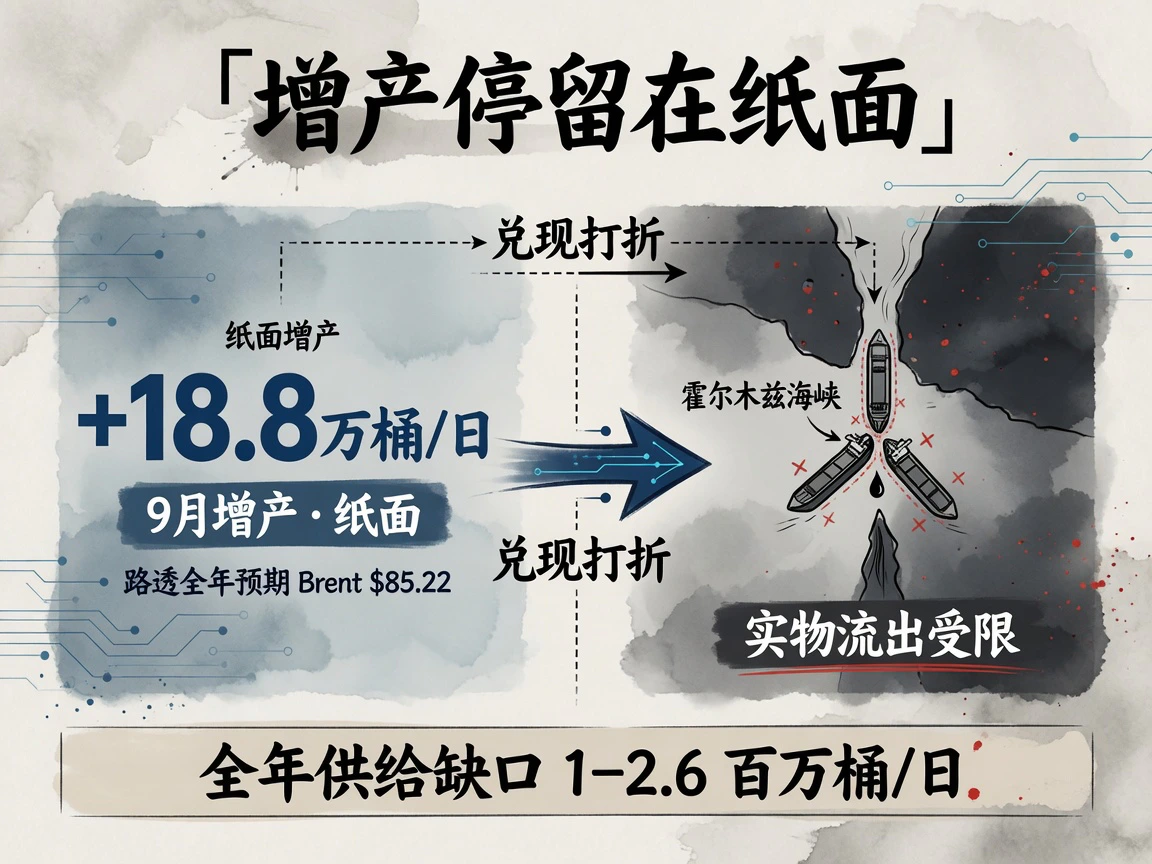
OPEC+ 核心七国(沙特、俄罗斯、伊拉克、科威特、哈萨克斯坦、阿尔及利亚、阿曼)定于今日召开月度线上会议,截至发稿官方决议尚未出炉。多方会前信源显示,产油国大概率决定在 9 月继续维持 18.8 万桶/日的增产节奏,以此平稳回补自 2023 年 4 月以来的自愿减产额度;随后这轮增产或将告一段落。然而,尽管 7 月 5 日会议已敲定 8 月配额同幅增加,但在霍尔木兹海峡受阻的现实下,原油实物流出严重受限,增产配额在很大程度上沦为“纸面供给”。
机构对供给紧张的定价同步上修。路透 7 月 31 日对 31 位市场分析师的调查显示,受访者已将全年中枢预期上调至 Brent 均价 85.22 美元/桶(前值 84.50 美元)、WTI 80.14 美元/桶(前值 79.49 美元),预计全年原油供应缺口将在 100 万至 260 万桶/日。多数分析师认为,即便地缘停火落地,全球原油供给体系要彻底恢复常态也需要 4 至 6 个月。
各产油区出货冷热不均:贝克休斯 7 月 31 日数据显示,美国石油钻井数增至 451 座(+1),总钻井数达 588 座,本土页岩油生产依然保持稳健。海湾地区 7 月上半月的离港出口量曾阶段性修复至 1,200 万至 1,300 万桶/日,但中旬后受海峡冲突掣肘再度放缓。伊朗原油出口在 5 月曾跌入 20–26 万桶/日的谷底,6 月借豁免窗口短暂回升至 160–180 万桶/日,但 7 月 7 日豁免取消并遭遇严密封锁后再度承压,目前主要依赖“影子船队”与海上转运维系有限发货。下游买家顺势调整采购策略:印度最大炼化企业 IOC 已将现货原油采购比例由早先的约 50% 提高至 84%,大幅转向西非、拉美及俄罗斯非受限货源。
美元走软与利率上行对撞,供给逻辑胜出
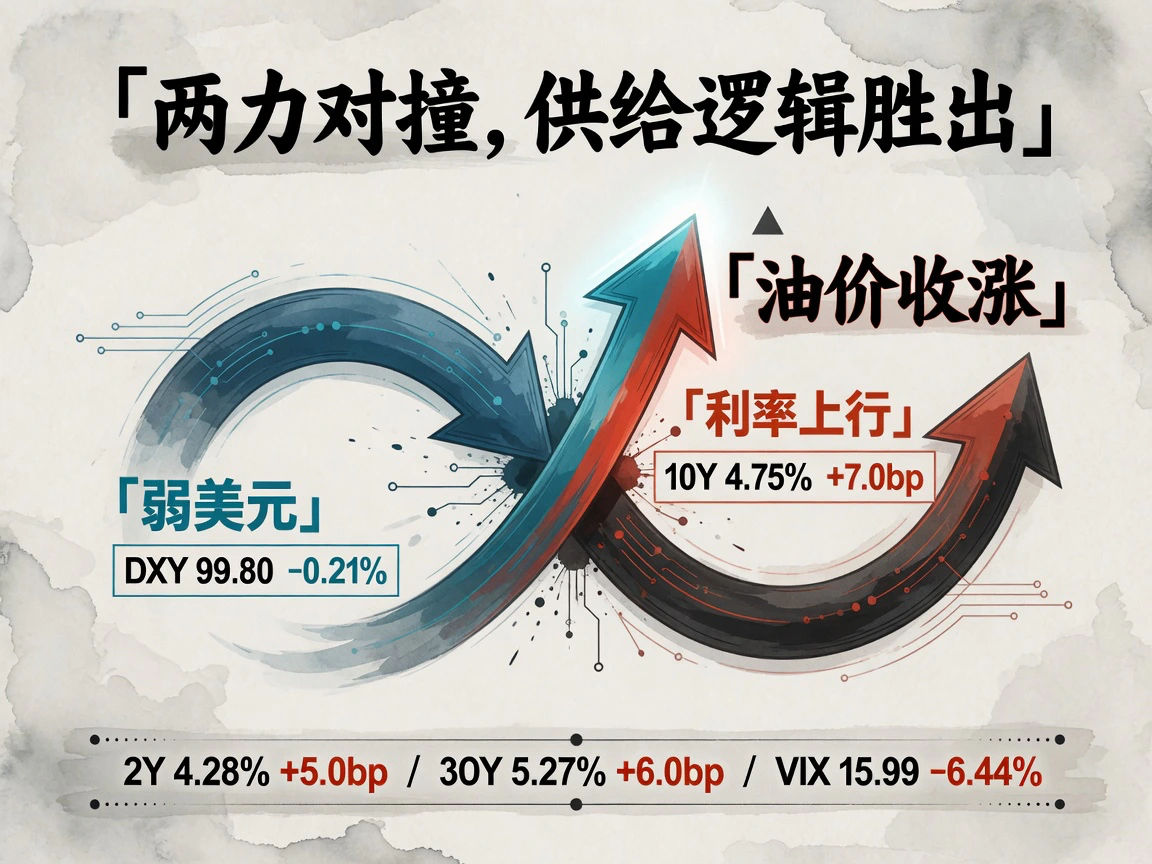
从宏观定价来看,当日跨资产释放的信号略显分化:美元指数小幅走弱,DXY 收跌 0.21% 至 99.80;受疑似官方干预及央行决议前的头寸平仓影响,日元对美元大幅升值 1.91%(USD/JPY 收于 160.18)。弱势美元对以美元计价的大宗商品形成一定支撑,但仅属边际扰动。
美债收益率则全线显著走高:2年期上行 5bp 至 4.28%,5年期和10年期分别走阔 7bp 至 4.45% 与 4.75%,30年期跳升 6bp 报 5.27%(财政部日度平价曲线收盘口径)。在常规传导机制下,基准利率抬升通常会压制大宗商品估值,但油价与美债收益率同向走高,表明短期内供给中断的硬逻辑彻底压倒了宏观流动性的抑制作用。美股三大股指普遍收高,恐慌指数 VIX 回落至 15.99(-6.44%),显示当前资金交易的核心仍是纯粹的“供给短缺冲击”,尚未演化为全局性的流动性踩踏。与此同时,黄金并未跟随油价联动上涨,表明市场资金聚焦于具体的物流断供逻辑,而非不加区分地进行避险资产配置。
霍尔木兹流量个位数,运费与保费仍处高位
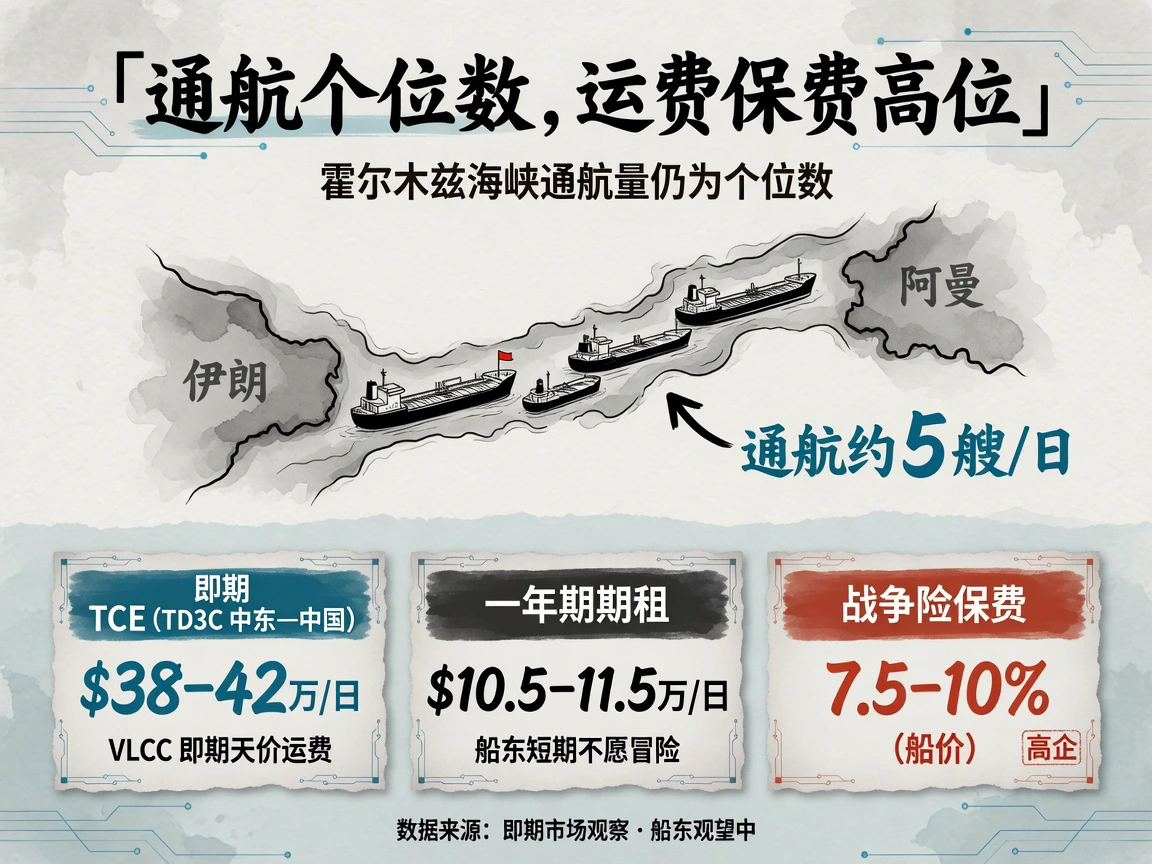
霍尔木兹海峡的实物流通依旧是牵动油价的核心枢纽。7 月 31 日船舶追踪数据显示,海峡实际通航量仍停留在个位数(全天约 5 艘,个别时段 7 日均值甚至降至日均 1 艘油轮),滞留海区内外的船舶达数百艘。敢于在风险水域承运的运力正在获取极高的危机溢价:中东至远东的 VLCC 航线(TD3C)在 7 月底报出的运价指数高达 WS 387–404,等效等期租收益(TCE)逼近 38–42 万美元/日;而对应的一年期期租水平仅为 10.5–11.5 万美元/日。即期现货与长约期租之间的深幅裂口,反映出市场深知极值运费难以维系,但在眼下的安全威胁下,多数船东短期内仍不愿轻易回峡。叠加霍尔木兹航段战争险费率已飙升至船体价值的 7.5–10%(标普全球与达信口径),单航次动辄数百万美元的保险成本,彻底打破了常规运输的经济平衡。
红海方向的连锁反应也在加剧。胡塞武装在 7 月中旬对沙特相关船只实施禁运并连续袭击油轮后,伦敦联合战争委员会(JWC)于 7 月 29 日发布第 34 号通函(JWLA-034),将列名高风险区域向北扩展,直接覆盖了沙特西海岸的关键油港吉达与延布。延布航段的附加战争险费率由此前的 0.25% 陡增至 1% 左右;南红海常规费率升至 1–2%,沙特背景船只最高需支付近 3%。北英保赔协会定于 8 月 7 日起同步执行对应费率。7 月底,埃及达米埃塔港外亦有商船遭遇无人机袭击(伊朗官方予以否认),苏伊士运河咽喉处的通航风险再度抬升。不过需要注意的是,航道威胁并不等同于不可逆的物理断绝,由物流受阻与保险溢价推升的成本泡沫,往往会随局部局势的缓和而迅速回吐。
近端缺成品油,远端押注供给回归
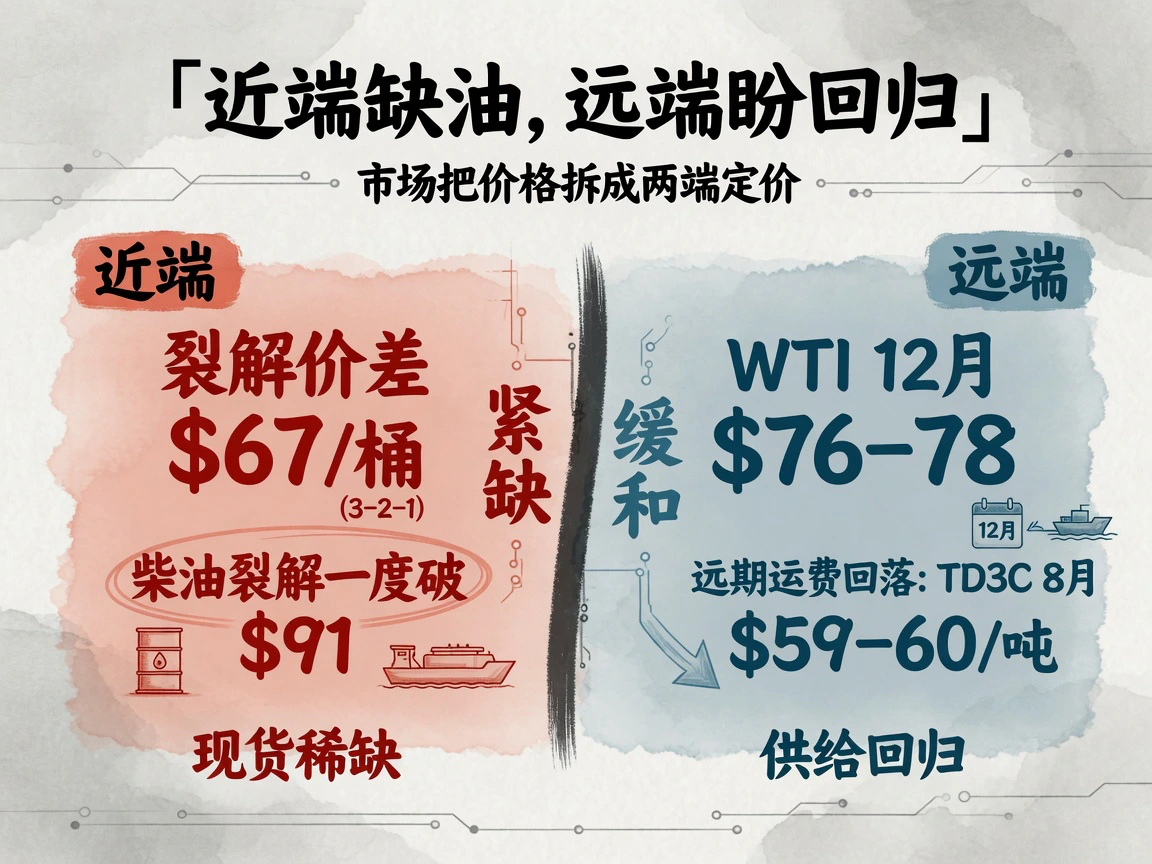
把价格曲线拆开来看,近月端与远月端正在为两套截然不同的宏观剧本定价。
近端定价“现货紧缺”:库存持续去化、海峡流量降至个位数,炼厂即便打满全负荷依然无法填补成品油缺口。美国 3-2-1 裂解价差 7 月 31 日报收于 67 美元/桶附近,7 月中旬曾创下 69.7 美元/桶的历史极值;柴油裂解中旬更一度突破 91 美元。炼厂的高额利润、极值裂解价差与深幅逆价差形成相互印证——现货市场真正紧缺的实际上是成品油和即期运力,原油纸面供给反而不是最紧的那一环。美国汽油库存目前处于过去十多年来的同期最低水平,美国正被迫扮演“成品油终极出口国”的角色,国内库存因此被进一步抽紧。
远端则押注“供给常态化”:WTI 12月合约运行在 76–78 美元区间,隐含着数月后冲突风险显著收敛的预期;运费期货同样反映了缓和假设,TD3C 现货评估在 78 美元/吨左右,而 8 月合约仅报在 59–60 美元/吨。一旦霍尔木兹海峡通行量实质恢复、战争险保费回落,航运成本的坍塌势必带动油价下行一段;反之,若任一环节发生卡顿,曲线的逆价差结构就将再度被动拉宽。
周末由于缺乏新增仓位入场,市场在 OPEC+ 会前以观望等待为主。今日会议能否确认 9 月 +18.8 万桶/日的增产安排并释放后续暂停信号、8 月 5 日 EIA 周报如何反映海峡冲突的升级后果,以及延布和吉达新保费区域在 8 月 7 日生效后的真实成交落地,都将主导下一周原油曲线的展开方向。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…