
2026年7月31日,国际原油在剧烈的多空拉锯中温和收涨,Brent 守在 90 美元上方;但拉长至全周来看,两大基准油价均重挫逾 5%,把 7 月以来的强劲上攻势头直接打断。周末消息面骤变:美国叫停对伊军事打击、宣布 8 月 3 日恢复和谈,OPEC+ 亦同时确认 9 月继续按计划增产。受双重预期冲击,周一亚洲早盘盘面快速开启“和谈交易”,油价一度再跌近 5%,WTI 盘中跌破 81 美元关口。然而,实物面并未随预期同步松绑:霍尔木兹海峡通航量仍停留在个位数极低水平,运费与战争险依然处于极端高位。市场情绪抢跑定价和平预期,显然与严峻的现货基本面出现脱节。
周五虽守住90美元,全周仍创下逾5%重挫
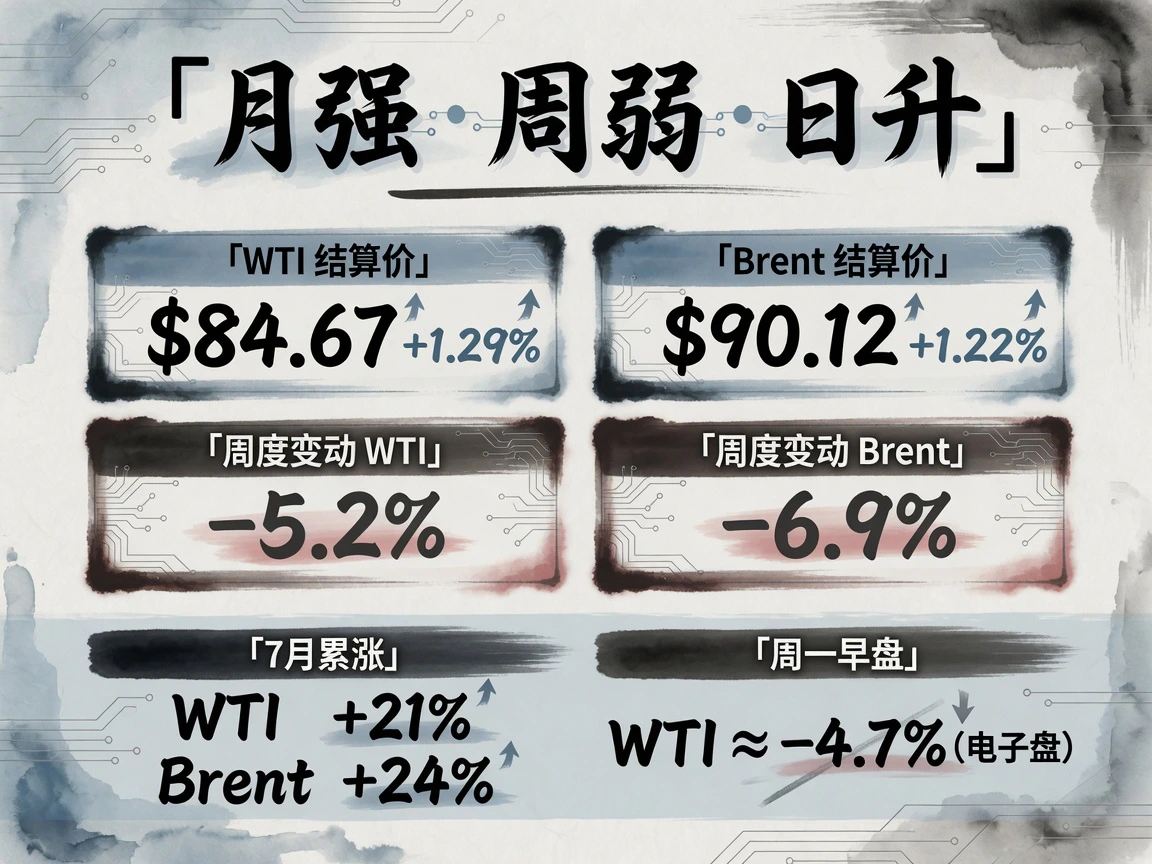
7月31日收盘,WTI 9月合约结算价报 $84.67/桶,上涨 $1.08(+1.29%);Brent 9月合约结算价报 $90.12/桶,上涨 $1.09(+1.22%)。由于该 Brent 合约随后正式到期摘牌,下周一近月主力将切换为 10 月合约(周五结算价为 $87.93/桶)。
回顾整周走势,行情轨迹极度颠簸,消息面反复拉扯盘面:周一因美国暂停对伊军事打击大幅走低,周二续挫至周内低位(WTI $79.26、Brent $84.09);周三伴随海峡袭击与新一轮封锁消息,盘面报复性反弹 6.5%–7.9%;周四多头获利回吐导致小幅回落,周五震荡收涨。对比 7月24日收盘(WTI $89.31、Brent $96.78),本周 WTI 累计下跌 5.2%,Brent 重挫 6.9%。不过,即便出现这波明显回调,整个 7 月全月 WTI 仍累涨约 21%,Brent 累涨约 24%(路透口径),双双创下今年 3 月以来的最大单月涨幅。
周一早间电子盘阶段(截至北京时间约 8–9 点盘中快照,尚未结算),亚太资金迅速开始消化和谈进展:WTI 报价回落至约 $80.66–80.70,较周五结算价走低 4.7%;Brent 新近月(10月)报约 $83.85–83.93,跌幅达 4.6%。期权市场所反映的恐慌度依然处于危机级别:Cboe 原油波动率指数(OVX)周五收于 63.04,盘中一度高见 70.16。
在曲线结构上,逆价差(backwardation,近高远低)溢价有所收敛但未发生翻转:Brent 9/10 月价差周五约为 +$2.19;WTI 9月 $84.67 对 12月约 $76–78,近远月价差仍维持在 $8–9/桶的高位;Brent 与 WTI 的跨市场价差则稳定在约 $5.45/桶。
商业库存降至2018年低位,OPEC+按部就班确认9月增产
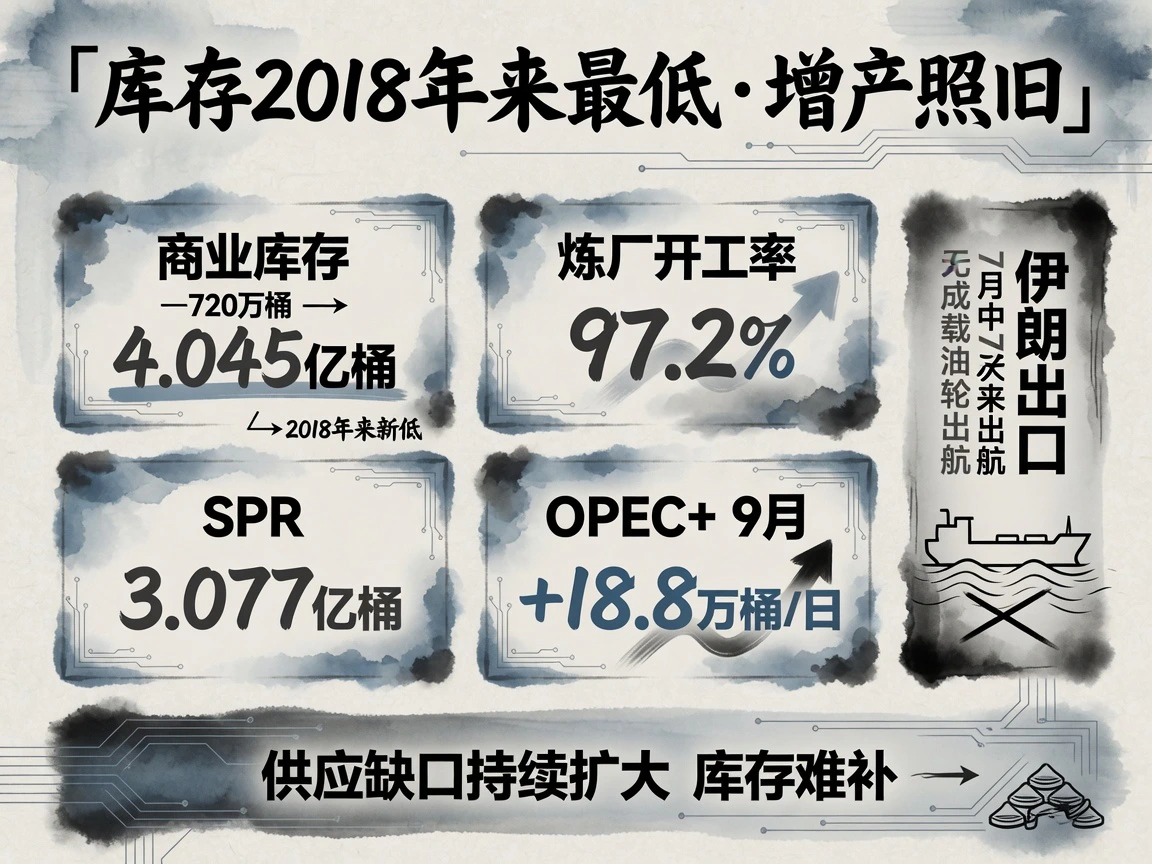
根据 EIA 于 7月29日发布的官方周报(数据截至 7月24日当周):美国商业原油库存单周骤降 720万桶至 4.045亿桶,录得 2018 年以来的最低水平,较过去五年同期均值低约 6–7%;关键交割地库欣库存录得 1,860万桶,实质性跌破操作安全底线;炼厂开工率冲高至 97.2%,日均加工量达 1,730万桶;馏分油库存小幅增加 110万桶;战略石油储备(SPR)续降至 3.077亿桶(单周减少 380万桶)。下一期 EIA 周报定于 8月5日发布(数据截至 7月31日当周),将首次完整计入本轮海峡封锁重启的实际影响。
产油国方面,OPEC+ 核心七国(沙特、俄罗斯、伊拉克、科威特、哈萨克斯坦、阿尔及利亚、阿曼)在 8月2日召开的线上联合部长级会议上确认,9 月配额将合计增加 18.8万桶/日,以此完成对 2023年4月起累计 1.65百万桶/日自愿减产额度回退的最后一档。虽然路透社在会前曾引述消息人士称,9 月之后可能会暂停后续增产,但官方声明并未就此明确表态。联盟下一次月度会议定于 9月6日举行,JMMC 监督会议则排在 10月4日。不过,鉴于当前霍尔木兹海峡事实上的断供困局,纸面增产配额最终能兑现多少实物流通,依然存在巨大问号。
与此同时,美国供给端的生产韧性依然稳固:贝克休斯 7月31日公布的数据显示,全美石油钻机数为 451 座(+1)、钻机总数为 588 座(+1);尽管 5 月产量较 4 月峰值小幅下滑约 2%,但在全球套利需求带动下,近期原油出口规模逆势刷新了历史纪录(路透口径)。
当前全球实物平衡表中最显著的供应缺口依然来自伊朗:UANI 追踪显示其 6 月原油出口曾反弹至约 176万桶/日的高位;但自 7月14日封锁重启后,从 7月12日算起便没有一艘满载原油的油轮成功出航,目前约有 48 艘油轮在岸滞留,7 月全月的完整跟踪数据尚待出炉。在买家端,中国 6 月原油进口量为 7.12百万桶/日,创下 2016年10月以来的新低(同比下滑 41.3%);第三方机构 Kpler 预估中国 7 月海运进口量将边际回升至约 7.8百万桶/日;而在伊朗货源受阻后,山东独立炼厂正加快转向采购来自卡塔尔、伊拉克、阿联酋等非制裁渠道的现货货源。
美元弱势与美债攀升博弈,油价急跌被视作通胀降温契机
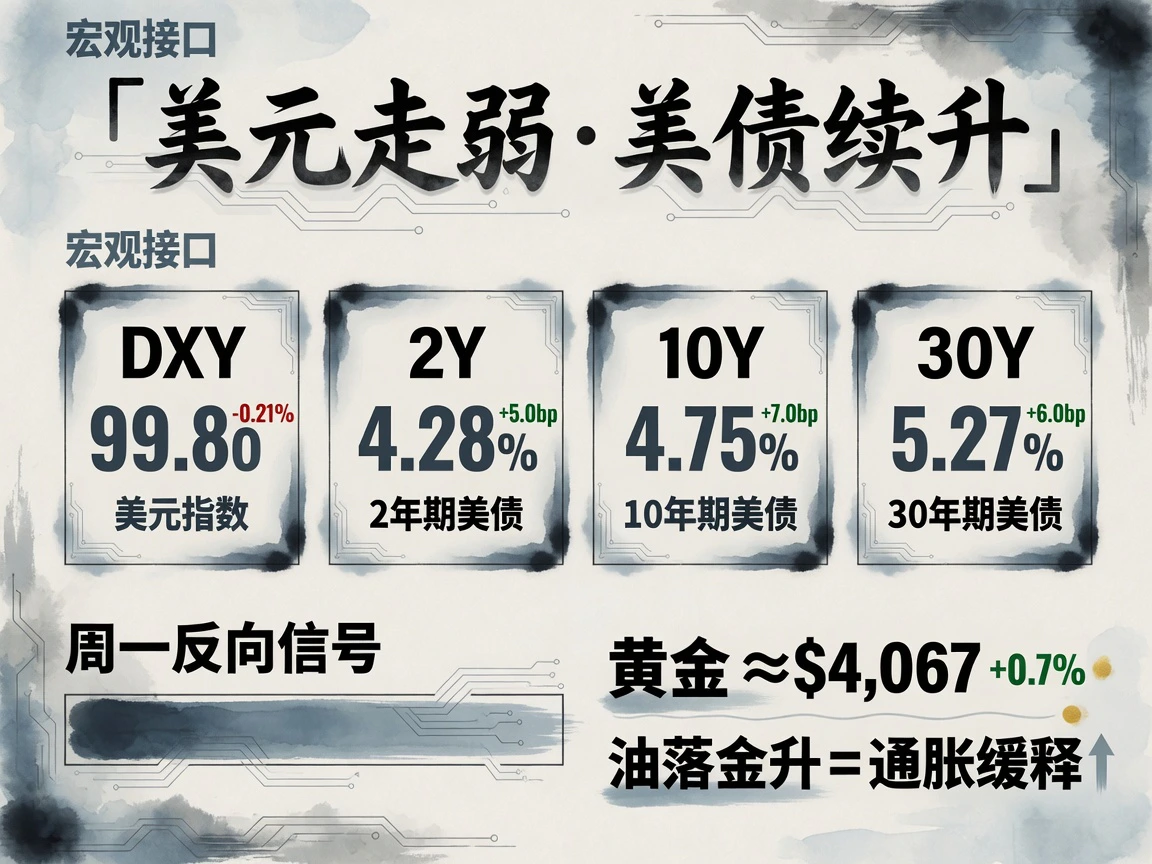
宏观环境此前为原油资产提供了偏多支撑。美元整体走势偏弱:DXY 美元指数周五收于 99.80(-0.21%),周一早盘快照进一步滑落至约 99.60。美债收益率则全线上扬(均为 close-to-close 收盘口径):2Y 收益率报 4.28%(+5.0bp)、10Y 报 4.75%(+7.0bp)、30Y 报 5.27%(+6.0bp)。
在周五的交易中,油价与美债收益率呈现罕见的同向走强,地缘供给冲击的硬逻辑彻底压过了基准利率对商品估值的常规传导。然而到了周一亚洲交易时段,跨资产开始释出反向信号:据路透报道,现货黄金上涨约 0.7% 至约 $4,067,油价的回落迅速被宏观交易员解读为输入性通胀压力的边际缓释。对大类资产配置资金而言,原油暂时从不可控的“通胀输入项”,切换回了地缘消息刺激下的“可交易回调”。
军事打击叫停与谈判重开,难掩霍尔木兹通航仍在个位数的冰冷现实
地缘局势是本周盘面最大的摇摆变量。8月2日,美国突然宣布叫停对伊大规模军事打击,宣称“协议框架已谈拢”,并要求立即、完全、彻底重开霍尔木兹海峡,双边谈判于 8月3日恢复;但伊朗官方旋即否认双方达成了任何协议框架。鉴于此前数轮停火与初步协议均曾破裂告终,市场对于这一突如其来的“和平希望”在定价上显得相当克制。
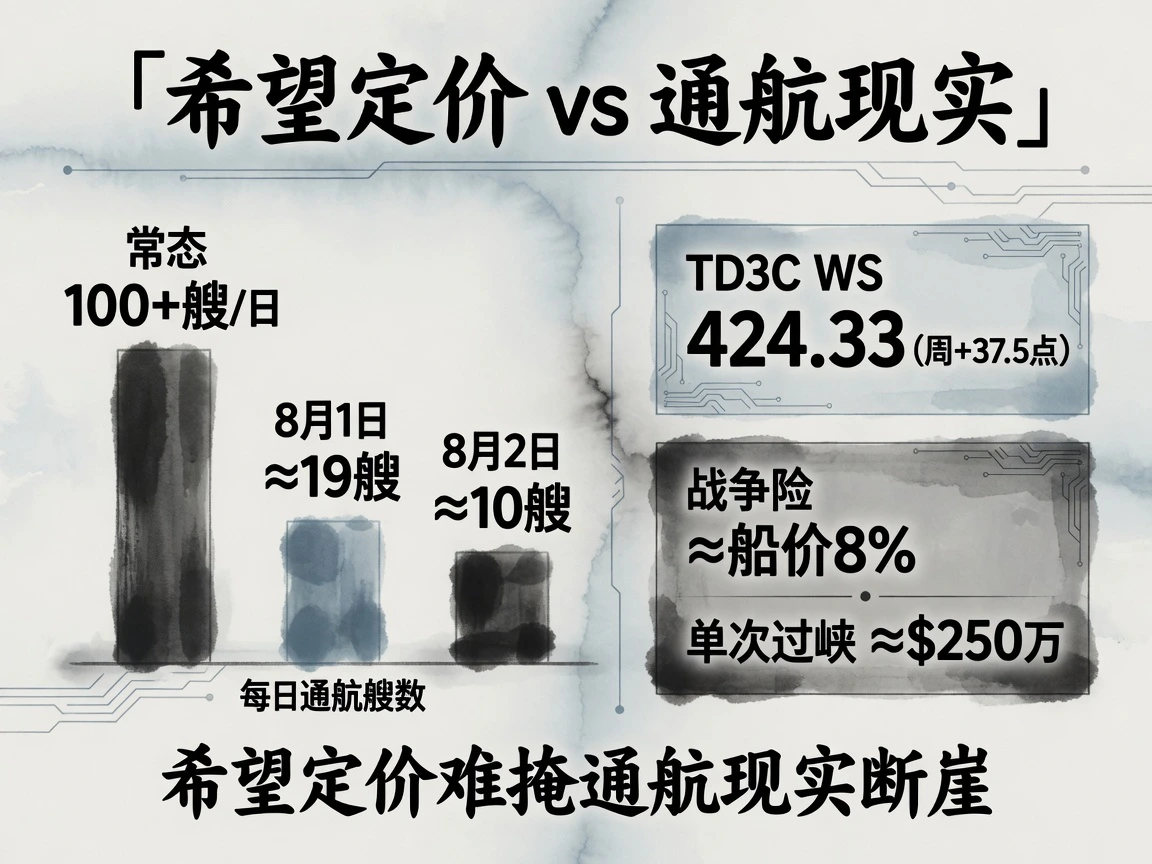
更关键的在于,官方政治表态与海峡实际通航现状依然严重脱节。8月1日海峡通航船舶曾一度边际回升至约 19 艘(Windward 口径),但 8月2日再度回落至约 10 艘(Shipfinder 口径),这依然只是常态水平下的一个零头——在正常情况下,霍尔木兹每日通行百艘以上商船、承载着全球约两成的石油贸易(美国能源信息署口径)。航运安全威胁也并未真正解除:8月1日,一艘承运卡塔尔货源的 LNG 船在峡内暗转运输时被武器击中(报道口径);伊朗军方宣称在南部航线上击毁了两艘油轮并迫使多船折返,尽管西方机构对此尚未独立证实,但恐慌效应已然显现。
海运费率依然深处天价区间。7月31日,中东至中国航线 VLCC(TD3C)基准评估报收 WS 424.33(单周环比跳涨 37.5 点),等效期租日收益(TCE)高达约 $42.3万/日;而对应的一年期期租水平仅约 $10–11.5万/日。即期天价与远期期租之间的巨大裂口,清晰表明市场深知这种非理性运费难以为继;但在海峡通航完全恢复之前,谨慎的船东依然绝不肯轻易冒险回峡。目前霍尔木兹航线的战争附加险费率仍居于船体估值 8% 的极端水平,单艘 VLCC 穿越海峡的单次保险费估算高达约 $250万。
红海一侧的封锁风险亦在同步升温。胡塞武装自 7月20日宣布对沙特实施“海上禁运”以来,接连袭击了多艘沙特油轮(包括 Encelia、Layla、NCC Masa 与 NCC Ghazal),其中 Encelia 7月下旬在红海临近吉赞水域遇袭导致船艏起火,所幸全员无恙;沙特则在 7月30日出面牵头与 13 国组建了海上联合防务联盟。虽然周末有两艘满载沙特原油的油轮在护航下经由曼德海峡(Bab el-Mandeb)驶出红海(路透 8月3日电),且 7月30日约有 29 艘各类商船过峡,但通航量级依然远低于危机爆发前的基准常态。
近端锁死现货断供现实,远端提前贴现供给回归预期
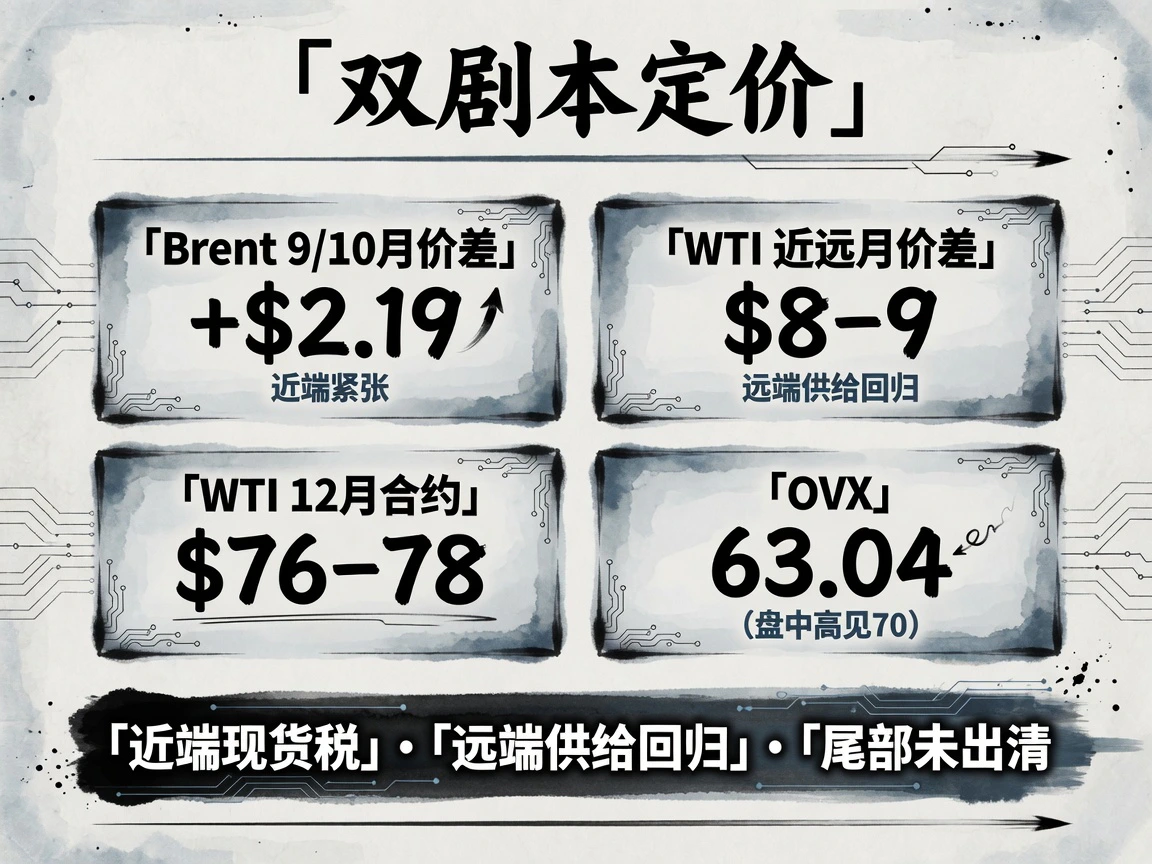
把价格曲线拆开来看,市场当前实际上在同时博弈两套截然不同的宏观叙事。
近端交易的是实打实的“现货绝对紧张”:全美库存降至多年历史低位、霍尔木兹通航被压制在个位数、运费与保费深处极端区间,期货曲线的逆价差结构(backwardation)稳固如初。在和谈真正落地见效之前,现货供需紧缺的硬约束并未发生根本改观。周一电子盘快速抽走地缘战争溢价,无异于直接把“谈判重开”激进地贴现成了“通航全面恢复在望”。
远端则在提前计入“数月后供给重归常态”的剧本:WTI 12月合约沉降在约 $76–78,隐含的地缘断供风险被大幅下修。对此,路透社引述多位分析师提醒谨防“洗牌重来(rinse and repeat)”的反转风险:此前数轮停火与框架协议均以破裂告终,谈判一旦再度遇阻崩溃,油价随时可能迎来暴力反扑。更何况在期权端,OVX 依然收在 63 的危机级高位,表明极端尾部风险在专业资金眼中根本未曾出清。
眼下油市博弈的核心十分明确:和谈到底能走多深,通航究竟能恢复多少。接下来美伊谈判的实质性进展、海峡单日实际通航量能否重返 30 艘以上的分水岭,以及 8月5日 EIA 周报的最新库存数据,都将对市场眼下的这份“希望定价”进行残酷的现实重估。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…