
7月31日,美联储7月议息会议的政策余波集中显现。三位投出加息异议票的地区联储主席同日发布正式声明,圣路易斯联储主席穆萨莱姆(Musalem)亦在《金融时报》专访中明确倒向紧缩立场;与此同时,媒体披露主席沃什(Warsh)正探讨将年度例会频次由8次缩减至6次。在政策分歧公开化的同时,同日公布的三项经济数据全线显现高位粘性,推动30年期美债收益率收盘站上5.27%,创2007年以来新高。利率期货市场对9月加息的隐含概率随之升至约66%。
经济数据:通胀高位粘性,工资成本未见减速
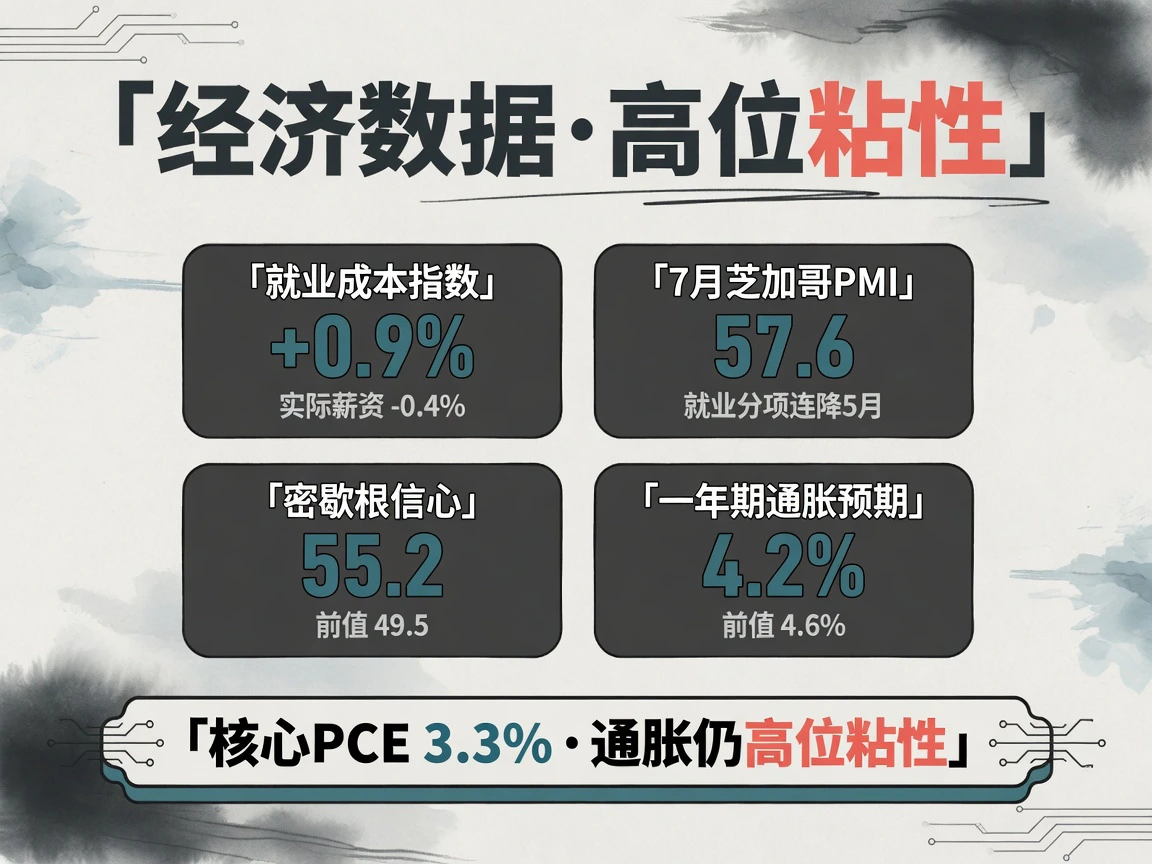
7月31日出炉的三项数据指向了同一现实:通胀压力未见实质松动,劳动力成本依然高位运行。
二季度就业成本指数(ECI):总薪酬季环比上涨0.9%,与上一季度持平,略高于市场预期的0.8%;同比上涨3.4%。在通胀侵蚀下,私人部门实际薪资同比下降0.4%。作为美联储衡量工资成本最为看重的指标,ECI并未给出放缓信号,名义工资涨幅持续追赶物价,支撑着底层通胀粘性。
7月芝加哥PMI:录得57.6,高于6月的56.7及市场预期;新订单指数升至2022年初以来最高,但就业分项连续第五个月处于收缩区间,生产端活动强劲与企业用工收缩的分裂格局仍在持续。
7月密歇根大学消费者信心终值:录得55.2,较6月的49.5明显回升;受访者的一年期通胀预期从4.6%降至4.2%,五年期通胀预期持平于3.3%。尽管预期指标有所缓和,但绝对水平依然显著偏高。
结合此前公布的6月PCE(整体同比3.7%、核心同比3.3%)与二季度GDP初值(年化环比+1.5%,其中私人最终销售增长3.9%),近期密集发布的数据均未能为“通胀顺利回落至2%”提供有力佐证。
政策会议:每年八次会议或压缩至六次
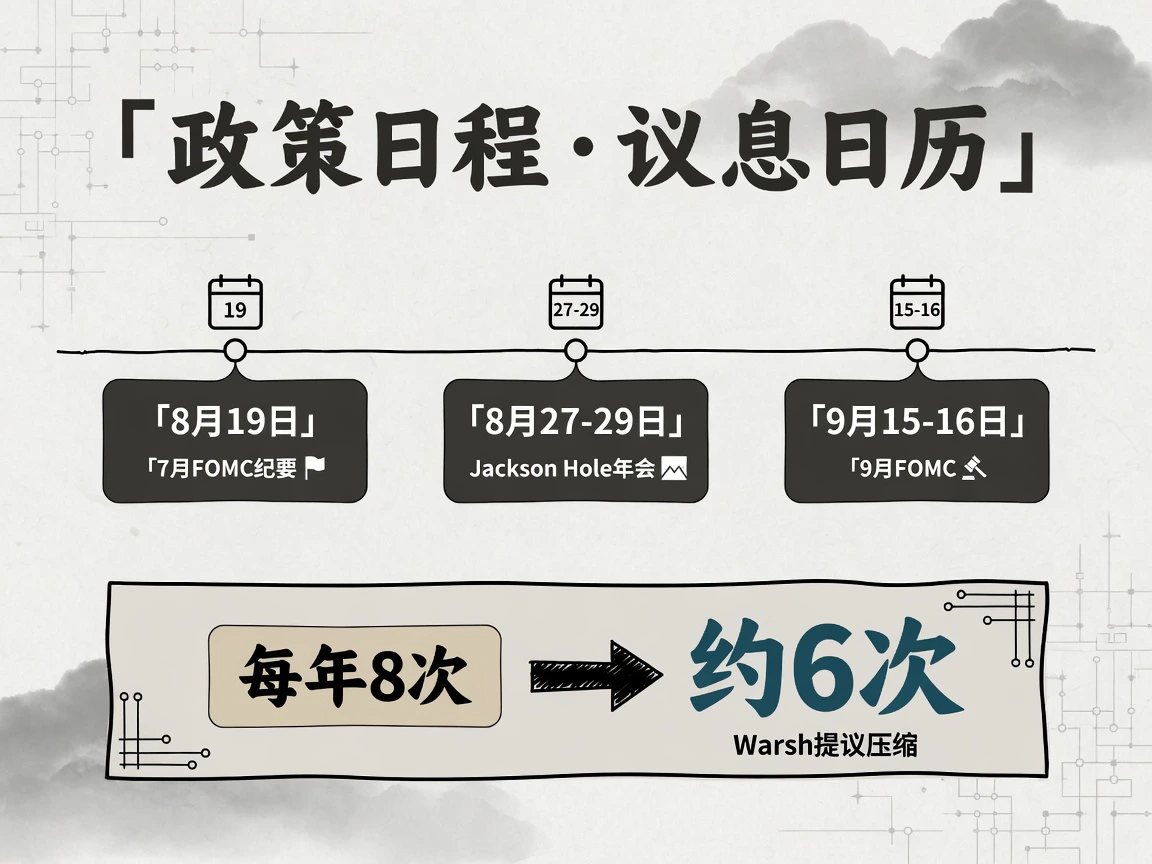
7月FOMC以9比3的表决结果维持利率不变,创下2016年以来首次出现三张异议票的纪录。随之而来的制度改革探讨与后续日程,成为市场关注的全新变量。
会议纪要落定三大看点:美联储官方日历确认将于8月19日公布7月FOMC会议纪要。核心看点聚焦于三处:其一,三位异议行长主张加息的具体论据及内部支持度;其二,沃什主导设立的五个政策工作组(Task Forces)讨论进展;其三,关于削减常规会议次数的探讨是否正式载入纪要。
杰克逊霍尔年会聚焦宏观框架:堪萨斯城联储年度研讨会将于8月27日至29日举行,今年主题定为“金融创新对支付与政策的影响”。沃什此前表示其演讲稿目前“仍是一张白纸”,市场预期其重心将放在中长期制度框架层面,而非直接就短端政策给出明确指引。
压缩会议频次的制度探讨:据《华尔街日报》与《纽约时报》披露,沃什在本次会议上向同僚提议,探讨是否将每年8次的常规FOMC会议缩减至约6次。该讨论目前仍属内部探讨。现行每年8次会议的机制始于1981年,而法定要求仅为每年至少4次。沃什此前已有类似改革经验——2014年他在评估英国央行架构时,便曾建议将英央行会议频次从每年12次削减至8次,并于2016年正式执行。沃什表示2026年余下会议仍会保持会后记者会安排,但更长远的机制未作定论;持审慎态度者则指出,若减少会议次数,可能导致单次会议承载过高的预期博弈,进而放大市场波动。
此外,美联储副主席鲍曼(Bowman)定于8月8日出席线上座谈,具体议程尚未公开。
权威发声:三位异见者亮明鹰派立场
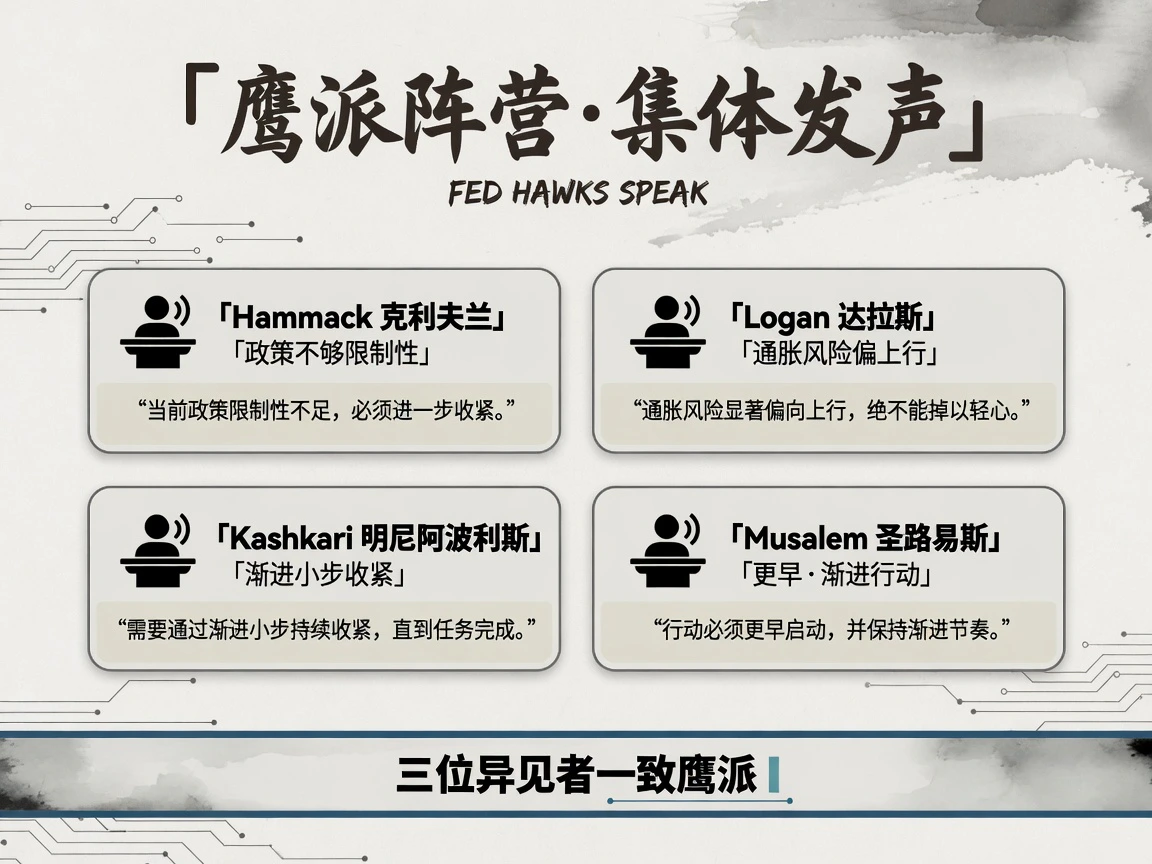
7月31日,投出异议票的三位地区联储主席同日发布会后正式声明,系统阐明其鹰派主张:
- 哈马克(Hammack,克利夫兰联储):指出通胀“维持在高位的时间已经过久”,且不认为通胀能自发回落至2%的目标。除外部供给扰动外,她着重强调了需求端压力——企业反馈表明定价压力仍在扩散而非消退,当前货币政策对总需求的限制性显然不足。
- 洛根(Logan,达拉斯联储):认为通胀预期有锚定在中2%区间而非2%的风险,上行风险依然突出;从劳动力、个人消费到整体金融环境来看,货币政策并未对经济构成实质性约束,此时适度加息能够有效降低未来被迫采取更大紧缩幅度的概率。
- 卡什卡利(Kashkari,明尼阿波利斯联储):列举了疫情、地缘冲突、关税及中东局势等一连串供给冲击,叠加AI基础设施投资带来的增量需求。他援引20世纪70年代的滞胀经验指出,面对持续的供给冲击,货币政策不能退缩,宁可选择小步、渐进的紧缩操作,也绝不能在迟疑等待后被动采取更大动作。
与此同时,今年非票委的**圣路易斯联储主席穆萨莱姆(Musalem)**在7月31日接受《金融时报》专访时,进一步强化了行动派的立场。他将本周美债长端的剧烈抛售称为“市场先生发出的明确信号”,强调美联储必须通过清晰沟通与坚决行动来赢得政策信誉;当下及早、小步、渐进的利率调整,远比日后迟到、更大幅度且更具突发性的被动加息更为可取,成本也更低。穆萨莱姆同时驳斥了有关美联储在向市场外包决策的批评,直言“国会从未把维系物价稳定的责任交给金融市场”,罕见地对完全由市场定价倒逼政策的逻辑进行了公开修正。
政治层面,美联社8月1日分析认为,特朗普此前力主推动的降息预期遭遇实质挫折——长端利率逆势冲高带动30年期房贷利率升至约6.66%,市场交易主线已被加息风险主导。尽管白宫经济顾问委员会主任哈塞特(Hassett)在7月30日重申对沃什的信任并强调尊重美联储独立性,但随着9月议息窗口临近,政治博弈与政策博弈的张力正在被前置放大。
市场定价:三十年期创十九年新高
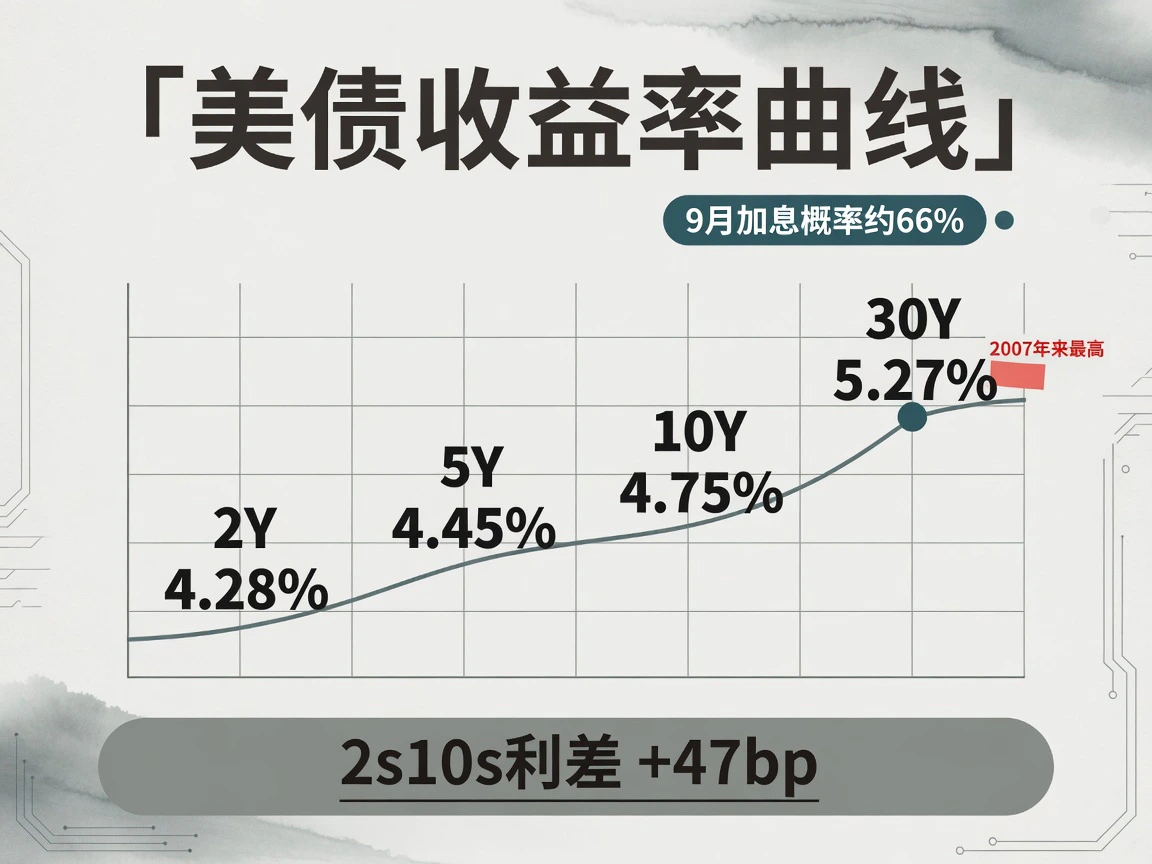
依据美国财政部官方日度平价曲线(收盘对收盘口径),7月31日美债收益率全线冲高:2年期报4.28%(+5.0bp)、5年期报4.45%(+7.0bp)、10年期报4.75%(+7.0bp)、30年期报5.27%(+6.0bp)。其中,30年期收盘水平创2007年以来最高纪录,盘中峰值一度逼近5.28%;2年期与10年期利差进一步走阔至+47bp,曲线呈现出典型的熊陡特征。
(截稿快照参考:复盘日后为周末休市时段,CNBC终端在美东7月31日17:05显示2年期报4.262%、10年期报4.718%、30年期报5.267%,因口径差异与财政部日终数据略有出入。)
9月会议加息定价升至约66%:受官员表态与数据粘性推动,联邦基金利率期货定价显著漂移。美东时间8月1日约00:35(收盘后重算),Investing.com基于CME 30天期利率期货的Fed Rate Monitor读数显示,9月加息25bp至3.75%–4.00%的概率升至65.9%,维持不变的概率降至34.1%(前一交易日为60.4%,一周前为54.5%);MacroMicro追踪的FedWatch口径亦升至67.0%(7月29日会后一度约为61%)。政策敏感端2年期美债收益率站稳在4.3%附近,与当前的加息定价高度吻合。
从历史维度审视,美联储上一次在政策会议上出现三位地区联储主席集体主张加息(George、Mester、Rosengren),发生在2016年9月,委员会随后在当年12月正式落地加息。这种成建制的内部异议,往往构成了下一次政策行动的重要前瞻。
往后看,在9月15日至16日FOMC决议出炉前,市场将迎来密集的催化变量:7月与8月的两份非农就业和CPI数据、8月19日的会议纪要,以及8月27日至29日的杰克逊霍尔年会。若后续通胀环比持续放缓、薪资增速显著回落,9月加息预期将大幅降温;反之,若90美元上方的布伦特原油持续向核心与服务分项渗透,约66%的加息概率很可能最终从预期走向现实。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…