
霍尔木兹海峡的「临时通航」谈判,正在彻底压制常规的供需基本面,成为眼下原油市场最核心的定价锚。
经历了 8 月 3 日与 4 日连续两个交易日的放量下挫后,盘面在 7 月下旬累积的地缘风险溢价已被挤出大半。到了 8 月 5 日(周三)收盘,暴跌势头终于暂告段落:WTI 9 月原油期货收报 75.22 美元/桶,微跌 0.55 美元(-0.7%);布伦特近月合约收报 79.45 美元/桶,小幅企稳 0.09 美元(+0.1%),Brent-WTI 价差维持在 4.2 美元左右。整个能源交易台都在屏息等待同一只靴子落地——伊朗与阿曼关于海峡恢复通航的联合声明。
两日暴跌逾一成,周三结算盘面初现企稳
复盘这两天的急跌,回撤体量极为剧烈。布伦特自 7 月 31 日的 90.12 美元高位连跌两日,8 月 3 日重挫约 7%,8 月 4 日再跌 5.3%,盘中最低触及 79.36 美元,两日累计回调近 12%;WTI 同期则从 84.67 美元直线下坠至 75.77 美元,累计跌幅约 10.5%。
之所以跌势如此凶猛,根源在于此前堆积的地缘溢价过于陡峭。今年 2 月底美伊冲突骤然升级,伊朗伊斯兰革命卫队对霍尔木兹海峡实施了实质性封锁,战事极值期曾将布伦特直接推升至 100 美元上方;尽管 4 月与 6 月各方曾尝试达成临时航行安排,但均未能维持,海峡通行流量长期被压制在战前一至两成的极低水平。这条狭窄水道日常承载着全球近五分之一的原油海运贸易,此前市场给出的风险溢价底子极厚;而一旦政治斡旋出现实质性转机,多头踩踏与空头砸盘便迅速共振,引发剧烈的利润回吐。
截至北京时间 8 月 6 日 08:45 的亚太早盘电子盘快照,WTI 报 74.94 美元,布伦特报 79.34 美元,交投清淡且窄幅微跌,市场观望情绪极度浓厚,资金在官方声明出炉前普遍选择按兵不动。
尤为关键的是整条远期曲线的期限结构:目前布伦特期货仍牢牢维持近高远低的现货升水(Backwardation)形态,近月对次月价差约为 +1.5 美元,12 个月跨期价差亦高达 +7 美元左右。这一微观结构清晰地表明,现货端的物理供给约束远未解除,曲线仅仅是较前期极度紧张的状态有所收敛——换言之,交易员砍掉的只是最浮躁的情绪溢价,并未把“油轮已经畅通无阻”完全计入定价。
EIA 逆势意外累库,OPEC+ 自愿减产退坡正式收官
在宏观地缘退潮的同时,供需基本面也在 8 月 5 日迎来了官方数据检验。美国能源信息署(EIA)公布的最新周报(截至 7 月 31 日当周)呈现出一份偏空的库存答卷:全美商业原油库存逆势增加 247.9 万桶至 4.07 亿桶,而市场此前预期为去库约 150 万桶;交割枢纽库欣地区库存大幅增加 235.6 万桶,升至 2095.5 万桶。
不过,下游成品油板块表现依然偏紧:当周汽油库存减少 164.3 万桶,馏分油库存去化 347.3 万桶,两者库存水平分别较过去五年均值低 7% 和 12% 左右。炼厂开工率微降 0.2 个百分点至 96.5%,仍处于夏季用油高峰的满负荷运转状态;原油日均进口增加 51.5 万桶,过去四周美国油品总需求报 2040 万桶/日,同比微降 0.9%。总体来看,原油端意外累库的压力主要直接传导至近月合约,这也解释了为何 WTI 在盘面上相较布伦特显得更为疲软。
供给端的另一大制度性变量来自产油国同盟。8 月 2 日,沙特、俄罗斯、伊拉克、科威特、哈萨克斯坦、阿尔及利亚与阿曼七国敲定 9 月份增产 18.8 万桶/日,这标志着 2023 年 4 月启动的那轮规模约 165 万桶/日的自愿减产,其渐进退出进程正式走完全程。这轮减产可谓一波三折:自 2023 年 5 月执行以来经历多次展期,今年初一度因外部环境动荡而暂停退坡;随着阿联酋今年 5 月选择退出 OPEC+,减产执行国也由八国缩减为七国。值得注意的是,2022 年 10 月设定的另一层约 200 万桶/日的常规减产机制仍将延续至今年底,联盟将在 9 月 6 日的例会上进一步研讨四季度走向。
然而在当下的博弈格局中,账面配额绝不能简单等同于实际海运流量。只要波斯湾的物流咽喉依然受制于地缘风险,纸面增产究竟能转化为多少实物流通量,仍需打上巨大问号。
油金走势深度背离,急跌推手并非宏观流动性
如果把视角放大至全球大类资产,外部金融环境并未对大宗商品施加额外的紧缩重压。美元与美债利率整体保持温和平稳:截稿时美元指数(DXY)报 99.66 附近(前一交易日收于 99.89);10 年期美债收益率持平于 4.63%,2 年期收益率微跌 2bp 至 4.18%;美股延续高位整固,标普 500 指数收报 7723 点(微跌 0.2%),波动率指标 VIX 稳定在 15.8 的低位区间。
最具对照启示的当属黄金资产的表现:就在原油破位大跌的同时,国际现货金价逆势飙升至约 4351 美元/盎司。这种“黄金跳涨、原油深跌”的罕见背离现象,从底层逻辑上排除了宏观流动性收紧或美元走强对油价的无差别压制。大类资产的跨市场信号十分鲜明:金融条件整体宽松且避险情绪尚存,原油的单边重挫完全是由供给预期反转与地缘溢价脱落所主导的特异性行情。
协议草拟步入最后阶段,但海面商船依然停滞
霍尔木兹的通航谈判毫无疑问是引爆本轮行情的总阀门。综合多方最新进展,伊朗与阿曼已就重开海峡的安全航道地理坐标达成初步技术谅解,双方联合声明已进入最后的文本草拟阶段。
目前流出的框架草案指向一项为期约 60 天的临时通航机制:进港入向航线规划在靠近伊朗领海的北侧水域,出港离向航线则沿阿曼水域南侧划定;整个协议设置了约 30 天的扫雷排险缓冲期,且最终生效仍有待伊朗最高决策层的正式审批。在政治立场上,博弈依然微妙——美方高调坚持“无条件自由航行、坚决不付任何通行规费”;美国总统特朗普公开表示“周三或周四可能就会宣布结果”,财长贝森特亦频频释放乐观信号;海湾多国外交官员则给出“周五前达成概率约五成”的审慎评估;而德黑兰方面依然极力否认与美方存在任何直接对话。截至发稿,市场各方仍在等待官方重开公报的正式落地。
然而,航运一线的实况却给盘面的抢跑泼了一盆冷水。来自船舶追踪机构 Kpler 的高频监测显示,8 月 5 日全天实际通过海峡的原油轮仅有 5 艘,与战前日均 20 艘以上的常态通航量相距甚远;MarineTraffic 记录的 8 月 4 日通行量也仅为 8 艘;多家第三方监测数据显示,海峡日均通航艘次仍在 8 艘上下徘徊,目前滞留在波斯湾内及外锚地的各类船舶依然高达 145 艘左右。外交博弈虽已谈至终局,但现实海面上的船只根本没有动起来。
战险费率顽固高企、红海风险叠加,通航恢复面临物理天花板
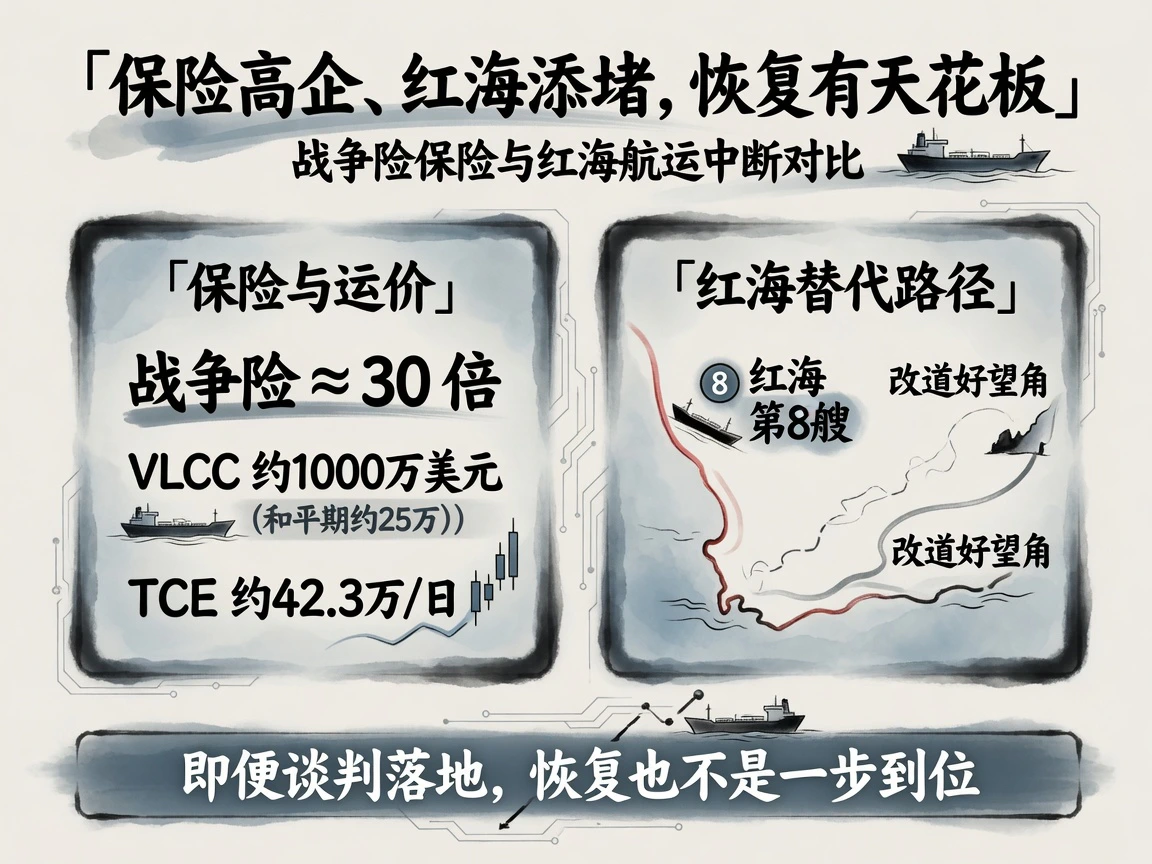
即便通航声明如期官宣,实际运力的修复也绝非一日之功。首要障碍在于极度扭曲的航运成本与保险机制。目前波斯湾水域的船舶战争险附加费率依然维持在和平时期的近 30 倍;一艘超大型油轮(VLCC)完成单次过峡的保费报价仍在 1000 万美元天价附近(常态下仅约 25 万美元);波罗的海交易所波斯湾至中国基准航线(TD3C)在 7 月 31 日报收 WS424,折合等价期租租金(TCE)高达约 42.3 万美元/天,依然处于历史峰值区间。水下水雷清除、商业船队信任重建以及国际承保人的风险评级调降,都存在极其明显的时滞效应。
更为棘手的是,备选替代航线同样危机四伏。胡塞武装在 7 月 20 日对沙特关联船舶启动封锁令后,于 8 月 5 日宣称再度击中沙特油轮「Wafa」号(若属实,将是此轮封锁以来的第 8 艘遇袭船只,沙特官方目前尚未置评);面对红海南端的封锁威胁,沙特此前已被迫将部分原油外运航线改道绕行非洲好望角。这就意味着,即便霍尔木兹海峡短期撕开一道临时缺口,红海航道的封堵也将封死全球油运效率全面恢复的上限。
地缘溢价快速退坡,但现货硬约束尚未完全出清
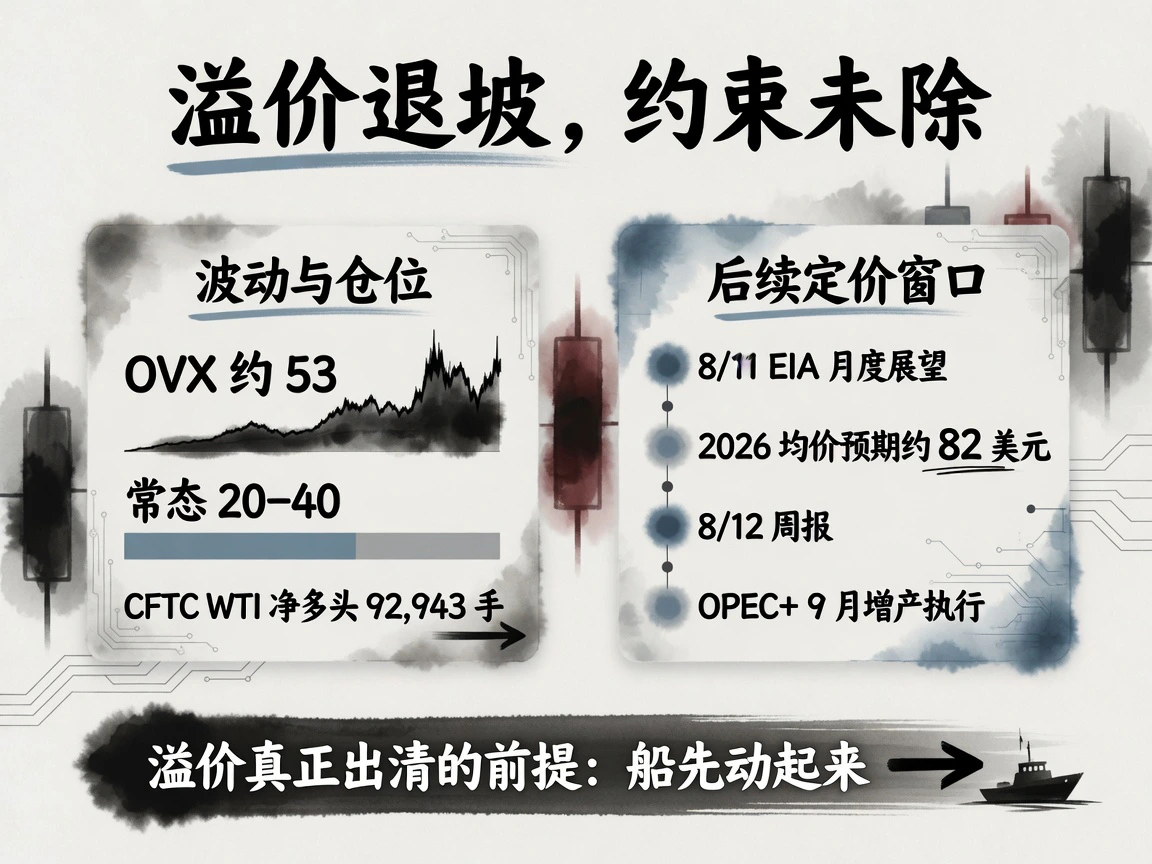
将盘面形态、库存走势与持仓头寸拼合在一起,当前原油市场的计价主线一览无遗:资金正全力交易「地缘溢价退坡、供给渐进回归」的基准路径;但对于「海峡运力立即恢复」,盘面依然保留着相当的审慎。原油期货曲线依然维持现货升水结构,原油波动率指数(OVX)虽然较前期高位有所回落,但截至 8 月 4 日仍停留在 53 附近,远高于 20 至 40 的历史常态区间,这表明近端物流硬阻力与政治突发变量的风险补偿并未完全退场。
资金持仓方面,美国商品期货交易委员会(CFTC)公布的截至 7 月 28 日当周持仓数据显示,管理资金在 WTI 上的净多头头寸为 92,943 手,前一阶段主要体现为做空动能的衰竭与被动平仓;而即将于 8 月 7 至 8 日公布的 8 月 4 日当周持仓报告,将成为检验近两日断崖式抛盘中多头主力是否实质性溃退的关键依据。
接下来的核心定价窗口密集铺开:首当其冲的是伊朗与阿曼联合公报的最终文字与落地细则;紧随其后的是 8 月 11 日 EIA 即将发布的 8 月份《短期能源展望》(其在 7 月报告中已将 2026 年布伦特均价预测下修至 82 美元左右);再往后则是 8 月 12 日 EIA 库存周报能否确认全美累库趋势具有持续性,以及 9 月初 OPEC+ 增产计划在实货层面的执行兑现率。大方向已然明朗:地缘泡沫破裂、估值向下寻找真实供需锚位是当下不可逆转的叙事惯性;但在波斯湾积压的油轮真正安全开出海峡之前,这轮溢价的出清注定不会是一马平川。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…