
霍尔木兹海峡所谓的“原则性协议”迟迟无法转化为海面上真正通行的实货船流,叠加流出的限制性通行条款平添变数,多头资金在周四迅速将此前挤出的近端物流风险溢价再度买了回来。但在远端,OPEC+ 渐进退坡的增产配额与美国商业原油的意外累库依然构成压制:期限结构近强远弱的现货升水(Backwardation)不仅未解,反而进一步走陡。市场的最终验证锚位十分清晰:看的是波斯湾里真正动起来的油轮,而不是外交辞令里的联合声明。
盘面全线报复性跳涨,近端物流溢价迅猛回流
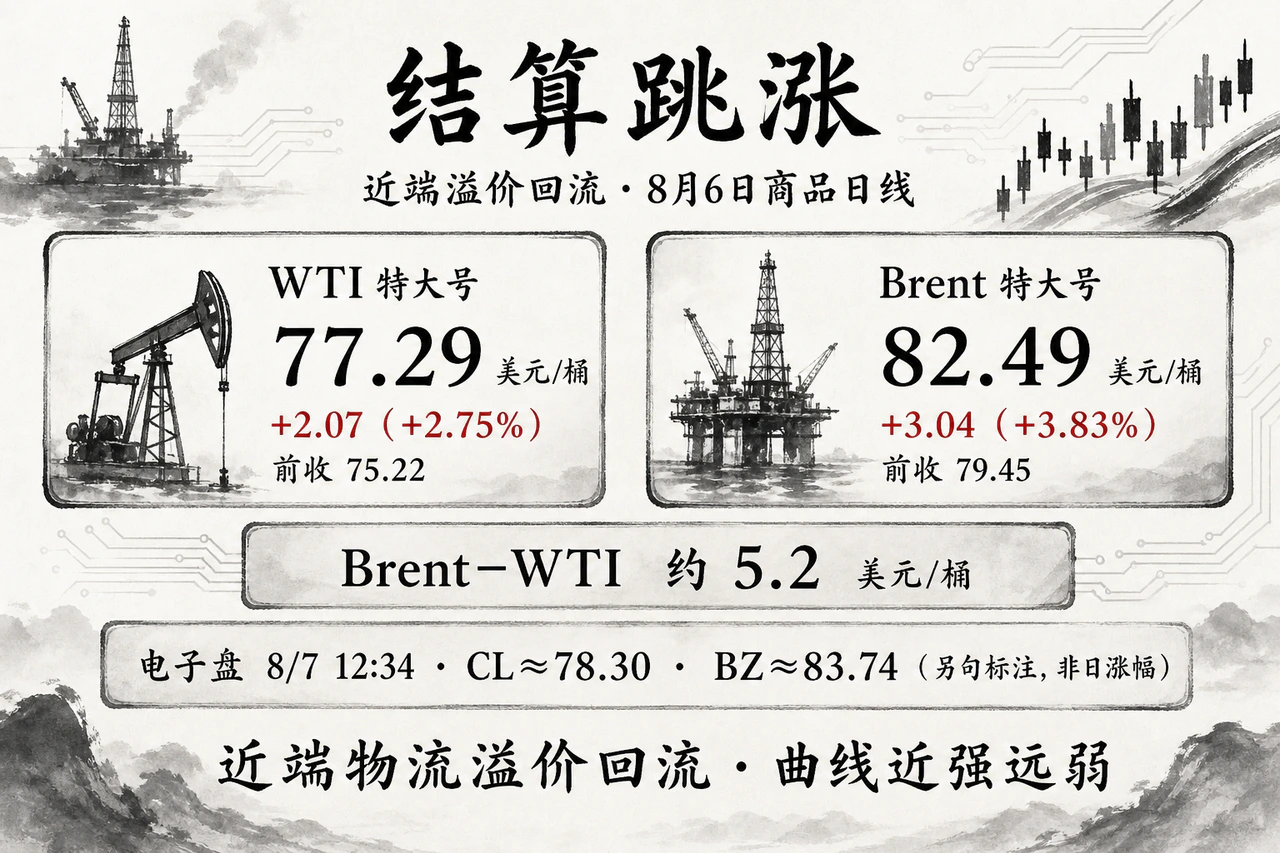
8 月 6 日(周四)大宗商品官方日线结算显示,原油盘面迎来全面反弹:WTI 近月主力合约收报 77.29 美元/桶,较前一交易日 75.22 美元上涨 2.07 美元(+2.75%);布伦特近月合约收报 82.49 美元/桶,较前一日 79.45 美元大幅跳涨 3.04 美元(+3.83%)。布伦特对 WTI 的溢价差走阔至约 5.2 美元/桶,表明直面中东原油运输动脉风险的全球基准油种,对地缘物流阻断给出了更高的风险敏感度。Barchart 当日对 9 月 WTI(CLU26)录得的 +2.07 美元(+2.75%)结算涨幅,与官方口径完全吻合。
日内行情监测曾出现 WTI 约 75.72 美元、布伦特约 80.10 美元等不同切片读数,均属于盘中流动性博弈的瞬时快照,不计入官方日度涨跌。进入亚洲交易时段后,做多情绪进一步蔓延:截至北京时间 8 月 7 日 12:34 的电子盘快照,WTI(CL)升至 78.30 美元附近,布伦特(BZ)触及 83.74 美元左右,相较周四结算价再度抬升约 1.0–1.3 美元(此处作为日内盘面参考,不并入前一交易日的官方统计)。
远期曲线方面,尽管当前窗口缺乏完整的逐月连续价差报价,但公开交易数据依然清晰地指向极度陡峭的 backwardation(现货升水) 结构:近月合约价格大幅显著溢价于远端。这直观反映出实货买家与炼厂对即期可交割原油物理稀缺性的高度焦虑,物流摩擦带来的近端断流溢价丝毫没有消退;远端合约价格相对平缓,则表明市场仍部分计入了海峡终将逐步缓和、以及产油国逐步释放供给的长期中性预期。下游成品油方面,9 月 RBOB 汽油期货结算价同样录得约 +3.5% 的强劲涨幅,与全美馏分油库存偏紧的基本面叙事同向共振,在裂解利润端为原油反弹提供了下游支撑。
全美商业原油逆势累库,OPEC+ 纸面配额循序渐进
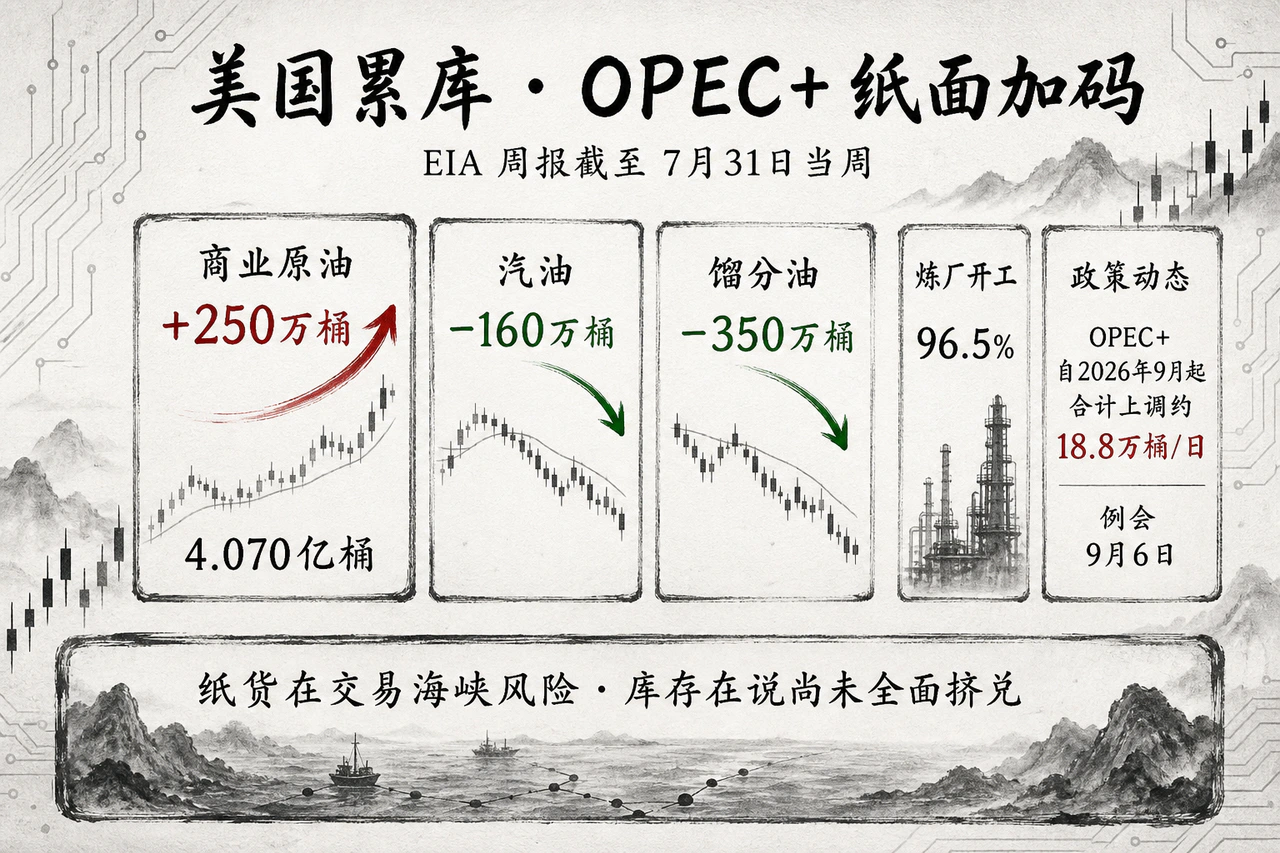
盘面虽在猛烈反弹,但美国本土的库存数据并未呈现出“现货全面断供”的恐慌图景。美国能源信息署(EIA)8 月 5 日公布的周度库存报告(统计区间截至 7 月 31 日当周)显示,全美商业原油库存(不含战略石油储备 SPR)逆势增加 250 万桶至 4.070 亿桶,尽管整体仍较过去五年同期均值低约 6%,但绝对值依然录得累库;下游成品油库存则延续去化,汽油库存 减少 160 万桶,馏分油库存 去化 350 万桶(目前约低于五年同期均值 12%)。全美炼厂开工率录得 96.5% 的绝对高位(较此前一周的 97.2% 略有微降),原油进口均值攀升至 620 万桶/日 左右(环比增加约 51.5 万桶/日)。显而易见,衍生品纸货市场交易的是波斯湾咽喉阻断的极致地缘风险,而实体基本面数据却在提醒,至少在美国本土,供应链尚未遭遇全局性的枯竭挤兑。下一期 EIA 官方库存周报预计将于 8 月 12 日 前后公布。
产油国供给政策方面,OPEC+ 七国(沙特、俄罗斯、伊拉克、科威特、哈萨克斯坦、阿尔及利亚、阿曼)在 8 月 2 日的线上会议后发表声明:自 2026 年 9 月 起合计上调原油产量配额约 18.8 万桶/日,以此完成对 2023 年设立的那层额外自愿减产机制的分步退出;不过,联合声明并未对今年第四季度的产量路径给出任何约束性安排。该小组下一次例会定于 9 月 6 日 召开。尽管专业机构与行业媒体大多倾向于认为联盟在四季度更可能暂停进一步增产,但在正式决议落地前,交易层面能够确认的客观事实仅有“已经公布的 9 月调整”与“尚未落笔的 Q4 政策敞口”。
强美元与高利率双重逆风,难阻商品端断供溢价
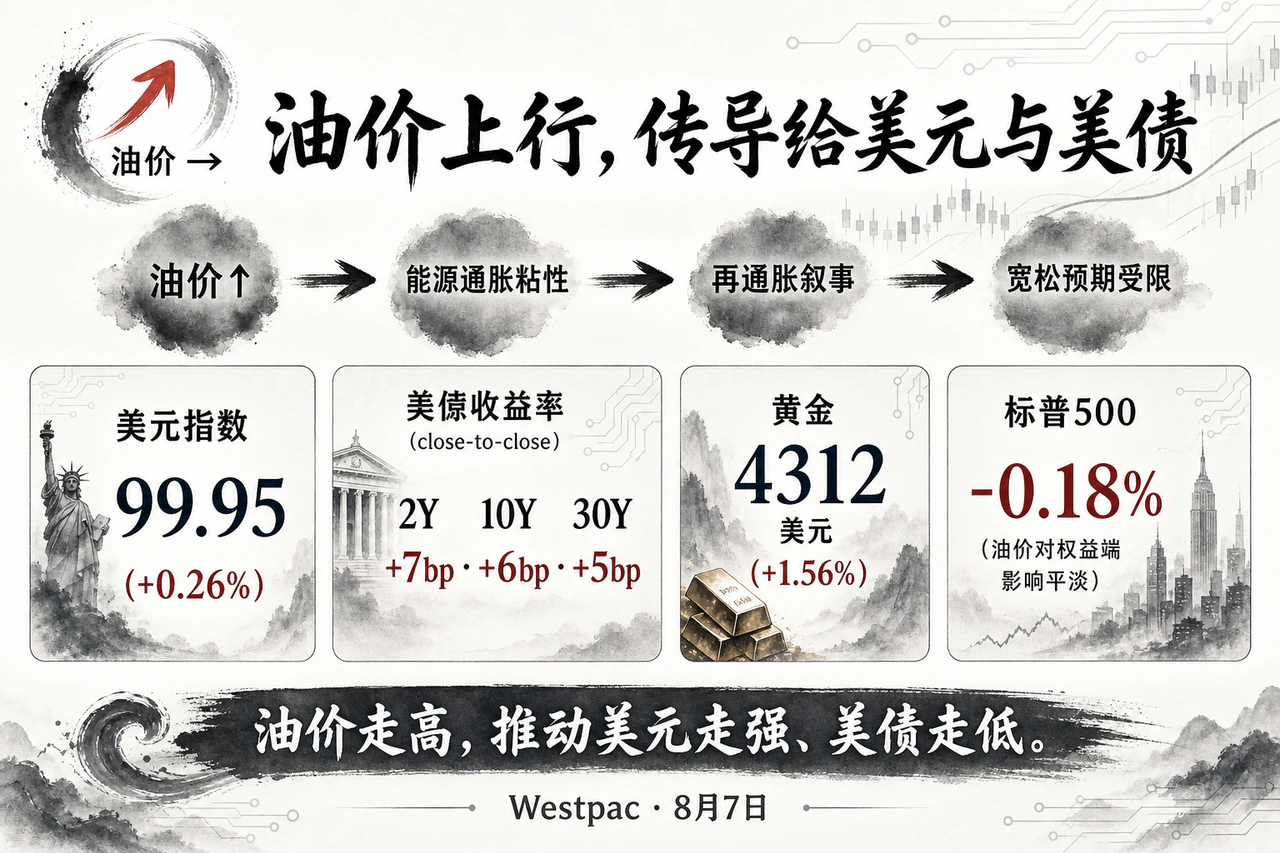
从大类资产宏观环境来看,金融条件在复盘日对商品多头构成了直接的估值摩擦:美元指数结算价报 99.97 附近(较前一交易日上涨 0.28%);美债收益率全线走强,2 年期美债收益率收报 4.25%(跳升 7.0bp),10 年期基准收益率升至 4.69%(走高 6.0bp)。在常规的宏观框架下,实际利率走高与强势美元往往会对以美元计价的大宗风险资产形成沉重打压。然而,原油期货完全无视了这一逆风而强势跳涨,深刻反映出商品市场当下的核心交易逻辑已被物理供给阻断与地缘物流风险绝对主导,宏观流动性暂时退居次要地位。
在权益与跨资产板块,标普 500 指数微跌约 0.18%,恐慌指数 VIX 反而震荡回落至 15.15 附近,表明油价的暴涨尚未向大类资产传导为系统性的滞胀恐慌或去杠杆抛售。COMEX 黄金期货结算价基本走平(微跌约 0.09%),截稿时段国际金价在电子盘上的额外波动属于局部流动性变化,并不混作当日大宗商品定价的主导叙事。
海峡航运几近停摆,天价运费将地缘摩擦深度计价
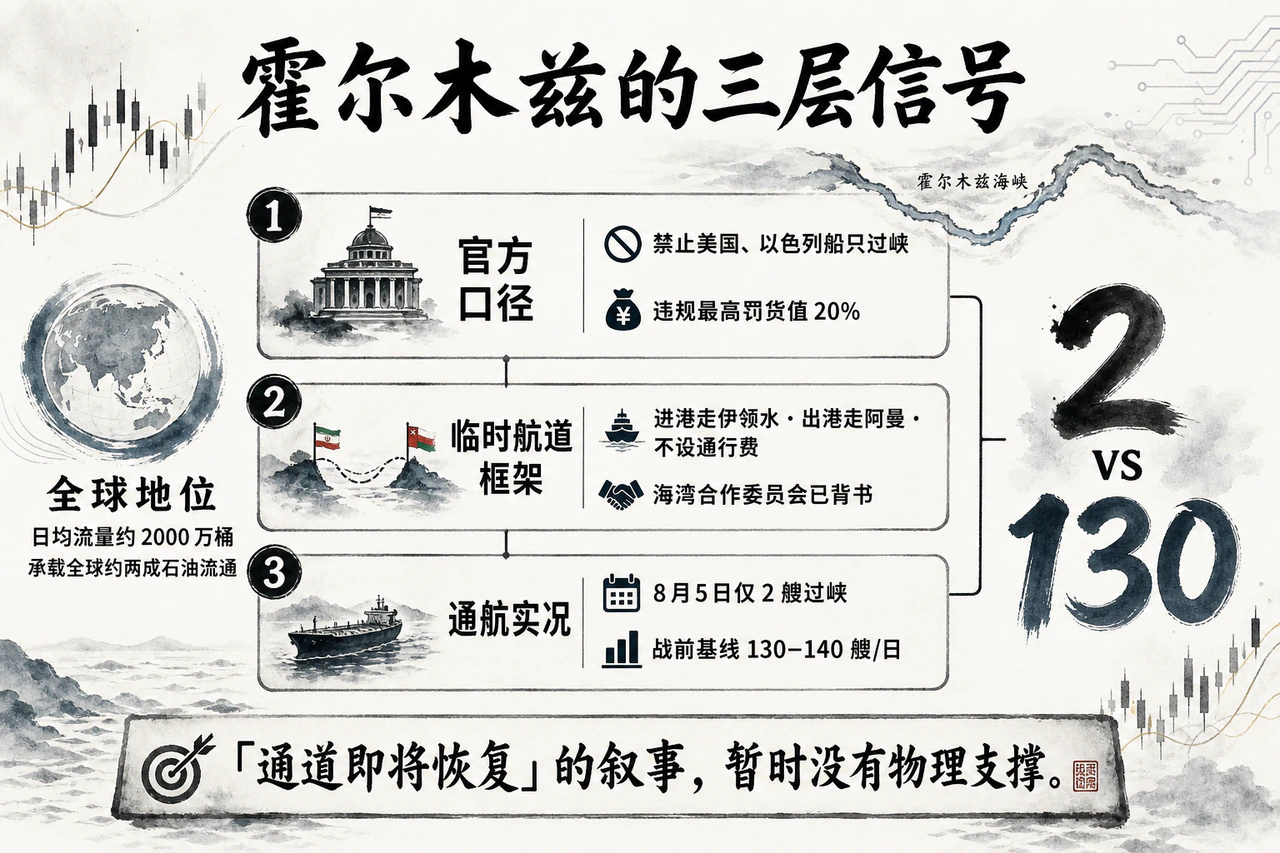
在航运和能源交易中,高频的卫星追踪数据往往比外交辞令更为客观。尽管伊朗与阿曼官方此前声称已就“进港靠近伊朗水域、出港靠近阿曼水域”的安全通行坐标基本达成原则性一致,但截至目前,一线航运实况完全未见任何常态化通航恢复的迹象。FreightWaves 引述能源船舶追踪机构 Kpler 的最新监测数据显示,8 月 5 日全天实际通过霍尔木兹海峡的各类船只仅约 8 艘(其中原油轮仅占 5 艘),而危机前该通道的日均通行量高达上百艘;海事媒体在同一时间窗口记录到的商业货船过境数量同样仅停留在个位数水平。Cyprus Mail 等海外媒体的跟踪报道更直接用“商业航运几近陷入瘫痪”来形容当前的波斯湾现状。各家追踪源在统计口径上虽存在微小差异,但核心事实高度一致:商船根本没有回来。
与此同时,由伊朗法尔斯通讯社(Fars)等渠道传出的限制性通行条款进一步加剧了市场的戒心——传闻中的通航规则对特定国籍以及被德黑兰认定曾对伊“造成利益损害”的船东方设立了严格的审查与准入限制。这被原油与航运交易员直接解读为:即便海峡未来在政治上被撕开一条缝隙,也极大概率是高度受限、带附加条件的局部通行,绝非畅通无阻的自由航行,近端物流溢价因而被迅速回补。而在红海与沙特西部延布港一侧,多家海事防务机构报道,也门胡塞武装再度宣称在红海水域对沙特关联油轮发动袭击。虽然此类袭船事件是否构成常态化封锁仍需跟踪评估,但它确凿无疑地在波斯湾之外构成了并行的海上安全威胁,封死了过度依赖西海岸管道绕行的乐观预期。
航运市场的微观结构表现得尤为极端。根据《劳氏日报》(Lloyd’s List)的基准评估,中东波斯湾至远东航线的超大型原油轮(VLCC,TD3C航线)等价期租日租金(TCE)被推升至令人咋舌的高位,近期评估一度触及约 29.6 万美元/日 的极端区间;相比之下,不受海峡危机直接影响的大西洋西非—中国航线 VLCC 日租金仅在 12.8 万美元/日 左右。巨大的跨区域航线运价裂解,淋漓尽致地展现出霍尔木兹海峡地缘风险所引发的船队严重错配。与此同时,国际保赔协会给出的战争附加险费率依然保持在战前的数十倍危机水平——对于跨国石油巨头与商业船东而言,商业保险的可承保性本身,就是决定海面阀门能否重新开启的真正硬开关。
近端博弈通航期权,远端校准增供天花板
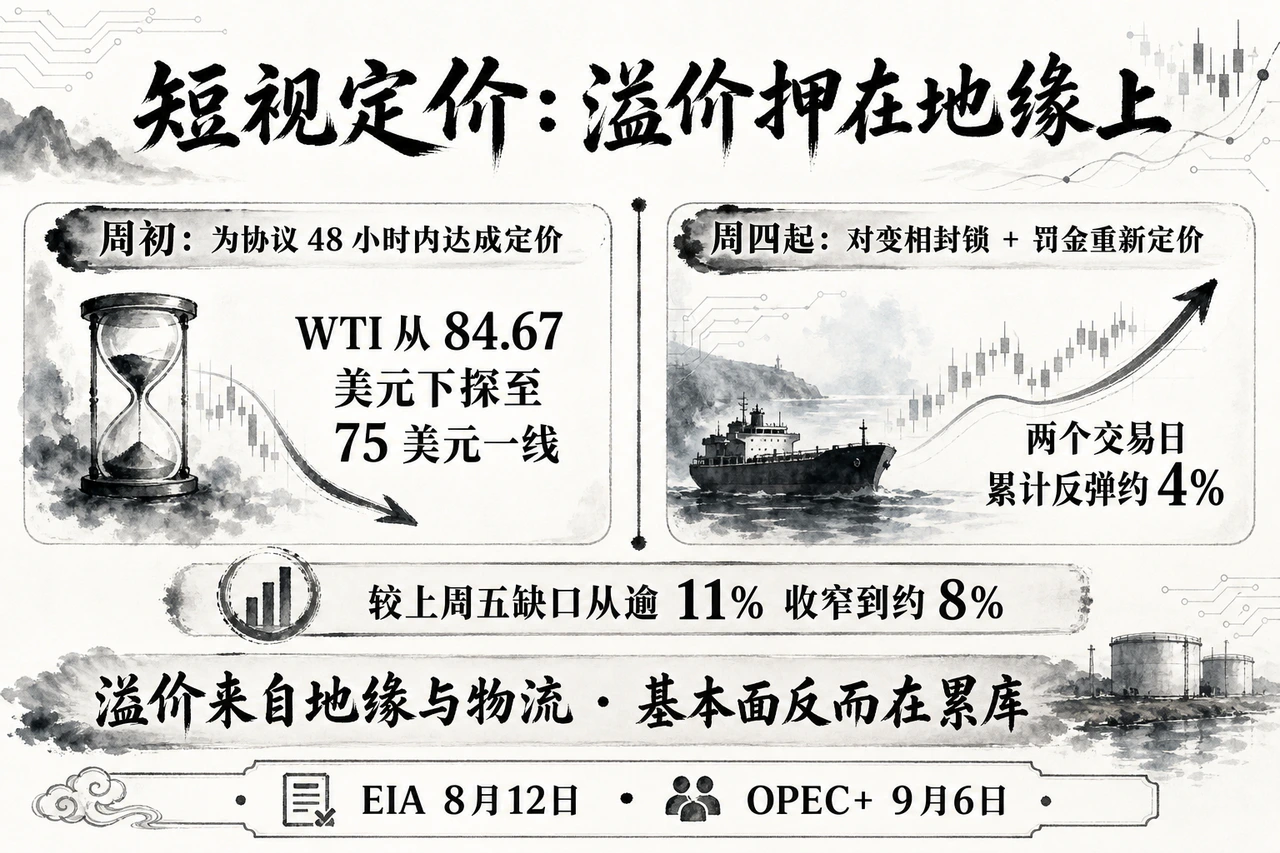
当前的原油期货期限结构生动地呈现出割裂的博弈逻辑:曲线近端全力在为“霍尔木兹通道究竟何时、以何种苛刻条款真正恢复通航”的看涨期权进行动态定价。复盘日的强劲跳涨,本质上是多头资金对“外交协议看似临门一脚、实货船流却寸步难行”这一现实断层的报复性再定价。而在整条曲线的远端,资本则在冷静计算 OPEC+ 逐步释放的纸面增供配额、美国商业原油逆势累库的现实重力,以及若海峡长期受阻可能引发的全球高油价需求破坏与跨区域物流重构。
跨资产的波动特征同样值得玩味:油价大幅跳涨、美股基本稳固、VIX 未见恐慌性飙升——这种组合清晰地表明,当前原油的暴涨并非源自全球系统性的风险规避大撤退,而是一场由局部咽喉要道物理阻断所触发的供应链物流溢价脉冲。期货远期曲线中陡峭坚挺的现货升水(Backwardation)形态充分说明,投机资金与现货产业客户目前绝不愿过早地将“中长期供给过剩”的预期粗暴贴现至近端即期合约中。
站在当前节点,后市原油走势的演进将高度取决于未来数日的几个核心硬指标:波斯湾霍尔木兹海峡的每日实际商业过境船舶艘次能否出现放量回升、海运战争附加险与跨区域 VLCC 运费溢价是否开始实质性见顶回落、8 月 12 日前后出炉的新一期 EIA 库存数据会否强化全美累库叙事,以及 OPEC+ 在 9 月 6 日例会上对四季度增产路径的最终定调。在这几只核心靴子落地之前,原油近端的高溢价拉锯与剧烈颠簸,大概率仍将延续。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…