
经历了一整周的深度回撤之后,国际原油在周五仅仅给出了极其微弱的技术性反抽。曲线近端依然在反复博弈霍尔木兹海峡有条件通航条款的具体细则与眼下海面上的船流实质空窗,天价运费溢价不降反升;而远端则被 OPEC+ 即将落地的纸面增供以及美国本土商业原油的超预期累库牢牢压制。外交层面的“声明推进”绝非物理层面的“通航兑现”——衍生品交易员固然愿意在远期提前折算海峡“最终必将妥协重开”的下行概率,但在波斯湾进出受阻的现实瓶颈面前,绝不敢贸然在近端现货升水结构中过早计入过剩。
结算温和反抽,周线回撤格局未改
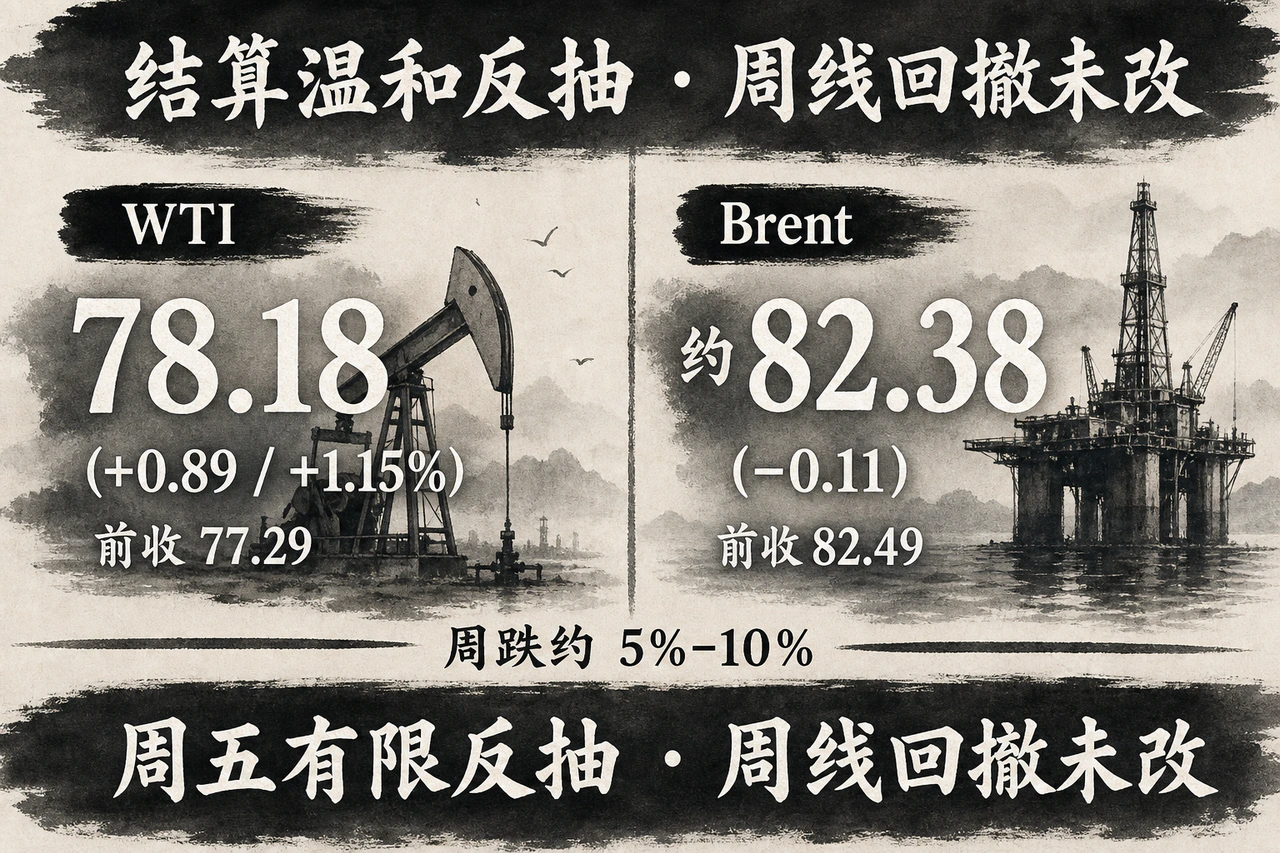
8 月 7 日(周五)NYMEX 官方结算显示,原油近端迎来小幅修复:9 月 WTI 主力合约(CLU26)收报 78.18 美元/桶,较前一交易日同口径 77.29 美元回升 0.89 美元(+1.15%);下游 9 月 RBOB 汽油期货结算价同步上涨约 +1.59%,成品油裂解端表现同向。布伦特原油方面,英国《金融时报》(FT)历史收盘表显示周五收报 82.38 美元/桶(周四收报 82.49 美元,微跌约 −0.11 美元);公开商品日线基准 BZ 则报收 82.27 美元/桶(前值 82.49 美元,跌幅约 −0.27%),两者在变动方向与量级上高度契合。基于结算价对照,Brent–WTI 跨区价差目前大致维持在 4.2–5.2 美元/桶 的合理区间,具体读数取决于布伦特结算源的选择。
此处需单独披露一处盘面口径差异:部分连续合约日线报价显示 WTI 复盘日收于 77.08 美元/桶(较前一日 77.29 美元下跌 0.27%),与 NYMEX 官方 CLU26 的结算价 78.18 美元并不一致。综合多家盘中交易报道,周五早盘 WTI 确实出现重心上抬;正文分析以 NYMEX 官方结算价为准,连续合约的日线跌幅不作为日度基准。截至北京时间约 8 月 8 日 04:59 的截稿快照仍呈现上述连续合约读数——此处仅作客观标注,不混同于官方统计。
将视线拉长至全周维度,周五的温和反弹丝毫未能掩盖周线级别的重挫:公开市场报道显示,本周 Brent 与 WTI 双双向 5%–10% 的单周深度跌幅靠拢;另有机构统计指出,ICE 近月布伦特全周累计下跌约 5%,周结算价落定在 83.55 美元/桶附近——此处合约月与日结算口径不同,切忌与周五单日收盘读数直接混同。整体交易叙事依然是清晰的“周线大幅回撤叠加周五弱势反抽”,谈不上任何实质意义上的趋势反转。远期曲线方面,尽管当前窗口仍缺乏逐月连续价差报价,但定性评估非常明确:近端现货升水依然依赖不可抗力带来的物流摩擦与空窗支撑,而远端则逐步把海峡危机降温与 OPEC+ 恢复供应计入价格——近强远弱(Backwardation)结构犹存,但斜率相较于春季地缘高点明显走平。
美国累库未停,OPEC+ 九月继续加码
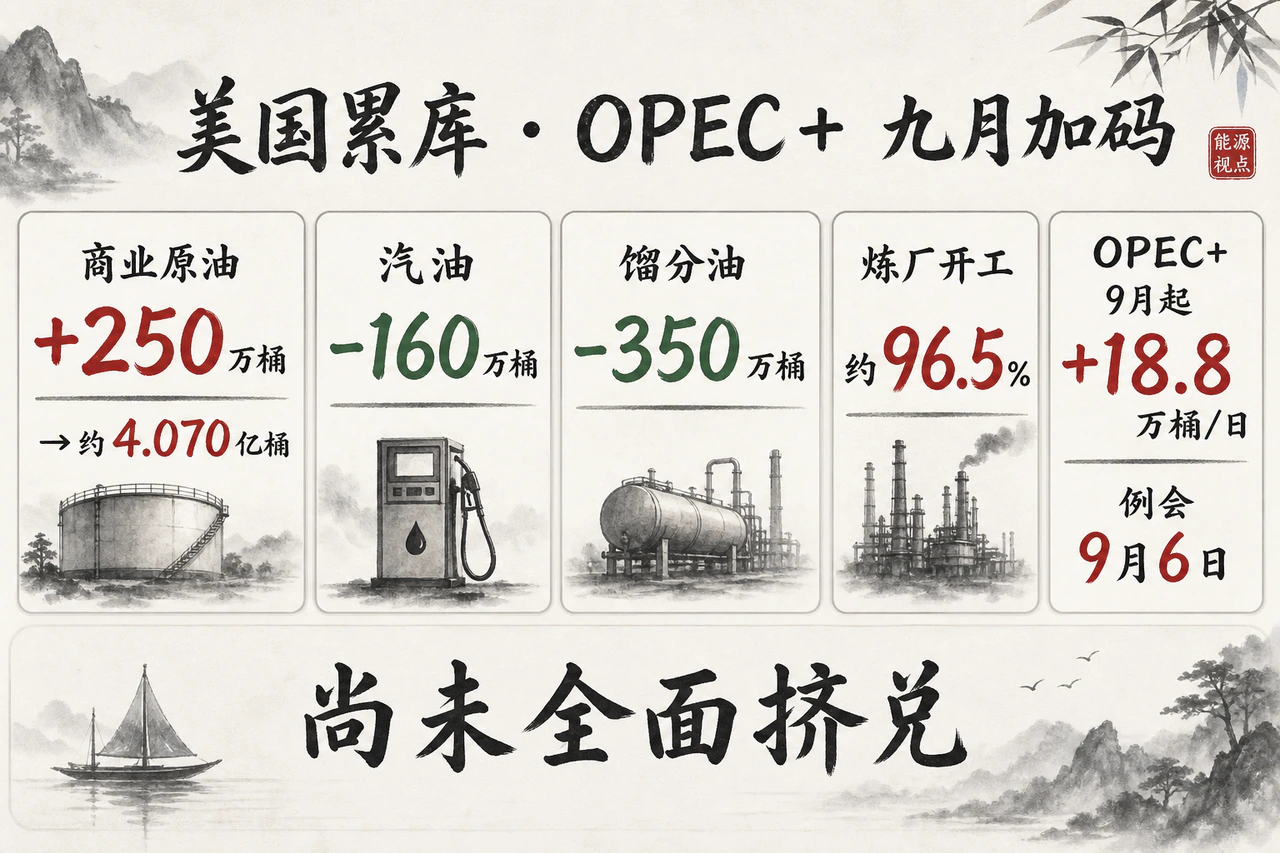
尽管盘面在技术性反抽,但美国本土的库存数据并未支持现货市场“全面断供挤兑”的恐慌叙事。美国能源信息署(EIA)8 月 5 日发布的周度报告(统计周期截至 7 月 31 日当周)显示,全美商业原油库存(不含战略石油储备 SPR)逆势增加 250 万桶至约 4.070 亿桶,虽然当前总规模较过去五年同期均值依然偏低约 6%,但绝对值依然处于累库通道;下游成品油延续去化,汽油库存 减少 160 万桶,馏分油库存 去化 350 万桶(目前约低于五年同期均值 12%)。炼厂开工率维持在 96.5% 的绝对高位,原油日均进口量攀升至约 620 万桶/日(环比显著增加约 51.5 万桶/日);全美原油周度日均产量则稳定在 1380.4 万桶/日 左右。衍生品纸货市场在全力博弈波斯湾的通行条款风险,而美国本土基本面数据却在理性提示,实物供应链并未陷入全局性枯竭。下一次 EIA 官方周报定于 8 月 12 日 前后公布。
在上游资本开支与钻机侧,贝克休斯(Baker Hughes)周五公布的最新数据显示,全美活跃石油钻机数单周增加 +3 座 至 454 座,回升至近 14 个月以来的阶段性高位。这一边际供给响应信号虽然偏向宽松,但其量级远不足以直接主导当下的近端定价。
产油国供给政策方面,OPEC+ 七个核心成员国(沙特、俄罗斯、伊拉克、科威特、哈萨克斯坦、阿尔及利亚、阿曼)在 8 月 2 日的线上会议后确认:自 2026 年 9 月 起合计上调原油产量配额约 18.8 万桶/日,以此完成对 2023 年设立的额外自愿减产额度的全面回退;下一次七国例会定于 9 月 6 日 举行。尽管外媒分析普遍倾向于认为该联盟在四季度可能暂停进一步增产,但官方公报并未把 Q4 的产能政策彻底写死。在霍尔木兹海峡受限的背景下,产油国配额上调究竟能在多大程度上转化为离港实货本身需要打上问号——这使得纸面增供的威慑主要作用于远期曲线。
宏观偏松,压不住海峡定价权
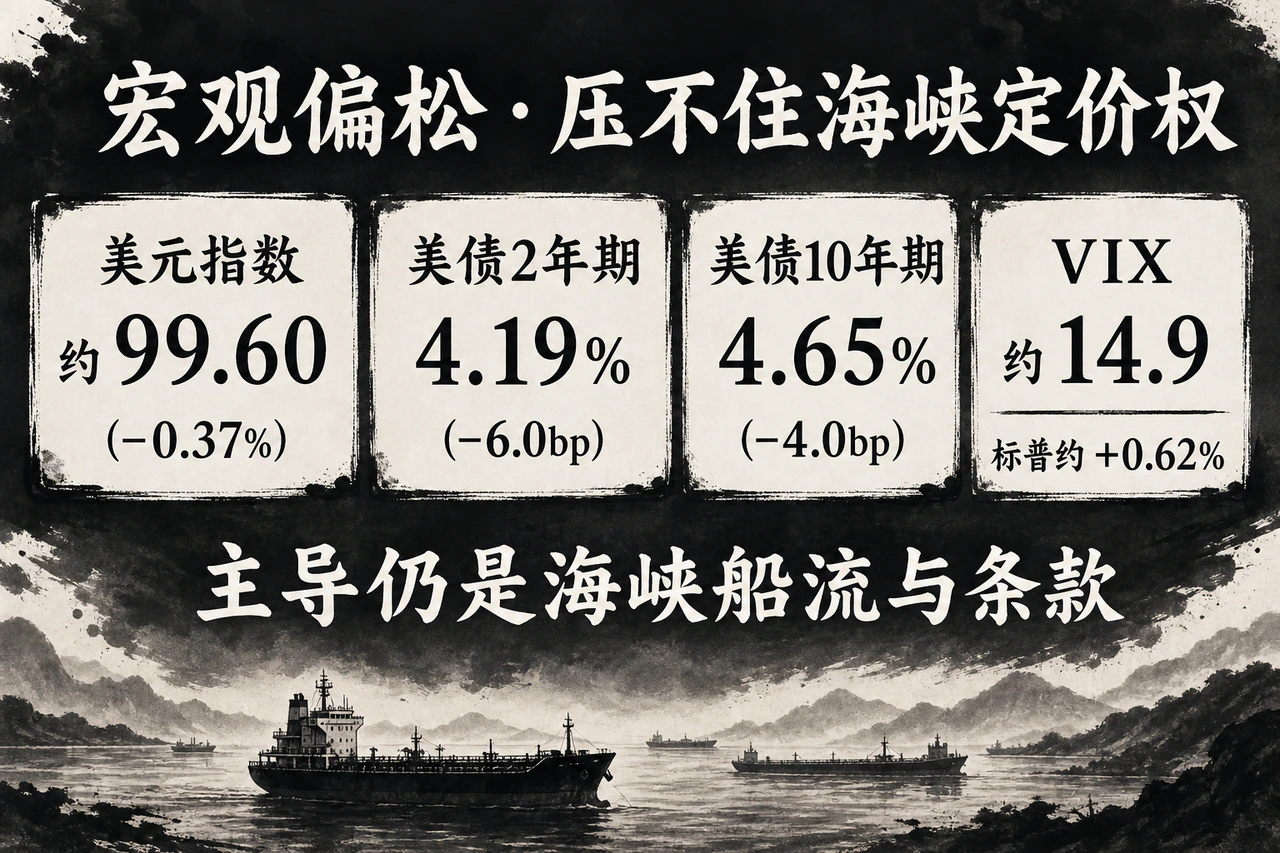
复盘日全球大类资产的宏观环境对原油整体偏向“温和宽松”:美元指数日线下移至 99.60 附近(较前一交易日 99.97 下跌约 −0.37%),盘中下探至近七周低位,在计价货币层面为以美元标价的大宗商品提供了天然的估值支撑。美债收益率全线回落:2 年期美债收益率收报 4.19%(下行 6.0bp),10 年期基准收益率降至 4.65%(回落 4.0bp)。在传统的宏观逻辑下,流动性预期转松、实际利率下行与美元走软本应共同构成风险资产的助推剂,然而原油周五仅仅录得极其克制的技术性反弹,全周甚至遭遇惨烈杀跌。这充分说明,当下商品盘面的绝对主导变量依然是波斯湾船流与通行条款预期的剧烈摇摆,而非外部宏观环境的溢出 Beta。
在跨资产联动板块,美股标普 500 指数收涨约 +0.62%,恐慌指数 VIX 震荡回落至 14.9 附近,表明金融体系内部并未出现因高油价而引发的系统性滞胀恐慌或去杠杆抛售;COMEX 黄金日线暴拉约 +3.8%,更多承载了地缘不确定性下的避险资金与信用对冲诉求,其定价逻辑与原油当下的微观供需博弈完全分道扬镳,不构成对油价的反向指引。
船流仍近停摆,运费把风险写进租金
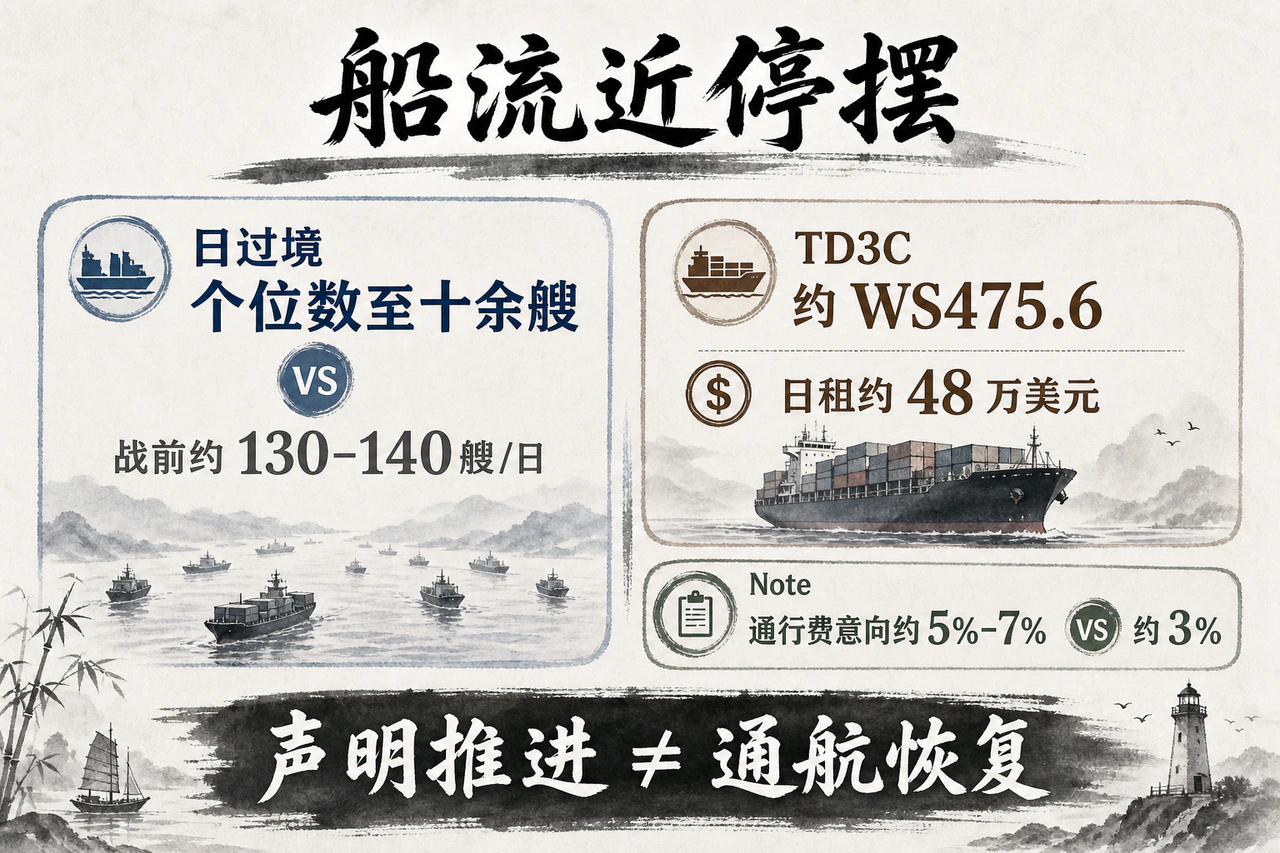
实物航运市场的真实走势,远比外交舞台上的联合声明更为冰冷。伊朗与阿曼就建立霍尔木兹海峡临时安全通行框架的磋商仍在持续,但公开舆论的焦点早已从“是否复航”转向更为棘手的“以何种条件复航”——排他性限制条款(针对特定受限国籍或被德黑兰认定“曾造成实质损害”的船东设立严格准入审查)、高额通行费分歧(外媒报道伊方意向索取货值 5%–7% 的安保过境费,阿曼提议约 3%,而美方坚持零费用),以及在国际制裁与航运保险约束下资金结算是否具备实际可操作性。这一系列现实死结印证了一个核心事实:声明推进绝不等于海面船流恢复。
高频船舶定位跟踪数据显示,海峡实际日均过境船舶数量依然徘徊在个位数至十余艘的冰点水平,相较于地缘冲突爆发前约 130–140 艘/日 的正常流量近乎彻底停摆。能源监测机构 Kpler 数据指出,本周一至周四累计过境商业船舶仅约 33 艘,周四当天更骤降至仅约 4 艘,整周能够成功驶离波斯湾的原油轮屈指可数。目前仅存的零星过境流量高度依附于伊朗单边划定的临近水域航道,原有的国际分道通航制(TSS)基本名存实亡。此外,关掉 AIS 应答器的“暗船”过境比例异乎寻常地高企,不仅严重阻碍了航运透明度,更在无形中将水域的综合风险溢价推向极端。
更为直接的风险指标显现在天价运费上。国际油轮航运评估显示,中东—远东(中国)超大型原油轮(VLCC,TD3C 航线)运价基准暴涨至 WS475.6 附近,折合等价期租日租金(TCE)飙升至约 48 万美元/日 的历史罕见天价;部分经霍尔木兹海峡的意向性成交报道甚至出现了约 51 万美元/日 的极端报价(尽管该笔交易最终能否履约仍面临 subjects 未定条款风险)。与此形成鲜明对照的是,在同一时间窗口内,不受海峡危机直接牵连的西非—中国、阿曼外海—中国等替代性航线日租金显著偏低——这充分表明,飙升的油运费率是在给“敢于进入波斯湾冒险”的极端稀缺运力支付沉重的风险租金,而非源于全球油轮绝对总量的短缺。与此同时,在红海方向,也门胡塞武装再度声称对沙特关联油轮发起打击,持续向全球航道输出长尾安全威胁;尽管局部袭击尚不能与全面断供画等号,但足以彻底堵死依赖管道绕行西海岸避险的盲目乐观预期。
近端赌条款,远端算累库
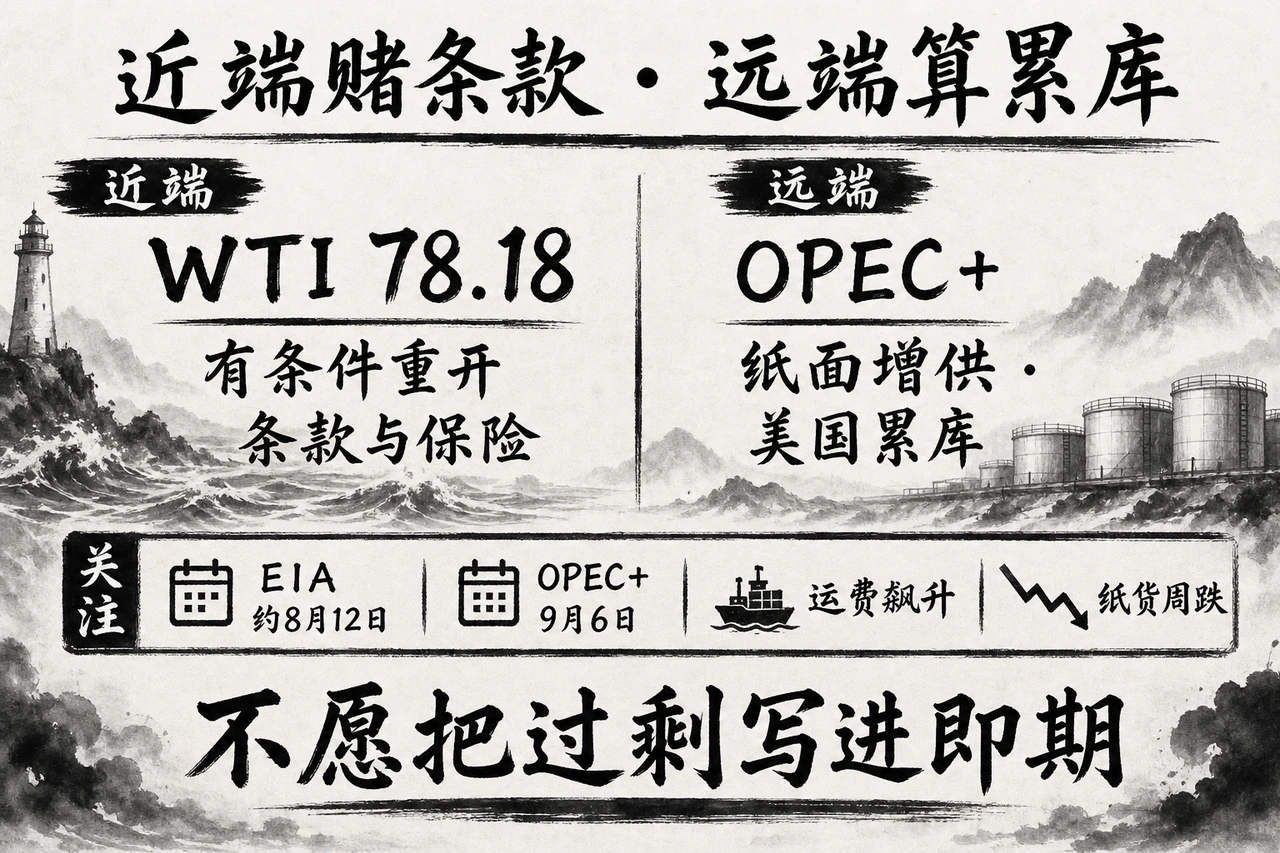
当前原油远期曲线呈现出剧烈撕裂的定价逻辑:曲线近端全力在为“有条件重开通道”的看涨期权定价。如果最终落地的框架协议捆绑了苛刻的禁运黑名单、按货值比例抽取的过境费,以及商业保险无法承保的合规死胡同,那么地缘物流溢价绝不会因为一张政治声明而凭空蒸发。周五 WTI 结算价的反抽与 Brent 的平收,本质上是多头在周线超跌之后对条款细节阻碍的重新计价,远非海峡重开落地的确认信号。相比之下,远端合约则在冷静计算 OPEC+ 9 月开始释放的纸面增供配额、美国本土商业原油逆势累库的现实阻力,以及若波斯湾长期受阻可能引发的全球高油价需求破坏与跨洋管道绕行重组。
航运运费与衍生品纸货之间已形成了阶段性的深刻背离——海面船流极度疲弱、油轮日租金狂飙上天,而原油期货全周却大幅收跌。这种背离生动地表明,金融资本依然乐于在远期提前交易海峡“最终必将妥协贯通”的宽松预期,但绝不肯轻易将这一远期过剩假设粗暴贴现至近端即期曲线之中。未来数日,市场将继续通过几个不可证伪的硬指标对这条曲线进行严苛校准:霍尔木兹海峡每日实际商业过境船舶能否真正摆脱个位数冰点、通行费分成与准入限制条款是否能形成具有法律效力的正式文本、TD3C 相对替代航线的极端溢价是否率先开启收敛,以及 8 月 12 日 前后公布的新一期 EIA 库存数据与 9 月 6 日 的 OPEC+ 七国例会。在这几张底牌彻底揭开之前,原油近端的剧烈颠簸与高溢价拉锯仍将主导盘面。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…