
8月17日,美伊在6月17日达成的临时停火谅解备忘录迎来了60天终局安排的履约期限届满。半岛电视台报道称双方均无意申请延期,伊朗外长阿拉格希亦在周末明确表示尚未决定重启谈判;美国能源部长赖特更于当天直言,美方已做好打一场“持久战”的准备。在外交替代文本彻底缺位、短期通航难以重归常态的现实面前,盘面近月合约重新为海峡风险定价,将两大国际基准推回约三周以来的高位:WTI 9月合约结算价收报84.50美元/桶,布伦特10月合约结算价站上90.87美元/桶。不过,关闭应答器的“暗船”仍在持续驶出海湾,叠加前一周美国商业原油库存出现天量累积,市场情绪并未演变为单边恐慌,近月油价并未一口气冲回三位数大关。
盘面表现:近月推升至三周高位,远端维持深幅折价
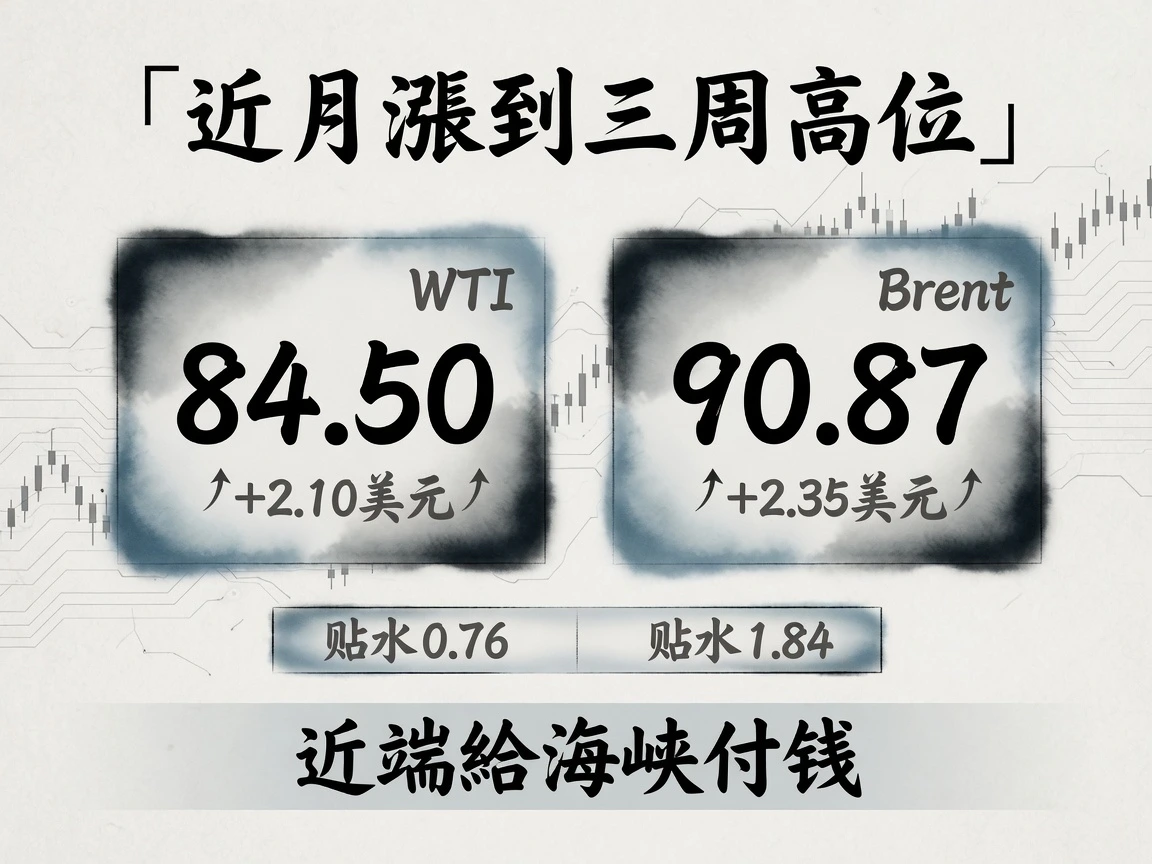
8月17日收盘结算,WTI 9月合约较8月14日的82.40美元上涨2.10美元,涨幅2.55%,报84.50美元/桶;布伦特10月主力合约较14日的88.52美元上涨2.35美元,涨幅2.65%,报90.87美元/桶。Barchart数据显示,两大基准合约同日双双触及近三周高点。跨品种间,布伦特对WTI的价差由14日的约6.12美元进一步走阔至约6.37美元。此前14日的结算价已经将红海与海湾油轮遇袭的地缘冲击计入82.40/88.52区间,而周一盘面的再度走强,则是在既有溢价的基础之上,进一步叠加上了备忘录正式到期与美方表态打持久战的制度性溢价。
日内走势呈现“早盘横盘蓄势、午后发力拉升”。路透早盘记录显示,布伦特与WTI此前分别在88.58美元和82.22美元附近窄幅震荡;随后伴随美方“持久战”表态发酵与外交真空确立,避险买盘迅速推升盘面,美东时间下午13:57前后,布伦特盘中最高触及91.02美元。
整条远期曲线依然保持着陡峭的近高远低(Backwardation,现货升水)形态。Oilprice行情表显示,WTI 10月与11月合约分别收报83.74美元和82.41美元,10月对9月贴水约0.76美元;《华尔街日报》记录布伦特11月合约结算价为89.03美元,对10月主力合约贴水约1.84美元。资金的定价逻辑十分清晰:曲线近端在为眼下霍尔木兹海峡的现实受阻支付即期溢价,而远端合约则依然按照“贸易航线终将重归常态”的逻辑维持深幅折价。
截至截稿时段的亚洲电子盘交易中,行情整体维持高位整理,仅反映即时水平而不作为日度涨跌结算依据。北京时间上午08:20–08:24商品快照显示,WTI报85.00美元/桶,布伦特报91.12美元/桶;同期Oilprice近月合约报价约在85.00/91.17美元,次月合约运行于84.16/89.35美元。部分第三方行情平台(如Investing.com)将17日收盘记录为84.24/89.04美元,这更贴近美股收盘时的盘中价格,与交易所官方采用的加权结算价口径有所出入。
库存分化:商业原油天量累库,下游成品油端依然紧绷
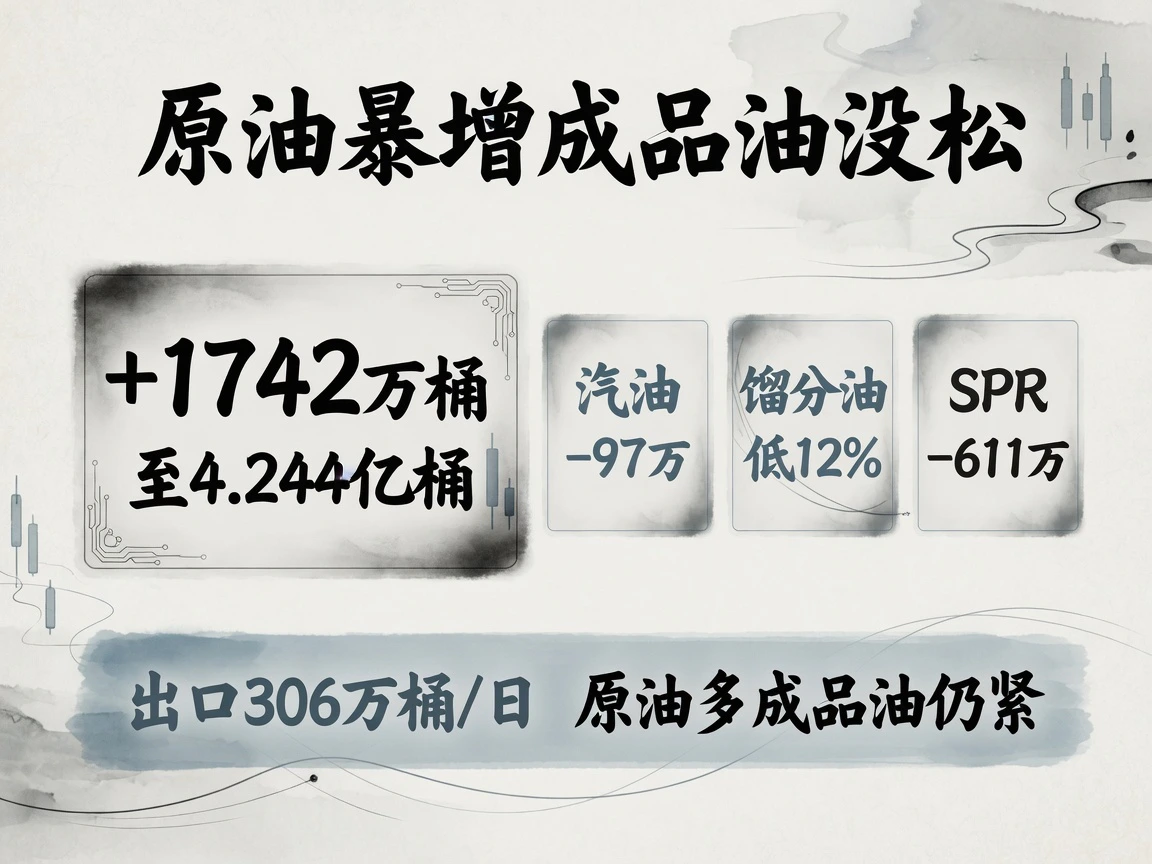
本周美国能源信息署(EIA)尚未发布最新周报,市场仍以8月12日公布的截至8月7日当周数据为基本面参照。该期数据显示,美国商业原油库存(不含战略石油储备SPR)单周大幅增加1742万桶至4.244亿桶,创下三年多以来的单周最大增幅,令总库存约低于五年同期均值2%、同比微降0.5%。此前路透社与《华尔街日报》调查的分析师预期原本分别为去库140万桶和去库60万桶,实际读数与市场预期大幅背离。但穿透结构来看,累库主要源于外贸船期的剧烈摆动:当周美国原油出口骤降至306万桶/日,而进口跃升至734万桶/日,净进口单周激增177万桶/日。“出口骤塌与进口集中涌入”主导了这一单周异动,随着后续船期恢复,若下一周出口重新回升,这1742万桶的天量累库并不能被直接定性为供需格局的反转拐点。
在商业库存激增的同时,美国战略石油储备(SPR)单周减少611万桶至2.987亿桶,显示出政府平抑油价的抛储操作仍在消耗政策安全垫,呈现出“商业罐容被动抬高、国家战略缓冲进一步削薄”的分裂特征。
更关键的是,下游成品油端丝毫未见松动迹象。同周汽油库存减少97万桶至2.087亿桶,较五年均值偏低约6%;馏分油库存几乎走平于1.071亿桶,仍处于较五年均值偏低约12%的深度偏紧区间;航煤库存亦减少169万桶。全美油品表观需求(成品油供应量)达到2064万桶/日的旺季高位。与此同时,供给端弹性受限:美国本土原油周度产量仅微增1000桶至1380.5万桶/日;贝克休斯8月14日数据显示活跃石油钻机数仅增加1座至455座(总钻机数增加5座至593座);航运分析机构Vortexa监测截至14日当周静止至少7天的海上油轮浮仓库存环比下降5.8%至1.080亿桶。“原油账面累库、成品油与即期浮仓全面偏紧”的结构,有力支撑了现货裂解利润与原油价格。
供需天平:三季度缺口客观存在,OPEC+纸面配额难以补足实货
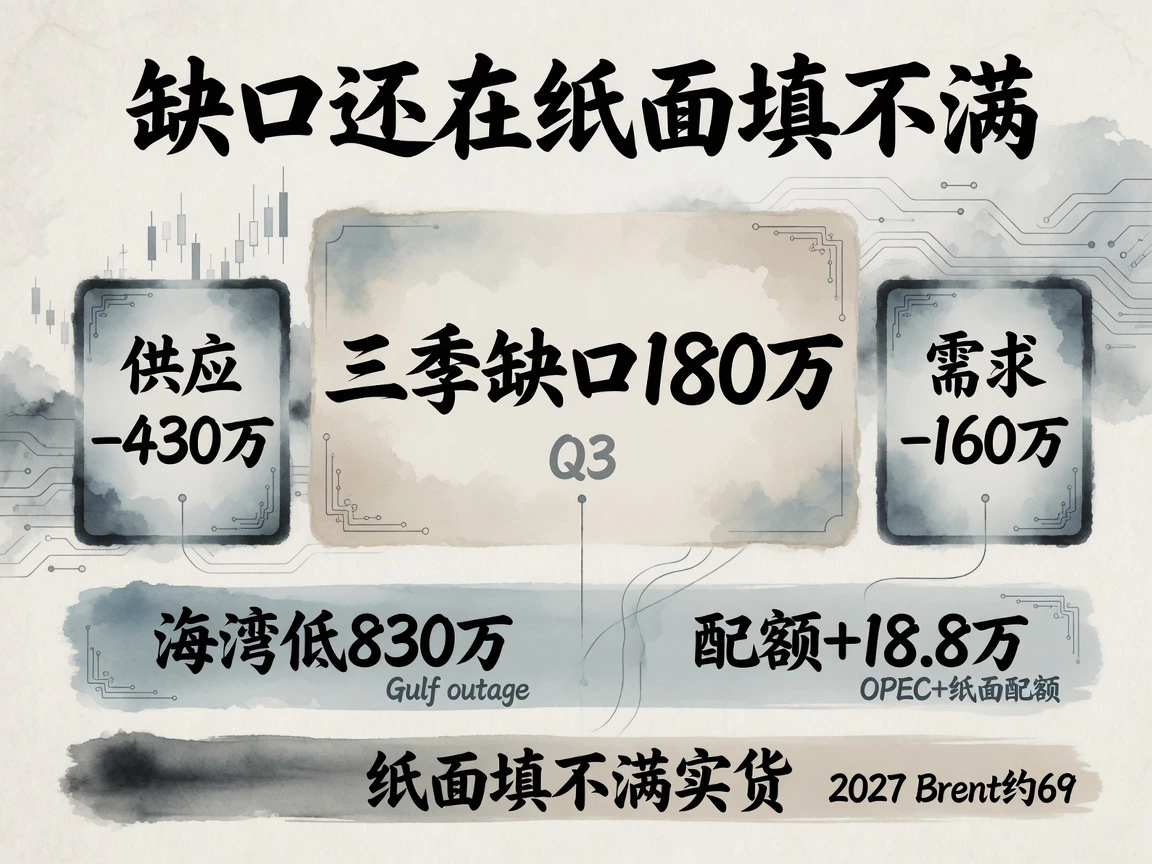
国际能源署(IEA)在8月12日公布的最新月报中重申了供给侧的实质性紧缺:预计2026年全球原油供应将减少430万桶/日,虽高油价压制需求回落160万桶/日,但三季度全球供应缺口依然高达180万桶/日。显性库存持续遭到剧烈消耗,7月单月全球可观察库存去化6900万桶,地缘冲突爆发以来累计去库规模已高达约4.1亿桶。海湾地区核心产油国7月总产量录得2390万桶/日,距离战前常态水平仍有830万桶/日的巨大缺口;包含陆上管道绕行在内的该区域总出口量目前仅能维持在约1500万桶/日附近。
在价格预期方面,EIA 8月短期能源展望(STEO)将三季度布伦特现货均价基准锚定在约85美元/桶,而对2027年则给出69美元/桶的回落预期,其测算前提正是建立在“霍尔木兹海峡受限状态将持续贯穿8月”的基准假设之上。反观OPEC+方面,虽然各方在8月2日例会中决定在9月份增加配额约18.8万桶/日,并在此后暂停进一步增产(下一次产油国部长级会议定于9月6日召开),但区区18.8万桶/日的名义增量,与海湾地区原油装船量自常态约2000万桶/日骤降至当前约1200万桶/日的巨大现货摆动相比,在数量级上完全不可同日而语,纸面配额根本无力填平现货缺口。
不过,需求端的弹性与边际缓冲也在制约油价向上破位的斜率。路透社专栏17日根据中国海关总署进出口数据及炼厂加工量反推测算显示:中国7月原油进口量回升至841万桶/日,炼厂原油加工量录得1251万桶/日,测算约有21万桶/日原油重新注入储备罐容,全社会商业与战略原油库存总规模仍维持在约12亿桶的高位区间。尽管这仅属基于贸易与开工平衡的行业模型推算(官方并不发布绝对库存公报),但这表明面对高企的国际油价,全球最大原油进口国依旧拥有充裕的现货安全垫以进行反向调节,这也客观削弱了国际基准合约短期内再度暴力上攻破百的现货推力。
航运博弈:公开船讯几近归零,关闭应答器的暗船仍在持续出海
最初签署的临时备忘录曾设定“霍尔木兹海峡在60天内免收过境费通行、后续管理权责由伊朗与阿曼协同商定”的过渡条款。然而由于条款用词含糊,海峡具体该走哪条航路、管辖权如何划分,各方自始至终各说各话。随着周一履约期限正式届满,任何能够提供稳定预期的多边替代文本均未出炉。
美方的官方表态进一步排除了短期降级的可能。能源部长赖特关于“持久战”的定调,被交易员普遍解读为华盛顿短期内绝不会在海峡控制权问题上主动寻求妥协;特朗普同日更是高调要求伊朗全面投降,并发出威胁称若阿曼方面干涉美军对伊朗港口的封锁行动,美方将不惜采取军事打击,尽管这一威胁目前仍停留在口头施压层面。此外,财政部长贝森特上周五公开预告的“史上最严厉”全面经济孤立措施,截至目前尚未转化为具体的执行文本与制裁实体清单。
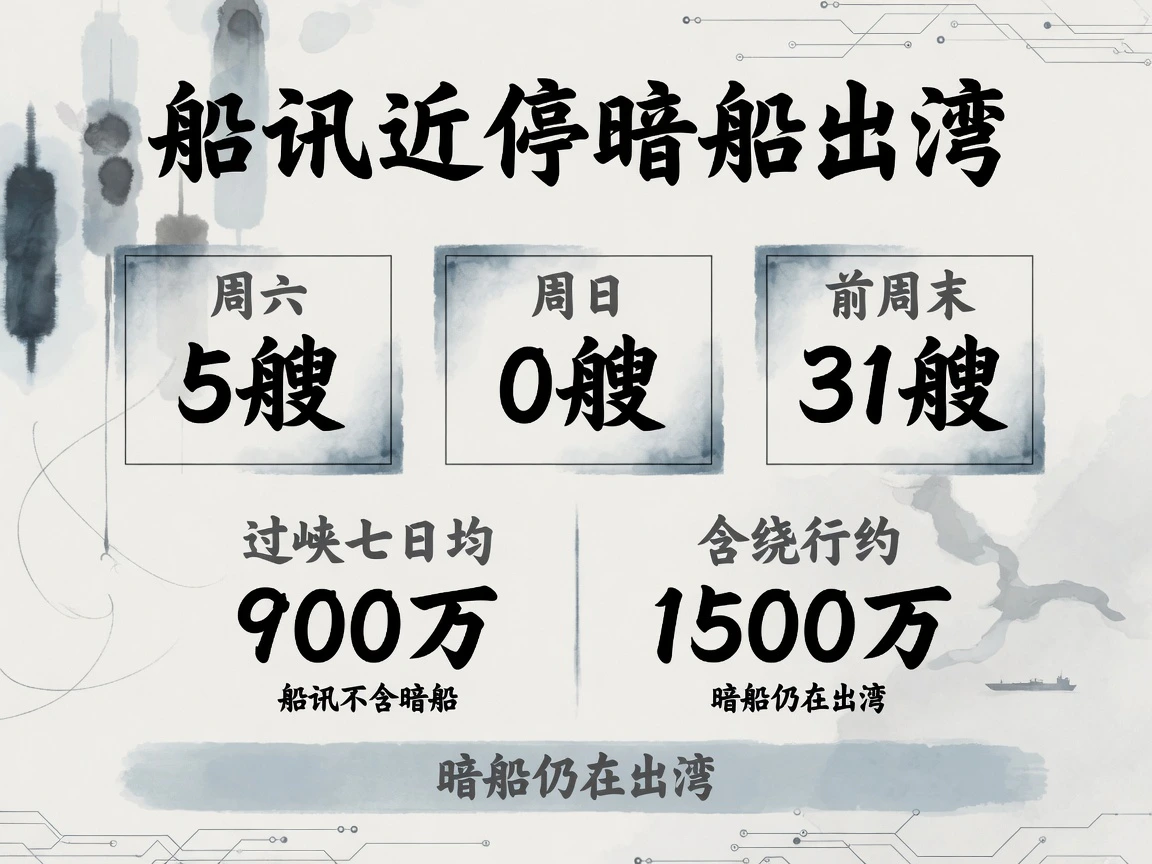
值得关注的是,公开航运数据与官方披露的实际通航量之间存在着惊人的统计鸿沟。路透社援引船舶跟踪机构Kpler数据指出,上周末通过霍尔木兹海峡的大宗商品货船急剧缩减:周六仅监测到5艘,周日登记量甚至直接归零(而前一个周末的过境船舶尚有31艘)。但这一公共船讯系统仅统计了开启自动识别系统(AIS)的合规船舶,并未覆盖选择“暗航”的隐蔽运力。Barchart援引彭博、Kpler与Vortexa等多家机构交叉数据确认,阿联酋、卡塔尔、伊拉克以及科威特的大量油轮仍在通过关闭AIS应答器的方式秘密驶出海湾;周一盘中原油一度自高位小幅回吐,正是因为市场获悉“实际出湾油量远多于公共雷达捕捉到的寥寥数艘”。赖特上周亦公开透露,海峡实际通行量的7日移动均值仍接近900万桶/日,若计入陆上管道绕行通道,区域外运总量在1500万桶/日左右——这一官方口径已明确将关闭应答器的暗船运力全面纳入。
目前,伊朗与阿曼虽在私下起草一份区域“航运路线图”,但美国既未参与该谈判,也绝不可能默许任何无法切实保障商业自由通航权的单边安排。与此同时,周边安全环境持续恶化:也门胡塞武装上周宣称袭击了沙特吉赞炼厂,红海方向针对商船的袭扰未曾停歇;以色列对黎巴嫩真主党与加沙哈马斯的军事行动亦在纵深推进。在多重冲突交织下,任何关于“海峡即刻全面重开”的乐观叙事在现实面前均难以自圆其说。截至截稿,海湾至远东航线的超大型油轮(VLCC)因缺乏常态化挂牌撮合,尚未形成公认权威的日租金基准。
定价逻辑:资金持续为拖延买单,近端博弈聚焦实货流向与制裁细则
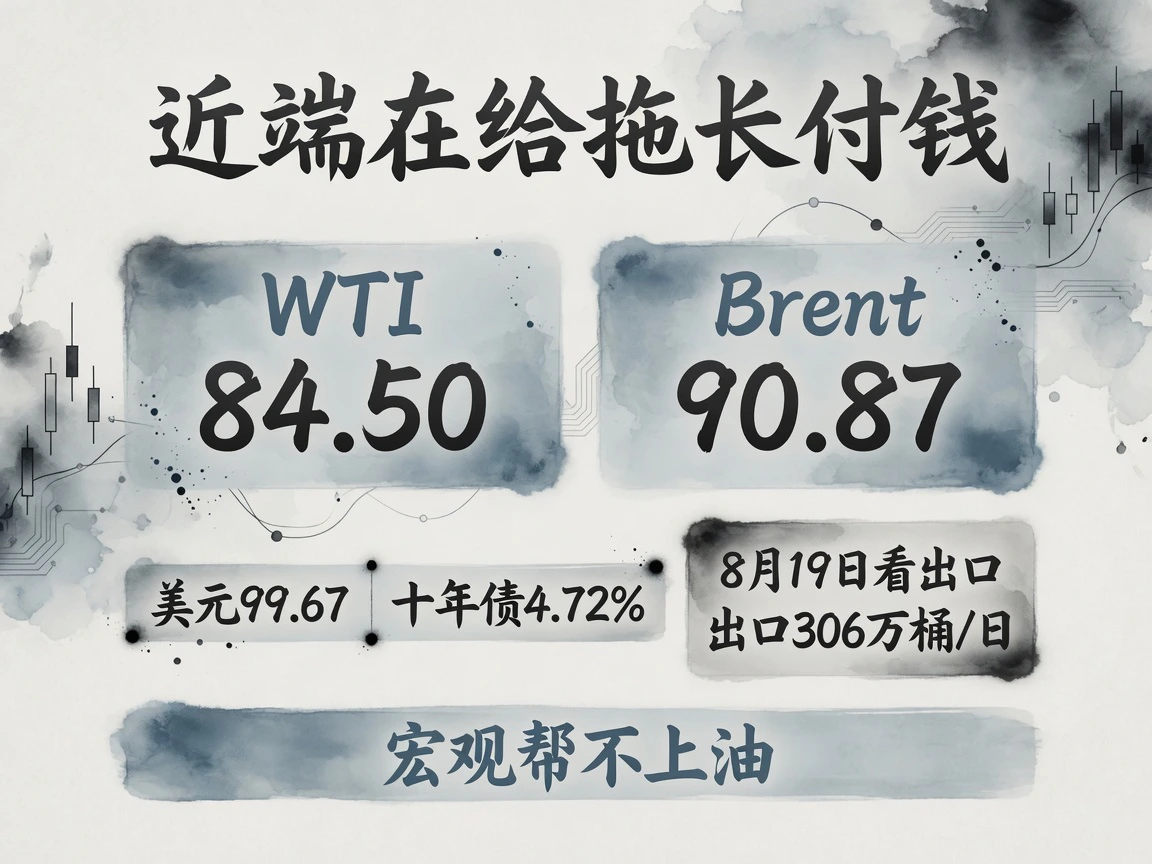
在大类资产的横向联动上,金融条件的收紧未能给予大宗商品额外的流动性助力。17日美债收益率曲线全线上行,10年期美债收益率收于4.72%(上行4个基点),2年期收报4.19%(上行2个基点),30年期收报5.31%(上行6个基点);标普500指数下跌0.52%,芝加哥期权交易所恐慌指数(VIX)上涨6.60%。汇率与贵金属方面,美元指数自14日收盘的99.67微跌至截稿快照时的99.55,Barchart指出美元周一触及约两个半月低位,对以美元计价的原油形成微弱支撑;伦敦现货黄金则自14日的4380美元/盎司一路推高至截稿前的约4487美元/盎司。债券收益率走高与权益资产承压表明宏观环境整体偏向防御,周一油价的逆势走强完全由地缘政治变量主导——备忘录期满未见续约与“打持久战”口径构成了核心催化剂,宏观流动性退居为次要背景。
深入剖析场内多空博弈可以发现,当下的近月合约实质上是在为两重截然相反的叙事进行综合折价:一方面,备忘录到期后制度性真空确立,霍尔木兹海峡短期内绝无重归战前通航状态的可能,资金必须持续为通航受阻支付确定性的风险补偿;但另一方面,暗船隐蔽运输与陆上绕行管道仍在维持日均千万桶级别的原油流出,彻底断供的极端口径始终无法得到实货层面的全面验证。瑞典北欧斯安银行(SEB)大宗商品首席分析师希尔德罗普在接受路透社采访时指出,除非夜间暗船出峡通道被彻底切断,或是曼德海峡也遭遇封锁升级,否则油价基准很难单纯依靠现有逻辑再上一个台阶;眼下资金既在为更深层供应中断的极端尾部风险买单,同时也在为“海峡一旦意外出现和解重开、油价可能断崖式回落”的下行风险保留防御敞口。
这也恰好解释了为何油价既难深跌、亦未暴冲。美国商业原油的单周天量累库,叠加IEA对全球高油价抑制边际需求的研判,客观封死了多头短期内一口气将油价推升至三位数的想象空间;但与此同时,全美核心成品油库存依旧普遍低于近五年同期均值,使得这笔原油累库绝不能被简单定性为终端需求的全面过剩。期货市场“近端大幅升水、远期深度贴水”的曲线形态,精准对应了EIA将2027年布伦特均价锚定在69美元的远期常态化预期——资金只愿意为眼下的拖延支付租金。
未来一周,行情的胜负手集中在以下几个核心节点:首先是8月19日公布的最新EIA库存周报,核心观察前一周骤降至306万桶/日的原油出口能否迎来修复性反弹;其次是商业雷达所监测到的霍尔木兹海峡实际通航量,能否从周末近乎停滞的极端低谷中有所复苏,实货流量的恢复节奏远比政客口头的封锁威胁更能决定近端溢价的去留;最后则是美财政部长贝森特口中的“史无前例”措施,一旦这些口头威胁最终落地为针对第三方结算通道、海运保险或者原油采购的穿透式二级制裁,近端溢价才将迎来新一轮跳涨。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…