
8月18日(周二),美伊和谈窗口伴随临时停火备忘录到期正式关闭,伊朗高层旋即转向「全面进攻」的军事对抗姿态。面对中东地缘失控风险,国际原油市场被迫为霍尔木兹海峡通行受阻的长期化再加一层风险溢价。交易所官方结算数据显示:WTI 9月合约结算价收报 84.94 美元/桶,较前一交易日上涨 0.44 美元,涨幅 0.52%;Brent 10月合约结算价收报 91.02 美元/桶,微涨 0.15 美元,涨幅 0.17%。两大基准油价双双刷新 7月24日以来的最高官方结算价。盘面虽然绝对涨幅不大,但资金在和谈破裂后继续追逐近端溢价的交易方向十分清楚。
近月领涨,曲线继续为海峡风险付费
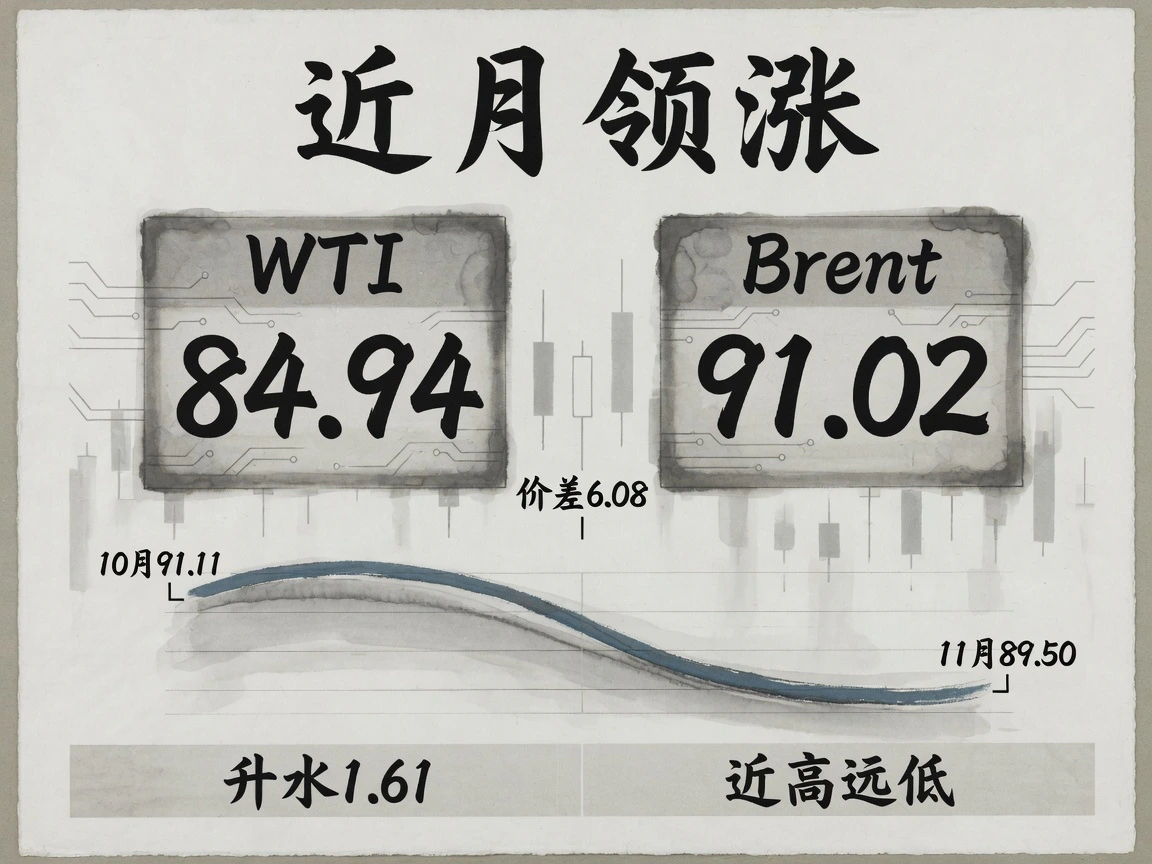
前一交易日,盘面已在临时协议备忘录到期与伊朗「持久战」强硬表态的催化下拉升;周二盘面的小幅上冲,则是市场在确定外交和谈彻底进入真空期后,对供给中断风险的再度定价。跨品种方面,Brent–WTI 价差收于约 6.08 美元/桶,较前一日略微收窄。作为离岸海运原油的全球定价基准,布伦特对波斯湾地缘风险敞口的敏感度显著高于北美内陆交割的 WTI,较宽的跨品种价差始终折射出中东海上物流所面临的硬约束。
从期货期限结构来看,整条曲线维持极度陡峭的现货升水(Backwardation)形态。盘中合约报价显示,Brent 10月主力合约交投于 91.11 美元附近,11月合约报在 89.50 美元左右,近月较次月月差高达约 1.61 美元/桶;而 10月合约对 2027年1月远月合约的跨期价差更拉大至约 5.57 美元/桶。这种极端分化的期限结构清晰映射出机构资金的定价逻辑:近端合约在不惜代价为霍尔木兹海峡可能彻底断航的即期短缺支付真金白银,而远端合约则依然牢牢锚定在「物流与地缘摩擦终将复归常态」的远期折现上。整条曲线的演进路径,与国际能源署(IEA)预测全球原油供应将在 2027 年实现约 830 万桶/日强劲反弹的中期基准假设完全吻合。
截稿时的电子盘动态仅作为盘口即时流动性参考,不计入官方日度结算统计:北京时间 8月19日 08:20 前后,WTI 连续合约报 84.54 美元/桶,Brent 连续合约报 91.44 美元/桶;亚洲早盘交投区间内,WTI 大体在 84.5–85.2 美元窄幅震荡,Brent 围绕 91.3 美元附近拉锯。相较隔夜官方结算价,Brent 早盘略显坚挺,WTI 则录得微幅获利回吐,跨市场分化幅度整体有限。
库存小幅去化,储备缓冲垫变薄
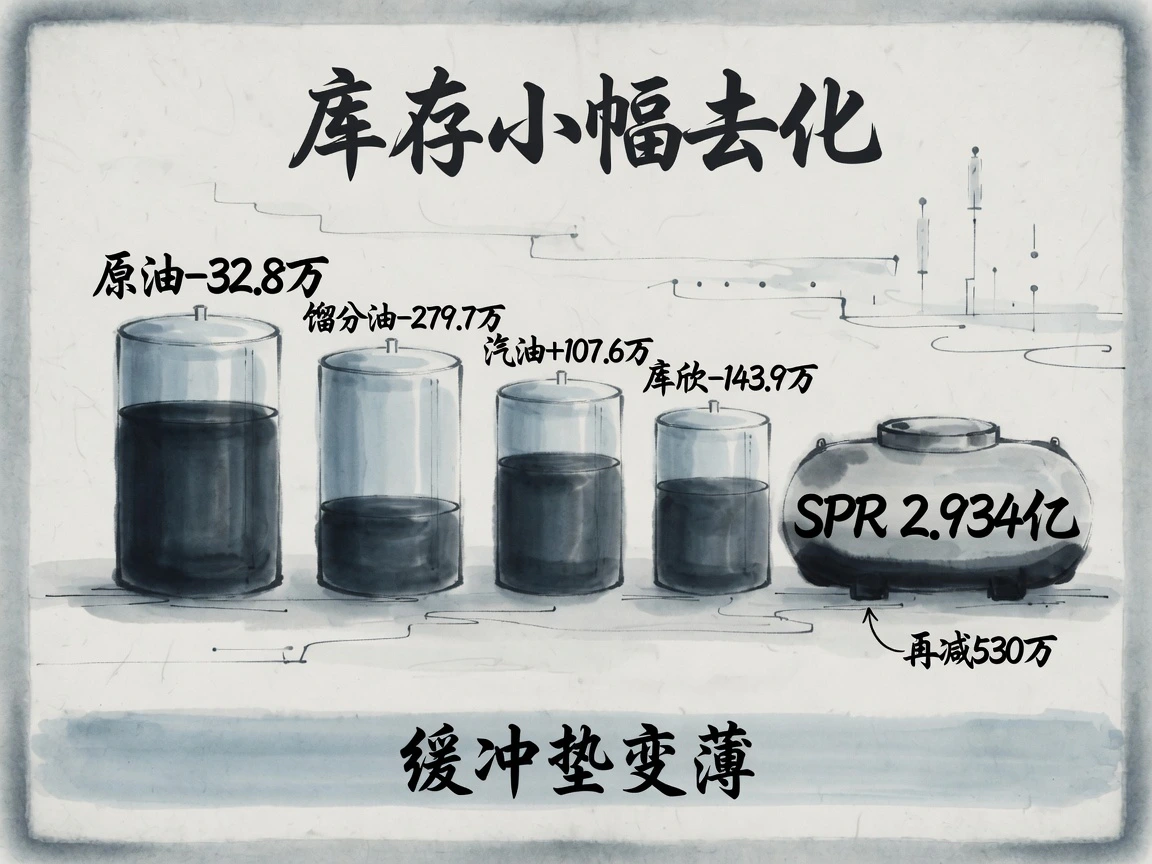
美国石油协会(API)发布的最新行业周报显示,截至 8月14日当周,美国商业原油库存微幅减少 32.8 万桶,相较于前一周暴增 907 万桶的剧烈累库态势显著降温;交割地库欣地区原油库存减少 143.9 万桶;汽油库存小幅增加 107.6 万桶。最为核心的数据矛盾在于下游成品油:馏分油库存再度大幅去化 279.7 万桶,在原本就明显低于过去五年同期均值的脆弱基底上继续紧绷。与此同时,美国战略石油储备(SPR)单周再度消耗 530 万桶,总存量滑落至 2.934 亿桶,已极度逼近 2.5–3.0 亿桶的政策操作下限。全美原油日产量则稳定在 1380.5 万桶/日左右的高位平台。
需要指出的是,口径更具权威性的美国能源信息署(EIA)官方周度石油状况报告定于美东时间 8月19日上午(北京时间今晚)正式公布。API 报告中的小幅原油去库以及中间馏分油的严重缺口能否得到官方数据确认,届时将成为日内交易的关键胜负手。
在机构供需基准方面,市场仍沿用 8月12日出炉的 IEA 最新月度报告作为核心锚点:IEA 测算第三季度全球原油供需缺口约在 180 万桶/日;7 月全球可观察库存去库 6900 万桶;本轮中东冲突全面升级以来,全球已累计消耗原油及成品油库存约 4.1 亿桶,推动全球总库存跌破 79 亿桶关口。产油国政策端,OPEC+ 虽已于 8月2日例会批准 9 月再增产配额 18.8 万桶/日以完成该轮自愿减产的回撤,且下一次联合部长级监督委员会(JMMC)会议排定在 9月6日召开,但在交易员眼里,纸面配额的增减终究是数字博弈,波斯湾沿岸产油国的实际原油出口装船依然死死受制于霍尔木兹海峡的通航物理瓶颈。
海峡僵持:表态升级,船流仍在低位
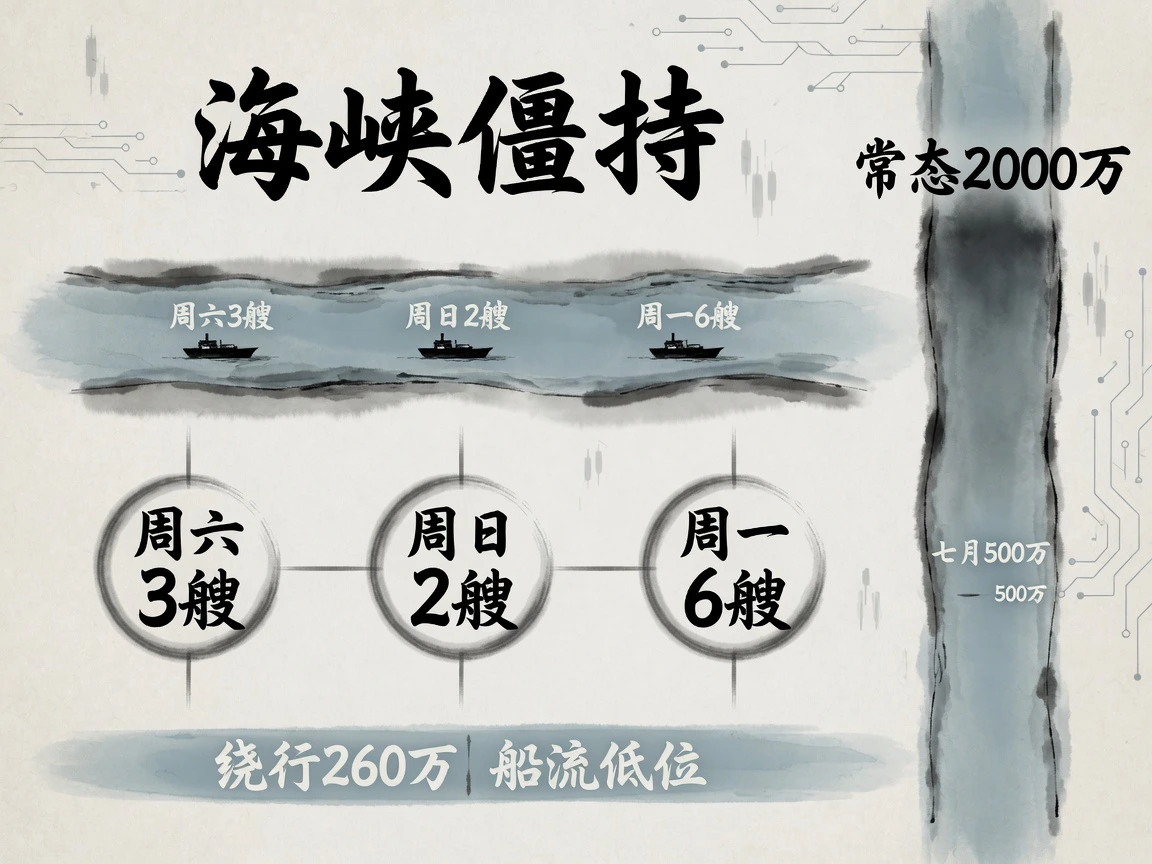
地缘政治层面的对抗态势正在迅速固化。伊朗议长兼首席谈判代表加利巴夫公开明确表示,在美国全面履行六月临时协议条款之前,霍尔木兹海峡将无限期保持关闭。一名伊朗高级官员更对路透社直言,鉴于终局停火谈判陷入停滞,伊朗军队已正式转入「全面进攻」姿态,并威胁将以「及时而精确」的军事打击打破封锁。尽管这目前仍停留在口头威慑层面、尚未引发更大规模战术打击落地,但外交层面的死结已然形成。与此针锋相对的是,美国总统公开宣称双方既没有在接触、也没有安排任何后续谈判,并坚称海峡目前「开放且正常运行」——然而这一官方表态与卫星监测到的真实船讯数据完全脱节。
根据美国能源信息署(EIA)的长期基准统计,霍尔木兹海峡常态下每日承载约 2000 万桶的石油与凝析油海运过境,体量相当于全球石油总消费量的两成、全球海运原油贸易总量的四分之一以上。更为严峻的是,全球根本不存在足以替代这一咽喉要道的等量物流走廊:沙特东西向输油管道与阿联酋陆上管道合计的最大绕行分流能力仅有约 260 万桶/日,逾 1700 万桶/日的海运原油依旧受困于波斯湾咽喉。当前水域的真实通航量已断崖式萎缩:船舶追踪机构 Kpler 数据显示,周一全天仅有 6 艘商业货船冒险过峡,此前周六仅 3 艘、周日仅 2 艘,且这并未计入关闭自动识别系统(AIS)应答器的暗船;海事数据机构 Windward 则估算,7 月经由海峡通行的实际原油运量仅约 500 万桶/日,萎缩至常态水准的四分之一。
海面安全风险亦在持续显性化。8月18日,利比里亚籍散货船 Minoan Dignity 号在出阿曼湾近海时突遭不明抛射物击中,造成一名船员丧生,全船随后被迫弃置,由阿曼皇家海警紧急协助撤离。然而,如此严重的致命袭击事件并未在盘面引发失控暴涨,其核心原因同样根植于实物供给侧的灰色对冲:路透社报道显示,中东水域存在大量关闭信号的“影子船队”在进行暗船转运,沙特阿美亦已通过近海“船对船”(STS)过驳作业悄然恢复了部分出口装船,从而阻断了供给断崖式归零的极端情形。而在航运外溢成本端,波罗的海交易所第 32 周评估数据显示,中东至中国航线超大型油轮(VLCC)运价指数报 WS 475.56,等价期租租金(TCE)飙升至约 48.1 万美元/日的极端高位——这虽然反映的是实货极度清淡下的经纪商评估报价而非连续成交记录,却极其具象地量化了穿行海峡所必须背负的天价风险底座。
市场在为什么定价
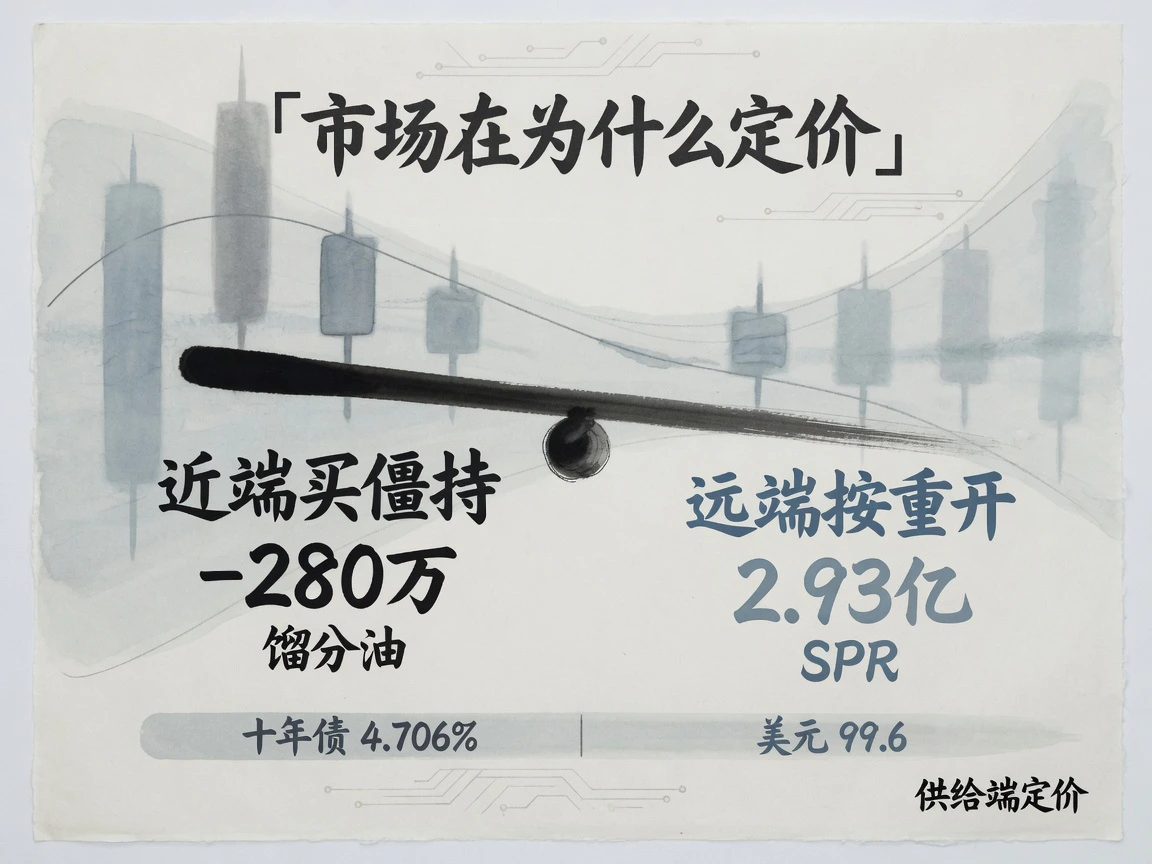
穿透近月的价格脉络,原油期货眼下买入的本质上是一种极高成本的「僵持稳态」:外交停火窗口彻底关闭,海峡正常通航遥遥无期,伊朗将军事打击选项公然摆上台面;但与此同时,影子船队的暗中走私、陆上管道的有限绕行以及近海船对船转运,又使得全球供应陷入“绝对休克”的极端假设难以兑现。多空两股实体力量相互拉扯对冲,迫使价格只能以温和钝化的斜率小幅爬坡。
全产业链最为脆弱、最具爆发力的矛盾,早已转移至下游成品油与近端交割现货。API 口径下全美馏分油库存单周骤减约 280 万桶,叠加大西洋盆地裂解价差屡创历史新高,无一不在提醒市场:真正的供给瓶颈已经卡在炼厂输出端;相较之下,远端合约依然坚定地按照“海峡通航终将恢复、全球供需回归均衡”的逻辑进行折价贴现。从宏观跨资产环境来看,周二并未对大宗商品施加外生干扰:美债收益率温和下行走牛(2年期美债收益率收报 4.169%,10年期美债收益率收报 4.706%);美股三大指数微幅回调,标普 500 指数下跌 0.69%;美元指数在 99.6 关口附近维持横盘走平。利率中枢与美元汇率既未添乱也未推波助澜,周二盘面录得的所有涨幅,几乎百分之百由供给端的实体地缘溢价所驱动。
然而,维系市场平衡的制度性安全垫正在不可逆地变薄。当美国战略石油储备(SPR)被持续抽离并跌至 2.93 亿桶附近时,一旦霍尔木兹海峡发生进一步的实质性封锁或军事升级,白宫能够动用的政策干预筹码与抛储对冲空间将远小于今年年初。这种宏观缓冲能力的系统性枯竭,正是远端期货贴水难以完全抹平、多头拒绝过度离场的最深层底牌。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…