
8月14日,美股自历史高位微幅整理。标普500、纳斯达克100与道指分别收跌0.17%、0.13%和0.20%,VIX亦从14.63小幅降至14.25。若单看指数表现,这似乎只是个波澜不惊的周末前收盘;但若将终端消费、美债期限结构、大宗商品与汇率放在同个框架中审视,底层资产传递出的信号绝不轻松。
美国7月零售销售环比下滑0.6%,印证终端需求开始显露疲态。按照传统的交易逻辑,偏弱的宏观数据理应压低无风险利率,进而通过估值折现端为权益资产托底。然而,当日美债收盘曲线却全线显著上移,10年期美债收益率攀升至4.68%,30年期升至5.25%;与此同时,WTI原油与黄金双双走强。
市场并未将一份转弱的消费答卷简单兑现为宽松红利。经济降温的隐忧在上升,但再通胀黏性、期限溢价扩张以及居高不下的远端资金成本构成了刚性制约。指数层面的平静掩盖了资产定价逻辑的嬗变,美股高位已不可避免地步入更严苛的盈利与现金流检验期。
消费动能明显减速,但分化结构未见系统性失速
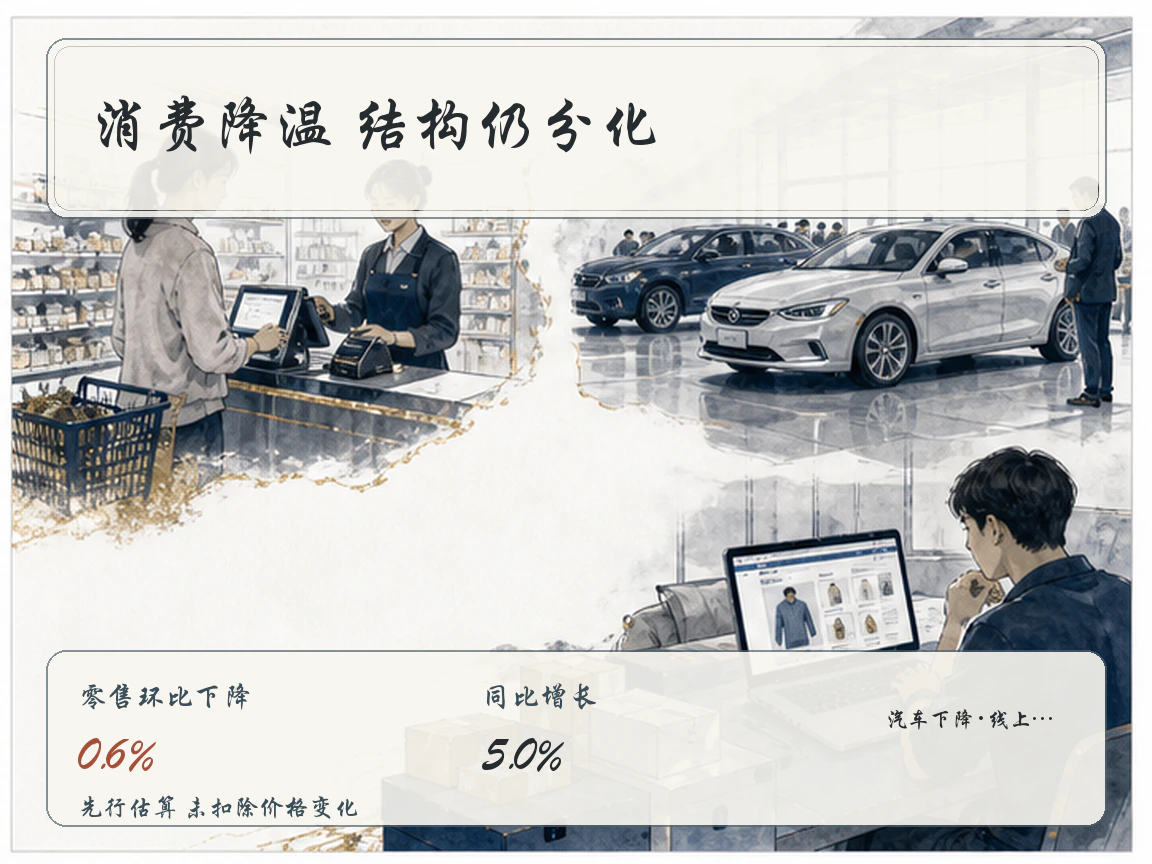
美国人口普查局数据显示,经季调后的7月零售与餐饮服务销售额为7636亿美元,环比回落0.6%,同比录得5.0%的增长;5至7月累计同比增速达6.3%。这是该数据九个月以来的首度环比负增长,也大幅弱于市场此前偏向温和扩张的预期。
总量回落之下,结构分化更为关键。汽车及零部件销售环比下挫1.8%,非实体零售(线上渠道)下跌2.2%,构成整体读数的主要拖累;核心零售方面,剔除汽车后销售环比下降0.3%,剔除汽车与汽油后微跌0.2%。然而,服务属性更强的餐饮依然增长0.5%,服装及个护用品分别逆势上涨1.9%和0.7%。这表明居民购买力并非无差别坍缩,而是表现为耐用品支出收缩与接触型服务消费的温和支撑共存。
需要厘清的是,该初值基于约4800家企业的先行抽样,且未剔除价格因素,不能直接等同于实际消费体量的萎缩。更合理的解释是,前期退税刺激与年中电商大促透支了部分耐用品需求,导致高基数后的正常技术性回吐。后续消费的真实韧性,仍需结合劳动就业、居民实际可支配收入、核心PCE以及上市公司中报的微观动向多维交叉验证。
消费减速的直接冲击首先落在一般零售、数字广告、干线物流及可选消费板块的营收端。若服务消费与劳动力市场底盘依然稳健,这一压力尚可被行业轮动消化;但若疲态进一步外溢至线下餐饮、用工与核心收入端,单一月份的波动才会被市场正式重定价为趋势性放缓。
债市未确认宽松预期,反向要求更高期限补偿
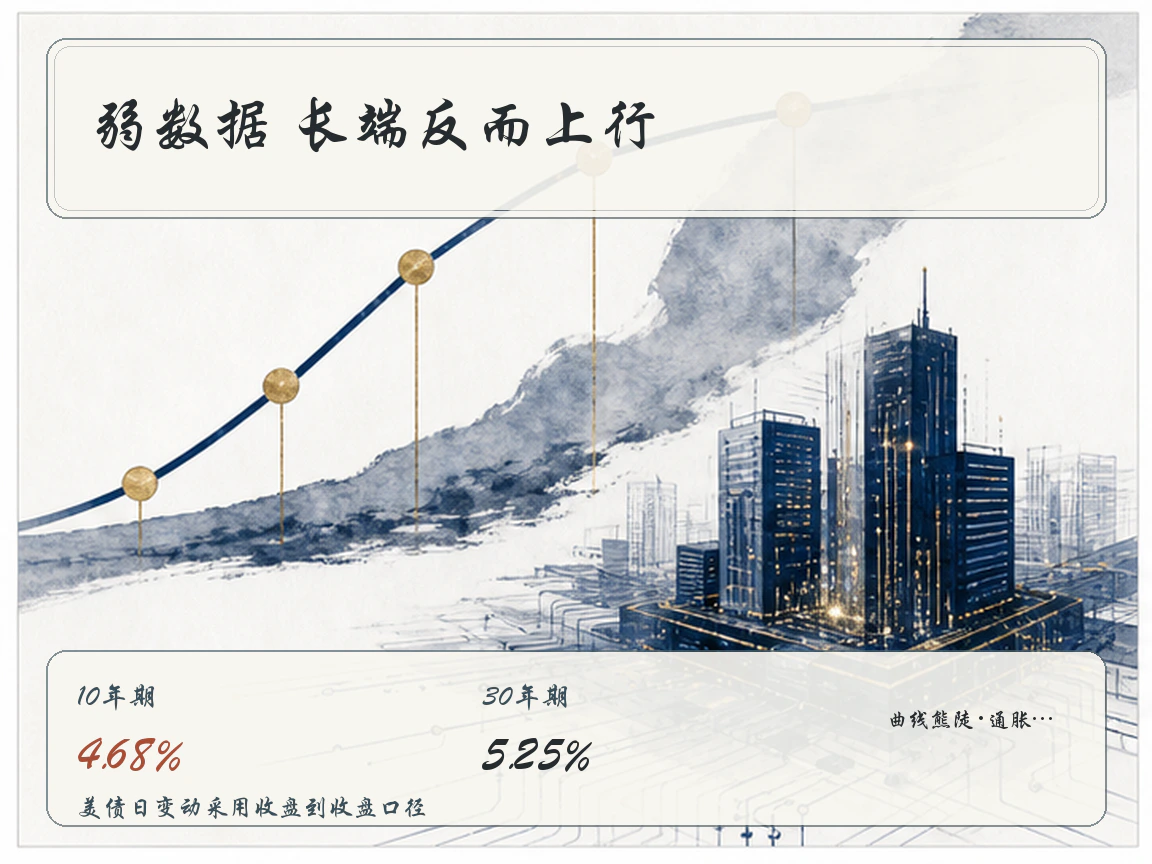
从美国财政部官方收盘曲线看,2年期美债收益率上行2bp至4.17%,5年期上行4bp至4.36%,10年期上行5bp至4.68%,30年期上行4bp至5.25%。10Y-2Y利差进一步走阔至51bp,收益率曲线在疲软的数据冲击下反而走出熊陡形态。
若债市仅在交易“经济放缓-政策降息”,长端利率理应顺势下行。此番收益率曲线的不跌反涨,直接反映出长端配置资金对通胀黏性、国债供给压力及财政扩张带来的期限溢价提出了更高的补偿诉求。单一交易日的波动虽难以定量剥离出究竟是哪一因子主导,但收益率中枢抬升本身明确证伪了“由弱数据直通无风险利率下行”的简单逻辑。
通胀补偿指标提供了辅助印证。5年期与10年期盈亏平衡通胀率(BEI)当日均上行3bp,分别升至2.24%和2.27%,5年/5年远期通胀补偿亦升至2.30%。这些市场隐含预期并未因单月零售低迷而走低,反倒映射出在原油地缘溢价未褪、发债洪峰未平的背景下,中长期物价预期的抗跌性。
对高估值权益资产而言,长端基准利率的压制远比指数当日不足0.2%的微跌更具穿透力。10年期美债锚定在4.68%的高位,实质上锁死了折现率底部;盈利兑现期越靠后的远期成长股,对折现率的敏感度越呈非线性放大。只有当需求放缓能够同步兑现通胀平抑与无风险长端利率回落时,“坏数据即好消息”的逻辑闭环才能真正成立。
表面低波动的背后:市场内部定价开始撕裂
8月14日,标普500微跌至7785.76点,纳斯达克100收于30046.14点,道指收于53732.41点。各指数回撤幅度极其有限,VIX甚至逆势下滑2.60%。主流交易台大多将其视作突破历史峰值后的例行休整,而非系统性去杠杆抛售。
但指数下方的微观结构已在悄然分化。代表小盘股的罗素2000逆势反弹0.51%,与大盘权重指数呈现明显背离。这既可解释为风险资金在局部依然具备博弈意愿、押注疲软数据倒逼近端政策放松,也可视作持仓分散化尝试。但需注意的是,小盘股对边际融资成本与内需环境的依赖度远高于大型科技巨头,单日的脉冲难以成为增长担忧解除的充分论据。
低位平稳的VIX同样带有误导性。该指标衡量的是标普500指数期权的平值隐含波动率,其钝化往往因权重股的此消彼长掩盖了个股层面的微观裂痕,更无法充分定价信用利差、单季业绩分化以及外部地缘的尾部风险。当波动率指数被压在低位,而原油、黄金与长端国债利率同步走高,更真实的图景是宏观风险被横向分流到了不同的大类资产中,而非系统性出清。
后续值得重点盯防的指标,在于小盘股的相对强势能否获得企业信用利差收窄的配合,以及盈利预期能否抵御住终端消费放缓与远端借贷成本攀升的双向挤压。一旦大盘指数由横盘转向抵抗,而信用端与业绩下修先行发酵,平静的表象便会被迅速打破。
原油与黄金共振走强:名义风险并未退场
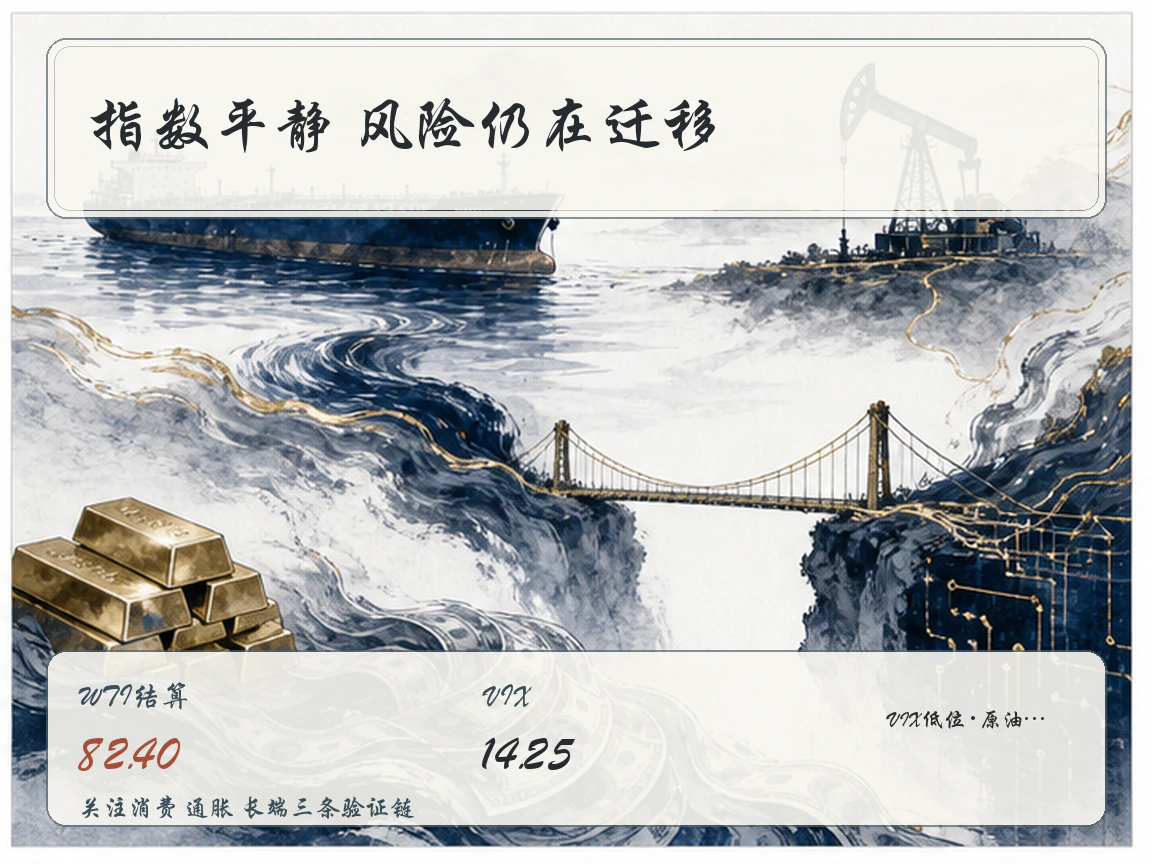
当日商品与外汇市场呈现出清晰的宏观对冲特征。WTI原油主力(2026年9月合约)结算价报82.40美元/桶,单日上涨1.15美元(+1.42%);Brent 10月合约维持在88.52美元/桶的高位整理。美元指数下挫0.33%至99.636,而COMEX 12月黄金期货则逆势上涨0.38%,结算于4437.3美元/盎司。
弱势美元固然在计价端对大宗商品形成支撑,但原油的强势更深层地绑定在供给侧博弈、海运溢价与中东地缘态势上。原油价格不仅是商品交易品,更是全球宏观预期的传导中枢:一旦油运保费与运输成本长期居高,通胀压力将顺次渗透进成品油、工业中间品与通胀预期,最终从成本端反噬企业利润并封死长债利率下行的空间。
黄金与美债收益率同向上行,绝非传统意义上由实际利率驱动的单边行情,而是典型的大类资产对冲行为——资金正为货币购买力、美国财政赤字扩张以及地缘政治的非线性风险持续支付对冲成本。原油抗跌与黄金冲高共同昭示,宏观世界的名义风险并未随消费减速而消散,这直接制约了货币政策的宽松空间,也令权益资产的估值扩张失去依托。
全球风险偏好未见踩踏,但信用利差缺少防御纵深
从外围市场看,避险情绪并未形成跨区传染。亚太收盘方面,日经225指数收涨0.55%,恒生指数上涨0.33%,韩国综合指数上涨0.21%;外汇端欧元兑美元升值0.45%,美元兑日元小幅回调0.21%。美股的高位盘整目前仍局限于内部定价的微调,并未触发跨国界、跨资产的被动清仓。
信用市场同样未现抛售迹象。截至8月13日FRED跟踪数据,美国高收益债期权调整利差(OAS)录得2.71个百分点,投资级公司债利差报0.79个百分点,均维持在历史低位区间。尽管存在一日的数据滞后,但足以表明企业发债与信用流动性尚未突发梗阻。
然而,过度收窄的信用利差与极度受抑的VIX是一柄双刃剑。它固然佐证了当前并非衰退交易,但同时也意味着风险资产几乎毫无缓冲安全垫。当市场已习惯于为信用违约与波动率支付极低的保费,一旦遭遇再通胀预期反扑、财报盈利超预期下修或限制性高利率维持更久的现实冲击,资产价格极易发生断崖式的非线性重定价。当前环境绝非全面撤退的时刻,但对资产负债表的坚挺程度、自由现金流质量与终端定价权的要求已被推至最高级。
跟踪框架:穿越低波表象的三条检验主线
比起纠结于指数的几个点位涨跌,下一阶段更需要跟踪三条相互交织的验证链:
其一,终端需求传导链。核心在于厘清7月零售走弱究竟是耐用品大促透支后的正常均值回归,还是更深层购买力恶化的先兆。如果服务支出、薪资增速与初请失业金人数保持稳健,市场尚能以“经济常态化降速”来消化;一旦疲态蔓延至餐饮娱乐、整体就业及可支配收入,企业端盈利预期的系统性下调将不可避免。
其二,成本与通胀补偿链。地缘溢价、油运成本与产油国供给扰动是否会进一步传导至盈亏平衡通胀率,直接决定了“弱增长”能否如愿换来“低利率”。若原油见顶回落、通胀预期锚定,长端利率下行将为估值打开喘息窗口;反之,若能源维持强势,政策利率的下行阻力将转化为资本市场的重负。
其三,久期溢价与信用利差链。面对接踵而来的美债天量发行,10年及30年期收益率若在弱数据刺激下依然居高不下,意味着财政失衡推升的期限溢价正在接管长端定价;若伴随长端固守高位的是高收益债利差的边际走阔,则表明表面平静的股指正在掩盖实质性的信用紧缩与风险外溢。
8月14日的市场既不是恐慌性的衰退计价,也非顺畅的宽松交易,而是一个更为微妙的宏观困局:需求初显疲态,资金成本却逆向抬升;指数波澜不惊,商品与黄金却暗流涌动。美股若要突破高位阻力开启新一轮扩张,关键不在于寄望弱数据逼迫降息,而在于增长放缓、通胀回落与长端利率下行三者能否最终达成同向共振。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…