
2026年8月13日,海外金融市场走出了一轮逻辑高度自洽的宏观共振行情:生产端通胀超预期降温,带动美债收益率整体回落,叠加原油结算价明显回撤,美股乘势刷新历史高点。资金借机主动下调了对美联储短期内再次加息的担忧,并将估值弹性重新返还给风险资产。
不过,断言全面转鸽显然为时尚早。在整体PPI平息的表象下,服务分项的价格粘性依旧存在,30年期超长端美债的表现亦显著滞后于中短端;原油单日回踩更多由机构下修需求预期所触发,霍尔木兹海峡的实际通航瓶颈与供给刚性并没有实质性消除。当天的盘面本质上是一次对“紧迫加息压力”的阶段性降级,要想确立更持久的货币转向逻辑,仍有赖于后续几组核心宏观数据的交叉检验。
债市先动,市场下调“马上再收紧”的紧迫感
直接打破利率僵局的是7月美国最终需求PPI数据。该指标环比走平,同比涨幅则由6月的5.5%明显回落至4.7%。从结构来看,商品端价格环比下降0.7%,其中能源分项单月下挫3.1%,成为平抑上游成本的最大功臣;然而,服务业价格环比仍微升0.2%,剔除食品、能源与贸易服务后的核心PPI口径环比涨幅达到0.4%。生产端总体读数固然令人宽慰,但内部结构并未出现整齐划一的全面降温,核心通胀的粘性阴影仍未彻底散去。
同日公布的就业数据则充当了预期的减震垫。截至8月8日当周,初请失业金人数录得20.9万人,较上修后的前值温和增加0.9万人,四周均值维持在19.9万人的低位区间;续请失业金人数则小幅回落至177.7万人。这一组合反映出美国劳动力市场正在按部就班地降温,但距离失速衰退依然相去甚远,正好为政策紧缩预期的边际缓解提供了现实依托。
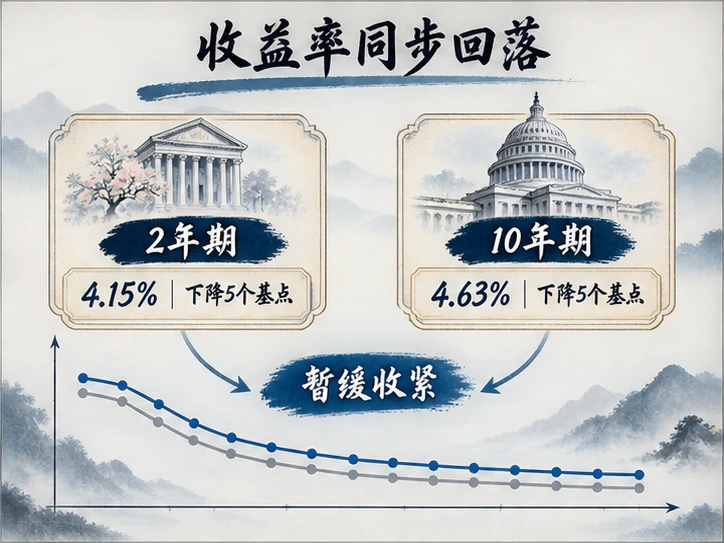
固收市场随即对近端政策风险展开重新定价。以美国财政部日度平价收益率曲线的收盘到收盘口径衡量:2年期美债收益率收报4.15%,较8月12日下行5个基点;5年期收报4.32%,下行6个基点;10年期收报4.63%,下行5个基点;30年期收报5.21%,仅下行3个基点。
收益率曲线内部的变动节奏颇具深意。2年期与10年期收益率同步下行,令2s10s利差牢牢锚定在48个基点;对政策利率最为敏感的5年期美债领涨全场,而对财政供给与长期通胀补偿更为敏感的30年期则下行乏力,带动5s30s利差从86个基点走阔至89个基点。很显然,交易盘乐于为短期加息风险的退潮买单,但在面对长端巨额发债供给与持久期限溢价时,机构投资者的防备心理丝毫没有松懈。
美股创高,亚洲市场分化得更明显
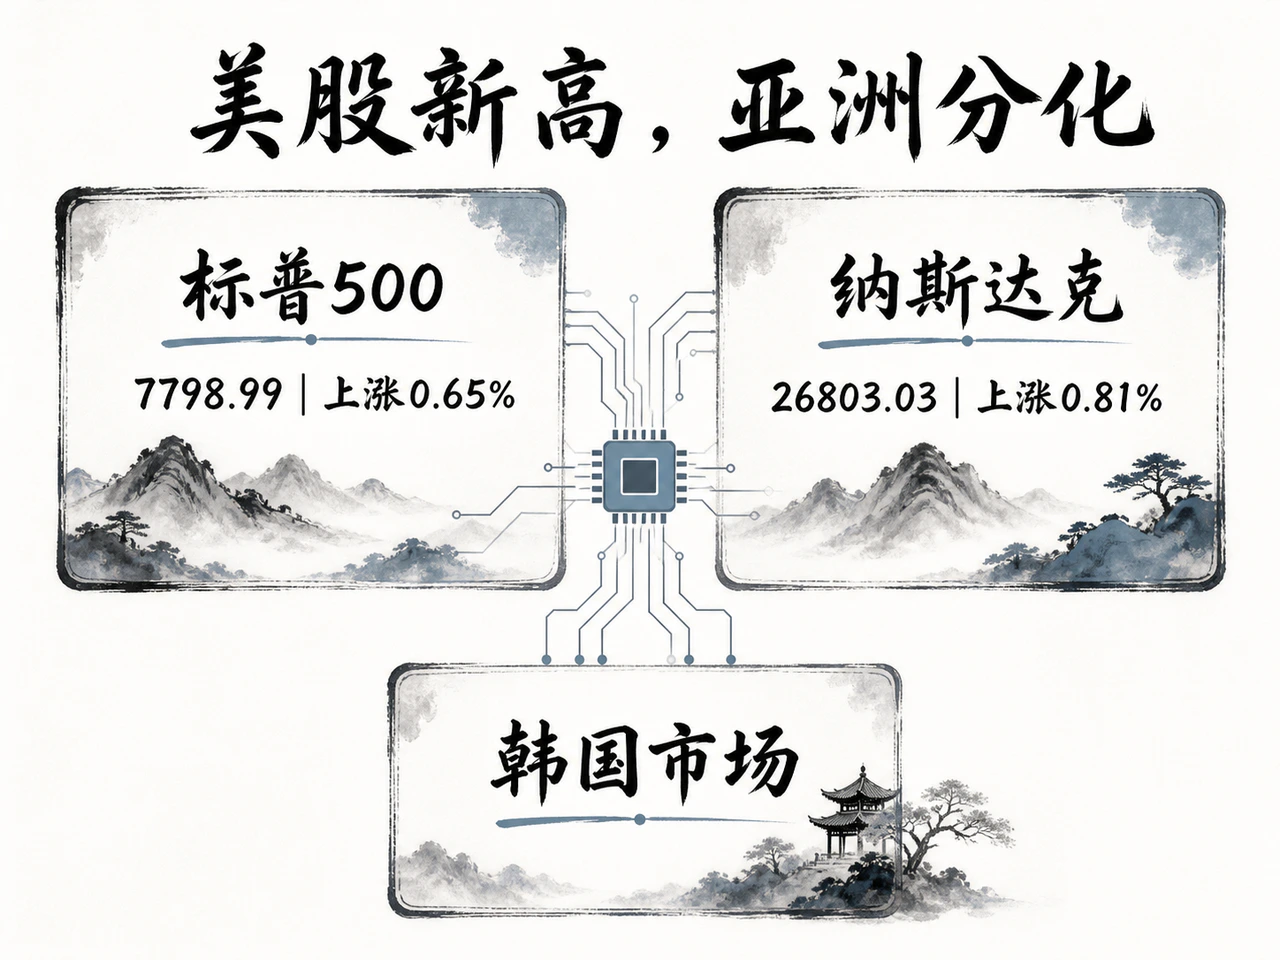
利率中枢下移与能源成本回落形成合力,为权益资产提供了宝贵的分母端估值修复空间。标普500指数全天上涨0.65%,收报7,798.99点,创下历史收盘新高;纳斯达克综合指数上涨0.81%,收于26,803.03点。道琼斯工业指数微涨0.13%,罗素2000小盘股指数上涨0.24%。尽管涨幅算不上普惠式爆发,但资金追逐风险资产的做多方向异常明确。
板块层面的结构性分化更能映射当下的资金心态。贴现率下行直接激活了对利率高度敏感的房地产板块,高股息资产与地产后周期链条重获吸引力。但个股层面的甄别同样严苛:思科(Cisco)虽然当季营收与净利润均跑赢市场预期,盘中却仍重挫8.4%,市场不仅对其毛利率可持续性穷追不舍,也开始更审慎地审视AI相关资本开支的变现周期。大盘指数刷新纪录,丝毫没有放宽投资者对个股基本面的严苛审查标准。
与此同时,VIX恐慌指数收报14.63点,继续锚定在历史低位区间。它与股指新高相伴而行,表明宏观维度的系统性对冲需求相当微弱,资金更倾向于在微观层面用脚投票,倒逼公司兑现高质量盈利。
亚洲市场的表现则大相径庭。8月13日当天,日经225指数收涨1.16%,韩国KOSPI指数在半导体芯片链条的爆发下拉升3.56%,而香港恒生指数则逆势收跌0.17%。韩国市场对AI叙事与科技硬件周期的交易弹性最强,日本股市则持续享受弱势日元带来的盈利折算支撑,港股在全球流动性传导中相对滞后。直至8月14日下午,日韩股市依然延续上行动能,但美元兑日元汇率仍在159关口附近高位拉锯,汇率的高波动风险将持续考验亚洲进口企业的成本控制与离岸美元融资条件。
油价回落,风险溢价没有归零
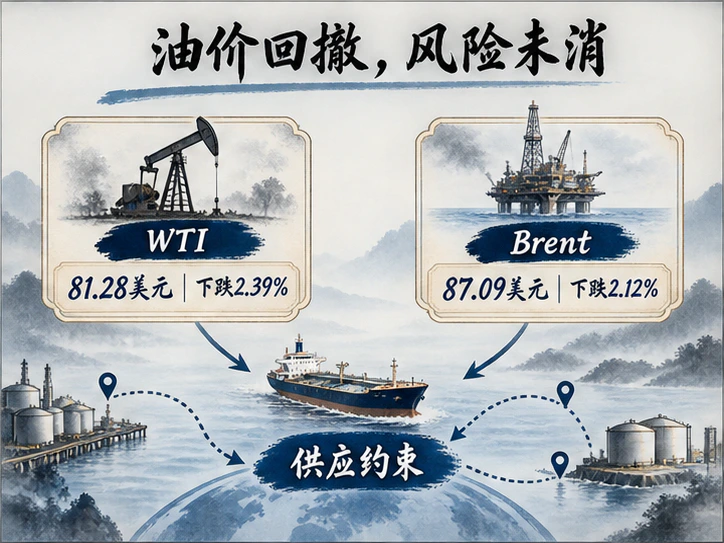
大宗商品方面,WTI原油连续合约收于81.25美元/桶,跌幅为2.43%;布伦特(Brent)原油连续合约收报87.07美元/桶,下跌2.15%。同日,COMEX黄金主力合约回撤1.03%至4,363.60美元/盎司,而美元指数全天仅微跌0.05%。油、金两类宏观对冲资产的联袂回调,主要是需求预期调降与避险降温所驱动的仓位平衡,并非由于强美元被动压制。
国际能源署(IEA)在8月最新出炉的月度报告中,将2026年全球原油需求增速进一步下调至同比收缩160万桶/日,较上月预测再度调低51万桶/日。这一显性下修迅速为原油盘面的短线做空提供了基本面抓手。然而,硬币的另一面同样不容忽视:IEA依然预计全年全球原油供应将减少430万桶/日,仅7月全球可观测原油库存就净减少了6,900万桶。需求走弱的预期固然被放大,但物理层面的现货供应刚性并未随之消散。
更深层的地缘与运输枷锁仍在拖累现货流动性。霍尔木兹海峡的商业通行常态化、关键港口封锁的实质性解除,以及海运合规与战争险定价的回归,均缺乏明确且具备法律效力的落地方案。市场在当日率先交易了需求下行与情绪降温,但能源物流的尾部地缘风险绝非归零。未来油价若要进一步顺畅下行,并切实为债券与权益市场提供持续支撑,必须看到港口实际装船、海峡实际通行以及库存变动的物理数据给出实证配合。
这也构成了当天跨资产定价最核心的启示:资金十分乐于提前调降近端激进紧缩的概率,却依然在超长端利率与能源供应敞口上牢牢保留着安全垫。接下来,美国终端消费数据能否同步印证经济温和放缓的步伐,将直接决定这轮股债同涨的蜜月期究竟能走多远。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…