
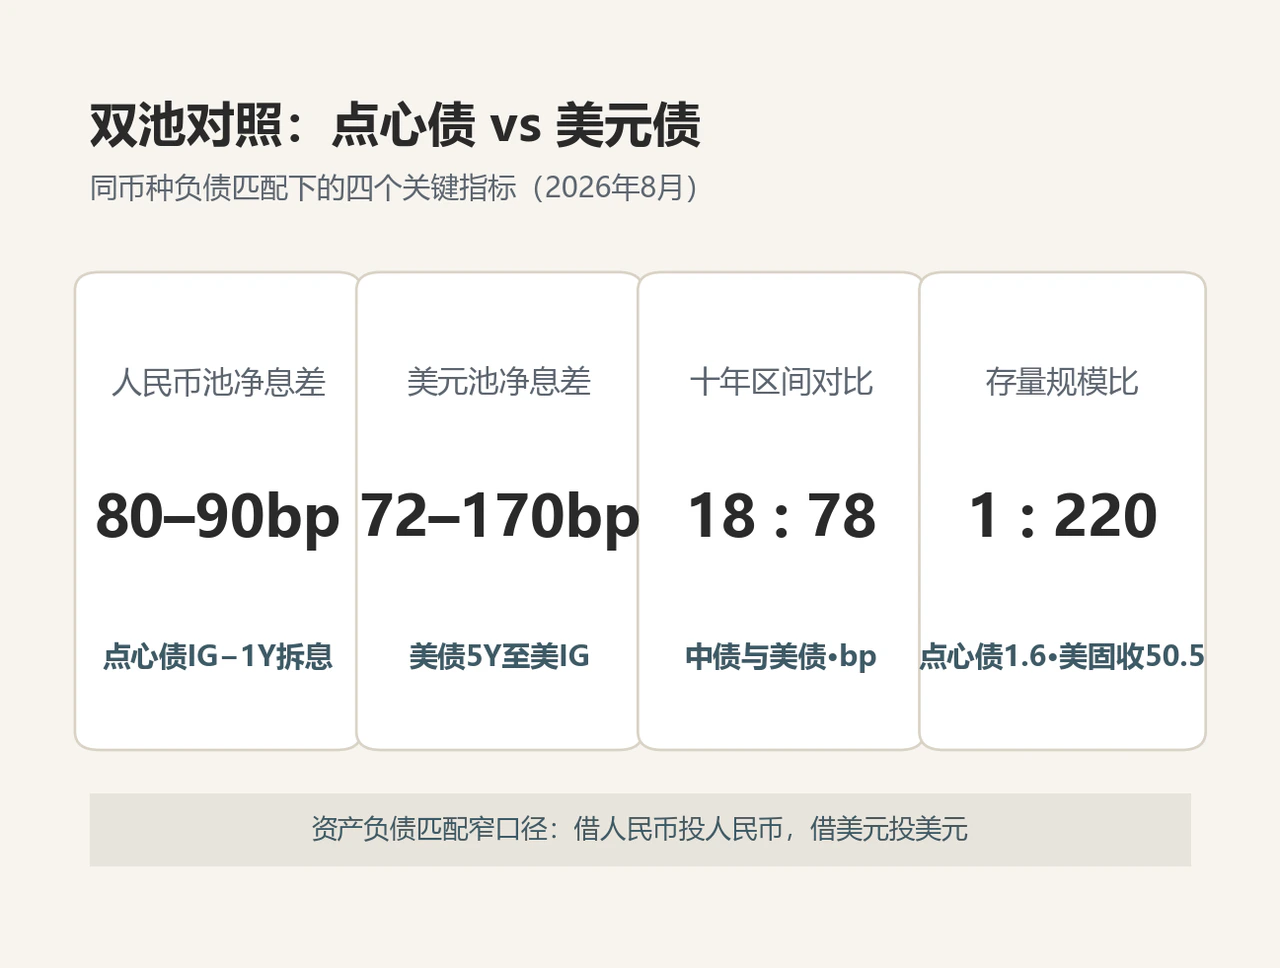
过去十几年,点心债与美元债的比较常常陷在一个逻辑错位的平面里:拿2.5%的离岸人民币票息去比4.7%的美元债收益率,账面结论自然是美元债大胜。但这种比法隐含了两个致命假设——汇率风险要么不存在,要么可以零成本对冲。在真实的交易台上,这两个前提一个都不成立。
对绝大多数机构投资者而言,现实可行的运作框架远没有那么花哨:借人民币买人民币资产,借美元投美元资产,让外汇净敞口归零。一旦把比较约束在严格的同币种资产负债匹配(ALM)之内,两百多个基点的名义利差就会先行蒸发大半,剩下挤干水分的账才真正值得一算。
在同币种负债匹配的窄口径下,点心债绝非美元债的“备选替代品”,它本身就是人民币资金池不可或缺的本币基准资产——它能提供与美元池同量级的净息差(Carry),波动率却低了整整一个档次,且对冲工具链也在今年8月补齐了关键拼图。至于它暂时替代不了的,是美元市场深不可测的容量、无缝衔接的信用谱系以及二级流动性深度。这三项决定的是替代的客观天花板,而不是这笔替代本身的真伪。
一、把比较做对:名义利差的大头是两地政策差,而不是超额收益
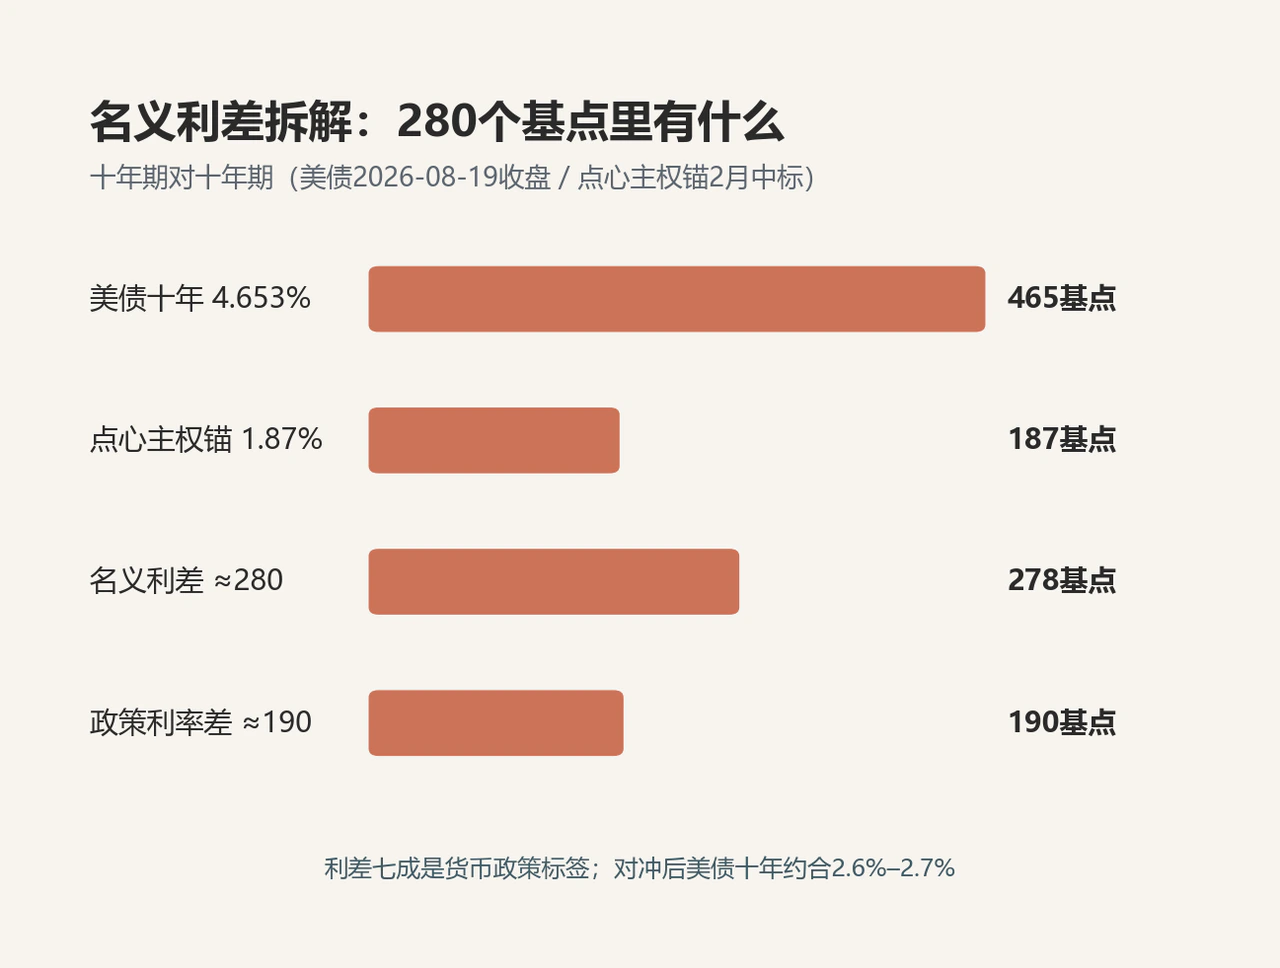
以2026年8月19日收盘价为基准:美国国债两年期4.168%、五年期4.353%、十年期4.653%、三十年期5.194%;同日中债十年期约1.68%,财政部2月在香港发行的十年期离岸人民币国债中标利率为1.87%。十年对十年,美元主权债的基准收益率比点心债高出约280个基点;即使换成彭博点心债指数中投资级债券2.53%的静态票息去比,账面利差也超过210个基点。
但必须先把这笔利差的底牌拆开来看。负债端,美国联邦基金目标利率区间在3.50%–3.75%,担保隔夜融资利率(SOFR)约为3.63%;而离岸人民币一年期HIBOR仅有1.70%(8月18日)。仅仅是两地央行货币政策与基准资金利率的剪刀差,就占去了整整190个基点。也就是说,名义利差中约七成的成分,纯粹是两种主权货币政策周期的价格标签,根本不是白捡的Alpha。
根据抛补利率平价(CIP),美元对离岸人民币的远期贴水基本如实反映了这两国利差,一年期锁汇成本约2个百分点。如果人民币负债机构买入十年期美债并通过远期/掉期对冲回本币,最终拿到的人民币计价净收益也不过2.6%–2.7%,若再扣除跨币种基差(Cross-Currency Basis)和交易摩擦成本,到手收益与直接买入高等级点心债所差无几。反过来,美元投资者若锁汇买入点心债,同样无利可图。
脱离负债币种单看名义票息,在投资上毫无意义。真正有价值的较量,必须回归同币种负债框架下的四个核心维度:净息差厚度、波动率回撤、信用容量谱系,以及对冲工具链与流动性。
二、同币种的账:两个资金池各剩多少净息差
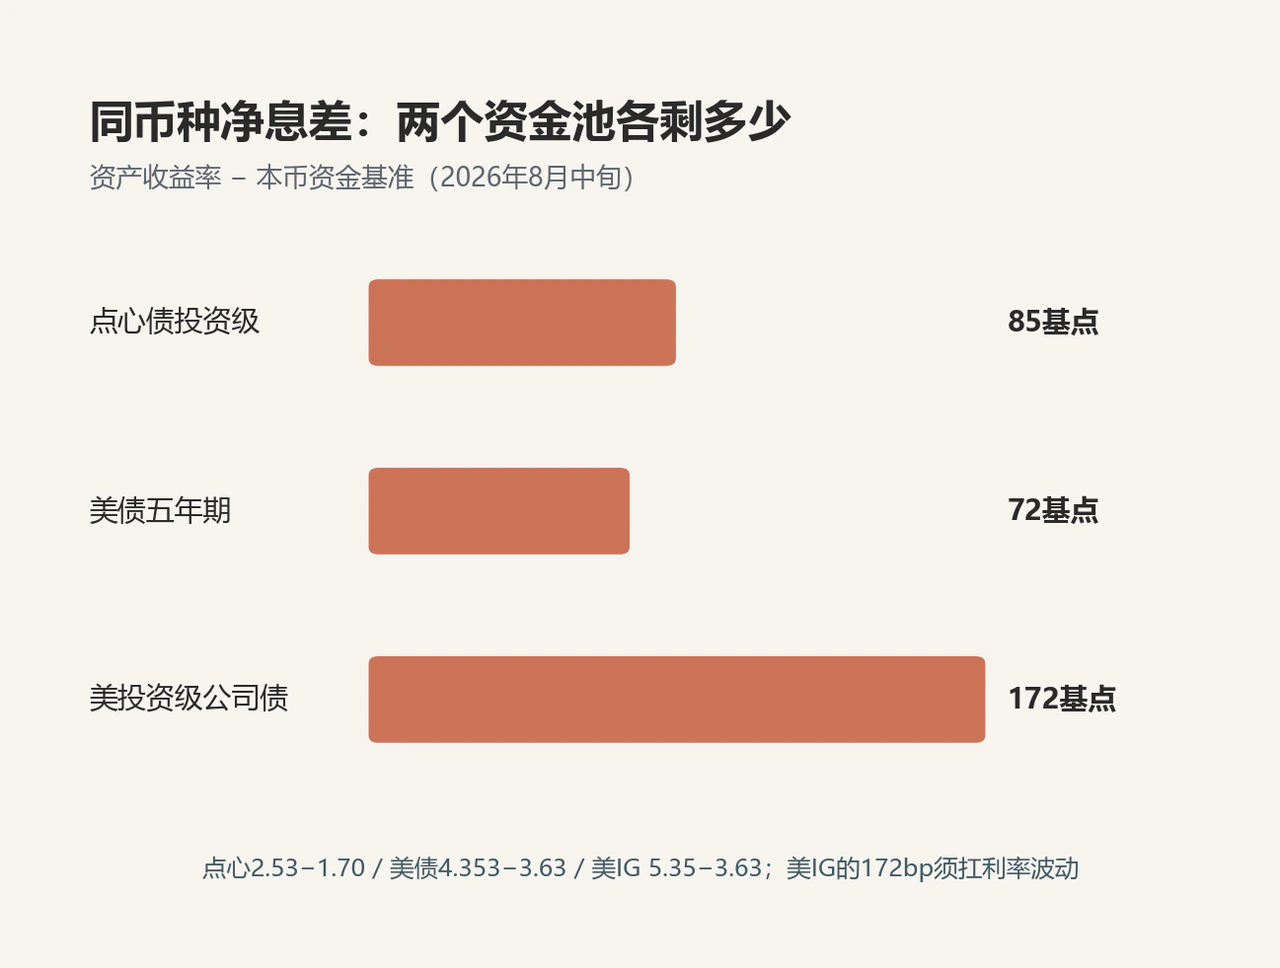
先算美元资金池。 截至8月中旬,资产端:五年期美债收益率4.353%;ICE美银美国公司债指数到期收益率为5.35%(其中BBB级5.60%,高收益指数7.08%)。负债端:SOFR基准约3.63%。以短端资金成本作为负债锚粗算静态净息差,持有五年期美债的利差收益约72个基点,投资级公司债约170个基点。但请注意,投资级这170个基点尚未扣除资本占用成本与预期信用损失——当前美国投资级期权调整利差(OAS)仅82个基点,高收益OAS仅275个基点,均处于历史极窄分位数,留给违约风险和利差走阔的吸收缓冲相当脆弱。
再算人民币资金池。 资产端:彭博点心债指数投资级静态票息为2.53%(2026年1–4月),财政部新发离岸国债五年期1.57%、十年期1.87%。负债端:离岸人民币一年期HIBOR约1.70%,三个月期约1.62%。静态净息差:投资级点心债能够稳定提供约80–90个基点;若只买主权债,甚至面临1.57%对1.70%的负Carry——这意味着人民币池的息差回报几乎全由信用溢价与适度久期来驱动。
将两个资金池横向摆在一起,结论与直觉大相径庭:人民币池投资级点心债的净息差(80–90个基点),不仅完全能与美元池的利率债(约72个基点)平分秋色,虽然绝对水平不及美元投资级公司债的170个基点,但后者必须硬扛美元基准利率的高烈度波动。此外,点心债相对境内在岸市场依然保持着稳定的“离岸溢价”:2026年1–4月,彭博点心债指数总回报达1.22%,明显跑赢境内可比债券的0.83%,靠的正是离岸票息的系统性优势。
三、低波动不是主观印象,是硬指标:78个基点对18个基点
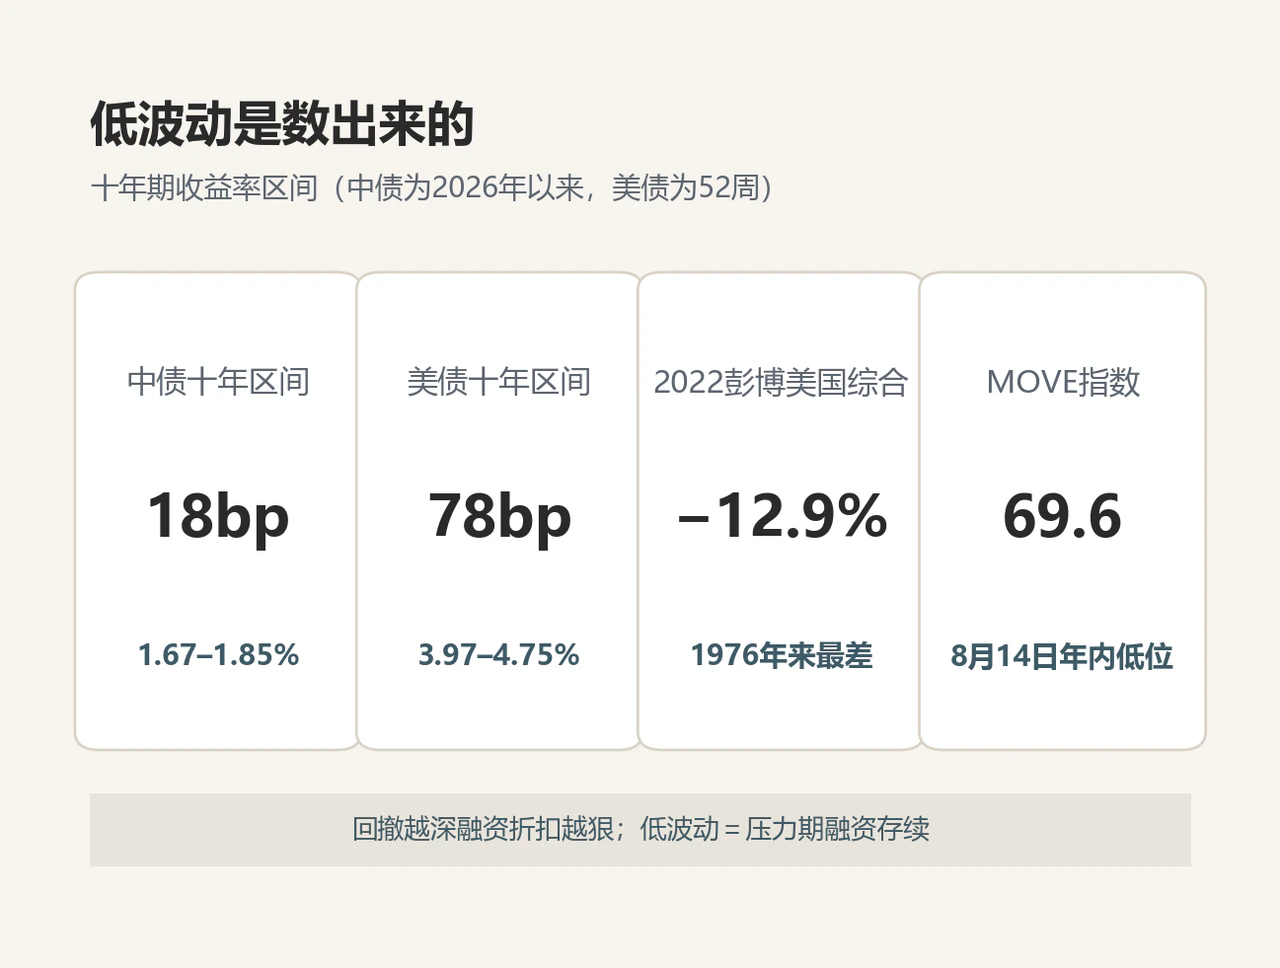
点心债的“低波动”绝不是一句口头叙事,而是写在行情图上的实绩。 过去52周内,十年期美债收益率在3.97%(2025年10月)到4.75%(2026年7月)之间剧烈拉锯,振幅高达78个基点;而中债十年期收益率自2026年以来的运行区间仅在1.67%–1.85%之间,极差不过18个基点。两者的收益率波动幅度相差逾四倍。
极端压力情景下的对照更为鲜明:在激进加息的2022年,彭博美国综合债券指数全年录得-12.9%的惨淡收益,创下1976年指数设立以来的最差表现;反观同年的中债总财富指数,凭借平稳的票息积累和克制的波动,硬是抗住了年末的理财赎回冲击,全年录得正收益。尽管衡量美债隐含波动率的MOVE指数近期回落至69.58的年内低位,但这只是在经历连续两年惊涛骇浪后的短暂平静,2022至2023年间该指数曾长期盘踞在100点上方。
在杠杆与负债驱动的投资组合里,波动率从来不是什么数字美学,而是关乎融资盘生死存亡的红线。净值回撤越深,资金融出方的折算率(Haircut)下调就越狠,保证金追加越频繁,机构在市场恐慌谷底被动平仓的概率也就越高。一条年内振幅仅18个基点的收益率曲线,意味着即便遇到流动性抽水,加了杠杆的组合也很难被出资方抽贷爆仓。
把净息差与波动率两笔账拼在一起:人民币资金池用仅相当于美元市场四分之一的利率波动,锁定了与美元利率债同等量级的净息差。按单位波动率所换取的持有回报来考量,点心债完全不落下风。
四、容量、谱系与流动性:不可否认的数量级差距
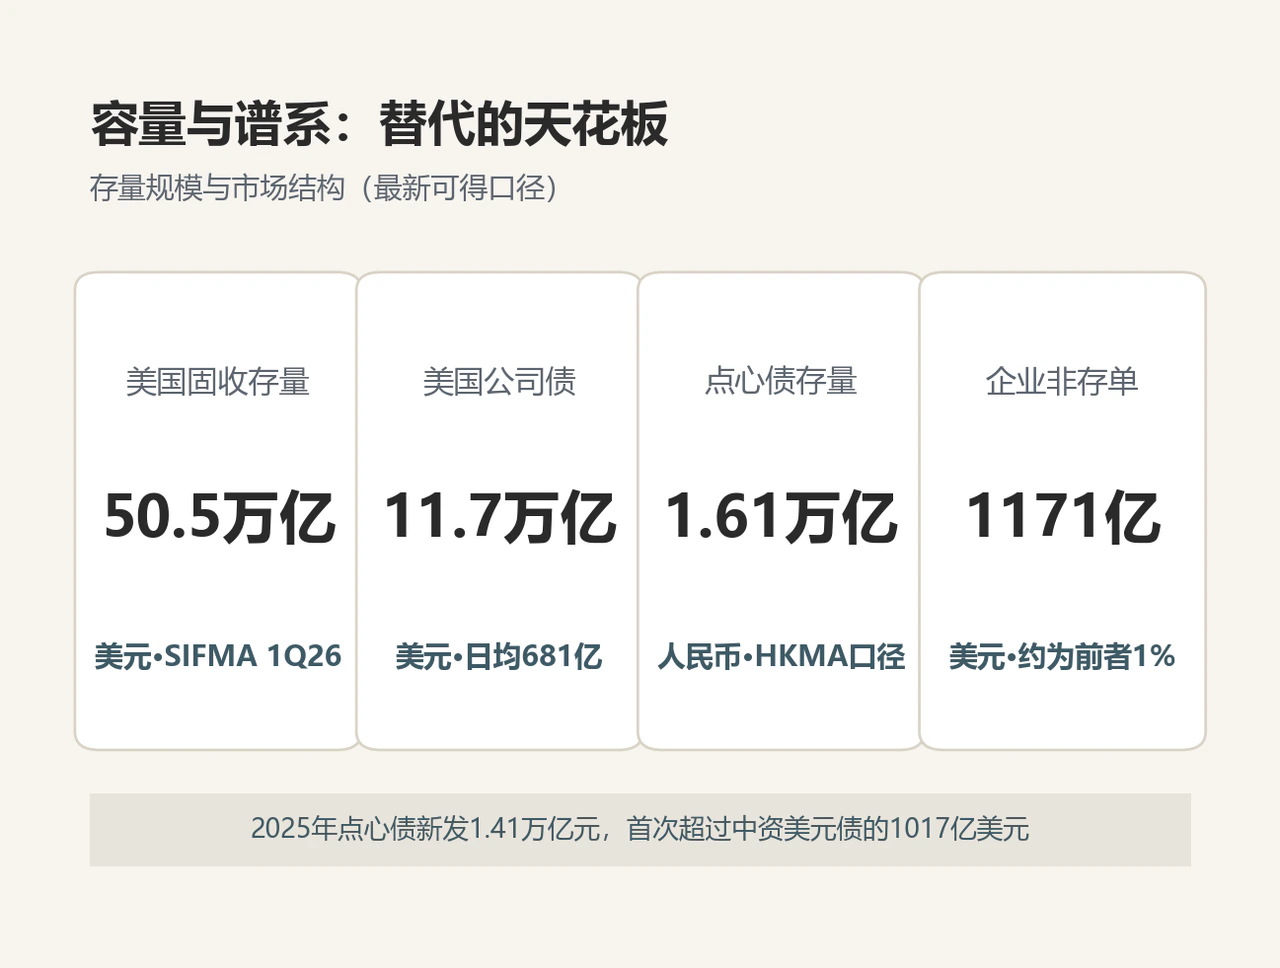
若要全面客观地审视,两者的差距同样是数量级层面的。
首先是存量与流动性天花板。 根据SIFMA数据,2026年一季度美国固定收益市场(不计MBS与ABS)存量高达50.5万亿美元,其中联邦国债31.5万亿、公司债11.7万亿;2026年前7个月,美债日均换手1.21万亿美元,公司债日均成交681亿美元。 而在点心债这一端:香港金管局统计显示,截至2025年末,香港离岸人民币债务证券存量为1.6073万亿元(约2300亿美元),同比虽录得27.6%的强劲增长,但其中能与企业信用债直接对标的“非存单类企业债券”仅约1171亿美元——体量仅相当于美国公司债市场的百分之一左右。
其次是信用谱系的断层。 美元信用债市场建立了一条从美国国债、AAA级跨越至BB级及以下的完整定价曲线,高收益指数7.08%的定价背后是由海量发行人构成的成熟风险定价生态。而当前点心债的基本盘仍由主权债、准主权债、政策性银行债以及极少数央企国企所支撑。虽然美团70.8亿元首单发行、山东黄金20.35亿元绿色点心债斩获近15倍认购等标志性交易正在夯实中段信用,但高收益和下沉信用谱系至今基本空白。对于希望在人民币资金池内通过下沉信用评级来博取高收益的机构,标的选择依然十分局促。
然而,在负债发行端的替代却已实质性上演。 2025年香港离岸人民币债务证券新发行量达1.1009万亿元,在Wind更宽口径统计下更达到1.41万亿元,历史上首次超越了同年中资美元债(1017亿美元)的发行规模。实体企业和中资机构已经率先用脚投票,大规模用低成本的人民币负债替换高息美元负债。
这也决定了当下的局面:资产端的替代并非受限于配置意愿,而是受限于市场物理容量。未来的替代势必沿着分层路径演进——主权、准主权与优质高等级信用债率先承接增量资金,而高收益及复杂的混合资本工具,短期内依然只能依托美元市场消化。
五、八年后的重启:离岸国债期货补齐的对冲闭环
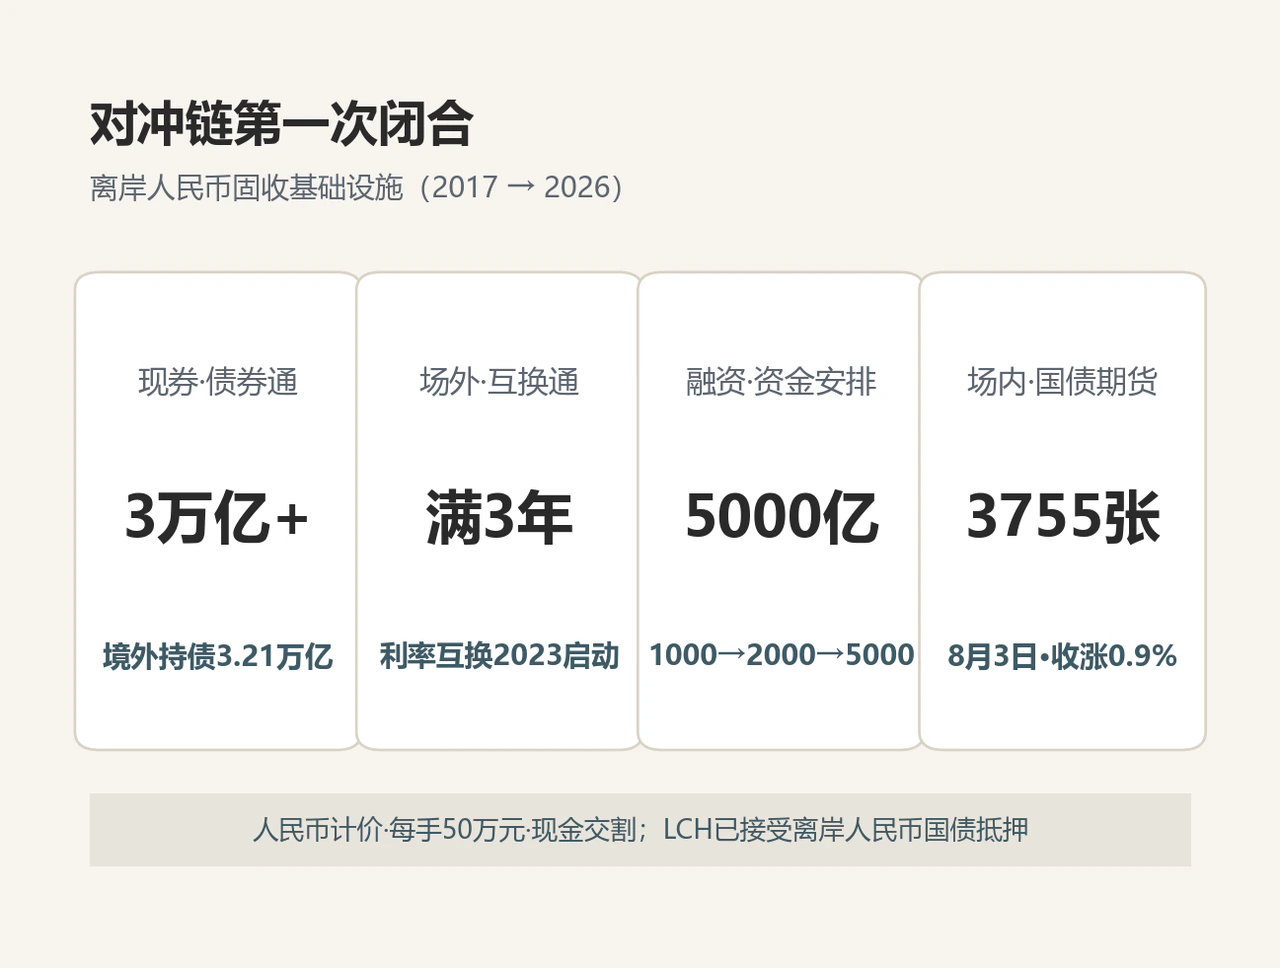
8月3日,香港交易所五年期离岸人民币国债期货正式挂牌交易。 作为全球唯一在离岸市场运作的中国国债期货,该合约以在岸五年期国债为标的,全额以人民币计价和现金交割,每手面值为50万元人民币(仅为在岸中金所合约规格的一半)。上市首日成交3755张、结算价上涨0.9%,首批13家流动性提供商进场做市,除元旦外在香港公众假期均保持交易。
这其实不是港交所第一次破冰。早在2017年4月,类似品种就曾试点挂牌,但仅仅运作了8个月便在年底合约到期后悄然停摆。究其根本,彼时境外机构持有的境内在岸债券存量不过8000亿元上下,离岸市场缺乏支撑衍生品运转的现券底座。
时隔八年卷土重来,底层资产与配套基建早已今非昔比:截至2026年5月末,境外机构持有境内债券总额突破3.21万亿元,其中持仓国债约2万亿元;债券通持仓超过3万亿元;互换通(Swap Connect)机制平稳落地三年;香港金管局的人民币业务流动资金安排额度从1000亿元扩容至5000亿元,并新增了9个月至3年的中长线工具;LCH(伦敦清算所)正式接受离岸人民币国债作为合资格抵押品;香港离岸人民币存款及存单资金池规模突破1.1万亿元,结算了全球约75%的离岸人民币支付清算量。
现券通道(债券通)、场外利率互换(互换通)、流动性支持(金管局资金安排)、跨境抵押(LCH担保机制)、场内标准化久期对冲(国债期货)——这一整套金融基础设施,历史上第一次在离岸市场形成了完整的风控闭环。长久以来困扰香港离岸人民币市场“股长债短、缺乏场内对冲”的结构性短板,终于补上了最后一块拼图。
为什么此番破局首选五年期?因为存量点心债的加权平均剩余期限恰恰在5年上下,五年期期货能精准锚定离岸市场的久期核心。对于做市券商而言,只有拥有了流动性充裕的场内对冲工具,才敢放心敞开敞口持券做市,进而收窄二级的买卖价差;对于资管机构而言,日后调整组合久期只需在期货端建仓,再也无需承受在缺乏深度的二级市场抛售现券带来的冲击成本。尽管首日3755张(名义本金约19亿元)的规模与美债期货动辄数百万张的天量不可同日而语,但2017年的经验早已证明:“先有底座,后有生态”——如今,坚实的底座已经摆在了这里。
眺望后市,基准情景是这场分层替代逐步提速:高等级点心债继续分流传统中资美元债的发行份额,期货持仓与成交稳步爬坡,后续合约期限有望进一步延伸至两年期与十年期。其间需要重点盯住的观察点,包括期货持仓量与日均换手、财政部在港离岸国债的续发节奏,以及南向通配置盘的增量流入。
当然,偏离预期的逆风风险同样不容忽视:一旦离岸人民币流动性突发收紧(例如2026年1月离岸隔夜HIBOR曾一度飙升至2.31%),势必推升人民币负债池的融资成本;抑或美元长端利率再度剧烈上冲走高;亦或地缘政治溢价阶段性压制海外资金对离岸人民币资产的偏好。跟踪后续替代进程的四个硬核温度计非常明确:国债期货持仓沉淀量、非存单类企业债发行占比(目前约三成)、二级市场买卖价差的收敛程度,以及CNH HIBOR相对在岸Shibor利差的稳定性。
回到最初的追问:点心债到底能不能替代美元债? 答案再清晰不过:在币种匹配的资产负债表内,这一替代并非未来时,而是正在进行的现在时。基础设施每补全一处,替代的边界就往前拓宽一截。而对于手握人民币负债的机构,更应当回归这句朴素的投资常识:
既然负债端是人民币,为何要用承担汇率错配与剧烈波动的美元资产来覆盖?
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…