
霍尔木兹断航进入第六个月,油价正在「地缘溢价续命」与「库存回补」之间拉锯并寻找新的平衡点。8月19日官方结算,WTI 与 Brent 双双刷新 7月24日以来的近四周高位。然而,远月曲线依然一路深幅下斜,叠加美国商业原油连续第二周大幅累库——整个盘面展现出的核心逻辑在于:市场定价的是断航持续,而不是断航恶化。
近端紧、远端松,曲线自己说了话
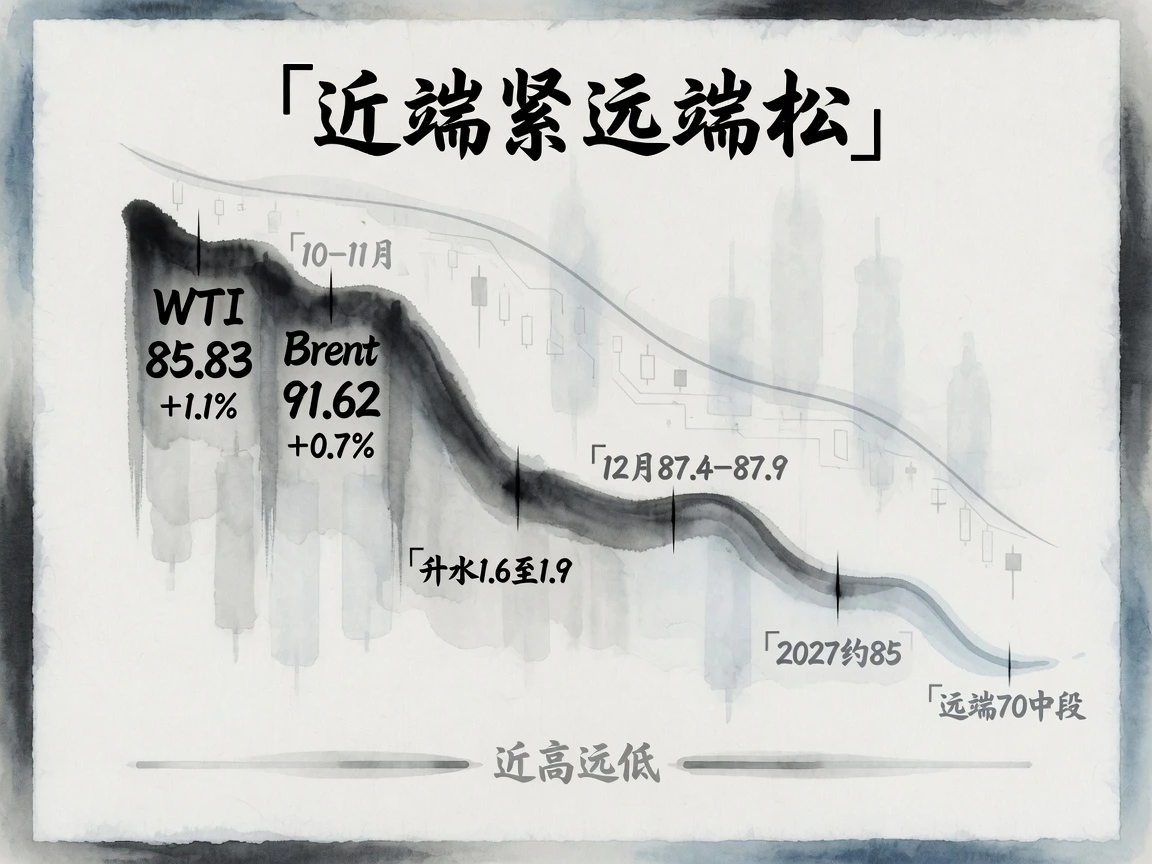
8月19日结算(依 MarketWatch / Dow Jones 官方结算口径):WTI 近月收报 85.83 美元/桶,上涨 0.89 美元(+1.1%);Brent 近月收报 91.62 美元/桶,上涨 0.60 美元(+0.7%),双双录得近四周最高结算价。
整条价格曲线依然维持深度的现货升水(Backwardation)结构。Brent 10月对11月跨期价差维持在约 +1.6 至 +1.9 美元的高位,12月合约滑落至约 87.4–87.9 美元,2027年初合约进一步降至 85 美元附近,远端一路下斜至 70 美元中段(oilprice.com 报价口径,盘中快照)。极度陡峭的形态表明,近端溢价完全依靠断航造成的即期交割压力支撑,而远端定价则始终在押注海峡「总会重开」、供需回归常态。
截至北京时间 8月20日约 08:47 电子盘交易时段,盘面再现边际分化:WTI 自前一日结算价回落约 1.2 美元至 84.60 附近;Brent 则表现坚挺,基本守在 91.90 一线,推动布美价差走阔到 7 美元上方——这反映出断航对中东原油基准的支撑要远比内陆属性更强的 WTI 更为直接。(注:此为盘中截稿快照,与前述官方日度结算统计口径分开)。
两周累库逾两千万桶,为何压不住价格
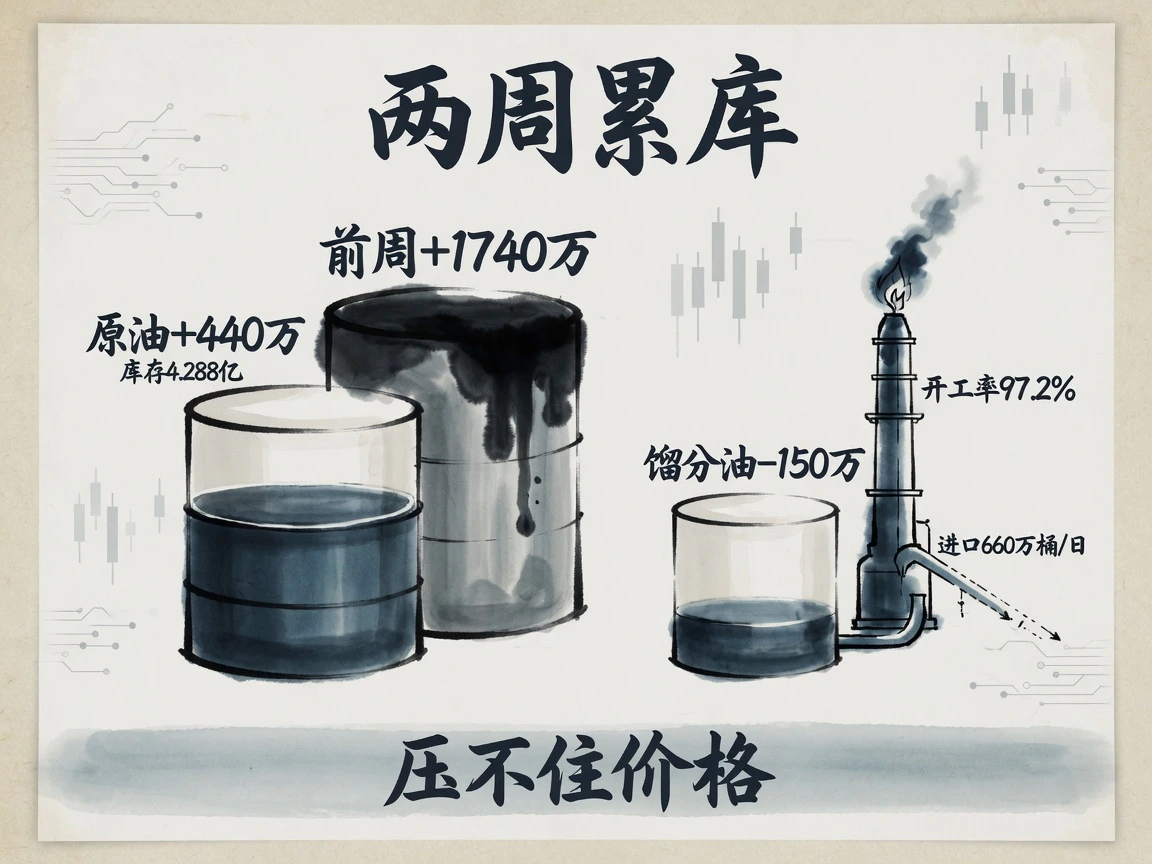
EIA 8月19日公布的周报(统计截至 8月14日当周)给出一组表面看似偏空的库存数据:美国商业原油库存单周增加 440 万桶至 4.288 亿桶,已回到过去五年同期均值;这是继前周暴增 1740 万桶之后连续第二周累库,两周累计累库逾 2100 万桶。
但若拆解微观结构,实物面其实依然紧绷。全美炼厂开工率高达 97.2%,原油加工量攀升至 1740 万桶/日的高负荷状态;更关键的是,作为工业与交通血脉的馏分油库存单周逆势下降 150 万桶,已低于五年均值约 13%;全口径成品油总库存虽单周增加 880 万桶,但增量主要堆积在丙烷等化工原料分项。与此同时,单周原油进口骤降 74.6 万桶/日至 660 万桶/日——在累库斜率放缓之际,外围货源流入收紧是眼下最值得紧盯的边际变量。
需求端则在逐步兑现高油价带来的负反馈。四周移动平均口径测算的总油品需求录得 2050 万桶/日,同比下降 2.9%——IEA 8月报中做出的「2026 年全球需求减少 160 万桶/日」的判断,正在美国高频微观数据中得到印证。
供给的物理瓶颈,比配额表更真实
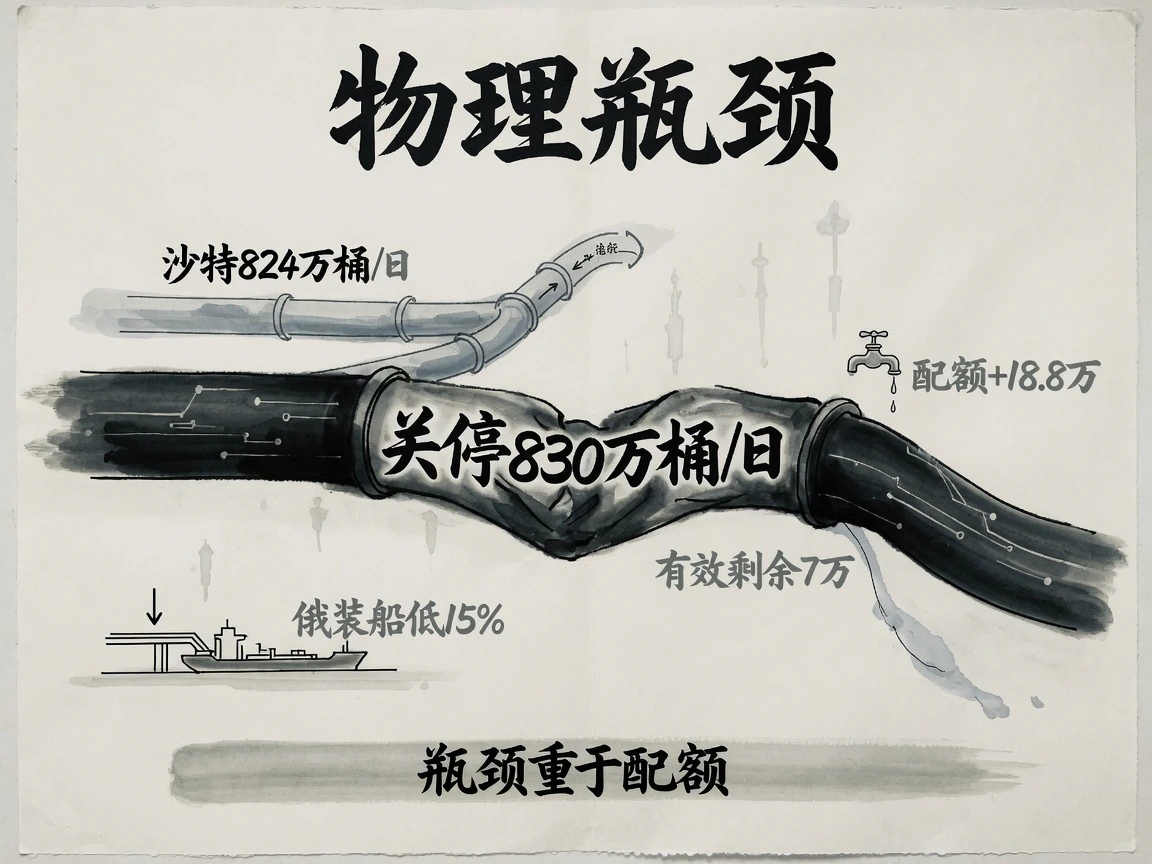
据 IEA 8月报口径,整个波斯湾沿岸目前仍有约 830 万桶/日的地表产能处于被迫关停状态。沙特 7月产量虽回升至约 824 万桶/日,但基本全靠东西向输油管道绕行红海港口输出;OPEC+ 机制虽然自 8月起名义上恢复了 18.8 万桶/日的产量配额,在海峡封锁的物理瓶颈面前近乎沦为纸面数字。IEA 测算显示,排除无法运出海湾的产能后,OPEC 核心八国的「有效」剩余产能仅剩微乎其微的 7 万桶/日。
主干断航之外,外围扰动同样此起彼伏。受黑海航道受阻影响,俄罗斯西部港口的原油装船量较既定计划低了约 15%(Reuters 报道),叠加上乌克兰对俄境内大型炼厂的持续袭击,全球原油与成品油供给端的多米诺效应仍在蔓延。
运费与战争险,把断航折算成每桶成本
在地缘演进层面,直接传导至盘面的有两条关键变化:临时停火协议于周一到期后,美方排除了谈判接触与延期可能,伊方则坚称海峡关闭将持续至既定诉求得到满足;阿联酋以监测到导弹袭击威胁为由,全面叫停了与伊朗的金融和经贸往来。
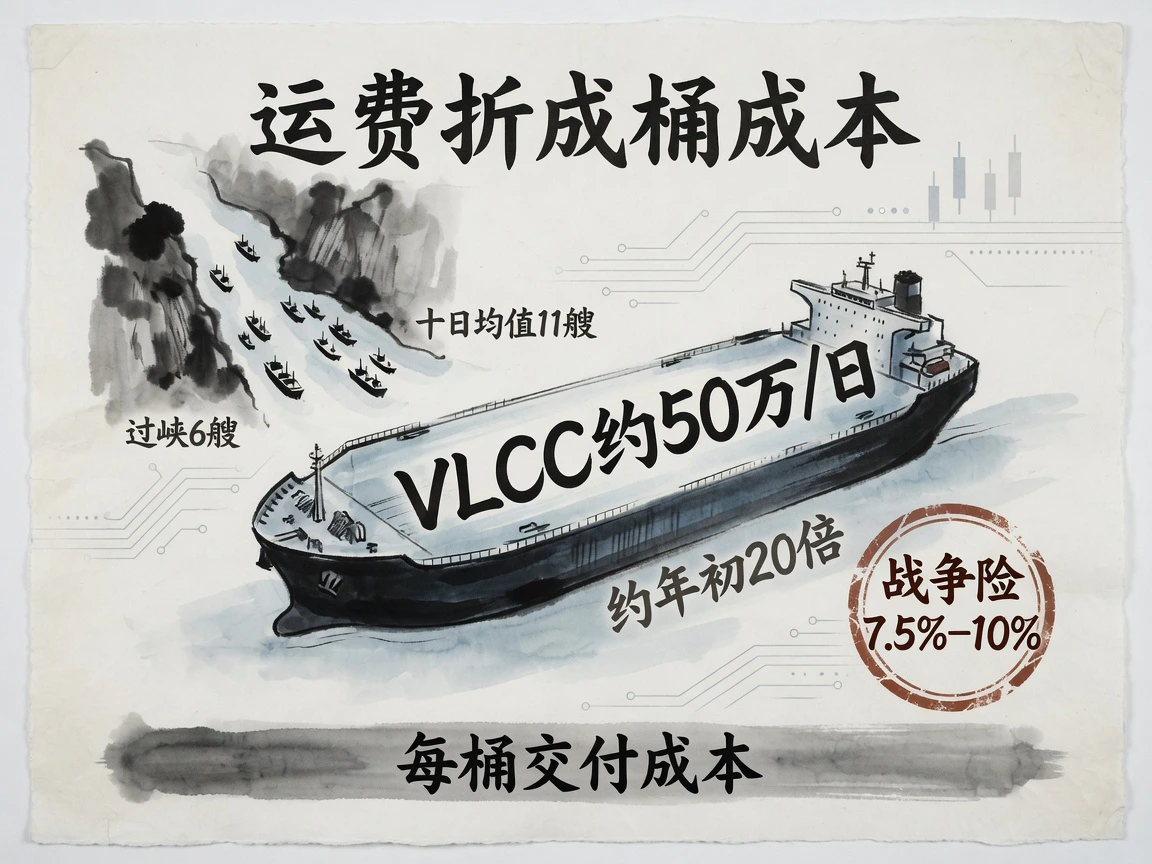
船舶航行动向是最直观的温度计。据 Kpler 统计,周二全天仅 6 艘商业货运船舶通过海峡,大幅低于此前 10 日均值的 11 艘(Reuters 引述)。尽管市场同时存在关闭 AIS 信号的「暗船」绕行、以及沙特阿美恢复近海船对船过驳维系部分外流——实物供应并未绝对归零,但却在大幅折价、迂回绕航和天价保险费率的双重挤压下艰难重构。
航运环节的成本外溢,是本轮地缘溢价最硬核的载体。波斯湾至亚洲航线的 VLCC 超大型油轮即期定约传闻已飙升至约 50 万美元/日的极端水平,约为年初正常时段的 20 倍;船舶战争险保费在 7月下旬已大幅跳升至船体资产价值的 7.5%–10%,单航次额外开支以千万美元计(Lloyd’s List / S&P Global 报价,7月下旬至 8月中时段)。极端运费与战争险附加,将抽象的「海峡断航」从新闻标题,直接折算成了买方每桶原油必须支付的实际交付成本。
顺风与隐忧:90美元上方的 Brent 在测试什么
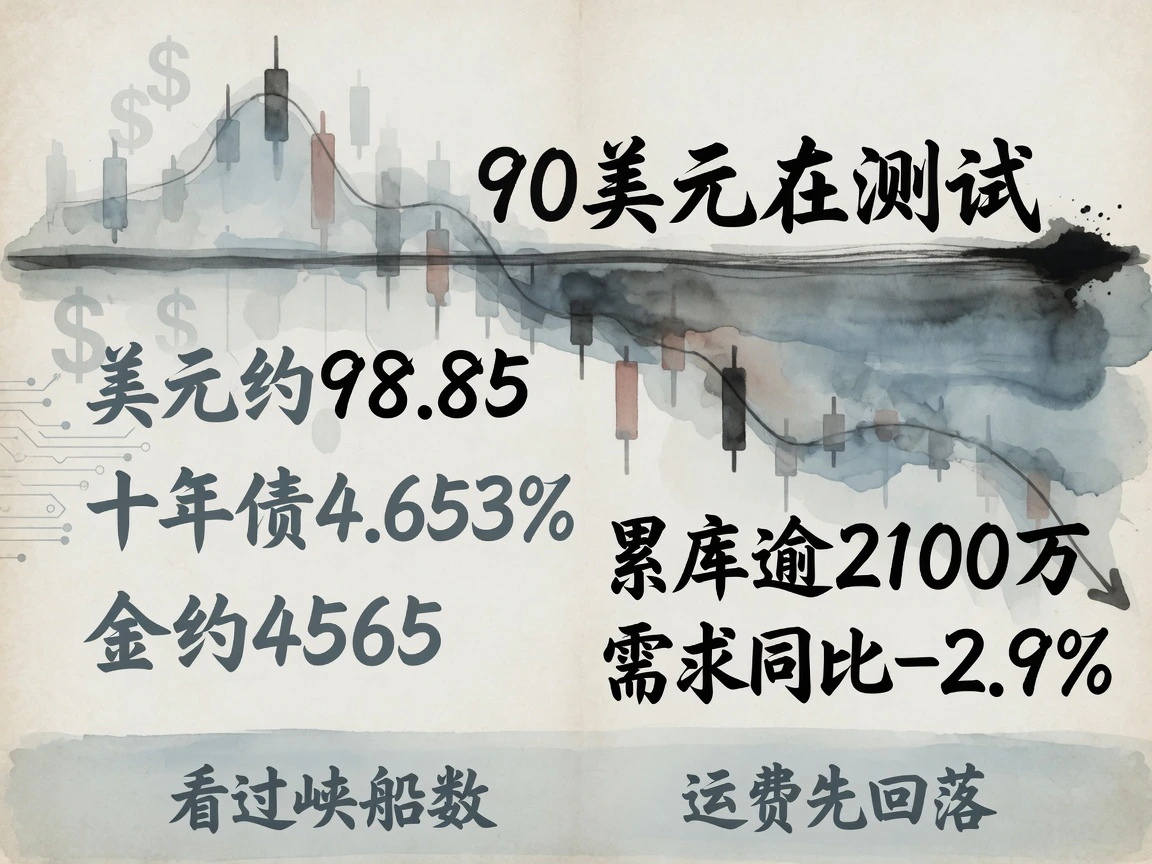
外部金融条件在当日形成了一定顺风推力。美元指数截稿报约 98.85,较前一交易日收盘的 99.65 显著走低;美债 10年期收益率收报 4.653%,单日下行 5.3bp。实际利率与美元同步走弱,实质性抬升了以美元计价大宗商品的估值底。美股平稳收涨(标普500指数 +0.21%),VIX 回落至 14.89,宏观风险偏好并未拖累商品表现。避险资产表现更为亮眼,伦敦现货黄金截稿报约 4565 美元,较前一交易日明显走高——这印证了当前大宗买盘中,有相当比重是防范地缘黑天鹅的宏观对冲资金。
多维线索共同印证了当下的核心交易逻辑:市场认定眼下的断航只是一种「持续的暂态」。近月合约按物理层面的短缺与物流受阻定价,远月合约则坚决押注 2027 年前海峡能够重开——近端的深度 backwardation、远端的一路下斜、以及 Brent 持续强于 WTI,背后均源于同一套定价锚。EIA 两周合计逾 2100 万桶的大幅累库未能压低价格,表明边际买方仍在为断航可能引发的断供尾部风险买单;但 WTI 亚洲早盘自结算高位回落逾 1 美元的走势亦在提示,站上 90 美元关口之后的 Brent 每次冲高,都在极其敏感地测试终端需求破坏(同比 -2.9%)的承接极限。
往后看,地缘溢价的消长应重点盯紧两个高频先行指标:一是 Kpler 口径下的海峡日均通行船舶数能否有效回升至 10 日均值上方;二是波斯湾 VLCC 定约与战争险保费何时自极端高位回落——在实物大宗供应链中,航运指标的松动往往先于油价反映出风险的实质降温。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…