
8月24日(周一)是杰克逊霍尔全球央行年会拉开帷幕前最后一个完整的美国交易日。美联储全天未发一言:既无决策层公开讲话,也没有发布任何政策声明或会议纪要。然而在关键节点上,沉默往往蕴含着丰富的信号。当前美债长端收益率仍悬于多年高位,联邦基金利率期货计入的加息预期丝毫没有消退迹象。随着市场疑虑持续发酵,所有的定价焦点与博弈压力,已全数推向了新任主席 Kevin Warsh 预计于周五上午迎来的公开首秀。
经济数据:唯一的新读数,落在「按兵不动」一侧
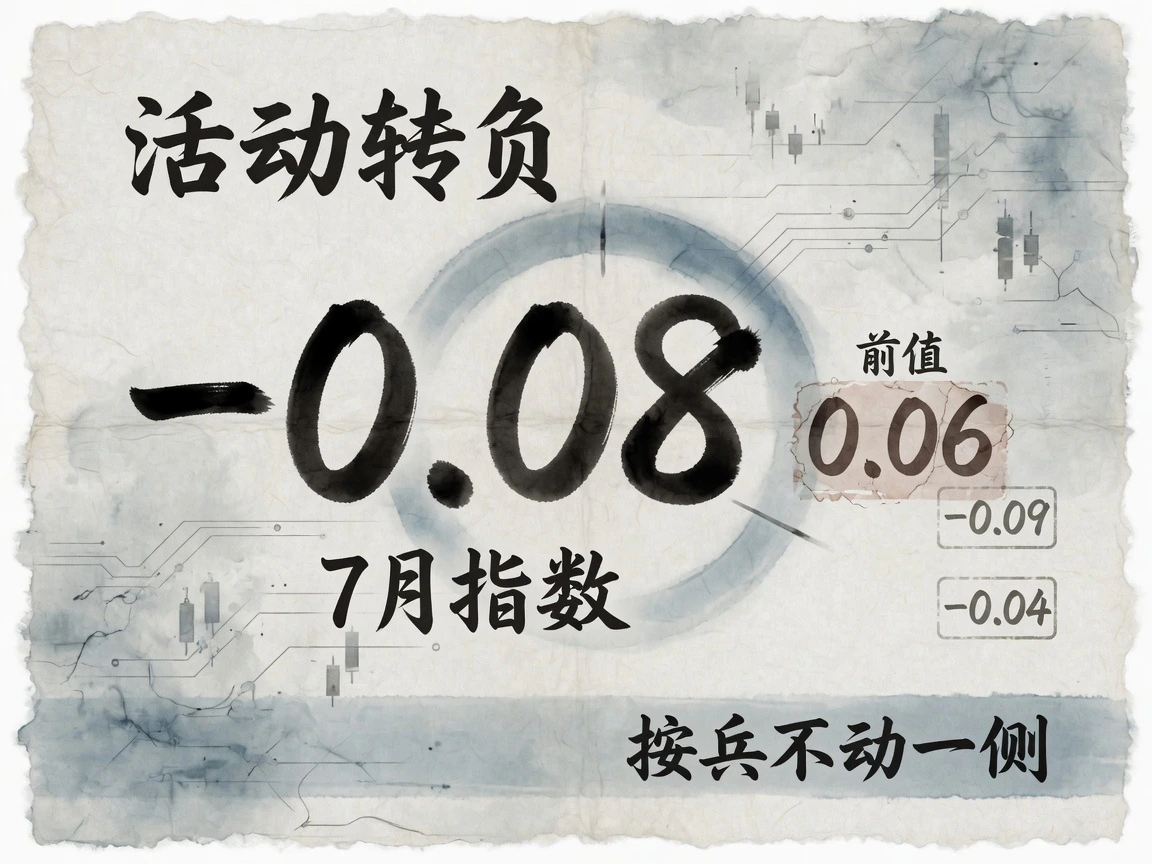
在宏观数据相对稀疏的窗口期,周一早间唯一与政策路径相关的读数来自芝加哥联储公布的 7 月全国活动指数(CFNAI):录得 -0.08,不仅较 6 月前值的 0.06 明显转负,也表明美国经济活动整体略低于长期历史趋势水平。
该指数由四大类共 85 项月度宏观指标加权合成,单月的温和负增长固然不足以推翻整体基本面图景。但从分项结构来看,7 月四大板块中有三类贡献度环比下滑,其中主要拖累来自个人消费与住房分项(单月净贡献从 6 月显著走弱至 -0.09),就业类指标则维持了小幅改善。值得注意的是,更具趋势参考意义的三个月移动平均值(CFNAI-MA3)小幅回落至 -0.04,距离历史上预示实质性衰退的阈值依然有相当距离。
这项读数的核心价值在于边际方向。在劳动力市场边际放缓与通胀压力尚未彻底出清的博弈期,这类二线宏观活动走弱的迹象,在客观上更加倾向于支持决策层在「9 月会议上先按兵不动」。
权威发声:联储全天静默,媒体把目光推向周五
周一美联储官方日程表上未排布任何官员的公开活动。理事会当日仅依惯例挂出商业票据等常规金融统计,并发布了一篇侧重理论推演的学术工作论文,均未涉及现实政策取向的表态。
海外舆论场仍在消化周日明尼阿波利斯联储主席 Kashkari 接受电视专访带来的余波。而在缺乏新增官员口径的背景下,真正的增量讨论转向了财经主流媒体的预期引导。路透社周一以「债市焦虑抬高 Warsh 杰克逊霍尔首秀 stakes」为题刊发深度报道,指出长端美债收益率持续处于多年高位震荡,交易对手方正高度饥渴地等待聆听这位今年 5 月才正式就职的新任主席如何阐释其抗通胀决心、长期中性利率锚以及新时期的货币政策框架。
政策预期:加息定价约四成,未见消退
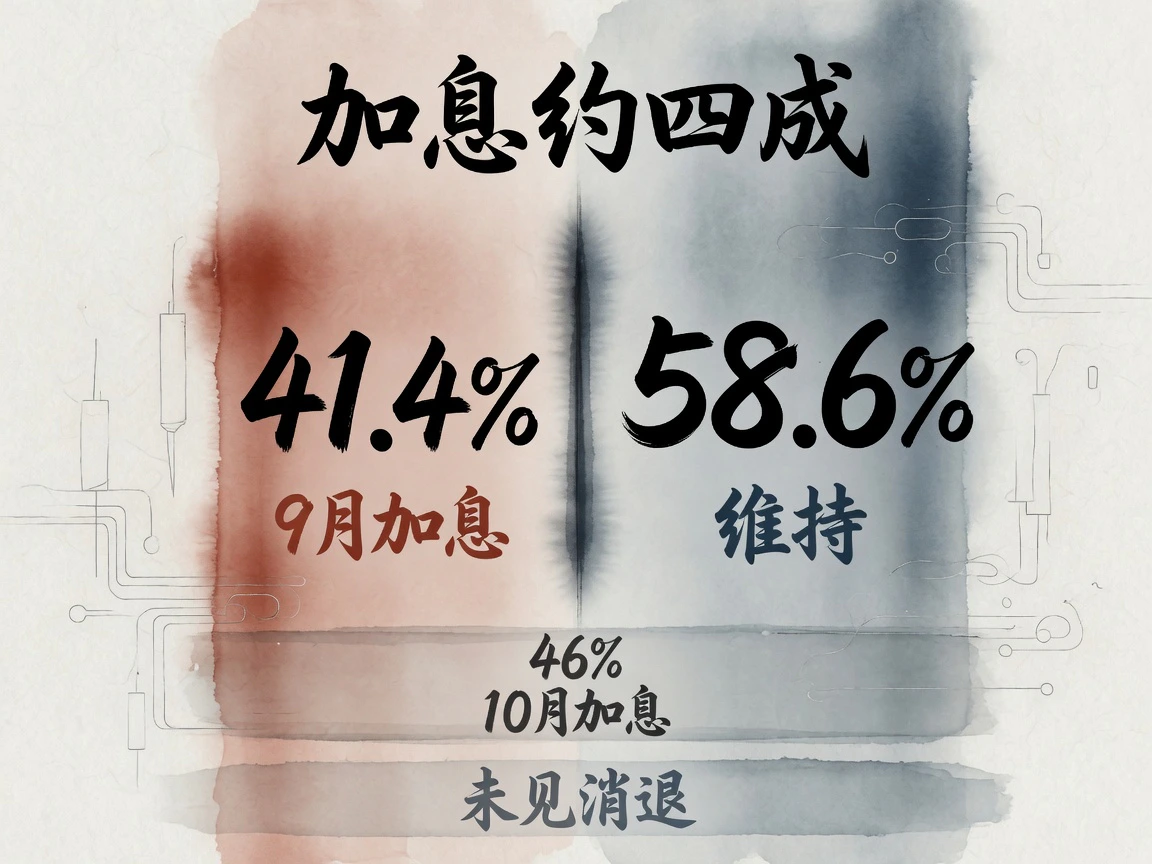
从利率衍生品市场的实际头寸来看,CME FedWatch 最新定价显示(截至 8 月 24 日收盘):市场对 9 月 15–16 日 FOMC 会议加息 25bp 的概率锁定在约 41.4%,维持现有利率不变的概率为 58.6%,降息概率则依然完全定价为零。对于紧随其后的 10 月会议,累计加息 25bp 的概率约为 46%,累计加息 50bp 的概率为 11%,维持当前区间的概率仅为 43%。
与周日约四成的紧缩计价相比,曲线前端的预期结构并未松动。即便 CFNAI 读数转负,市场里的紧缩博弈也毫无退缩之意,这表明资金并没有打算依据单项二线数据轻率转向,决定性的预期修正彻底被留给了本周后半程的重头戏。尽管部分泛财经报道目前更倾向于营造「9 月按兵不动已成定局」的宏观叙事,但那与利率衍生品中沉淀的真金白银定价明显脱节,现实跟踪仍须以具备明确时间锚点的期货概率为基准。
本周验证:PCE 与杰克逊霍尔接踵而至
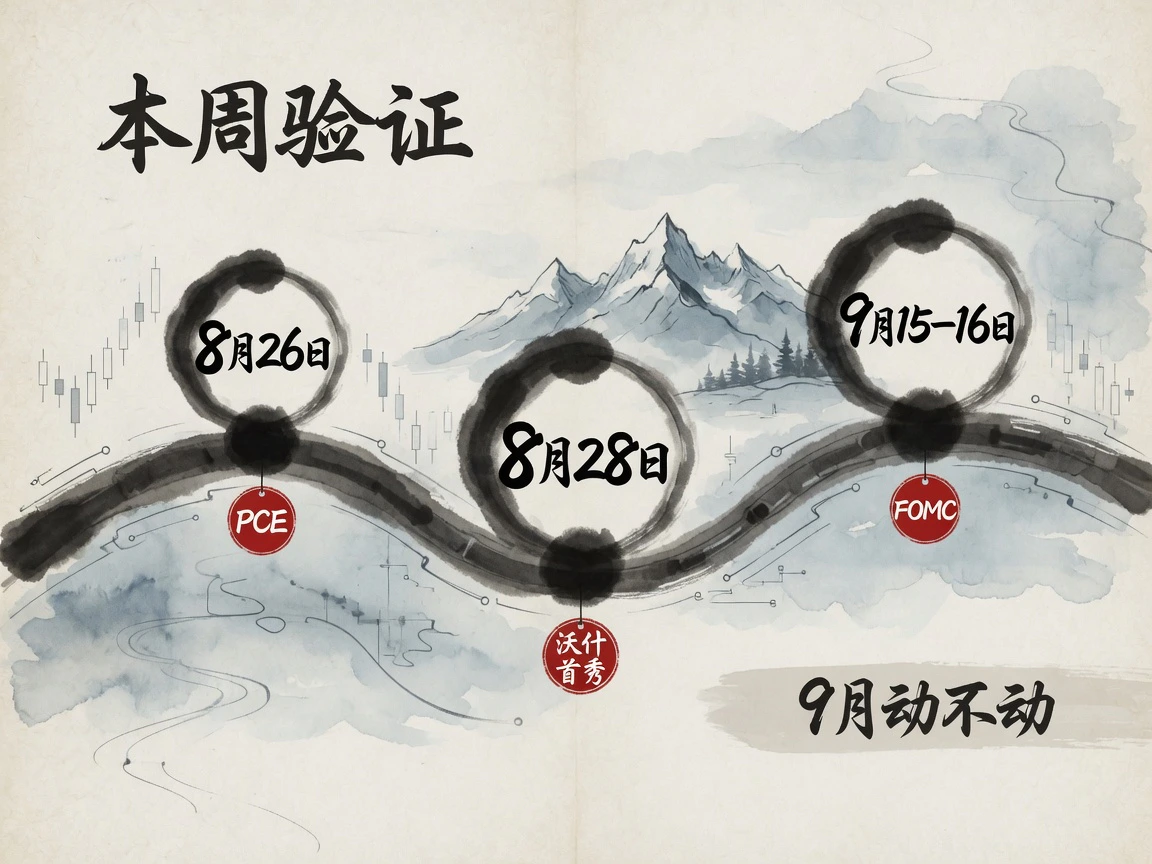
进入本周中后段,两条相互交织的验证主线将先后靴子落地。
首先是 8 月 26 日(周三)美东时间上午公布的 7 月 PCE 物价指数。作为美联储最倚重的通胀指标,这是 9 月议息会议前最关键的一份核心通胀底牌。紧接着是 8 月 27–29 日由堪萨斯城联储主办的杰克逊霍尔全球央行年会,本届会议主题定为「金融创新:对支付与政策的含义」。其中重中之重,便是美联储主席 Warsh 安排在 8 月 28 日(周五)美东时间上午 10 时发表的开幕主旨演讲——这也是他执掌联储权力中枢以来的首场高规格理论与政策阐述。
越过年会,美联储将在 9 月 15–16 日迎来伴随季度经济预测摘要(SEP)与点阵图更新的 FOMC 决议。在此之前,联储官方大概率将快速步入正式的会前噤声期。本周出炉的每一项核心数据、沃什口中的每一个用词与停顿,最终都将收敛到同一个核心问题上:面对复杂的双向风险,美联储 9 月到底动还是不动。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…