
8月31日,周一。国际油价以近3%的跳涨开启9月交易:WTI近月(10月合约)结算价报85.76美元/桶,较8月28日上涨2.36美元(+2.83%);Brent 11月合约结算价报90.49美元/桶,上涨2.39美元(+2.71%),盘中一度触及91.52美元。
行情完全由地缘冲突催化,基本面并无额外支撑。美伊中断近一个月的直接对抗再度升温,市场迅速将霍尔木兹海峡断供风险重新打入近端溢价。与此同时,基本面的上方压制依然沉重:海湾原油仍在勉力绕行过境,中国需求偏弱,Brent虽站上90美元、WTI逼近86美元,但双双未能突破近期震荡区间。相比单纯的涨幅,更关键的是供需结构的错配未变:原油现货宽松依旧,真正紧绷的是航运运力与下游成品油。
周一结算:跳涨近3%,两大基准同步回升
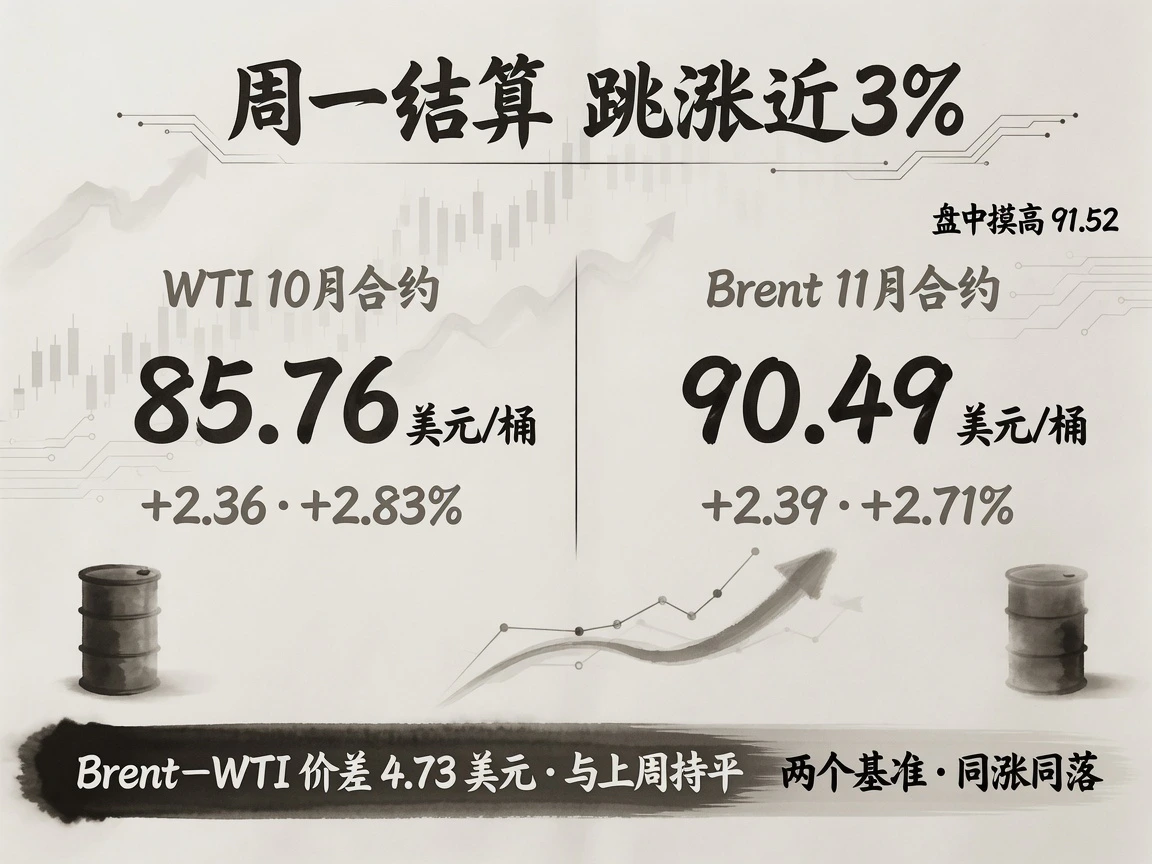
合约换月说明:Brent 10月合约已于8月28日到期结算(89.31美元),8月31日起由11月合约接棒成为近月基准。按同合约连续口径,11月合约自88.10美元升至90.49美元,日涨幅2.39美元,与WTI的结算涨幅互相印证。
周一的涨幅几乎全由避险跳空贡献。亚洲早盘率先计入美伊交火重启的风险;美股交易时段结算前进一步夯实了约0.2美元的涨幅。Brent与WTI价差约为4.73美元/桶,与前一周五的4.7美元水平基本持平,两大基准同步起落,海运溢价敞口并未进一步拉开。
从周线形态看,WTI收于85.76美元,仍低于8月21日的结算价87.06美元;Brent也未回到同期94.39美元的位置。上周4%~5%的跌幅目前仅收复小部分,两油月线仍处小幅净跌区间。远期曲线维持陡峭的近月升水(backwardation)结构,斜率最陡峭的部分集中在Brent主力换月档位。
电子盘快照(北京时间9月1日08:10):WTI报86.62美元,稳定在周一结算价上方约0.9美元;Brent参考报价88.84美元,显著低于周一90.49美元的结算价,推断为数据源更新延迟,不作为隔夜走势的有效参考。
供需与库存:中国制造业PMI企稳,美原油累库与成品抽紧并存
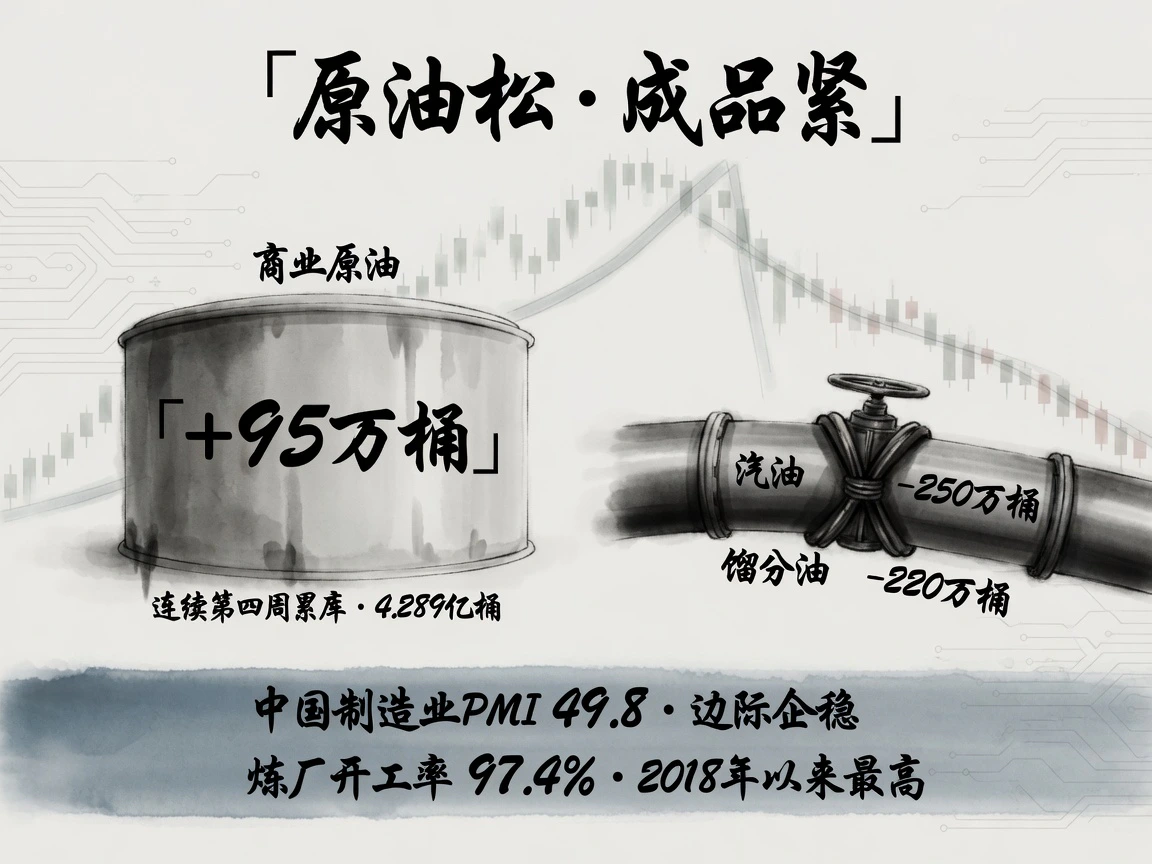
最新统计窗口内暂无新的美国官方库存数据。8月26日发布的上一期EIA周报(覆盖截至8月21日当周)延续了“原油累库、成品抽紧”的分化格局:商业原油库存增加95万桶至4.289亿桶,实现连续第四周累库;库欣原油库存增加120万桶;战略石油储备(SPR)释放370万桶至2.897亿桶;汽油库存去化250万桶,馏分油库存去化220万桶;全美炼厂开工率升至97.4%,创2018年以来最高水平。下一期EIA周报将于9月2日发布。
需求侧线索来自中国:8月31日公布的8月官方制造业PMI录得49.8(7月为49.2),虽连续第二个月处于荣枯线下方,但好于市场预期;生产与新订单分项重返扩张区间,主要原材料购进价格指数回升至56.6。整体信号指向需求边际企稳:基本面未见进一步恶化,但增量动能尚不足以支撑单边大涨,客观上限制了周一油价的冲高空间。
伊朗原油供给本周未现新的边际变量。哈尔克岛(Kharg Island)8月装运量约为13.5万~25.1万桶/日,相较战前150万~180万桶/日(主要流向中国)的水准断崖式下跌,其本质并非终端设施受损,而是外运通道受阻。此外,美湾热带扰动Invest 97L以降雨天气为主,未对近海生产平台造成实质干扰,未被盘面计价。
宏观影响暂退:强美元与高利率难压地缘避险溢价
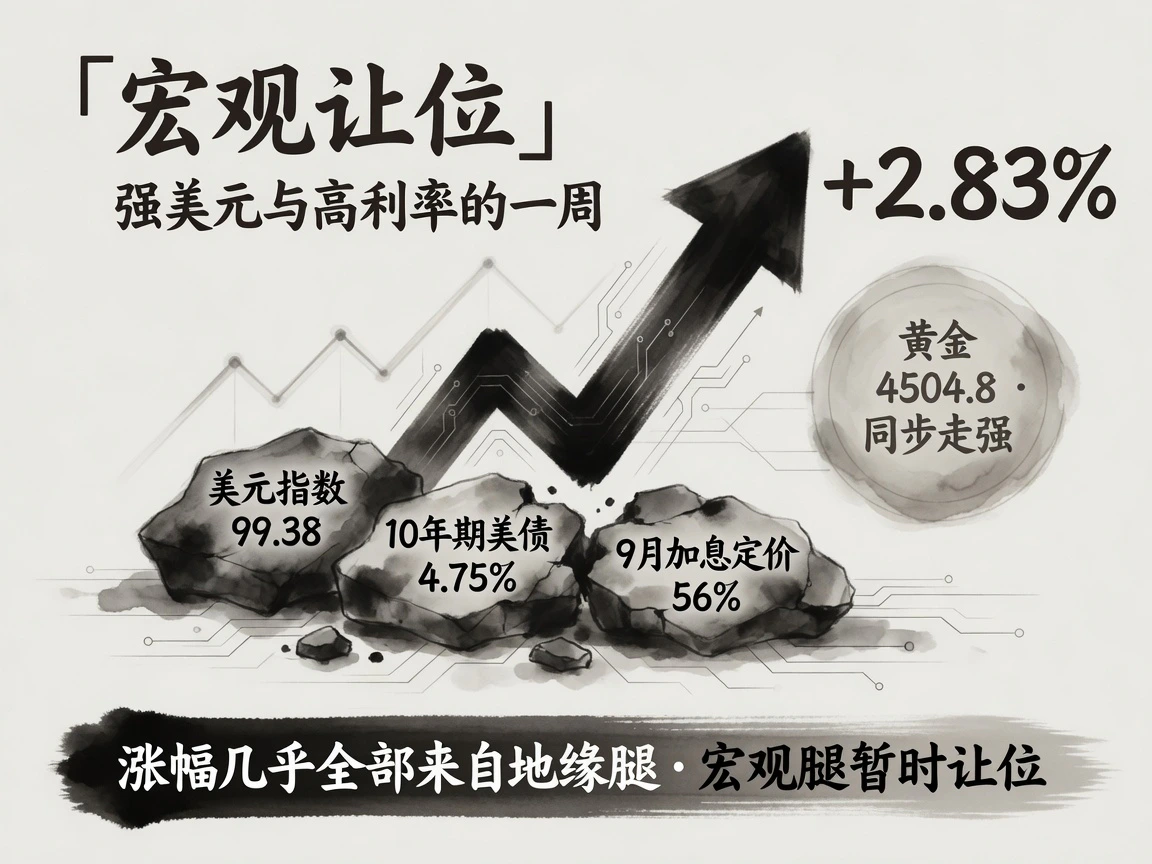
周一油价行情完全由地缘主导,宏观压制暂时失效。美元指数维持在99.38附近的高位运行(上周五收于99.7附近);美债收益率窄幅整理,结算口径下2年期收平于4.34%,10年期上行2个基点至4.75%,30年期上行3个基点至5.25%。杰克逊霍尔会议后,市场对9月美联储加息的概率定价维持在56%附近,预期未见松动。
强美元与高利率通常会对大宗商品估值形成压制,但在8月31日,油价涨幅完全由地缘突发事件驱动;黄金亦同步走强(8月28日结算价4478美元,最新快照升至4504.8美元)。避险资产与工业大宗商品罕见共振上行,表明资金正将霍尔木兹海峡的潜在断供视为独立的供给冲击进行交易,宏观金融属性退居次席。
地缘局势:美军打击拉腊克岛,海峡通航量仍处个位数
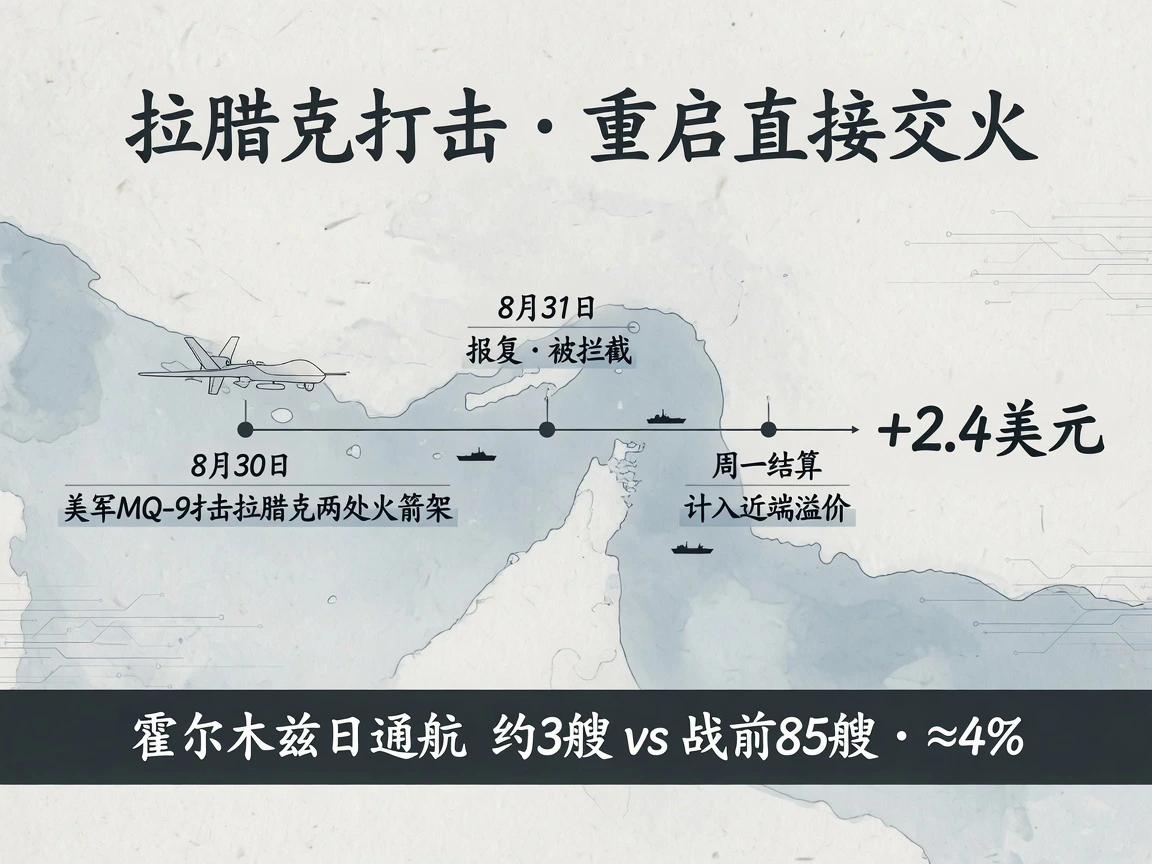
8月30日(周日),美军出动MQ-9无人机打击了拉腊克岛(Larak Island)的两处火箭发射架,美方指其此前正准备在周边水域布设水雷。这是7月下旬以来美军首次直接打击伊朗本土目标。随后,伊朗向美军驻约旦的两处基地发射导弹与无人机进行报复,据报道均被防空系统拦截,未造成重大伤亡。作为交火重启后的首个交易日,周一盘面将这一直接冲突的再现迅速定价为近端风险溢价,贡献了约2.4美元的涨幅。
舆论恐慌与战场现实之间仍有分界。特朗普在社交媒体发布含有AI生成画面的帖文,声称哈尔克岛出口终端被“炸成碎片”,但伊朗国家石油公司(NIOC)随即否认,美军官员也表态未将哈尔克岛列为打击目标;8月30日的商业卫星图像同样未见任何起火或浓烟迹象。终端设施完好但出货持续受限,印证原油供应链的实质损失仍体现为封锁效应。周一市场计入的是海峡局势演变为全面热战的尾部风险,而非新增的物理破坏。
物流追踪数据印证了航运封锁的严峻性:IMF PortWatch截至8月23日的最新数据显示,每日穿越霍尔木兹海峡的商船仅约3艘,仅为战前正常水平(约85艘/日)的4%;滞留与待命船舶维持在360~500艘的高位。隐匿AIS信号的“暗船”操作以及在波斯湾内外的STS船对船过驳,仍是当前维持外运的核心方式,东西向Petroline管线与ADCOP管线均处于满负荷运转状态。期间未见商船遇袭的新通报。
航运与成品油:运费与战争险高企,俄柴油供给持续受限
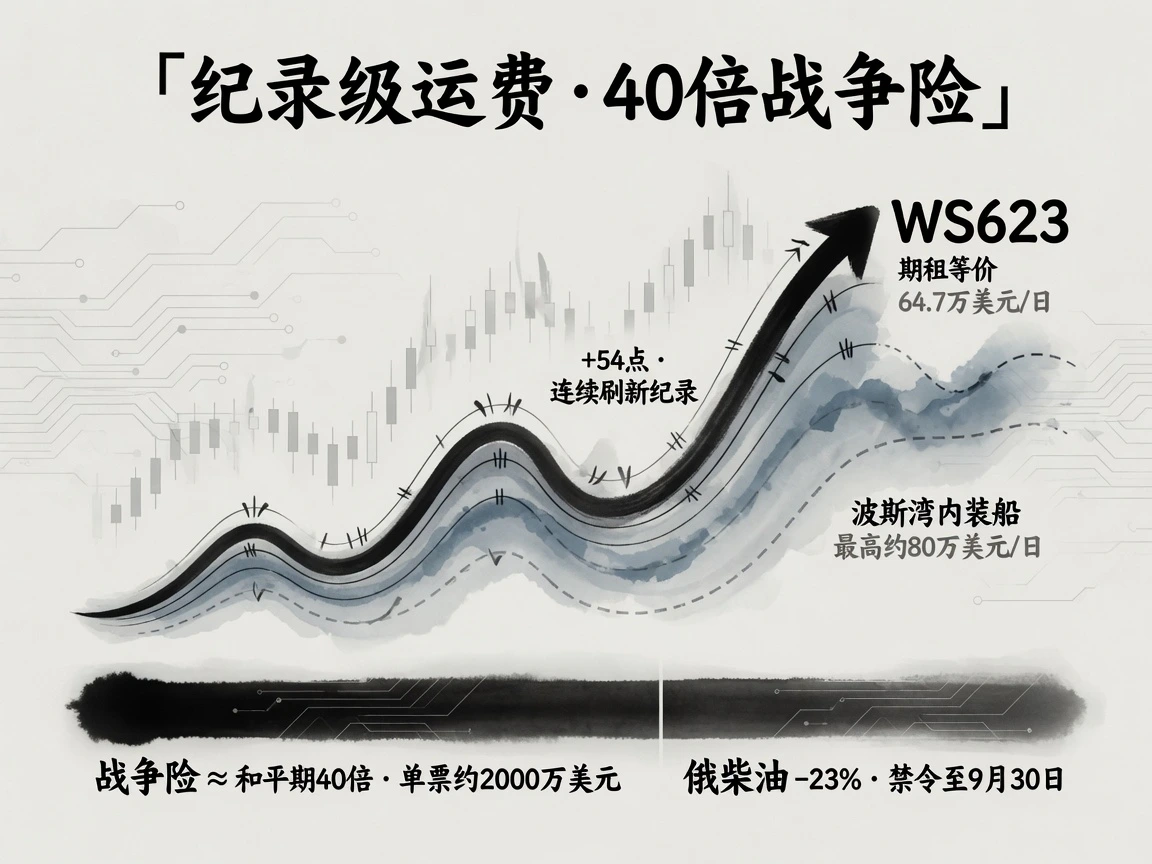
相较于原油近月合约,更极致的稀缺性溢价依然集中在成品油裂解与油轮运力端。波罗的海交易所8月31日周报显示,波斯湾至中国航线(TD3C)VLCC运价指数攀升至WS623,期租等价(TCE)达64.7万美元/日,较上周五再涨54点,连创历史新高;这一水平迅速刷新了8月24至25日刚创下的WS606(约62.4万美元/日)纪录。波斯湾内即期装船费率周初甚至一度叫出80万美元/日的天价。此外,阿曼至中国(TD34)航线运费约21.9万美元/日,西非至中国(TD15)航线约18万美元/日。
航运战争险费率攀升至正常时期的40倍左右。正如道达尔能源首席执行官所言,单艘油轮通行霍尔木兹海峡的综合附带成本已高达约2000万美元。
成品油端,俄罗斯的供给限制仍在收紧:官方已将柴油出口禁令延长至9月30日(汽油与非生产商柴油出口禁令延至2027年1月底,航煤禁令延至11月底)。8月俄罗斯炼厂加工量降至约380万桶/日,创二十余年来新低;当月至少遭受21次无人机袭击,柴油总产量同比下滑约23%。下游成品油的高紧缺溢价因此居高不下:美湾超低硫柴油(ULSD)裂解价差稳居90美元/桶上方(8月中旬盘中曾短暂破百),西北欧柴油裂解价差约78美元/桶,新加坡柴油裂解价差约72美元/桶。
核心定价逻辑与后市跟踪窗口
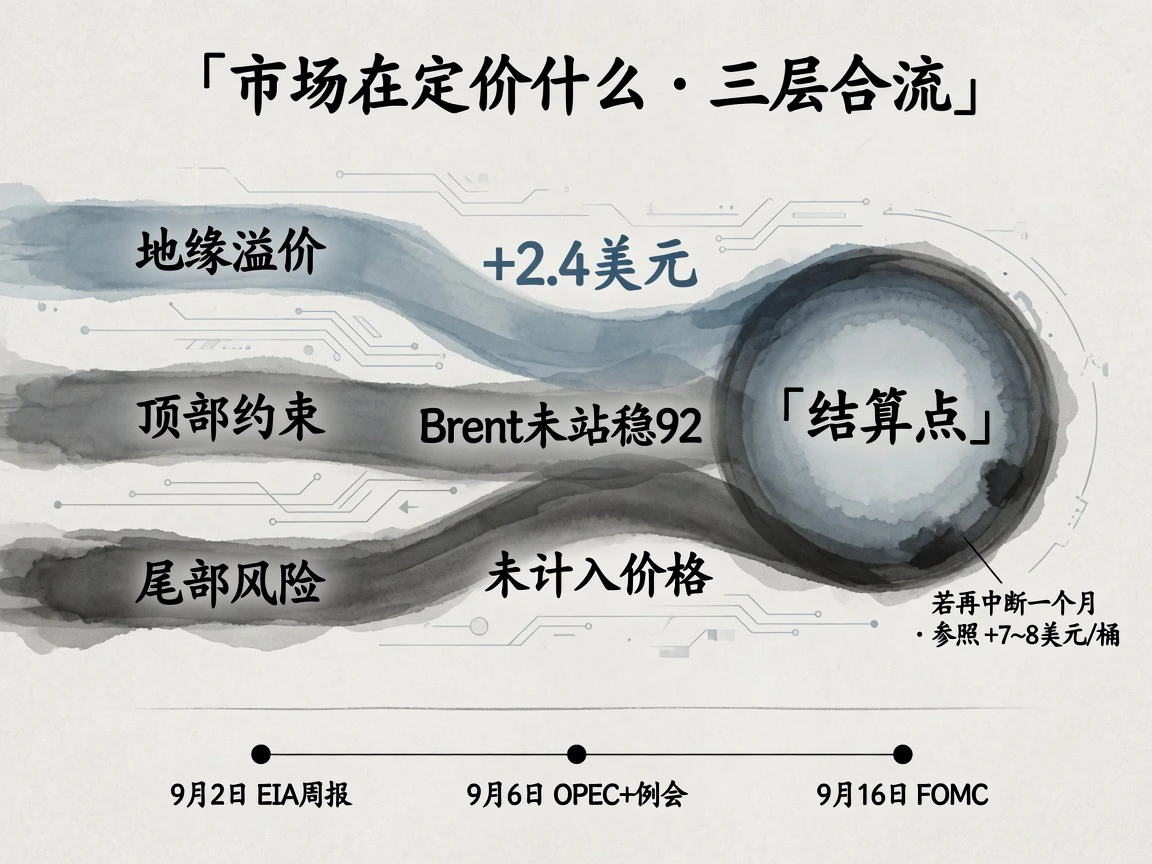
周一的结算价是三重力量博弈的交汇点:
一是近端地缘溢价的重新注入:美伊直接冲突再度激化,驱动近月合约跳涨2.4美元,近端涨幅显著强于远端;
二是基本面构筑的上方压制:海湾原油出口并未完全中断、中国制造业PMI仍在荣枯线下方、美元与美债收益率处于高位,共同限制了涨幅,Brent未能守住92美元关口,WTI也受阻于87美元下方,反弹仅触及上周急跌段的中位;
三是极端断供风险尚未完全计入:哈尔克岛终端设施完好,陆上绕行管线维持运转,市场目前仍按“间歇性袭扰叠加持续封锁”的渐进性短缺逻辑定价,并未计入海峡彻底断航的全面极端情境。据摩根大通测算,若海峡通航中断再延长一个月,国际油价隐含溢价约为7~8美元/桶。
“原油现货宽松、运力与成品油紧绷”的结构性矛盾在跨入9月后依然成立。后市重点跟踪以下关键窗口:9月2日EIA周报(关注商业原油是否连续第五周累库、炼厂超高开工率能否持续)、9月6日OPEC+部长级例会(是否就10月暂缓增产达成共识)、拉腊克岛受袭后美伊双方未来24至72小时的博弈烈度,以及9月4日美国非农就业数据与9月16日FOMC议息会议对宏观定价的重新校准。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…