
9月11日周五,国际油价从盘中高位回落,外交接触的消息缓和了市场对中东供应中断的担忧。但原油运出仍受阻,柴油短缺更为突出。风险溢价可以随消息迅速回落,油轮恢复航行、炼厂补足原料却需要时间。
按供应商近月连续期货的日收盘口径,布伦特原油报每桶104.61美元,较周四下跌3.02美元,跌幅2.81%;WTI报100.05美元,下跌2.43美元,跌幅2.37%。
通航谈判缓和担忧,运输约束尚未解除
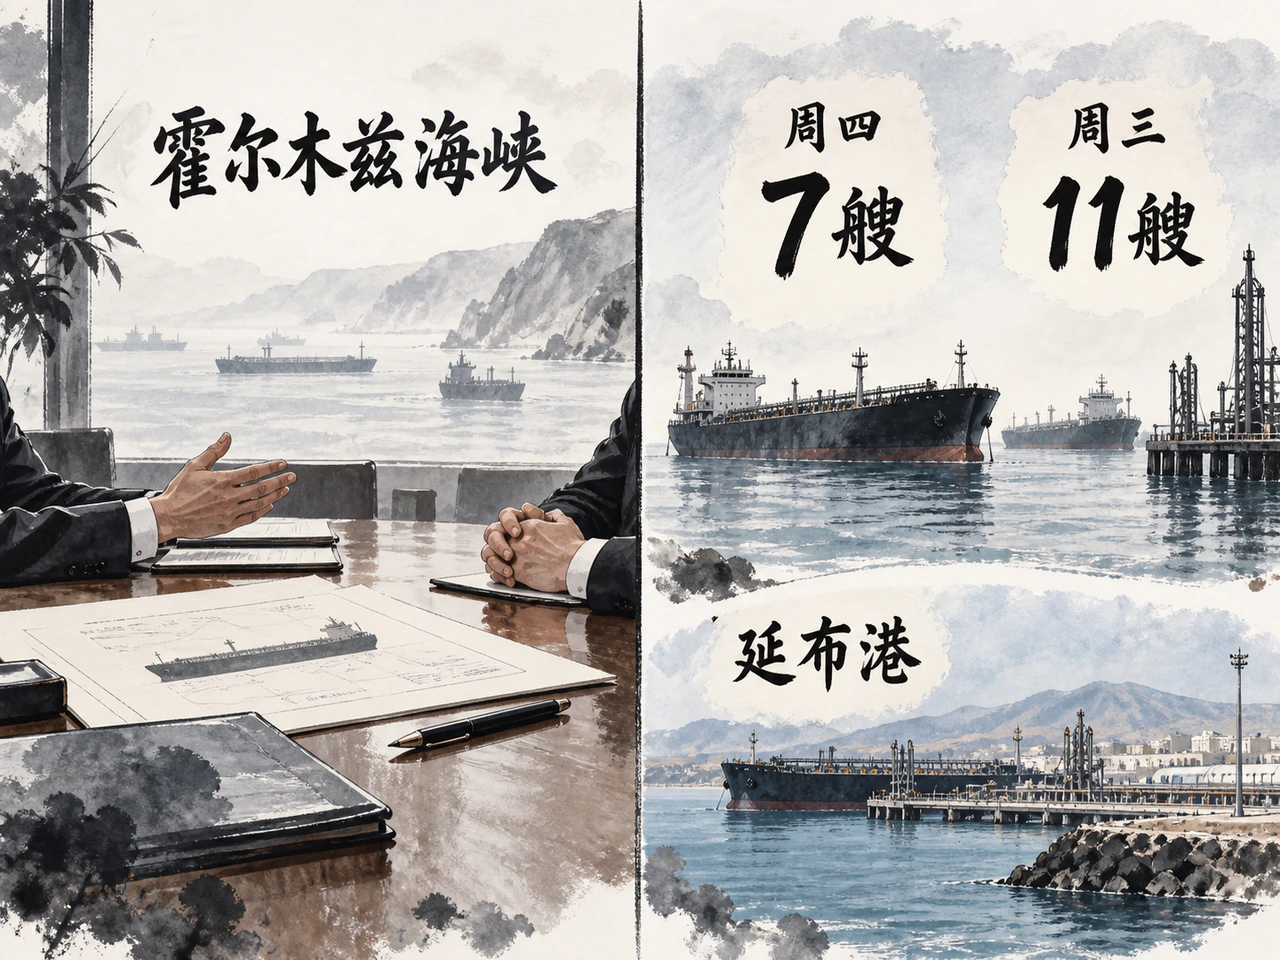
据路透社周五报道,两大原油期货盘中一度升至5月中旬以来最高水平,随后因中东外长试图与伊朗商谈霍尔木兹海峡临时通航安排的消息转跌。周四两者均上涨超过6%,周五的回撤也包含对前一日紧张情绪的修正。同期美元指数仅小幅上涨0.03%,难以单凭美元波动解释油价接近3%的跌幅。
实际运输尚未出现同样明确的改善。路透社援引初步船舶追踪数据称,周四通过霍尔木兹海峡的船舶为7艘,少于周三的11艘。通航艘次不能直接换算为原油出口量,但这一变化表明,航运恢复仍不稳定。
沙特绕开海峡的替代路线也承受着压力。美国能源信息署9月9日发布的月报援引Vortexa估算称,延布港8月出口较7月约减半。沙特增加了经苏伊士运河北行的运输,亚洲买家则面临更长航程和更高成本。产油国拥有资源和名义产能,并不意味着原油能够按时送达炼厂。
周末的外交进展为下周市场带来新的期待。9月12日的报道显示,伊朗与海湾国家计划周一在阿曼讨论海峡安排;伊朗方面同时强调,与阿曼接触并不意味着立即恢复通航,重开仍附带条件。会谈能否形成可执行的安排,才是供应改善的关键。
库存继续消耗,柴油短缺更为突出
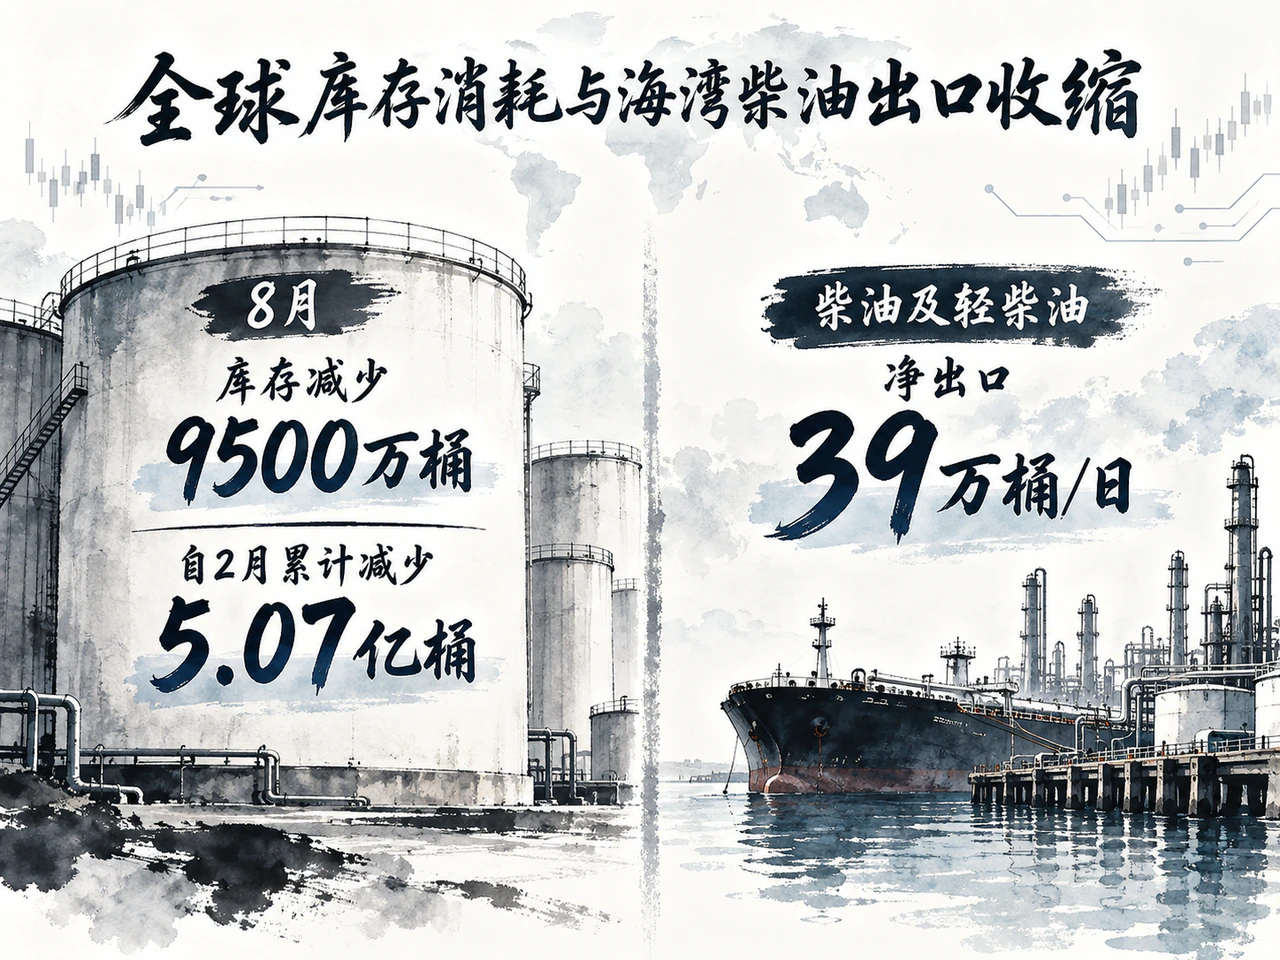
国际能源署9月11日月报显示,全球可观察石油库存8月减少9500万桶,自2月以来累计减少5.07亿桶;其中,8月海上石油库存减少6500万桶。持续去库存正在削弱市场应对供应中断的能力,也使短期运输受阻更容易传导至价格。
成品油的压力尤其明显。国际能源署估计,海湾国家8月柴油及轻柴油净出口仅39万桶/日,略高于战前的四分之一;海湾与俄罗斯两地合计净出口较2月减少160万桶/日。俄罗斯炼油系统受扰与海湾运输约束叠加,即使能够买到原油,也未必能及时补足柴油。
因此,原油价格回落并不必然带来燃料成本同步下降。国际能源署称,大西洋盆地8月炼油利润率创纪录,主要由柴油裂解价差上升推动。同期原油市场的近月升水显著加深,较早交付的原油比远期更昂贵。这两项变化都说明,市场紧张集中在眼前可用的货物,以及货物能否送到需要它的地区。
美国库存提供了局部缓和的信号。据航运燃料资讯机构ENGINE援引能源信息署数据,截至9月4日当周,美国商业原油库存约减少40万桶至4.24亿桶,汽油库存增加130万桶,馏分油库存增加210万桶。炼厂开工率为97.8%,略低于前周的98%。较高加工强度有助于补充成品油,但单周累库尚不足以说明全球供应已恢复平衡。
高价抑制需求,供应改善仍待实物流量验证
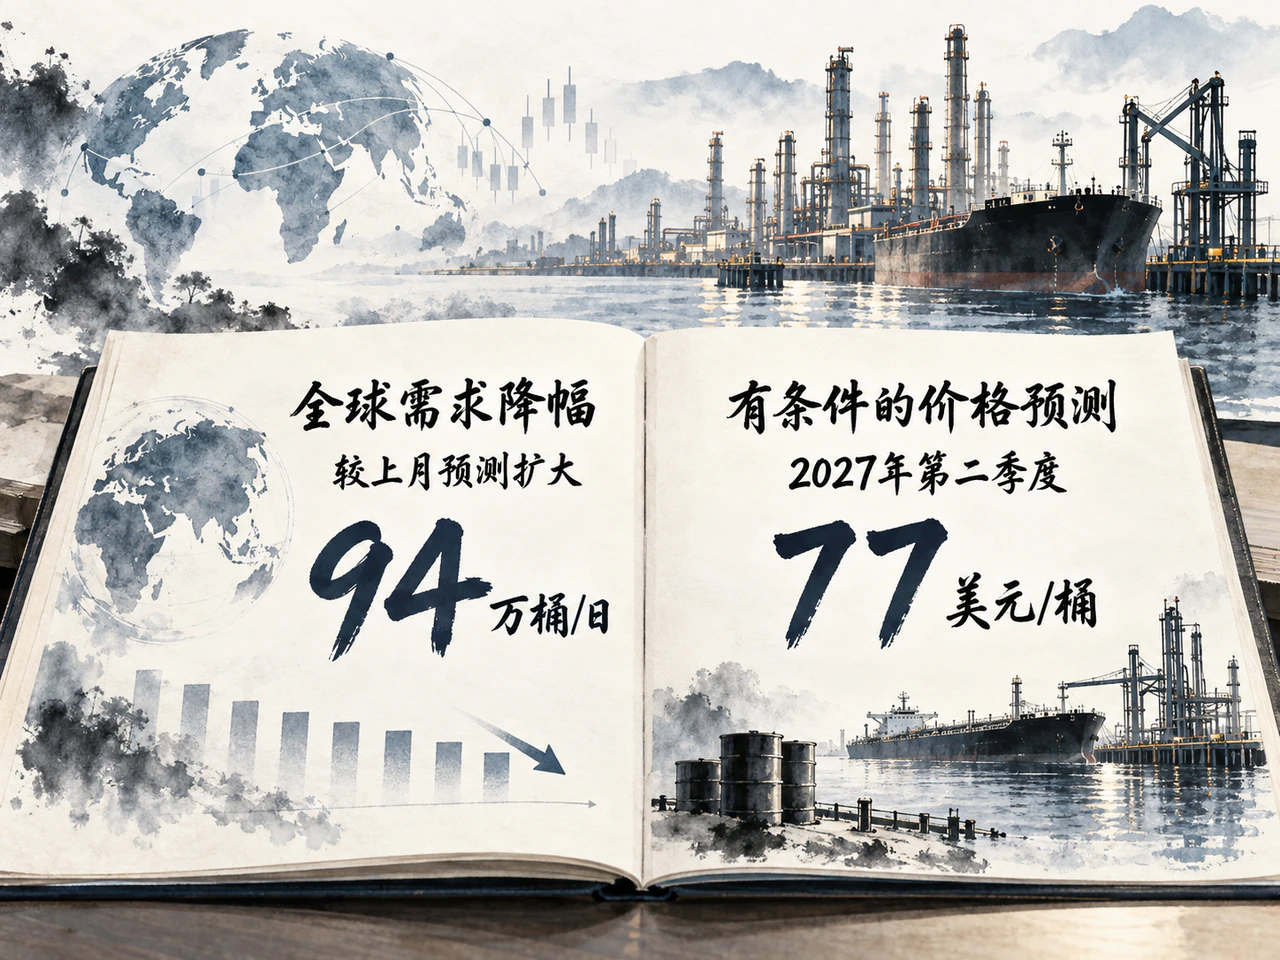
供应紧张也在削弱需求。国际能源署再次下修2026年全球石油需求预测,预计全年需求同比下降,降幅较上月预测扩大94万桶/日。高价对消费的压制,是供应冲击持续后的重要制约,也限制了油价上涨的空间。
能源信息署9月展望预计,随着中东运输逐步恢复,布伦特现货均价到2027年第二季度将降至77美元/桶。这一判断依赖替代路线扩容、运输适应和停产逐步恢复,属于有条件的价格预测,并非当前期货报价。
后续供应压力能否缓解,需要观察几项相互关联的变化:阿曼会谈能否形成可执行的通航安排;沙特东西向管道和延布港装船能否保持稳定;近月升水与柴油裂解价差能否同时收窄;美国馏分油库存能否持续回升。
前两项决定原油能否运出,后两项反映即时交付和成品油供应是否改善。外交消息带来的缓和已经反映在价格中,库存消耗与柴油短缺带来的支撑仍未消失;油价能否持续回落,还要看实物流量能否跟上。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…