
9月15日,油价继续上涨。按Yahoo连续合约日收盘口径,Brent报每桶108.44美元,较前一交易日上涨2.61%;WTI报105.39美元,上涨3.95%。沙特延布港装船受阻,欧洲买家转向其他油源,部分北海原油实货价格已升至每桶130美元以上。供应风险正从对冲突的担忧,转为炼厂能否按期收到原油、需要付出多高采购成本的现实问题。
红海绕行通道受阻,北海实货价格走高
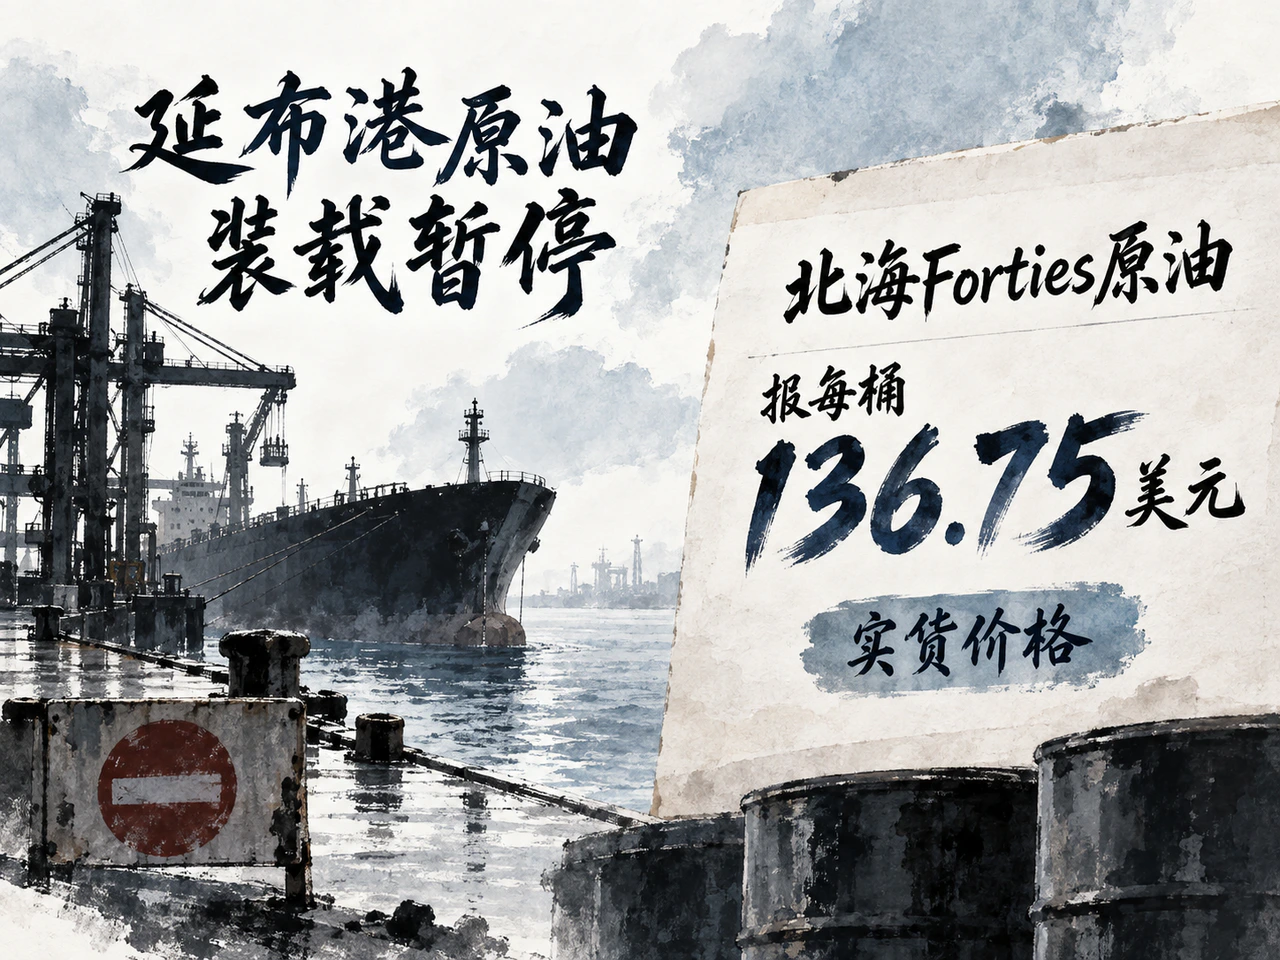
据路透社9月15日报道,贸易和航运消息人士称,沙特已通知欧洲客户取消部分9月装船货物,延布港原油装载暂停。沙特阿美未就此置评。此前受袭停运的东西输油管道,承担着将海湾原油运往红海、绕开霍尔木兹海峡的任务。这条绕行通道受阻,使依赖延布供货的买家也开始寻找替代油源。
波兰炼油商Orlen已采购多批北海原油,并询购美国WTI Midland和哈萨克斯坦CPC Blend,路透社援引行业人士报道了上述采购动向。Orlen同时表示,其炼厂原料交付仍正常。对这类买家而言,眼前的压力主要是补货成本上升和物流安排调整,尚不能据此认定炼厂已经断供。
急迫的补货需求推高了实货报价。路透社援引LSEG数据称,9月15日北海Forties原油报每桶136.75美元。这是特定油种的实货价格,当天近月Brent期货则对应11月交付。实货通常在数周内交付,与期货的价差同时包含品质、交货地点和交付时间的差异。实货价格走高,反映出买家对近期到货的需求:为填补原定船货留下的缺口,炼厂正在支付更高的采购价格。
库存下降削弱缓冲,高油价压制需求前景
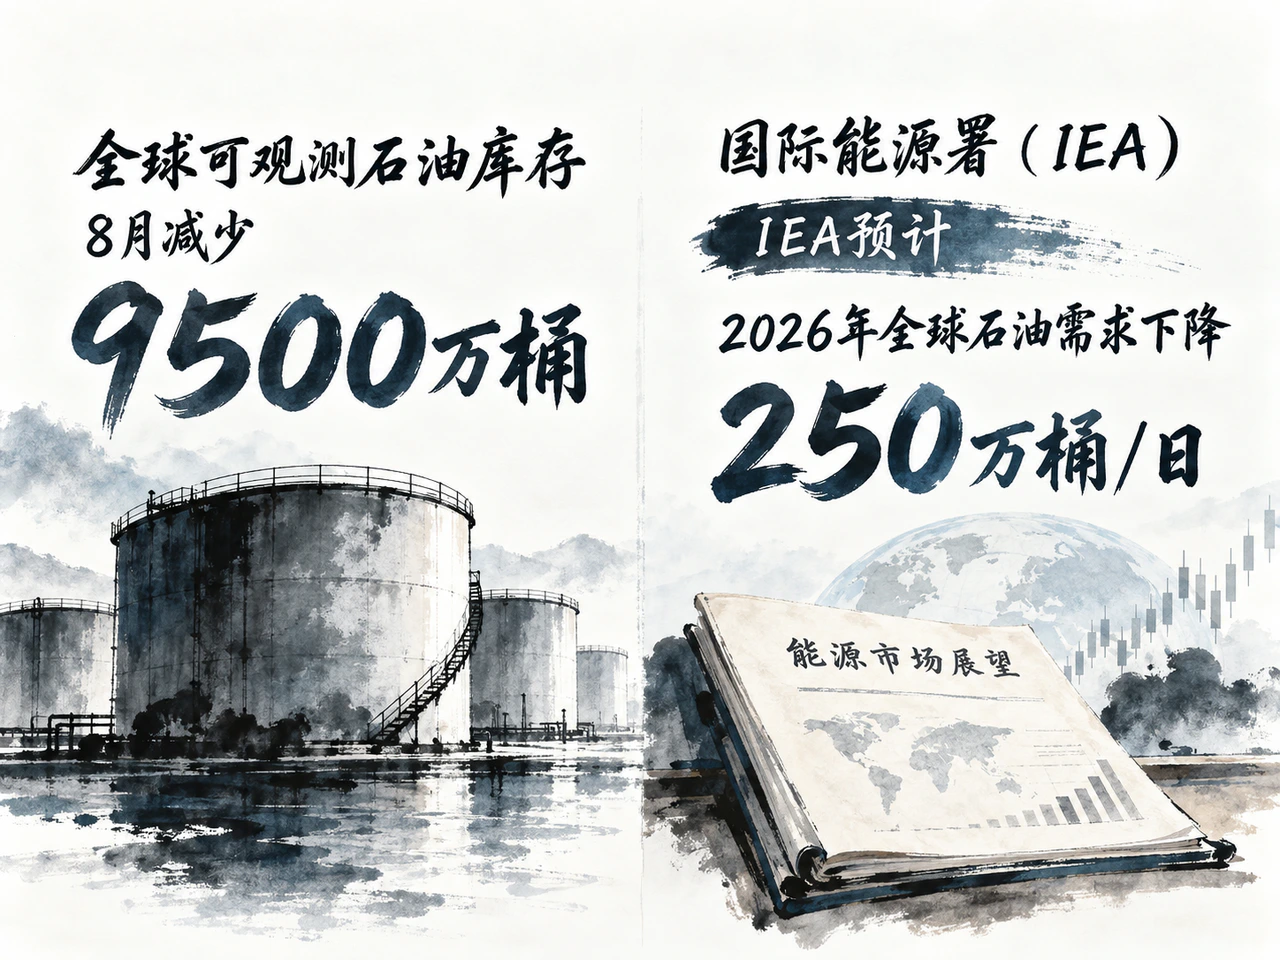
新增运输中断发生时,全球库存已持续消耗。国际能源署(IEA)9月11日发布的月报显示,全球可观测石油库存8月减少9500万桶,自2月以来累计下降5.07亿桶。近期交付的原油价格显著高于远期交付价格,近端升水已处于极高水平。中东和俄罗斯供应受扰后,采购需求转向大西洋盆地,油轮运输成本也随之上升。
库存减少,使市场更难通过释放存油来填补装船中断造成的缺口。但供应紧张并不意味着需求持续强劲。IEA预计,2026年全球石油需求下降250万桶/日,高燃料价格与成品油供应损失将压制消费。柴油供应尤其紧张:8月海湾与俄罗斯柴油、轻柴油净出口合计较2月减少160万桶/日。原油供应受阻与炼油环节受限叠加,推高燃料价格,也逐步削弱终端消费。
产量政策暂未带来新的缓冲。OPEC+七国9月6日决定,10月产量目标维持9月水平。而在运输受阻的情况下,生产能力也难以直接转化为可交付供应:原油仍需经由管道、港口和航道,才能送到买家手中。
美国库存则呈现出不同情况。OilPrice援引API估算称,截至9月11日当周,美国原油库存增加约714万桶,汽油和馏分油库存也增加,库欣原油库存却减少24.6万桶。全国累库与交割地去库并存,反映出供需松紧的地区差异。即将公布的EIA周报,将帮助判断美国库存是否确在回升,以及炼厂加工量如何变化;单周行业估算仍不足以说明全球供应压力已经缓解。
管道修复时间分歧大,装船恢复决定溢价去留
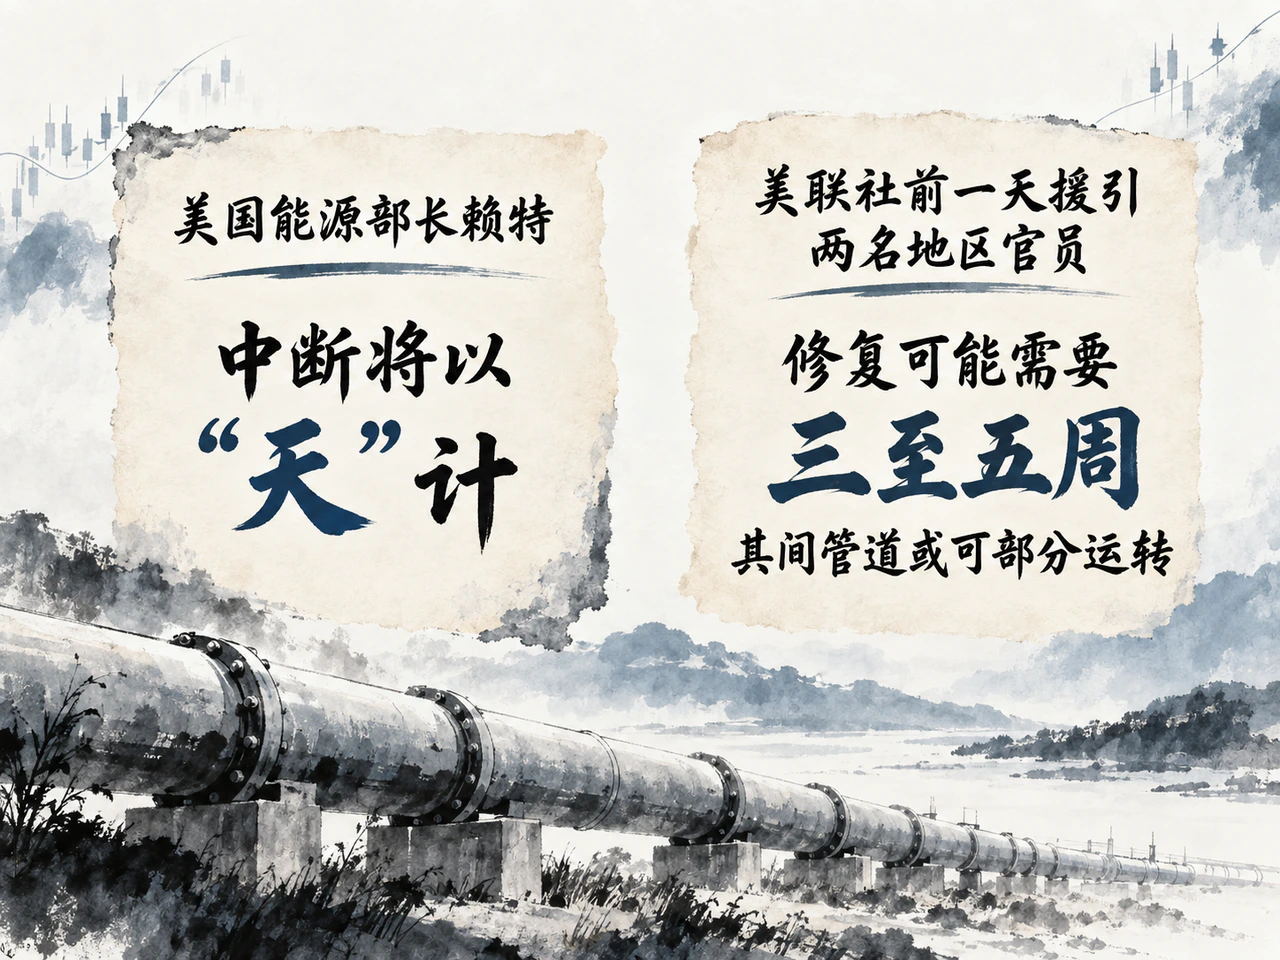
对于管道何时恢复,目前的判断差距明显。美国能源部长赖特9月15日接受CNBC采访时预计,中断将以“天”计,很快恢复;美联社前一天援引两名地区官员称,修复可能需要三至五周,其间管道或可部分运转。恢复部分流量与完成全面修复并非同一节点,市场仍需观察延布恢复装船的时间和规模。
金融环境也在增加持有和采购原油的成本。9月15日,美元指数上涨0.22%,美国10年期国债日度收益率升至5.00%。美元走强提高非美元买家的采购负担,较高融资成本则约束库存持有与需求。在这一背景下,油价仍然上涨,结合装船中断和实货报价走高,更能体现近期供应约束对价格的支撑。
后续能否缓解,首先取决于延布能否持续恢复装船,以及霍尔木兹海峡实际货运量能否增加。北海实货升水和近远月价差,则会反映买家是否仍在加价争购近期船货。若运输恢复、价差同步收窄,当前供应溢价可能较快回落;若复运继续延后、实货价格居高不下,即使全年需求预期走弱,也未必能立即填补眼前的供应缺口。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…