
10月1日,国际原油市场在早盘震荡后重拾升势。盘初受海湾原油出口恢复与美国商业原油累库等消息影响,油价一度承压下探,随后在成品油供应偏紧与地缘避险买盘支撑下企稳反弹。尽管原油外运出现边际改善,但下游裂解产品的交付瓶颈未见明显缓解,炼厂开工走低、跨区调配受限与成品油当周去库共同对近端价格形成支撑。
CNBC收盘数据显示,布伦特原油近月期货报收于每桶102.31美元,单日上涨约4.4%;WTI原油期货结算价报92.87美元,涨幅约2.7%。现货端成品油供应偏紧,叠加原油供应链面临的地缘不确定性,成为推升当日盘面走势的核心线索。
换月并非行情失真,现货溢价反映近端燃料交付约束
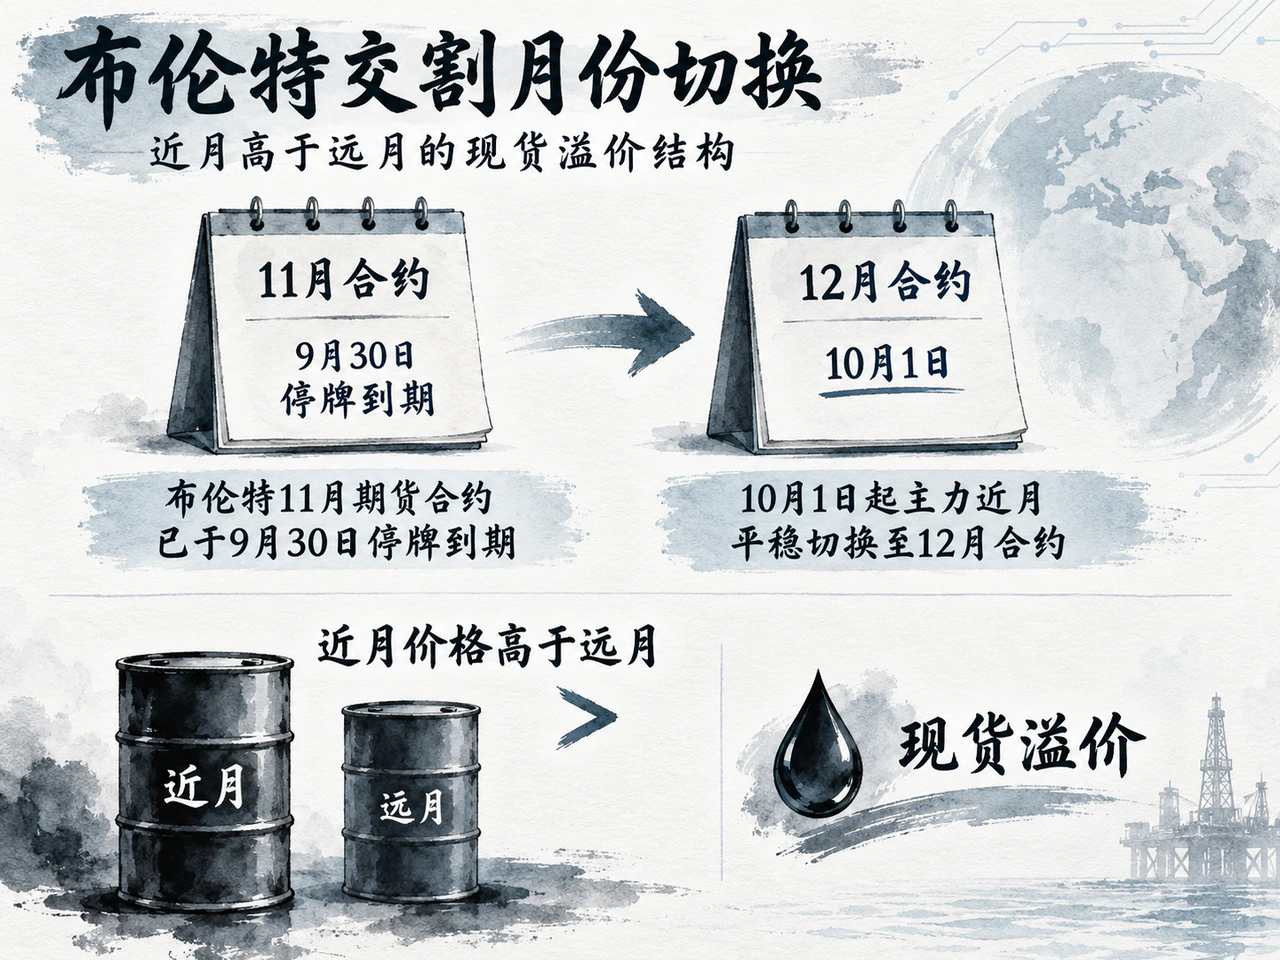
布伦特11月期货合约已于9月30日停牌到期,10月1日起主力近月平稳切换至12月合约。据路透社盘中报道,12月合约在美东时间12时47分报101.20美元,较前一日同合约价格上涨3.17美元,收盘进一步扩大涨幅。在此类转月节点,若直接对比已到期的11月旧合约与12月新合约价格,容易将不同交割月份间的天然基差误判为单日走弱。
同期Yahoo等数据源显示的连续收盘报价(布伦特102.45美元、WTI 93.04美元),其统计口径与特定指定合约的交易所结算价不同,不宜直接混同衡量单一合约维度的单日涨跌。
从期限结构来看,行业机构CMB在10月1日的分析中指出,两大基准油品均维持近月价格高于远月的现货溢价(Backwardation)结构。机制上,现货溢价反映出买方当前更倾向于为即期可得的现货支付溢价;若未来海运与开采等物流供应环节逐步理顺,近端溢价存在回落空间,但在现货交割实质转松前,近高远低的结构仍具有韧性。
炼厂开工降至92.5%,全美馏分油库存较同期五年均值低14%
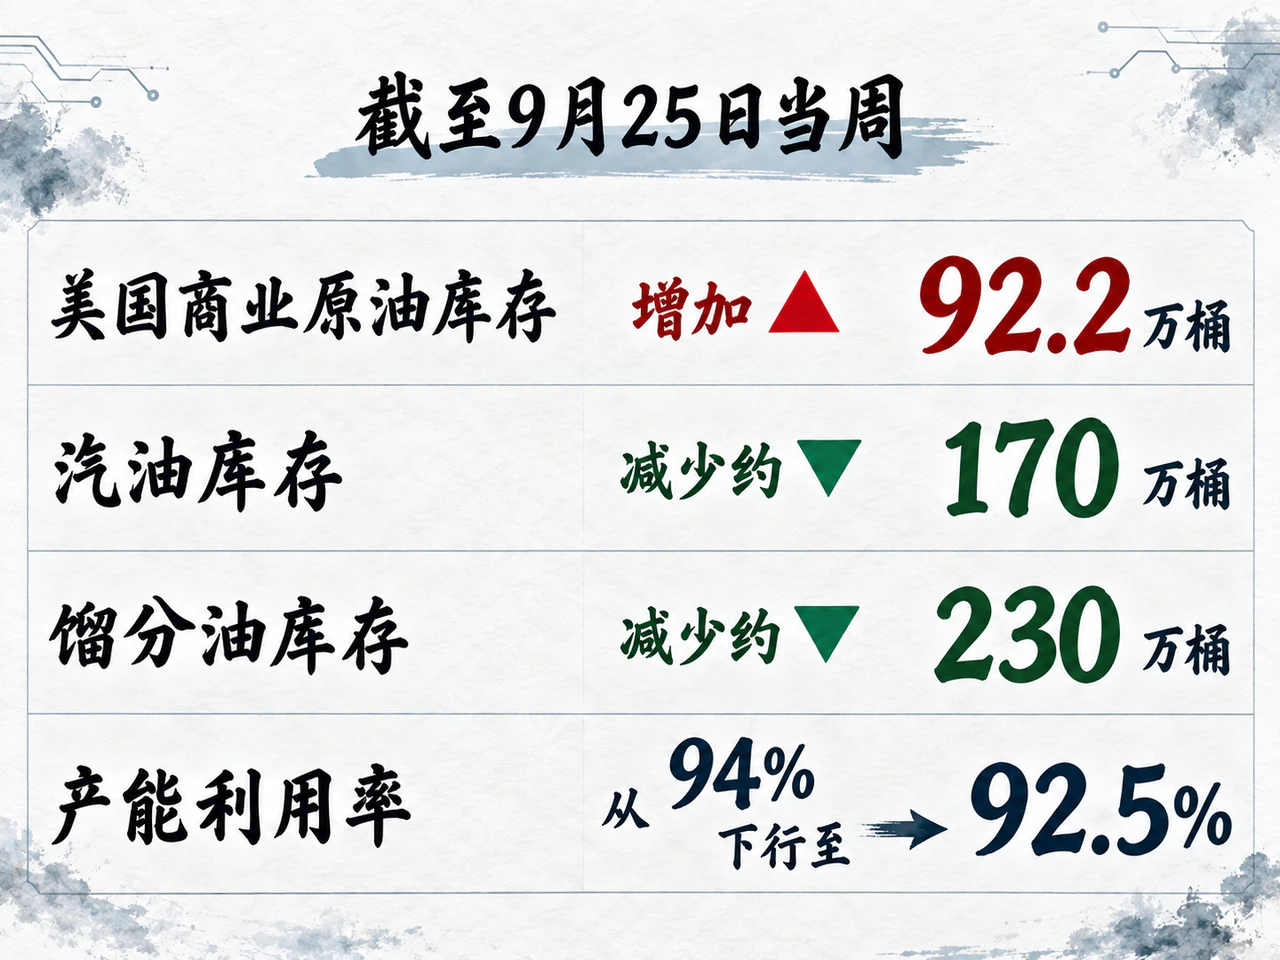
美国能源信息署(EIA)9月30日披露的周度数据,反映了原油与终端产品之间的库存分化。截至9月25日当周,美国商业原油库存增加92.2万桶至4.273亿桶;汽油库存减少约170万桶;涵盖柴油与取暖油的馏分油库存减少约230万桶至1.052亿桶。道琼斯报道援引数据称,全美馏分油库存已比近五年同期均值低14%。
原油累库与成品油去库在当周同步出现。下游加工节奏放缓有助于解释这一库存变化:当周美国炼厂原油加工量下滑55.4万桶/日,产能利用率从94%下行至92.5%。原油转化为终端合格燃料的节奏放慢,即便全美原油日产量稳定在约1400万桶的高位,汽柴油等成品油当周仍呈现去库走势。
跨区域供应约束则放大了局部失衡。路透社消息显示,中国部分炼厂取消了原定10月离港的部分汽油与航煤出口船货;叠加俄罗斯此前实施的柴油出口限制,国际买家寻找替代货源的摩擦成本有所抬升。在下游加工放缓与局部供应扰动并存的环境下,原料端的微幅增加并未直接缓解成品油的偏紧局面。
海湾原油出口恢复至均值水平,航母部署与地缘溢价支撑近端价格
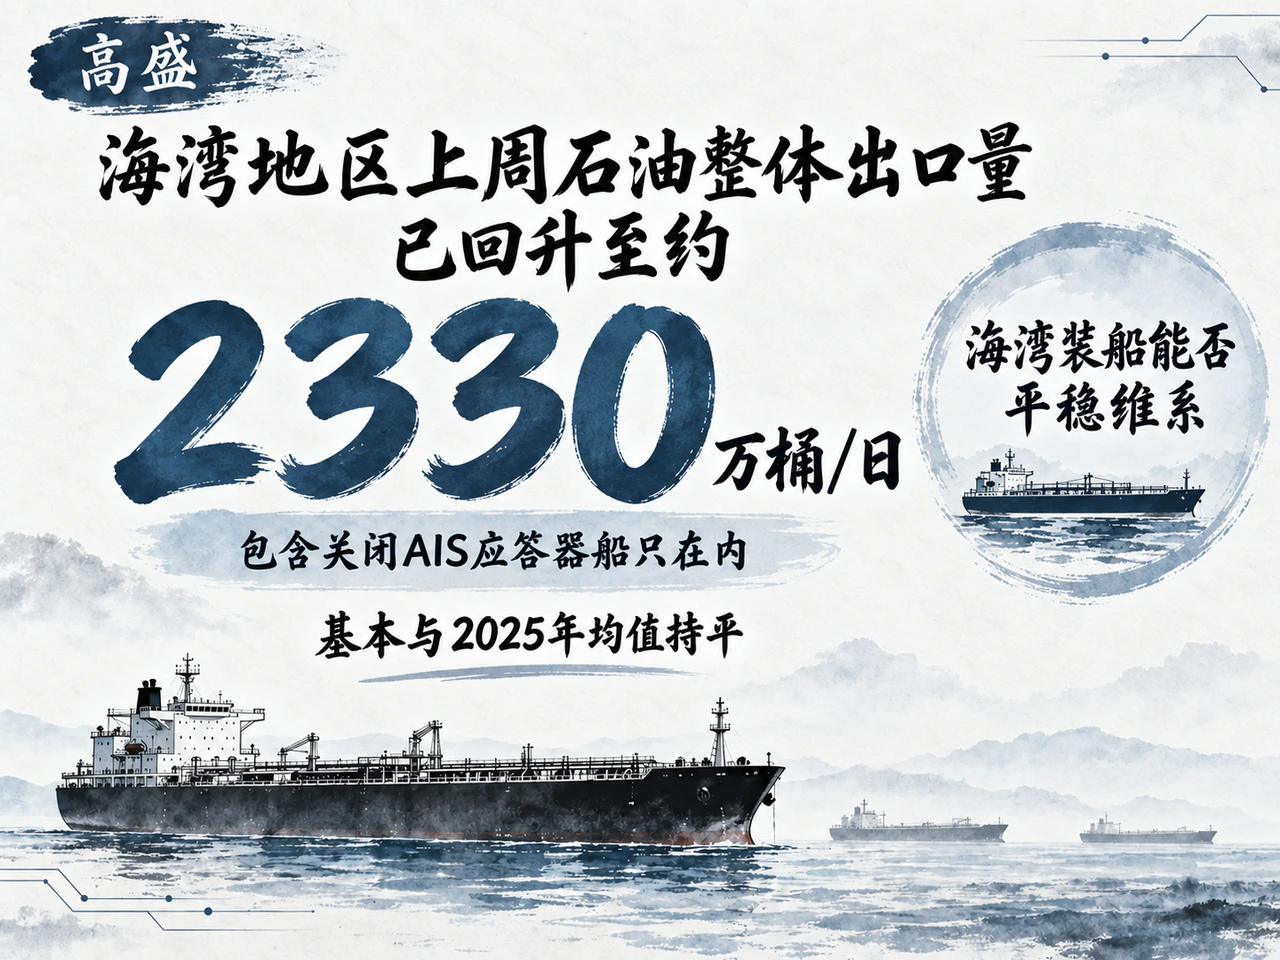
供应端的边际修复主要体现在上游运输环节。沙特已恢复延布港的原油装船作业;高盛最新测算显示,包含关闭AIS应答器船只在内,海湾地区上周石油整体出口量已回升至约2330万桶/日,基本与2025年均值持平。高盛测算涵盖海湾全口径外运,显示上游采运正在修复;机制上,若上游出口持续平稳,通常有助于缓和远端供应担忧。
但地缘风险为近月提供了较强的避险溢价支撑。10月1日有关美国向中东增派第三艘航母的报道,加剧了市场对局部冲突外溢及海运咽喉扰动的担忧。当日美元指数上涨约0.58%,按常规金融属性会对以美元计价的大宗商品形成估值压制,但油价逆势上涨,表明现阶段地缘因素与交付顾虑在盘面定价中占据主导。
后市走向重点关注四个验证节点与一项政策决议:第一,欧盟针对柴油战略库存释放的讨论能否形成实际供给投放;第二,跨国燃料出口限制政策的调整空间;第三,美国炼厂检修复产能否带动馏分油库存有效拐头;第四,海湾装船能否平稳维系,并促使月差逐步收敛。此外,定于周日举行的OPEC+产量会议是核心观测窗口,路透社消息显示其11月产量目标大概率维持不变。在成品油建立起充分的库存缓冲前,原油出口总量的恢复主要对远期形成制约,近端油价依然受到燃料偏紧与地缘风险的支撑。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…