
10月15日公布的数据显示,美国9月最终需求生产者价格指数(PPI)经季节调整环比上涨1.3%,涨幅较8月的0.5%和7月的0.2%明显扩大;未经季调同比上涨6.3%。能源价格再度上冲,非能源成本也维持较快增长,使美联储进一步加息的讨论难以降温。
美联储此前已于9月16日加息25个基点,将联邦基金利率目标区间提高至3.75%—4.00%。截至北京时间10月16日晨,最新价格数据进一步增加了维持政策约束的理由。接下来市场与决策层需要判断的核心问题是,本轮成本冲击会持续多久,以及企业能向最终消费者转嫁多少成本。
能源环比涨10.8%推高整体读数,基础成本同比仍停留在5.0%
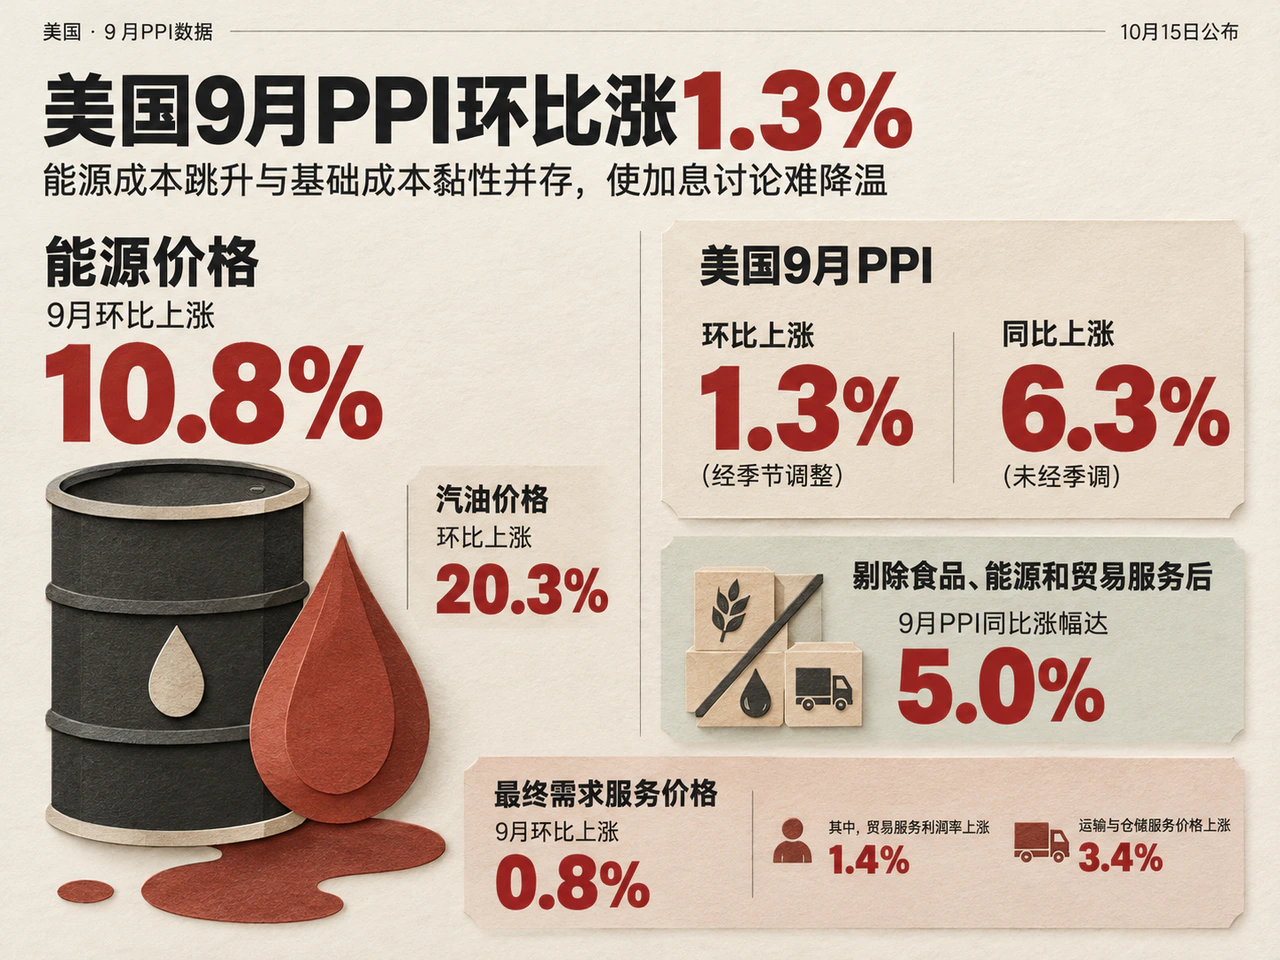
分项来看,能源是推高9月PPI读数的首要因素。当月最终需求商品价格环比上涨2.6%,其中能源价格上涨10.8%,解释了商品价格涨幅的八成以上;汽油价格环比上涨20.3%,是背后的主要推手。服务端的成本压力同样已体现在运输和流通环节:9月最终需求服务价格上涨0.8%,其中贸易服务利润率上涨1.4%,运输与仓储服务价格上涨3.4%。
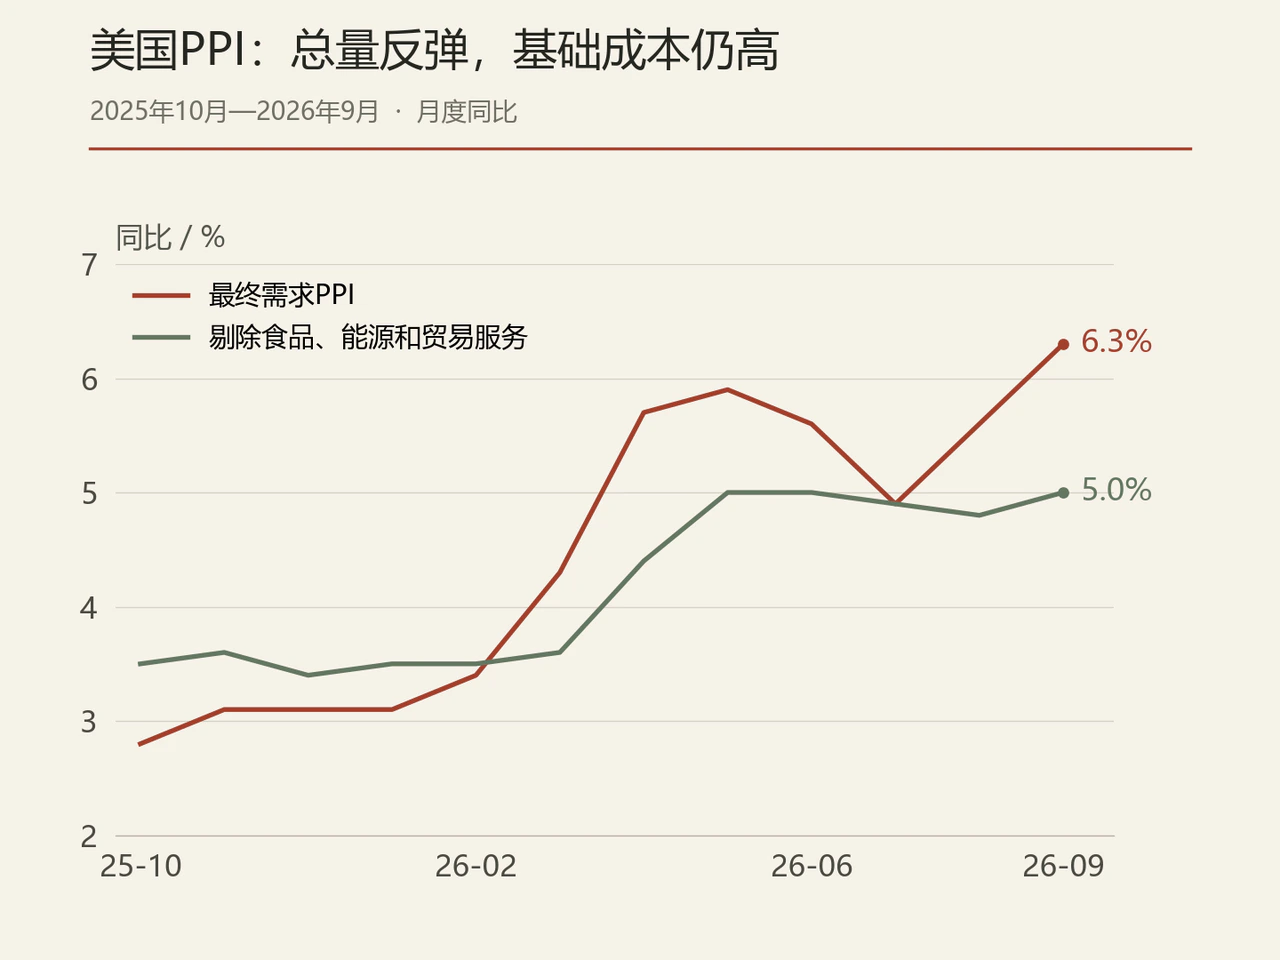
在整体PPI同比涨幅从7月的4.9%回升至9月的6.3%的同时,基础成本也表现出较强黏性。剔除食品、能源和贸易服务后,9月PPI环比仍上涨0.5%,高于8月的0.3%,同比涨幅达5.0%。同一口径的同比增速自去年10月的3.5%升至今年5月的5.0%后,此后几个月始终徘徊在接近5%的位置。能源价格解释了9月读数的大幅跳升,而基础成本持续高位运行,则使通胀回落更依赖后续需求变化和企业定价调整。
这组数据强化了货币政策保持约束的必要性。从传导机制看,能源涨价首先侵蚀企业利润与居民实际购买力,随后能否演变为更持久的消费价格压力,取决于企业转嫁成本的能力和终端需求韧性。若涨价压力持续向其他商品和服务扩散,美联储等待的代价就会增加。
旧金山联储预计通胀2028年底回到2%,市场聚焦沃什对谈与10月议息
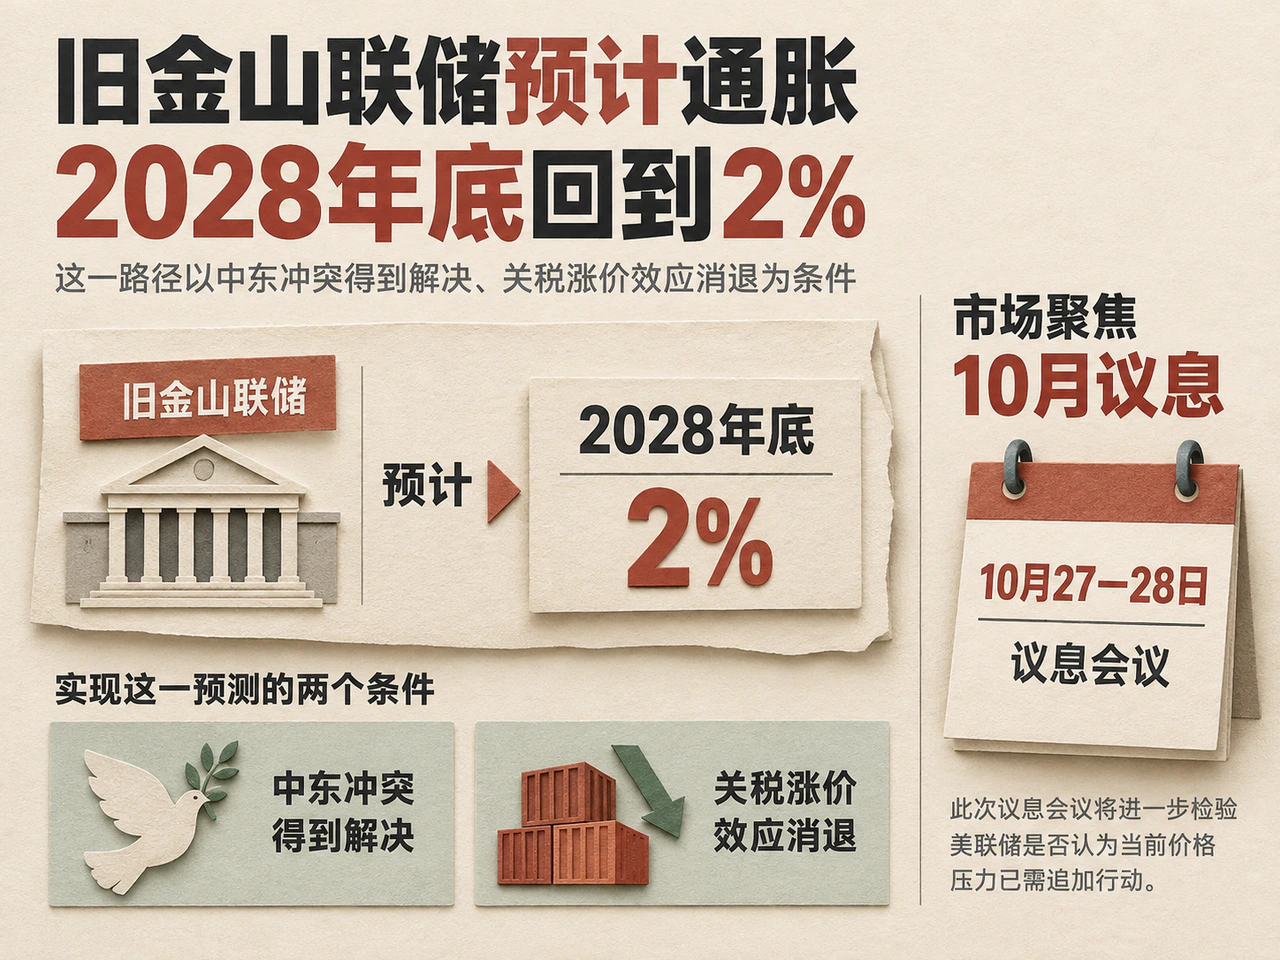
通胀回落的阻力也反映在联储内部的最新研究中。旧金山联储研究主管Sylvain Leduc在10月15日发布的经济展望中预计,通胀要到2028年底才回到2%。这一路径以中东冲突得到解决、关税涨价效应消退为条件,同时服务通胀的黏性也拖慢了回落速度;如果冲突延长,通胀路径将更高。
从驱动结构看,价格上行冲击与缓和力量正在交织。上述报告指出,当前劳动市场总体仍较均衡,工资增速正在放缓。AI建设带来的设备需求虽推高了相关价格,但信息处理设备对8月整体PCE同比涨幅的直接贡献约为0.2个百分点。整体而言,能源和商品冲击仍是解释通胀偏高的关键,而工资压力缓和则为其最终回落提供了支撑。这些力量将共同决定后续加息需要多快、多强。
最近的政策沟通节点是北京时间10月16日11:30,美联储主席沃什将在曼谷与国际货币基金组织总裁对谈,市场将重点关注他如何解释新一轮通胀数据及此前加息后的政策选择。随后10月27—28日的议息会议,将进一步检验美联储是否认为当前价格压力已需追加行动。9月成本数据让继续收紧政策的理由更加充分,而能源冲击的持续性与非能源价格的扩散程度,将决定美联储的实际行动步伐。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…