
截至北京时间10月17日晨,美国最新公布的9月进口价格与工业生产数据释放出交织信号:外部价格压力向非能源领域扩散,实体生产虽保持增长,但制造业扩张力度有限。9月美联储已将联邦基金利率目标区间上调25个基点至3.75%—4.00%,在10月27日至28日议息会议临近之际,政策分歧进一步集中于后续加息节奏。
非燃料进口价格6月至9月逐月走高,成本压力向多品类延伸
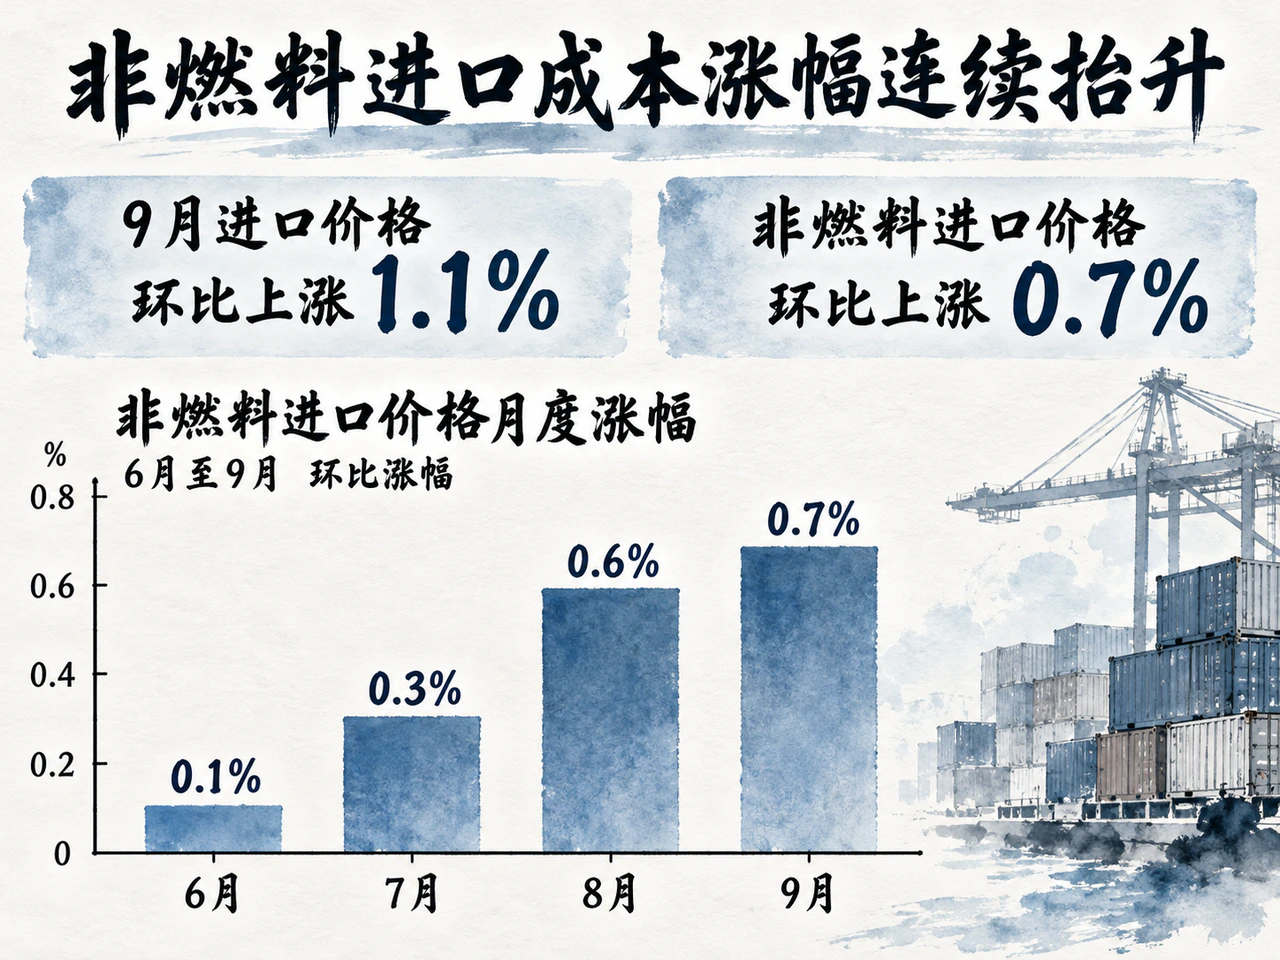
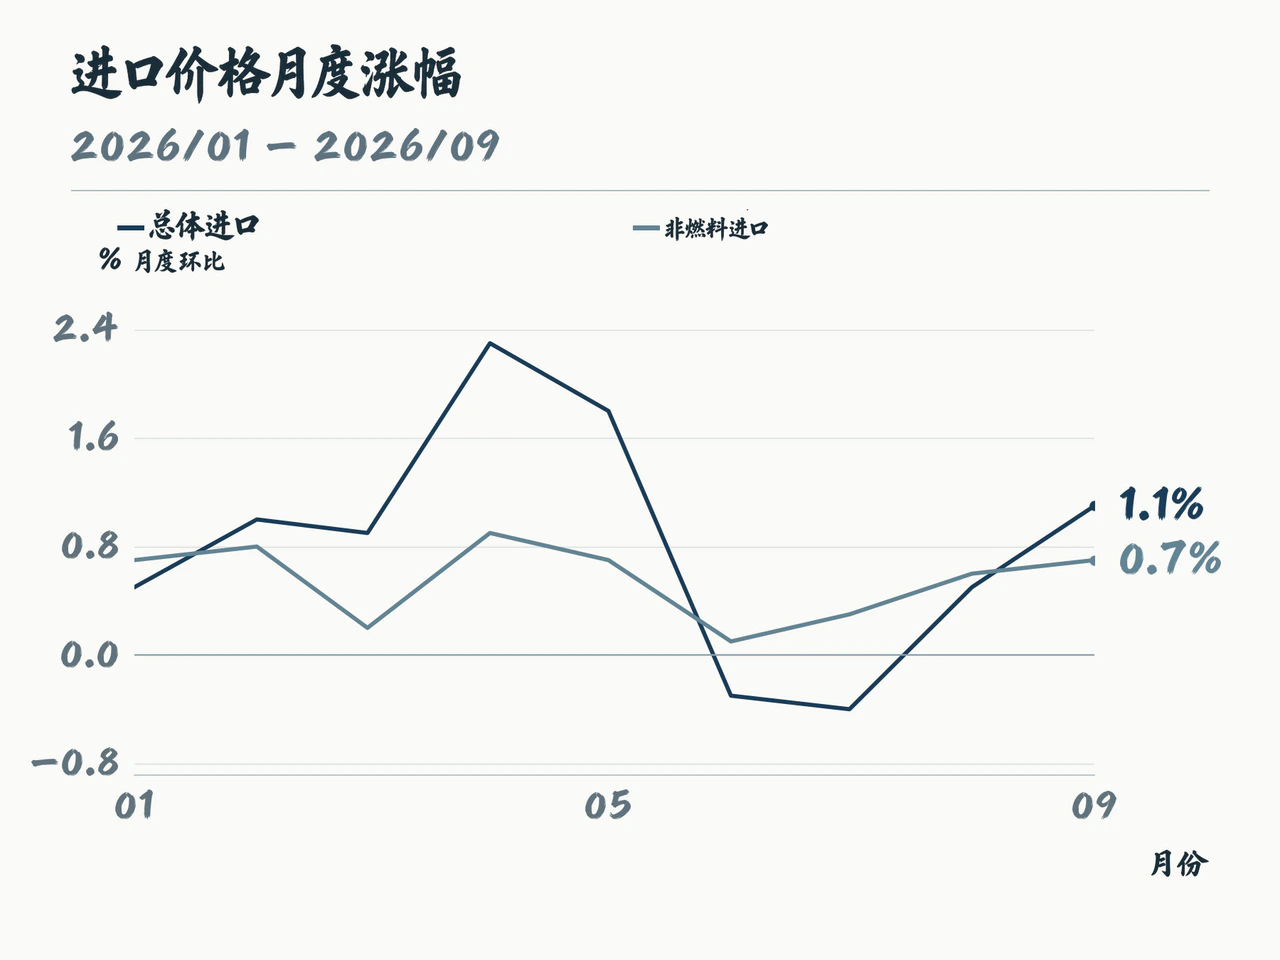
美国劳工统计局10月16日公布的数据显示,9月进口价格环比上涨1.1%,高于8月的0.5%;同比上涨8.1%,为2022年7月以来最大涨幅。当月燃料进口价格环比上涨4.8%,扭转了此前连续三个月的下降,但价格压力并不局限于能源。
扣除燃料后,9月非燃料进口价格环比上涨0.7%,同比上涨6.0%,自2025年8月后未出现月度下降。今年6月至9月,非燃料进口价格月度涨幅依次为0.1%、0.3%、0.6%和0.7%,呈逐月走高态势。分项来看,资本品价格连续第二个月上涨0.9%,电脑、外围设备和半导体,以及工业和服务业机械价格均有所上升;非汽车消费品价格上涨0.4%。相比单月能源价格反弹,非燃料进口价格的连续加速更值得关注。
这表明企业面临的进口采购成本上升覆盖面较广:资本品涨价抬高投资成本,消费品涨价则加大零售端的价格传导压力。尽管最终传导幅度仍取决于企业利润吸收能力与终端需求表现,但非燃料进口价格持续上行,使美联储更难将通胀压力完全归结为短期油价扰动。
制造业改善温和且产能仍有余量,10月议息聚焦后续路径
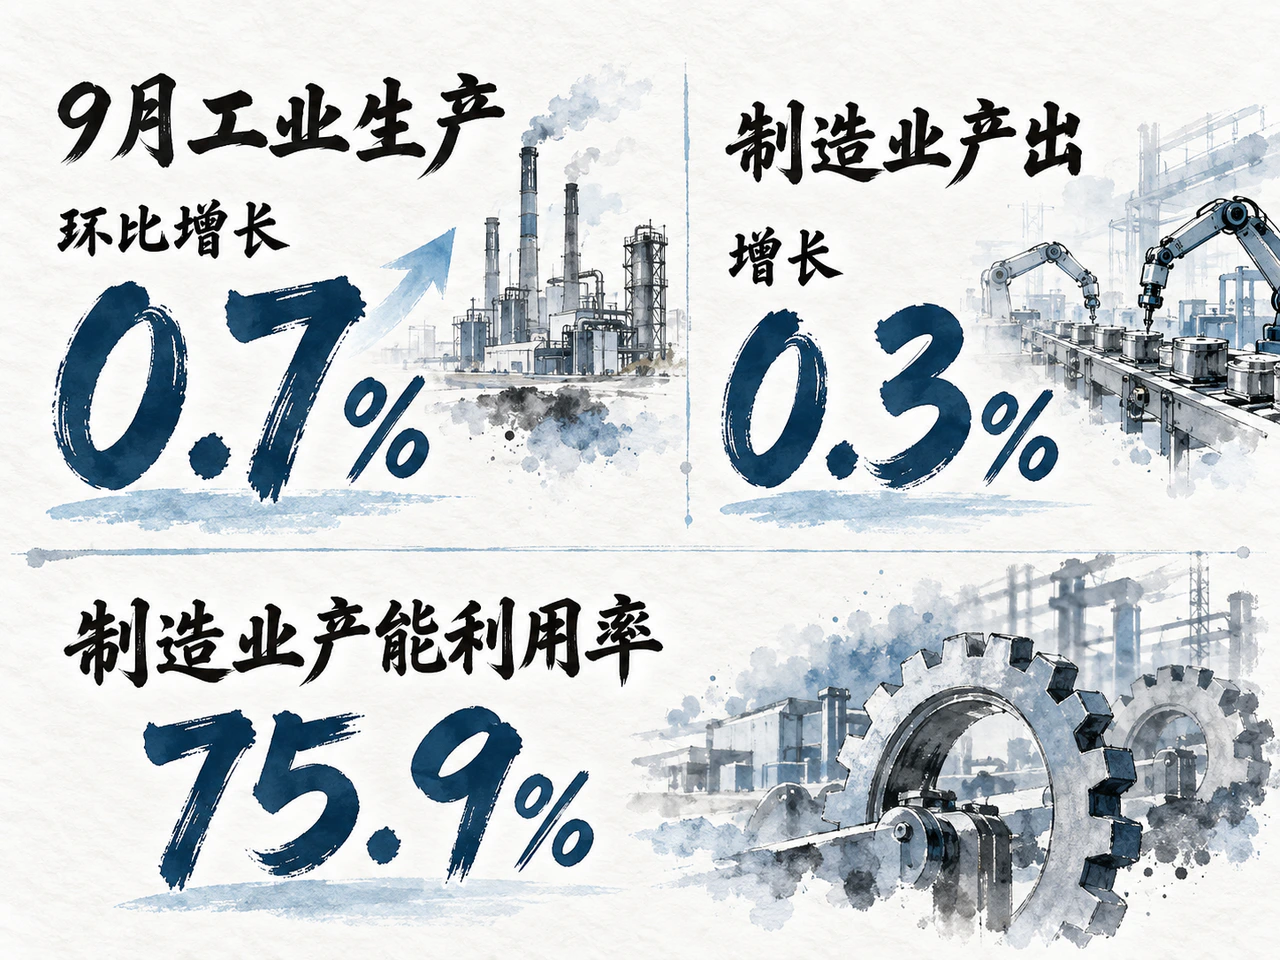
美联储同日发布的数据显示,9月工业生产环比增长0.7%,明显高于8月的0.1%;但总量回升部分来自公用事业产出3.5%的强劲增长,制造业产出仅增长0.3%,改善相对温和。第三季度制造业产出折年增长0.7%,9月制造业产能利用率为75.9%,仍低于长期平均水平2.3个百分点。
产出保持增长而产能仍有闲置,表明工业部门既未出现急剧收缩,也未显现全面过热。对货币政策而言,前者使美联储能够继续专注于价格稳定,后者则支持决策层继续观察9月加息的传导效果,无需仅凭单月工业生产反弹就判定需求全面过热。
据CNBC报道,美东时间10月16日上午,期货市场定价显示的10月加息概率约为15%,交易者总体倾向于本次会议暂缓行动。不过,同日公布的进口价格数据强化了通胀黏性犹存的依据,10月是否暂缓加息与年内后续是否仍需加息,属于两个不同层面的判断。
近期的政策验证点是10月28日公布的利率决定及随后的新闻发布会。相比单一的暂停或加息决定,委员会如何评价非燃料价格上涨的持续性、如何权衡仍有产能余量的制造业表现,将更清晰地揭示后续政策路径。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…