
截至北京时间10月19日晨,回顾10月12日至18日当周,更趋顽固的通胀数据与尚具韧性的经济基本面,成为美联储政策讨论的核心背景。周中公布的美国9月消费端与生产端价格数据双双走高,增强了再次加息的紧迫性,但美联储官员对继续收紧的节奏仍存分歧。利率市场在CPI公布后一度上调10月加息押注,临近周末又转向观望。
目前联邦基金利率目标区间为3.75%至4%,源自9月16日FOMC一致通过的25个基点加息决议。当前的政策焦点,在于评估9月的加息举措是否足以遏制新一轮价格压力,以及下一次加息应在10月还是12月落地。
9月CPI升至3.7%、核心通胀止跌回升,油价成本正向供应链传导
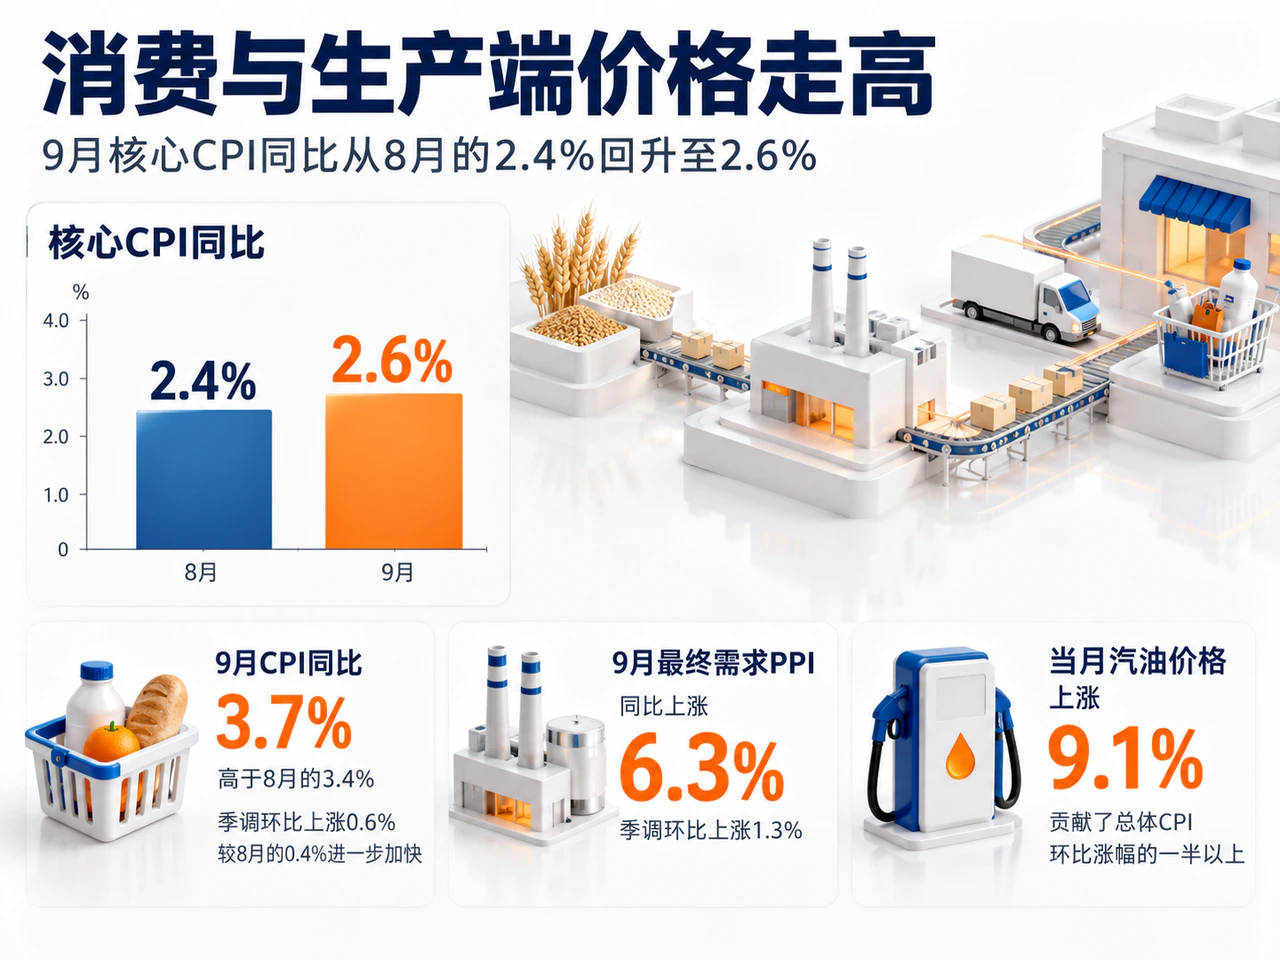
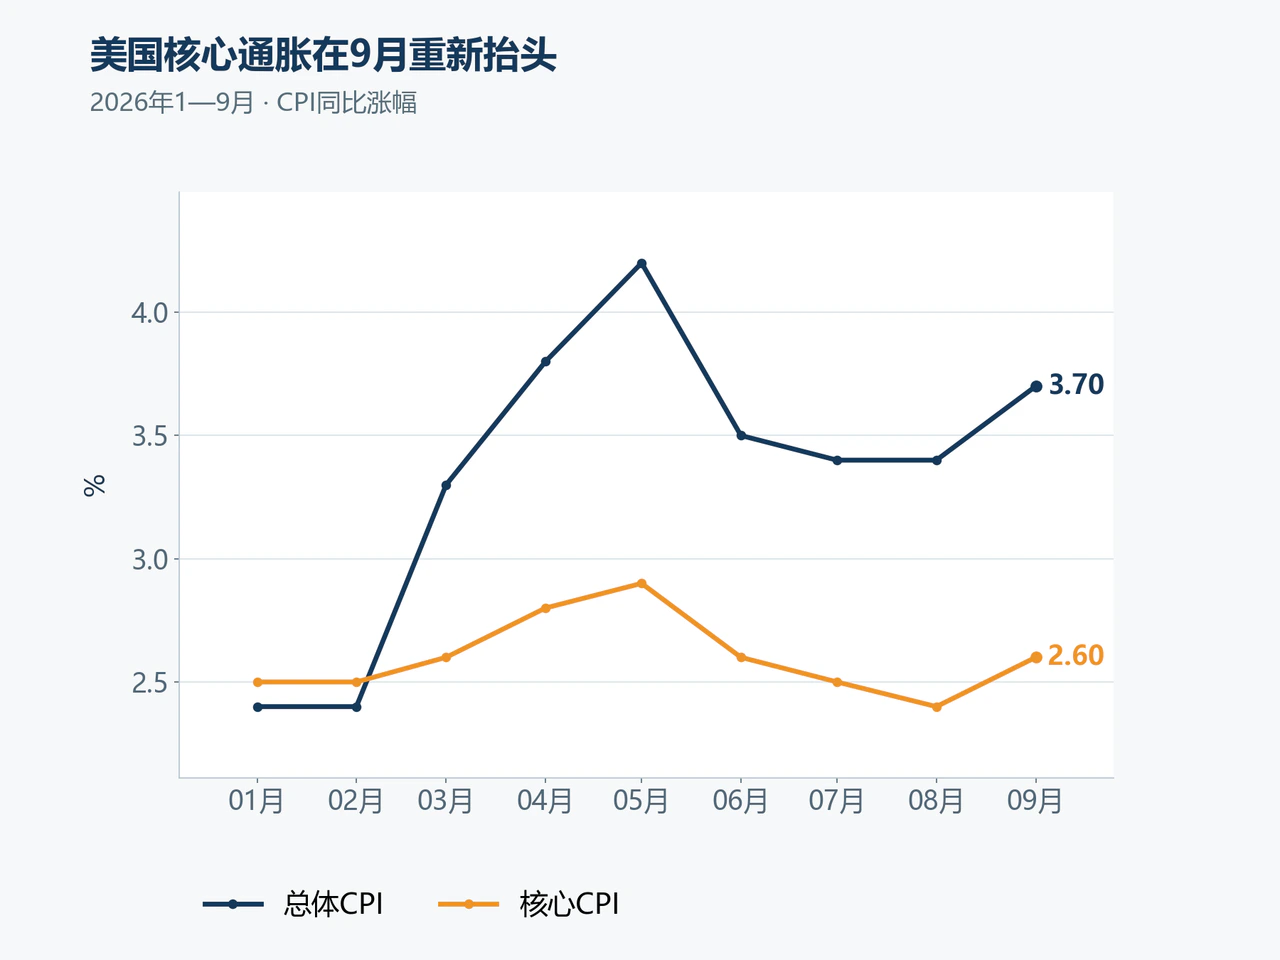
美国劳工统计局10月14日公布的数据显示,9月CPI同比上涨3.7%,高于8月的3.4%;季调环比上涨0.6%,较8月的0.4%进一步加快。其中,当月汽油价格上涨9.1%,贡献了总体CPI环比涨幅的一半以上。
剔除食品和能源后的核心价格同样构成政策约束。9月核心CPI同比从8月的2.4%回升至2.6%,季调环比连续第二个月上涨0.3%。分项来看,住房价格环比上涨0.4%,二手车上涨0.7%,娱乐、教育和机票价格也有所上升。今年以来,核心CPI同比在5月升至2.9%后曾连续回落,至8月降至2.4%,9月的重新抬头令此前的改善趋势再受考验。
10月15日公布的9月最终需求PPI同样走高,季调环比上涨1.3%,同比上涨6.3%。商品端涨价主要由能源推动,服务价格也环比上涨0.8%;剔除食品、能源和贸易服务后的最终需求PPI环比上涨0.5%。企业端成本压力与消费端价格同步上行,加大了美联储判断通胀持续性的难度。
10月14日发布的联储褐皮书进一步披露了价格传导细节。这份基于10月5日及以前访谈整理的报告显示,所有辖区均报告油价走高,燃油附加费正沿供应链向下游传递,部分企业还预计在合同到期、重新议价时继续提价。不过,多数地区的消费支出变化不大,面向消费者的企业仍受制于顾客的价格敏感度,只能选择性提价并压缩成本。终端需求与企业利润率仍在一定程度上阻滞上游成本的全面转嫁。
官员普遍支持年内继续加息,但对收紧快慢与生产率作用判断不一
面对通胀升温,本周发声的美联储官员普遍认可年内还需继续收紧政策,但对行动速度和经济增长驱动力的评估存在差异。
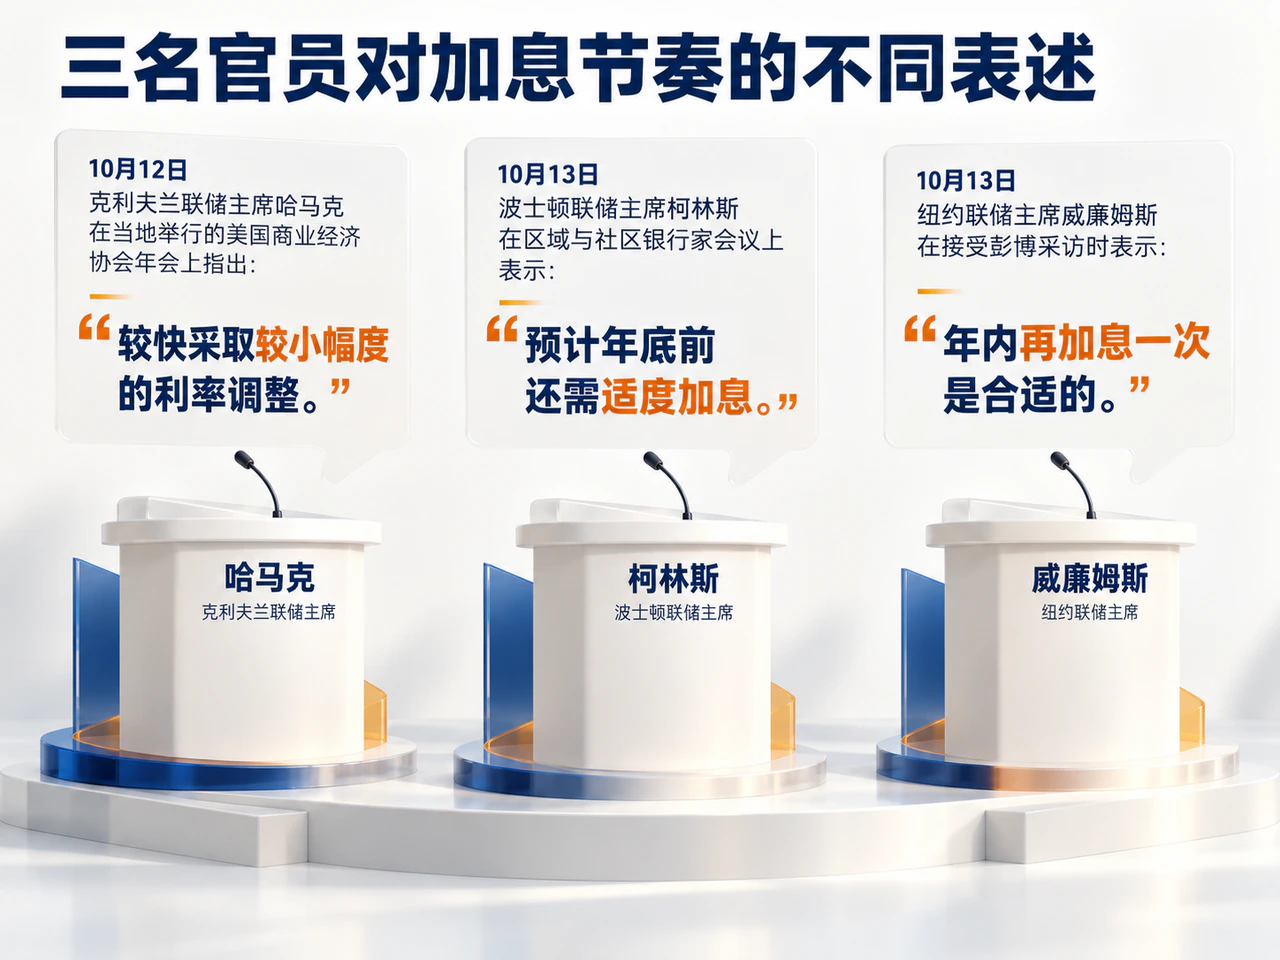
10月12日,克利夫兰联储主席哈马克在当地举行的美国商业经济协会年会上指出,关税、能源以及AI建设带来的需求压力共同推升了成本,而稳定的劳动力市场为货币政策应对通胀提供了空间。她倾向于较快采取较小幅度的利率调整,以降低通胀心态固化后被迫大幅行动的风险。
波士顿联储主席柯林斯10月13日在区域与社区银行家会议上同样表示,预计年底前还需适度加息,但她对经济增长来源的判断更为温和。她认为,生产效率提升正在扩大供给能力,较快的经济增长可以与总体平衡的劳动力市场并存;需要警惕的风险在于,AI投资与财富效应可能进一步刺激需求,使需求扩张超出生产率改善所能提供的供给空间。柯林斯同时提到,8月核心PCE物价指数三个月年化涨幅约为2%,显示短期通胀曾有改善,但能源及数据中心相关成本可能令这一改善出现反复。
同在10月13日,纽约联储主席威廉姆斯在接受彭博采访时表示,仍认为年内再加息一次是合适的,但当时并不认为2027年还需要继续加息。这一表态既给出了年内继续收紧的方向,也为等待更多信息留出了余地。
对增长来源与价格传导机制的不同判断,决定了官员对等待的容忍度:若经济增长主要源于生产能力提升,政策上可以多观察一轮数据;若能源冲击叠加持续的投资需求,并进一步向工资和服务价格扩散,等待的代价就会随之上升。
沃什未预设10月立场,市场加息押注冲高至43.7%后回落
10月16日,美联储主席沃什在曼谷与国际货币基金组织总裁举行的炉边对谈中,并未提前指明10月会议的政策倾向。他强调不会预判会议结果,同时肯定美国经济具备韧性,并认为AI有望提高生产率,但转型过程难免颠簸,近期对就业的影响仍存不确定性。
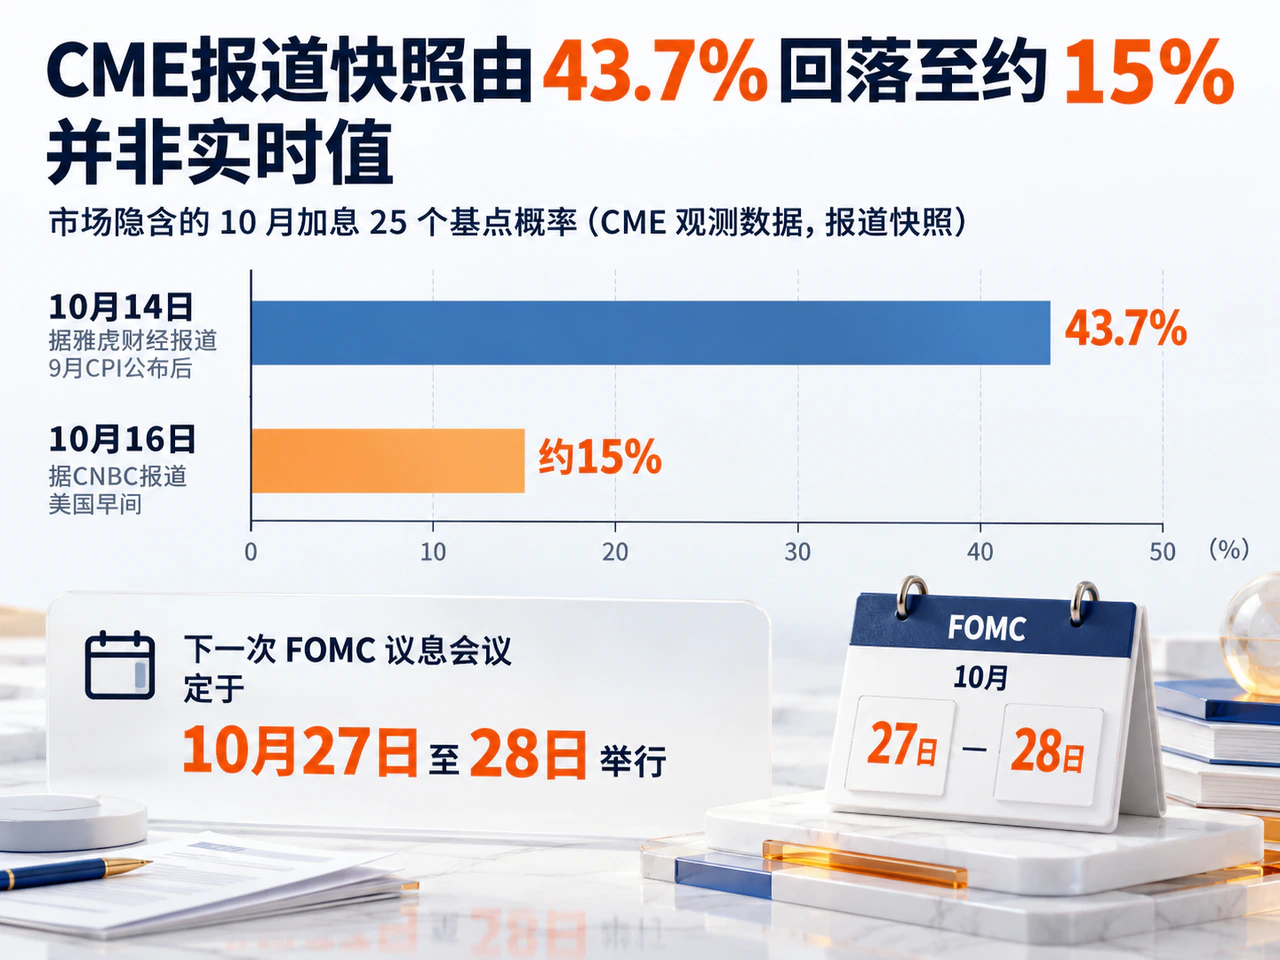
由于主席未释放明确的近期行动信号,市场在通胀数据与官员表态之间反复权衡。据雅虎财经10月14日报道的CME观测数据,9月CPI公布后,市场隐含的10月加息25个基点概率从数据公布前的约20%攀升至43.7%;而据CNBC于10月16日美国早间报道,该概率又回落至约15%,反映出市场仍在适应新的沟通方式并寻找政策线索。
沃什讲话后,高盛经济学家仍预计美联储将在10月暂停、12月再加息,主要依据是近期其他官员对等待表现出一定容忍度;不过沃什本人并未对此作出承诺。在价格指标重新走高的背景下,暂停一次会议与结束收紧周期仍是两种不同的判断。
下一次FOMC议息会议定于10月27日至28日举行。按照美国经济分析局的日程,第三季度GDP初值以及包含PCE物价指数的9月个人收入与支出报告将在10月29日公布。这意味着下一份正式PCE报告将在10月决议之后才发布,委员会需先结合CPI、PPI及其他信息评估通胀态势,并在随后加以检验。年底前的政策节奏,将取决于价格压力扩散能否减弱,以及生产率改善能否持续抵消需求增长带来的压力。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…