
美国住房市场进一步走弱,为美联储持续推进抗通胀增添了现实约束。当地时间10月19日公布的全国住宅建筑商协会(NAHB)/富国银行住房市场指数从9月的32降至10月的29,创2012年6月以来新低。截至北京时间10月20日晨,加息传导的结构性矛盾愈发突出:高度依赖信贷的购房者与建筑商率先承受融资成本上升的压力,而AI投资带动的需求依然保持韧性,进一步加息的代价正更多向传统行业集中。
建筑商信心创2012年中以来新低,43%受访者降价仍难对冲高成本
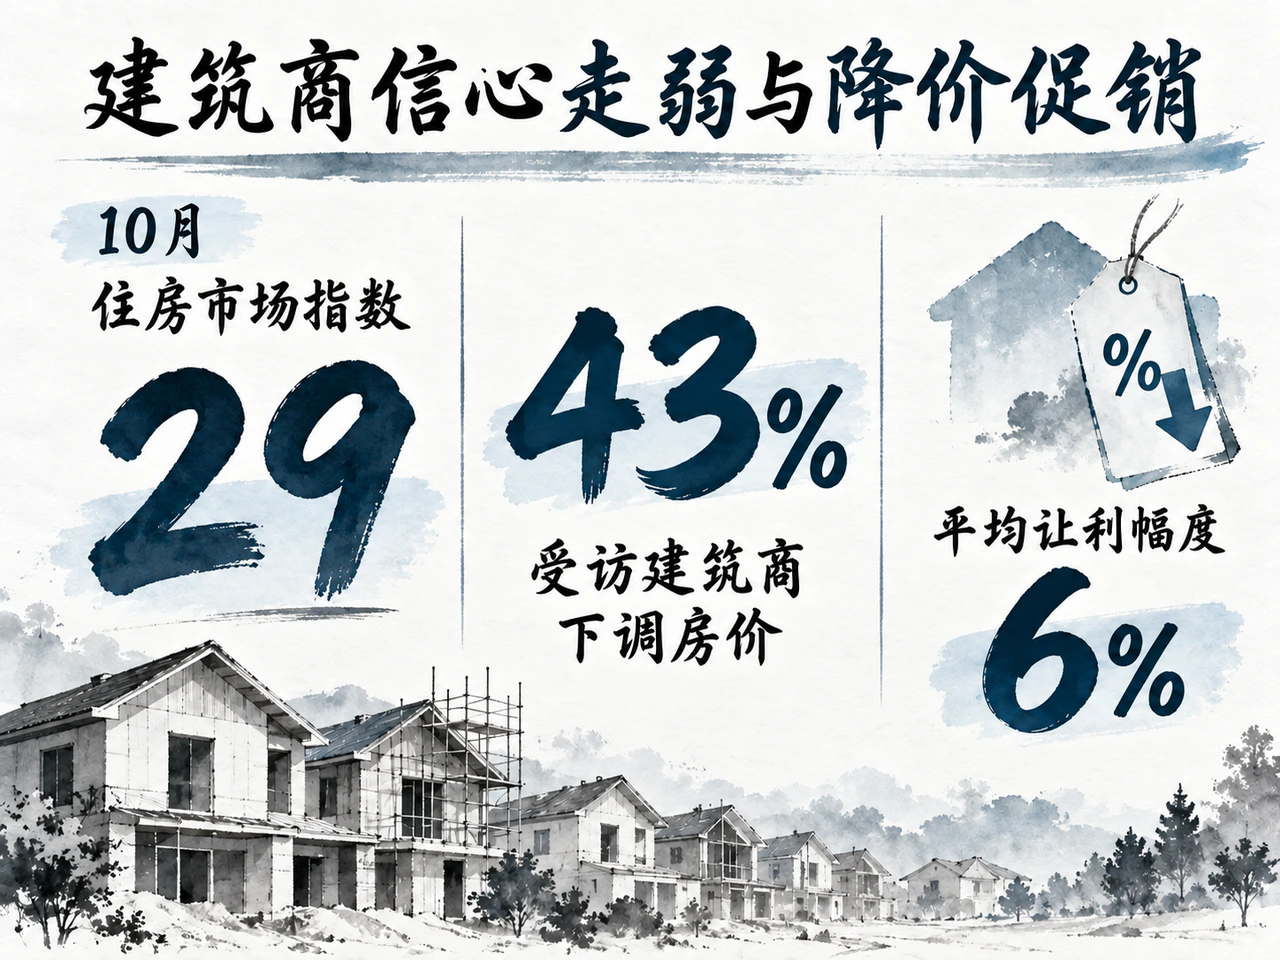
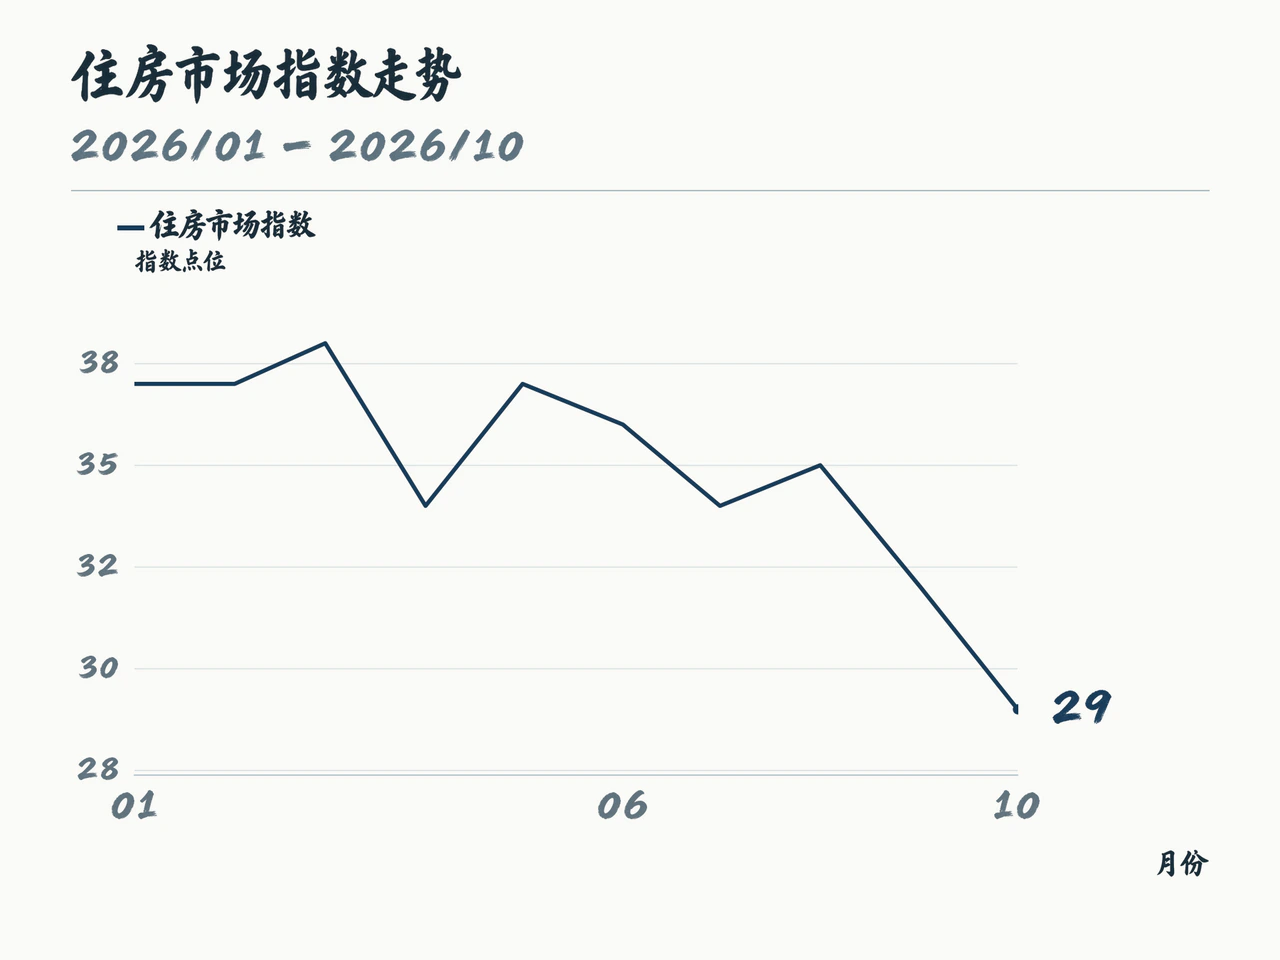
NAHB调查覆盖新建独栋住宅建筑商。从10月分项指标看,当前销售状况指数降至33,未来六个月销售预期指数降至32,潜在买家流量指数跌至18。该信心指数今年1月为37、8月为35,随后回落至9月的32和10月的29,近期下行态势持续加深。
面对需求降温,10月有43%的受访建筑商下调房价,创2020年以来最高比例,降价企业的平均让利幅度维持在6%。NAHB指出,行业压力主要来自房贷利率走高、建材与能源成本上升,以及劳动力供应和土地条件恶化。利率上行在削弱居民购房负担能力的同时,也推高了开发商的建设融资成本。终端需求走弱与供给端高成本并存,令住宅市场难以仅凭降价恢复成交。
开发商普遍折价促销并不意味着整体通胀压力已经消退,但销售预期与看房客流同步萎缩表明,若货币政策继续压缩总需求,住宅建设、相关就业及耐用品消费将首当其冲。
AI投资扩张与信贷敏感部门收缩并存,美联储10月预计暂缓加息
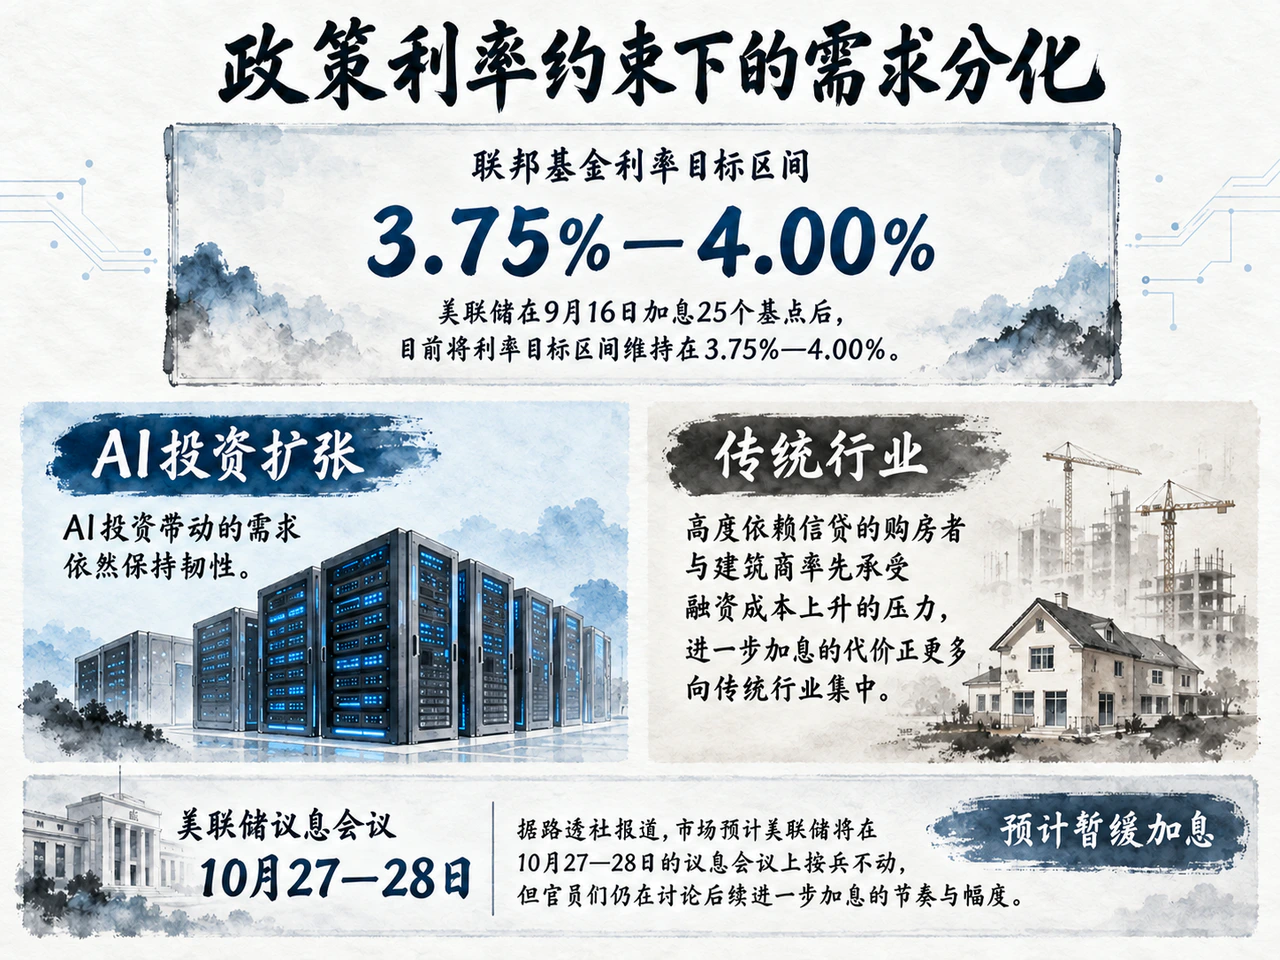
路透社10月19日的报道将地产降温置于AI投资扩张的宏观背景之下。克利夫兰联储主席哈马克10月12日接受路透采访时表示,高利率能够通过放缓AI热潮以外的经济活动、抑制股市涨势,在边际上缓解物价压力。ADP首席经济学家理查森则指出,依赖银行贷款的小微企业以及靠借贷维持消费的家庭,更容易受到加息冲击。
这种传导差异正直接影响货币政策节奏。融资渠道畅通、资本开支意愿迫切的企业仍在扩张,而对利率敏感的传统行业已因借贷成本高企而收缩。总需求降温冷热不均,要求美联储在判断整体通胀压力是否消退的同时,权衡紧缩成本是否过度集中于少数部门。
美联储在9月16日加息25个基点后,目前将联邦基金利率目标区间维持在3.75%—4.00%。据路透社报道,市场预计美联储将在10月27—28日的议息会议上按兵不动,但官员们仍在讨论后续进一步加息的节奏与幅度。巴尔金、穆萨莱姆等美联储官员认为,可信的抗通胀行动能够通过稳定薪资与定价预期,降低压低通胀所需付出的经济增长代价;这一政策逻辑与传统行业不断加深的融资压力,共同构成了当前决策权衡的两面。
10月议息会议的核心看点,在于美联储如何定性住房市场降温与投资需求韧性并存的局面,以及需要看到哪些数据变化来支撑继续观望或重启收紧。暂缓加息一次可为决策层留出观察前期紧缩累积效应的窗口,而后续是否进一步上调利率,仍取决于整体通胀压力能否在需求分化中实质性回落。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…