
截至北京时间10月21日晨,路透社最新调查显示,经济学家对美联储年内再度加息的预期高度集中,但普遍预计美联储将在10月会议上暂缓行动。美联储已于9月加息25个基点,将联邦基金利率目标区间上调至3.75%—4.00%。在这轮于10月16日至20日开展、10月20日公布的调查中,100名受访经济学家全部预计美联储将在12月加息,而上月调查中持这一看法的比例尚不足一半;同时,有94人预计10月会议将维持利率不变。当前市场讨论的焦点,正转向本轮紧缩周期的后续节奏与终端利率高度。
约41%受访者预计至少再加息两次,PCE通胀难在2028年前回落至2%
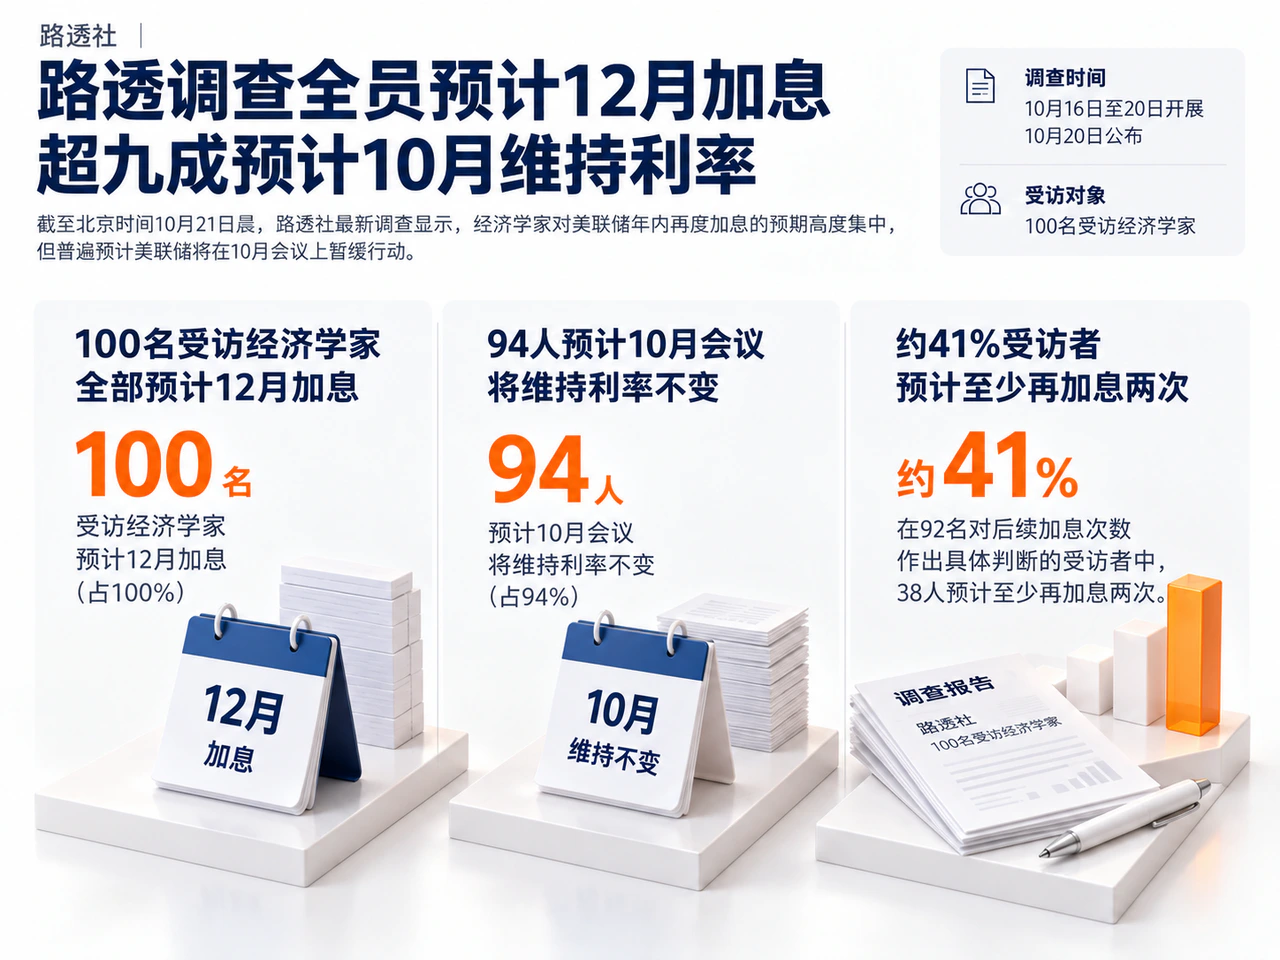
不仅加息时点预期向12月集中,认为单次加息不足以结束本轮紧缩的受访者比例也明显上升。在就最终利率水平作答的92名经济学家中,有38人预计本轮周期还需至少加息两次,占比约41%,较9月调查约五分之一的比例大幅提高;其余受访者则大多预计政策利率将在4.00%—4.25%区间见顶。
通胀回落慢于政策目标以及经济增长保持韧性,是支撑进一步加息预期的主要原因。调查预计,未来几个季度美国PCE通胀率仍将高于3%,且至少要到2028年才能回落至2%的政策目标。摩根士丹利美国首席经济学家Michael Gapen在报道中指出,当前美国经济和通胀风险均偏向上行,美联储最终所需的加息幅度可能高于其基准预测。在这一背景下,市场预计的10月按兵不动主要是为了观察前期政策的传导效果,而非确认通胀压力已经消退。
TD Economics同日发布的研究则聚焦能源成本持续高企的影响:企业通常能够消化短期成本冲击,但若能源成本长期居高不下,向消费者提价转嫁的动力就会增强。不过该机构同时指出,目前核心PCE数据中反映此类成本传导的证据仍然有限。因此,后续政策风险的关键在于能源价格压力是否会向更广泛的消费品价格扩散,而非单纯取决于油价所处的绝对水平。
9月独栋新屋开工与建筑许可双降,住房降温约束近期紧缩节奏
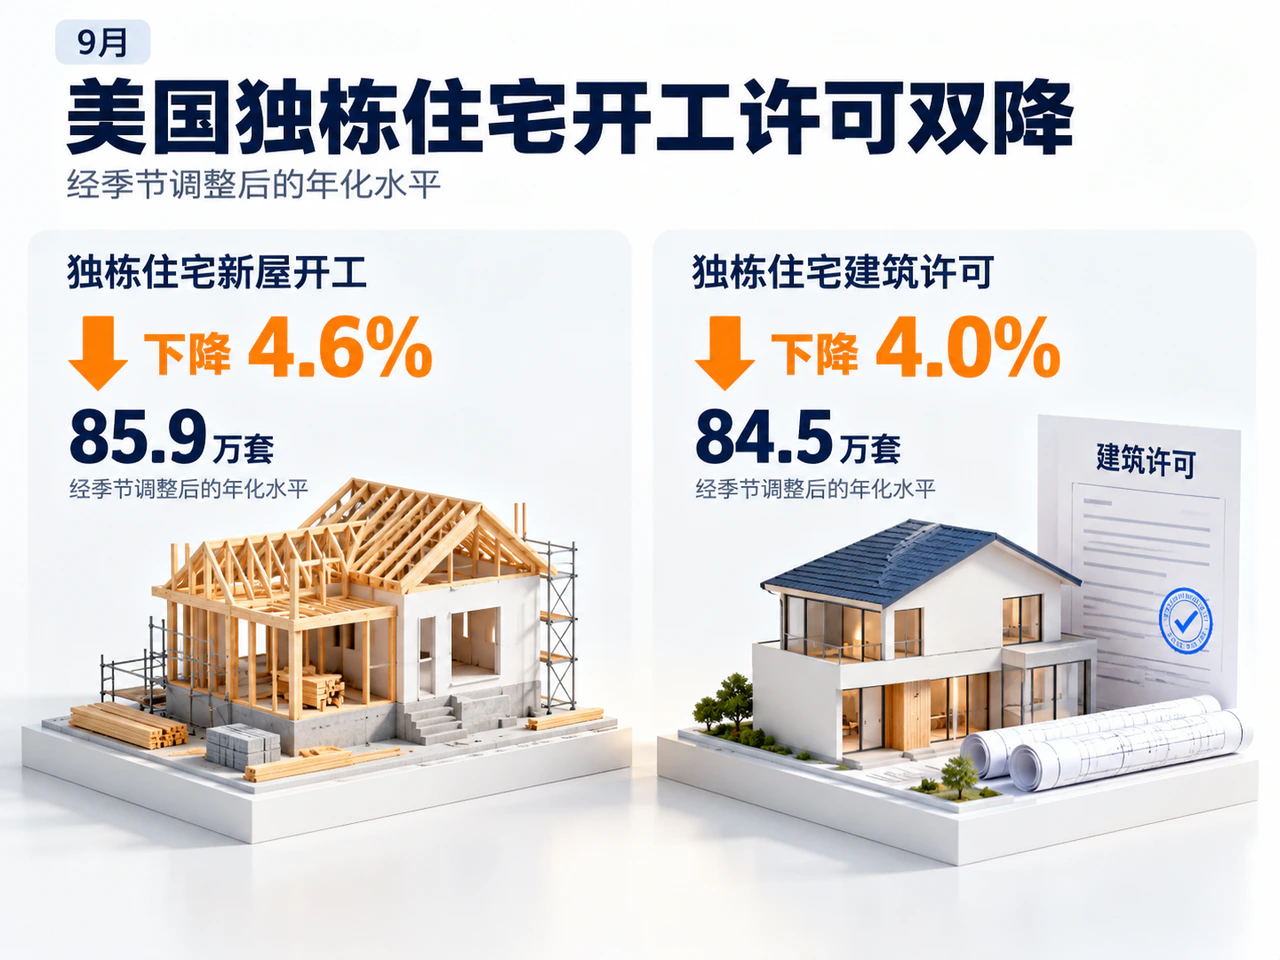
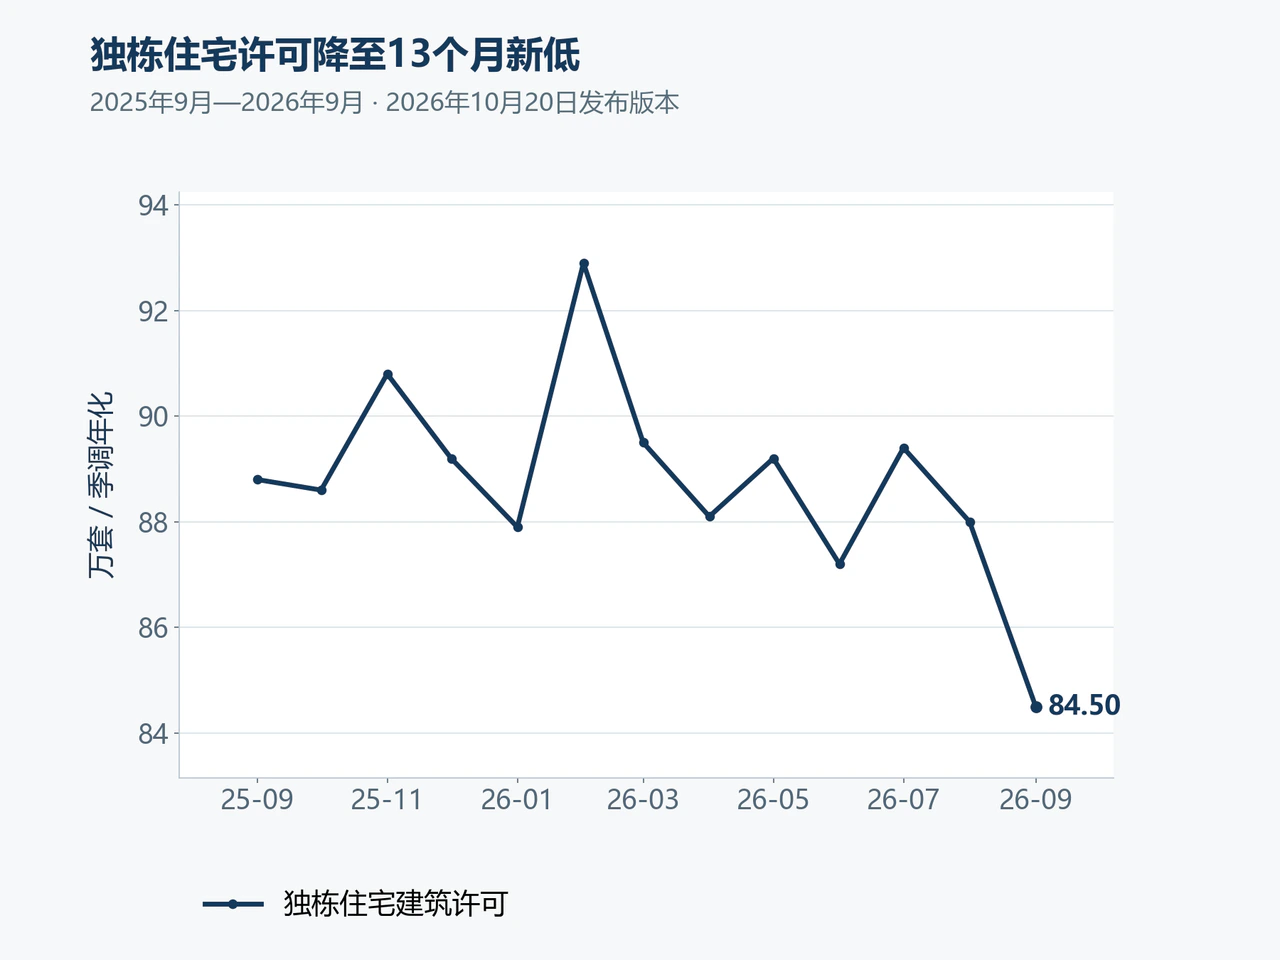
与通胀上行风险相对,10月20日公布的美国住房数据反映出高利率对实体部门的抑制作用。路透社援引美国人口普查局数据称,9月美国独栋住宅新屋开工环比下降4.6%,经季节调整后的年化水平降至85.9万套;独栋住宅建筑许可下降4.0%,至84.5万套。新屋开工与建筑许可同步回落,表明较高的融资成本已经压制住房需求,并削弱了开发商推进后续项目的意愿。
整体来看,住房等利率敏感部门承压,为美联储在10月会议上暂缓加息、评估前期政策滞后影响提供了现实依据;但整体需求韧性与潜在的能源成本传导风险,又令市场难以得出加息周期已经结束的结论。面对局部降温与通胀风险并存的局面,美联储需要在新增紧缩的必要性与既有政策的滞后效应之间加以权衡。
近期的政策验证节点是10月27日至28日的FOMC会议。若美联储如预期维持利率不变,会议声明及新闻发布会如何评估通胀、需求与政策传导,将决定市场对12月加息的预期能否延续;随后的12月会议,则将直接检验本轮调查形成的加息共识。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…