
截至北京时间10月22日晨,美国新公布的三季度工资数据显示,全职雇员周薪中位数的增长落后于物价,实际购买力下降。居民依靠工资增长扩大消费的能力减弱,使美联储在应对高通胀时,也需要更仔细地评估继续收紧政策对需求的影响。
实际周薪同比、环比均下降

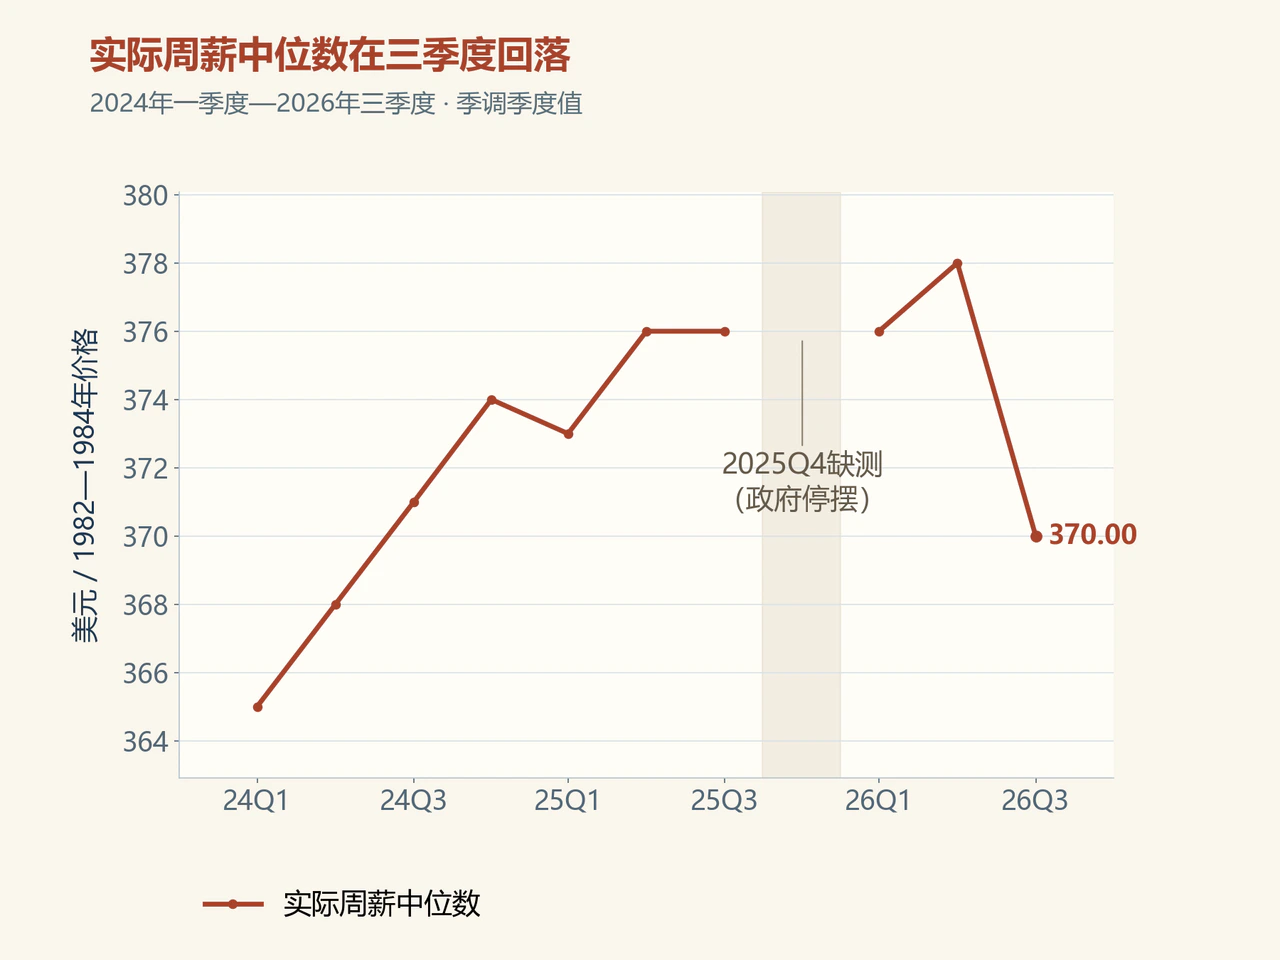
美国劳工统计局于美东10月21日上午公布,2026年第三季度,全职工资及薪金劳动者的通常周薪中位数为1232美元,未经季节调整,同比增加1.5%;同期城市消费者价格指数CPI-U上涨3.5%。周薪增幅落后物价2个百分点,收入分布中间位置的全职雇员,其周薪购买力低于一年前。
季调数据同样显示收入走弱。名义周薪中位数由二季度的1258美元降至三季度的1239美元;按1982—1984年价格计算的实际周薪,由378美元降至370美元,也低于一年前的376美元。此前,名义周薪从2024年末的1185美元逐步抬升,最新一季转为下降,与实际收入回落叠加,削弱了工资增长对消费的支撑。
这项指标来自家庭调查,衡量全职雇员通常一周的税前劳动收入中位数,也受就业人群构成变化影响。因此,判断居民购买力与判断企业工资成本,需要结合不同指标:周薪数据反映收入分布及购买力变化,企业用工成本的走势则需参照控制就业结构影响的成本指标。
高通胀与购买力下降加重政策取舍
美联储9月16日将联邦基金目标利率上调25个基点至3.75%—4.00%,理由是通胀仍处高位,需要推动其更及时地回到2%目标。如今,工资数据削弱了以劳动收入持续强劲为依据、判断需求过热的理由。实际收入下降会挤压可选消费,也会压缩企业持续向消费者转嫁成本的空间。
工资跑输物价,也意味着通胀仍在侵蚀家庭收入。如果物价压力持续、劳动收入跟不上,家庭将同时承受生活成本与融资成本的负担。对美联储而言,当前更需要观察前次加息如何影响需求,以及价格压力是否继续扩散。购买力走弱增加了继续收紧的顾虑,持续的通胀压力则仍制约着降息空间。
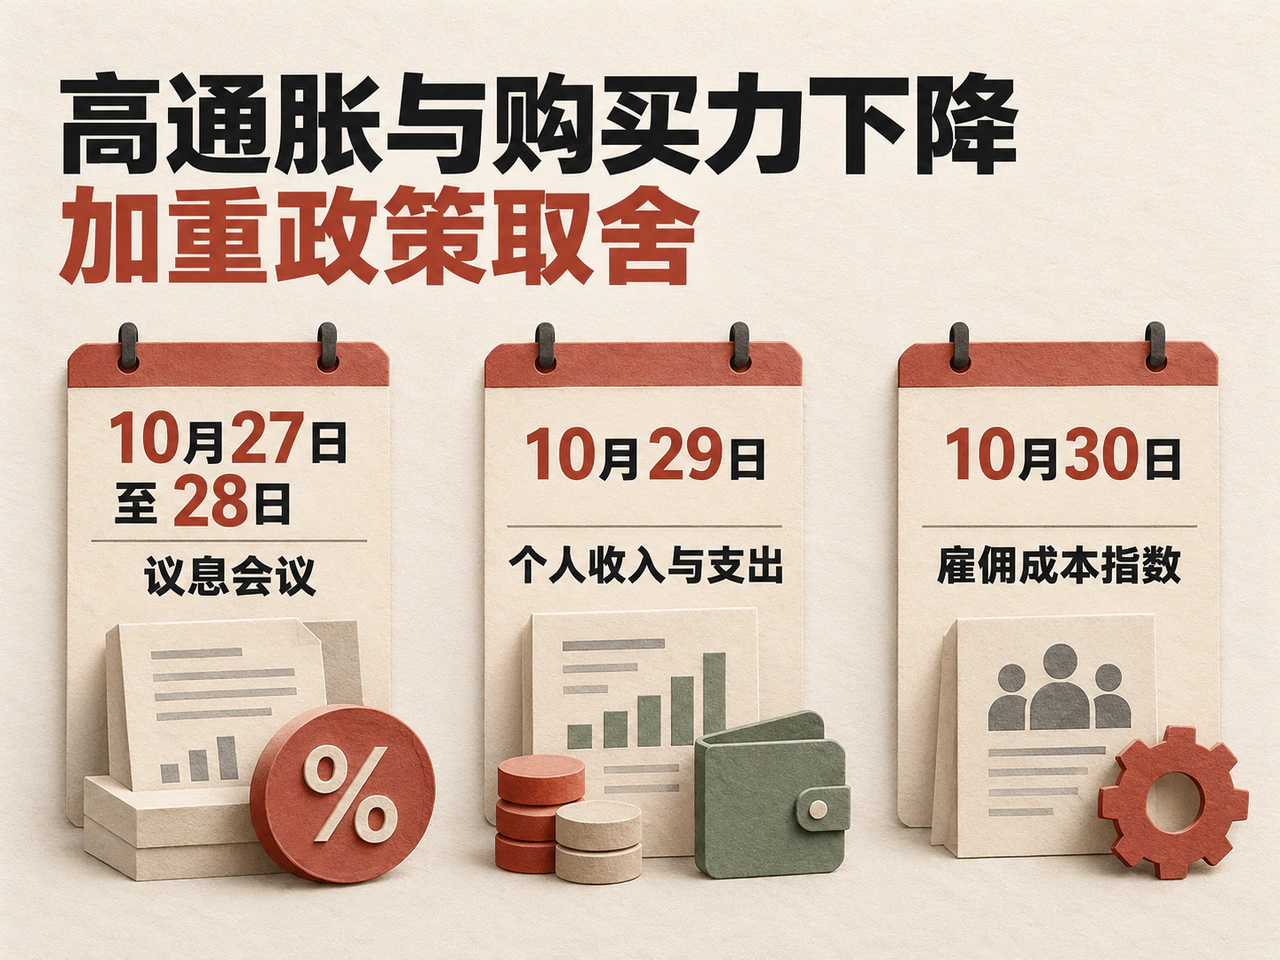
接下来三项日程将帮助厘清这一取舍。10月27日至28日的议息会议将给出政策判断;10月29日公布的9月个人收入与支出报告,将进一步检验实际消费及PCE通胀;10月30日发布的三季度雇佣成本指数,则有助于区分就业构成变化与工资成本变化对周薪的影响。工资购买力、消费韧性和企业用工成本能否给出一致信号,将决定这次收入走弱对后续利率路径的影响。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…