
截至北京时间10月23日晨,美国最新就业与制造业数据呈现出两处分化:裁员维持低位,招聘却依然偏弱;企业成本加快上涨,向客户提价的能力却受到约束。这为美联储继续观察物价提供了空间,也使下一步政策更取决于成本如何传导、失业者能否重新找到工作。
初请连续六周不高于20万,续请人数回升

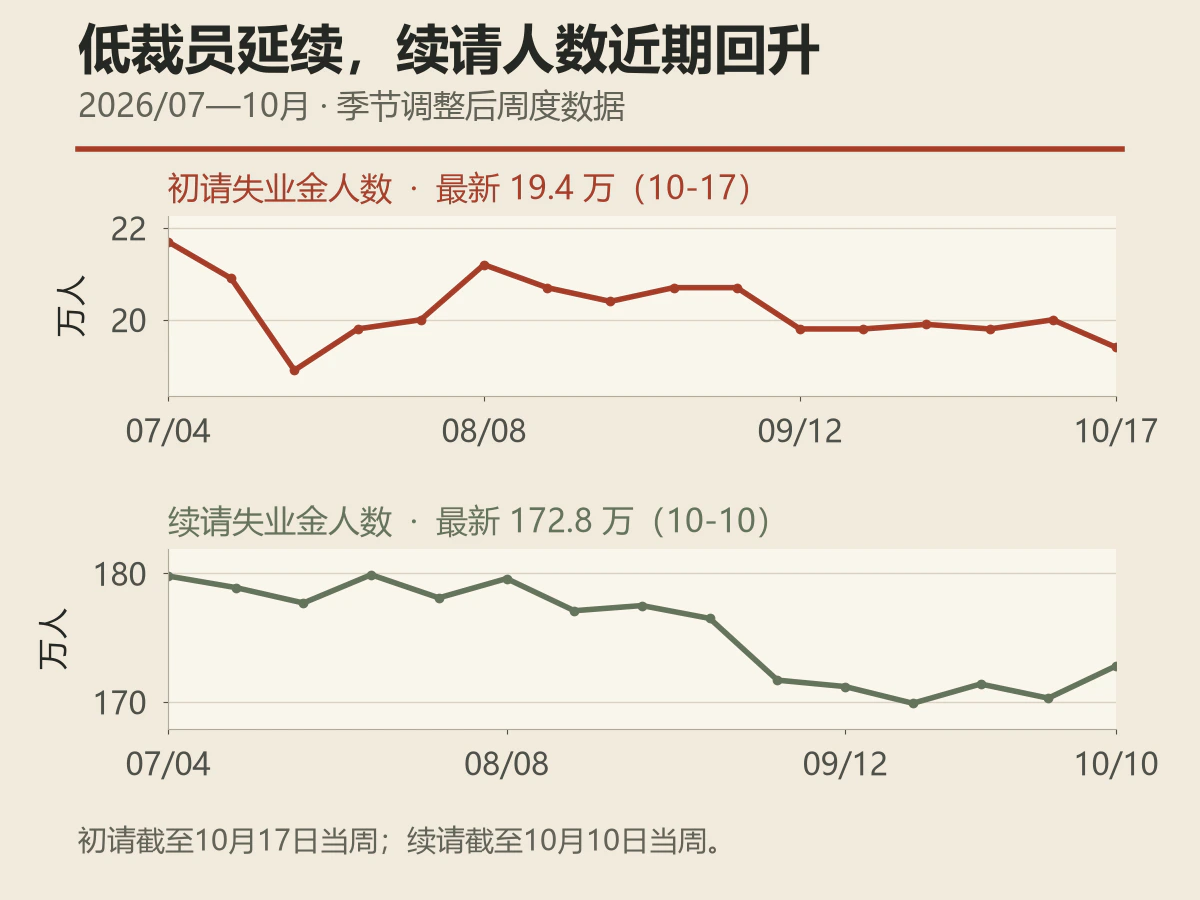
美国劳工部10月22日公布,截至10月17日当周,经季节调整的首次申请失业救济人数为19.4万,较前周修订后的20万减少6000人,四周均值降至19.775万。按同一份报告的历史序列,初请已连续六周不高于20万,显示低裁员状态仍在延续。
与此同时,截至10月10日当周,续请人数增加2.5万至172.8万,四周均值升至171.1万。初请衡量新进入失业救济体系的人数,续请则更接近仍在领取救济的失业者存量。两者走势分化,反映出现有岗位相对稳定与失业后求职困难可以同时存在。
CNBC当日报道指出,9月非农就业仅增加2.9万,失业率为4.2%。低裁员有助于支撑已有就业者的收入和消费,招聘偏弱却限制了新进入劳动力市场者的机会。美联储仍有空间观察物价变化,但若续请持续上升,进一步收紧政策需要权衡的就业成本也将增加。
制造业成本上涨,企业提价能力受限
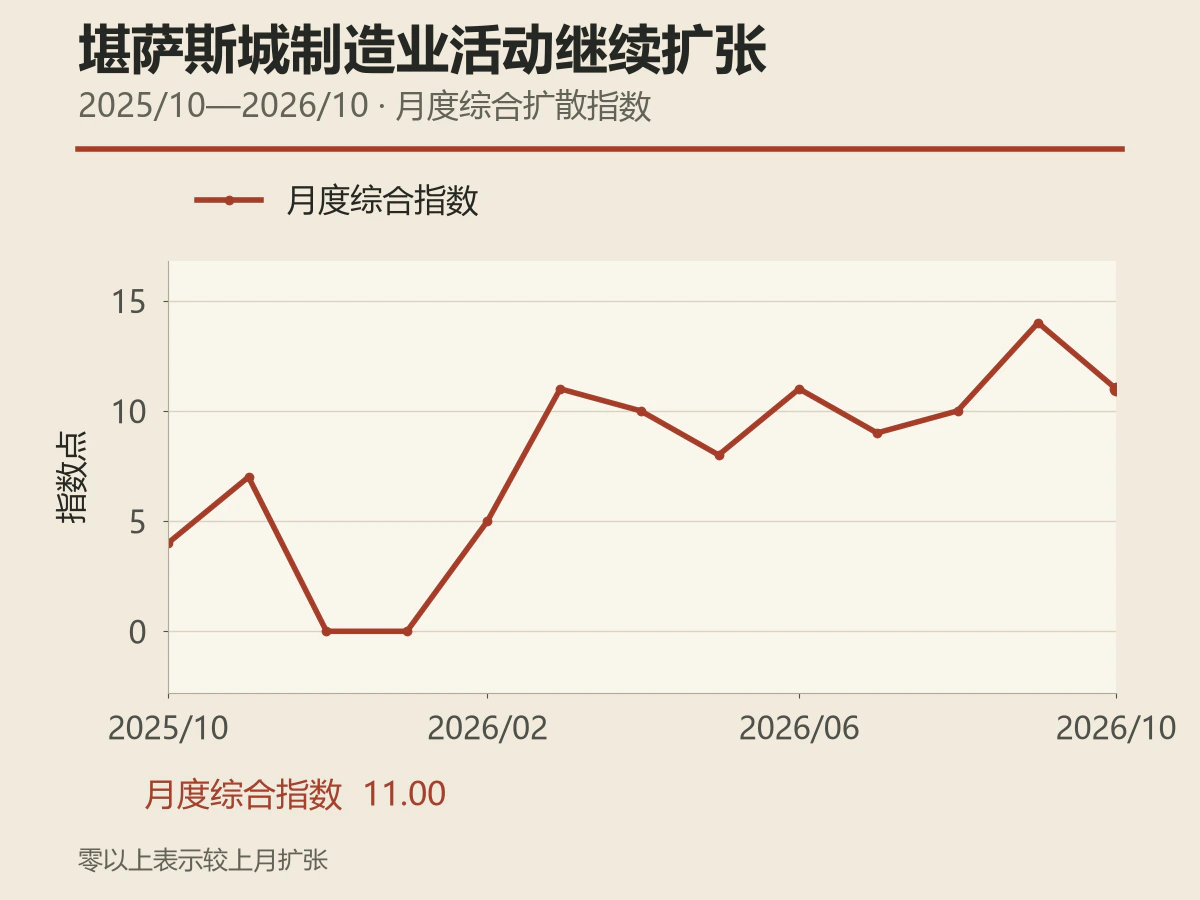
堪萨斯城联储同日公布的10月制造业调查显示,第十联储辖区制造业月度综合扩散指数由9月的14降至11,仍处于扩张区间。原材料购入价格涨势加强,制成品售价涨势却有所放缓。
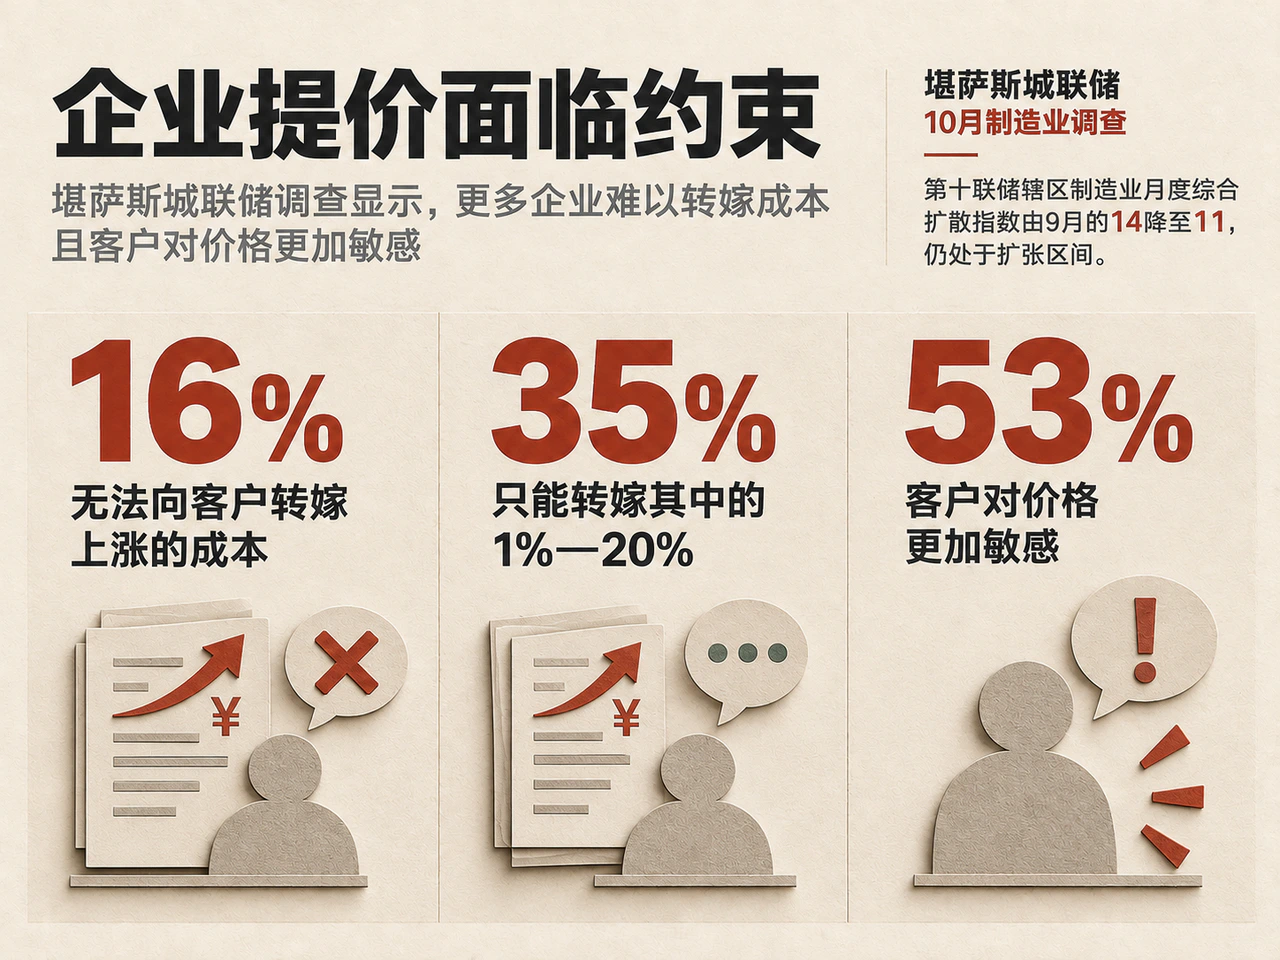
企业反馈进一步解释了这种分化。16%的受访企业表示无法向客户转嫁上涨的成本,35%只能转嫁其中的1%—20%;53%的企业认为,客户较六个月前对价格更加敏感。部分企业能够加收燃油附加费,另一些企业则同时承受成本上涨与竞争压价的压力。
成本上涨因而可能沿两条路径影响经济:企业提价,会加大终端价格压力;难以提价,则可能先压缩利润,再影响招聘和投资。从这项区域调查看,后续值得关注的是企业能否提高售价,以及消费者是否接受涨价。两者将影响成本压力向全国通胀传导的程度,也关系到需求降温的幅度。
10月议息会议面临就业与物价的双重权衡
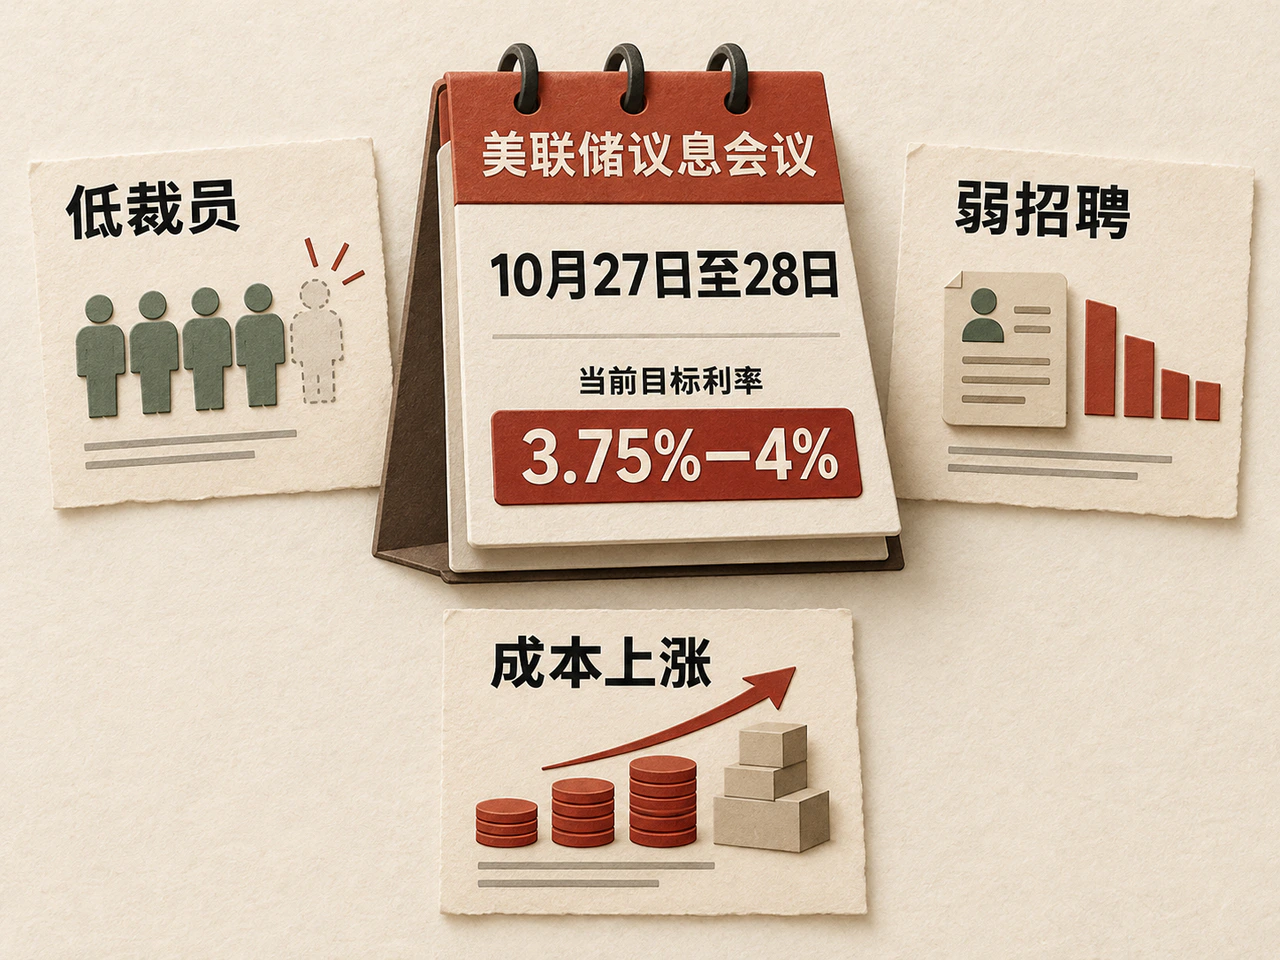
美联储最新有效决定是9月16日加息25个基点,将联邦基金利率目标区间升至3.75%—4%。10月27日至28日的议息会议,将检验政策层如何权衡低裁员、弱招聘与成本上涨。
低初请减轻了就业骤然恶化的紧迫性,为继续观察提供了依据;续请回升和企业提价受限,则提示政策仍需顾及求职与经营压力。11月6日公布的10月就业报告,将进一步检验低初请是否伴随招聘改善。此后的政策路径,仍取决于价格传导和就业流动如何演变。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…