
截至北京时间10月24日晨,美国最新企业与消费者调查显示,经济扩张步伐有所放缓,但企业提价能力与居民通胀预期仍在走强。美联储此前于9月加息25个基点,将联邦基金利率目标区间上调至3.75%—4.00%;10月23日公布的PMI初值与密歇根大学消费者调查终值,为美联储下周议息维持抗通胀力度增添了依据。
10月综合PMI录得57.6,企业售价涨幅创2022年8月以来最高
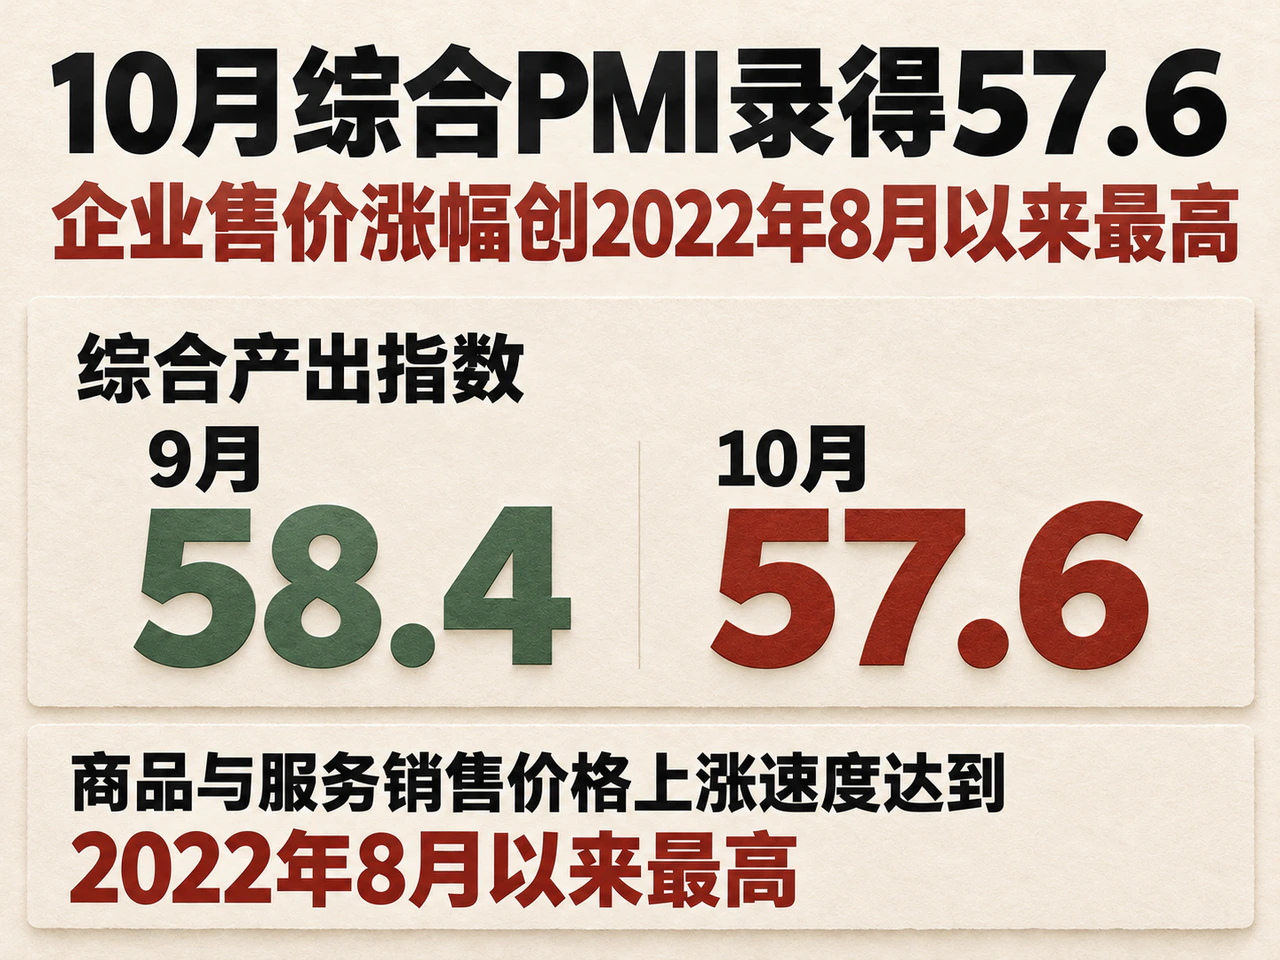
标普全球10月综合产出指数由9月的58.4回落至57.6,服务业活动指数由58.8降至57.9。两项指标仍明显高于50的扩张分界线,综合产出扩张速度仍为2022年3月以来第二快。制造业PMI则由55.9升至56.0,企业经营状况继续改善;就业持续增加,其中制造业招聘增速达到2012年3月以来最高。
产出指数的小幅回落并未指向需求明显转弱,企业端的价格传导依然强劲。标普全球指出,商品与服务销售价格的上涨速度达到2022年8月以来最高,制造业和服务业均在加快提价。在新增订单和招聘保持强劲的支撑下,油价、运输及其他投入成本上升,叠加供应瓶颈与未完成订单积压,使企业更容易将成本压力转嫁给客户。对美联储而言,需求韧性支撑下的成本传导意味着抑制通胀的任务依然突出。
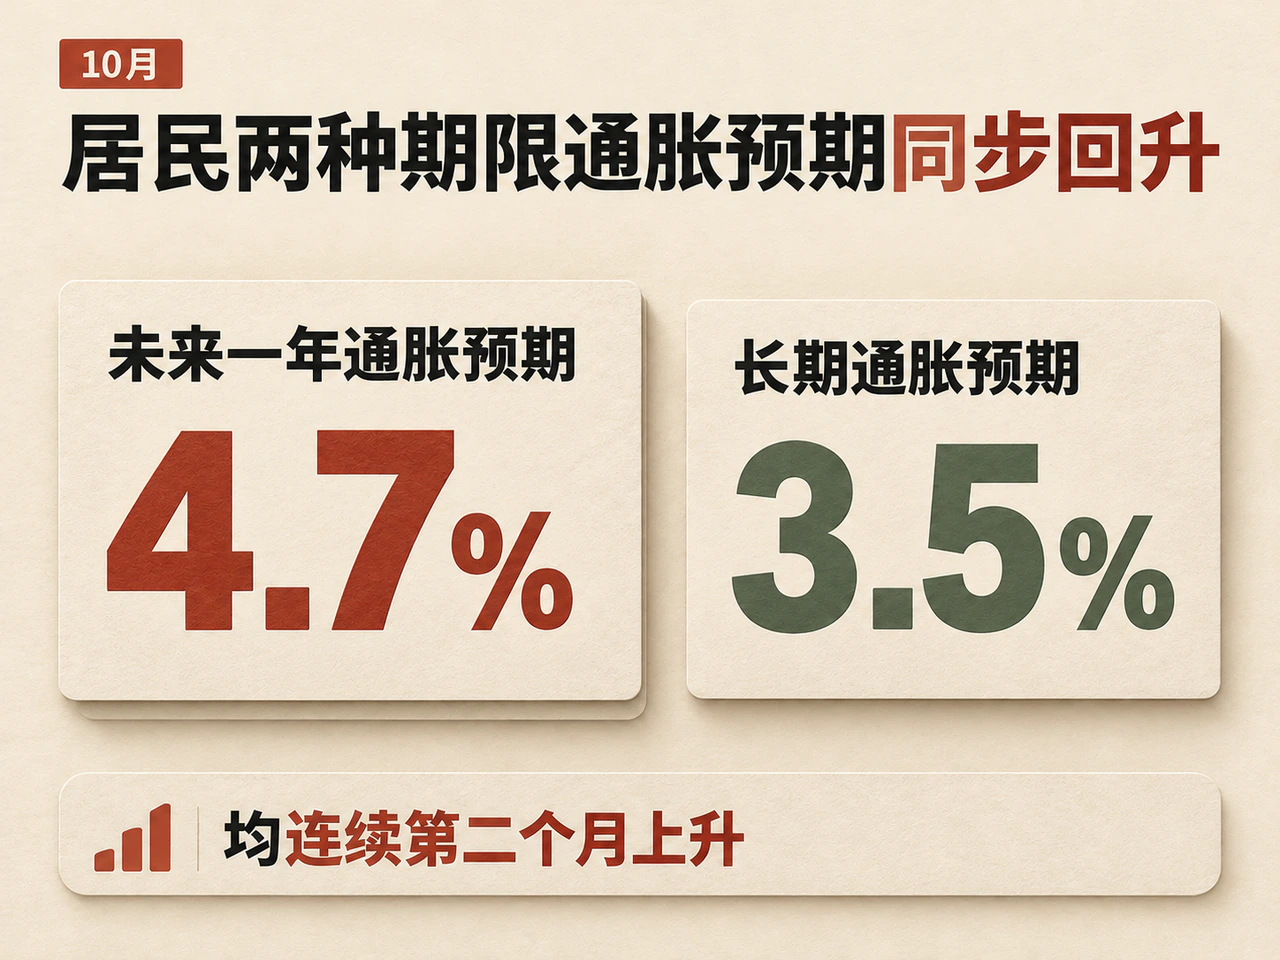
密歇根一年期与长期通胀预期连升至4.7%和3.5%,议息前抗通胀压力未减
同日公布的密歇根大学10月消费者信心终值为48.0,较9月的48.1基本持平;当前经济状况指数则由50.9降至46.7。调查将这一回落归因于耐用品购买条件恶化,高利率和负担能力问题正压低居民评价。
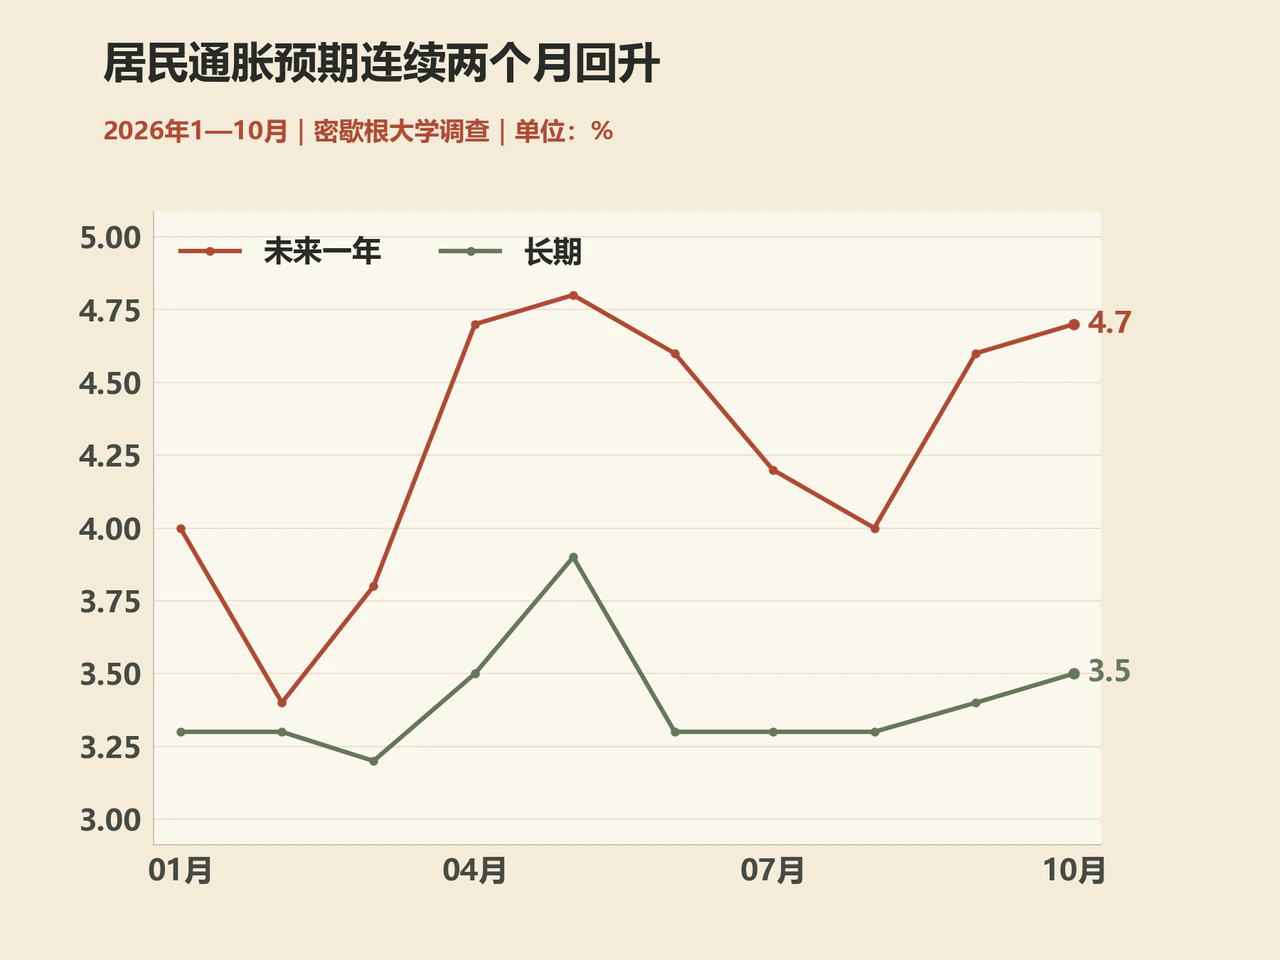
与此同时,居民通胀预期继续抬升。10月未来一年通胀预期由4.6%升至4.7%,长期通胀预期由3.4%升至3.5%,均连续第二个月上升。从年内走势看,一年期通胀预期由2月的3.4%升至5月的4.8%,8月回落至4.0%后再度抬头;长期通胀预期也从8月的3.3%升至10月的3.5%。
密歇根大学同日专题报告指出,反复出现的供给冲击可能使较高通胀预期逐渐固化;若消费者为规避未来涨价而提前购买,预防性支出又会反过来支撑当前需求。这一风险与企业调查中订单、提价同步走强的现象相互印证,使疲弱的消费者信心难以单独成为政策转向的依据。
美联储下一次议息会议将于10月27日至28日举行。据路透社10月23日报道,受访经济学家预计本次会议将维持利率不变,并于12月再次加息。等待更多数据有助于观察9月加息的传导效果,而本期调查结果支持继续警惕通胀的持续性。市场接下来的关注重点,是10月28日政策声明如何权衡需求韧性与居民负担,以及11月2日制造业PMI终值、11月4日服务业PMI终值能否确认本轮企业提价和订单信号。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…