
10月19日至25日,美联储处于10月17日至29日的议息前对外沟通静默期。在缺乏官员最新表态的一周里,经济数据与机构调查主导了政策预期的演变:市场一方面普遍预计美联储将在10月27日至28日的会议上维持利率不变,另一方面对十二月重启加息的判断明显集中。当周公布的采购经理人调查与消费者调查均显示,企业订单与提价能力依然强劲,居民通胀预期同步走高,为年底继续收紧政策提供了数据支撑。
截至北京时间10月26日晨,联邦基金利率目标区间仍为3.75%—4.00%。美联储曾于9月16日将该区间上调25个基点。
九成受访者料十月按兵不动,十二月加息成为一致预期
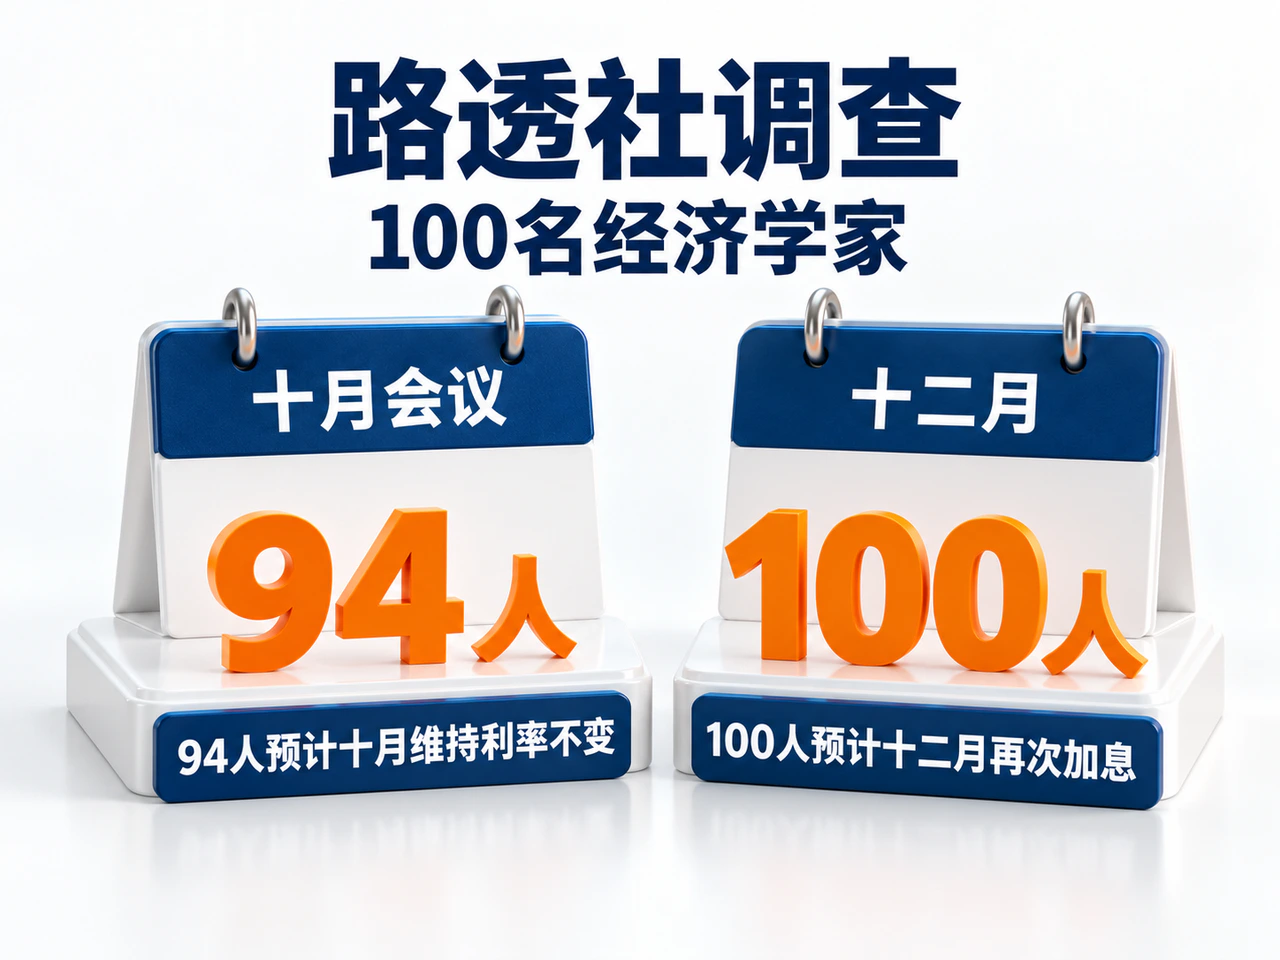
路透社10月20日发布的调查显示,在10月16日至20日受访的100名经济学家中,94人预计美联储将在十月会议上维持利率不变,全部100人预计十二月将再次加息;而在上月调查中,预计十二月加息的受访者尚不足半数。受访者的分歧主要体现在后续加息总量上:回答终点利率问题的92名经济学家中,有38人预计至少还需加息两次。
这一预期组合将政策讨论的焦点从十月会议推向更长的紧缩路径。十月暂缓加息为决策者留出了观察窗口,而十二月加息预期的迅速集中,反映出市场研究者对通胀黏性的判断趋强。在缺乏新政策指引的静默期内,新增经济数据能否支撑继续加息,比官员过往讲话的措辞变化更具解释力。
十月综合PMI售价创逾三年最快涨幅,居民长短期通胀预期连升两月
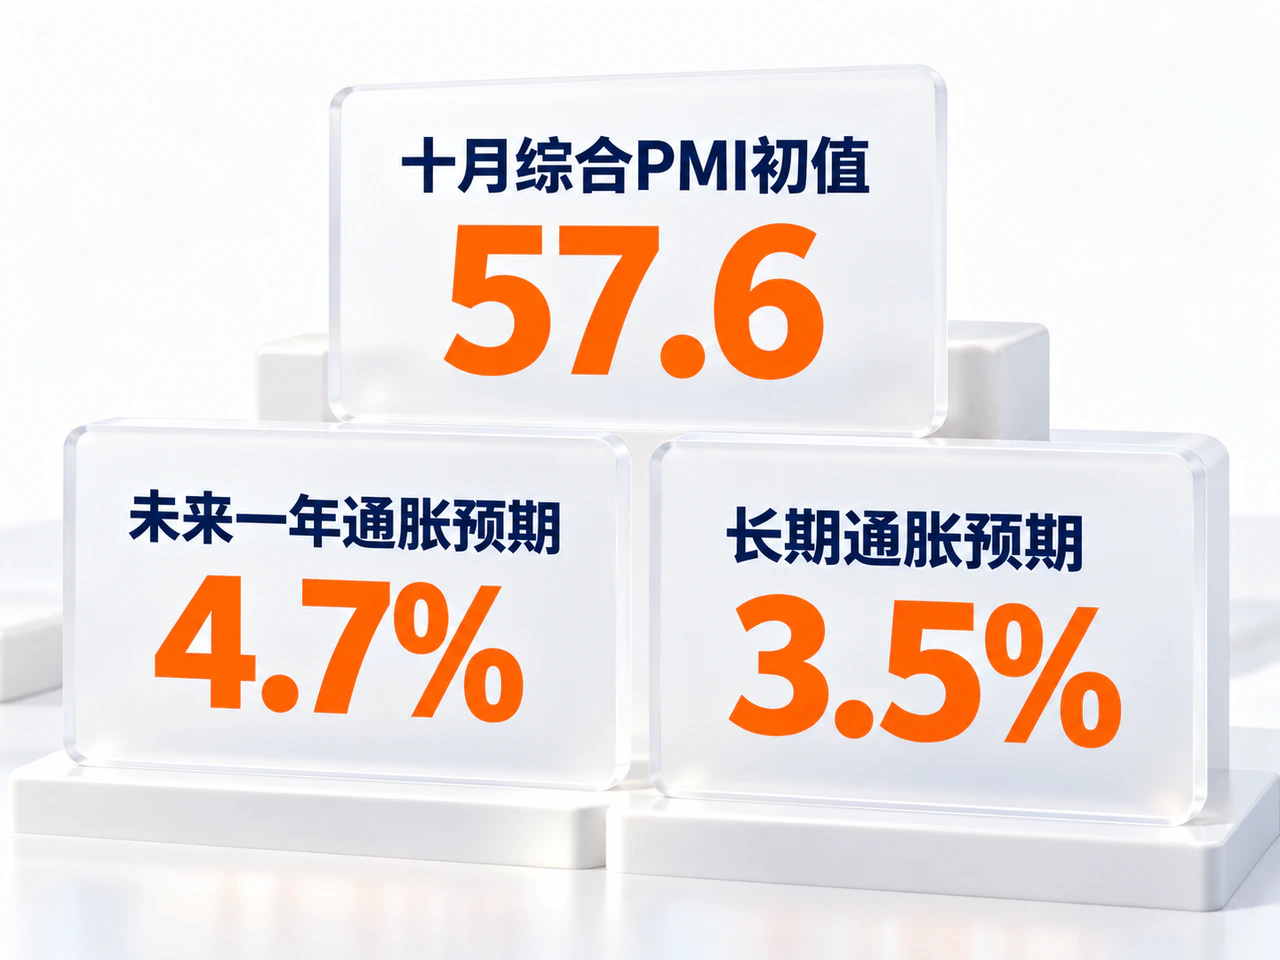
10月23日公布的标普全球美国十月综合PMI初值由九月的58.4降至57.6,但仍明显高于50的荣枯线。分项来看,产出扩张略有放缓,新订单增速却升至五年半高位。订单积压和交货延误使企业更容易向下游转嫁成本,商品与服务综合售价涨势达到2022年8月以来最强。对美联储而言,压力来自成本与需求同时偏强:能源、运输等成本抬升,叠加充足订单和产能约束,更容易转化为消费者最终支付的价格,这一传导将直接影响决策层对通胀持续性的评估。
同日发布的密歇根大学消费者调查终值进一步印证了物价预期的升温。居民未来一年通胀预期从九月的4.6%升至4.7%,长期通胀预期从3.4%升至3.5%,两者均连续第二个月上升,双双达到五月以来最高水平。短期预期易受汽油等高频消费价格拉动,而长期预期同步走高,则会增加美联储对通胀持续性的警惕。
初请失业金降至19.4万,高物价与利率压制居民耐用品消费
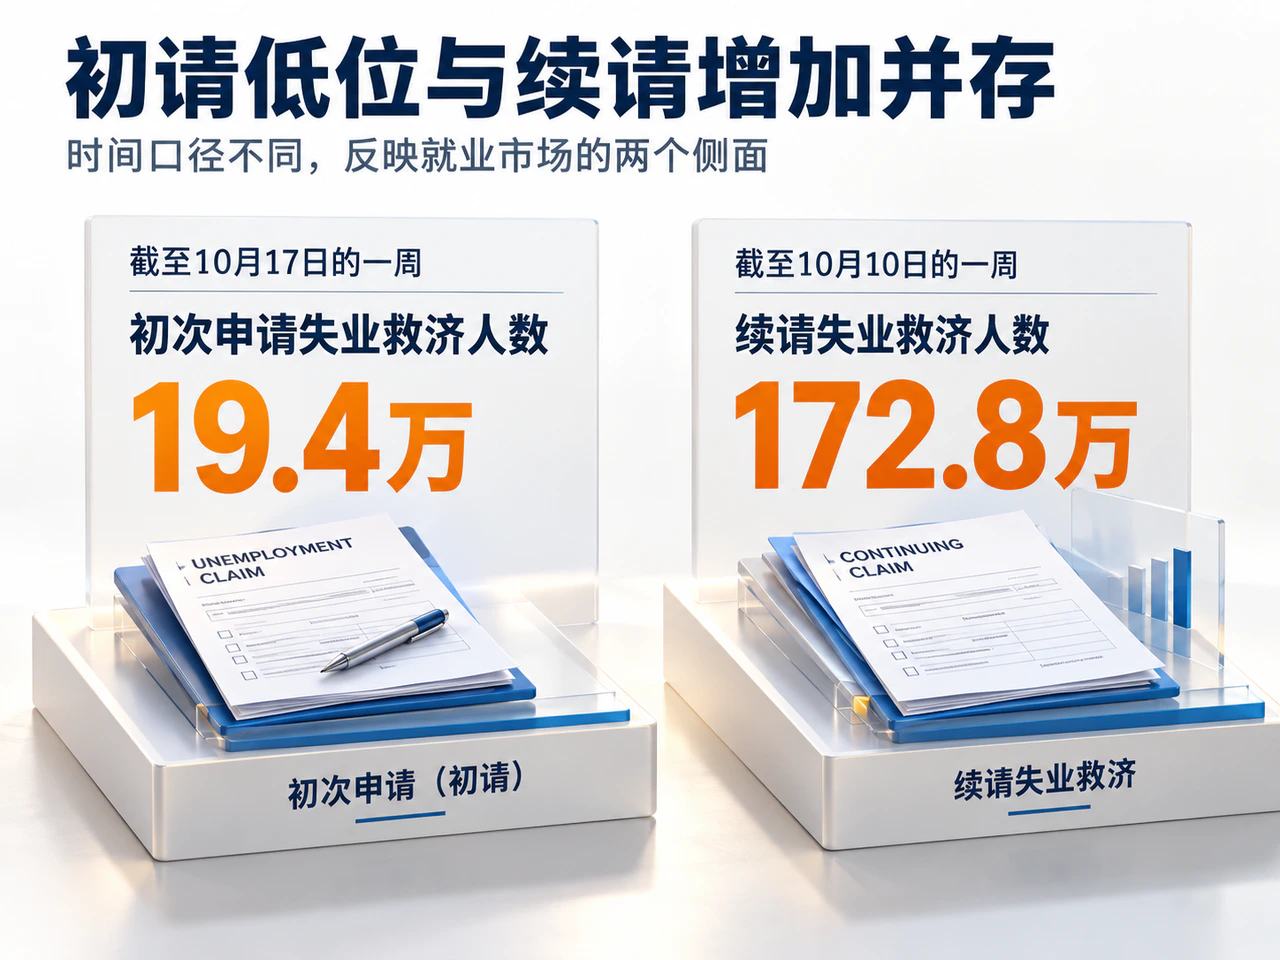
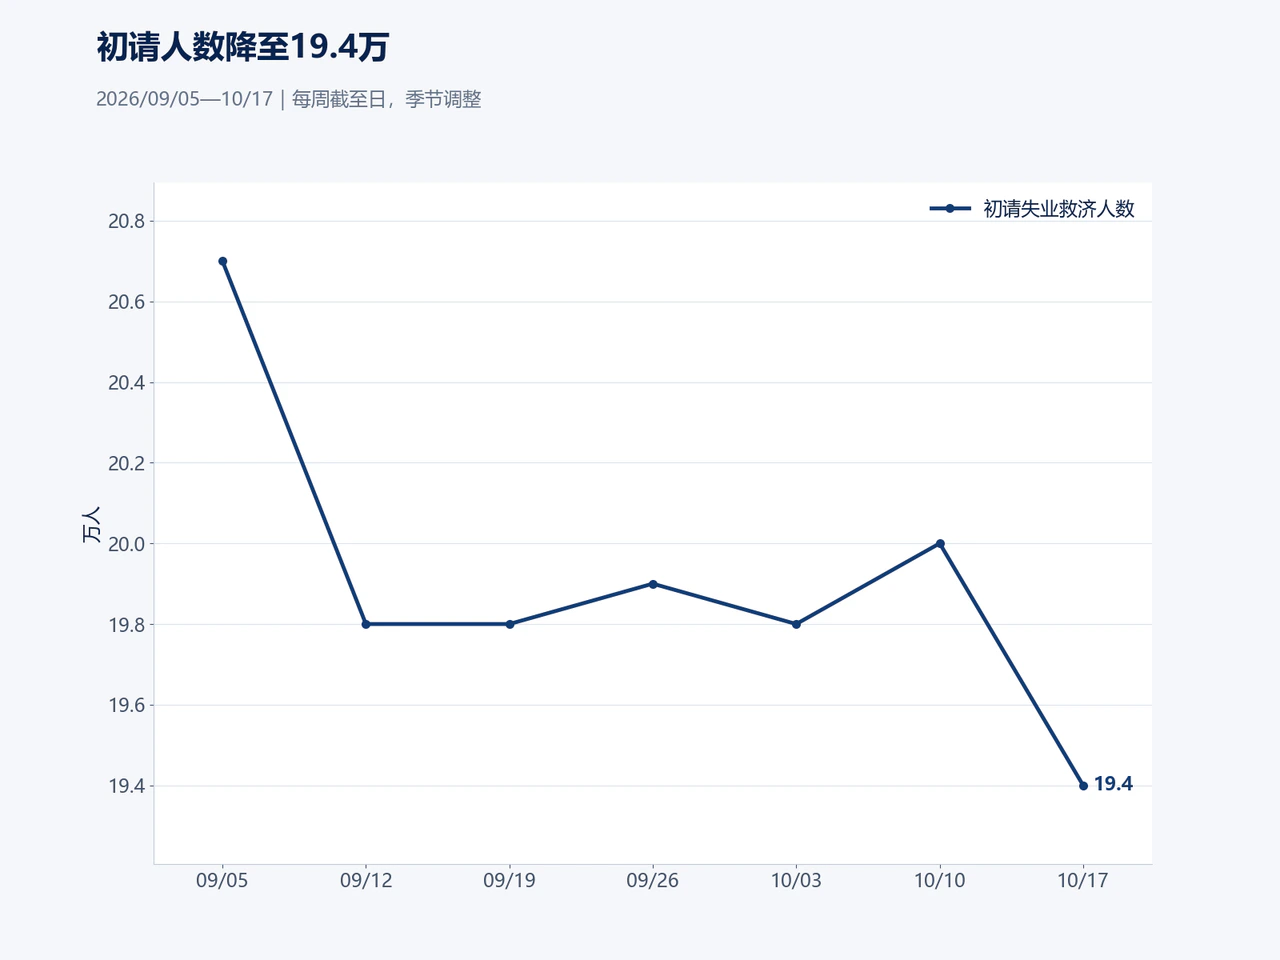
就业市场整体保持韧性,但新发失业与再就业表现存在分化。10月22日公布的美国劳工部数据显示,截至10月17日的一周,季调初次申请失业救济人数为19.4万,较修订后的前周减少6000人,四周均值降至19.775万。企业裁员尚未出现普遍上升,给货币政策继续应对通胀留下了空间。不过,截至10月10日的一周,续请失业救济人数增至172.8万,较前周增加2.5万,显示既有失业者重返岗位的节奏相对滞后。
家庭需求端亦浮现承压迹象。密歇根大学十月消费者信心指数为48.0,与九月的48.1基本持平;其中当前经济状况指数从50.9明显降至46.7。调查将当前状况走弱归因于耐用品购买条件恶化,受访者尤其关注利率上升和购买负担。这也勾勒出美联储在继续抗通胀与控制加息节奏之间的权衡:企业需求和定价能力依然强劲,但家庭部门对高物价与高融资成本的感受已较为明显。
议息决议后紧接三季度GDP与九月PCE,年末加息路径迎数据检验
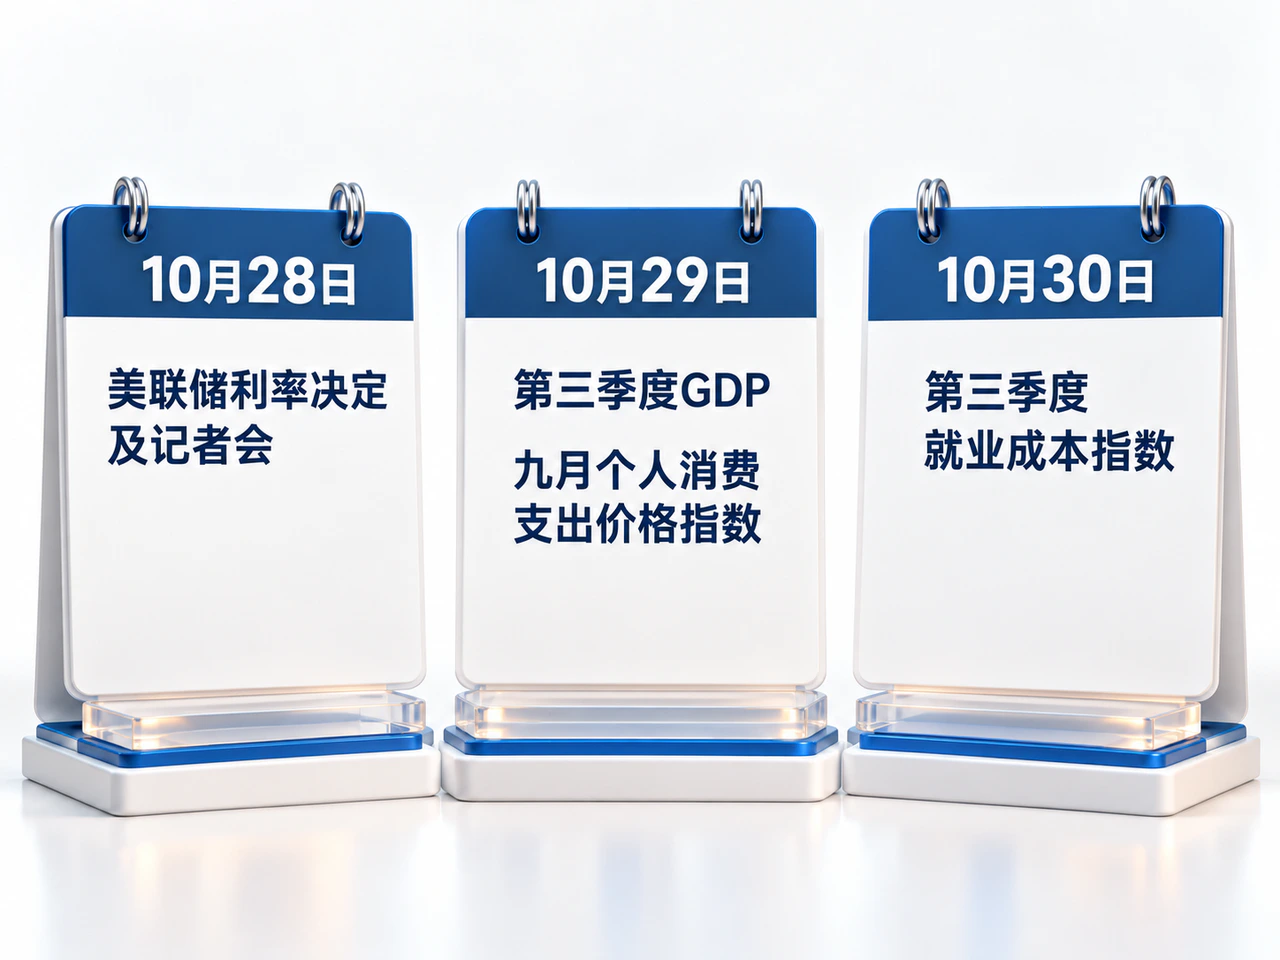
围绕后续紧缩路径的验证点集中在三项日程:10月28日的美联储利率决定及记者会、10月29日的第三季度GDP和九月个人消费支出价格指数(PCE),以及10月30日的第三季度就业成本指数。其中,GDP与消费数据将检验需求强度,PCE与就业成本指数则有助于判断价格压力是否继续向服务和工资端扩散。
由于GDP和PCE安排在利率决定之后发布,十月会议即便如期维持利率不变,年末政策路径的判断也将很快接受新数据检验。纵观10月19日至25日当周,美国经济呈现出增长保持韧性、价格压力扩大,同时部分家庭和失业者承受更明显压力的组合。十二月是否加息以及此后还需收紧多少,将取决于通胀回落速度与就业承受能力的共同演变。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…