
截至北京时间10月27日晨,美联储议息前夕公布的美国经济数据出现分化:全国经济活动维持在历史趋势增速附近,但地区制造业的订单与出货扩张明显放缓,而企业面临的成本与提价压力仍在上升。10月26日出炉的达拉斯联储制造业调查,进一步凸显了本周政策讨论的核心矛盾——需求放缓向价格端传导存在时滞,经济增长需要降温到何种程度,才能实质性压低成本与售价。
得州制造业新订单降至9.3,原料与出厂价格指标逆势走高
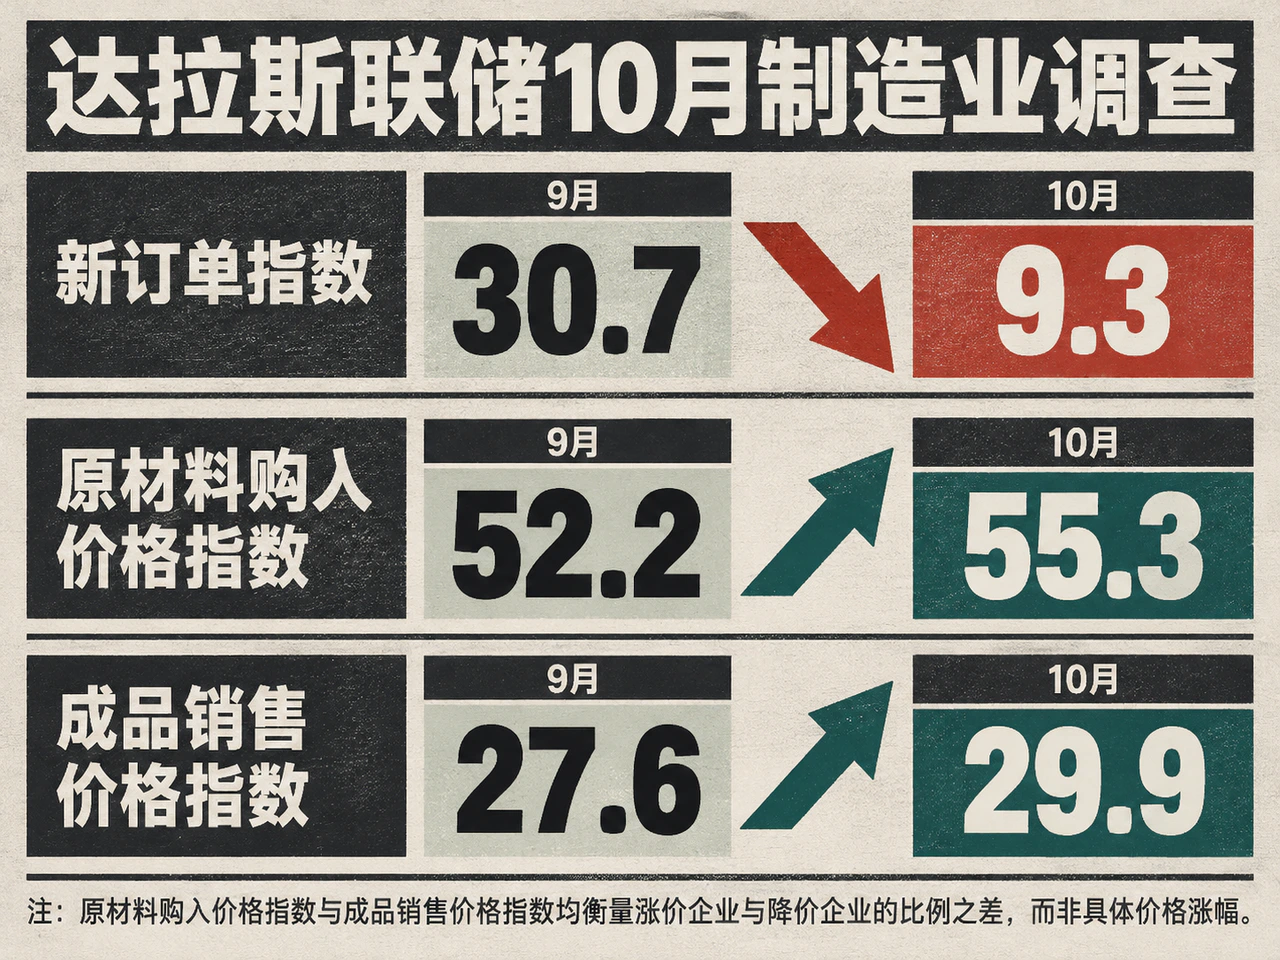
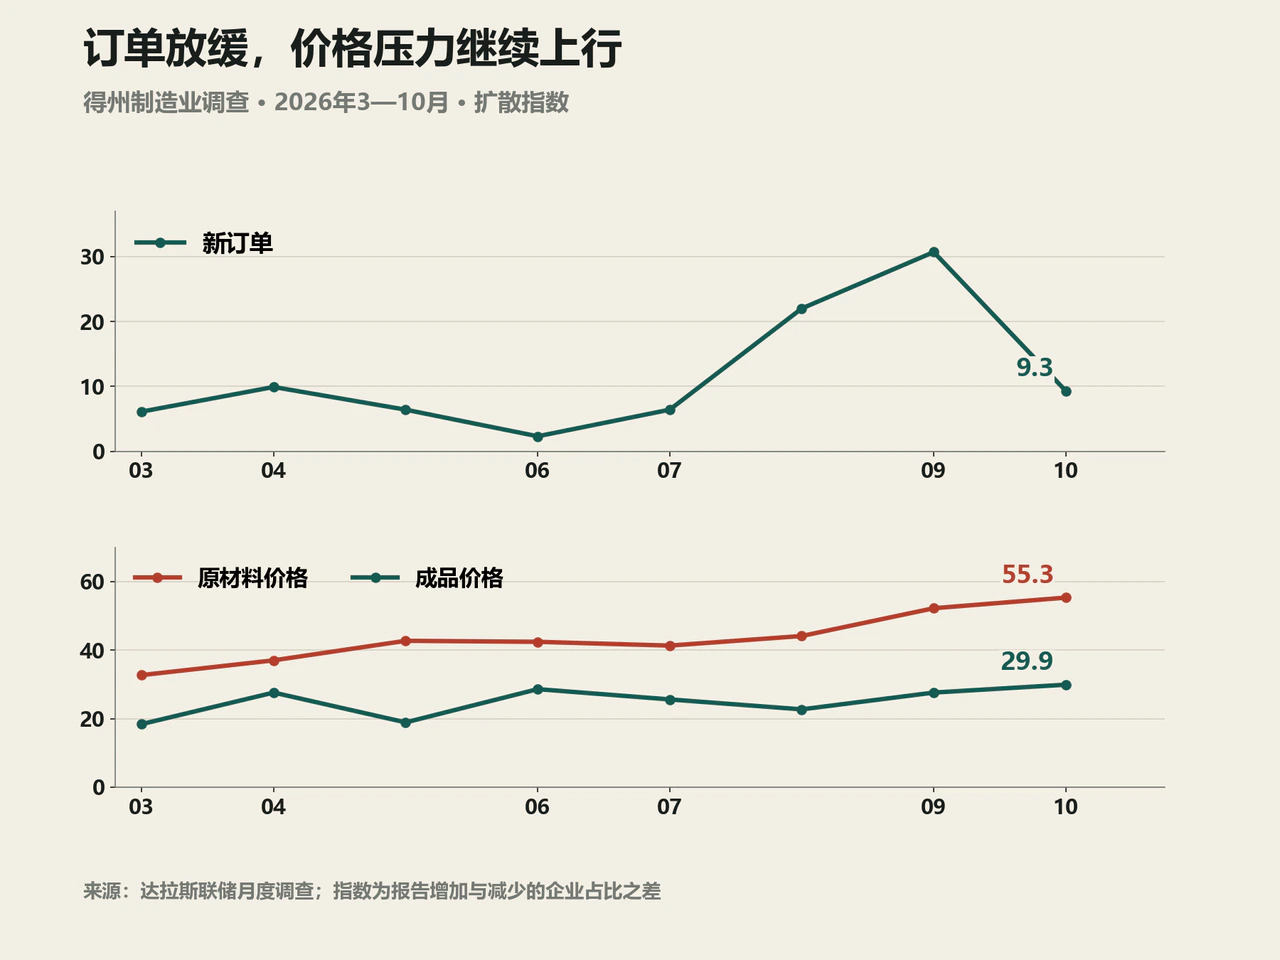
达拉斯联储10月制造业调查显示,得克萨斯州制造业的产需扩张势头同步放缓。10月生产指数从9月的29.5回落至15.8,新订单指数由30.7大幅降至9.3,出货指数亦从24.8降至8.4。上述指标虽仍处正值区间——即报告业务环比增加的企业比例仍高于报告减少的比例——但扩张广度已明显收窄。
用工与薪资指标同步回落。10月就业指数从15.1降至11.6,工资福利指数由27.4回落至20.8,释放出劳动力成本压力边际缓和的信号。不过,当期订单降温并未打击企业的整体景气评价:一般商业活动指数反而由9.8升至13.4,六个月后的商业活动预期也显著走高,表明受访企业尚未普遍转向收缩预期。
与订单及薪资增速回落形成反差的是,价格端的上行压力继续扩散。10月原材料购入价格指数由52.2升至55.3,成品销售价格指数由27.6升至29.9(两项指标均衡量涨价企业与降价企业的比例之差,而非具体价格涨幅)。部分受访企业在调查中反映,供应商以柴油成本上涨为由提高原料报价,导致企业利润空间受到挤压。订单降温与售价压力并存,意味着需求放缓传导至通胀仍需时间。
从全国层面看,整体经济活动同样未见明显失速。据Trading Economics对10月26日发布数据的整理,9月芝加哥联储全国经济活动指数由8月的-0.08转正至0.07,三个月均值为0.03,接近代表历史趋势增速的零值水平。分项来看,生产相关指标有所改善,而消费和住房分项的贡献转负,显示美国经济增长支撑仍在,但内部结构强弱有别。
市场计入本周暂停、年内再加息概率近75%,焦点转向10月28日决议
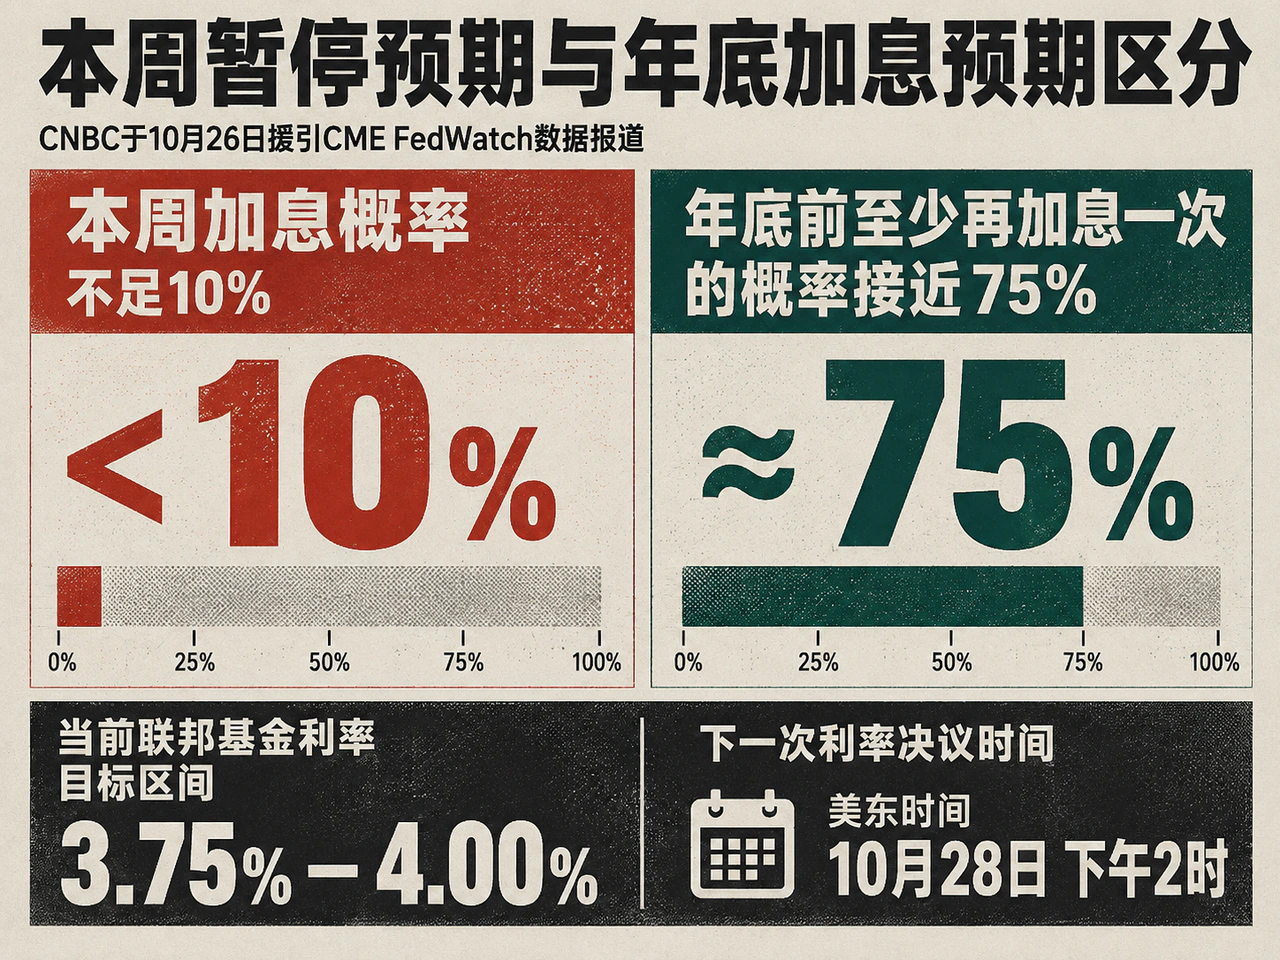
此前在9月16日,美联储以通胀仍高、经济保持稳健扩张为由,将联邦基金利率目标区间上调25个基点至3.75%—4.00%。面对近期增长降温与物价压力并存的数据组合,市场对本次会议操作与年内后续路径做出了明确区分。据CNBC于10月26日援引CME FedWatch数据报道,市场当时计入的本周加息概率不足10%,但年底前至少再加息一次的概率接近75%。这一预期结构表明,短暂等待更多数据与维持偏紧政策立场可以同时成立。
作为地区制造业样本,得克萨斯州调查揭示了订单、用工与企业定价在降温过程中的不同步。对政策判断而言,若需求与工资压力继续减弱,美联储将获得更多观察空间;反之,若原料成本持续向终端售价传导,等待的政策代价便会上升。
近期的核心验证节点是美东时间10月28日下午2时公布的利率决定,以及半小时后举行的记者会。在单次会议大概率按兵不动的背景下,政策声明如何评估通胀与增长,以及美联储主席如何界定后续行动条件,将是判断年底前政策方向的关键依据。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…