
2026年10月27日,美国公布的耐用品订单与消费者信心数据,为正在召开的美联储议息会议带来了不同信号:企业设备投资继续扩张,居民信心有所回升,但高物价仍压低了未来支出意愿。需求尚有韧性,消费前景却并不强劲。在两者之间,市场更倾向于美联储本次暂停加息,等待更多通胀与增长数据。
设备订单与出货齐增,企业投资仍有支撑
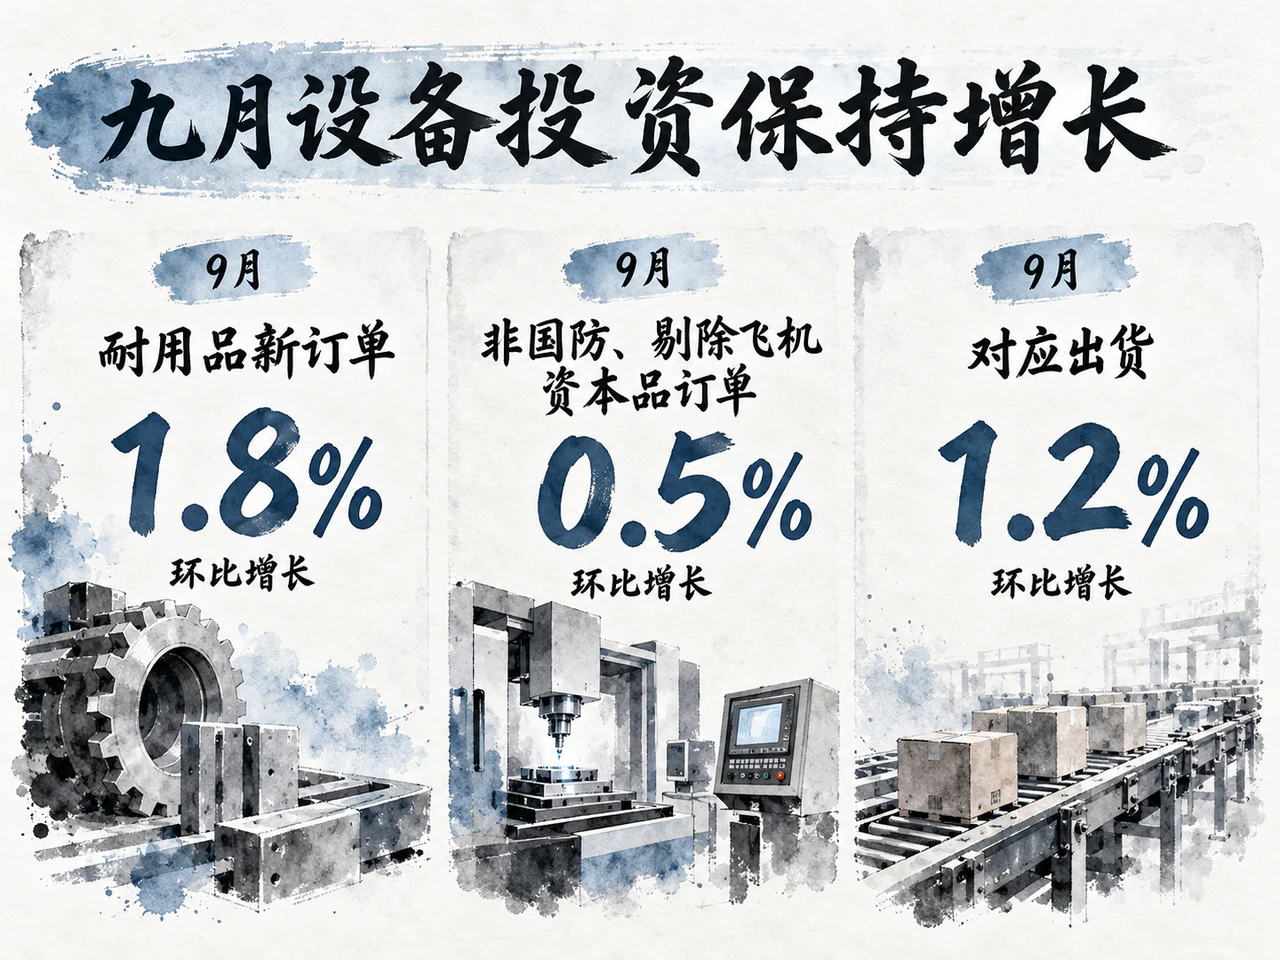
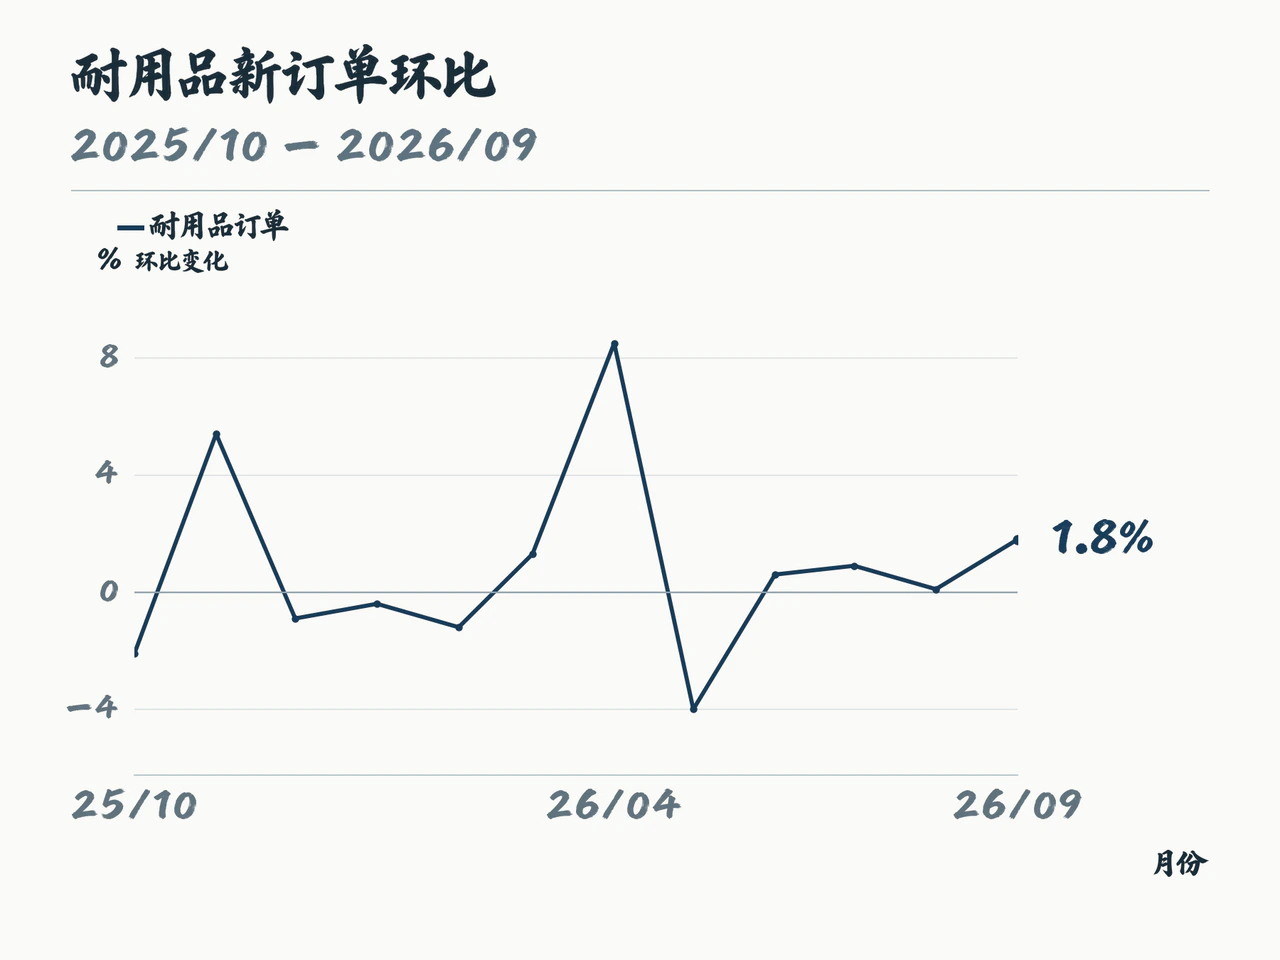
美国人口普查局公布,9月耐用品新订单经季节调整后环比增长1.8%,达到3454亿美元;8月增幅修订为0.1%。运输设备订单增长4.6%,贡献了大部分增量,剔除运输设备后的订单也增长了0.5%。这些均为尚未扣除价格变化的名义金额。
更能反映企业设备需求的非国防、剔除飞机资本品订单增长0.5%,对应出货增长1.2%,高于8月0.6%的增幅。订单体现后续采购安排,出货更接近已经完成的设备交付,两项指标同时增长,显示企业投资仍有支撑。对美联储而言,企业需求保持韧性,意味着经济增长尚未全面收紧其抗通胀政策的空间。
居民信心回升,未来支出计划仍偏弱
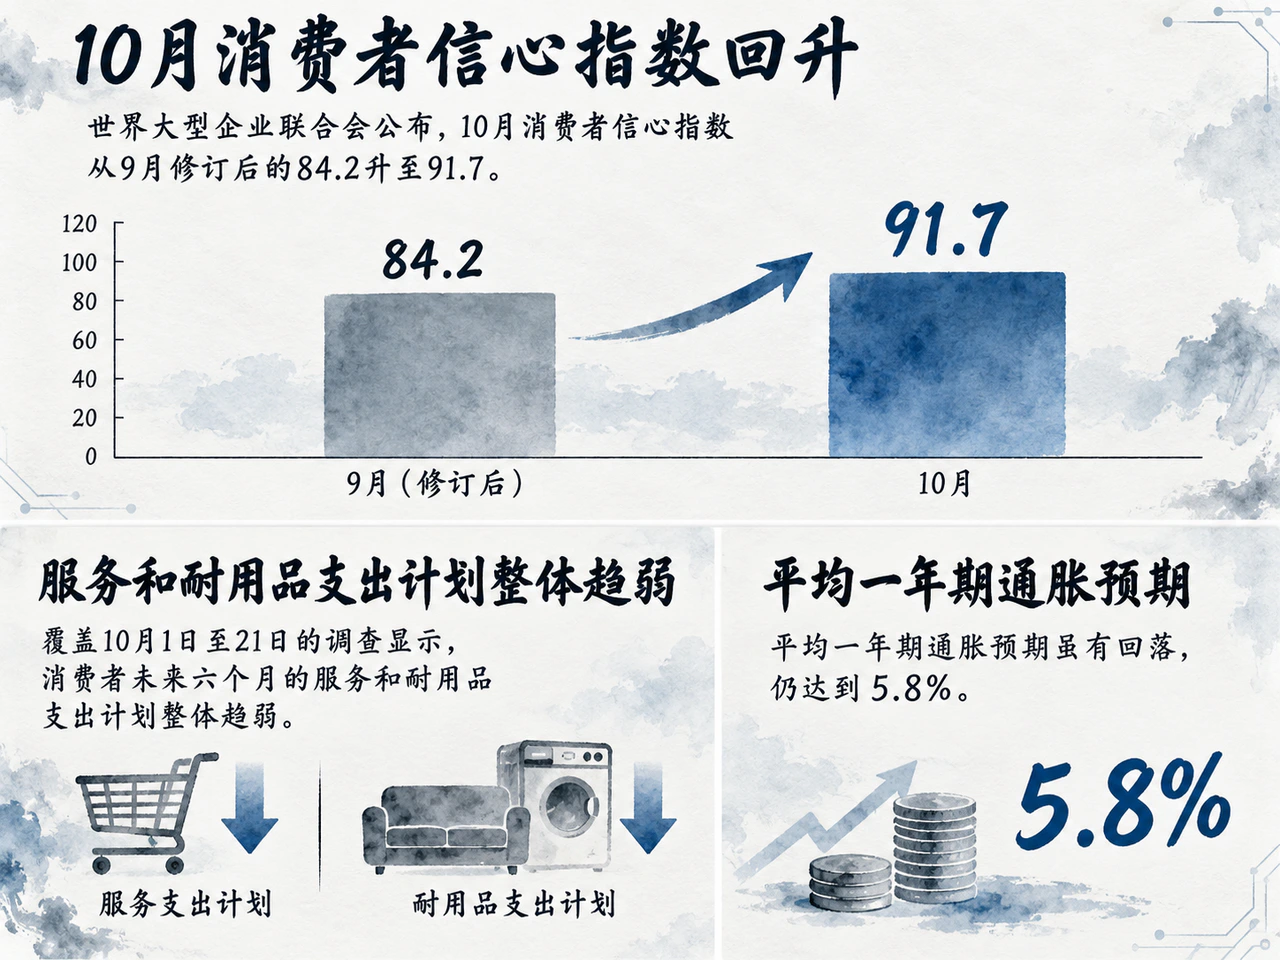
居民端的变化更为复杂。世界大型企业联合会公布,10月消费者信心指数从9月修订后的84.2升至91.7,现状指数升至120.4,预期指数回升至72.6。认为就业机会充足与认为难找工作的受访者比例之差升至5.3个百分点,比9月改善2.4个百分点。
调查机构将信心回升与零售汽油价格较9月缓和联系起来。不过,这项覆盖10月1日至21日的调查也显示,消费者未来六个月的服务和耐用品支出计划整体趋弱;平均一年期通胀预期虽有回落,仍达到5.8%。物价涨幅缓和有助于修复情绪,此前累积的生活成本压力却仍在影响购买力,信心回升向实际消费的传导还需要时间。
市场倾向本次暂停,政策路径待后续数据检验
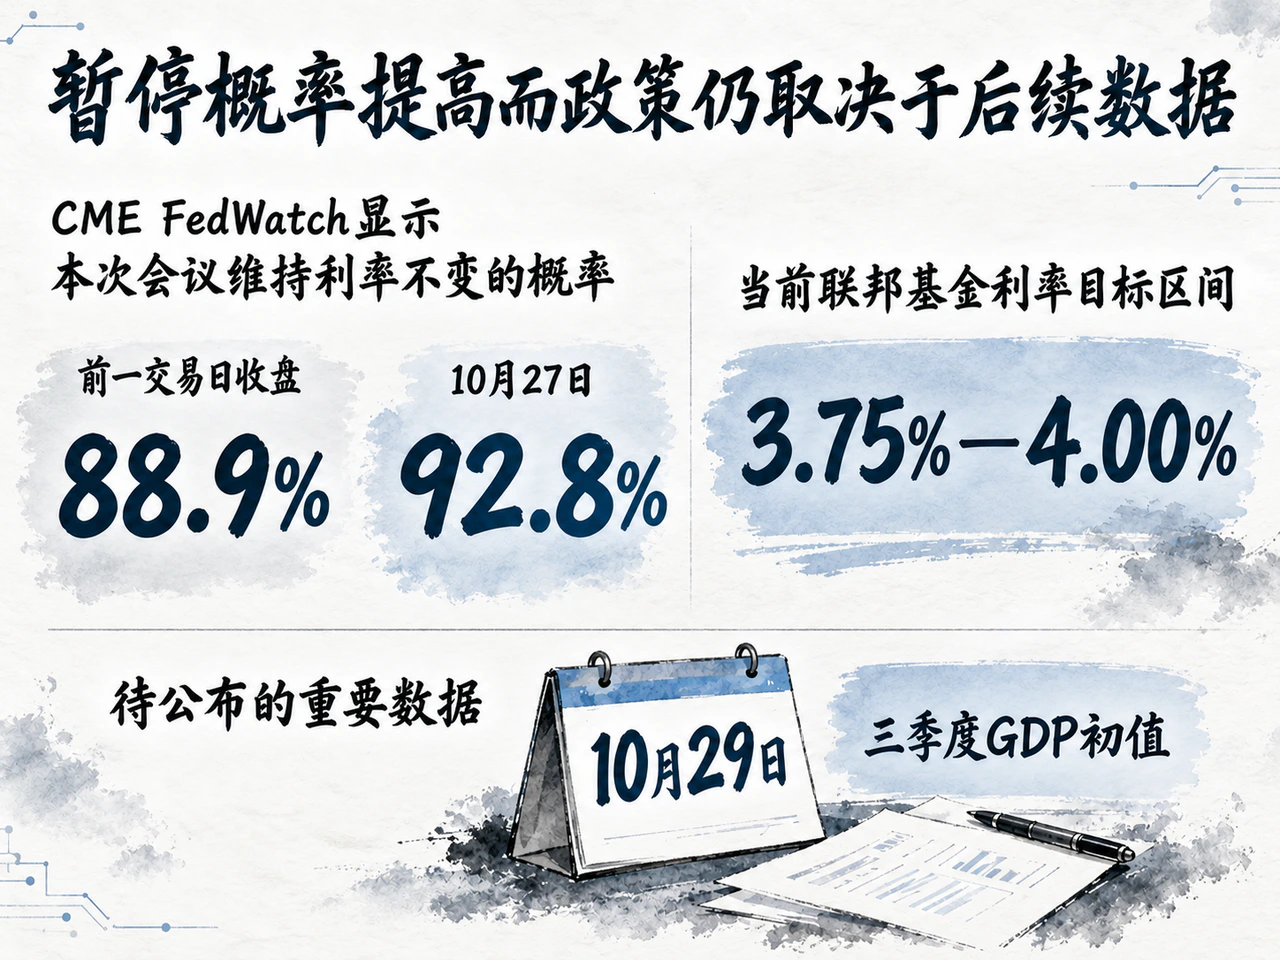
美联储9月16日将联邦基金利率目标区间上调25个基点至3.75%—4.00%,并强调推动通胀及时回到2%目标。眼下,企业投资较强、居民预期改善,为继续抗通胀提供了一定空间;支出计划偏弱,则使美联储有必要观察连续加息对需求的影响。
据Kiplinger在10月27日美东16时06分的更新,CME FedWatch显示,本次会议维持利率不变的概率为92.8%,高于前一交易日收盘时的88.9%。市场更倾向于本次等待,后续政策仍取决于通胀能否持续缓和,以及需求和就业对紧缩的承受能力。
10月28日美东下午公布的利率决定及随后的新闻发布会,将说明委员会如何权衡价格压力与需求分化。10月29日公布的三季度GDP初值和9月个人收入与支出报告,则会带来增长、消费及PCE通胀的新证据。若投资与消费继续扩张,而通胀改善仍慢,进一步收紧的理由就仍然存在;若支出计划转弱逐步体现为实际支出放缓,维持观察的依据也会增强。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…