
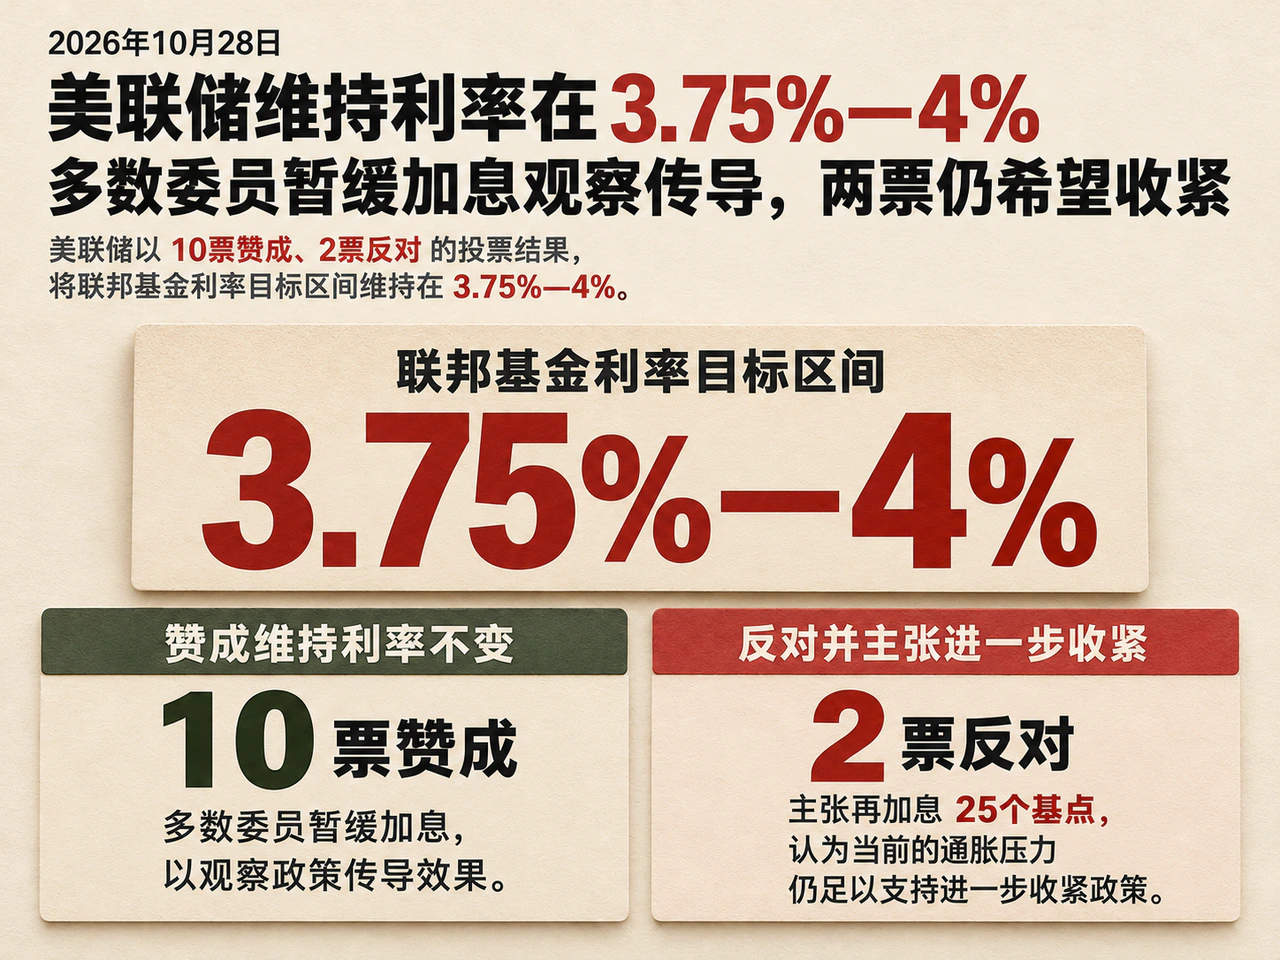
2026年10月28日,美联储以10票赞成、2票反对的投票结果,将联邦基金利率目标区间维持在3.75%—4%。继9月加息25个基点后,多数委员本次选择暂缓行动以观察政策传导效果;美联储理事丽莎·库克与克利夫兰联储主席贝丝·哈马克则投出反对票,主张再加息25个基点,表明当前的通胀压力仍足以支持进一步收紧政策。
经济扩张评估上调至“强劲”,暂缓加息旨在观察信贷收紧传导
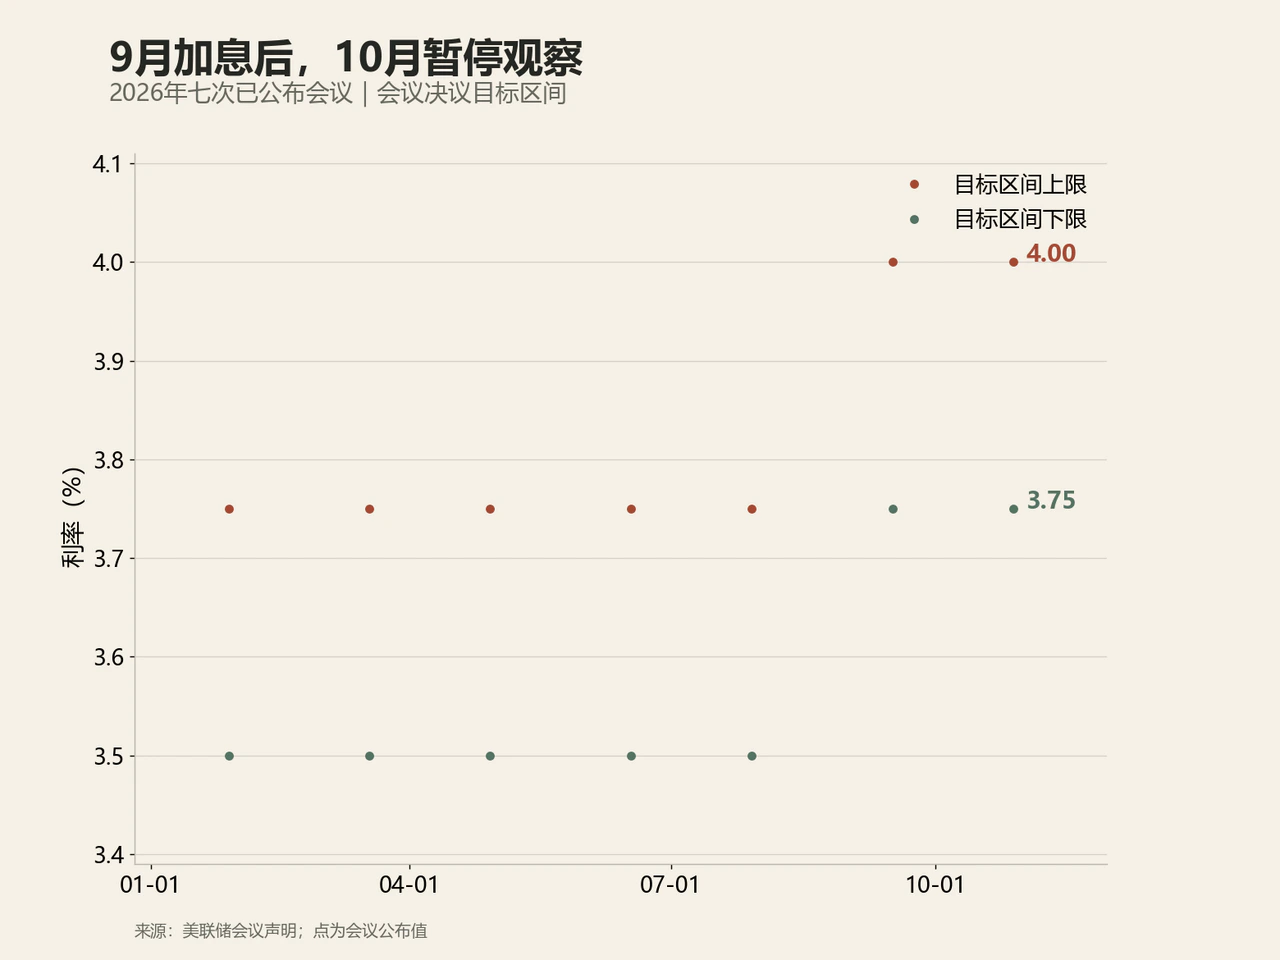
本次政策声明对经济基本面的评估较前次更为乐观。美联储将经济活动扩张速度的表述从9月的“稳健”上调为“强劲”,继续强调国内支出具韧性、生产率增长强劲及资本投资旺盛;就业增长与劳动力规模保持同步,失业率变化不大。与此同时,声明维持通胀“处于高位”的判断,并新增关键表述,指出积累更多信息将帮助委员会确定适当的政策立场,使通胀及时回到2%的目标。这组判断意味着,本次按兵不动并非源于增长恶化,而是为了留出观察政策传导的空间,进一步加息仍是后续政策讨论的重要方向。
针对暂停加息的考量,据CNBC对当天会后记者会的报道,美联储主席凯文·沃什表示,9月加息后,部分企业和家庭面临的金融与信贷条件已经收紧,投资者配置资本时也更有选择性;但他同时指出,整体金融条件还称不上紧。这一表态阐明了多数委员等待的政策逻辑:先观察已经发生的融资成本上升能压低多少需求,再判断还需追加多少紧缩。而两名委员要求立即加息,则反映出同一组经济事实下的节奏分歧——在增长和投资保持韧性的背景下,前次加息的效果固然有待观察,但也增加了通胀回落不够快的风险。等待虽能减少对经济变化的误判,但若价格压力持续,后续仍可能需要采取行动。
淡化前瞻指引并缩减明后年议息频次,三季度GDP与9月PCE迎检验
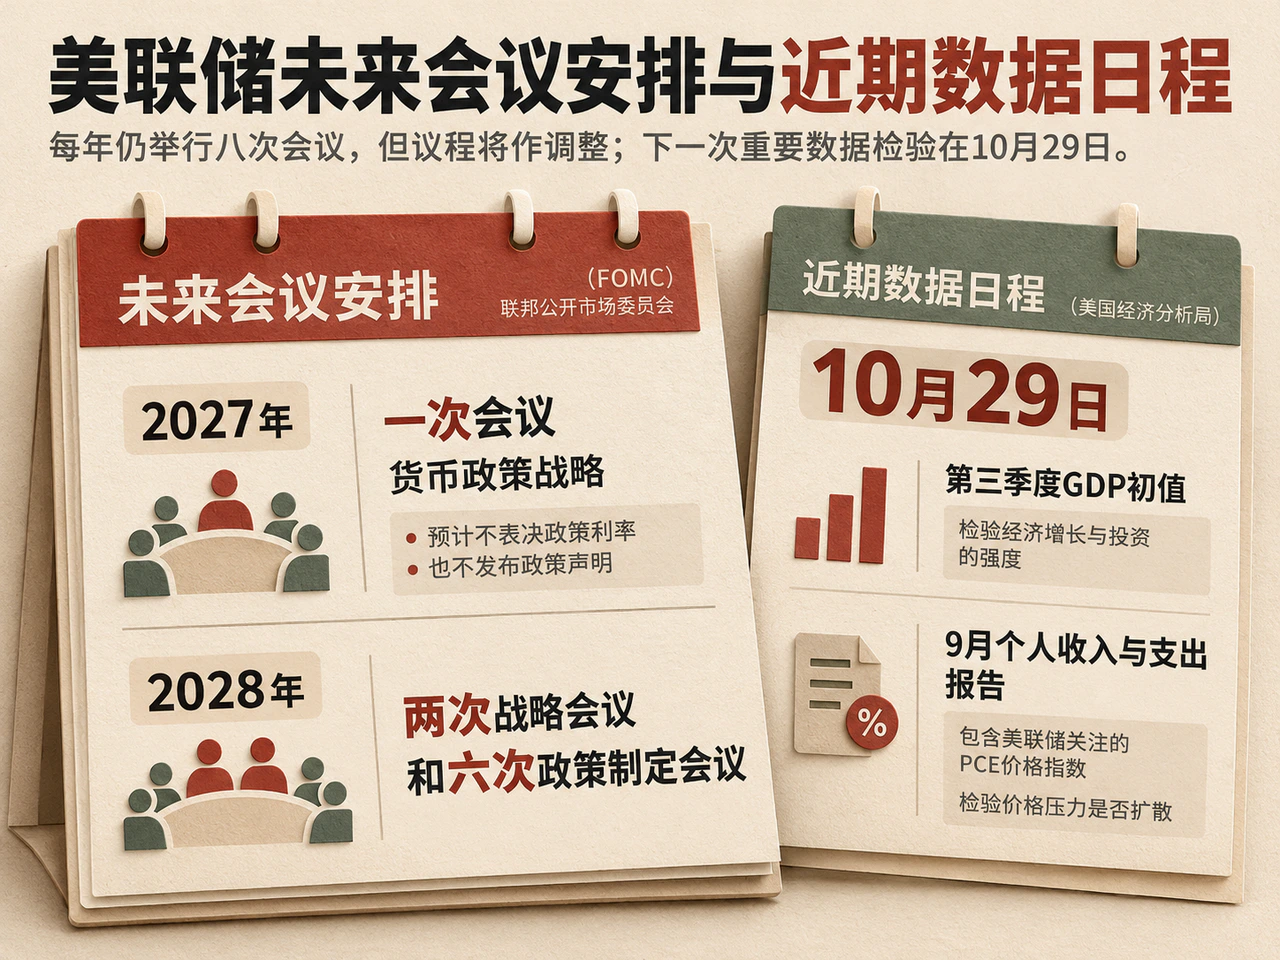
在政策沟通与会议机制上,沃什在记者会上重申,除危机等特殊情形外,他不赞成通过前瞻指引预告利率路径。由于缺乏路径承诺,本次暂停提供的是一次观察期,市场需从后续的通胀、就业与融资条件变化中判断下一次决策。此外,沃什宣布联邦公开市场委员会(FOMC)每年仍举行八次会议,但议程安排将作调整:2027年其中一次会议将专门讨论广泛的货币政策战略,预计不表决政策利率,也不发布政策声明;2028年则预计安排两次战略会议和六次政策制定会议。这项变化在为长期政策讨论留出时间的同时,将减少固定的利率决策节点。
政策观察期的最近一次检验将在10月29日到来。美国经济分析局届时将同时公布第三季度GDP初值,以及包含美联储关注的PCE价格指数在内的9月个人收入与支出报告,前者检验经济增长与投资的强度,后者检验价格压力是否扩散。若数据同时确认强劲需求与黏性通胀,要求进一步加息的理由将增强;若价格压力有所缓解,同时融资条件继续收紧,委员会等待前次政策发挥作用的依据也会更加充分。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…