
2026年10月28日,美联储刚以10比2的投票结果将联邦基金利率目标区间维持在3.75%—4%,其中库克和哈马克主张加息25个基点。次日(10月29日),美国经济分析局同时公布三季度GDP初值和9月个人消费支出(PCE)数据:实际经济增速回升,而月度通胀依然偏高。对于刚刚选择按兵不动的委员会而言,这组数据同时提供了保持耐心和警惕通胀的理由,在抬高迅速降息门槛的同时,也要求美联储继续辨别强劲的季度增长能否延续、通胀回落是否足够稳定。
三季度GDP增3.4%印证内需韧性,但9月实际消费增幅降至不足0.1%
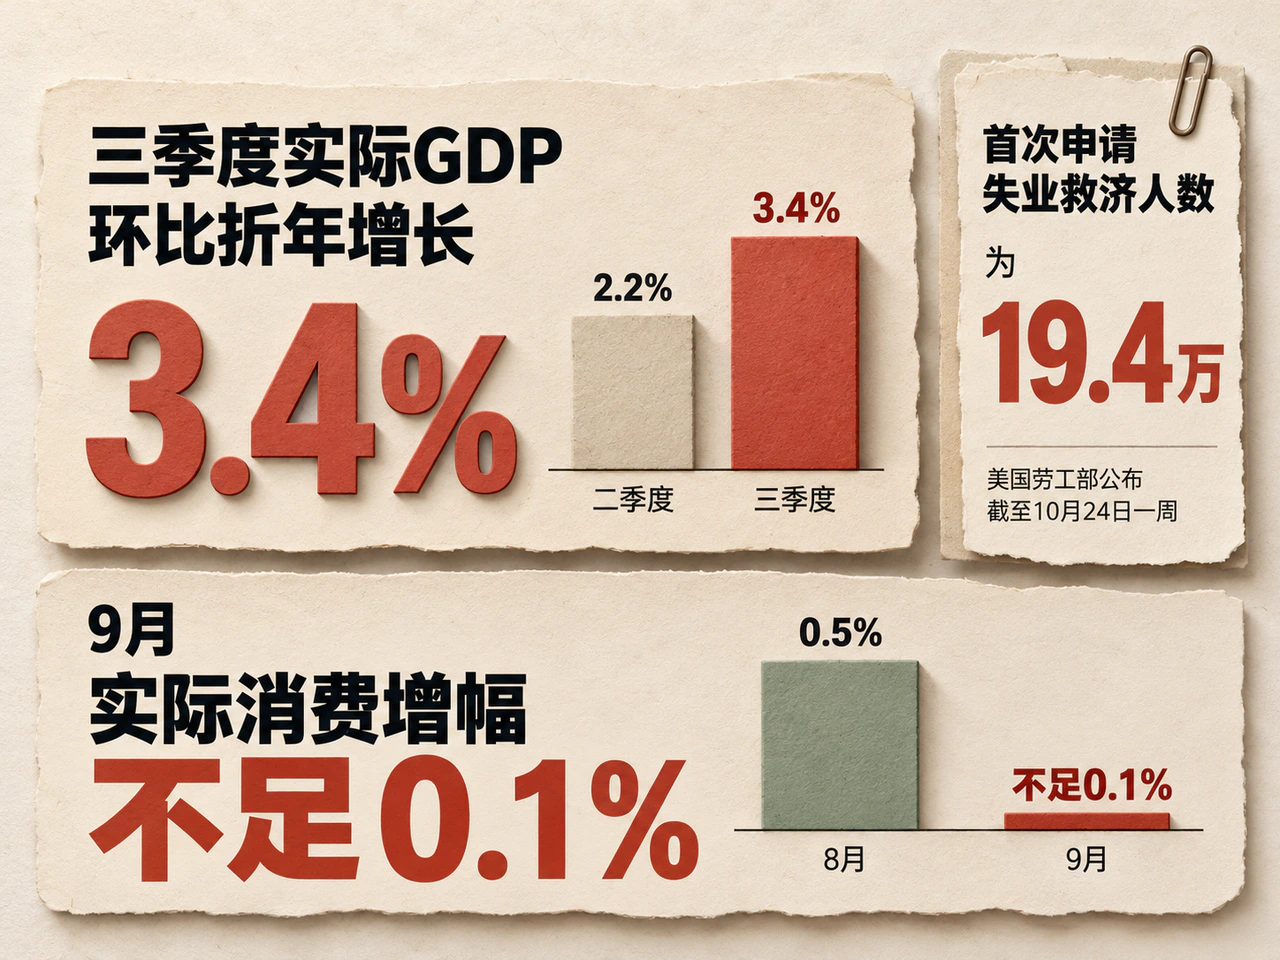
三季度实际GDP环比折年增长3.4%,高于二季度的2.2%。投资加快与政府支出回升共同推动增长提速,消费也保持贡献。剔除库存、政府和净出口影响后,反映消费与私人固定投资的私人国内最终购买增长4.9%,较二季度的4.6%进一步加快。较强的私人需求,减轻了美联储为托底增长而立即放松政策的压力。
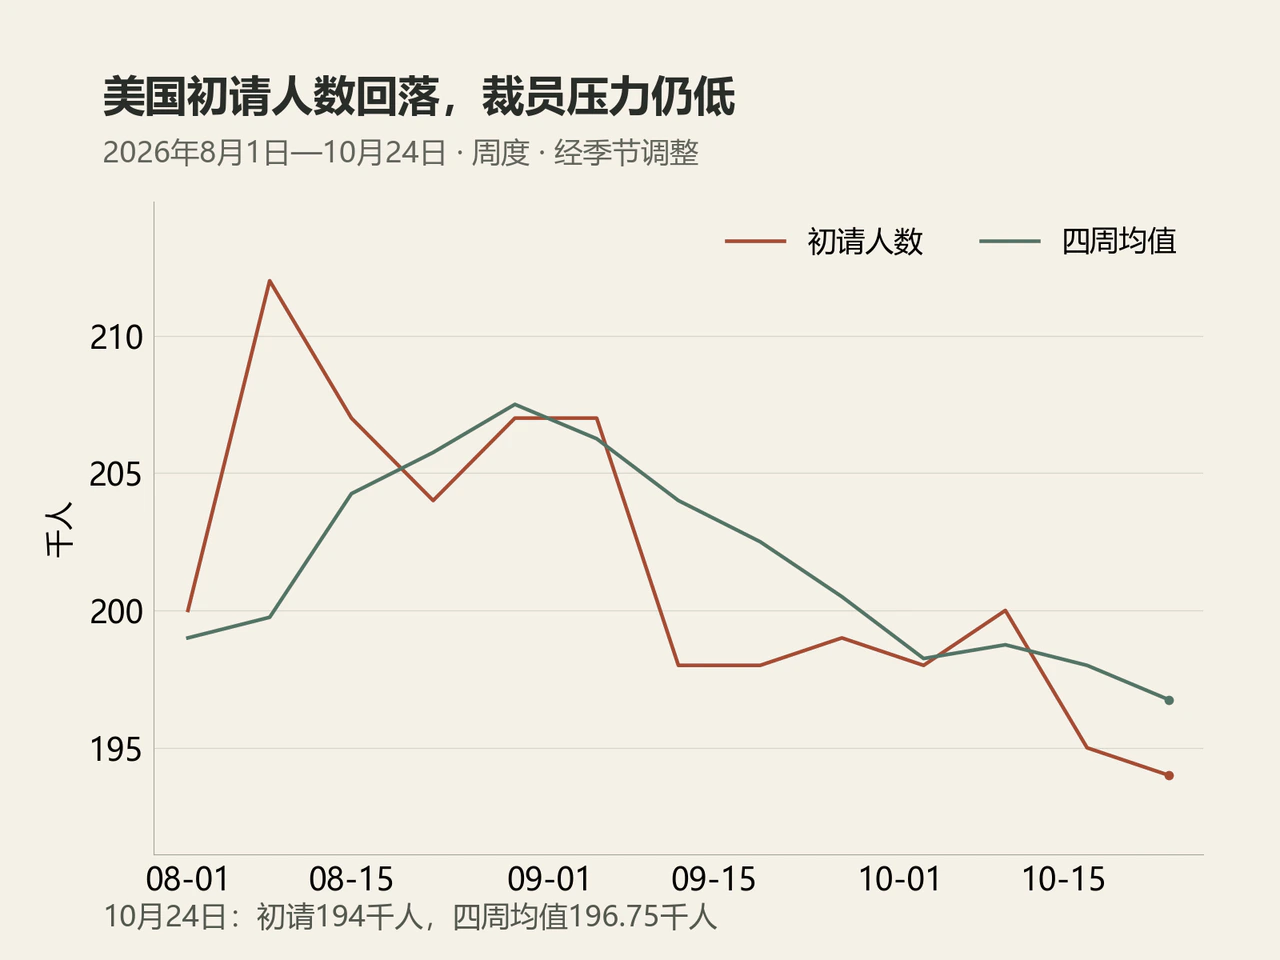
就业端同样未见裁员明显扩散的信号。美国劳工部公布,截至10月24日一周,季调后首次申请失业救济人数为19.4万,较上周修正值减少1000人;四周均值自8月末的20.75万回落至19.675万。截至10月17日一周,续领失业救济人数减少2.1万至170.1万。初请数据的回落,进一步强化了劳动力市场仍有韧性的判断。
不过,强劲的季度增长掩盖了月末的减速迹象:9月名义消费环比增长0.5%,扣除价格因素后实际消费增幅不足0.1%,明显低于8月的0.5%;同期实际可支配收入下降0.3%,储蓄率为3.8%。通胀仍在挤压家庭实际购买力,后续消费能否维持三季度的表现,仍取决于收入和就业的支撑。
三季度核心PCE折年涨幅降至2.5%,但9月同比仍达3.1%制约降息
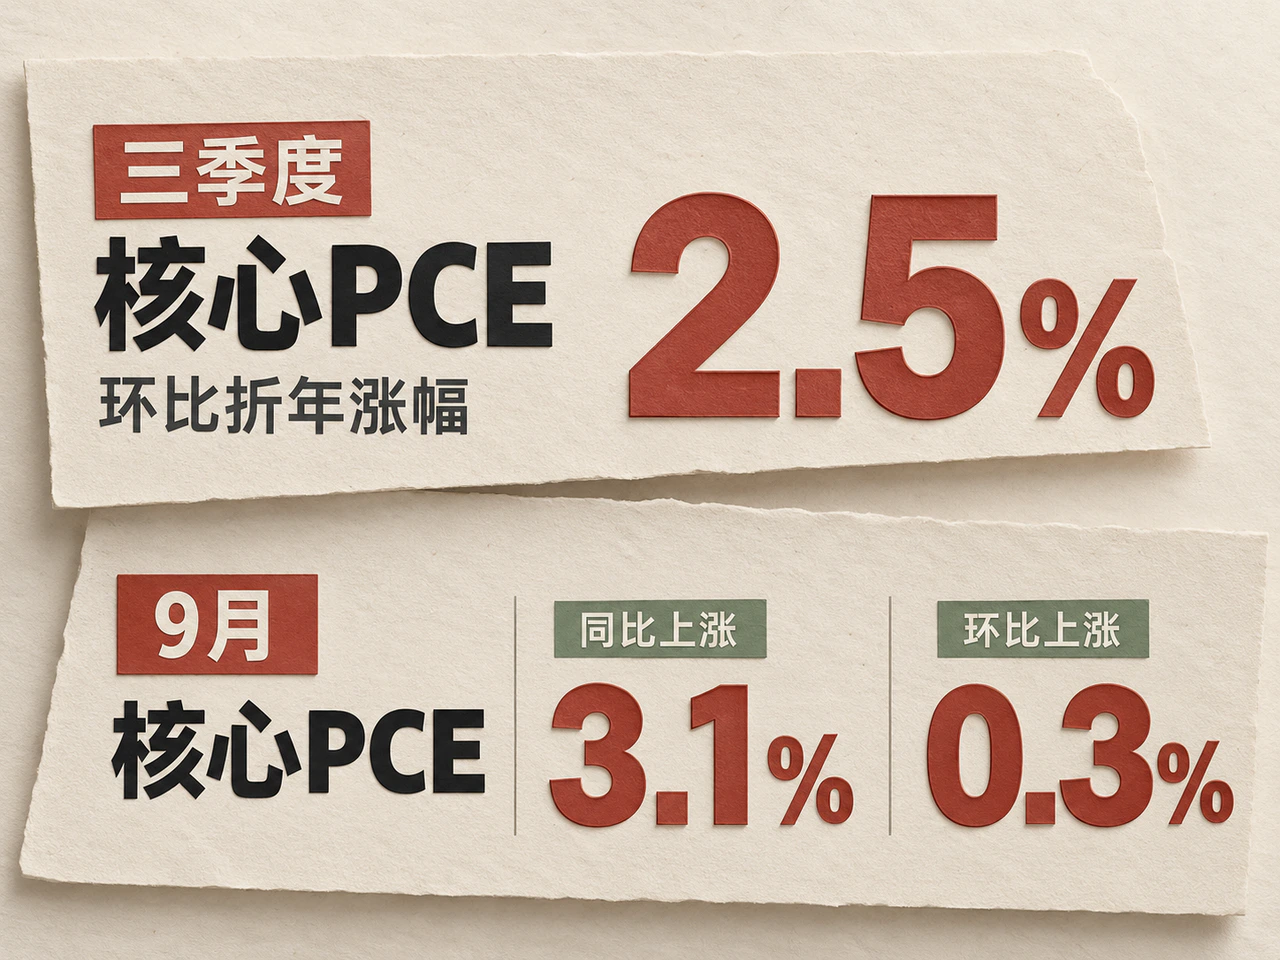
通胀层面呈现出季度缓和与单月偏高并存的特征。9月PCE价格指数环比上涨0.5%,高于8月的0.3%,同比上涨3.6%;剔除食品和能源后的核心PCE环比上涨0.3%,与8月持平,同比上涨3.1%。核心通胀仍明显高于2%的目标,且整体价格月度涨幅有所扩大,使迅速降息缺少新的通胀依据。
与此同时,三季度PCE价格指数环比折年上涨2.1%,较二季度的5.0%明显回落;核心PCE相同口径也从3.3%降至2.5%。由于季度折年率与月度同比刻画的是不同时间尺度的价格变化,政策判断需要兼顾近期动能与持续性:季度价格压力确有缓和,为美联储继续观察提供了依据;而9月的月度表现则说明,通胀回归目标的进程仍有反复。
综合来看,这组数据更支持维持当前利率、等待更多信息:增长和就业韧性降低了紧迫降息的必要性,季度通胀放缓又给继续观察留下空间。往后看,若月度核心价格持续偏高,而需求和就业保持强劲,加息主张的依据会随之增强;反之,若实际收入与消费同步走弱,继续等待的成本也会提高。
接下来的关键验证节点,依次是10月30日公布的三季度雇佣成本指数、11月3日的9月职位空缺数据,以及11月6日的10月就业报告。工资成本是否降温、招聘需求是否回落、就业增长是否仍有支撑,将帮助市场与美联储判断当前强增长与高通胀的组合还能持续多久。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…