2026年10月30日,达拉斯联储主席洛根在戴维森学院讲话时表示,按当前经济前景,美联储仍需至少再加息两次、每次25个基点;同日,圣路易斯联储主席穆萨莱姆在纽约影子公开市场委员会活动上也主张,很快就需要进一步收紧货币政策。继本周美联储暂停加息后,两位官员的最新表态将政策讨论重新聚焦于利率还需上调多少,以及应以多快节奏推进。
洛根明确至少再加息50个基点,通胀与金融条件仍支撑收紧
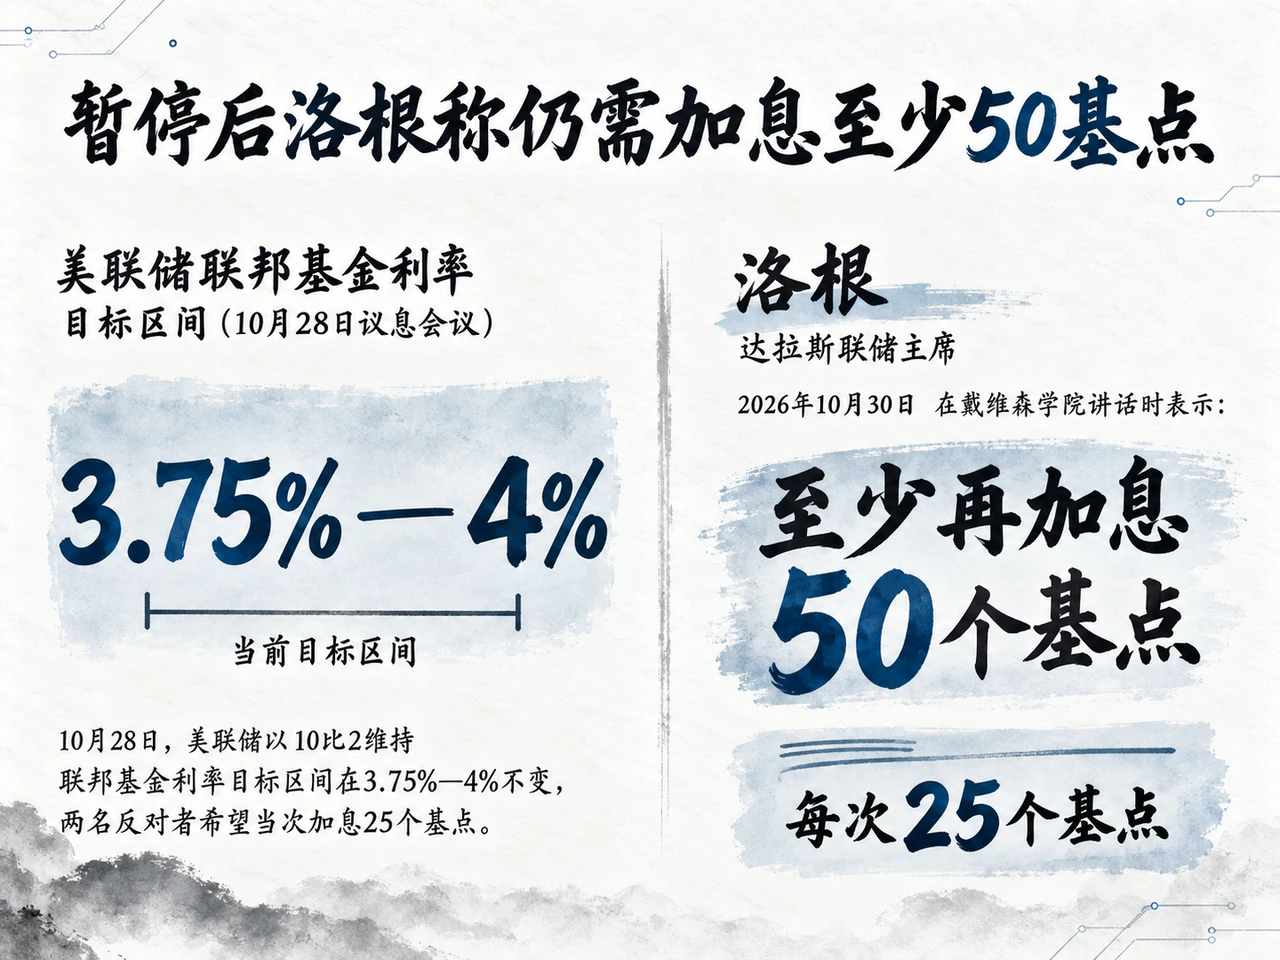
在10月28日的议息会议上,美联储以10比2维持联邦基金利率目标区间在3.75%—4%不变,两名反对者希望当次加息25个基点。洛根支持此次维持利率的决定,但她在30日解释称,放慢调整节奏有助于家庭、企业和市场适应较高利率,从而降低经济活动过度降温的风险;在市场理解政策方向的情况下,单次加息的具体时点对长期借款成本的影响相对有限。
对于政策终点,洛根的判断十分明确:当前目标区间至少还需上调50个基点,才能形成一定限制性并推动通胀趋势回归目标;待完成这两次加息后,再暂停以评估经济与金融状况。穆萨莱姆则更强调行动时机,认为较早采取小幅调整,通常比日后突然大幅行动带来的扰动更小。
上述收紧主张建立在对经济增长与物价的共同判断之上。洛根认为,当前消费和企业投资保持稳健,劳动力市场总体平衡甚至略有收紧;她援引9月核心个人消费支出价格指数同比上涨3.1%的数据指出,商品与服务价格压力分布较广,不能仅归因于关税和能源冲击。她同时提到,股市上涨、处于历史偏低水平的信用利差以及银行放贷意愿,使金融条件继续支撑经济。按这一判断,即便市场长期利率升高,也并未自动替代央行仍需完成的政策紧缩。
三季度工资环比增速降至0.7%,为渐进加息提供依据
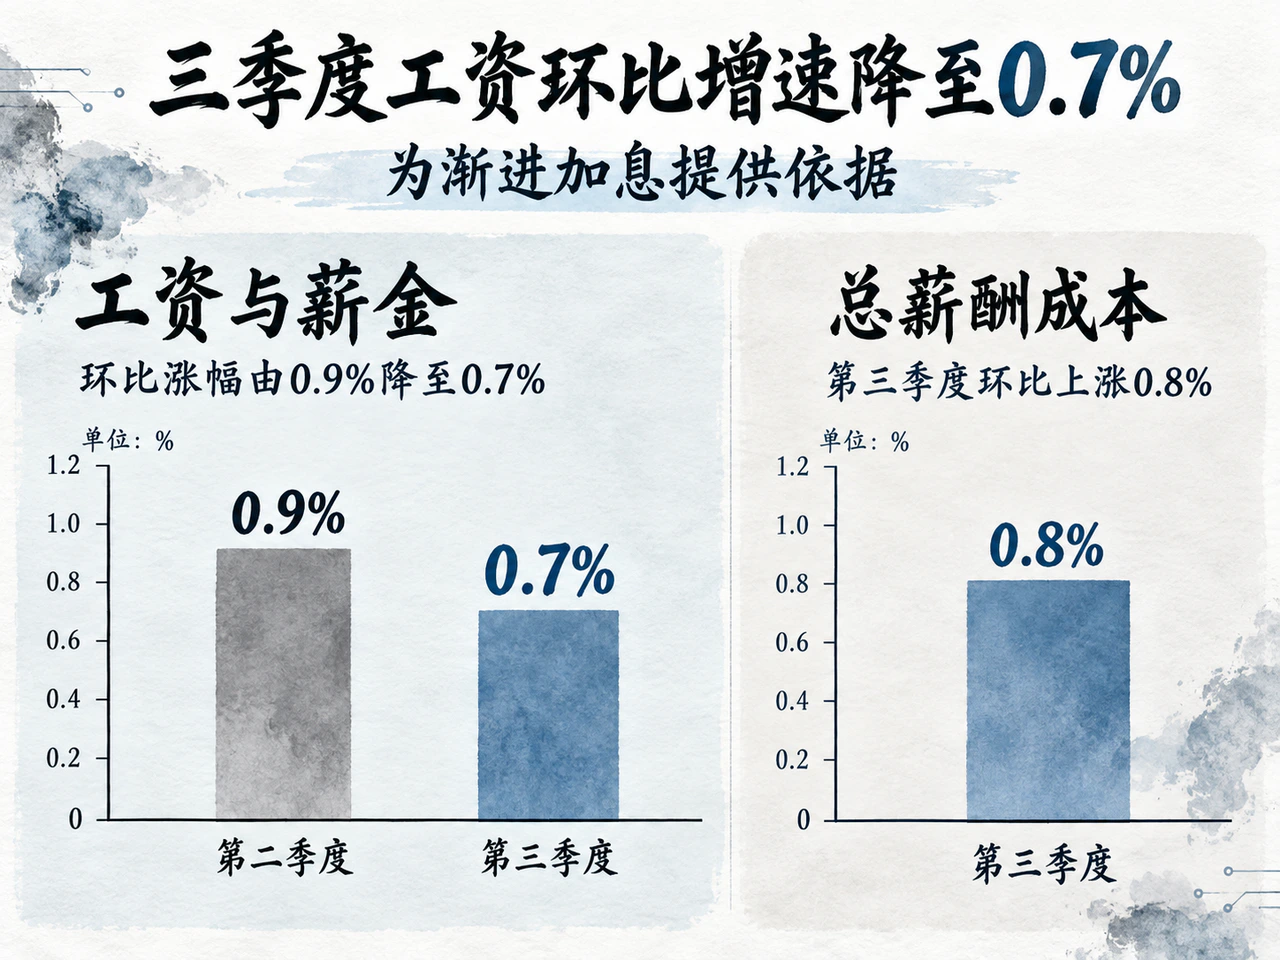
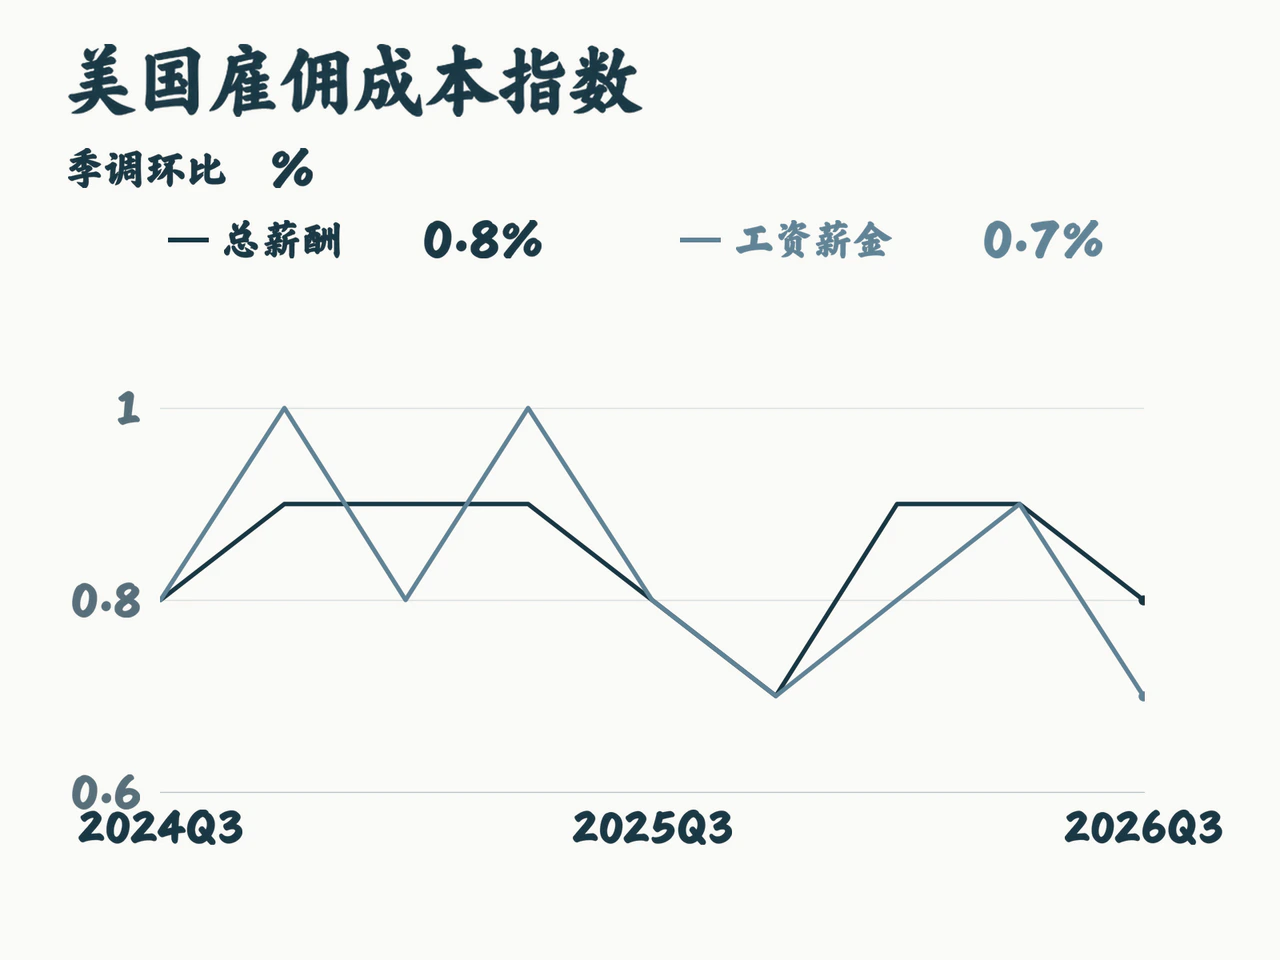
同日美国劳工统计局公布的第三季度就业成本指数,则为渐进调整政策提供了另一侧证据。经季节调整,第三季度民用雇员总薪酬成本环比上涨0.8%,低于第二季度的0.9%;其中工资与薪金环比涨幅由0.9%降至0.7%,福利成本环比上涨0.9%。未经季节调整的总薪酬成本同比涨幅维持在3.4%,其中工资同比涨幅从3.2%降至3.1%,福利成本同比涨幅则由3.8%升至3.9%。
工资增速降温,使美联储在继续紧缩时保持渐进节奏更有依据;但福利成本依然偏强、总薪酬同比增速未再回落,表明企业用工成本压力尚未全面缓解。这也对要求立即加快加息的观点形成约束,使政策分歧的重点进一步落在紧缩速度与所需幅度上。
接下来的关键验证节点,包括11月3日公布的9月职位空缺与劳动力流动数据、11月5日的第三季度生产率和成本初值,以及11月6日的10月就业报告。若职位空缺、工资与生产率数据共同显示劳动力供需进一步平衡,渐进调整政策的空间将随之扩大;若就业维持稳健而价格压力继续扩散,官员主张继续加息的依据则会进一步增强。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…