2026年10月28日,美联储在10月议息会议上将联邦基金利率目标区间维持在3.75%—4%不变,但内部出现两张主张加息25个基点的反对票。议息次日公布的美国增长与通胀数据,进一步凸显了本轮政策观察期的复杂局面:第三季度经济增速加快、9月物价涨幅反弹,而家庭实际购买力与月度实际消费已显露承压迹象。
10月26日至11月1日全周政策讨论的核心,在于此次暂停加息能持续多久。宏观经济保持韧性与通胀距2%目标尚远,使进一步收紧依然具备讨论基础;但月度实际消费增长停滞,也提示此前加息与物价上涨对终端需求的影响仍需继续观察。
利率维持3.75%—4%区间,两名委员投反对票主张加息
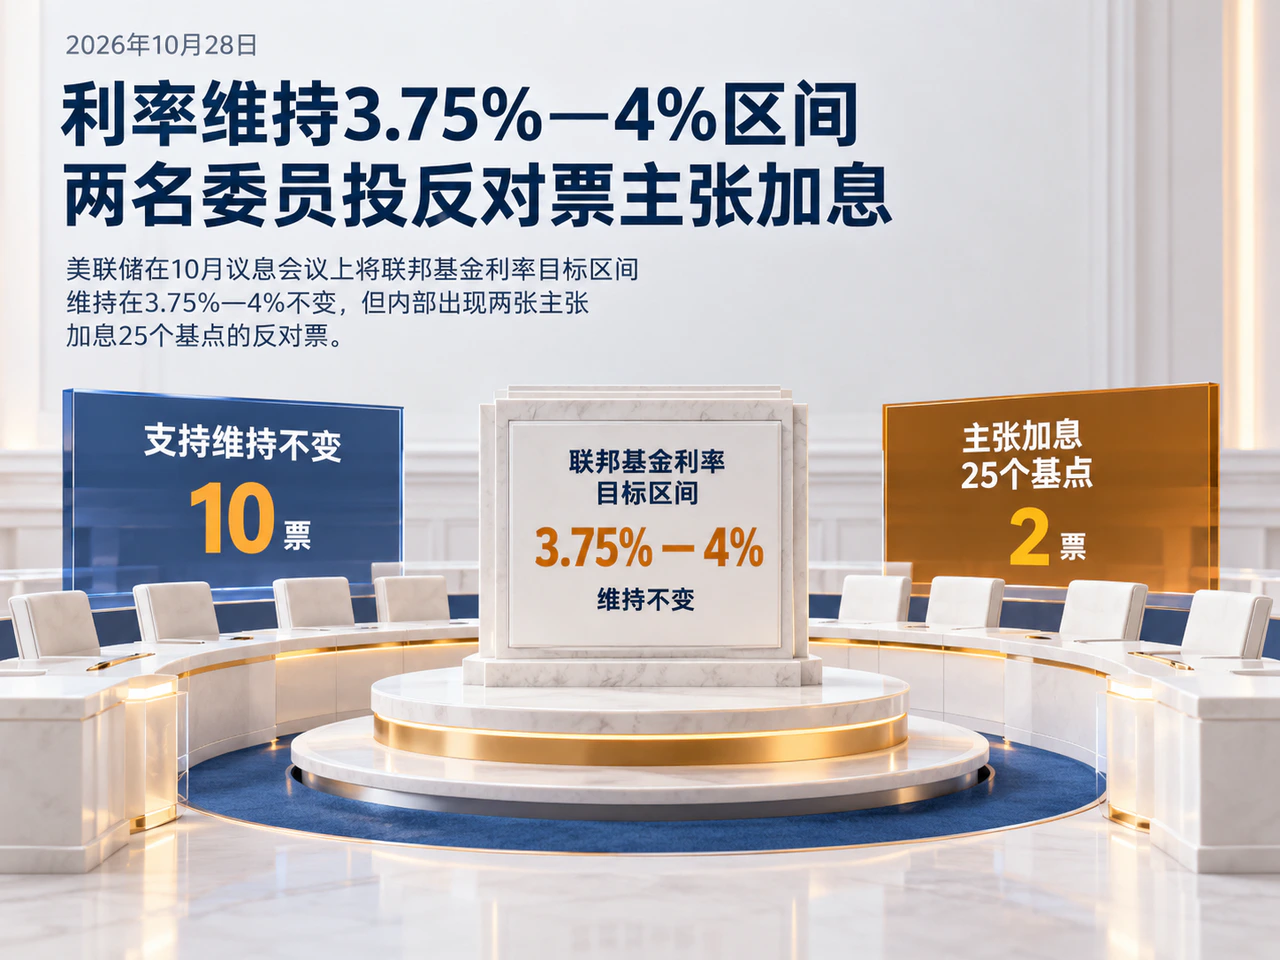
10月28日的利率决议以10票对2票通过。美联储理事丽莎·库克与克利夫兰联储主席贝丝·哈马克投下反对票,倾向于当次会议再加息25个基点。
会后声明对经济基本面的评估保持积极:经济活动正以强劲速度扩张,国内支出保持韧性,生产率增长强、资本投资旺盛;就业增长与劳动力规模相适应,失业率变化不大。增长与就业的稳健表现,使委员会有条件将政策重心继续放在偏高的通胀上。与此同时,声明将“进一步积累信息”作为判断合适政策立场的依据。暂停加息获得多数支持,意味着委员会愿意给既有政策留出更多传导时间;而两张支持加息的反对票,则表明委员之间对“等待成本”的判断并不一致。
据雅虎财经对10月28日会后记者会的报道,美联储主席凯文·沃什表示,当前金融条件较此前有所收紧,但他仍不愿将其称为“紧张”。他同时提到,一些委员认为货币政策已经开始产生效果,但尚不足以形成确定结论。这一表态解释了暂停加息与偏紧政策倾向何以并存:政策已在发挥作用,但委员会对其抑制需求和通胀的具体程度仍需观察。
三季度GDP提速至3.4%且9月PCE反弹,但月度实际消费陷入停滞
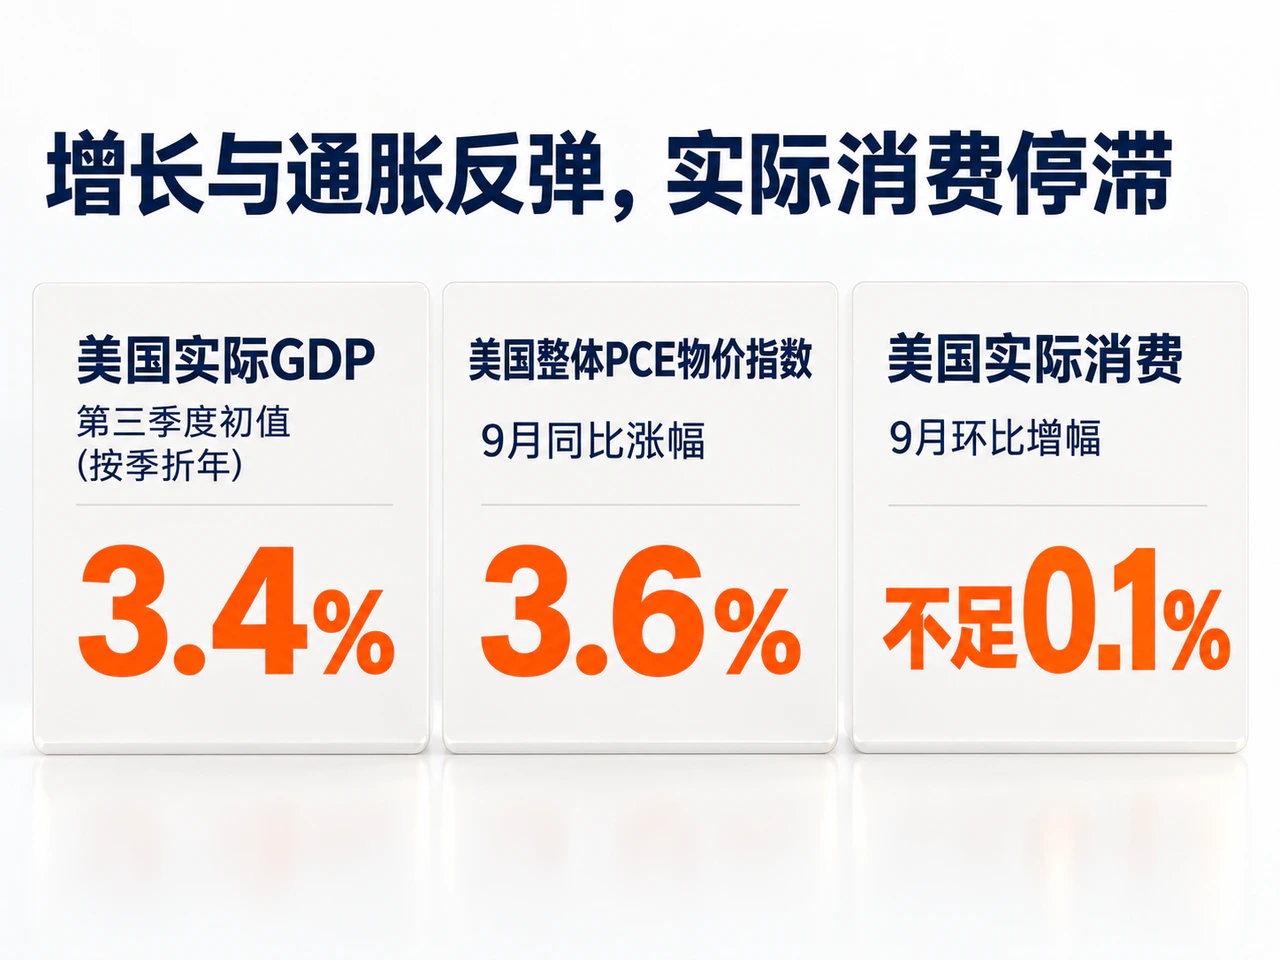
10月29日,美国经济分析局公布的数据展现了经济增长与通胀黏性的双重压力。第三季度美国实际GDP初值按季折年增长3.4%,高于第二季度的2.2%。当季增长由投资、消费与政府支出共同推动,出口下降则形成抵消。季度增速加快呼应了美联储对经济活动“强劲”的表述,也降低了政策立即转向宽松的迫切性。
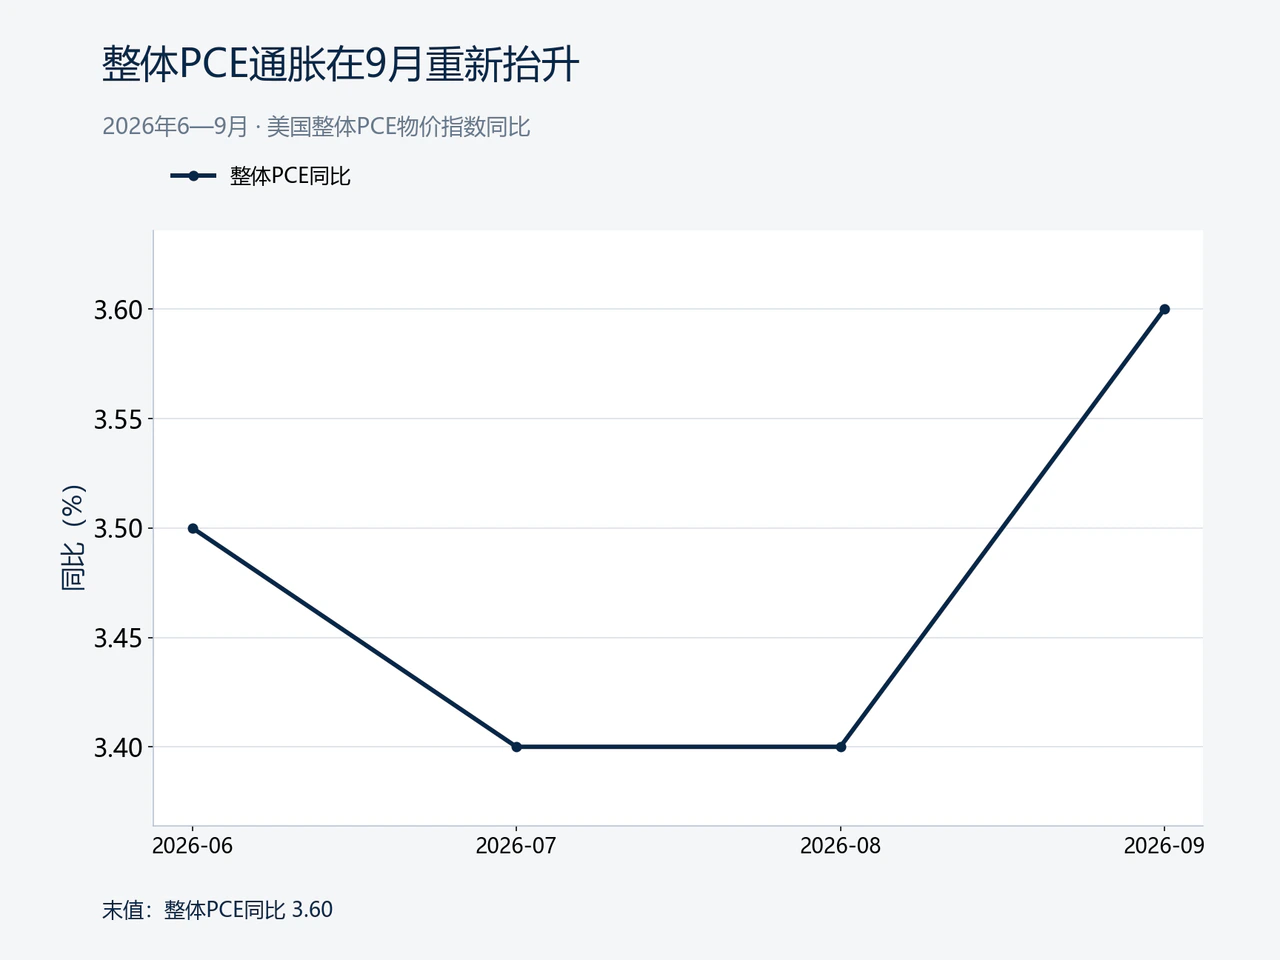
同日公布的9月PCE物价指数环比上涨0.5%,高于8月的0.3%;同比涨幅从8月的3.4%扩大至3.6%。剔除食品和能源后的核心PCE环比上涨0.3%、同比上涨3.1%。从6月到9月,整体PCE同比涨幅依次为3.5%、3.4%、3.4%和3.6%,表明近期的通胀回落尚未形成稳定趋势。
不过,月度消费数据同时呈现需求端的另一面。9月名义个人消费支出环比增长0.5%,但扣除物价因素后的实际消费增幅不足0.1%(表格四舍五入后为0.0%),明显低于8月的0.5%;同期实际可支配收入环比下降0.3%,个人储蓄率为3.8%。名义支出的增长很大程度上被价格上涨所吸收,家庭买到的实际商品与服务几乎没有增加。
这组数据给货币政策带来了双向约束。季度增长提速与核心通胀黏性,使进一步加息仍有依据;而月度实际收入下降、实际消费停滞,则使等待更多需求数据同样具有价值。后续如果实际消费持续走弱,并带动核心价格涨幅随后回落,维持暂停的理由将进一步增强;反之,若需求恢复且物价继续偏高,主张收紧政策的一方将获得更多支持。
11月将迎就业与收入支出数据,检验需求与物价能否同向降温
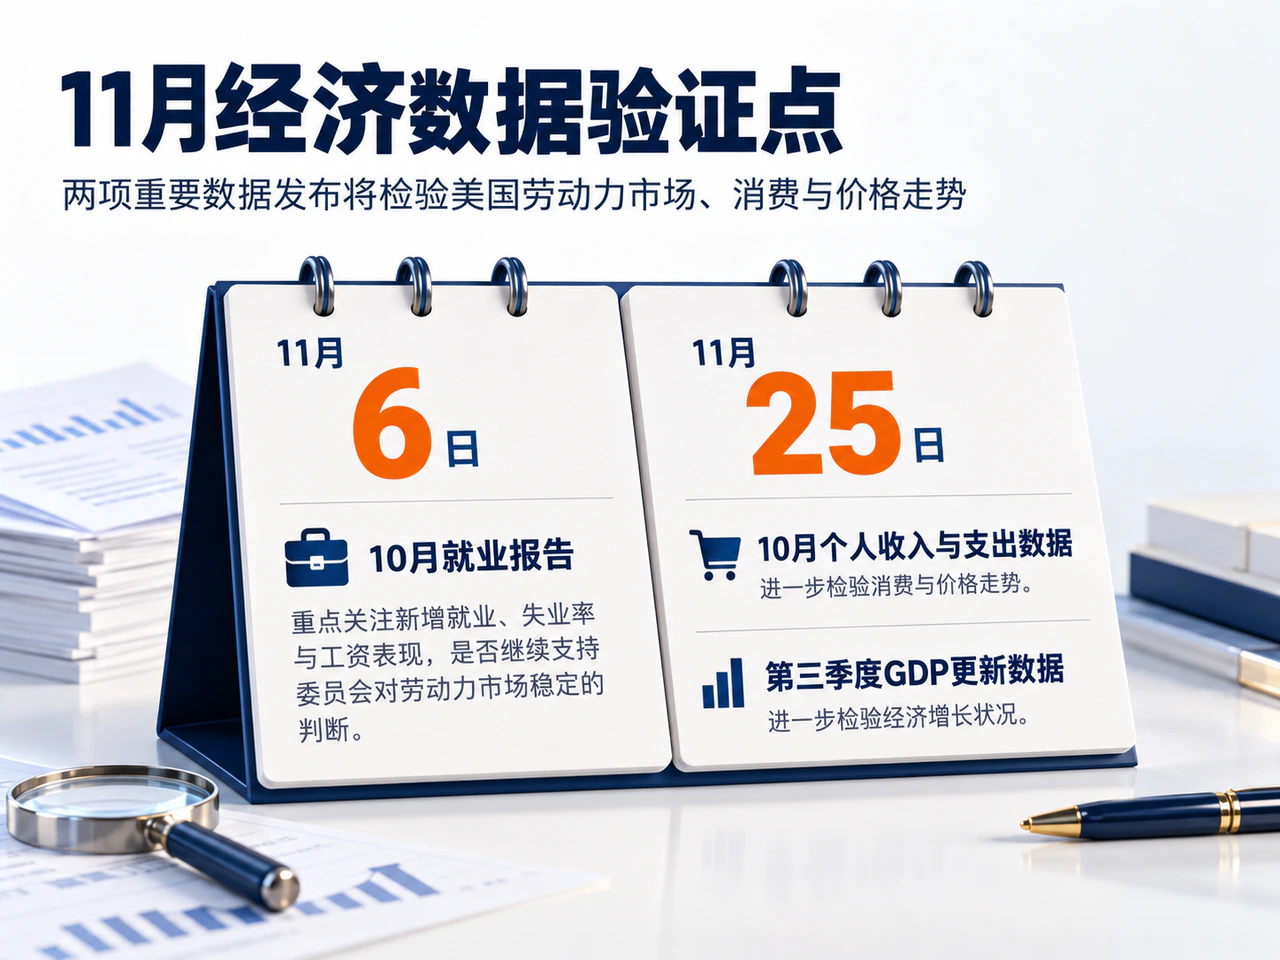
随着10月议息会议落幕,市场焦点转向即将公布的关键经济指标,以验证就业与物价能否出现同向降温。
近期的首要验证点是美国劳工统计局定于11月6日公布的10月就业报告,重点在于新增就业、失业率与工资表现是否继续支持委员会对劳动力市场稳定的判断。若就业与工资仍具韧性,仅凭9月实际消费停滞将更难单独改变政策方向;若就业市场也出现明显降温,委员会在评估此前紧缩效果时便会有更多依据。
此外,定于11月25日公布的10月个人收入与支出数据,以及同日发布的第三季度GDP更新数据,将进一步检验消费与价格走势。对后续政策路径而言,最具解释力的观察维度是核心通胀能否持续放缓,以及这种放缓将伴随怎样的就业和实际需求变化。10月会议的暂停加息保留了这段政策观察空间,而后续数据将决定这一观察期能够延续多久。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…