
2026年7月31日,全球跨资产走势呈现剧烈分化。美债全线延续抛售,关键期限收益率普遍上行5至7个基点,三位FOMC异议官员的密集发声令9月加息预期持续升温。美股主要指数虽全线收涨,但内部撕裂明显:亚马逊大涨约15%,AWS强劲增长缓解了市场对AI资本开支的焦虑;苹果则重挫逾7%,供应链约束与偏弱指引掩盖了当季盈利的超预期表现。亚太市场上,韩国综合指数暴涨近18%,创下历史最大单日涨幅,在美股云财报提振与极端空头回补下上演报复性反弹。商品端,原油受霍尔木兹海峡地缘扰动支撑日涨逾1%,黄金则在名义利率与紧缩预期压制下跌逾1%。
固收:全曲线延续抛售,异议官员强化紧缩预期
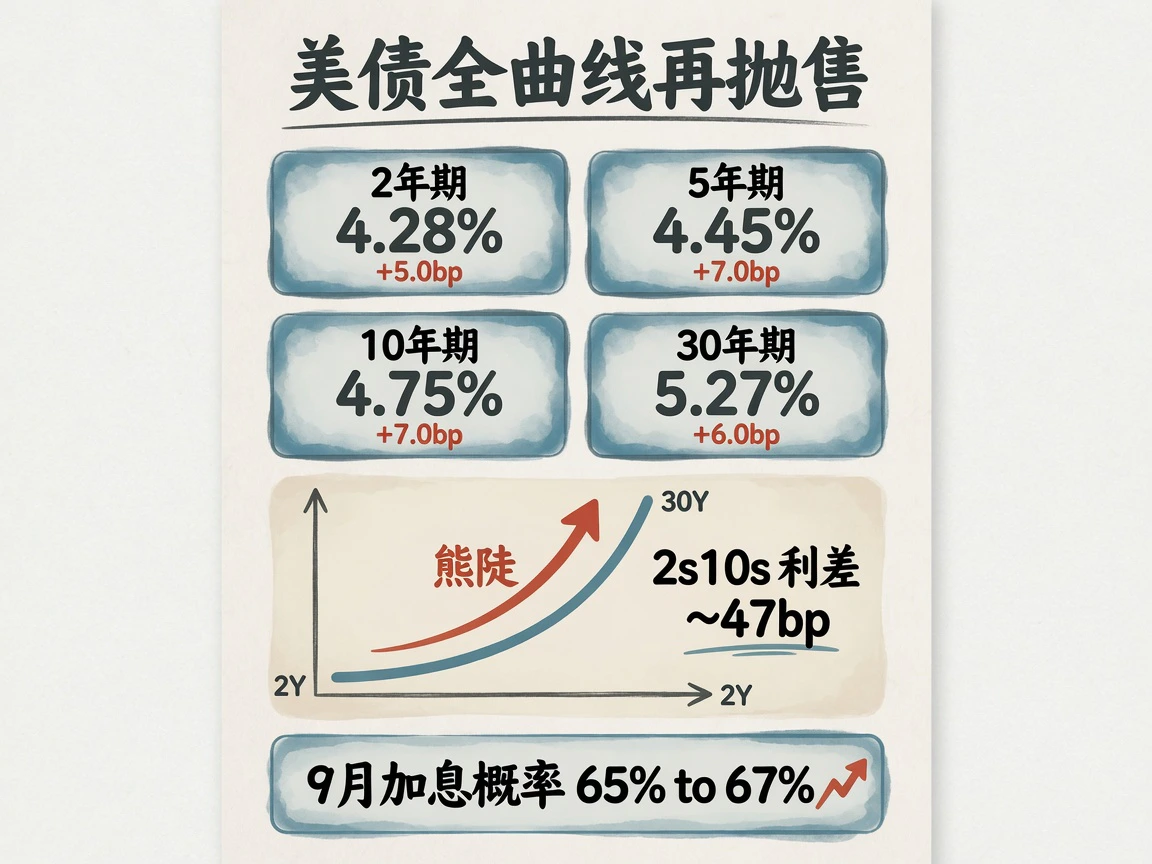
7月31日,美债在FOMC决议按兵不动后连续第三个交易日遭遇抛售。美国财政部官方日终平价收益率显示四期限齐升:2年期报4.28%(+5.0bp)、5年期报4.45%(+7.0bp)、10年期报4.75%(+7.0bp)、30年期报5.27%(+6.0bp)。2年与10年期利差走阔至约47bp,曲线形态呈轻度熊陡。
相较于此前两个交易日“短端下行、长端冲高”的消化模式,当日2年期收益率上行5bp具有明确的风向标意义,反映市场此前“基本排除近端加息”的情绪明显降温,转而向9月可能采取行动的方向靠拢。
这一变化与三位异议官员周五的公开表态直接呼应。克利夫兰联储主席哈马克指出,当前政策立场约束性不足,通胀难以自发回落至2%;圣路易斯联储主席穆萨莱姆强调,应通过加息重塑通胀可信度;达拉斯联储主席洛根则论证,近端适度加息有助于降低日后被迫更激进紧缩的风险。三人此前在7月FOMC会议上均主张加息25bp,创下2016年9月以来首次在单一政策方向上出现三张异议票的纪录。联邦基金利率期货对9月加息25bp的隐含概率由此前议息日的约53%攀升至65%至67%。
多重线索共振强化了债市压力:其一,沃什领导下的美联储压缩了前瞻指引,叠加异议票放大了未来政策路径的不确定性,长端要求更高的期限溢价;其二,原油日内涨逾1%并与名义利率同向波动,加剧了能源引发二次通胀的担忧;其三,月末机构调仓进一步锁定了周内确立的曲线陡峭化走势。
宏观:成本与景气数据偏韧,紧缩逻辑获基本面支撑
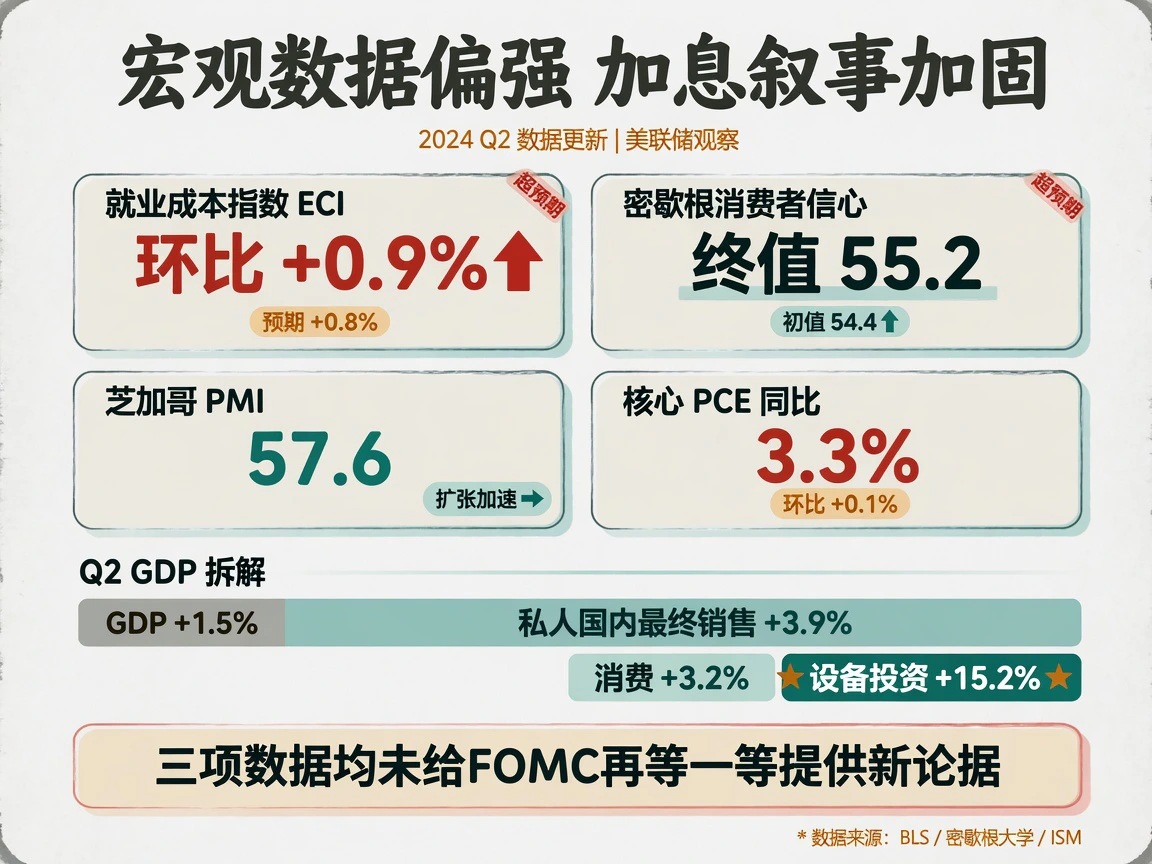
7月31日公布的宏观数据整体表现偏强。美国二季度就业成本指数(ECI)环比上涨0.9%,高于市场预期的0.8%,其中私人部门工资分项环比增速由一季度的0.7%反弹至0.9%。密歇根大学消费者信心指数终值上修至55.2(初值54.4),在全美汽油价格重回4美元上方及中东局势再度紧张的背景下仍实现环比改善。芝加哥PMI升至57.6,扩张有所加速。上述数据均未给FOMC多数派“继续观望”的立场提供更多支撑。
周四公布的美国二季度实际GDP初值年化环比录得1.5%,虽低于彭博一致预期,但结构拆解显示内需依然强劲:私人国内最终销售增长3.9%(创2023年一季度以来最快增速),个人消费支出增长3.2%,设备投资大幅增长15.2%。总体读数的偏弱主要受进口扩大与库存去化拖累,这种供求缺口反映的是内需强于本土产出的核算特征,而非经济陷入衰退。6月核心PCE同比上涨3.3%,符合预期,环比增长0.1%,但该月通胀降温在很大程度上受益于短期停火对油价的压制;随着7月地缘冲突再起,此前的通胀回落路径难以直接线性外推。
股市:亚马逊暴涨稳住AI逻辑,苹果深跌拖累市场宽度
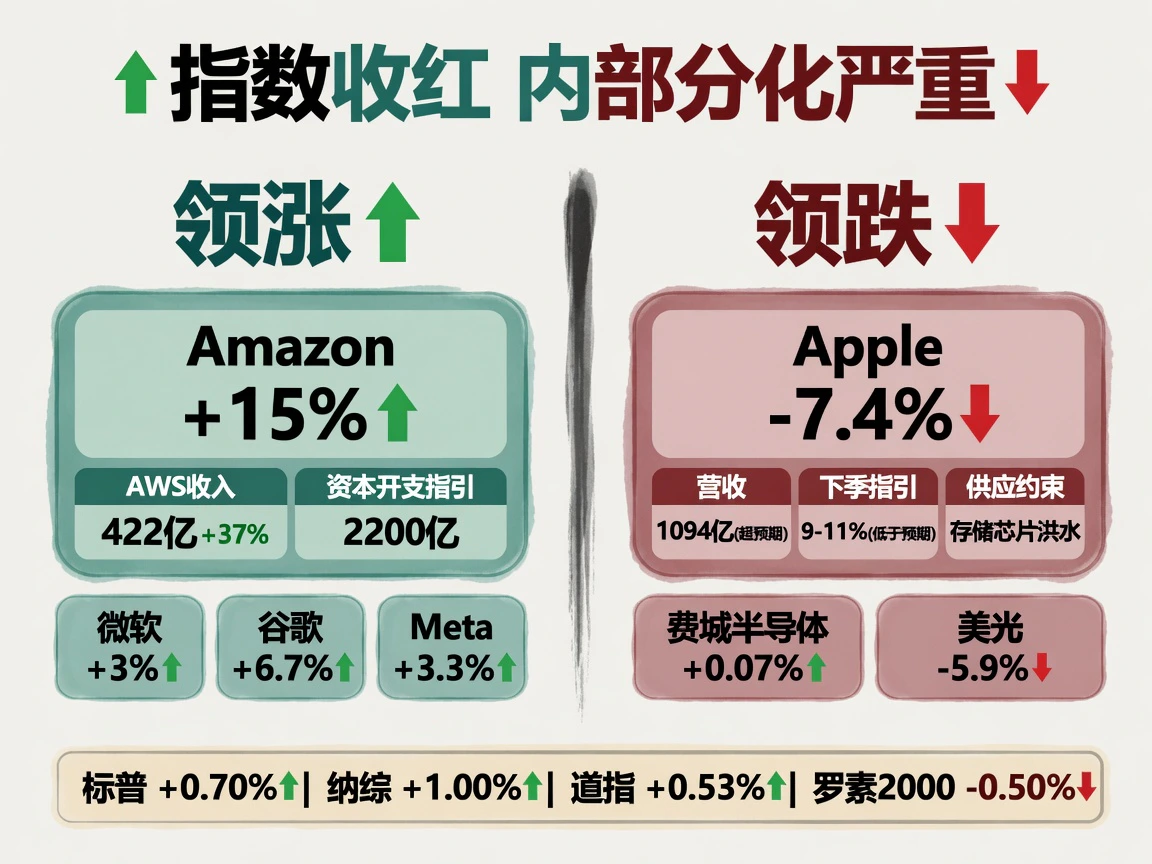
美股三大指数7月31日全线收涨:标普500指数报7,489.72点(+0.70%)、纳斯达克综合指数报25,373.85点(+1.00%)、道琼斯工业指数报52,485.03点(+0.53%)。然而指数涨势掩盖了内部剧烈分化:罗素2000小盘股指数收跌0.50%,标普500成分股中下跌家数与上涨家数之比约为1.3比1,指数上涨主要由少数权重龙头拉动,市场宽度明显受限。
亚马逊单日暴涨约15%,成为全场最重要的定价主线。前一日盘后公布的财报显示,AWS二季度收入约422亿美元,同比增长37%,创18个季度以来最快增速;未完成订单积压近5,000亿美元;全年资本开支指引上调至约2,200亿美元。CEO贾西在业绩会上强调“AI需求依然远超供给能力”,有效打消了市场疑虑。AWS当季运营利润约166亿美元,利润率达39%,贡献了亚马逊整体运营利润的约六成。市场普遍认为,亚马逊的强劲业绩暂时平息了资金对AI巨额开支回报率的担忧。
苹果当日下跌约7.4%,构成另一极端。截至6月27日的第三财季,苹果实现营收1,094亿美元、每股收益2.02美元,均超市场预期,其中iPhone创六月季度营收纪录,Mac收入增长29%。但下一季度营收增速指引仅为9%至11%,低于分析师约12%的预期。核心拖累源于零部件供应:CFO在电话会上将存储芯片价格上涨形容为“百年一遇的洪水”,DRAM与NAND产能被AI数据中心大举虹吸,先进制程SoC同样受制于产能瓶颈。这也是库克作为CEO交出的最后一份财报,9月起硬件工程负责人特努斯将接任。
其余科技巨头方面,微软承接周四涨约15%的表现再涨约3%,谷歌涨约6.7%,Meta涨约3.3%。但半导体板块表现滞后,费城半导体指数仅微涨约0.07%,美光科技从早盘涨约6%跳水翻绿,收跌约5.9%,硬件芯片与云平台软件层的分化再度显现。
亚洲:韩股暴涨近18%创纪录,空头回补主导极端行情
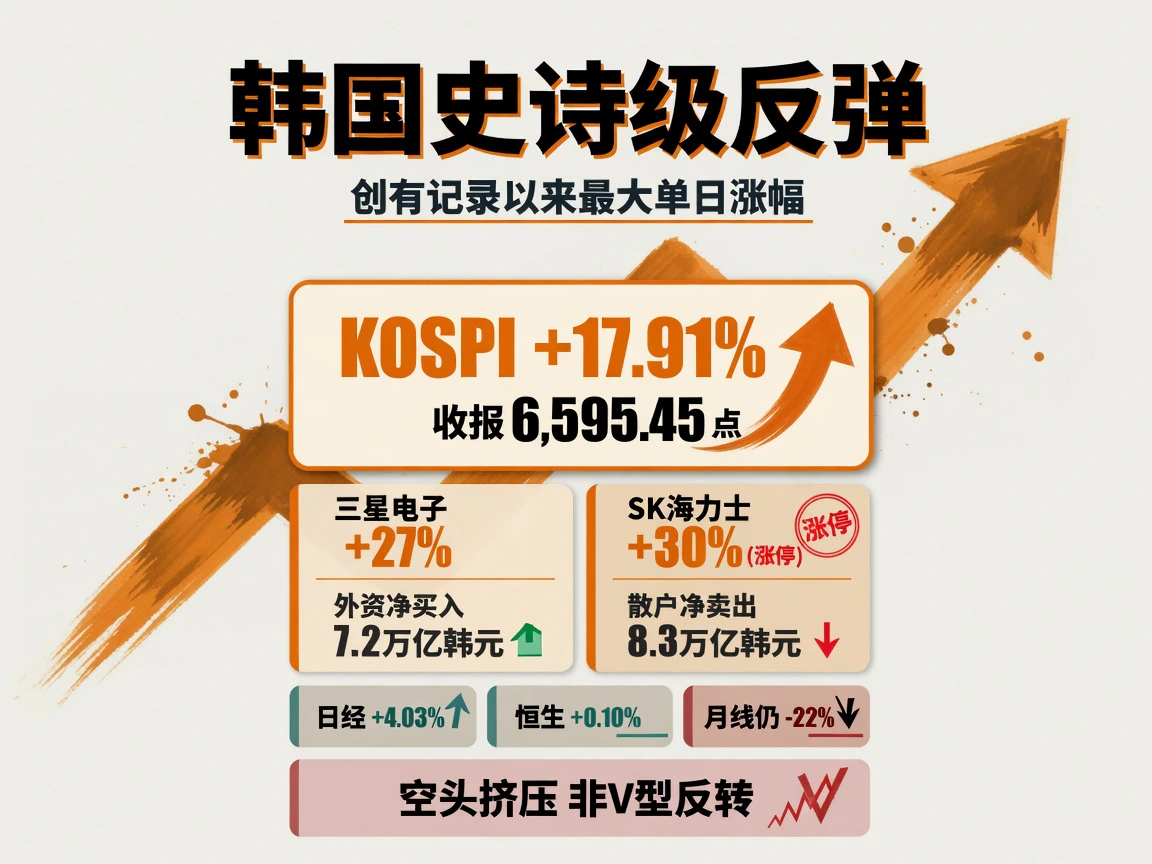
亚太市场当日迎来历史级剧烈行情。韩国综合指数暴涨17.91%,收报6,595.45点,创下有记录以来最大单日涨幅,大幅打破2008年金融危机期间12%的历史纪录。权重股三星电子大涨约27%,SK海力士更是触及30%涨停板上限,为其上市以来首次触发单日涨停。
行情驱动主要源于三重叠加:美股云业务财报对存储产业链的强力提振、连续三日暴跌后空头面临极端轧空回补,以及外资单日创纪录净买入约7.2万亿韩元。此外,SK集团会长崔泰源当日斥资约48亿韩元在公开市场增持SK海力士,为市场注入了强烈的信心信号。
然而,KOSPI月线仍深跌约22%,距离6月高点仍低近三成。散户单日净卖出约8.3万亿韩元创下历史纪录,表明这波行情本质上是空头挤压下的技术性抽搐,并非韩国宏观基本面的V型反转。此前散户在三星电子与SK海力士的2倍、3倍杠杆ETF上堆积了过重敞口,在近期的暴跌中遭遇大面积清算,韩国监管层已就此致歉并推行了杠杆ETF现金保证金新规。
其他亚太市场中,日经225指数涨4.03%报64,362点,存储与半导体设备板块领涨,日本央行按兵不动提供了平稳环境;恒生指数仅微涨0.10%,与韩日芯片股狂欢明显脱钩。
商品:原油获地缘溢价支撑,黄金受制于利率抬升
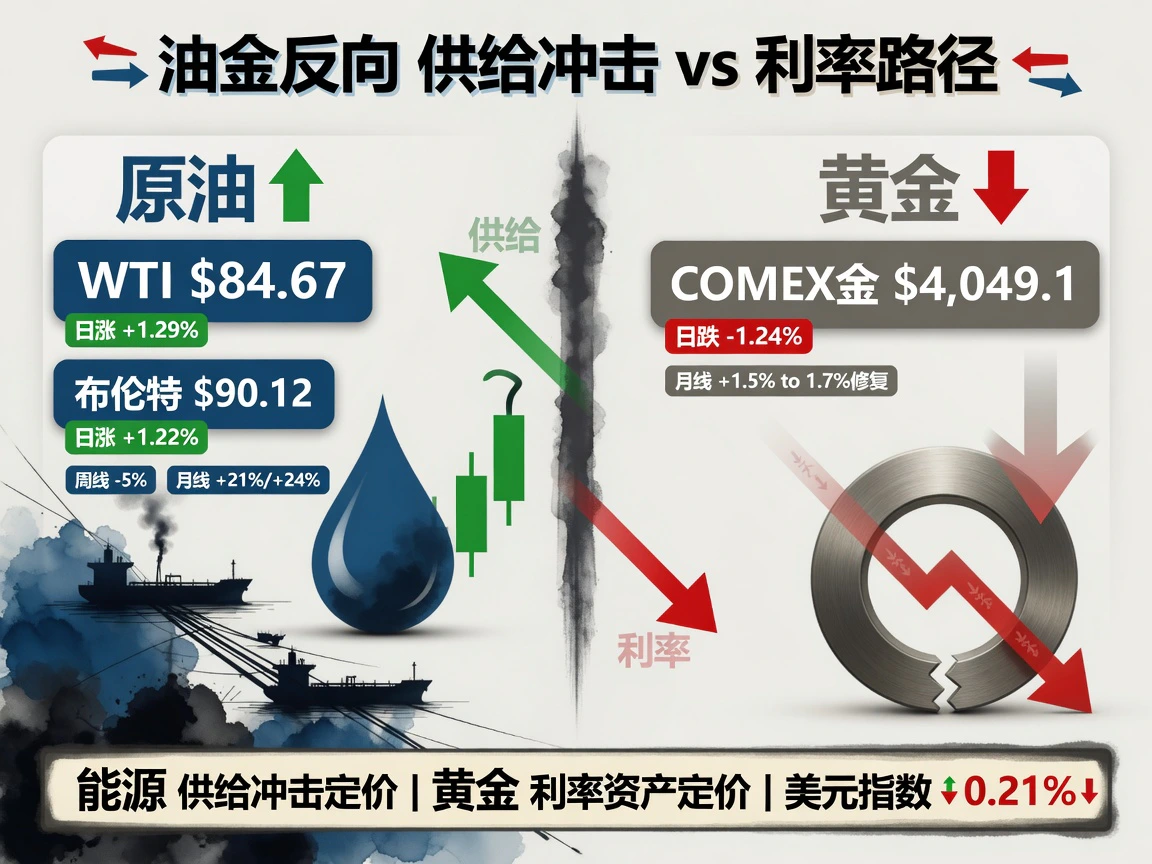
国际油价小幅走高,WTI原油近月合约结算价报84.67美元/桶(+1.29%),布伦特原油报90.12美元/桶(+1.22%)。原油周线仍下跌逾5%,但月线录得3月以来最强表现(涨幅约+21%/+24%),日内收高、周线下跌与月度大涨交织,凸显出短期地缘溢价与供求博弈的剧烈波动。
当日油价在亚洲时段探底后企稳回升,主要受中东航道局势恶化推动。伊朗革命卫队声称在霍尔木兹海峡打击了两艘在美军护航下试图通航的油轮,另有约四艘被迫返航,美英海事机构尚未独立证实该消息。与此同时,胡塞武装在红海的封锁表态延续、伦敦战争险市场扩大高风险水域范围、沙特牵头的13至14国防务联盟宣告成立。此外,埃及达米埃塔港本周遭无人机袭击导致两艘液化气船起火,黑海方向俄罗斯能源航运同样承压。多条能源航道的同步受阻,为近端油价提供了坚挺的地缘溢价支撑。
黄金则完全遵循利率定价逻辑。COMEX黄金期货主力合约结算价报4,049.1美元/盎司,单日下跌约1.24%,悉数回吐周四涨幅。美债收益率全线上行、美联储加息概率增加以及前期大涨后的获利了结共同对金价构成压制。在美元指数小幅走弱(收盘跌0.21%)的背景下金价依然下跌,表明当前黄金的主导逻辑在于持有资产的“利率机会成本”,而非简单的“美元负相关β”。目前4,000美元整数关口买盘与中东地缘尾部风险提供了托底,金价月线仍维持约1.5%至1.7%的修复走势。
金油反向的逻辑清晰体现了跨资产定价的分野:市场将原油作为供给受阻的通胀冲击来定价,而将黄金作为无息实际利率资产来重估,二者在此轮交易中并未被视作同向的避险标的。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…