
2026年7月31日,全球跨资产走势围绕美债与宏观紧缩预期展开。在美联储连续第五次按兵不动后的第三个交易日,美债全曲线再度遭遇抛售,2年至30年关键期限收益率普遍上行5至7个基点,其中30年期升至5.27%,处于2006至2007年以来的最高水平。三位在FOMC会议上投下加息异议票的官员接连公开发声,推动市场对9月加息的定价概率升至约三分之二。美股三大指数在大型科技股财报提振下收红,但内部撕裂明显:亚马逊大涨约15%,苹果则受制于供应链瓶颈下挫约7.4%;亚太市场上,韩国综合指数在空头回补与云财报共振下单日暴涨17.91%,创下历史最大单日涨幅纪录。大宗商品方面,霍尔木兹海峡地缘扰动支撑原油全月大幅收涨,黄金则受制于美债收益率攀升而高位横盘。盘后,特朗普发文称停火交易边界已谈妥并有条件取消新一轮打击,为下周初开盘留下了双向博弈空间。
利率:全曲线再遭抛售,30年期逼近二十年高位
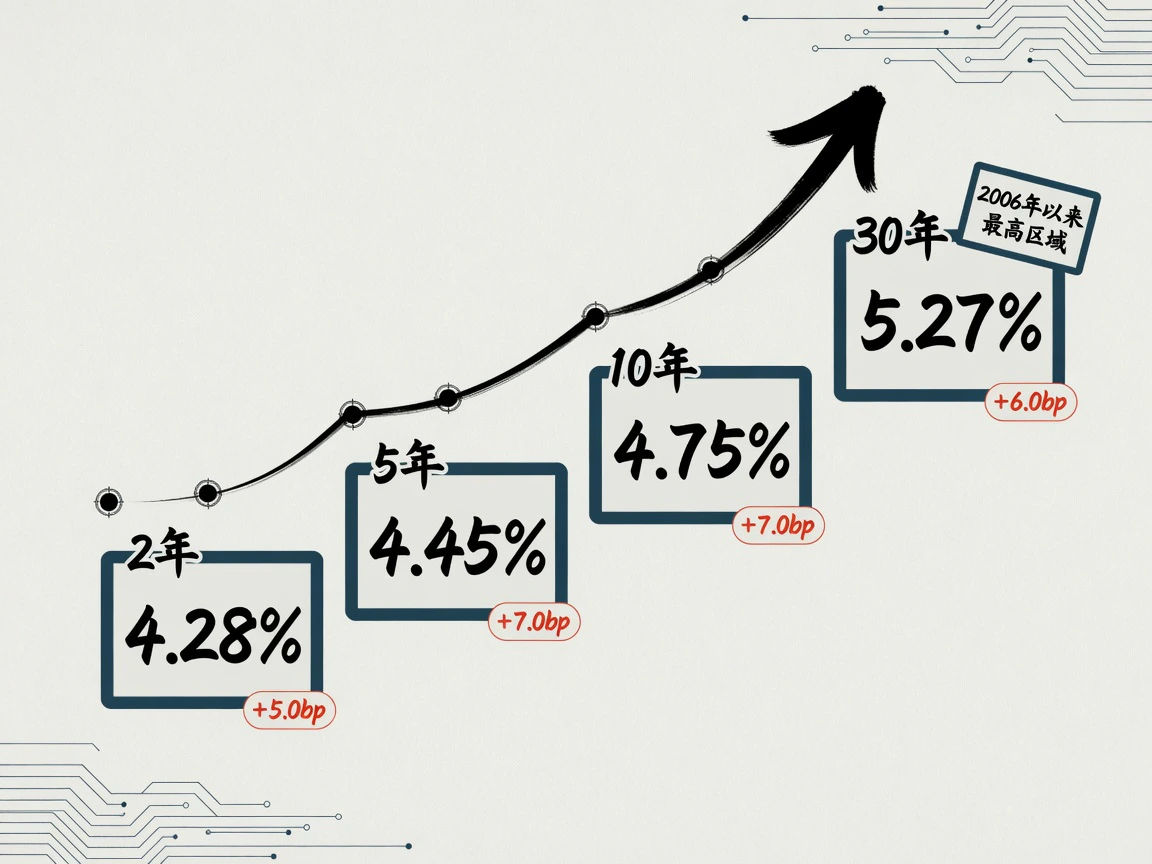
7月31日是美债在FOMC决议按兵不动后连续第三个交易日遭遇抛售。美国财政部公布的官方日终平价收益率显示基准期限齐升:2年期4.28%(+5.0bp)、5年期4.45%(+7.0bp)、10年期4.75%(+7.0bp)、30年期5.27%(+6.0bp)。2年与10年期利差自约45bp走阔至约47bp,曲线形态呈现轻度熊陡——中段升幅最为剧烈,前端亦回吐了此前会议后累积的部分宽松计价。30年期收益率连续第三日抬升,主流口径下已处于2006至2007年以来的最高区域,与7月初30年期国债拍卖录得的5.058%(2007年以来最高结算利率)一脉相承。
相较于7月29日至30日“短端下行、长端冲高”的消化格局,7月31日最关键的边际变化在前端:2年期收益率上行5bp,表明市场此前“基本排除近端加息”的预期发生松动,开始重新为“9月前后仍可能追加一次紧缩”进行定价。
抛售压力源于三条并行线索:首先,沃什领导下的美联储压缩了前瞻指引,叠加三张异议票放大了政策路径的不确定性,长端国债索取更高的期限溢价;其次,原油日内涨逾1%,与名义利率同向上行,加剧了对能源引发二次通胀的担忧;第三,AI相关投资级企业债供给天量发行,在信用侧推高了整体票息基准。盈亏平衡通胀率仅温和上行(10年期报2.28%,+1bp;5年期报2.26%,+2bp),名义利率的走高主要由实际利率与期限溢价抬升所驱动。信用端表现基本跟随国债久期:投资级ETF(LQD)日跌约0.15%,高收益ETF(HYG)近乎平盘,纯利率冲击显著大于信用利差走阔。
政策与数据:9月加息预期升至三分之二
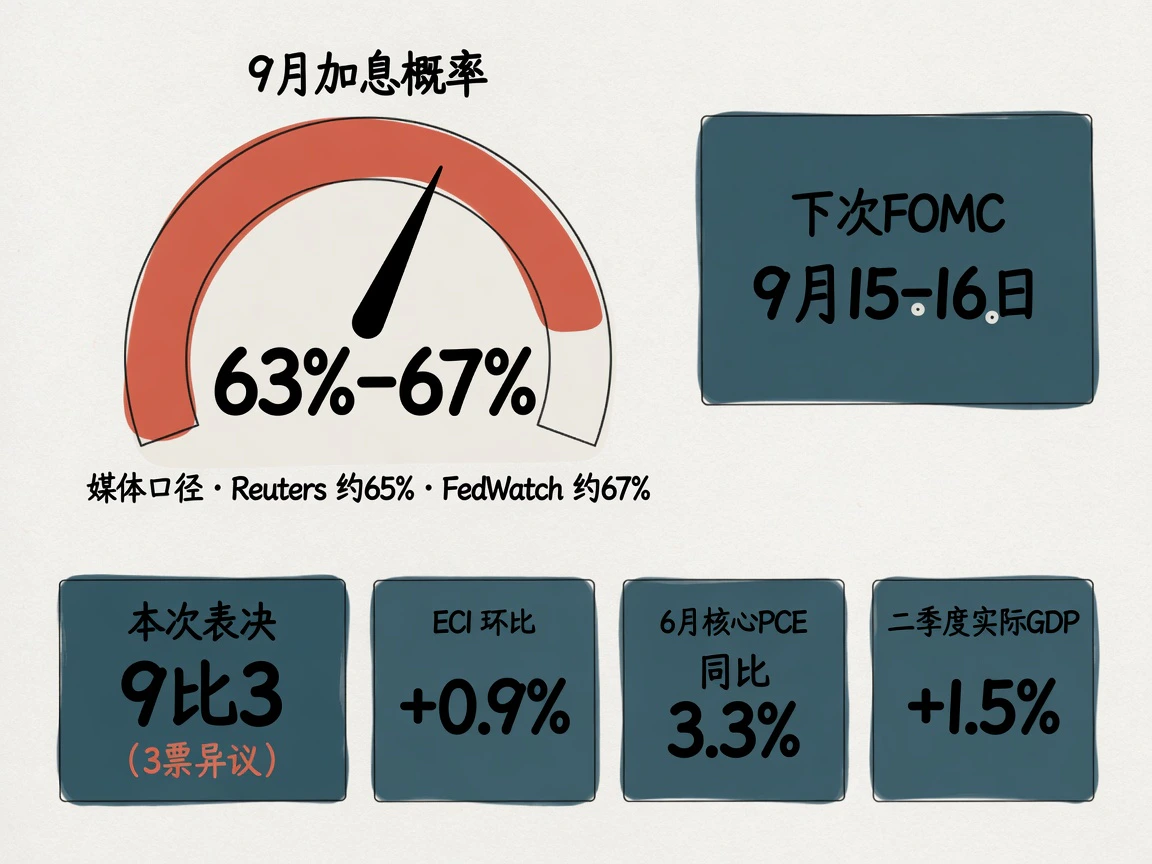
FOMC在7月28日至29日的会议上将联邦基金利率目标区间维持在3.50%至3.75%,实现连续第五次按兵不动。表决结果为9比3,三位委员投下了加息25个基点的异议票。周五,异议阵营接连对外发声:克利夫兰联储主席哈马克指出当前政策立场约束性不足;明尼阿波利斯联储主席卡什卡利主张采取渐进小步尽早行动;达拉斯联储主席洛根警告拖延应对将增加日后被迫大幅紧缩的风险;圣路易斯联储主席穆萨莱姆也对《金融时报》表示,联储需要通过加息赢回通胀公信力。市场焦点迅速转向“9月是否补加25bp”。媒体口径下,市场对9月加息的隐含概率跃升至约63%至67%(路透调查约65%,CME FedWatch约67%)。这一走势属于宏观数据与异议发声后的预期重修,但9月动作能否坐实,依然取决于后续出炉的系列数据。
7月31日公布的数据整体延续强劲:美国二季度就业成本指数(ECI)环比上涨0.9%(高于预期的0.8%),其中私营部门工资薪酬分项环比增速由一季度的0.7%加速至0.9%;密歇根大学消费者信心指数终值上修至55.2;芝加哥PMI录得57.6。这批数据均未给FOMC多数派“继续观望”的理由提供支撑。
周四公布的核心宏观数据组合更具韧性:二季度实际GDP初值年化环比录得1.5%,虽低于约2.1%的市场共识,但内需分项极为扎实——私人国内最终销售增长3.9%,个人消费支出增长3.2%,设备投资增速高达约15%。整体GDP表头偏弱主要受外贸逆差扩大与库存去化拖累,反映出国内需求强于本土供给核算的结构特征,衰退叙事难以立足。6月核心PCE同比上涨3.3%、环比增长0.1%,整体PCE环比-0.1%则高度依赖当月能源价格的暂时回落;随着7月中东冲突复燃、油价回升,将通胀降温线性外推存在显著风险。此外,个人储蓄率已降至2.7%,当下的消费韧性正在消耗超额储蓄。
日程方面,8月3日至7日将迎来一级数据周:ISM制造业指数(8/3)、JOLTS职位空缺(8/4)、ADP就业与ISM服务业指数(8/5)、初请失业金与生产率数据(8/6),以及7月非农就业报告(8/7)。鉴于6月非农仅增加5.7万人且4至5月合计下修约7.4万人,7月非农将验证就业市场放缓究竟是一次性回吐还是趋势性走弱。此外,杰克逊霍尔全球央行年会定于8月27日至29日举行,下次FOMC议息会议则将在9月15日至16日召开。
股市:云财报托底,韩股现历史级反弹
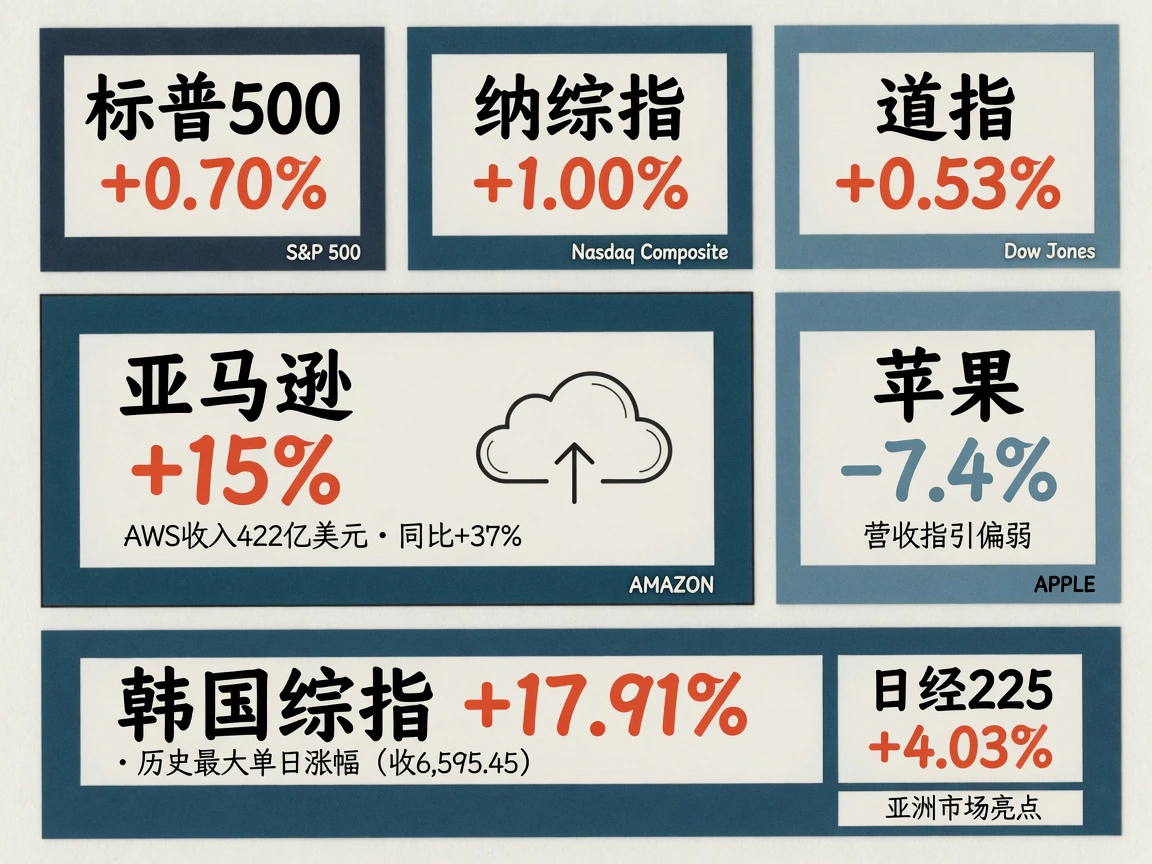
美股三大指数7月31日全线收涨:标普500指数报7,489.72点(+0.70%)、纳斯达克综合指数报25,373.85点(+1.00%)、道琼斯工业指数报52,485.03点(+0.53%)。但指数上扬掩盖了内部的剧烈分化:罗素2000小盘股指数收跌0.50%,标普500成分股中下跌家数多于上涨家数,比例约为1.3比1;恐慌指数VIX收于15.99(-6.44%),自决议日附近的20上方持续回落。指数的涨势主要受少数龙头权重拉动——标普信息技术板块因苹果拖累收跌约0.54%,费城半导体指数亦仅微涨0.07%。
两只标杆科技股主导了当日格局。亚马逊单日大涨约15%:财报显示AWS二季度收入约422亿美元,同比增长约37%,创18个季度以来最快增速;积压订单近5,000亿美元,并将全年资本开支指引上调至约2,200亿美元。市场毫不犹豫地奖励其“需求远超供给”的行业优势,暂时搁置了自由现金流依然为负的隐忧。苹果则大跌约7.4%:尽管当季盈利超预期,但下一季度营收增速指引被市场解读为低于预期,核心零部件与高带宽内存供应瓶颈严重冲击了硬件出货逻辑。与此同时,微软承接周四约15%的涨势后再涨约3%,其他云及数字广告巨头多数跟涨。资金的筛选逻辑十分明确:唯有能将AI资本开支转化为可验证云收入的标的才能获得溢价。
亚洲市场同日上演了全球AI交易最极致的反弹。韩国综合指数单日暴涨17.91%,收报6,595.45点,刷新有史以来最大单日涨幅纪录——打破了2008年10月30日金融危机时期11.95%的前高。三星电子大涨约27%,SK海力士更是触及30%涨停上限;外资净买入规模创历史新高,散户则趁反弹大举净卖出。这轮历史级修复受极端超卖后的空头踩踏回补与美股云财报提振共同驱动,但KOSPI 7月全月仍深跌约22%,较6月高点仍低近三成。日本股市方面,日经225指数涨4.03%至64,362点,存储与半导体设备链领跑,日本央行按兵不动提供了平稳环境;恒生指数仅微涨0.10%,与日韩芯片股行情明显脱钩。汇率端,日元兑美元日内升值1.91%(USD/JPY报160.18),韩元同样走强。
商品:油价月强周弱,黄金随利率高位横盘
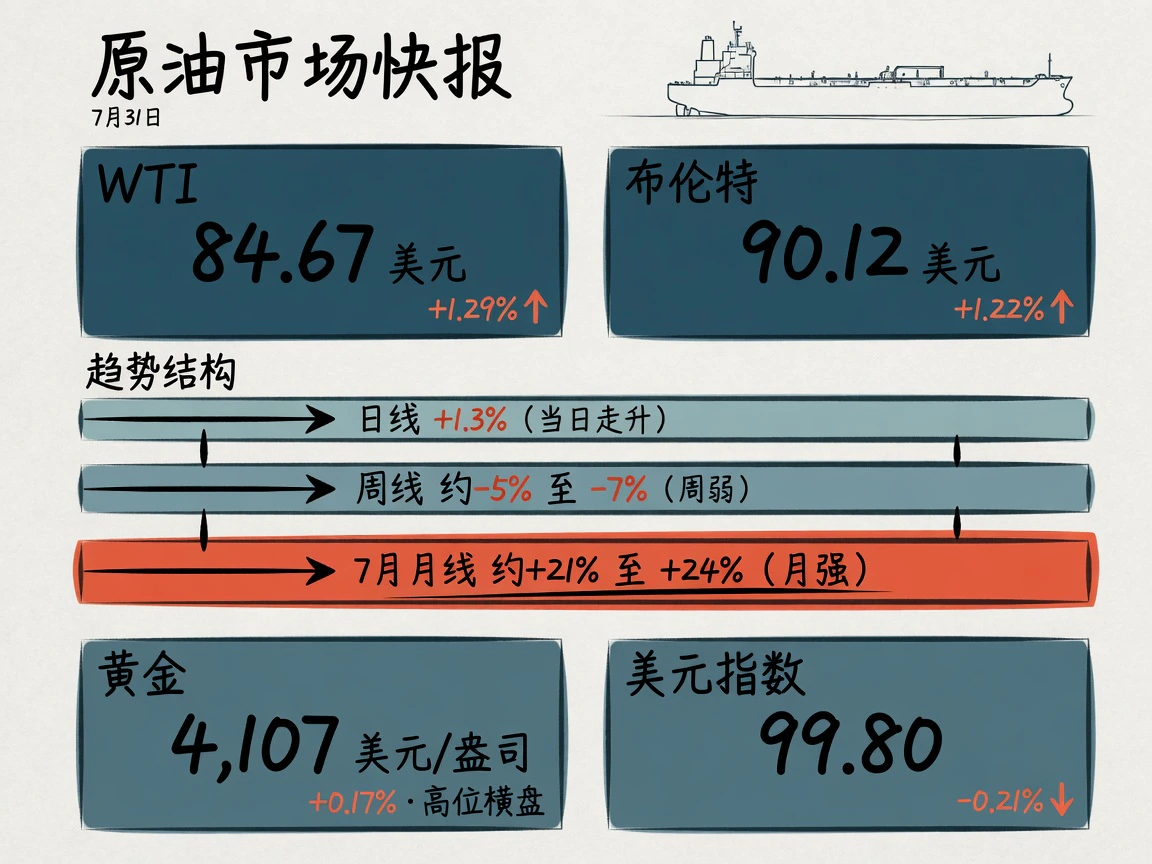
国际原油呈现“日线走高、周线调整、月度强劲”的三维格局。7月31日,WTI原油近月合约结算价报84.67美元/桶(+1.29%),布伦特原油报90.12美元/桶(+1.22%)。油价周线相对前一周五仍下跌约5%至7%,但7月全月累计大涨约21%至24%,录得三个月以来的最强单月表现。日内走势从亚市早盘因海峡通航改善预期引发的偏软震荡,切换至伊朗宣称在霍尔木兹海峡拦截美军护航油轮引发的尾部风险重估,油价最终收于高位。尽管美英海事机构尚未独立证实该拦截消息,且Kpler数据显示仍有大型油轮零星通行(日均通行量虽远低于战前常态,但未彻底归零)。霍尔木兹周边的油品短驳穿梭近期重新活跃(阿曼附近的船对船过驳增加),显现出物流局部修复迹象;然而红海方向封锁威胁延续、伦敦保险市场扩大了高风险水域范围,沙特牵头的多国防务联盟已宣告成立(约14国签署创始声明),实际护航成效与保费走势仍待验证。基本面上,美国5月原油产量约为1,371万桶/日(较4月峰值回落约2%),石油产品需求录得约2,007万桶/日(处于2025年3月以来低位),供需背景依然偏紧。
黄金则继续沿利率逻辑展开:COMEX黄金主力连续合约结算价报4,107美元/盎司,日内微涨0.17%,在美债收益率上行的压制下维持高位横盘整理。当日美元指数收跌0.21%报99.80,在美元疲软的背景下金价并未走强,反映出持有黄金的“利率机会成本抬升”显著压过了单纯的“美元负相关β”。从月线维度看,黄金结束了此前连续四个月的回调,7月首度收涨。
地缘与周末:停火预期留下双向博弈空间
7月31日盘中博弈的核心在于:多条航道摩擦能否将周初挤出的地缘溢价重新补回。除了伊朗宣称革命卫队打击两艘在美军护航下试图过峡的油轮、另有约四艘被迫返航之外,地中海达米埃塔港液化气船起火、黑海CPC终端装货中断等多重扰动并存,对近端油价溢价形成了合力支撑。当日跨资产表现为油价上扬、美股收涨、VIX压低、黄金微涨——市场倾向于将相关事件解读为局部供给摩擦持续性的体现,系统性恐慌并未发酵。美债收益率的上行更是宏观基本面与货币政策路径重定价的结果,不可单因子归咎于地缘摩擦。
盘后至周末,叙事焦点迅速切换至“有条件停火期权”。特朗普于8月1日在社交平台上发文称,美军虽已“整装待发”,但“交易边界已谈妥”,据此叫停了新一轮打击;其条件是迅速达成协议,内容将包括霍尔木兹海峡立即全面开放与彻底终结伊朗核威胁,并声称以色列加入了这一承诺。伊朗官方随后否认曾请求停火。与此同时,英国海事贸易行动办公室(UKMTO)报告阿曼近海接连发生两起突发事件(其中一艘油轮遭不明发射物击中、机舱受损),科威特亦称击落了来自伊朗的无人机。这些表态与局部事件均发生在收盘之后,并不代表具有约束力的和平协议落地,也不等于海峡运力即刻恢复。下周一开盘前,市场料将维持双轨定价:停火谈判预期将压制近端溢价,但若协议落空,地缘风险溢价将面临二次回补。
外贸政策方面,美国专利药“232关税”框架已于美东时间7月31日00:01对首批跨国大药企生效(基准税率100%,附带阶梯式豁免条款);参议院推进的涉俄次级关税法案获得了程序性跨党派支持,但由于众议院休会至8月31日,短期内尚未正式成法。
整体来看,利率端在定价“9月加息概率上升与长期限溢价重建”,权益端在定价“AI云业务商业化落地对指数的托底”,油价则在定价“物流梗阻持续但溢价随时可能受谈判挤压”。三项资产定价逻辑能否维持平衡,将取决于下周重磅就业数据与周末地缘博弈的实际落地情况。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…