
2026年7月31日,在美联储维持利率不变后的第三个交易日,美债市场遭遇全曲线抛售。2年至30年期收益率齐升5–7个基点,30年期收盘价更是站上2007年7月以来的最高区间。回顾整周,美债走完了从“会前情绪缓和”到“会后曲线扭曲(twist)”,再到“全曲线深度重定价”的完整循环,长端主导的熊陡特征尤为鲜明。同一交易日,美股在云巨头财报支撑下虽然跌势收窄,但个股广度依然脆弱;韩国综指以罕见的单日暴涨回应AI云端变现逻辑;原油呈现“月强、周弱、日升”特征;黄金则在美债利率飙升压制下承压回吐。
周末期间,各方围绕“有条件取消打击”的表态一度将原油电子盘拉回80美元关口,但相关利好仅反映了即时消息博弈;本周出炉的系列重磅就业数据,才是真正决定收益率曲线去向的关键硬核指引。
美债:全曲线再遭抛售,30年期站上2007年以来高位
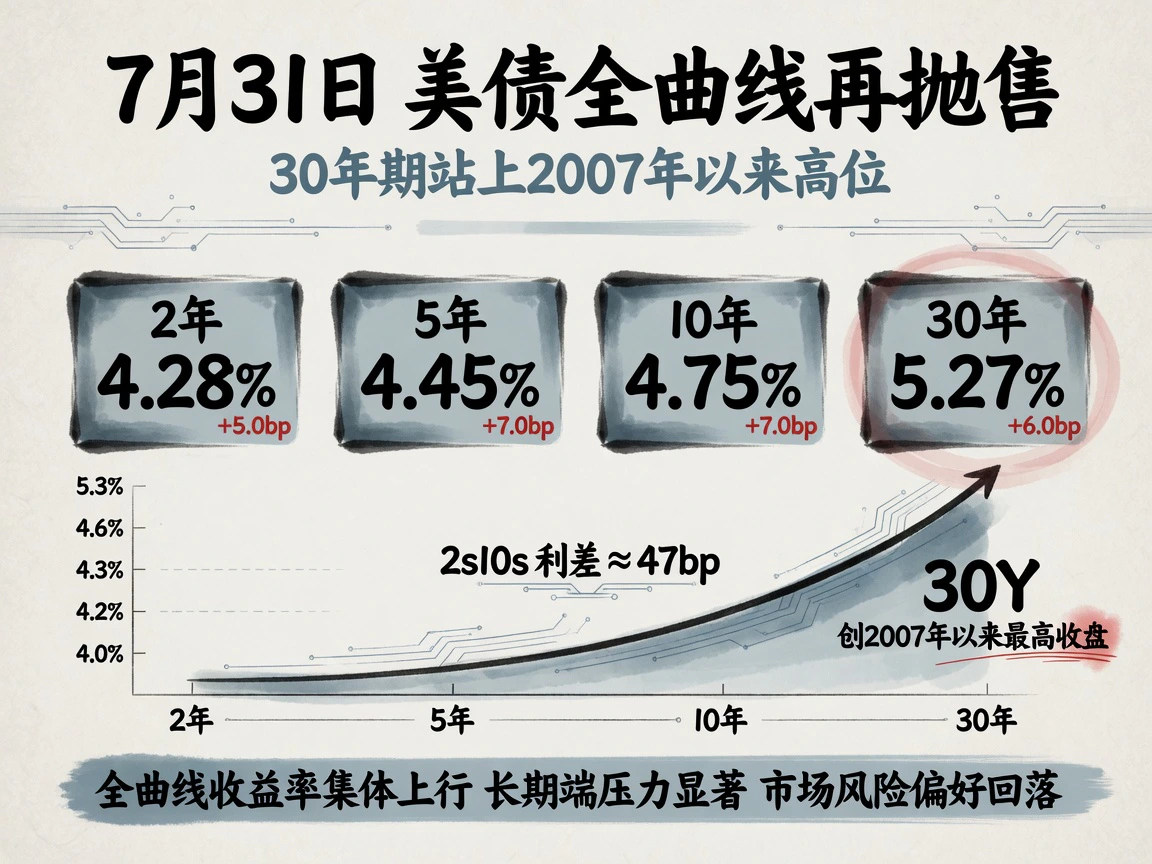
7月31日,美国财政部官方收盘数据显示各期限收益率全线上行:2年期报4.28%(+5.0bp)、5年期报4.45%(+7.0bp)、10年期报4.75%(+7.0bp)、30年期报5.27%(+6.0bp)。2s10s利差自45bp走阔至47bp左右,收益率曲线形态从议息会议刚结束时的“短端微降、长端攀升”转为温和熊陡。30年期美债收益率连续三个交易日上行,收于2007年7月以来的最高收盘区间——无论是从Trading Economics还是FRED历史序列来看,该品种上一次稳定在5.2%上方,还要追溯到次贷危机爆发前夕。
周五的大幅再抛售,标志着全周重定价行情的定型。拉长时间看,全周2年期收益率自4.31%微降至4.28%(-3bp),5年、10年与30年期分别跳升5bp、10bp和15bp,2s10s利差从+34bp拉大至+47bp;超长端的周涨幅达到10年期的1.5倍,同期周度盈亏平衡通胀率也从2.21%升至2.28%。周五单日10年期跳涨的7bp占据了全周涨幅的七成,2年期反弹的5bp则基本抹去了会后的近端回落空间——这反映出前端资金正重新为“9月前后美联储追加紧缩”的尾部风险买单;不过2年期当前仍低于7月23–24日的高位,表明市场尚未完全转向激进紧缩周期的定价。
驱动走势的力量主要有三股:一是三位异议票委在周五披露的书面论证,二是圣路易斯联储主席穆萨莱姆在接受英国《金融时报》专访时的偏鹰表态,三是明显超预期的芝加哥PMI以及单日上涨逾1%的国际油价。从曲线结构看,10年期名义收益率跳升7bp的同时,10年期盈亏平衡通胀率仅微增1bp至2.28%,绝大部分上行空间被实际利率走高和期限溢价扩张所推升。信用债市场表现基本锚定久期:投资级ETF(LQD)单日跌约0.15%,高收益ETF(HYG)基本持平,呈现典型的“利率冲击主导、信用风险尚稳”特征;不过,一级市场云服务巨头(Hyperscalers)的发债规模偏大,其二级利差走阔以及认购倍数下滑带来的供给压力并未完全出清。
盘后至截稿时段(北京时间8月3日早间),场外报价出现温和回吐:CNBC数据显示2年期回落至4.25%、10年期报4.70%、30年期报5.24%(美东时间8月2日21:08),美债期货主力合约较周五结算价小幅反弹。盘后波动主要来自周末地缘情绪的即时缓和,本轮定价的真正方向性检验,仍有待8月3日周一现券交易的实盘验证。
宏观:FOMC内部异议公开化,9月加息预期快速抬头
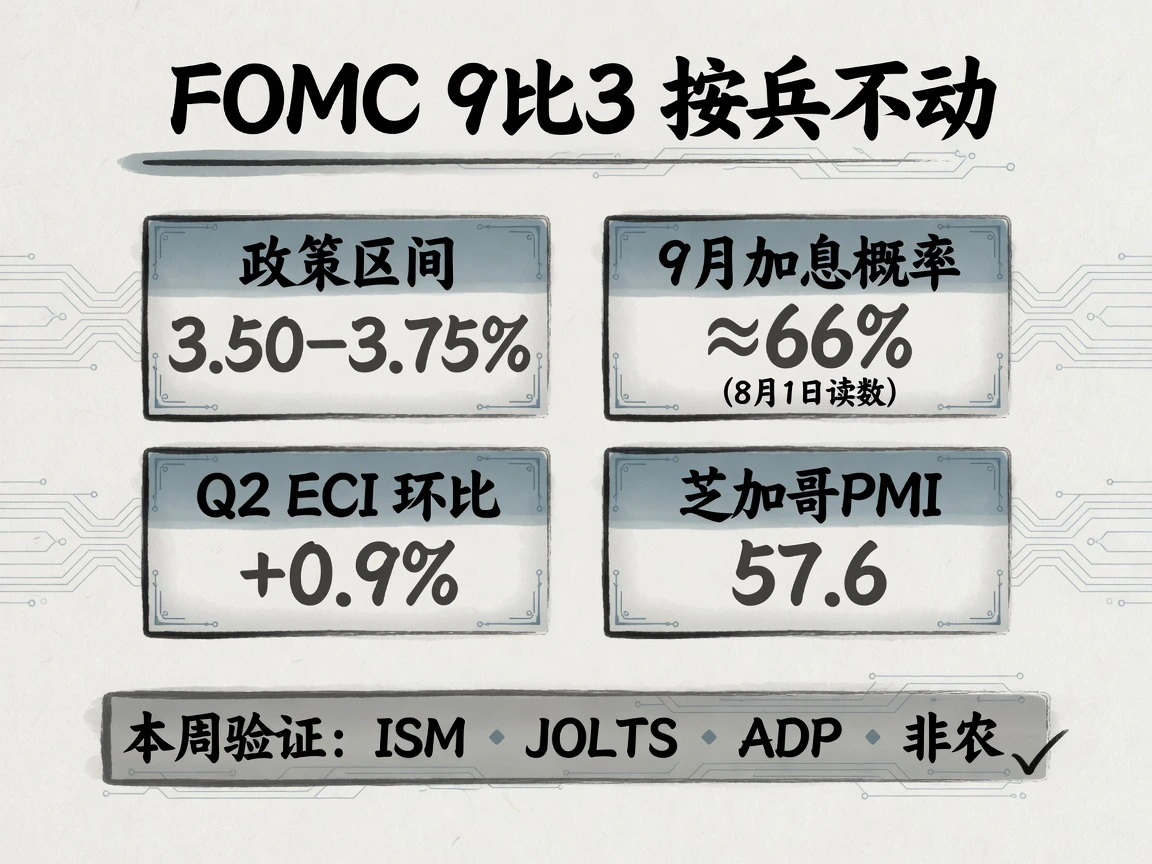
回顾上周宏观叙事演变,主线由最初的“地缘与能源溢价推高期限溢价”,逐步过渡到“FOMC内部政策分歧走上台面”,最终被“通胀粘性数据落地叠加异议委员集中放鹰”进一步强化。周三(7月29日),FOMC以9比3的投票结果将基准利率维持在3.50%–3.75%,实现连续第五次按兵不动,但罕见有三位票委正式主张加息25bp;政策声明虽承认供给侧冲击推升了部分物价,但鲍威尔在新闻发布会上刻意模糊了远期路径指引,导致市场最初以“短端放松、长端承压”的曲线扭曲作为应对。
周四(7月30日),美国二季度实际GDP初值录得年化环比+1.5%(低于市场普遍预期的+2.1%),与6月PCE数据同日出炉:虽然经济整体放缓,但私人国内最终销售(PDFP)强劲增长3.9%,凸显内需基本盘韧性依旧;核心PCE同比达3.3%,距离2%的政策目标仍有显著差距。周五(7月31日)出炉的二季度就业成本指数(ECI)环比上涨0.9%(预期+0.8%)、同比+3.4%,表明薪资成本虽有韧性但未失控,仅凭该项数据尚不足以解释全曲线的抛售烈度;真正点燃市场担忧的是随后公布的芝加哥PMI飙升至57.6(预期56.0),其新订单指数处于多年高位区间,直接印证了需求端依旧高企的热度。
美联储官员当天的密集表态成为盘面重定价的核心推手。克利夫兰联储主席哈马克直言“眼下正是采取行动的时机”,对通胀能否自然回落至目标表示怀疑;明尼阿波利斯联储主席卡什卡利明确主张将利率区间上调25bp,倾向于以小步走方式尽早应对;达拉斯联储主席洛根指出,当前劳动力市场、消费活动及宽松的金融环境表明,政策利率对经济的限制力度依然不足;即便今年没有投票权的圣路易斯联储主席穆萨莱姆也公开呼吁,应更早、更平缓地推进紧缩以捍卫通胀公信力。受此影响,媒体跟踪的9月加息25bp概率一度攀升至六至七成,但这类概率读数更多反映了当时的盘面情绪,随着周末盘后收益率回吐,该预期已有小幅钝化。
本周市场进入密集的数据验证期:8月3日公布美国7月ISM制造业PMI,8月4日公布JOLTS职位空缺,8月5日公布ADP就业与ISM服务业PMI,8月7日则将迎来7月非农就业报告。鉴于6月新增非农仅为5.7万人且前两月数据被大幅下修,本周的非农数据将直接检验劳动力市场究竟是短期技术性失真还是趋势性走弱——若读数超预期偏强,将强化“9月加息”叙事并助推曲线继续熊陡;若读数疲软,曲线反转交易料将迅速抬头。在此之后,宏观层面的下一个重要观察窗口为8月26日PCE二次修正与GDP修订值,以及8月27–29日举行的杰克逊霍尔全球央行年会,下一届FOMC议息会议则定于9月中旬。
商品:原油月强周弱日升,黄金承压跟随利率下挫
国际原油上周走出了一轮鲜明的深V反转。周一与周二,随着中东冲突短期缓和及霍尔木兹海峡通航改善的预期升温,市场迅速挤出地缘风险溢价,WTI自前一周五近89美元的高点滑落至79美元下方的周内低位,Brent亦从97美元一线重挫至约84美元;但周三空袭再度发生、航道受阻风险重回视野,叠加截至7月24日当周EIA商业原油库存超预期大幅去化717万桶,油价单日拉升6%–8%;周四进入高位整固;周五在伊朗宣称袭船的言论刺激下,油价收盘再涨逾1%。
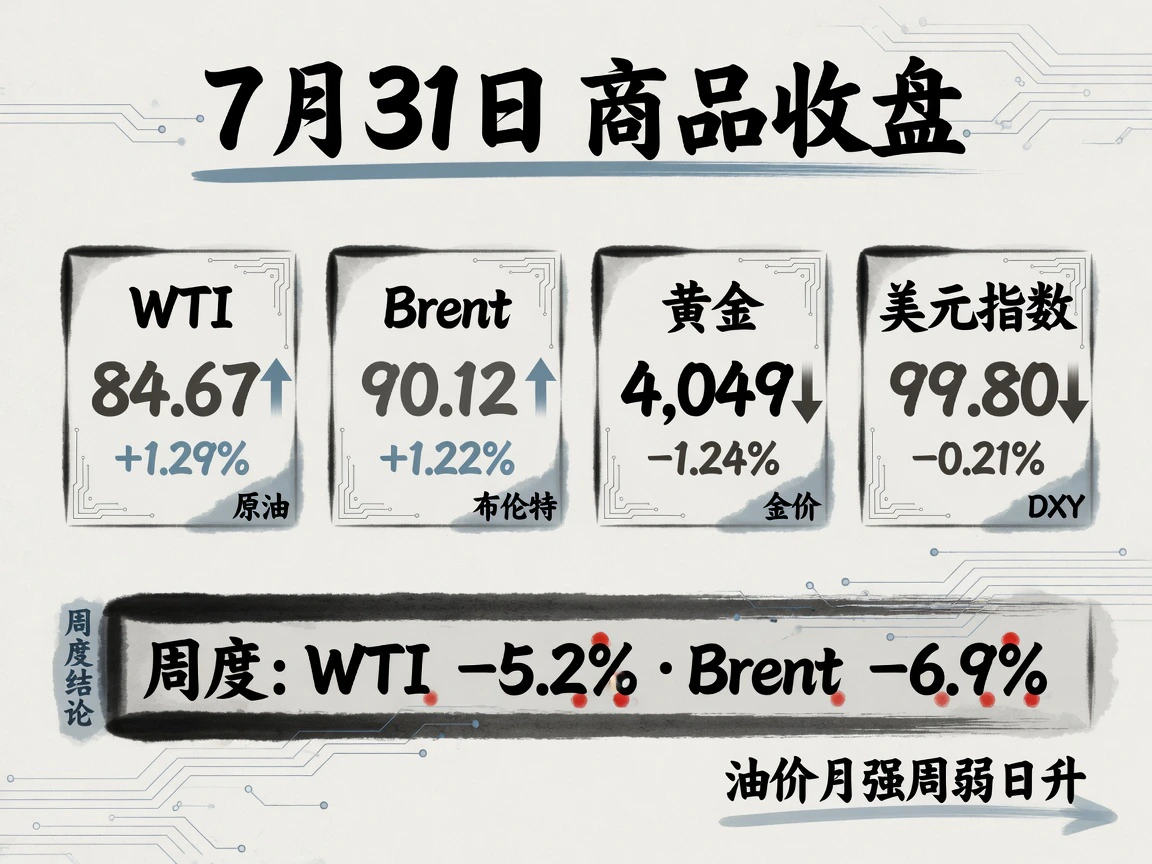
就全周表现而言,WTI全周下跌5.2%报收84.67美元/桶,Brent全周下跌6.9%报收90.12美元/桶,但两者均自周内低位分别回升约6.8%和7.2%;拉长至7月全月,油价累计涨幅依然达到两成左右,创下三个月来最强单月表现。“月度偏强、周度回撤、单日收涨”的多重特征在上周五同时显现。7月31日结算价方面:WTI上涨1.29%报84.67美元/桶,Brent上涨1.22%报90.12美元/桶,Brent-WTI价差保持在5.45美元左右,全球两大基准油品保持同步重定价。
地缘与基本面的驱动层次较为清晰:一方面,伊朗官方宣称革命卫队拦截并打击了两艘在美军护航下试图过峡的油轮,另有四艘船只被迫折返,尽管美英海上安全机构尚未予以独立证实,但Kpler等航运跟踪数据表明,虽偶有大型油轮通行,通道本身并未被物理封锁,市场交易的本质是地缘摩擦带来的持续性“航运附加税”;另一方面,红海胡塞武装的封锁态势仍在延续,伦敦保险业扩大了高风险水域范围,沙特牵头的14国海上护航联盟虽已宣布组建,但其实质护航效力与保费压制作用仍待观察。贵金属方面,黄金完全遵循实际利率的定价逻辑:COMEX黄金期货主力合约结算价报4,049美元/盎司(-1.24%),在2年期与10年期美债收益率同步攀升的压制下出现回吐;美元指数当日微跌0.21%报99.80,而黄金依然下挫,印证了本轮调整主要受美债利率上行压制,而非美元汇率被动走强所致。
盘后至截稿阶段,WTI电子盘跌至80.70美元附近(北京时间8月3日08:59),较周五结算价回落约4.7%,直接受到周末关于“和谈有望重启、美方有条件取消新一轮打击”等消息的影响——此类波动属于电子盘对新闻标题的即刻定价,实际走势需等待现货开盘予以验证,不宜直接混同于周五的结算波动。同期黄金电子盘则小幅回弹至4,112美元附近。
股市:云巨头业绩支撑大盘指数,市场广度与亚洲映射显露隐忧
上周全球权益资产的核心博弈聚焦在两大脉络上:一是针对AI资本开支是否陷入“投资无回报”的疑虑(周三微软与Meta、周四亚马逊与苹果盘后公布的业绩,让各大科技巨头之间的回报成色显现分化);二是美联储抗通胀决心对估值中枢的挤压(周三标普曾因此回撤1.5%至周内低点7,316点)。全周累计,标普500上涨1.05%收于7,489.72点,纳斯达克综指上涨1.59%,道琼斯工业指数上涨1.04%,罗素2000基本收平,恐慌指数VIX大幅下行13.94%报15.99。指数涨幅高度向经过财报验证的头部云厂商集中:微软全周累涨约22%,亚马逊涨约17%,Alphabet涨约11%,而Meta回撤约6%,苹果累跌约7%。7月全月标普基本持平,纳综收跌约3%,月线级别的趋势性修复尚需时间。
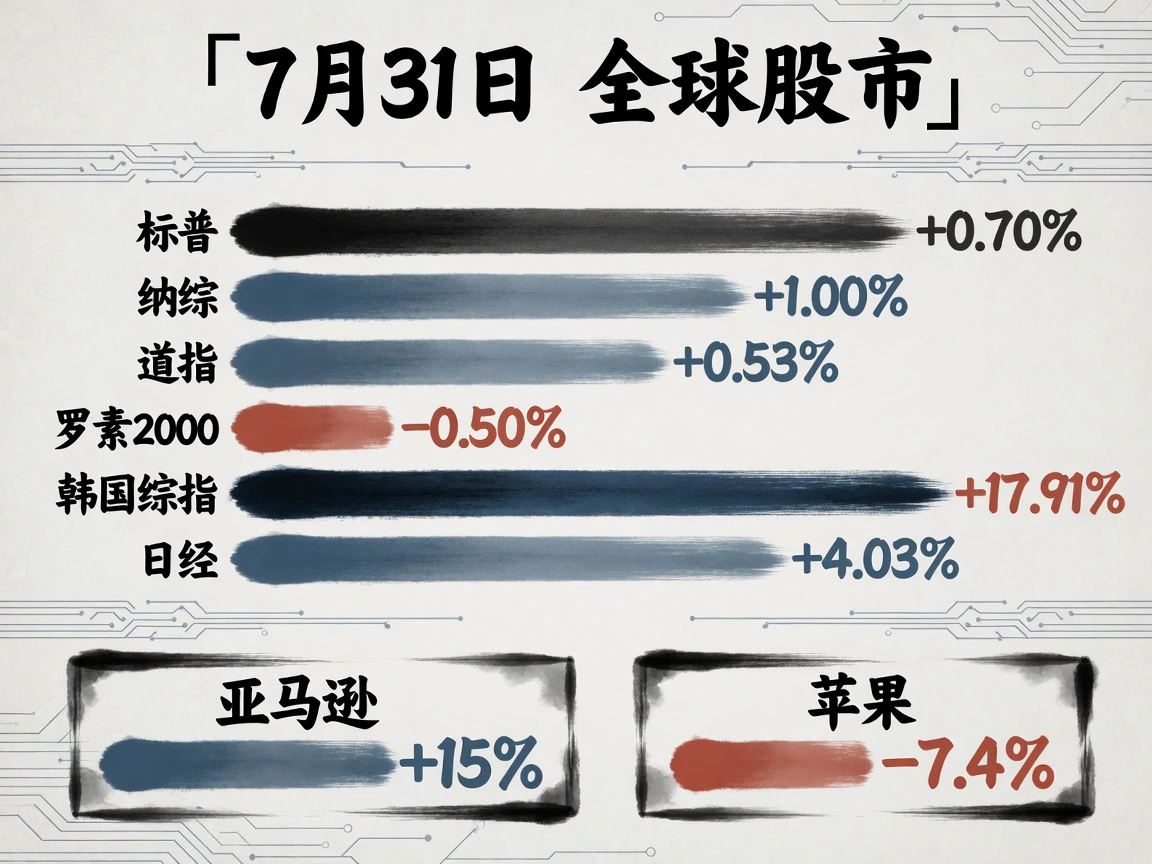
7月31日美股盘面几乎被“云业务盈利能力得到验证”的情绪全盘主导,但整体风险偏好并未全面改善:标普500报7,489.72点(+0.70%)、纳斯达克综指报25,373.85点(+1.00%)、道琼斯指数报52,485.03点(+0.53%)、罗素2000报2,931.34点(-0.50%),VIX收于15.99(-6.44%)。市场广度依旧低迷,标普成分股中下跌家数与上涨家数比例约为1.3比1;信息技术板块在苹果拖累下收跌0.5%,而亚马逊所在的可选消费板块则劲升6.1%。个股方面,亚马逊单日大涨近15%:其AWS云服务收入录得422亿美元(同比增约37%),公司将全年资本开支指引上调至2,200亿美元附近,市场选择积极奖励其“需求大于供给”的景气度,暂未对持续为负的自由现金流予以惩罚;苹果收跌7.4%:尽管净利润略超预期,但营收指引不及市场共识,加上供应链及存储芯片成本约束,严重削弱了市场对其出货量的增长预期;微软在承接周四15%的涨幅后,周五再度收高约3%。费城半导体指数微涨0.07%,美股硬件端并未同步体现亚洲市场的报复性反弹。
亚洲市场则展现了全球AI交易最为剧烈的情绪放大器:韩国综合股价指数(KOSPI)周五单日暴涨17.91%收于6,595.45点,创下该指数有史以来最大单日涨幅,三星电子飙升26.8%、SK海力士以近30%的涨幅触及涨停,呈现外资大幅加仓、散户获利了结的格局;然而拉长至7月全月,韩国综指仍录得约22%的跌幅,较6月高位下滑近三成,周五的暴涨本质上属于极度超卖后借力美国云财报的暴力回补。日经225指数收涨4.03%报64,362点;恒生指数则仅微涨0.10%,与日韩半导体板块行情明显脱节。汇率层面,美元兑日元周五报收160.18(日元单日升值1.91%),美元兑韩元报1,420.60。
盘后至截稿阶段(北京时间8月3日09:08),美股处于休市,日韩股市已率先开盘:日经盘中跌约2.1%至63,026点,韩国综指盘中回撤约4.3%至6,309点,对周五的异常脉冲展开跳空回吐;美股股指期货ES与NQ盘中小幅走高0.5%–0.7%,未跟随亚盘的回调步调,时区交易的阶段性分歧显现。日元在截稿时攀升至156.1附近,较周五收盘进一步升值约4个大点,这一变动将成为影响日股出口商盈利预期及全球流动性环境的另一潜在变量。
地缘:停火传闻压制溢价情绪,海峡通行受限仍在定价
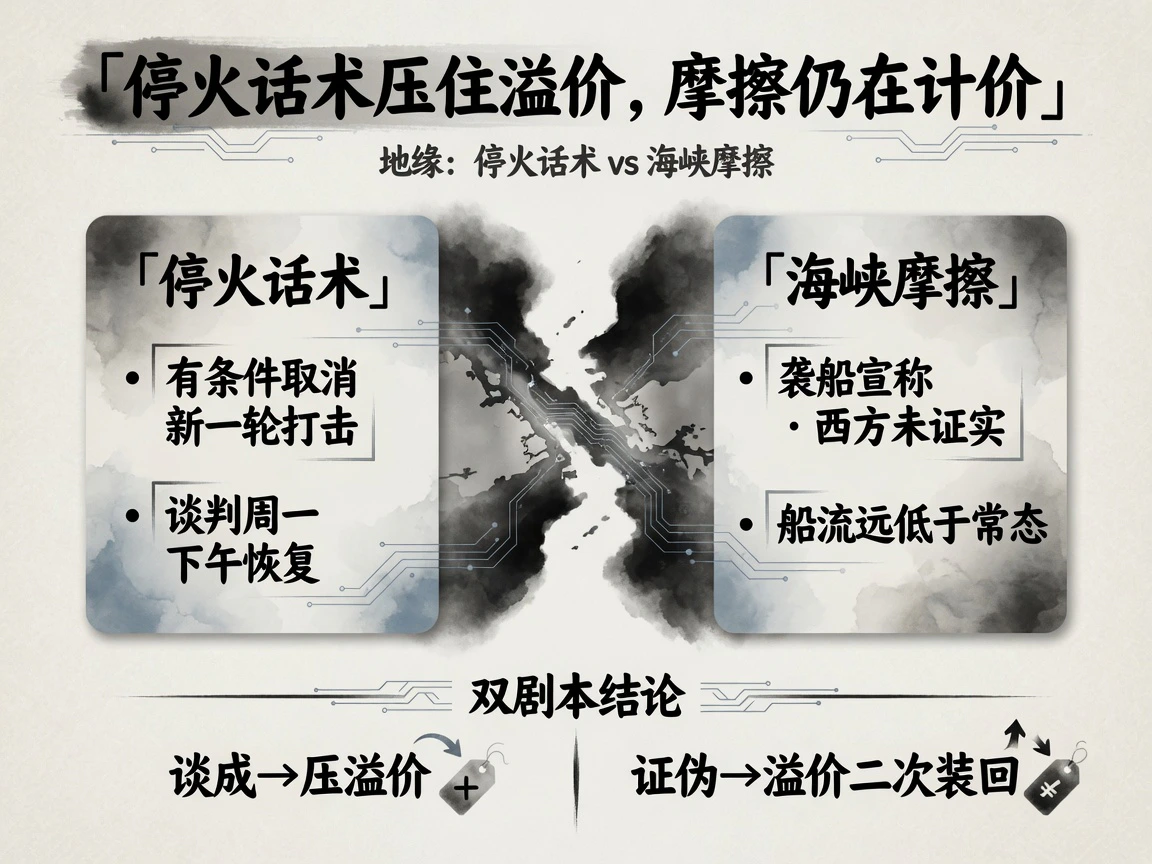
上周地缘局势对金融资产的传导逻辑,沿着“缓和预期迅速计入 → 多点冲突再度扰动 → 周五事件溢价重新入价但未引发股指全面恐慌”展开演变。周一与周二市场集中交易局势短期降温及霍尔木兹海峡通航正常化的可能,油价周内最大跌幅也由此产生;但周中多个海域摩擦再起:胡塞武装宣布对沙特方向实施禁运、达米埃塔港无人机袭击引发液化气船失火、伦敦保险协会扩大航运高风险水域;周五则是溢价消除后的阶段性反抽。从全周资产表现来看——油价周线下挫5%–7%、美股震荡收涨、恐慌指数回落——资本市场目前仅将沿线摩擦视为一项持续存在的“供应链税”,尚未将其定价为全局性的系统性供给断裂。
7月31日现券及商品市场的主要交易依据包括:伊朗方面宣称对两艘在美军掩护下强行过峡的油轮实施打击并迫使其余四艘掉头,虽然美英官方机构并未确认这一说法,但实际观测显示大型油轮和货轮仅维持偶发过峡,霍尔木兹海峡实际处于“远低于常态但尚未彻底切断”的半受限状态。在贸易保护主义方面,针对专利药品的Section 232关税方案于美东时间7月31日00:01正式对首批大型跨国药企生效(基准税率100%,同时辅以产能回流与药价折扣等豁免机制),属于中长期慢变量;参议院推进的对俄次级关税法案以86比12通过程序性表决,但鉴于众议院休会至8月31日,该法案距离正式成法仍有距离。
自收盘后至发稿阶段,地缘叙事的焦点迅速转向“有条件停火协议”的博弈:美方通过社交媒体和机上通报称“行动已准备就绪”,但因“交易核心框架已经达成”,决定取消原定的一轮打击,其开列的停火前提包括霍尔木兹海峡全面通畅以及彻底消除伊朗核能力,并声称以色列同意该承诺、和谈将于“周一下午”重启。然而伊朗官方及军方发言人随后予以否认,坚称从未寻求停火,并强调霍尔木兹海峡绝无可能恢复至战前常态;UKMTO另行报告阿曼近海发生了两起航运安全事件(其中一艘油轮遭到不明抛射物损坏),科威特军方亦拦截了来自伊朗方向的无人机;伊朗军方同时警告,若本国能源基础设施遭袭,将对沙特、阿联酋油田及卡塔尔、以色列气田实施对称报复。上述言论多数仍停留在公开喊话、警告与假设性条件层面,既无具法律效力的签署协议,亦不意味着关键水道恢复常态通行。在新一周正式开盘前,市场仍处于双轨博弈:和谈预期压制原油短端溢价,但一旦落空,风险溢价势必再次报复性重估。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…