
2026年8月7日,备受瞩目的7月非农就业数据全面爆冷,迅速将全球资产的宏观定价天平推向劳动力市场降温的一侧。美国劳工统计局公布的数据显示,7月非农就业人口意外收缩2.3万人(市场此前普遍预期增长约8万人),且5至6月历史数据合计巨幅下修10.3万人。紧缩溢价随之快速回吐,美债收益率全线回落,短端收益率领跌驱动收益率曲线呈现典型的牛市陡峭化(bull steepener)。CME FedWatch工具显示(数据截取自美中部时间8月7日约06:18),市场对美联储9月将基准利率维持在3.50%–3.75%区间的概率升至约57%,加息概率回落至约43%,较前一日偏向加息的格局清晰翻转。权益资产全面上扬,黄金在实际利率快速下行的提振下大幅拉升;原油结算价小幅续涨约1.2%,更多是对周中过度计入“协议必成”情绪的技术性修复。放眼8月3日至7日的全周表现,短端利率相对上周五普遍下行完成收敛,标普500指数全周累计上涨约3.6%,纳斯达克综合指数大涨约5.2%,双双录得自4月中旬以来的单周最佳表现之一;大宗商品走势剧烈分化,WTI原油全周重挫约7.7%,而黄金全周累计上涨约7.2%。
固收:前端收益率领跌,曲线呈现牛市走陡
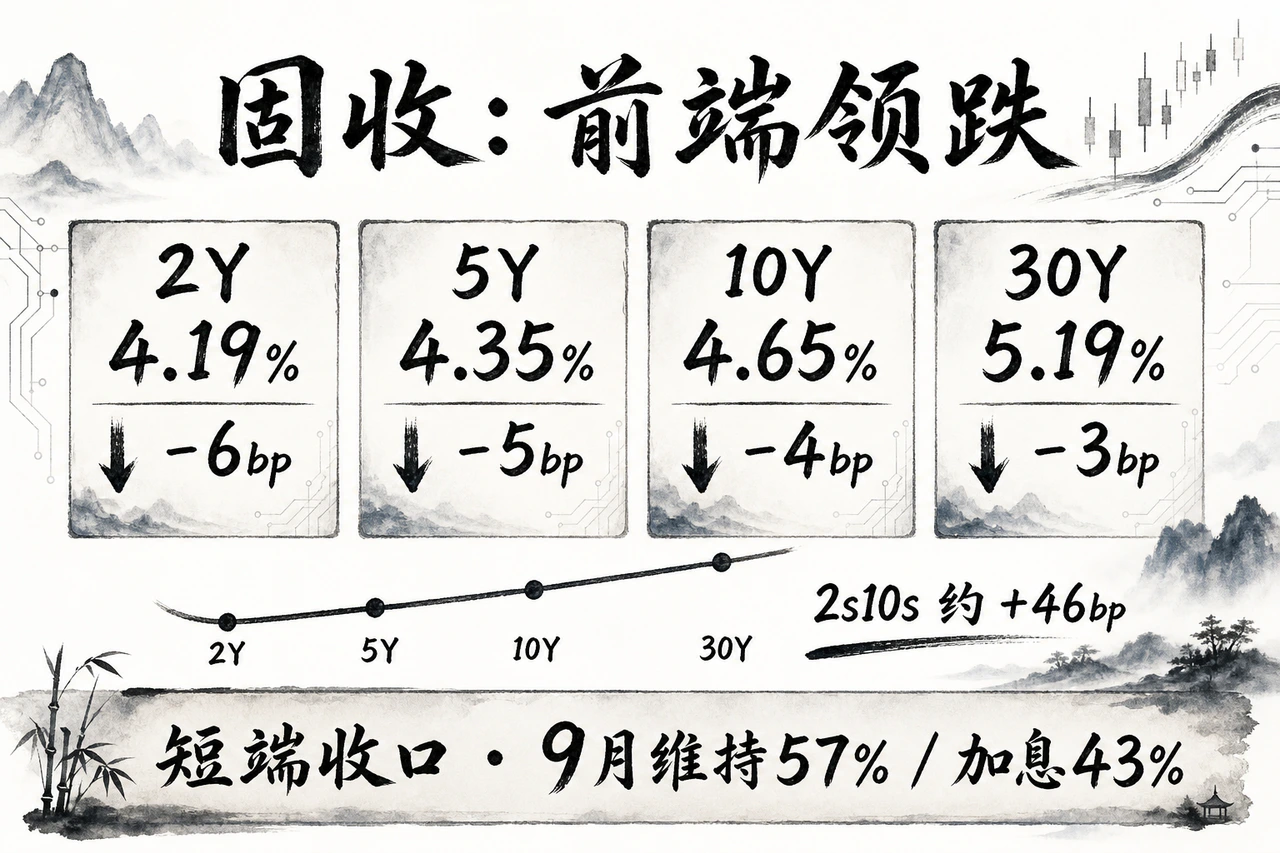
美国财政部日度平价收益率曲线(官方日终,close-to-close)显示:2年期美债收益率收报4.19%(较前一交易日下行6.0 bp)、5年期收报4.35%(下行5.0 bp)、10年期收报4.65%(下行4.0 bp)、30年期收报5.19%(下行3.0 bp)。关键利差方面,2s10s利差约为+46 bp(较前一日扩大约2 bp),2s30s利差约为+100 bp,收益率曲线呈现鲜明的牛市陡峭化(bull steepener)特征——前端对9月政策利率路径最为敏感,因此下行最为剧烈;长端虽跟随下行但幅度明显收敛,财政发债压力与国债招标溢价并未出现实质性塌缩。
周线维度上,相对8月1日官方收盘价,2年期、5年期、10年期与30年期美债收益率分别累计下行约9 bp、10 bp、10 bp与8 bp,短端国债价格录得5月以来的最大单周涨幅之一;2s10s利差在周初约为+47 bp、周末约为+46 bp,全周曲线斜率大体持平。周内真正的核心变化在于整体收益率曲线中枢的系统性下移,并在周五非农出炉后以陡峭化的形态完成周线收敛。下周财政部季度再融资首轮大考(涵盖约580亿美元3年期、420亿美元10年期与250亿美元30年期国债)已进入市场定价视野,30年期指示性收益率徘徊在5.20%关口附近。
政策利率路径预期方面,当前联邦基金利率目标区间仍维持在3.50%–3.75%(7月29日FOMC会议决定按兵不动,但投票中出现了3票倾向加息的分歧)。据FedWatch官方页面显示,9月维持当前利率不变的概率上升至57.0%,加息概率回落至43.0%(前一日约为45%对55%,而一周前甚至处于33%对67%的加息偏向高位)。当前2年期美债收益率较政策利率区间上限高出约44 bp,这一水平恰好对应“年内一次加息期权被显著回吐,但尚未计入降息预期”的市场定价。据CNBC援引CME数据,即便9月按兵不动概率回升至约60%,市场对10月加息的累计隐含概率仍约为55%、12月仍约为75%——资金仅仅是将最近一次可能的紧缩行动向后推延,全年紧缩的政策期权并未被全盘作废。此外,10年期盈亏平衡通胀率收于2.25%(小幅下行1.0 bp);在10年期名义利率4 bp的降幅中,约有3 bp来自实际利率的走低,交易主轴牢牢锁定在经济增长放缓与美联储反应函数的边际重估上。
信用债与离岸美元债方面:高收益(HY)与投资级(IG)期权调整利差(OAS)在复盘日暂无最新官方定点读数(最近读数为8月6日的2.71%与0.78%);Cbonds香港企业美元债T-spread截至8月7日约为54.7 bp,较前一日略微走阔约1 bp,依然处于历史极度偏紧的区间。基准利率在周度维度的下行对债券总回报形成正面支撑,但极薄的信用利差所能提供的风险缓冲十分有限——若本周公布的CPI数据再度走热并将加息期权重新激活,估值价格层面的回撤大概率将先于信用利差走阔而发生。
截稿时的期货快照显示(北京时间约08:35–08:38,并非新的现货收盘价):美债期货主力合约ZN(10年)、ZB(30年)、ZF(5年)分别报108.55、109.19与106.35,较周五结算价略有走软,属于亚洲早盘薄弱流动性环境下的微幅获利回吐;现货曲线的分析叙事基准仍以8月7日官方日终数据为准。
宏观与政策:新增就业意外转负,即刻加息压力显著缓解
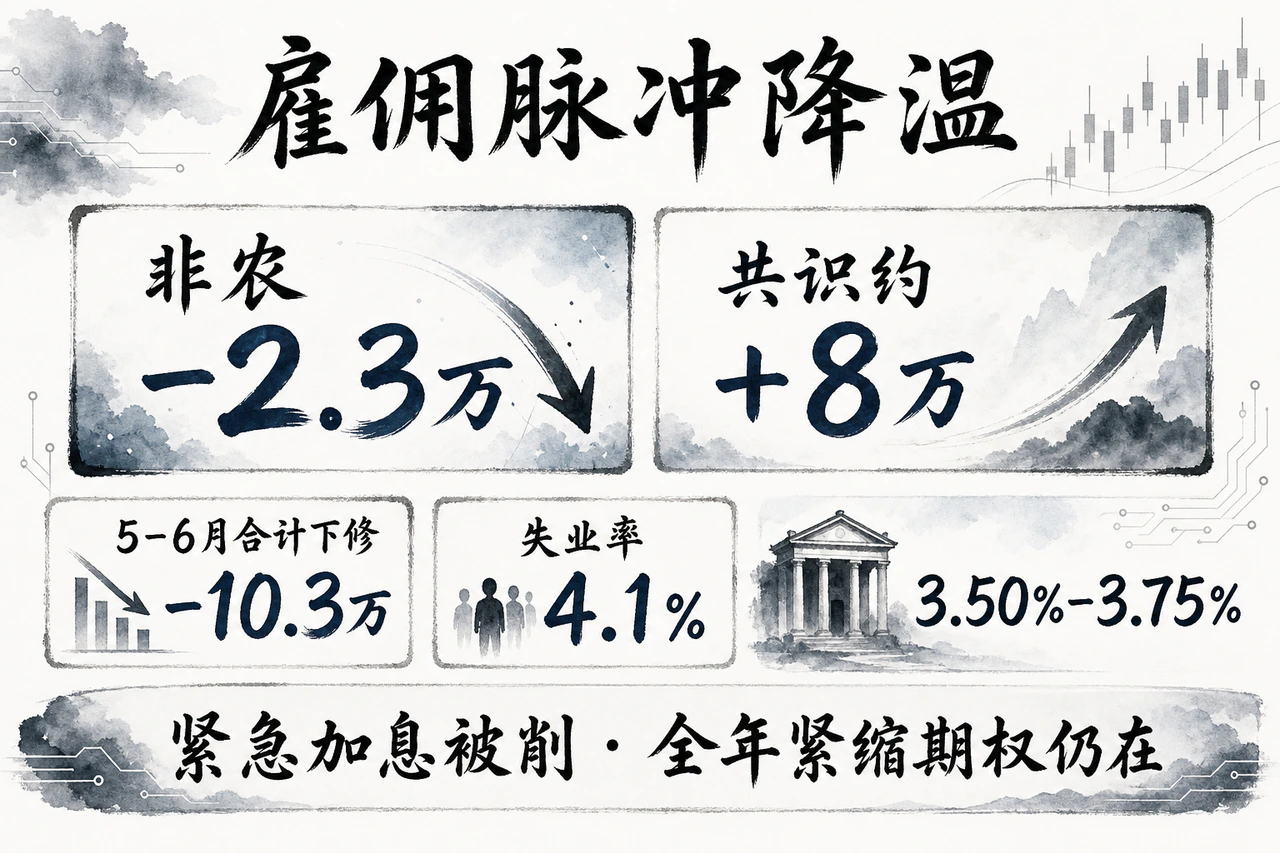
7月非农就业人口意外收缩2.3万人,不仅大幅低于此前增长约8万人的市场共识,5月数据更由+12.9万人下修至+6.3万人、6月由+5.7万人下修至+2.0万人,两月合计挤出水分达10.3万人。虽然失业率小幅降至4.1%,但劳动参与率下滑至61.4%、就业人口比降至58.9%——这表明失业率的回落更多来自劳动力的被动退出,而非就业需求的蓬勃。从行业结构来看,分化同样极为严峻:私营部门新增非农就业勉强录得+3.0万人,而政府部门净减5.3万人(其中主要受地方教育部门减少约5.0万人的季节性扰动);私营部门内部同样疲态渐显,休闲酒店业减少4.0万人、零售业减少1.9万人,反映内需消费链的用工意愿明显走弱。薪资增速方面,平均时薪环比仅增约0.1%、同比持稳于3.2%,工资增速与就业动能双双偏软。
回顾整周宏观图景,经济活动与用工招聘之间的分叉背离贯穿始终:周初出炉的ISM制造业PMI录得55.6(高于预期的54左右),价格分项依然高居71.1,一度强化了紧缩预期;但随后披露的数据却接连转冷——ADP私营新增就业仅录得+4.4万人,ISM服务业PMI虽录得54.1但就业分项重回收缩区间(47.4),JOLTS职位空缺数降至735.9万。与此同时,周四公布的初请失业金人数仍处于19.9万人的极低位——这印证了当前劳动力市场正呈现“极低裁员与招工放缓”并存的弱平衡格局。实体订单与经济活动并未出现断崖式坍塌,但招聘与薪资动能的降温已十分明显;后续8月12日的CPI与8月13日的PPI数据,将成为决定利率路径的关键开关。
同日公布的辅助宏观数据方面:纽约联储消费者预期调查(SCE)显示,一年期通胀预期微降至3.6%(前值为3.7%),中长期通胀预期保持稳定;美联储G.19信贷报告显示,6月消费信贷年化增长3.3%,其中循环信贷年化增长6.0%,更多呈现出居民在储蓄见底下依赖信用卡垫资周转的防御特征。美联储官员沟通方面,里士满联储主席巴尔金(Thomas Barkin)在8月7日表示,这份非农报告“与近期对劳动力市场的基本判断一致——劳动力市场处在既不宽松也不算过紧的状态”。综合来看,当前的政策信号十分清晰:美联储9月即刻追加加息的必要性被实质性削弱,但年内整体紧缩的政策期权依然保留。周末至截稿期间,美国官方并无其他重磅宏观信息发布;中国国家统计局8月9日公布的7月CPI同比上涨0.5%、PPI同比上涨3.5%,属于亚洲区域通胀温和可控的佐证,并不改变美联储的决策核心。
商品:油市深跌后弱势修复,黄金受利率下行提振大幅走强
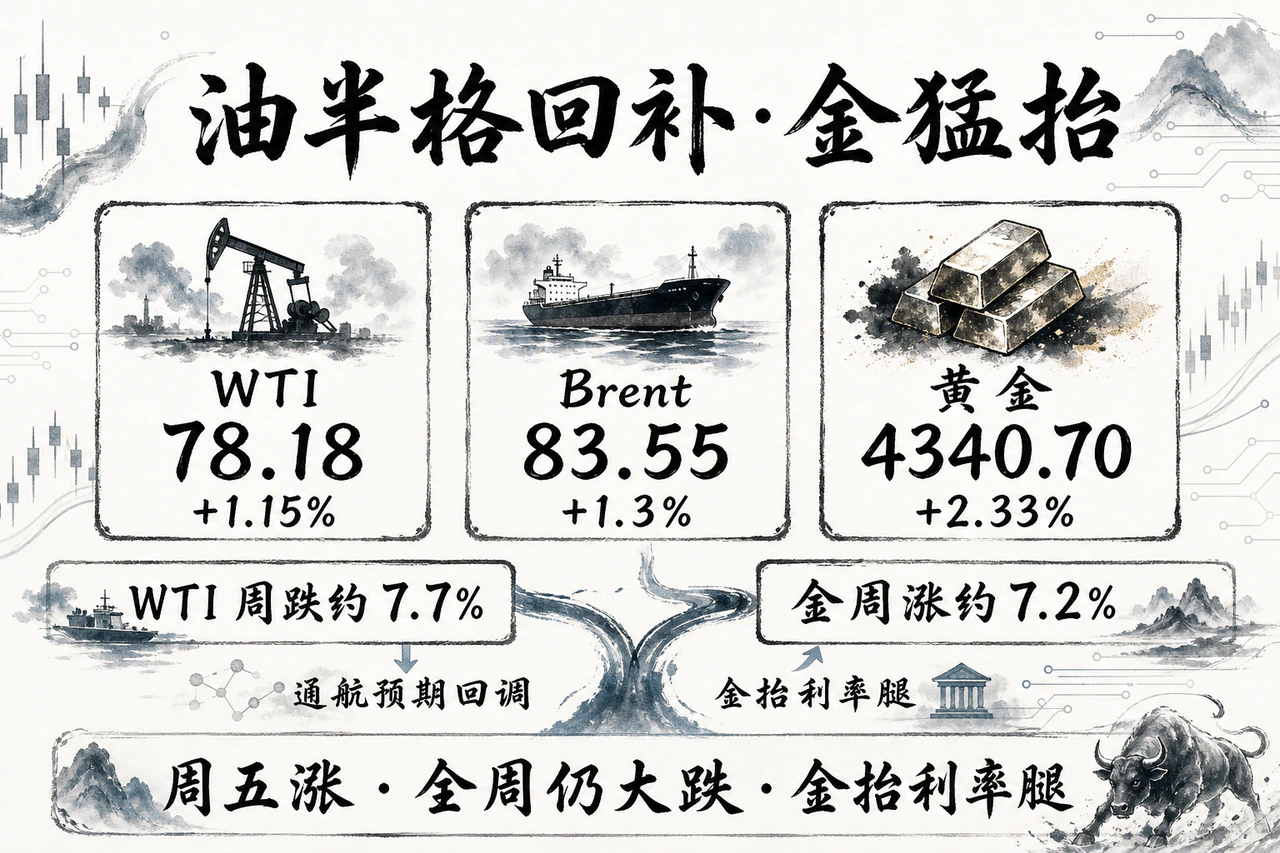
周五原油与黄金虽然同日上涨,但两者的定价驱动机制完全不同。WTI 9月合约结算价收报78.18美元/桶(上涨0.89美元,涨幅1.15%),布伦特10月合约结算价收报83.55美元/桶(上涨1.06美元,涨幅1.30%),布伦特-WTI价差维持在5.4美元附近。当日原油的延续反弹,主要是由于市场对霍尔木兹海峡“完全自由通行”的乐观预期被重新修正——随着伊朗方面提出限制性条款、通行收费诉求与美方坚持零收费的立场形成对峙,此前周中过度透支协议落地的超卖预期迎来温和回补。然而放眼全周,原油呈现出截然不同的颓势:WTI原油自前一周五约84.67美元跌至78.18美元,全周累计重挫约7.7%;其走势呈现出周一至周三因押注通航协议而大幅挤出地缘溢价(盘中一度跌至75美元区间),周四与周五虽因草案争议而有所反抽,但反弹力度有限,因此形成了“周五温和反弹、全周依然大跌”的鲜明反差。
物理层面的通航依然接近停摆状态:据行业追踪机构Kpler监测,周五确认通过海峡的船只仅约8艘,整周日均通航量仅在十来艘左右徘徊,对比冲突前日均约130–140艘的正常流量依然悬殊——纸货市场的博弈反弹与实际航运运力的恢复依然存在明显错配。关于深度供需平衡表、期货曲线月差与油运费率的详细分析,请参阅油价专题副文。
黄金方面:COMEX黄金8月期货结算价报4,340.70美元/盎司(大涨98.70美元,涨幅2.33%);交投更为活跃的12月合约收报4,399.70美元/盎司(涨幅亦为2.33%),日度变动以8月结算价为准。全周黄金累计大涨约7.2%(绝对涨幅约292美元),录得今年1月以来表现最强劲的单周表现之一。引爆金价行情的核心催化剂是疲软非农对加息押注的强力压制,配合美元指数结算价回落至99.60(下跌0.37%),实际利率大幅下行放大了无息资产的配置吸引力;地缘扰动在此处更多只是情绪背景。
截稿时的电子盘表现(北京时间约08:38):原油期货CL与BZ分别交投于78.78美元与84.39美元附近,COMEX黄金主力合约交投于4,395美元附近——报价均略高于周五结算价,仅作为带有明确时间戳的行情快照。周末伊朗官方表态称伊阿(伊朗与阿曼)航运安排“非常接近达成”,但仍将复航与美方条件额外挂钩,这解释了周一早盘油价的微幅上探,本质上依然属于对谈判条款执行质量的边际交易。
股市:消化按兵期权,成长与小盘股领衔上攻
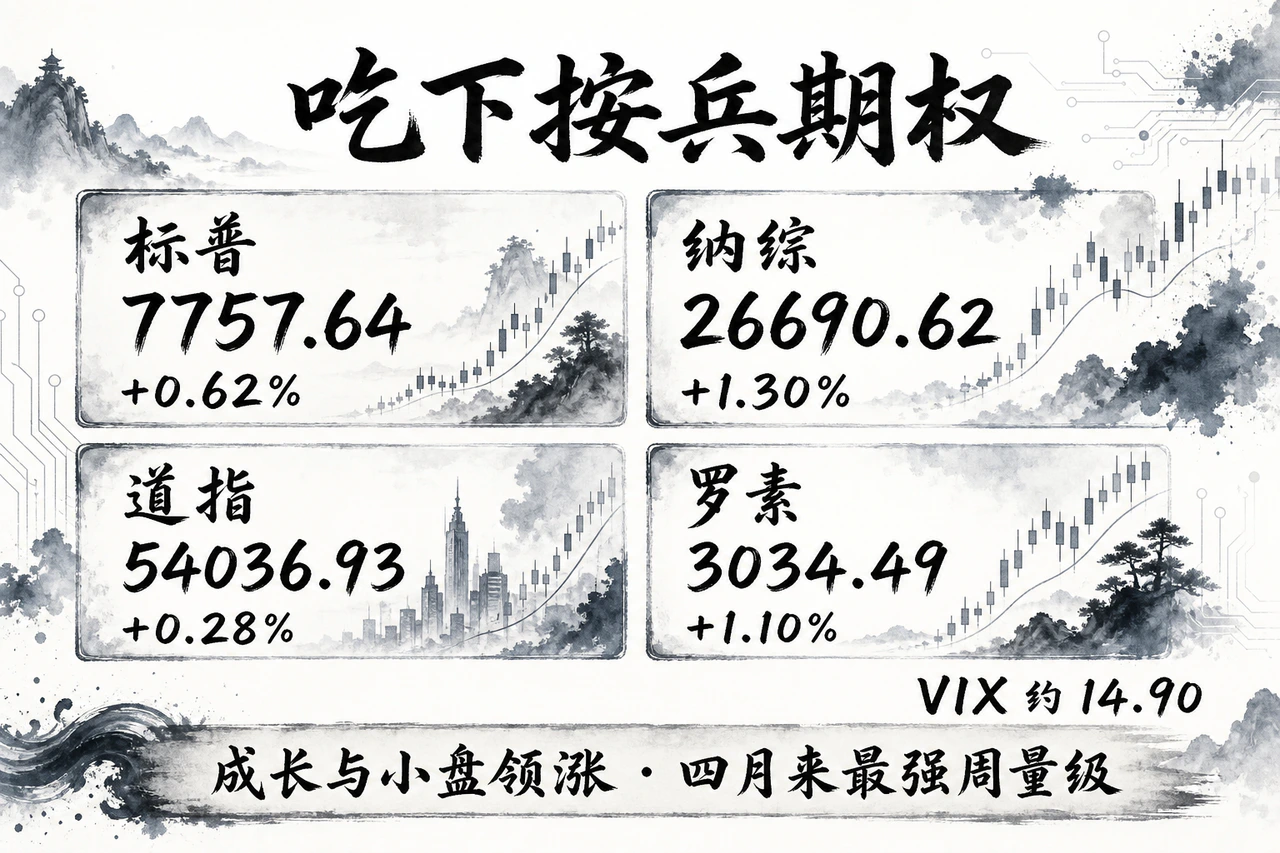
权益市场充分消化了美联储9月“按兵不动”的政策利好,美股主要股指全线走强:标普500指数收于7,757.64点(+0.62%),逼近历史新高;纳斯达克综合指数大涨1.30%,收报26,690.62点;道琼斯工业平均指数收于54,036.93点(+0.28%);罗素2000小盘股指数上涨1.10%,收报3,034.49点;VIX恐慌指数进一步回落至14.90(-1.65%)。板块内部,软件链因亮眼业绩指引迎来爆发式反弹——Atlassian大涨约35%,Twilio大涨约25%,Cloudflare上涨约9%;存储链则继续面临估值出清,希捷(Seagate)、西部数据(Western Digital)、闪迪(Sandisk)以及SK海力士ADR各跌约3.7%–4.7%——大盘指数的全面收红掩盖了板块内部极高的离散度。道指受价格加权机制中部分工业与金融权重股的个别拖累而表现平淡,纳指与小盘股显著跑赢大盘,这与2年期及10年期美债收益率下行所带来的长久期资产估值重估高度一致。此外,SpaceX(SPCX)大涨约16%,在解禁日后充当了市场情绪的放大器。
全周维度来看:标普500指数全周累计上涨约3.6%,道指累计上涨约3%,纳指累计上涨约5.2%,罗素2000累计上涨约3.5%;美股三大指数均录得自4月中旬以来的单周最佳表现,费城半导体ETF(SOXX)全周累计涨幅超过7%。行情的底层主轴在于紧缩预期降温驱动下的成长风格重估与市场风险偏好修复。亚洲主要市场全周表现则高度分化:日经225指数全周累涨约1.9%,韩国综合指数受芯片板块剧烈波动拖累全周重挫约5.1%,香港恒生指数全周微跌约0.8%。
由于时差原因,亚洲主要市场在8月7日收盘时,美国非农数据尚未公布:当日日经225指数收报65,606.71点(-0.12%),韩国综合指数收报6,258.77点(-0.60%),恒生指数收报25,668.03点(+0.54%)——这属于信息集不同步下的节奏错位。截至北京时间周一早盘(约08:28–08:38):美股股指期货ES与NQ分别交投于7,770点与29,818点附近;日经225指数盘中上涨至约66,628点,韩国综合指数回升至约6,339点,芯片股领涨展现出对周五美股非农行情的补涨外溢。港股常规交易于09:30开盘,截稿时尚未开盘,基准参照仍为8月7日的收盘点位。
地缘接口:虚假曙光风险上升,油市对实质性复航条款更为敏感
(战场24小时完整时间线请参阅中东局势专题副文;此处聚焦航运恢复与金融市场定价接口。)
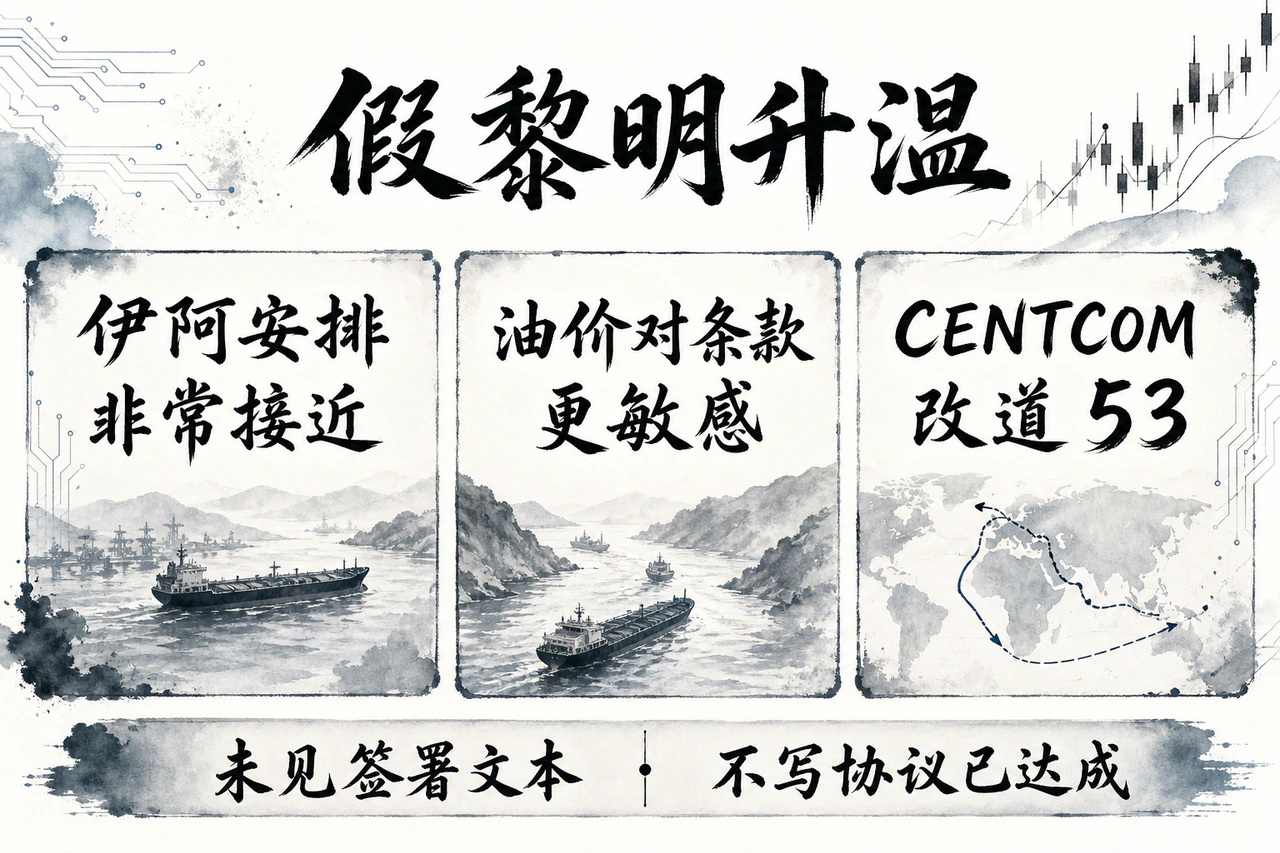
回顾整周叙事演变,中东地缘逻辑经历了从“迅速成约”的乐观预期,逐步滑向“缺乏正式文本与要价重新硬化”的现实拉锯:周初各方言论乐观,预估成约时点反复前移,大幅挤出了近端原油的地缘溢价;周中多方信源称一度接近达成“零通行费+分道航行”的临时框架,但始终未交割出正式文本;周五美方再度出手制裁影子金融网络,美军中央司令部(CENTCOM)护航指令下的改道船只攀升至51艘。油价全周的重挫主要发生在周一至周三的情绪回吐段。需要明确的是,绝不能将整周简单定义为系统性避险周——美股全周大涨、VIX周线大幅走低、黄金走强主要由利率端驱动,风险资产的整体风险偏好实则是扩张的。
日线与周末最新进展:周五曾有美方匿名官员表态称海峡航运安排“有进展、预计很快落地”,若履约美方将考虑解除针对伊朗港口的封锁;财政部长贝森特(Scott Bessent)甚至表示停火协议“或许就在今天或明天”。然而与外交表态并行落地的,是美财政部海外资产控制办公室(OFAC)新一轮针对影子金融网络的制裁,以及航运与保险机构的严峻评估——海事专家指出,伊朗若单方面对进入海峡船只加征通行费,由于触碰制裁红线与战争险除外条款,在实操层面“极难合规执行”。周末期间,市场陷入“虚假曙光”(False Dawn)的风险进一步上升:伊朗外长虽声称伊阿安排“非常接近成案”,但随即把海峡重开与美方赔偿等先决条件深度绑定;伊朗最高国家安全委员会(SNSC)开列了六项严苛条款;伊斯兰革命卫队(IRGC)更是强调海峡重开“与伊阿谈判无关”;外长阿拉格齐在周日公开确认目前并没有与美方开展直接谈判。与此同时,改道船只数量升至53艘;阿联酋方面证实一艘与ADNOC关联的油轮于周六凌晨在霍尔木兹海峡遭遇导弹袭击(无人员伤亡);红海方向胡塞武装再度向沙特吉赞炼油设施发动袭击(沙特官方称火势已被扑灭)。
市场定价总结一语蔽之:周五油价反弹、美债收益率回落、美股上涨与VIX回落,更像是“协议达成预期残留”叠加“非农就业转弱提振降息想象”的共振;周末各方立场再度硬化以及商船遭遇实质性袭击,意味着所谓的复航曙光面临证伪风险——近端油价对于“零收费且具备可投保性的实质性复航”极为敏感,而对“伊阿谈判进展顺利”这类口头话术的敏感度已明显递减。在未见到具有法律约束力的正式签署文本之前,市场不应提前按照协议达成来交易。
短期来看,全球市场依然紧盯两条核心线索:一是本周即将出炉的7月CPI与PPI数据,能否有效平抑“就业动能转弱与能源通胀粘性”之间的预期分歧;二是霍尔木兹海峡能否出现真正具备可执行力的联合声明——关键观察指标在于海峡日均通行船只数量能否走出个位数的绝对冰点,以及通行收费争议与美方解封条件能否在同一时间窗口内对等落地。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…