
2026年8月10日,周末霍尔木兹海峡通航与美伊谈判的乐观预期显著遇阻,令近端能源通胀风险再度升温。WTI与布伦特原油近月结算价双双跳涨约5%,带动美债收益率曲线呈现近乎完全对称的熊市平移(bear shift)——2年期上行6 bp、10年期上行7 bp至4.72%,10年期通胀盈亏平衡率同步走阔约4 bp。美股主要指数则展现出较强的高位韧性,标普500指数全天微跌0.06%,紧贴上周五创下的历史高位整理,纳指与罗素2000小盘股受利率走高压制表现偏弱,VIX微幅回升。美联储政策沟通方面,克利夫兰联储主席哈马克(Beth Hammack)发表强硬表态,明确指出当前利率水平谈不上具有“实质性限制性”,并暗示若要将通胀压回2%目标可能需要多次加息,有力回击了非农之后市场一度蔓延的“就业一弱必转向宽松”的简化叙事。目前9月加息概率仍胶着在五成左右,全周最核心的宏观决断点落在8月12日公布的7月CPI,并叠加财政部3年期与10年期国债的大额招投标检验。
固收:油价驱动再通胀,全曲线平行抬升
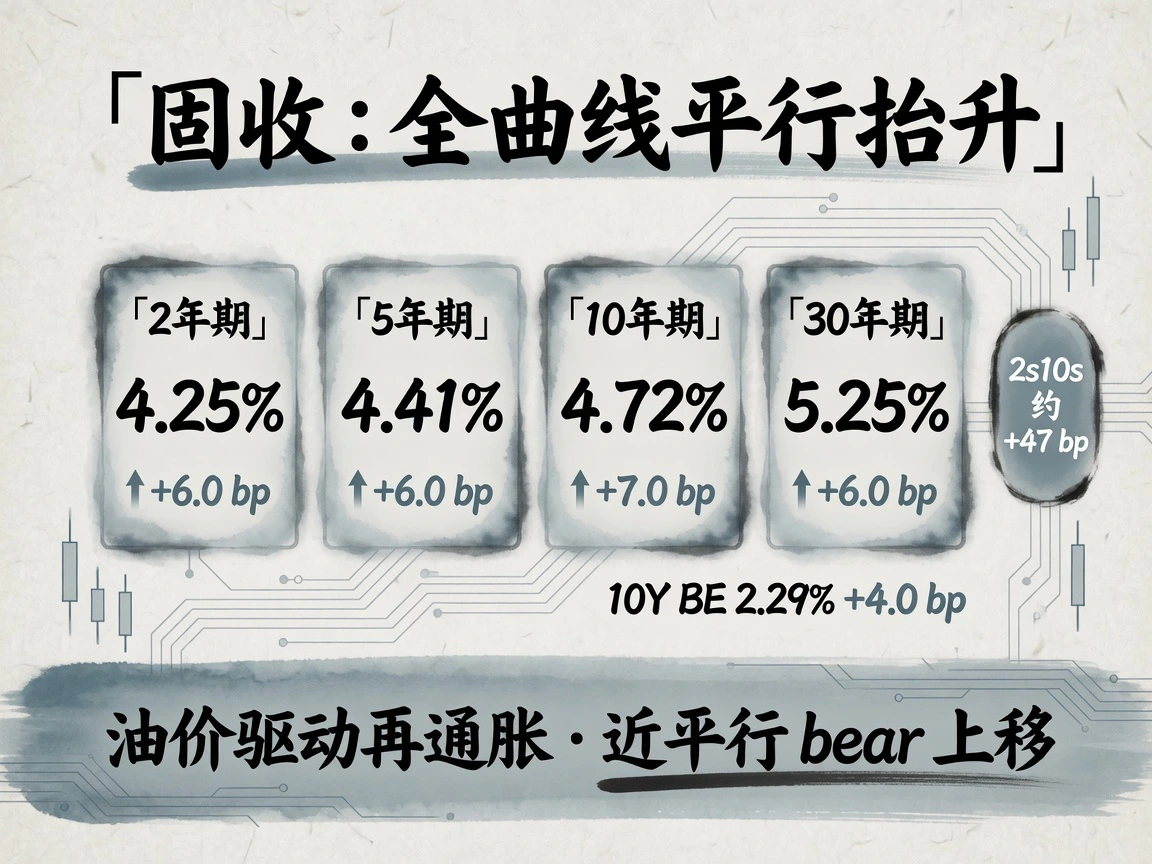
美国财政部官方日度平价收益率曲线显示(官方日终,close-to-close,对照前一交易日8月7日收盘):
| 期限 | 8月10日收盘 | 8月7日收盘 | 日变动 |
|---|---|---|---|
| 2 年期 | 4.25% | 4.19% | +6.0 bp |
| 5 年期 | 4.41% | 4.35% | +6.0 bp |
| 10 年期 | 4.72% | 4.65% | +7.0 bp |
| 30 年期 | 5.25% | 5.19% | +6.0 bp |
收益率曲线形态呈现出极高对称性的整体熊市上移:2s10s利差约为+47 bp(较前一交易日微扩约1 bp),曲线斜率基本未变。部分媒体盘中所述的“上行约3至5 bp”多为日内交易报价相较于上周五尾盘的浮动,与官方跨周末的日终数据变动方向一致,但在幅度上存在1至3 bp的时点统计差异;全部分析基准均严格以财政部官方日终收盘数据为准。
通胀补偿预期的扩张与名义利率同步发生:圣路易斯联储FRED数据显示,10年期通胀盈亏平衡率(T10YIE)升至2.29%(上行4.0 bp),5年期盈亏平衡率升至2.25%(上行3.0 bp)。10年期名义利率7 bp的升幅中,有超过一半来自通胀补偿的重新计入;隐含实际利率虽有微幅抬升,但由于FRED 10年期实际利率(DFII)在8月10日并无确切官方定点读数(最近读数为8月7日的2.40%),故不作精确日度收盘变动的归因。
驱动收益率曲线全线走高的核心动能来自能源端的二次通胀预期。WTI与布伦特近月合约结算价单日涨幅均达到5%左右,主流机构与权威报道一致将当日债市收益率的抬升归因于油价脉冲与海峡复航前景转淡。若当日利率上行的主逻辑是经济基本面增长强劲,通常会引发短端显著领涨与2s10s利差走平;而各期限近乎完全同步的涨幅表明,非农疲软的就业数据依然牢牢锁住了前端激进加息的想象空间。
政策利率定价路径方面,目前联邦基金利率目标区间仍维持在3.50%–3.75%,下一场关键FOMC议息会议将于9月15日至16日召开。跨市场工具显示,9月加息预期依然徘徊在五五开的平衡点:CNBC援引CME FedWatch数据测算加息概率约为52%;Investing.com等平台测算的按兵不动概率在55%至57%区间,对应加息概率为43%至44%。相比一周前高达67%的加息偏向,紧缩的紧迫感已有明显缓解,但较上周五非农出炉后的极度鸽派情绪已出现温和回补,全面重定价加息的情景尚未出现;预测市场往往相较利率期货更为倾向维持现状,两者数个百分点的价差属正常套利损耗。
辅助资产交叉印证显示:10年期国债期货主力合约ZN日线收跌约0.33%,超长债期货ZB收跌约0.69%;美元指数上涨约0.19%;VIX恐慌指数收报15.46(上涨3.8%)。“股微跌、债下跌、商品涨”的跨资产组合,鲜明映射出市场对边际滞胀风险的再定价。
供给端压力紧随其后:本周财政部将迎来大额国债发行考验,其中3年期国债拍卖定于8月11日(规模约580亿美元),10年期国债拍卖定于8月12日(规模约420亿美元,最终以财政部官方公告为准)。随着10年期美债收益率重返4.72%一线,本轮拍卖的尾部利差(tail)与认购倍数将直接检验一级市场在该收益率水平下的真实承接力。
信用与离岸美元债市场方面:高收益(HY)与投资级(IG)期权调整利差(OAS)在8月10日暂无官方定点读数(最近参考值为8月7日的HY 2.70%、IG 0.78%)。在基准美债收益率全线走高6至7 bp的背景下,离岸中资美元债与港企美元债的总回报当日主要承受久期估值承压,而非信用利差出现事件性走阔。
截稿时外盘快照(北京时间约10:15–10:26,不代表日度收盘最终变动):美债期货ZN与ZB维持在8月10日收盘附近整理,10年期现券指标收益率交投于4.70%附近。亚欧早盘并未出现对美股收盘行情的跳空重估,市场主线牢固锚定在即将登场的国债拍卖与7月CPI数据上。
宏观与政策:就业软数据压舱,鹰派沟通回击「必鸽」叙事
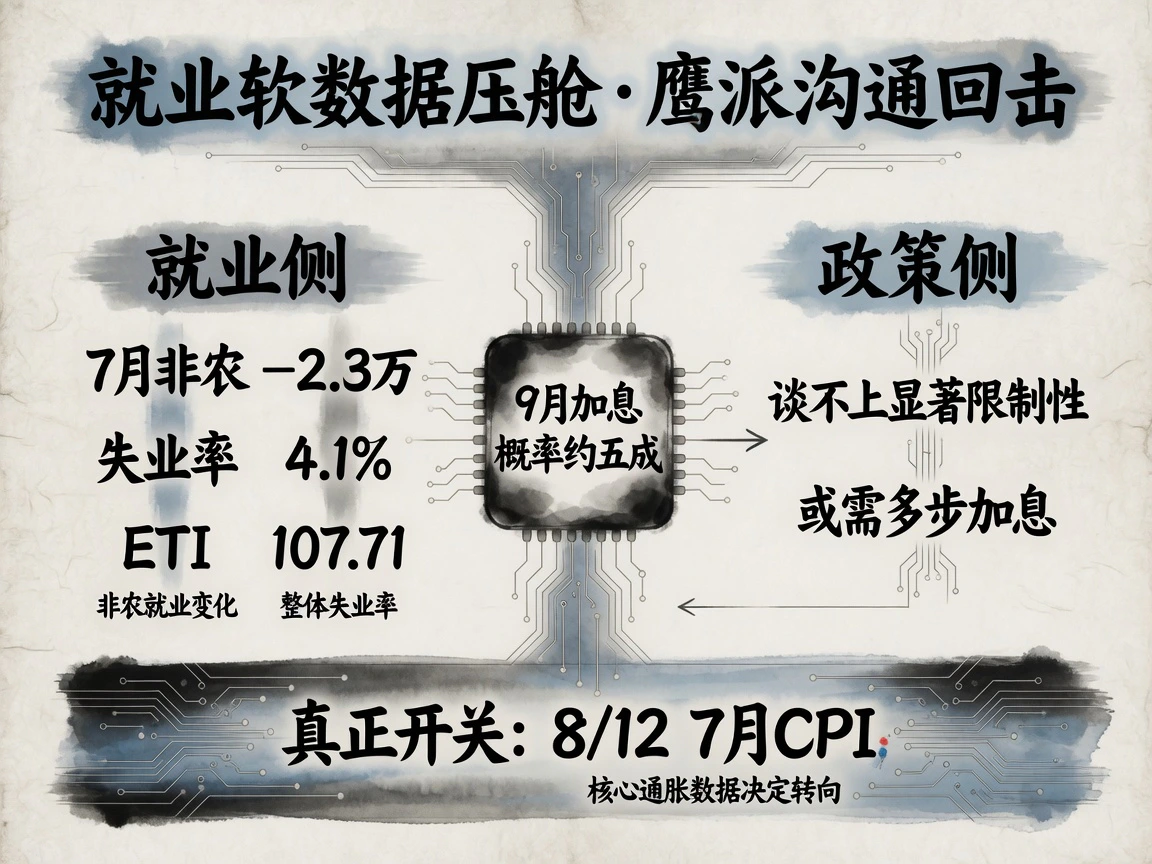
周一宏观日历整体较为清淡。美国大型企业联合会(The Conference Board)公布的7月就业趋势指数(ETI)录得107.71,较6月上修后的106.74有所反弹,终结了此前5月至6月的连续下行势头。联合会官方在解读中强调,劳动力市场在“低招工、低裁员”(low-hire / low-fire)的环境下依然保留韧性,但指数同比增幅仅约0.6%,预示着未来数月就业增长仍将保持温和。这一读数虽然封堵了“劳动力市场坍塌倒逼即刻宽松”的极端叙事,但尚不足以彻底推翻非农报告定调的降温基调。
背景信息补充(请注意属于既有数据,并非周一新增披露):7月非农就业人口意外减少2.3万人(此前市场共识预期增加约8万人),且5月与6月历史数据合计大幅下修10.3万人;失业率录得4.1%,私营部门新增勉强为正,降幅主要由地方政府教育部门拖累;平均时薪同比增速放缓至3.2%左右,环比动能降温明显。7月29日的FOMC会议以维持3.50%–3.75%利率不变告终,但票决中出现了3名委员反对并主张加息25 bp的分歧——非农数据的爆冷并未完全消弭联储内部的政策裂痕。
官员沟通窗口的核心交锋来自鹰派反扑:2026年票委、克利夫兰联储主席哈马克在周一接受采访时明确指出,当前政策利率谈不上具有“实质性限制性”;她强调“单次加息25 bp对实体经济几乎没有明显影响”,若要将通胀稳妥压回2%的政策目标,联储可能需要采取多步加息路径,不过她暂未对终端利率给出明确预判。Seeking Alpha等财经媒体均对此表态作了重点报道。这是非农数据公布后联储鹰派阵营极为直接的一次舆论反击。与之形成鲜明对比的是,德意志银行等华尔街机构在研报中依然强调,疲软的就业数据实质性降低了近端进一步收紧政策的紧迫性。两种叙事并存的格局,令即将揭晓的7月CPI成为打破9月政策定价僵局的关键砝码。
本周通胀大考的技术预期:道琼斯机构调查共识显示,7月CPI同比预期约为3.4%,核心CPI同比预期约为2.5%(延续小幅降温路径);克利夫兰联储Nowcast模型(8月10日更新)预测7月名义CPI同比约为3.42%、核心CPI同比约为2.52%,并且模型已对8月份名义CPI的环比走势进行了上调(主要计入油价反弹)。主要数据披露节奏为:8月12日公布CPI,8月13日公布PPI,8月14日公布零售销售数据及密歇根大学消费者信心初值。
宏观变量对利率路径的映射逻辑清晰:劳动力市场的走弱,改变的是美联储采取紧缩动作的时间紧迫性;而大宗商品的脉冲式反弹与鹰派票委的坚定发声,则在重塑市场对远端通胀风险溢价的定价。两股力量互相拉扯,致使9月加息概率牢牢卡在五成中枢。若后续公布的CPI或PPI数据未能延续降温态势,或是能源上涨向核心通胀和通胀预期发生传导,年内加息情景将重新活跃;而按兵不动的情景若要继续占据上风,则需要核心通胀稳在2.5%附近、就业降温得到确认,且油价反弹被证明仅是可逆的地缘脉冲。
商品:原油结算大涨约5%,黄金日间仅高位整理
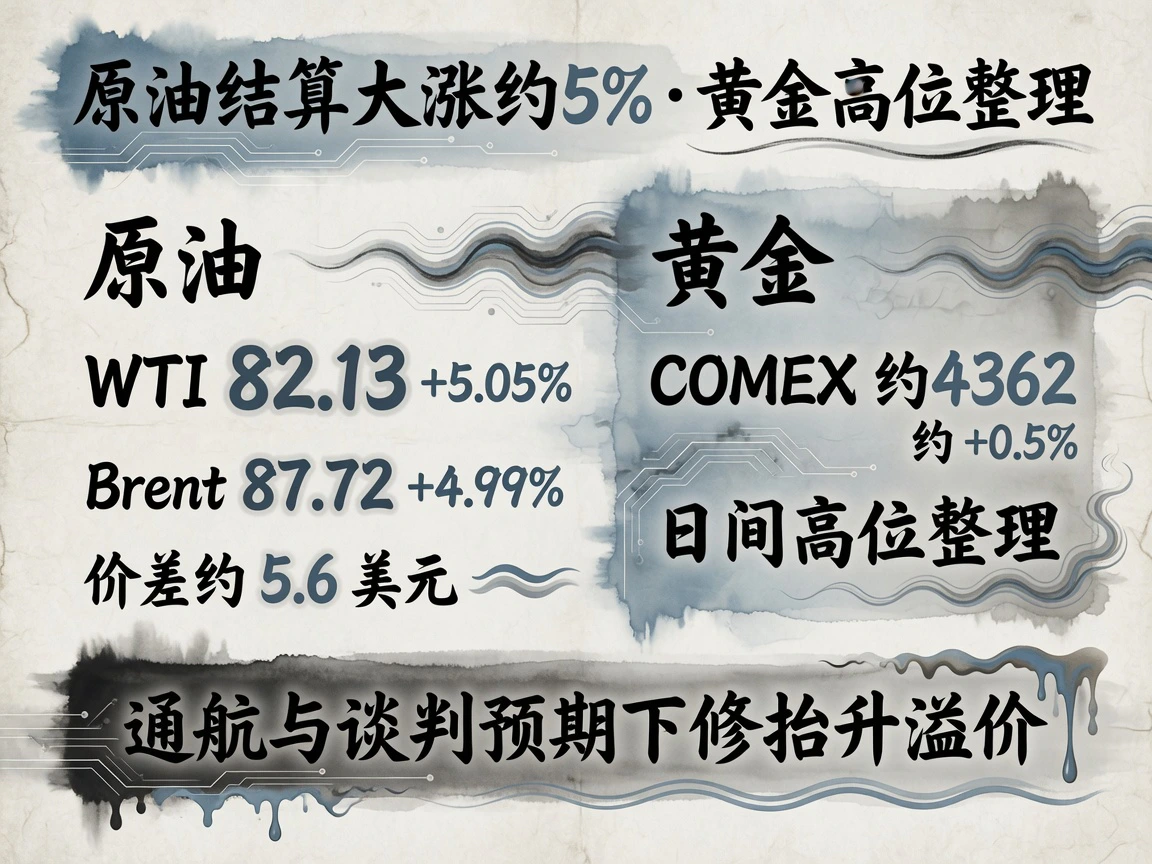
原油市场表现强劲,官方结算价全面走高(以交易所官方日终结算价为准):
| 标的 | 8月7日收盘 | 8月10日结算 | 日变动 |
|---|---|---|---|
| WTI 近月 | 78.18 | 82.13 | +3.95 / +5.05% |
| Brent 近月 | 83.55 | 87.72 | +4.17 / +4.99% |
布伦特与WTI主力合约价差走阔至约5.6美元/桶。需要指出的是,部分行情终端显示的82.39美元与87.94美元属于同日晚间电子盘的最新报价,不可与官方结算价混淆。
油价暴涨的核心驱动力在于市场对通航和谈预期的全面重估:美方公开立场转向“半谈判、低调处理”(semi-negotiations / low-keying),更加依赖对港口的封锁与经济施压杠杆;伊朗方面则在公开表态中将全面重开霍尔木兹海峡与美方解除海军封锁、提供赔偿及解除制裁严密绑定。与此同时,伊朗官方明确将“伊阿(伊朗-阿曼)技术性航路安排接近达成”与“海峡商业全面复航”作了定性切割。多重信号共振推升了风险溢价:美国战略石油储备(SPR)最新读数约为2.987亿桶,跌破3亿桶关口,创下约1983年以来的历史最低水平,削弱了市场对于“官方储备能够无限量平抑油价溢价”的心理预期;周末关于航道安全和代理人方向潜在袭击的零星报道也进一步放大了断供担忧(尽管威胁表态并不等同于经核实的实质性减产)。值得注意的是,最近一期EIA商业库存(截至7月31日当周)实际上呈现意外累库,周一的大涨并非由当日新的库存数据驱动,最新一期库存数据定于8月12日出炉。
原油期限结构在定性上依旧处于近强远弱的现货升水(backwardation)状态。约5%的急剧反弹推升了近端绝对价格,但中期供需偏向宽松的远期展望(如EIA短期能源展望STEO所示)与短端严峻的地缘断供溢价依旧并行不悖——不能将82美元和88美元草率定义为新的长期中枢。完整的月差曲线与油运运费拆解,详见油价专题副文。
黄金方面:COMEX黄金主力期货结算价报约4,362美元/盎司(较上周五的4,340.7美元微涨约0.5%)——金价表现明显与原油脱节,日间更多呈现出在实际利率走高和美元偏强压制下的高位盘整。而在收盘后的电子盘交易至次日亚太早盘截稿时(北京时间约10:17),黄金期货最新报价一度脉冲至4,492美元附近,较日间结算价产生约130美元的显著升水;此表现属于盘后及亚洲时段的脉冲行情,切不可将其混同为周一官方日内录得的大幅上涨。市场对于这一盘后拉升存在多重竞争性解读,包括地缘风险升温下的补涨需求、对潜在滞胀的对冲配置,以及非美时段薄弱流动性诱发的资金动量,目前尚难完全归于单一因果。
截稿时外盘油价表现:WTI与布伦特主力期货交投于82.39美元与87.94美元附近(北京时间约10:14–10:17),价格坚挺维持在官方结算价上方,反映出再通胀溢价在亚洲交易时段并未消退。
股市:高位消化周开局,科技与小盘承压
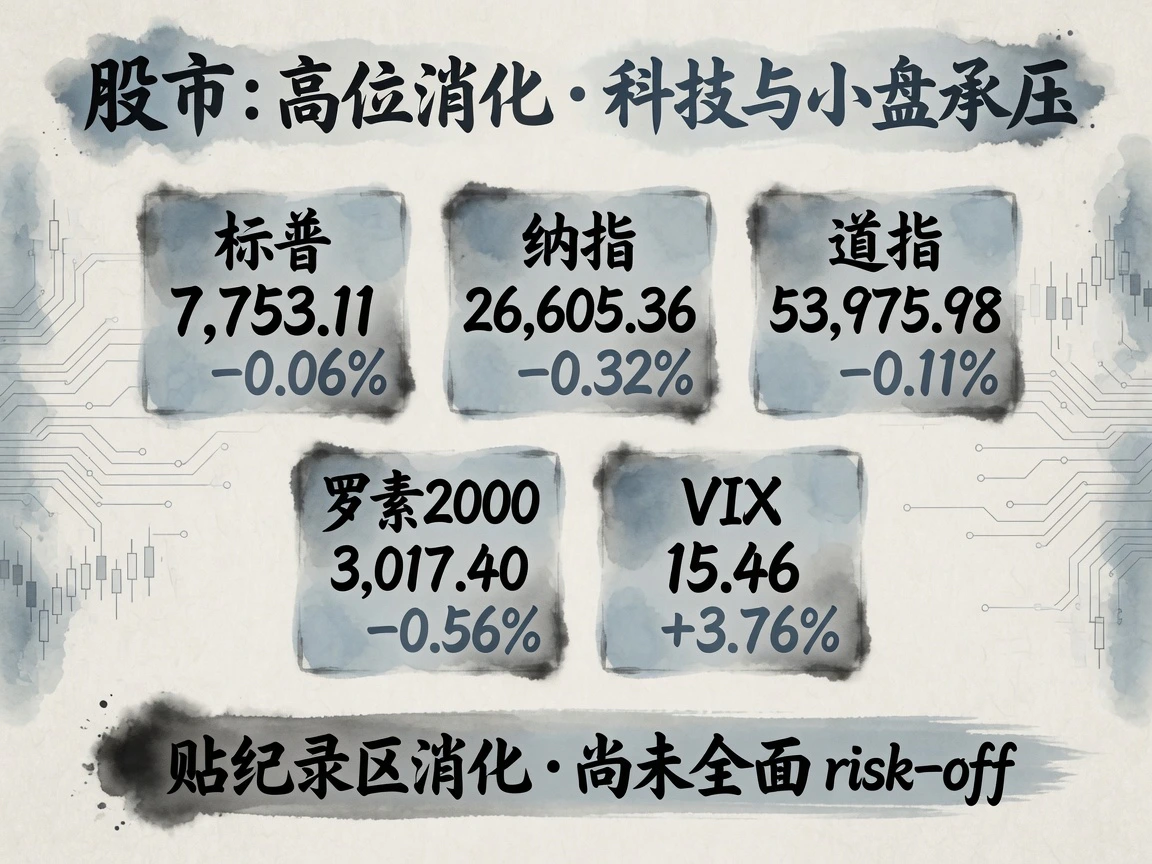
美股8月10日收盘主要指数表现(基于官方日线收盘价):
| 标的 | 收盘点位 | 日变动 |
|---|---|---|
| 标普 500 | 7,753.11 | −0.06% |
| 纳斯达克综指 | 26,605.36 | −0.32% |
| 道琼斯工业指数 | 53,975.98 | −0.11% |
| 罗素 2000 | 3,017.40 | −0.56% |
| VIX 恐慌指数 | 15.46 | +3.76% |
标普500指数全天紧贴上周五创下的历史纪录收盘价(7,757.64点)微幅震荡,整体展现出典型的“高位消化周”开局特征。当日权益市场的资产定价逻辑主要由三条主线交织而成:一是油价大幅反弹限制了市场的整体风险偏好(能源板块相对抗跌);二是权重科技股的个别事件主导了纳指的下行倾角——英特尔宣布约150亿美元普通股增发计划领跌板块,英伟达与苹果盘中分别录得约2.9%与1.5%的跌幅,另有关于英伟达与资产管理机构开展大规模AI基建融资意向的传闻,资本开支的长期利好与股本稀释及资金渴求的短线忧虑并存;三是美债收益率全线上行6至7 bp放大了对久期敏感资产的抛压,导致纳指与小盘股的走势明显弱于大盘标普500。整体而言,指数层面的平淡走势掩盖了板块与个股内部极高的离散度——高位持仓惯性与财报季余温有效缓冲了油价脉冲的冲击,市场尚未演化为系统性的风险出逃(risk-off)。
亚洲主要市场在8月10日收盘均早于美股开盘,当日交易的逻辑主要建立在上周五美股大涨与本地基本面催化之上:日经225指数大涨2.08%(收于66,970点),恒生指数上涨1.05%,韩国综合指数上涨0.65%。其日间走势与随后美股的平盘偏弱仅是跨时区交易的时间差错位,在逻辑上并无实质矛盾。
截稿时的亚太及衍生品动态(北京时间周二约10:26):标普迷你期货ES交投于7,783.5点附近,纳指期货NQ交投于29,817点附近,大体锚定在现货收盘区间,并未出现将周一油价大涨进行恐慌性线性外推的跳空走势。韩国综指盘中报6,349.9点附近(较前一交易日收盘涨约0.8%);美元兑日元汇率(USDJPY)走高至159.3附近(对比8月10日日线约157.9),反映亚洲时段美元兑日元走强,这一外汇动态不应反向套用为解释周一美债收盘走势的原因。
地缘接口:通航条件硬化,SPR 跌破三亿抬升溢价
(关于战地动态与地缘博弈的24小时完整演进,请参阅中东局势专题;本文聚焦航运恢复与金融市场定价接口。)
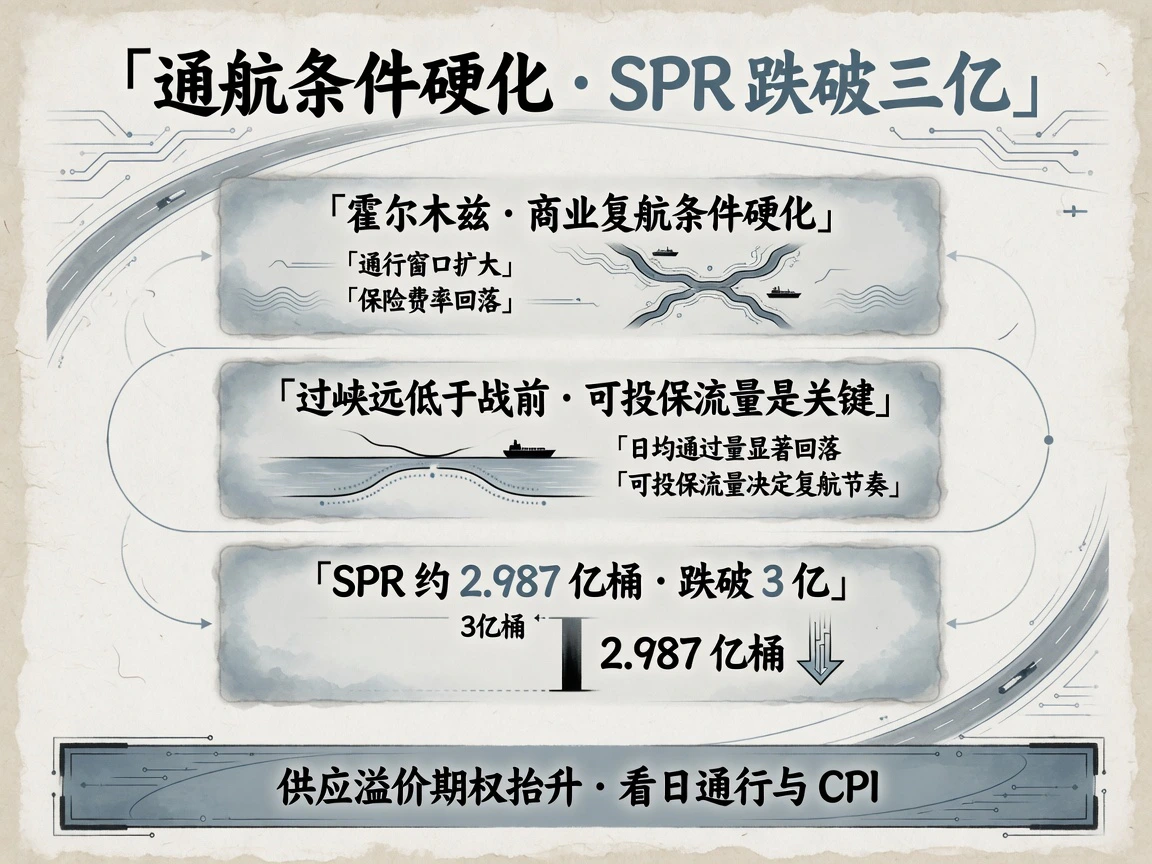
周一地缘维度的定价博弈主要围绕三条轴线展开:一是霍尔木兹海峡的商业航运能否在满足可投保商业险的前提下恢复;二是美方是否愿意为保障通航而实质性调整其港口封锁与制裁杠杆;三是以美国战略石油储备(SPR)为代表的官方缓冲工具是否依然充裕。美方近期的公开表态逐步转向“半谈判”与低调化施压,更加倾向于通过对港口的海军封锁和综合制裁来保持经济威慑;而伊朗方面则针锋相对,将海峡的全面重开与美方解除海军封锁、提供赔偿等一系列严苛条件直接挂钩,并公开划清界限,明确指出“伊阿技术航路谈判取得进展并不等同于海峡全面商业复航”。美军中央司令部(CENTCOM)针对封锁的实际执法仍在继续(截至8月8日公开累计改道船只已达53艘),海峡实际通航量仍远低于危机前的常态水平。叠加SPR库存跌破3亿桶大关的消息被市场充分消化,能源供应中断的尾部风险溢价被大幅推升。
从资产价格的联动来看,周一的市场表现并不符合“经典全球避险日”的标准画像:原油与黄金齐涨、美股仅呈窄幅微跌、美债收益率全面上行,其本质更接近于能源供应冲击与利率再定价交织而成的结构性冲击。外交斡旋中的威胁口吻与附带前置条件的谈判声明,距离形成具备法律效力的落纸条约仍有遥远距离;在航运战争险除外条款与多边制裁的严格约束下,即便存在个别技术航路协议,商业船队的真正复航依然步履维艰。
短期来看,跨资产交易将持续紧盯两条并行主线:一是8月12日公布的CPI(及次日的PPI)能否有效压制“就业增长放缓与能源通胀粘性”之间的预期分歧;二是霍尔木兹海峡具备商业投保可行性的日均通航艘数,能否从目前的个位数绝对冰点走出实质性回升,以及通行争端与美方解封条件能否在同一操作窗口内达成妥协。口头层面的“谈判接近达成”已难以持续打动市场,唯有能够落地的日均通航量恢复与具备约束力的官方文件,才能真正重塑近端油价与通胀预期的定价轨迹。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…