
美国放宽部分对俄制裁,促使市场重新计入燃料供应增加的可能,10月19日原油远月合约小幅回落;但临近到期的WTI近月合约逆势收涨,海湾航运受阻与低库存仍在支撑即期油价。政策调整带来的补供预期已率先反映在远端价格中,这轮油价回落能走多远,则取决于实物供应与交付的恢复速度。
12月合约小幅回落,WTI 11月较12月溢价达5.12美元
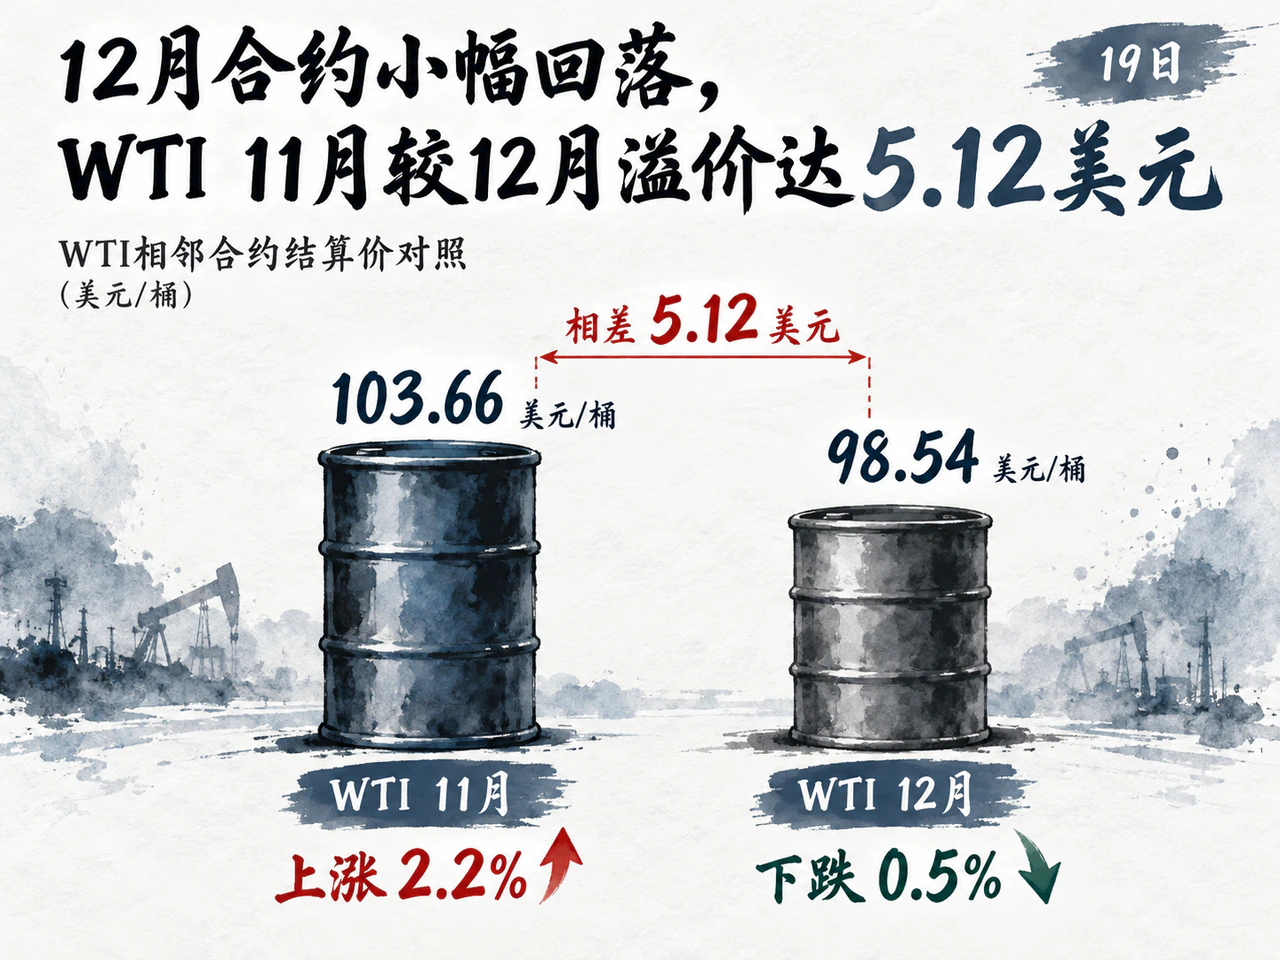
据《华尔街日报》截至北京时间10月20日晨的报道,19日布伦特12月合约结算于每桶109.55美元,下跌0.3%;WTI 12月合约结算于每桶98.54美元,下跌0.5%。将于20日到期的WTI 11月合约则在清淡成交中上涨2.2%,结算于每桶103.66美元。
相邻合约走势分化,使WTI 11月对12月合约的结算溢价达到每桶5.12美元,呈现近月贵于远月的逆价差结构。尽管临近到期会放大近月波动,但近远月背离表明市场对近期交付与远期供应的定价并不一致:补供预期压低了远月价格,而即期供应仍维持较高的风险溢价。
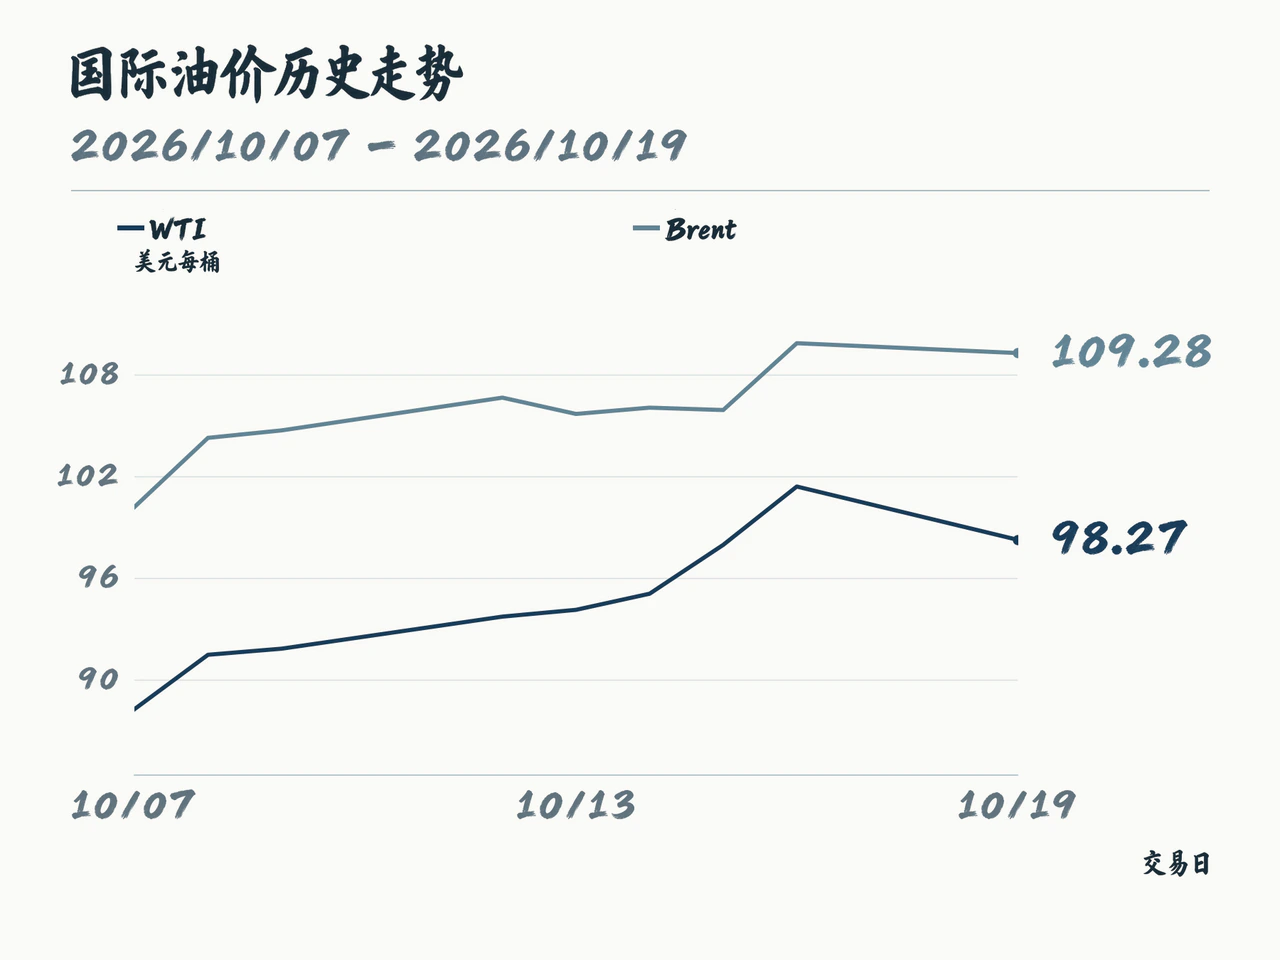
受连续合约换月影响,油价表面跌幅被进一步放大。行情供应商数据显示,19日WTI连续合约日收盘为每桶98.27美元,较16日下降3.10%;布伦特连续合约为每桶109.28美元,下降0.53%。由于连续报价受跨月切换影响,这一跌幅并不代表同一交割月份的结算变化,也不意味着WTI出现了同等幅度的实际抛售。
对俄制裁豁免受制于炼能,霍尔木兹周均运量仍较战前低41%
据《华尔街日报》报道,特朗普16日签署行政命令,豁免一项新法律下的部分对俄制裁和关税,但既有制裁并未因此全部解除。市场由此预期俄罗斯能源贸易限制有所缓和,更多燃料将进入国际市场。ANZ将19日油价下跌部分归因于此前上涨后的技术调整,同时认为地缘风险仍会限制跌幅。
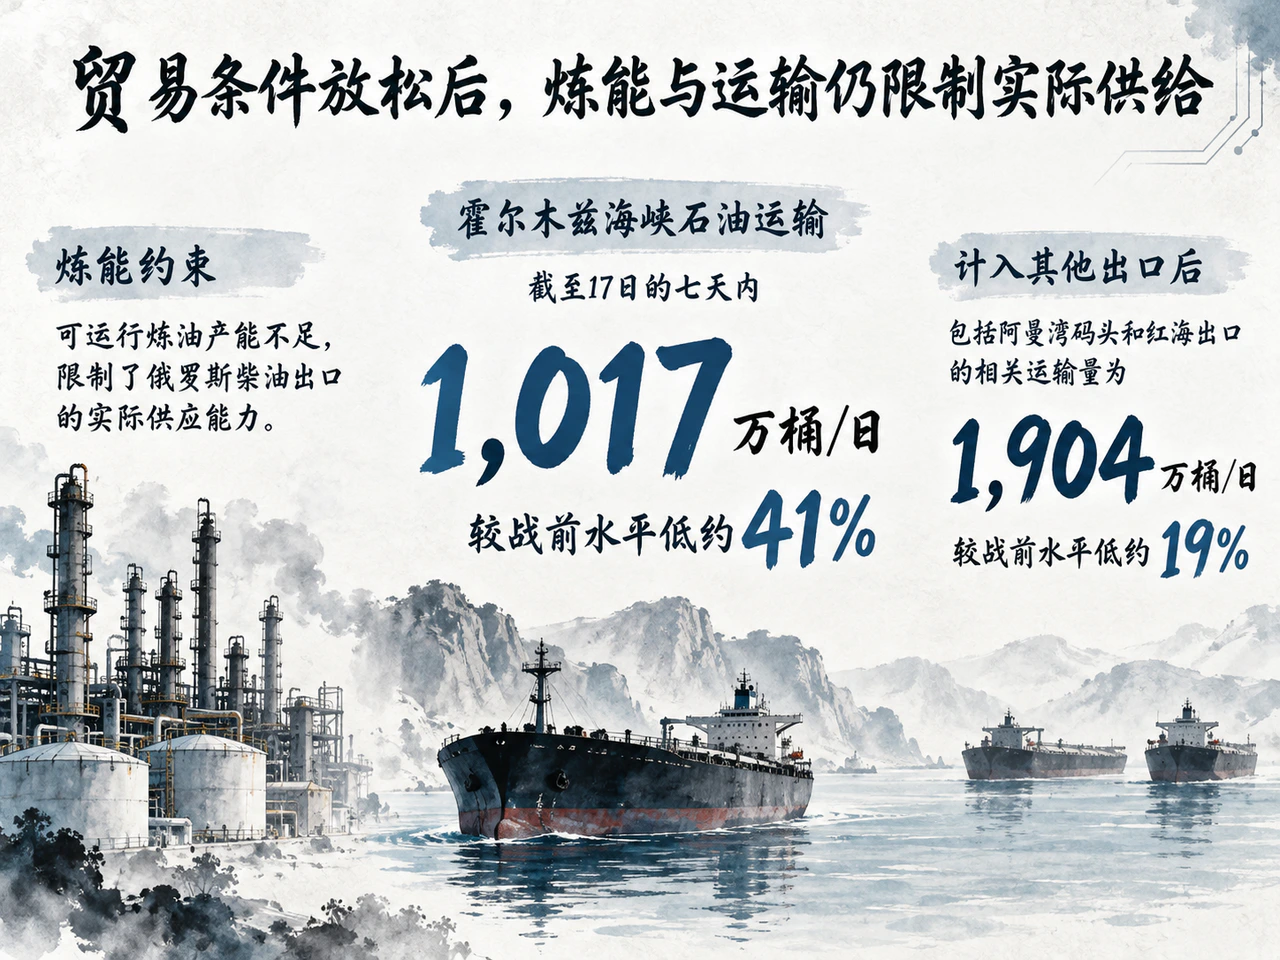
政策豁免虽改善了贸易条件,但实际供给弹性仍取决于炼厂与航运能力。国际能源署10月报告指出,俄罗斯柴油出口的现实约束来自可运行炼油产能不足,放松出口限制对全球柴油供需平衡的改善可能有限。柴油供应紧张直接关系到炼厂加工收益,进而影响炼厂对可获得原油的出价意愿。
海湾航运的恢复同样反复。《华尔街日报》援引Kpler数据称,截至17日的七天内,经霍尔木兹海峡确认的石油运输量平均为每日1,017万桶,较战前水平低约41%;计入阿曼湾码头和红海出口后,相关运输量为每日1,904万桶,仍较战前低约19%。报道同时援引英国海上贸易行动办公室信息称,18日阿联酋附近一艘拖船遇袭,此前16日沙特附近也有两艘油轮遭袭。袭击风险与运费、保险成本共同推高了交付成本,使得上游生产恢复未必能同步转化为买方的可用库存。
9月陆上库存减少1.13亿桶,高油价下全年需求预计日减260万桶
从供给总量看,上游修复已取得实质进展。国际能源署10月14日公布的报告显示,9月全球石油供应环比增加每日250万桶,达到每日1.023亿桶;海湾产油国原油出口回升至每日1,390万桶。
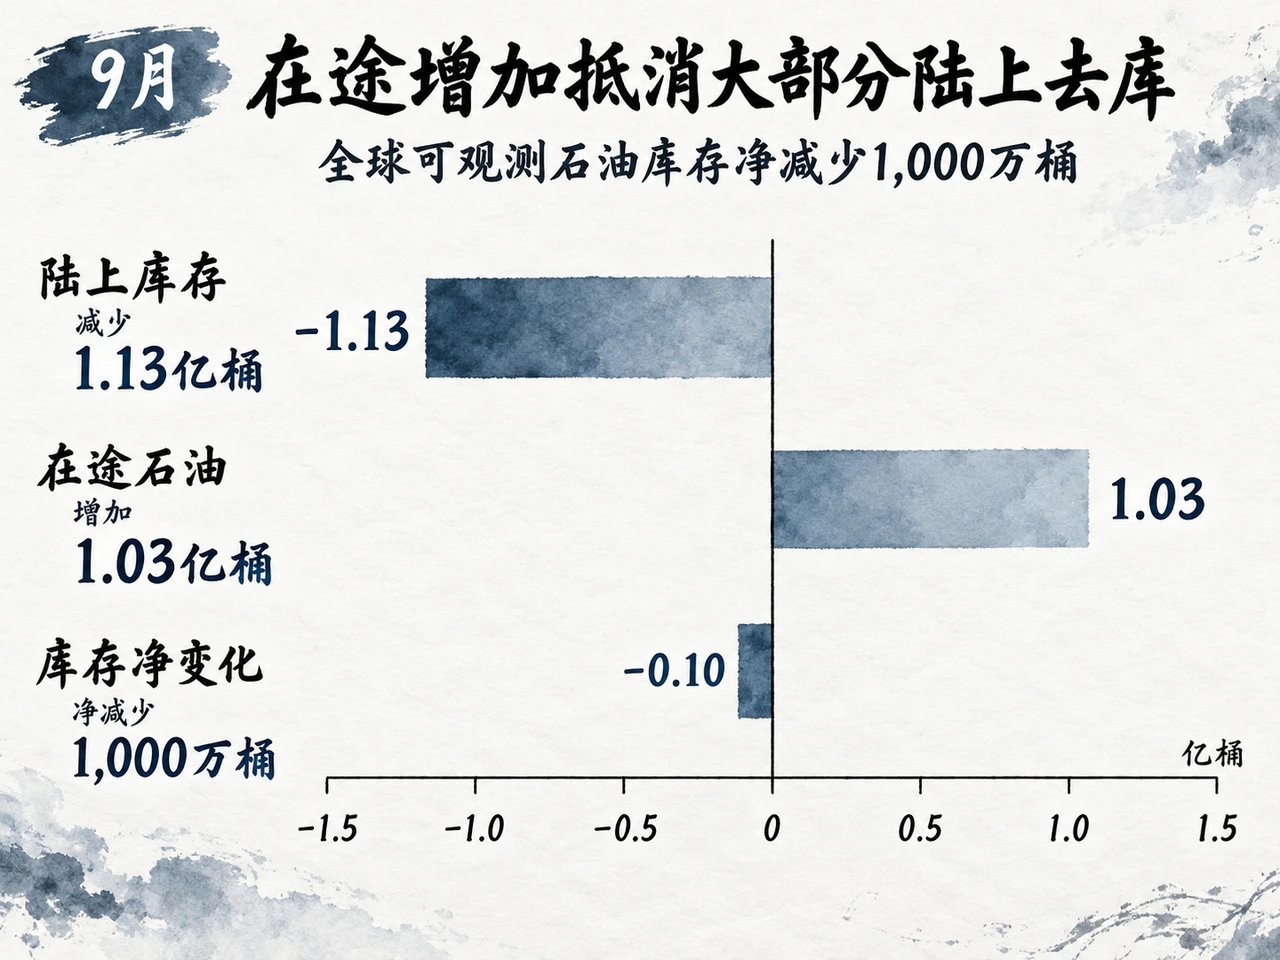
但库存结构表明,供应传导至消费端仍有明显时滞。9月全球可观测石油库存净减少1,000万桶,其中陆上库存减少1.13亿桶,在途石油增加1.03亿桶,在途增幅抵消了大部分陆上降幅。原油装船增加并不意味着已运抵炼厂和消费市场;库存向海上集中,反而使现货价格对运输中断更加敏感。
与此同时,高油价正在压缩需求。国际能源署预计,2026年全球石油需求同比下降每日260万桶,第四季度同比下降每日250万桶,但判断供需缺口仍将延续至年底。需求走弱压制远期价格,而近端陆上库存偏薄与交付受阻则托住即期价格,形成当前油市近强远弱的定价逻辑。
往后看,油价回落能否获得扎实支撑,取决于四项核心变化:一是俄罗斯柴油实际出口和炼厂运行能否回升,以兑现制裁豁免的补供预期;二是霍尔木兹海峡及绕行路线的装运量与运费能否持续改善,以降低实物交付风险;三是陆上原油与馏分油库存能否止跌,以实质性缓解现货紧张;四是WTI换月后的近远月价差能否收窄,以检验当前近月溢价中有多少来自到期因素。唯有运量增加、运费回落与库存回补同步兑现,油价进一步回落才会具备稳固基础。
DISCUSSION
交流与讨论
欢迎补充资料、交流看法。评论经审核后显示,邮箱不会公开。
评论区加载中…